Учет НДС в 1С: Бухгалтерия 8.0
2.4. Формирование и печать книги покупок
Книга покупок может быть сформирована для любой организации и за любой период времени (меню "Основная деятельность" - "Ведение книги покупок" - "Книга покупок"). Перед ее формированием следует удостовериться, что:
внесены необходимые начальные остатки НДС по приобретенным ценностям и по авансам полученным;
зарегистрированы все входящие счета-фактуры;
записаны и проведены документы "Отражение поступления товаров и услуг для НДС" - для регистрации тех покупок, которые отражены в программе с помощью ручных проводок (меню "Основная деятельность" - "Ведение книги покупок" - "Отражение поступления товаров и услуг для НДС");
записаны и проведены документы "Регистрация оплаты поставщику для НДС" - если в договоре с контрагентом не установлено свойство "Вести расчеты по документам" (меню "Основная деятельность" - "Ведение книги покупок" - "Регистрация оплаты поставщику для НДС");
записаны и проведены документы "Распределение НДС косвенных расходов", "Восстановление НДС", "Вычет НДС по приобретенным ценностям", "Вычет НДС с аванса" (меню "Основная деятельность" - "Ведение книги покупок").
Книга покупок (меню "Основная деятельность - Ведение книги покупок - Книга покупок") формируется на основании записей регистра "НДС покупки" за указанный пользователем период для указанной организации по следующим записям:
с событием "Предъявлен НДС к вычету"
событием "Предъявлен НДС к вычету 0%"
событием "Восстановлен НДС" (корректирующая запись).
Регистр "НДС покупки" содержит записи о событиях, связанных с настоящим или будущим вычетом НДС, а именно:
Предъявлен НДС поставщиком - событие, которое регистрируется по факту выделения НДС поставщиком в первичных документах (накладных, актах выполненных работ и т.п.);
Получен счет-фактура от поставщика - событие, записываемое по факту регистрации счета-фактуры поставщика;
НДС оплачен поставщику;
Уплачен НДС на таможне - регистрируется на основании грузовой таможенной декларации (ГТД) по импорту товаров; по своему влиянию на вычет эквивалентно совокупности трех предыдущих событий (счета-фактуры таможня отдельно не выдает - вместо него используется ГТД; поскольку таможня обычно ГТД без оплаты не оформляет, то НДСМ считается оплаченным);
Предъявлен НДС к вычету - факт предъявления определенной суммы НДС к вычету в соответствии со ст. 171 НК РФ; данное событие служит основанием для записи в книгу покупок и отражения вычета в налоговой декларации (кроме операций, связанных с реализацией по нулевой ставке НДС - они отражаются в отдельной декларации, и для них существует отдельное событие - см. далее);
НДС включен в стоимость - данное событие регистрирует факт включения НДС в стоимость приобретенной ценности в соответствии со ст. 170 НК РФ;
Восстановлен НДС - данное событие фиксирует факт восстановления НДС, ранее принятого к вычету (например, в соответствии со ст. 170 НК РФ); такие события отражаются в книге покупок корректирующей (сторнировочной) записью, также включаются в соответствующий показатель налоговой декларации;
Передан НДС на строительство - событие означает, что определенная сумма НДС относится к ценностям, переданным на строительство объектов основных средств, следовательно, не подлежит вычету, пока объект строительства не будет введен в эксплуатацию, и по нему не начнет начисляться амортизация (в соответствии с п.5 ст. 172 НК РФ), даже если все остальные необходимые условия вычета будут выполнены;
ОС введено в эксплуатацию - событие означает, что объект основных средств введен в эксплуатацию (либо даже просто принят к учету именно как объект основных средств - если не требовался монтаж или не имело место строительство);
Предполагается ставка 0% - событие записывается, когда приобретенная ценность использована для операций, по которым предполагается применение нулевой ставки НДС (например, совершена отгрузка товаров на экспорт), а следовательно, вычет НДС предполагается только после представления в налоговые органы всех необходимых документов (в соответствии с п.3 ст. 172 НК РФ);
Подтверждена ставка 0% - событие регистрируется по всем приобретенным ценностям, использованным при осуществлении операций реализации, по которым подтверждена нулевая ставка НДС; это событие "разблокирует" вычет по НДС по ценностям, по которым ранее было записано событие Предполагается ставка 0%;
Не подтверждена ставка 0% - событие регистрируется по всем приобретенным ценностям, использованным при осуществлении операций реализации, по которым не подтверждена нулевая ставка НДС;
Предъявлен НДС к вычету 0% - факт предъявления определенной суммы НДС к вычету в соответствии со ст. 171 НК РФ по операциям, связанным с применением ставки НДС 0%; данное событие служит основанием для записи в книгу покупок и отражения вычета в налоговой декларации по ставке НДС 0%.
В отчете "Книга покупок" имеется возможность просмотреть документ, явившийся основанием для записи, по двойному щелчку мыши в графе 1 "Дата и номер счета-фактуры продавца" в соответствующей строке отчета. [2, с. 195]
2.5. Особенности регистрации счетов-фактур на аванс
Для формирования счетов-фактур на аванс в конфигурации 1С:Бухгалтерия 8.0 предназначена специальная обработка Регистрация счетов-фактур на аванс (меню Основная деятельность — Ведение книги продаж — Регистрация счетов-фактур на аванс ). Однако последовательность операций, необходимых для формирования счетов-фактур на аванс, отличается при различных настройках, установленных в Настройках параметров учета (меню Предприятие — Настройка параметров учета ).
В случае, когда в Настройках параметров учета на закладке Аналитический учет расчетов с контрагентами не стоит флажок, следует вести расчеты по документам.
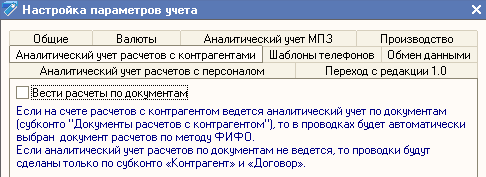
В этом случае в программе не ведется аналитический учет по документам и лишь отслеживается общее состояние взаиморасчетов по договору в целом.
Порядок формирования счета-фактуры на аванс в программе при данной настройке:
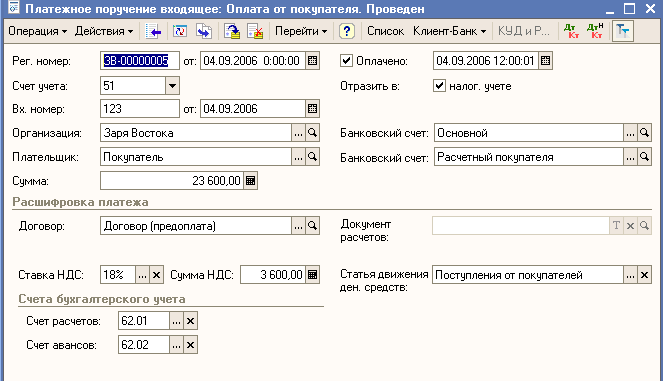
Пусть 4 сентября от Покупателя поступила предоплата в размере 23600 рублей.
Программа автоматически отслеживает авансы и формирует в регистре бухгалтерии проводку по дебету счета 51 Расчетные счета и кредиту счета 62.02 Расчеты по авансам, полученным на сумму предоплаты.
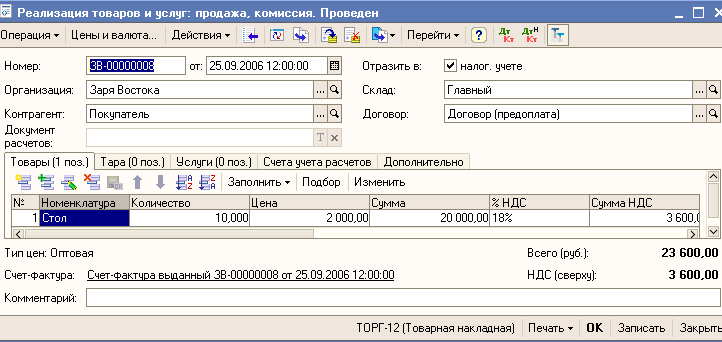
Пусть 25 сентября наша организация отгрузила Покупателю 10 столов на сумму 23600 рублей. Отгрузку столов отражаем в программе с помощью документа Реализация товаров и услуг (меню Основная деятельность — Продажа — Реализация товаров и услуг ).
В подвале документа требуется ввести выданный счет-фактуру. Причем при проведении документа автоматически зачитывается аванс, т.е. формируется проводка по дебету счета 62.02 Расчеты по авансам, полученным и кредиту счета 62.01 Расчеты с покупателями и заказчиками.
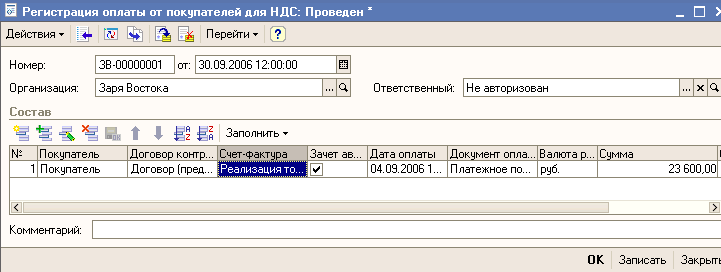
Перед формированием счетов-фактур на аванс в случае, когда в Настройках параметров учета на закладке Аналитический учет расчетов с контрагентами не стоит флажок Вести расчеты по документам , необходимо ввести документ Регистрация оплаты покупателей для НДС (меню Основная деятельность — Ведение книги продаж — Регистрация оплаты от покупателей для НДС ).
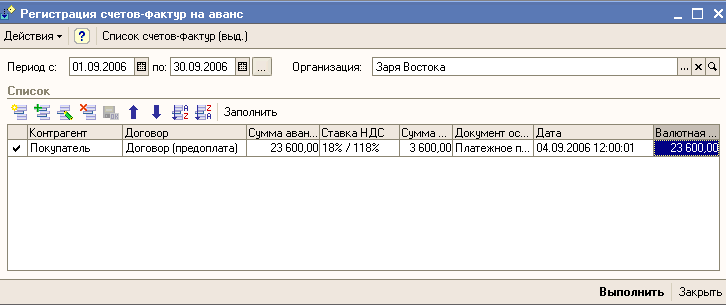
По кнопке Заполнить происходит автоматическое заполнение табличной части документа счетами-фактурами по ранее не зачтенным авансам, а также счетами-фактурами, по которым еще не было оплаты. Только после проведения данного документа можно приступать непосредственно к формированию счетов-фактур на аванс (меню Основная деятельность — Ведение книги продаж — Регистрация счетов-фактур на аванс ). При нажатии на кнопку Заполнить происходит автоматическое заполнение табличной части документа ранее не зачтенными авансами.
При выполнении обработки (кнопка Выполнить ) осуществляется:
- создание счетов-фактур на аванс (отличительным признаком которых является номер, начинающийся с литеры А );
- автоматическая регистрация созданных счетов-фактур в учете (проведение).
В результате проведения счетов-фактур на аванс формируются:
- записи в регистре НДС начисленный на сумму НДС, начисленного с аванса;
- записи в регистре НДС с авансов для целей отслеживания вычетов НДС с авансов;
- бухгалтерские проводки по начислению авансов (по дебету счета 76.АВ НДС по авансам и предоплатам и кредиту счета 68.02 Налог на добавленную стоимость ).
В случае, если за указанный период ранее уже были сформированы счета-фактуры на аванс, предлагается их удалить и сформировать заново, во избежание двойной регистрации.
По кнопке Список счетов-фактур ( выд.) можно осуществить просмотр созданных ранее счетов-фактур.
Далее можно приступить к формированию записей соответственно в книгу покупок и книгу продаж.
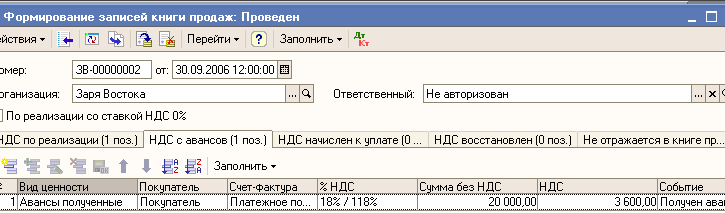
Сначала сформируем записи в книгу продаж (меню Основная деятельность — Ведение книги продаж — Формирование записей книги продаж ). На закладке НДС с авансов при нажатии на кнопку Заполнить автоматически регистрируем в книге продаж суммы НДС по авансам, полученным от покупателей (рис. 6 ).
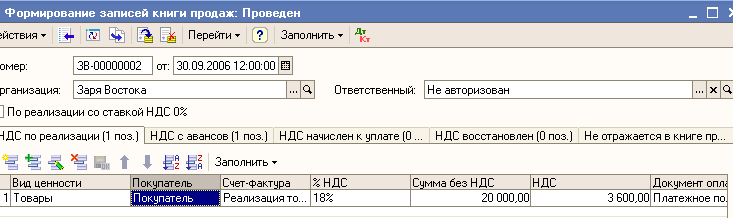
На закладке НДС по реализации при нажатии на кнопку Заполнить автоматически регистрируем в книге продаж суммы НДС, начисленных при реализации ценностей.
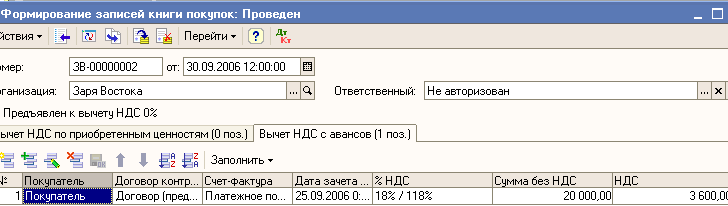
Далее сформируем записи в книгу покупок (меню Основная деятельность — Ведение книги покупок — Формирование записей книги покупок ). При наличии в отчетном периоде фактов зачета авансов полученных и регистрации счетов-фактур на авансы предлагается принять НДС с авансов к вычету. При нажатии на кнопку Заполнить на закладке Вычет НДС с авансов соответствующая строка автоматически заносится в табличную часть.
При проведении документа формируются:
- записи по регистрам учета НДС (регистр накопления НДС покупки и регистр накопления НДС с авансов );
- бухгалтерские записи по дебету счета 68.02 Налог на добавленную стоимость и кредиту счета 76АВ НДС по авансам и предоплатам.
Далее можно формировать отчеты Книга продаж (меню Основная деятельность — Ведение книги продаж — Книга продаж ) и Книга покупок (меню Основная деятельность - Ведение книги покупок — Книга покупок ).
Итак, в случае предоплат от покупателя последовательность ввода документов в программе 1 C :Бухгалтерия 8.0 , когда в Настройках параметров учета на закладке Аналитический учет расчетов с контрагентами не стоит флажок Вести расчеты по документам , следующая:
- Ввод документов предварительной оплаты;
- Ввод документов реализаций;
- Ввод счетов-фактур выданных;
- Ввод документа Регистрация оплаты покупателей для НДС ;
- Формирование счетов-фактур на аванс с помощью обработки Регистрация счетов- фактур на аванс ;
- Формирование записей книги покупок и книги продаж.
Рассмотрим последовательность операций, необходимых для формирования счетов-фактур на аванс, в случае, когда в Настройках параметров учета (меню Предприятие — Настройка параметров учета ) на закладке Аналитический учет расчетов с контрагентами стоит флажок Вести расчеты по документам.
В этом случае на счетах расчетов с контрагентами (60,62,76 и т.д.) ведется аналитический учет по документам, т.е. у этих счетов появляется субконто Документы расчетов с контрагентами . Так как требуемые для формирования счетов-фактур на аванс движения в регистрах накопления НДС расчеты с поставщиками и НДС Учет распределенных оплат поставщикам заполняются автоматически при проведении документов оплат, то нет необходимости в создании документа Регистрация оплаты покупателей для НДС. Следовательно, при формировании счетов-фактур на аванс в этом случае достаточна следующая последовательность операций:
- Ввод документов предварительной оплаты;
- Ввод документов реализаций;
- Ввод счетов-фактур выданных;
- Формирование счетов-фактур на аванс с помощью обработки Регистрация счетов-фактур на аванс ;
- Формирование записей книги покупок и книги продаж.
[4, с.156]
Библиографический список
1. Гладкий, А. 1С: Предприятие 8.0 [Текст] / А. Гладкий. – М.: Питер, 2005. – 256 с.
2. Головко, Н. А., Шубина, Е. В. 1С: Предприятие 8.0 в вопросах и ответах [Текст] : учеб. – практ. пособие для бухгалтеров / Н. А. Головко, Е. В. Шубина. – М.: ИТК Дашков и К, 2006. – 208 с.
3. Каширина, Н. А. 1С: Предприятие 8.0. Управление торговлей [Текст] / Н. А. Каширина. – М.: Феникс, 2006. – 288 с.
4. Радченко, М. Г. 1С: Предприятие 8.0. Практическое пособие разработчика. Примеры и типовые приемы [Текст] / М. Г. Радченко. – М.: ООО "1С-Паблишинг", 2004. – 331 с.