Методика аудиторской проверки
-условия аудиторской проверки;
-обязательства аудиторской организации;
-обязательства экономического субъекта.
В письме обязательстве должны быть приведены ссылки на нормативные акты, на основании которых проводится аудит. В первую очередь к таким законодательным и нормативным актам относятся:
-Федеральный закон «О бухгалтерском учете» [3];
- Федеральный закон об аудиторской деятельности» [4];
-Правила (стандарты) аудиторской деятельности;
- Российские положения по бухгалтерскому учету (далее ПБУ).
Каждый экономический субъект, которого планирует проверять аудитор, обязан вести бухгалтерский учет. Бухгалтерский учет представляет собой систему сбора, регистрации и обобщения информации, в стоимостном (денежном) выражении об имуществе, обязательствах организации и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций.
Аудитор в ходе планирования и проведения аудиторской проверки обязан достичь понимания системы бухгалтерского учета: внимательно изучить организацию и документооборот клиента, описать эту систему и проанализировать ее сильные и слабые стороны.
Правило (стандарт) [4] предписывается на стадии предварительного планирования изучить не только систему бухгалтерского учета экономического субъекта, но и систему внутреннего контроля. Понятие «система внутреннего контроля экономического субъекта» часто вызывает замешательство у многих российских аудиторов, не говоря уже о представителях экономических субъектов.[36, c.120]
Под такой системой внутреннего контроля понимается совокупность организационных мер, методик и процедур, применяемых руководством экономического субъекта для упорядоченного и эффективного ведения хозяйства деятельности. Система внутреннего контроля должна включать в частности, процедуры, применение которых обеспечивает надзор и проверку за следующими аспектами финансово-хозяйственной деятельности:
-соблюдение требований законодательства, применяемого при осуществлении финансово-хозяйственных операций;
-использование приказов, распоряжений и других руководящих указаний на всех уровнях иерархии управления;
-точностью и полнотой оформления документацией бухгалтерского учета;
-предотвращение ошибок и искажений информации;
-своевременность и правильностью подготовки бухгалтерской отчетности;
-обеспечение сохранности активов экономического субъекта.
Система внутреннего контроля (далее - СВК) включает в себя контрольную среду, систему бухгалтерского учета (далее - СБУ) и средства контроля. Для оценки СВК составляются тесты. Процентное отношение положительных ответов к общему количеству тестов, участвующих в опросе, является базой для оценки СВК (табл. 2.1.).
Таблица 2.1.
Оценка системы внутреннего контроля
| Отношение положительных ответов к общему числу тестов | Оценка СВК |
| Более 60% | Высокая |
| 40-60% | Средняя |
| Менее 40% | Низкая |
Оценка уровня существенности является важнейшим этапом аудиторской проверки, результаты реализации которого во многом определяют тип аудиторского заключения, установление уровня существенности выполняется на стадии планирования. Единые требования, касающиеся концепции существенности ее взаимосвязи с аудиторским риском, установлены федеральным правилом (стандартом) №4 «Существенность в аудите», которое разработано с учетом международных стандартов аудита. Информация считается существенной, если «ее пропуск или искажение может повлиять на экономические решения пользователей, принятые на основе финансовой (бухгалтерской) отчетности». При этом «аудитор оценивает то, что является существенным по своему профессиональному суждению». Между существенностью и аудиторским риском существует обратная зависимость, чем выше уровень существенности, тем ниже уровень аудиторского риска, и наоборот.
Максимально допустимые искажения не должны менять тенденцию в изменении соответствующих показателей; изменения в таких статьях, как балансовая прибыль, себестоимость, реализация, валюта баланса и собственных средства, не должны превышать (в общем объеме) 5% от соответствующих показателей Отчета о прибылях и убытках и Баланса. Такой уровень существенности вытекает из пункта 1 Указаний о порядке составления и представления бухгалтерской отчетности, утвержденных Приказом Минфина России от 22.07.03г. №67н, согласно которому существенной может быть признана сумма в отчетности, отношение которой к общему итогу соответствующих данных за отчетный год составляет не менее 5%.
Для оценки СВК на рассматриваемом предприятии был составлен контрольный тест (Приложение 2). По результатам тестирования из 55 вопросов – 45 (81,8%) положительных и 10 (18,2%) отрицательных ответов. Исходя из данных теста был сделан вывод, что надежность СВК на рассматриваемом предприятии можно определить как высокую. Бухгалтерский учет и контроль за его ведением организованы таким образом, что существенные ошибки выявляются еще на стадии первичной обработки документов. Существует и исполняется график инвентаризации обязательств, проводятся сверки расчетов. [18] Ошибки, минующие СВК, являются несущественными, исправляются обычно в следующем отчетном периоде и не приводят к серьезным искажениям отчетности.
2.3 Аудиторская выборка, аудиторский риск (стандарты, этапы)
Общие принципы оценки аудиторского риска регламентируются федеральным правилом (стандартом) аудиторской деятельности №8 «Оценка аудиторских рисков и внутренний контроль, осуществляемый аудируемым лицом». В пункте 2 стандарта указывается, что «аудитору следует использовать своё профессиональное суждение, чтобы оценить аудиторский риск и разработать аудиторские процедуры, необходимые для снижения данного риска до приемлемо низкого уровня». На практике свести аудиторский риск к нулю нереально. Однако аудитор должен стремиться к его минимизации, планировать и проводить аудит таким образом, чтобы риск неправильного суждения был достаточно мал. Оценка совокупного риска аудиторской проверки проводится на основе следующих трёх составляющих: предварительный аудиторский риск; риск по областям потенциального риска; риск принятия клиента. Предварительный аудиторский риск определяется на этапе предварительного планирования на основе информации о бизнесе клиента и учитывается при решении вопросов возможности проведения аудиторской проверки, а также при формулировке основных условий договора. На этапе непосредственного планирования аудиторской проверки аудитор обращается к информации, полученной ранее. Оценка предварительного аудиторского риска производится путём анализа наличия факта рисковых условий деятельности предприятия, к числу которых, в частности, относятся: зависимость предприятий по отношению к другим лицам; использование значительных сумм привлечённых источников финансирования; условия в отрасли деятельности предприятия; структура предприятия. Положительные ответы более чем на половину вопросов по областям риска, согласно перечню, свидетельствует о высоком риске аудитора. При оценке второй составляющей совокупного аудиторского риска предполагается, что к областям потенциального риска аудитора относятся: статьи, изменение доли которых в структуре валюты баланса в отчётном периоде составило 10%; статьи баланса, темп роста которых превышает темп роста валюты баланса в 1,5 раза; новые статьи отчётности. Выявить области потенциального риска аудитора позволяет применение таких аналитических процедур, как расчет удельного веса отдельных статьей баланса в общем итоге и сравнение показателей проверяемой бухгалтерской отчетности с аналогичными данными предыдущих периодов с выделением позиций, имеющих большие отклонения. Оценка результатов выглядит следующим образом: совокупная сумма статей по активу (пассиву), требующих дополнительного изучения, составляет не более 5% от валюты баланса – риск аудитора «низкий». Совокупная сумма статей по активу (пассиву), требующих дополнительного изучения, составляет 5-20% от валюты баланса – риск аудитора «средний». Совокупная сумма статей по активу (пассиву), требующих дополнительного изучения, составляет более 20% от валюты баланса – риск аудитора «высокий».
На величину риска принятия клиента оказывает влияние оценка финансового состояния предприятия. Расчет наиболее важных показателей, характеризующих финансовое состояние, проводится аудитором на этапе предварительного планирования в процессе оценки потенциального клиента. [37, c. 10]
Совокупный риск является риском аудитора, на основании которого составляется план и программа проверки, определяется объем выборочной проверки.
Аудиторский риск включает в себя три составные части:
неотъемлемый риск;
риск средств контроля;
риск необнаружения.
Неотъемлемый риск и риск средств контроля присущи экономическому субъекту и не зависят от аудитора. Аудитор может провести только оценку уровня указанных рисов и не может на них повлиять. Оценка уровней неотъемлемого риска и риска средств контроля проводится на основе полученных данных в результате изучения и оценки систем бухгалтерского учета и внутреннего контроля клиента. Наиболее эффективными методами получения необходимой информации являются ознакомление с внутренними документами экономического субъекта, проведение устных опросов персонала, направление письменных запросов, наблюдение, использование специальных вопросников, тестов, анкет.
В зависимости от влияния различных групп факторов величины неотъемлемого риска и риска средств контроля в рамках одной и той же аудиторской проверки могут изменяться от счета к счету, что обусловливает целесообразность их оценки для каждого участка учета в отдельности.
Величина аудиторского риска будет зависеть от показателей качественных характеристик раздела аудита, к которым относятся следующие:
- раздел аудита является значимым в деятельности предприятия – в процессе производственно-хозяйственной деятельности предприятие производит значительное количество операций, относящихся к данному разделу.
- изменения в нормативных документах по бухгалтерскому учету – в проверяемом периоде изменился порядок отражения в бухгалтерском учете операций и (или) формирования показателей бухгалтерской отчетности, относящихся к данному разделу аудита.
- изменения в налоговом законодательстве – в проверяемом периоде изменился порядок налогообложения элементов, входящих в данный раздел аудита.
- смена порядка учета и отчетности – предприятием в течение проверяемого периода был изменен порядок учета элементов, входящих в данных раздел аудита.
- смена бухгалтера – в проверяемом периоде произошла смена ответственного исполнителя на данном участке бухгалтерского учета.
- нетипичные операции – в процессе изучения договоров, на основании которых ведется хозяйственная деятельность предприятия.
При оценке внутрихозяйственного риска принимались во внимание: специфические особенности деятельности предприятия; опыт и квалификация бухгалтерского персонала; сложность учитываемых хозяйственных операций, для правильного оформления которых требуется высокая квалификация; наличие хозяйственных операций, порядок правильного оформления которых неоднозначно трактуется действующим законодательством; наличие редких, необычных, нестандартных хозяйственных операций. На основании этих данных уровень внутрихозяйственный риск был оценен на уровне 75%.
Тестирование средств контроля убедило в том, что СБУ и СВК надежны и способны предотвращать появление существенных искажений бухгалтерской отчетности и помогают их выявлять, средства контроля работают с одинаковой эффективностью на протяжении всего проверяемого периода. Риск средств контроля составляет 25%.
Проверка должна планироваться с учетом минимизации риска необнаружения. Это тот тип риска, на значение который аудитор может и должен влиять. Оценив уровни внутрихозяйственного риска и риска средств контроля, мы можем допустить риск необнаружения как низкий на уровне 10%
3.Аудиторская проверка учета расчетов с дебиторами и кредиторами в ООО «Автотех»
3.1 Характеристика ООО «Автотех»
Общество с ограниченной ответственностью «Автотех» учреждено в соответствии с действующим законодательством Российской Федерации, и приобретает права юридического лица с момента его регистрации с 15 октября 2003 г.
Основным видом деятельности ООО «Автотех» являются услуги компании в области внутригородских и междугородних перевозок. Основное направление деятельности - организация и выполнение грузовых автоперевозок в городском и междугороднем сообщении по территории России и связанных с этим услуг.
Общество имеет расчетный счет в банке, круглую печать со своим наименованием, товарный знак (знак обслуживания), штампы, бланки и другие реквизиты.
Имущество образуется за счет вкладов в уставной капитал, а так же за счет источников, предусмотренных действующим законодательством.
ООО «Автотех» осуществляет учет результатов работ, ведет оперативный, бухгалтерский и статистический учет по нормам, действующим в Российской Федерации.
Исполнительным органом является директор, избранный общим собранием, он же осуществляет организацию документооборота. Директор является высшим звеном. У него в подчинении находится весь персонал организации. Ему принадлежит право окончательного принятия решений по всем вопросам.
Транспортная компания «Автотех» осуществляет автоперевозки и любые транспортные услуги по Москве и России.
Компания осуществляет автоперевозки автомобильным транспортом по следующим направлениям:
доставка груза по Москве и Московской области
доставка груза по России
доставка груза по схеме „от двери до двери“
разработка внутрироссийских индивидуальных логистических схем грузоперевозок
доставка груза в строго оговоренные сроки
организация мультимодальных и интермодальных перевозок грузов
индивидуальные схемы страхования грузов
доставка документов при помощи собственной курьерской службы
Данные таблицы 3.1., характеризуют основные показатели деятельности ООО «Автотех» за 2007-2008 гг.
Таблица 3.1. Основные показатели деятельности ООО «Автотех» за 2007-2008 г.г. |
|||
| Показатели | 2007 | 2008 | отклонения |
| (+ ; -) | |||
| 1 | 2 | 3=(2-1)/1*100% | |
| 1. Выручка от продажи, тыс. руб. | 93 407 | 170 564 | 82,60 |
| 2. Прибыль от продажи, тыс. руб. | 3 010 | 3 783 | 25,68 |
| 3. Среднесписочная численность работников, чел. | 34 | 39 | 14,70 |
| 4. Фонд заработной платы, тыс. руб. | 4 401 | 5 575 | 26,68 |
| 5. Средняя заработная плата за год, руб. | 10 787 | 11 913 | 10,44 |
| 6. Рентабельность продаж в % | 0,032 | 0,022 | -31,17 |
Данные таблицы 3.1, показывают динамику основных показателей за 2007-2008 гг. За 2007-2008 гг., выручка от продаж (транспортных услуг) выросла на 82,6%, а прибыль от продаж на 25,68%, что является отрицательным фактом, о чем свидетельствует и снижение рентабельности от продаж с 0,0,32 до 0,022. Показатели, характеризующие использование трудовых ресурсов на предприятии в 2007 году численный состав работников составил 34 человек на конец года он составил 39 человек, в 2008 году средняя заработная плата на одного работника выросла на 10,44%.
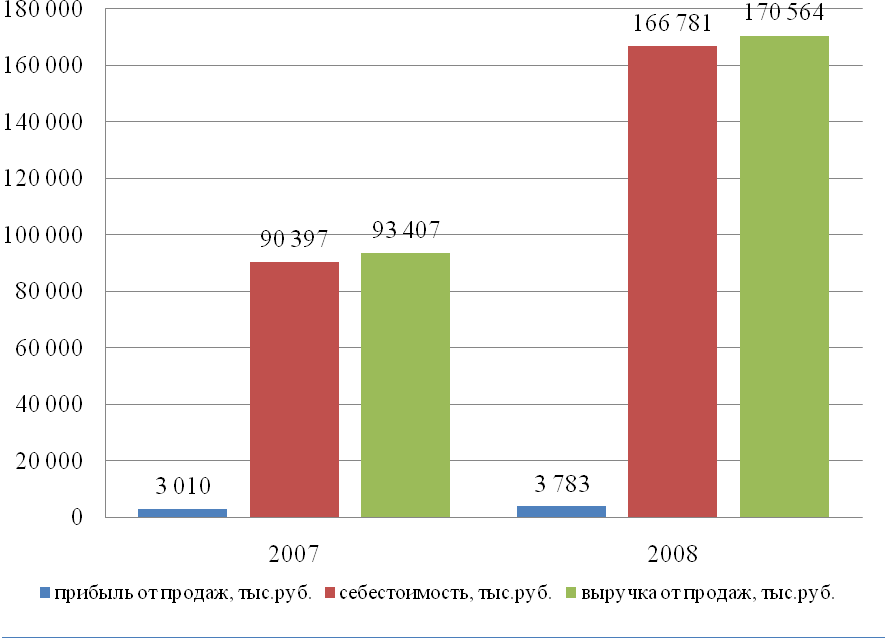
Рис 3.1. Показатели, характеризующие деятельность предприятия за 2007-2008 гг.
На рис.1. наглядно представлены основные показатели, характеризующие деятельность ООО «Автотех»: выручка от грузовых перевозок, себестоимость и прибыль. В 2008 году данные показатели выросли, в значительной мере выросла выручка от грузовых перевозок и затраты на них. Прибыль в 2007 году составила 3010 тыс.руб., а в 2008 году она увеличилась до 3783 тыс.руб.
Несмотря на стремительное увеличение выручки от реализации товаров почти в два раза, прибыль увеличилась менее значительно в связи с увеличением всех видов расходов, что привело к снижению рентабельности продаж.
Для ведения бухгалтерского учёта в соответствии с Федеральным законом Российской федерации «О бухгалтерском учёте» выделено специальное подразделение- бухгалтерия, состоящее из главного бухгалтера, его заместителя и обычного бухгалтера. Схема организации бухгалтерского учёта приведена ниже.


Рис 3.2. Схема организации бухгалтерского учета в ООО « Автотех»
Вести бухгалтерский учет по основным средствам, кассе, расчетному счету, авансовым отчетам входит в обязанности одного человека (бухгалтера). Заместитель главного бухгалтера отвечает за операции по приходу / расходу товара и материалов, проведение инвентаризаций по складу, составление актов сверки с контрагентами. Главный бухгалтер составляет бухгалтерскую отчетность и осуществляет контроль за работой бухгалтерии.
Учетная политика предприятия содержит рабочий план счетов бухгалтерского учета, содержащий синтетические и аналитические счета, необходимые для ведения бухгалтерского учета расчетов за товары и услуги в соответствии с требованиями своевременности и полноты учета и отчетности; правила документооборота и технология обработки учетной информации по расчетам за товары и услуги. В учётной политике предприятия оговорено, что бухгалтерский учёт ведётся с применением единой журнально-ордерной формы с применением компьютерной программы «1С:Бухгалтерия».
3.2 Составление общего плана и программы аудита
План и программа проведения аудита расчётов с поставщиками и подрядчиками строятся с учётом результатов проверки системы внутреннего контроля данного раздела.
Сумма принятого единого показателя существенности равномерно распределяется между активом и пассивом бухгалтерского баланса, а затем между значимыми статьями актива и пассива баланса в соответствии с их удельным весом в общем итоге, который был рассчитан на этапе предварительного планирования.
Таблица 3.2 .
Расчет уровня существенности согласно дедуктивному подходу.
|
Наименование базового показателя |
Значение базового показателя бухгалтерской отчетности |
Доля (%) |
Значение, применяемое для нахождения уровня существенности |
| Балансовая прибыль предприятия (чистая прибыль) | 1757 | 5 | 87,85 |
| Объем реализации без НДС | 170564 | 2 | 3411,28 |
| Валюта баланса | 43409 | 2 | 868,18 |
| Собственный капитал | 2571 | 10 | 257,10 |
| Общие затраты предприятия | 15971 | 2 | 319,42 |
Среднее значение будет равно 988,77.
Показатели по 1 и 2 пунктам таблицы отличаются от среднего уровня больше чем на 50%, поэтому при расчете среднего их можно отбросить. Новое среднее значение составит 481,57. Для удобства расчетов округлим до 500 (отклонение при округлении 3,7%).
На основании составляющих можно определить уровень аудиторского риска по формуле:
АР = ВХР * РСК * РНО , (1)
где ВХР - внутрихозяйственный риск
РСК – риск средств контроля
РНО – риск необнаружения
АР – аудиторский риск
АР = 0,75 * 0,25 * 0,1 ≈ 2%
Величина аудиторского риска составляет 2%.
Расчет значения риска необнаружения и соответствующего количества подлежащих получению аудиторских доказательств. В данном случае модель риска применяется в виде формулы 2:
РНО = АР / (ВХР * РСК) , (2)
где РНО – риск необнаружения
АР – аудиторский риск
ВХР – внутрихозяйственный риск
РСК – риск средств контроля
Предположим, что аудиторский риск мы установили на уровне 3%, тогда:
РНО = 0,3 / (0,75 * 0,25) = 16%
Таким образом, риск необнаружения составляет 16%. Требуемое количество аудиторских доказательств обратно пропорционально уровню риска необнаружения.
Принимая во внимание уровень аудиторского риска и уровень существенности, аудитор определяет объем выборки, при этом учитываются следующие соотношения: чем ниже уровень существенности, тем больше необходимый размер выборки; чем меньше риск, который аудитор согласен принять, тем больше размер выборки.
Использование аналитических процедур на этапе планирования аудита позволяет выявить наиболее значимые области аудита, установить уровень аудиторского риска, рассчитать приемлемый уровень существенности, сформировать аудиторскую выборку. Весь объем полученной информации принимается во внимание при составлении плана и программы аудита, в ходе работы и при подведении ее итогов.
Вопросы проведения аудиторских процедур, приведённых в программе аудита, по проверке организации первичного, бухгалтерского учёта рассмотрены далее. План и программу аудита см. в приложениях 3 и 4.
Получение аудиторских доказательств, реализация аудиторских процедур основаны на систематизации и использовании методов (приемов) аудита. Выделение методов фактического, документального контроля, прочих приемов проведения аудиторских проверок обусловлено структурой системы управления, наличием материальных и информационных потоков, правилами финансово-хозяйственной деятельности и обращения информации в бухгалтерском учете и управлении в целом.
Методы фактического контроля:
инвентаризация активов и обязательств либо наблюдение за ее проведением;
наблюдение за совершением операций финансово-хозяйственной деятельности и др.
С применением приемов фактического контроля аудитор имеет возможность выборочно провести контрольные измерения активов, получить некоторые подтверждения реальности дебиторской и кредиторской задолженности.
К основным методам документального контроля относятся синтаксические, арифметические и семантические. Синтаксический или формальный контроль документов предназначен для выявления правильности форм документов, корректности написания реквизитов. Названный прием направлен на установление в документах неоговоренных исправлений, подчисток, дописок, подлинности подписей должностных и материально-ответственных лиц и т.п. Арифметический контроль (пересчет) – заключается в проверке правильности подсчета итогов в первичных документах, регистрах аналитического, синтетического и сводного учета, отчетности и других документах. Семантическая проверка документов по существу связана с выявлением содержания хозяйственных операций, их законности или соответствия требованиям нормативных актов, целесообразности – направленности на достижение целей организации, обеспечение эффективности событий финансово-хозяйственной деятельности, правильности отражения данных в регистрах бухгалтерского учета.
Методы содержательного контроля:
нормативная проверка (установление соблюдения нормативных актов, определяющих правила совершения, налогообложения и бухгалтерского учета хозяйственных операций);
встречная проверка (выявление соответствия между взаимосвязанными операциями);
анализ хозяйственных операций.
Методы аудита ориентированы на достижение его целей, подтверждение критериев достоверности бухгалтерской отчетности, которые, в свою очередь, позволяют свидетельствовать о наличии либо отсутствии типичных ошибок в совершении и бухгалтерском учете хозяйственных операций.
Методы нормативной проверки способствуют проверке соблюдения требований нормативных актов при осуществлении хозяйственных операций и их отражении в бухгалтерском учете. Для проверки достоверности бухгалтерской отчетности требуются не только нормативные методы проверки, но и другие способы документального и фактического контроля. Для целей анализа целесообразности и эффективности хозяйственных операций предназначаются преимущественно аналитические процедуры. Прочие приемы аудита, наряду с методом нормативной проверки и аналитическими процедурами, результативны при обследовании хозяйствующего субъекта, оценке различных аспектов деятельности.
3.3 Обобщение результатов проверки учета расчетов с дебиторами и кредиторами в ООО «Автотех»
По результатам проверки учета расчетов с дебиторами и кредиторами следует составить аудиторское свидетельство, в котором излагаются результаты проверки соблюдения экономическим субъектом ООО «Автотех» правил ведения операций, полноты и точности отражения их в бухгалтерском учете.
В соответствии с масштабом проверяемых операций выделим следующие разделы:- результаты проверки расчетных взаимоотношений экономического субъекта с поставщиками, подрядчиками, дебиторами и кредиторами,- результаты проверки расчетов с покупателями и заказчиками;- результаты проверки расчетов с подотчетными лицами;- результаты расчетов с бюджетом и внебюджетными фондами.
I. Проверка расчетов начинается с проверки договоров, проверяется наличие договоров на поставку и реализацию продукции, правильности их оформления. При проверке договоров с поставщиками, подрядчиками и покупателями использовался сплошной способ по причине их немногочисленности.
II. За 2008 год в учёте было зарегистрировано:
6200 расходных накладных;
850 актов выполненных работ;
18 накладных на поступление ОС;
541 накладных на поступление материалов;
1200 авансовых отчетов.
III. Учитывая результаты проведенных ранее процедур, производится детальная проверка оборотов и сальдо по счетам учета расчетов. Наиболее эффективным способом проведения данной процедуры является инвентаризация расчетов с поставщиками, покупателями и другими дебиторами и кредиторами, при этом следует учесть, что сами предприятия инвентаризацию расчетов, как правило, проводят некачественно или не проводят вовсе.
IV. Была проведена проверка правильности ведения аналитического учета по счету 62 «Расчеты с покупателями и заказчиками».
В ходе проверки было установлено: несмотря на то, что счет расчетов по претензиям на предприятии не используется, опрос работников бухгалтерии показал, что за отчетный период было два случая несоответствия количества продукции указанного в товарно-транспортной накладной и по складской накладной (оформляется при приемке товара на склад предприятия).
V. Проверка соответствия данных аналитического учета оборотам и остаткам по счетам синтетического учета. В ходе проведения этой процедуры проверяется полнота и достоверность отражения на счетах синтетического учета расчетов.
VI. Аудит расчетов осуществляется сплошным методом. Поступление наличных средств в кассу предприятия оформляется ПКО, денежные средства отражаются либо как авансы от покупателей, либо как оплата товара (в зависимости от того отгружены ТМЦ или нет). Проверка показала, что первичные документы на предприятии оформляются в соответствии с законодательством РФ, отражаются на счетах учета раздельно по каждому контрагенту. При проведении аудита авансовых отчетов проверяются сами отчеты и журнал регистрации авансовых отчетов (журнал-ордер 7 при журнально-ордерной системе учёта).
VII. На предприятии существует приказ об учётной политики для целей налогообложения. НДС при расчётах с покупателями учитывается «по отгрузки».
На исследуемом книги покупок и продаж ведутся в установленном порядке.
Таким образом, проверка договоров проводилась сплошным методом. По проведении проверки было сделано заключение, что в договорах присутствуют все необходимые реквизиты, ошибок по данному разделу не обнаружено.
Аудит организации первичного учета расчетов проводился выборочным методом. Проверка отобранной совокупности показала, что требования полноты и точности отражения хозяйственных операций соблюдаются в полном объеме. Требование своевременности соблюдается, за исключением некоторых случаев, когда операции отражаются с небольшими отклонениями. Например, когда товар поступает в контейнерах по железной дороге, датой оприходования является дата приема груза в железнодорожной квитанции. Первичная учетная документация соответствует требованиям законодательства (является законной), в середине проверяемого периода предприятие перешло к использованию унифицированных форм расходных накладных (ТОРГ-12) и счетов-фактур.
Пример формальной проверки первичных документов представлен в таблице 3.3.
Таблица 3.3. Формальная проверка первичных учётных документов (фрагмент)
Таблица 3.3.
Формальная проверка первичных учётных документов (фрагмент)
| Дата проверки | Объект проверки (расчёты с поставщиками, покупателями) | Проверяемый первичный учётный документ | Дата составления | № документа | Содержание хозяйственной операции | Заключение аудитора |
| С поставщиками | приходная накладная, с/ф | 24.05.08 | 125 | поступление товаров | нет оригинала с/ф | |
| С поставщиками | приходная накладная, с/ф | 28.03.08 | 358 | поступление товаров | отсутствие обязательного реквизита (ИНН) | |
| С поставщиками | акт выпол-ненных работ | 21.06.08 | 412 | оказание услуг | отсутствует печать контрагента | |
| … | … | … | … | … | … | …. |
Составленные в учете проводки являются корректными и соответствуют рекомендуемым в плане счетов. Документы подшиваются и хранятся в офисе предприятия – требование законодательства по хранению первичной учетной документации выполняется в полном объеме.
Аудит состояния задолженности проведен сплошным методом. По результатам инвентаризации задолженности были подтверждены все числящиеся суммы. Однако в течение проверяемого периода по некоторым контрагентам числилась нереальная задолженность. Рекомендуется усовершенствовать СВК по данному разделу учета с целью недопущения подобных ситуаций в дальнейшей работе. На предприятии не числится задолженность сроком свыше трех лет, и списание таковой на предприятии не проводилось. Инвентаризация расчетов проводится регулярно, результаты инвентаризации оформляются актами.
На предприятии ведутся книги покупок и продаж в установленном порядке. На основании итоговых сумм по книгам покупок и продаж формируются записи по счету 68.2 «Расчеты с бюджетом по НДС».
Исследуя структуру формы 1 (баланса) за 2008 год – видно, что доля авансов выданных поставщикам к валюте баланса составляет:
| 01.01.08 | 01.04.08 | 01.07.08 | 01.10.08 | 01.01.08 |
|
1783 (11,7%) |
5739 (26,7%) |
2953 (9,4%) |
4694 (10%) |
4232 (9,8%) |
При этом доля кредиторской задолженности поставщиков и подрядчиков к валюте баланса в этом же периоде составляет:
| 01.01.08 | 01.04.08 | 01.07.08 | 01.10.08 | 01.01.08 |
|
1187 (7,8%) |
1851 (8,6%) |
8931 (28,4%) |
15560 (33,4%) |
10254 (23,6%) |
Сравнительный анализ авансов выданных и кредиторской задолженности поставщиков.
Как видно из графика в работе предприятия большое влияние на размер авансов и задолженности оказывает сезонность. В I и II квартале авансы больше задолженности, но к середине III квартала и во всем IV квартале задолженность поставщиков превышает авансы.
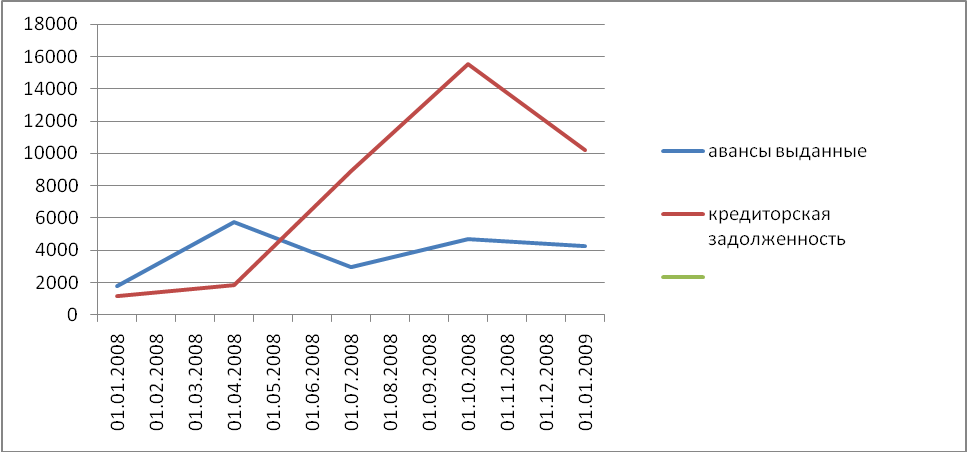
Рис. 3.3. - «Авансы выданные и кредиторская задолженность поставщиков»
В расчетах с покупателями и заказчиками в настоящее время большое внимание уделяется анализу дебиторской задолженности, изучается не только оформление первичных учетных документов, договоров и т.д., но еще состав и структура дебиторской задолженности, а также произошедшие изменения.
Проанализируем задолженность покупателей и ее процент в общей дебиторской задолженности за 2008 год:
| 01.01.08 | 01.04.08 | 01.07.08 | 01.10.08 | 01.01.08 | |
| Деб. зад. |
1470 (45,1%) |
1836 (24,4%) |
7856 (65,1%) |
10089 (63%) |
4422 (42,9%) |
Наличие дебиторской задолженности свидетельствует о том, что часть денежных средств оказывается связанной (исключается из оборота). Поэтому предприятием обычно определяется, какой процент дебиторской задолженности допускается. В ООО «Автотех» величина дебиторской задолженности за товар не должна превышать 20% месячного оборота. За это отвечают менеджеры предприятия.
Сравнительный анализ дебиторской и кредиторской задолженностей.
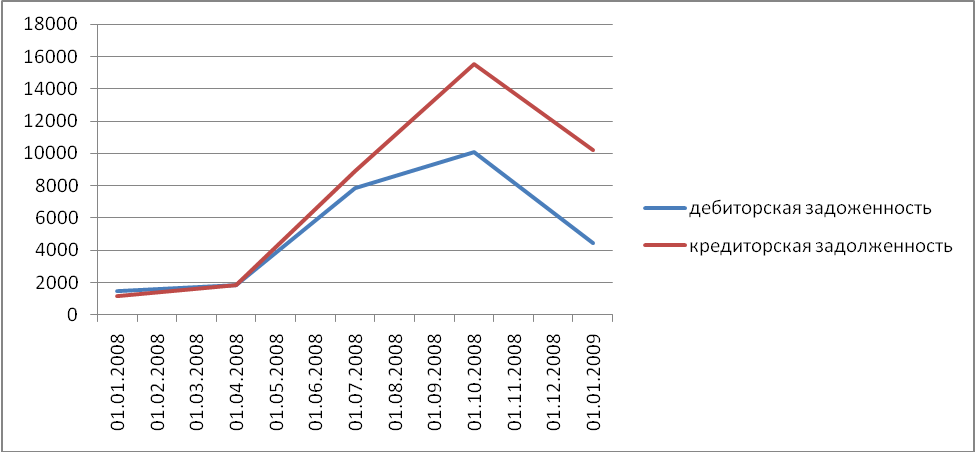
Рис. 3.4. «Дебиторская и кредиторская задолженности»
Как видно из графика, размеры дебиторской и кредиторской задолженности практически идентичны.
Проведенный аудит дает достаточные основания для того, чтобы высказать мнение о достоверности отчетности проверяемого предприятия. По нашему мнению отчетность, за исключением определенных выше обстоятельств, подготовлена таким образом, чтобы обеспечить во всех существенных аспектах отражение активов и пассивов ООО «Автотех» по состоянию на 1 января 2009г. Результаты проведенного аудита соответствуют результатам аудиторского заключения за 2008г.
Заключение
Курсовая работа на тему «Методика аудиторской проверки расчетов с дебиторами и кредиторами на примере ООО «Автотех». На данном предприятии применяется компьютеризированный учет в бухгалтерской программе 1С Предприятие 7.7.
Данный участок учёта был выбран в связи с тем, что полнота, своевременность и достоверность отражения расчетов является одним из оценочных показателей, определяющих качество работы предприятия. По ходу работы произведено изучение порядка ведения расчетов с поставщиками, подрядчиками и покупателями на конкретном предприятии, рассмотрение различных аспектов, касающихся данного раздела учета. В динамике показаны величины дебиторской и кредиторской задолженности. Дебиторская задолженность в 2008 году по сравнению с 2007 годом выросла более чем в 3 раза.
В учетной политике предприятия отражены не все аспекты по ведению учета. Рекомендуется доработать учетную политику с целью составления плана документации, документально оформленных графиков документооборота, должностных инструкций и используемого плана счетов с типовыми корреспонденциями счетов.
На предприятии объем реализации вырос почти в два раза, однако прибыль практически не изменилась. Это связано с увеличившимися расходами на рекламу, снижением цен для вытеснения конкурентов, предоставлением льготных условий покупателям с целью удержания старых и привлечения новых, а также растущими затратами на финансово-хозяйственную деятельность.
Проверка проводилась в соответствии с разработанным планом и программой. По каждому пункту программы аудита отбиралась проверяемая совокупность и проводились различные контрольные процедуры, опросы сотрудников и др.
В учетной политике предприятия отражены не все аспекты по ведению учета. Рекомендуется доработать учетную политику с целью составления плана документации, документально оформленных графиков документооборота, должностных инструкций и используемого плана счетов с типовыми корреспонденциями счетов.
При написании работы использовались законодательно-нормативные документы (рассмотренные в четырёхуровневой системе) и труды многих авторов. Значимых отклонений порядка ведения бухгалтерского учёта и подготовки отчетности от требований соответствующих нормативных актов нет. Тест СВК был построен по нескольким из изученных методик (Скобары В.В., Кочинева Ю.Ю., Подольского В.И. и другие); расчёт уровня существенности, аудиторского риска и выборки по методике Данилевского Ю.А. и другие; план и программа и соответственно дальнейшее проведение проверки построены на основе методики, предложенной Подольским В.И. и другие с последующей доработкой. Полученная при расчётах существенность позволяет сделать вывод о достоверности отчетности во всех существенных отношениях, так как отмеченные в ходе аудита и предполагаемые искажения много меньше уровня существенности, качественные отклонения порядка ведения учета и подготовки отчетности от требований соответствующих нормативных актов являются не существенными.
Средний размер аудиторского риска и выборки говорят о том, что месячные обороты на предприятии уже приближаются к той границе, когда существующий штат сотрудников бухгалтерии начнет допускать ошибки. При дальнейшем увеличении оборота рекомендуется повысить число сотрудников бухгалтерии и более четко разделить их обязанности и ответственность, повысить эффективность СВК.
Для ускорения проведения сверок расчетов предлагается делать их в электронном виде. Связь по электронной почте существенно уменьшает сроки проведения сверок. Для ускорения оборачиваемости и уменьшения дебиторской задолженности предлагается проводить проверку числящейся задолженности не только на конец каждого месяца. Это должно ускорить оборачиваемость примерно в полтора раза.
Анализируя работу состава бухгалтерии и состояния бухгалтерского учета