Основные средства
Когда производится переоценка объекта недвижимости, зданий и оборудования, накопленная амортизация на дату переоценки:
а) переоценивается заново пропорционально изменению балансовой стоимости актива так, что после переоценки балансовая стоимость равняется его переоцененной стоимости. Этот метод часто используется, когда актив переоценивается до восстановительной стоимости с учетом износа путем индексирования; или
б) списывается против балансовой стоимости актива до вычета амортизации, а чистая величина переоценивается. Этот метод часто используется для зданий.
Переоценка должна применяться к целому классу активов, например:
-земля;
-здания и сооружения;
-оборудование;
-морские суда;
-автомобили;
-мебель и движимость, соединенная с недвижимостью;
-офисное оборудование.
Когда балансовая стоимость актива увеличивается в результате переоценки, это увеличение отражается в собственном капитале как «Прирост стоимости имущества от переоценки». Однако сумма увеличения стоимости должна признаваться в качестве дохода в той степени, в которой она компенсирует сумму уменьшения стоимости того же актива, признанную ранее в качестве расхода.
Когда балансовая стоимость актива уменьшается в результате переоценки, это уменьшение должно признаваться в качестве расхода. Однако сумма уменьшения стоимости должна вычитаться непосредственно из статьи «Прирост стоимости имущества от переоценки», но в пределах, в которых это уменьшение не превышает величину данной статьи в отношении того же самого актива.
Накопленная амортизация на дату проведения переоценки корректируется пропорционально изменению балансовой стоимости объектов недвижимости, зданий и оборудования так, чтобы балансовая стоимость актива после переоценки равнялась его переоцененной стоимости.
МСФО 16 также допускает списание накопленной амортизации на дату переоценки на балансовую стоимость актива до вычета амортизации, полученная стоимость актива переоценивается по справедливой стоимости.
Например, на балансе организации числится здание балансовой стоимостью 1 500 000 тенге, накопленная амортизация составляет 450 000 тенге. По результатам оценки, имеющей лицензию на оценку недвижимости организации, стоимость здания составила 2200 000 тенге. Переоценка основных средств составит 250 000 тенге ((2200 000 – (1500 000 + 450 000)).
По мере эксплуатации актива сумма переоценки может переноситься на нераспределенный доход в размерах, определяемых в соответствии с применяемым методом начисления амортизации. Вся сумма переоценки переносится на нераспределенный доход только в момент выбытия актива.
По любому из двух вариантов последующей оценки объектов недвижимости, зданий и оборудования балансовая стоимость уменьшается на величину накопленной амортизации и любых убытков от обесценения.
Таким образом бухгалтерский учет основных средств должен обеспечить: правильное документальное оформление и своевременное отражение в учете их поступления, перемещения и выбытия; их закрепление за материально ответственными лицами и контроль за сохранностью и рациональным использованием; своевременное, правильное отражение в учете сумм начисленной амортизации; достоверный учет затрат по ремонту; своевременное и полное проведение инвентаризации и переоценки основных средств и отражение их результатов в учете; точное отражение в учете результатов реализации и прочего выбытия основных средств. В бухгалтерском учете сумма переоценки увеличивает непосредственно первоначальную стоимость основных средств.
Инвентаризация основных средств - это проверка соответствия их фактического наличия данным бухгалтерского учета. Инвентаризация основных средств проводится в целях обеспечения достоверности данных бухгалтерского учета и финансовой отчетности.
В задачи инвентаризации основных средств входит получение точных данных о фактическом наличии и техническом состоянии основных средств, а также сверка фактического наличия с данными бухгалтерского учета. Данные о фактическом наличии и техническом состоянии основных средств записывают в "Инвентаризационные описи основных средств", которые после проведения инвентаризации передаются в бухгалтерию предприятия.
Инвентаризация основных средств является обязательной процедурой в следующих случаях:
при реорганизации предприятия (слияние, разделение, присоединение, выделение, преобразование) на дату составления бухгалтерского баланса);
при смене материально ответственных лиц (на день приемки-передачи дел);
после стихийных бедствий (немедленно после их окончания);
перед составлением годовой отчетности;
при выявлении фактов хищения, а также порчи такого имущества (сразу после установления таких фактов);
в других случаях, предусмотренных законодательством Республики Казахстан.
Инвентаризации делятся по объему проверки – на сплошные и выборочные, а по времени – на плановые и внезапные.
Сплошная инвентаризация охватывает проверку всего без исключения наличного имущества финансовых обязательств предприятия, она является весьма трудоемкой работой и поэтому проводится один раз в год, обычно перед составлением годового отчета.
Выборочная - это инвентаризация, при которой проверяются только некоторые (на выборку) ценности у конкретного материально ответственного лица или же охватывает какой-либо один вид средств предприятия, например, только денежные средства в кассе или только основные средства. Выборочные инвентаризации и контрольные проверки должны систематически проводиться на предприятии в межинвентаризационный период. Они осуществляются по распоряжению руководителя инвентаризационной комиссией.
Основной задачей выборочных инвентаризаций и проверок является контроль за сохранностью имущества, выполнением правил его хранения, соблюдением материально ответственными лицами установленного порядка первичного учета. Такие проверки дисциплинируют работников предприятия, помогают вскрывать факты нарушений и содействуют сохранности имущества предприятия.
В зависимости от основания проведения инвентаризации могут быть плановые и внеплановые. Последние проводятся внезапно, сроки их проведения не должны быть известны материально ответственным лицам. Иногда могут проводиться по требованиям ревизора, независимых аудиторов, финансовых и следственных органов.
Плановые инвентаризации основных средств не менее одного раза в два-три года, а библиотечных фондов - не реже одного раза в пять лет.
Контрольно-перепроверочная проводится в период инвентаризации или сразу же после ее окончания. Она охватывает не менее 10% проверенных основных средств.
По частоте или периодичности проведения различают ежесменные, ежемесячные (квартальные, полугодовые) и годовые инвентаризации.
Наиболее обширной и трудоемкой инвентаризацией является годовая. При этой инвентаризации проверяется не только наличие хозяйственных средств, но и состояние расчетов с дебиторами, обоснованность сумм, созданных резервов и фондов, реальность кредиторской задолженности и других пассивов.
Другие сроки проведения инвентаризации вправе устанавливать руководитель предприятия. Он же определяет состав инвентаризационной комиссии.
Таким образом, своевременное и качественное проведение инвентаризации основных средств обеспечивает достоверность учетных данных фактического наличия основных средств, их технического состояния и сохранности, а также правильность отнесения стоимости их ремонта, амортизации на расходы.
6. Отражение информации об основных средствах в финансовой отчетности
МСФО 16 «Основные средства» требует раскрытия следующей информации для каждого класса объектов недвижимости, зданий и оборудования:
1) базы измерения, используемые для определения валовой балансовой стоимости активов
2) используемые методы амортизации, сроки полезной службы и нормы амортизации по каждому классу активов;
3) валовая балансовая стоимость и начисленная амортизация (в совокупности с накопленными убытками от обесценения) на начало и на конец периода;
4) сверка балансовой стоимости на начало и конец периода, отражающая:
- приобретение;
- выбытие согласно МСФО 5 «Долгосрочные активы, предназначенные для продажи и прекращенная деятельность»;
- приобретение путем объединения бизнеса;
- увеличение или снижение, возникающее в результате переоценок;
- убытки от обесценения, признанные в отчете о прибылях и убытках в течение периода согласно МСФО 36;
- убытки от обесценения, возвращенные в отчете о прибылях и убытках в течение периода согласно МСФО 36;
- амортизацию,
- чистые курсовые разницы, возникающие в результате перевода из функциональной валюты в валюту презентации;
- прочие изменения.
Финансовая отчетность также должна включать:
-наличие и сумму ограничений на использование объектов недвижимости, зданий и оборудования, а также объекты недвижимости, зданий и оборудования, находящиеся в залоге в качестве обеспечения исполнения обязательств.
-величину затрат, включенных в стоимость объектов недвижимости, зданий и оборудования, находящихся в процессе строительства
-сумму обязательств по приобретению объектов недвижимости, зданий и оборудования.
-если не раскрыто отдельно в отчете о результатах финансово-хозяйственной деятельности, сумму компенсаций третьих сторон за обесцененные и утерянные объекты недвижимости, зданий и оборудования, включенные в отчет о результатах финансово-хозяйственной деятельности.
Если объекты недвижимости, зданий и оборудования отражены по переоцененной стоимости, необходимы следующие раскрытия для каждого класса активов:
- дата проведения переоценки;
- привлекался ли независимый оценщик;
- метод и основные предположения, примененные в оценке справедливой стоимости активов;
- степень, в которой справедливая стоимость активов была определена на основании действующих цен на активных рынках или была основана на недавних сделках между хорошо осведомленными, желающими совершить такую сделку не зависимыми друг от друга сторонами;
-для каждого переоцененного класса объектов недвижимости, зданий и оборудования, балансовую стоимость, как если бы переоценка не проводилась;
-дополнительный неоплаченный капитал от переоценки объектов недвижимости, зданий и оборудования с указанием изменения за период и любые ограничения по распределению баланса акционерам.
Кроме того, следующая информация уместна в финансовой отчетности:
1) балансовую стоимость временно простаивающих объектов недвижимости, зданий и оборудования;
2) валовую балансовую стоимость всех полностью амортизированных, но еще используемых объектов недвижимости, зданий и оборудования;
3) балансовую стоимость недвижимости, зданий и оборудования, активная эксплуатация которых прекращена и которые предназначены для выбытия;
4) при применении основного порядка учета - справедливую стоимость недвижимости, зданий и оборудования, если она существенно отличается от балансовой стоимости.
При этом для установления реальной балансовой стоимости основных средств необходимо производить инвентаризацию с целью фактического наличия основных средств и контроля за их сохранностью. Инвентаризация проводится в соответствии с действующими нормативными и правовыми актами Республики Казахстан. Таким образом, будет обеспечиваться достоверность данных финансовой отчетности. [7,с.23]
Финансовый результат предприятия зависит напрямую от операций с основными средствами: суммы полученных доходов от реализации основных средств признаются и отражаются на кредите счета 5611 «Итоговая прибыль (итоговый убыток)» по Типовому плану счетов, суммы понесенных затрат – отражаются на дебете данного счета.
В результате операций по выбытию и реализации основных средств предприятием были понесены следующие расходы:
1) Расходы по выбытию активов – 82011 тенге;
2) Административные расходы - 8835 тенге.
Были получены доходы:
Доходы от выбытия активов – 19750 тенге;
Прочие доходы от финансирования – 3120 тенге.
Таким образом, можно сделать вывод, что предприятие довольно неэффективно управляет реализацией и выбытием своих основных средств, поскольку несет больше расходов, чем получает доходов, что напрямую отражается на финансовых результатах.
Результаты выбытия, реализации основных средств, а также недостача по данным инвентаризации отражаются в учете и отчетности того месяца, в котором данные операции были проведены.
Таким образом была изучена действующая практика учета основных средств на предприятии ТОО «Темир-Арка». ТОО «Темир-Арка» бухгалтерский учет ведется в соответствии с МСФО 16 «Недвижимость, здания и оборудование». Основные средства данного предприятия имеют правильную классификацию, своевременно, качественно и достоверно происходит учет поступления, перемещения и выбытия основных средств. Бухгалтерами правильно заполняются первичные документы по учету основных средств. В установленные сроки проводится переоценка и инвентаризация основных средств. При проведении инвентаризации создается комиссия, с материально-ответственных лиц берутся расписки, правильно составляются инвентаризационные описи и сличительные ведомости.
Правильно ведется на предприятии и синтетический учет основных средств. Для учета основных средств применяются счета группы счетов 2410 «Основные средства».
ЗАКЛЮЧЕНИЕ
В условиях рыночной экономики значительно возрастает роль бухгалтерского учета как важнейшего средства получения полной и достоверной информации об имуществе предприятия и его обязательствах и своевременного доведения этих сведений до пользователей.
Бухгалтерский учет на предприятии ТОО «Темир-Арка» регулируется Законом Республики Казахстан «О бухгалтерском учете и финансовой отчетности» от 28.02.2007 г. №234-III, [3] стандартами бухгалтерского учета, международными стандартами финансовой отчетности (МСФО) и другими нормативными и законодательными актами, а также учетной политикой и другими распорядительными актами руководства предприятия.
В настоящее время все производственные предприятия, а особенно крупные и средние занимают особое место в развитии экономики Казахстана – поскольку осуществляют свою деятельность практически во всех отраслях. На их балансе находится основной объем основных средств, составляющий важнейшую часть национального богатства страны.
Данная курсовая работа рассматривает широкий круг вопросов, связанных с учетом выбытия и поступления основных средств. В результате проделанной работы можно сделать следующие выводы:
- основные средства представляют собой материальные активы, действующие в течение длительного периода времени (более одного года) в качестве средств труда, как в сфере материального производства, так и в непроизводственной сфере;
- синтетический учет основных средств осуществляется по Рабочему плану счетов, составленному по МСФО – на счетах группы счетов 2410 «Основные средства»;
- главными вопросами в учете основных средств, как отмечено в СБУ 6 «Учет основных средств», является определение: момента признания, первоначальной стоимости, срока полезной службы, порядка начисления амортизации и отражения результатов от их выбытия.
На рассматриваемом предприятии ТОО «Темир-Арка» бухгалтерский учет ведется в соответствии с МСФО 16 «Недвижимость, здания и оборудование». Основные средства данного предприятия имеют правильную классификацию, своевременно, качественно и достоверно происходит учет поступления, перемещения и выбытия основных средств. Бухгалтерами правильно заполняются первичные документы по учету основных средств. В установленные сроки проводится переоценка и инвентаризация основных средств. Заключены договоры о полной материальной ответственности с лицами, ответственными за сохранность вверенных им основных средств предприятия. При проведении инвентаризации создается комиссия, с материально-ответственных лиц берутся расписки, правильно составляются инвентаризационные описи и сличительные ведомости.
Правильно ведется на предприятии и синтетический учет основных средств. Для учета основных средств применяются счета группы счетов 2410 «Основные средства».
Выбытие основных средств на предприятии ТОО «Темир-Арка» может происходить в результате: ликвидации по физическому и моральному износу, в связи со строительством, расширением и техническим перевооружением предприятии, в результате аварий, нарушения нормальных условии эксплуатации, при безвозмездной передаче другим юридическим и физическим липам, дарении, передаче (продаже) межхозяйственным и другим предприятиям и общественным организациям, реализации неиспользуемых в хозяйственной деятельности объектов, при обмене, недостаче и т.п.
Выбытие и поступление основных средств оформляются типовыми формами первичной учетной документации и отражаются в учете и отчетности того периода, в котором оно произошло.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Послание Президента РК Н.А. Назарбаева народу Казахстана «Рост благосостояния граждан Казахстана — главная цель государственной политики» от 6 февраля 2008г.
Гражданский Кодекс Республики Казахстан (Особенная часть). Комментарий (постатейный). – 2-е изд., испр. и доп. / Под ред. М.К.Сулейменова, Ю.Г.Басина. – Алматы: Жеті жарғы, 2003. – 634с.
Закон Республики Казахстан от 28.02.07 «О бухгалтерском учете и финансовой отчетности» №234-III. (с изменениями и дополнениями по состоянию на 28.02.2007 г. № 235-III).
Приказ Министра финансов РК от 21.06.2007 г. №217 «Об утверждении Национального стандарта финансовой отчетности №2»
Приказ Министра финансов РК от 22.06.2007 г. №221 «Об утверждении Правил ведения бухгалтерского учета»
Приказ Министра финансов РК от 23.05.2007 г. №185 «Об утверждении Типового плана счетов бухгалтерского учета»
Методические рекомендации по применению международного стандарта бухгалтерского учета (IAS) 16 "Недвижимость, здания и оборудование"
Скала В.И., Скала Н.В., Нам Г.М. Национальная система бухгалтерского учета в Республике Казахстан. ТОО «Издательство LEM». – Алматы, 2007 . ч.1 – 420 с.
Владимирова Т.В. и др. Теория бухгалтерского учёта: - Москва: Издательство «Экзамен», 2005. – 320 с.
Кочинев Ю.Ю. Аудит. – Санкт-Петербург: «Питер», 2005. – 400 с.
Налетова И.А., Слободчикова Т.Е. Аудит. – Москва: «Форум»; «Инфра-М», 2005. – 176 с.
Нурсеитов Э.О. Бухгалтерский учет в организациях. – Алматы, 2006. – 472с.
Попова Л.А. Бухгалтерский учет: Финансовый аспект - Караганда, 2003 257с.;
Пупко Г.М. Аудит и ревизия. – Минск.: «Книжный Дом»; «Мисанта», 2005 – 512 с.
Радостовец В.К., Радостовец В.В., Шмидт О.И. Бухгалтерский учет на предприятии. Алматы, Центраудит-Казахстан, 2002 г. – 728 с.
Сейдахметова Ф.С. Современный бухгалтерский учет. – Алматы: ТОО «Издательство LEM», 2005.-548с.
Соколов Я.В. Практический аудит - Москва: «Юрист», 2004 – 812 с.
Толпаков Ж.С. Бухгалтерский учет основных средств. Караганда, - 2000
Торшаева Ш.М. Основы аудита. Караганда.: 1999 г. – 60с.
Тумасян Р.З. Бухгалтерский учёт. – Москва: «Омега-Л», 2006. – 794 с.
ПРИЛОЖЕНИЕ 1
 ТОО
«Темир-Арка»
Утверждаю
Руководитель предприятия
Абылкаиров М.Т.
Акт приемки-перемещения основных средств (сокращенный)
|
Номер документа |
Дата составления |
| 1 | 10.07.03г. |
| Наименование | Получатель, цех, отдел | Корреспонденция счетов | Первоначальная стоимость | Инвентарный номер | Срок службы, лет | норма аморт. отчислений | |
| дебет | кредит | ||||||
| произв. здание | 01 | 2412 | 5020 | 46500 | 20 | 01001 | 8% |
| склад | 02 | 2412 | 5020 | 25000 | 20 | 01002 | 8% |
На основании приказа учредителя ТОО «Темир-Арка» Абылкаирова М.Т. о внесении производственного сооружения и здания склада в уставный капитал ТОО «Темир-Арка»
От 9 «07» 2003 №17 произведен осмотр производственного сооружения и здания склада, принимаемого в эксплуатацию от Абылкаирова М.Т. в качестве вклада в уставный капитал.
Объект находится по адресу: г.Караганда, ул.Складская, 101
| Наименование | Вид сооружения по классификации ОС | Год постройки | Дата ввода в эксплуатацию | Номер технического паспорта |
| произв.здание | 01 | 1999 | 10.07.2003 | CS-65945 |
| склад | 02 | 1999 | 10.07.2003 | AD-15478 |
Краткая характеристика объекта: здания склада предназначено для хранения материалов, производственное сооружение представляет собой 1-но этажное здание, предназначенное для установки и работы производственно-технологического оборудования.
Объект техническим условиям соответствует.
Заключение комиссии: - Здания принять в эксплуатацию и поставить на баланс ТОО «Темир-Арка»
Председатель комиссии:
Директор ТОО «Агат» ___________ Самойлюк В.Ф.
Члены комиссии:
Инженер ____________ Скоков П.А.
Мастер по производству _____________ Тимошенко А.П.
Гл.бухгалтер ____________ Сирина А.М.
М.П.
Отметка в бухгалтерии об открытии карточки ОС 10.07.03г.
Гл.бухгалтер Сирина А.М.
 ПРИЛОЖЕНИЕ
2
 ТОО
«Темир-Арка»______
предприятие, организация
УТВЕРЖДАЮ
Руководитель предприятия
Абылкаиров М.Т.
АКТ
на списание основных средств
"16" февраля 2008 года
| Номер документа | Дата составления | Код вида операции |
| 75 | 16.02.2008г. | 38 |
| Цех | Дебет | Кредит | Сумма | Номер | Норма амортизационных отчислений | |||
| отдел, участок, линия | счет, субсчет | код аналитического учета | счет, субсчет | код аналитического учета | тенге | Инвентарный | заводской | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | 2424 | 2415 | 12300 | 0573 | 15 | |||
| 2 | 7411 | 2415 | 12700 | |||||
| 3 | 7411 | 3311 | 4038 | |||||
| 4 | 7211 | 3131 | 1905 | |||||
| 5 | итого | 30943 | ||||||
Комиссия назначена приказом Директора ТОО «Темир-Арка» распоряжением от "14"февраля 2008 года № 75 на основании представления главного инженера произвела осмотр матричного принтера _______ наименование объекта и установила его подлежащим списанию на основании следующего:
1. Год изготовления - 1994.
2. Поступил на предприятие 15 апреля 2002г.
3. Техническое состояние и причины списания – моральный износ. К эксплуатации не пригоден.
4. Заключение комиссии – матричный принтер списать с баланса
| Оборудование | Год выпуска (постройки) | Дата ввода в эксплуатацию (месяц, год) | |
| вид | код | ||
| 10 | 11 | 12 | 13 |
| произв. | 143 | 1994 | 15.04.1994 |
Приложение: перечень документов технический паспорт, инвентарная карточка, накладная № 147
Председатель комиссии главный инженер Эльгер К.П.
Члены комиссии: главный бухгалтер Турушева А.Р.
Инженер-системотехник Аксаков А.Г.
ПРИЛОЖЕНИЕ 3

 Журнал
хозяйственных
операций (фрагмент)
за январь 2008 года
по предприятию
ТОО «Темир-Арка»
| Дата | Содержание операции | Документ-основание | Дебет | Кредит | Сумма |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 03.01 |
А) Принят в эксплуатацию компрессор Б) Учтен налог на добавленную стоимость |
Акт приемки-передачи основных средств №1 | 2413 1420 |
3310 3310 |
2368000 307840 |
| 04.01 |
А) Оприходован сейф Б) НДС |
Акт приемки-передачи (перемещение) основных средств №2 |
2415 1420 |
3310 3310 |
420000 54600 |
| 05.01 |
А) Списан с баланса пришедший в негодность фрезерный станок по балансовой стоимости Б) Списан начисленный износ по станку В) оприходованы материалы от ликвидации станка |
Акт списания основных средств №1 от 05.01.01г. |
7412 2422 1315 |
2413 2413 6212 |
7167 119833 7167 |
| 07.01 |
А) Оприходован холодильник, приобретенный подотчетным лицом за наличный расчет Б) НДС |
Акт приемки-передачи основных средств №3 |
2415 1421 |
1251 1251 |
24000 3120 |
ПРИЛОЖЕНИЕ 4


ПРИЛОЖЕНИЕ 5

ТОО " Темир-Арка "
предприятие, организация
Карточка учета движения основных средств
| № документа | Дата составления | Кол структурной единицы предприятия | Вид производства | Участок (линия) | Бригада |
| 4 | 05.01.07 | 01 | 02 | 03 | 04 |
Машины и оборудование
наименование классификационной группы (вида)
| Отчетные периоды | Наличие основных средств на 1 -е число отчетного периода | Поступило | Выбыло | |||
| всего | в том числе введено в действие | всею | в том числе ликвидировано | в том числе безвозмездно передано | ||
| Январь | 9406000 | 1200300 | 1200300 | - | - | |
| Февраль | 10606300 | - | - | |||
| Март | 10606300 | 200000 | 200000 | 50300 | 50300 | - |
| Итого за I квартал | 1400300 | 1400300 | 50300 | 50300 | ||
ПРИЛОЖЕНИЕ 6

 ПРИЛОЖЕНИЕ
7
Счет – фактура № 9 от « 10 » 01 2008г
Поставщик ТОО «Темир-Арка»
Свидетельство о регистрации плательщика НДС
РНН и адрес поставщика:
030620143833 Адрес: Караганда, ул. Коммунальная, 8 тел.: 433-818
ИИК поставщика № 017715813 в АО «Народный банк Казахстана» г. Караганда БИК 191801625
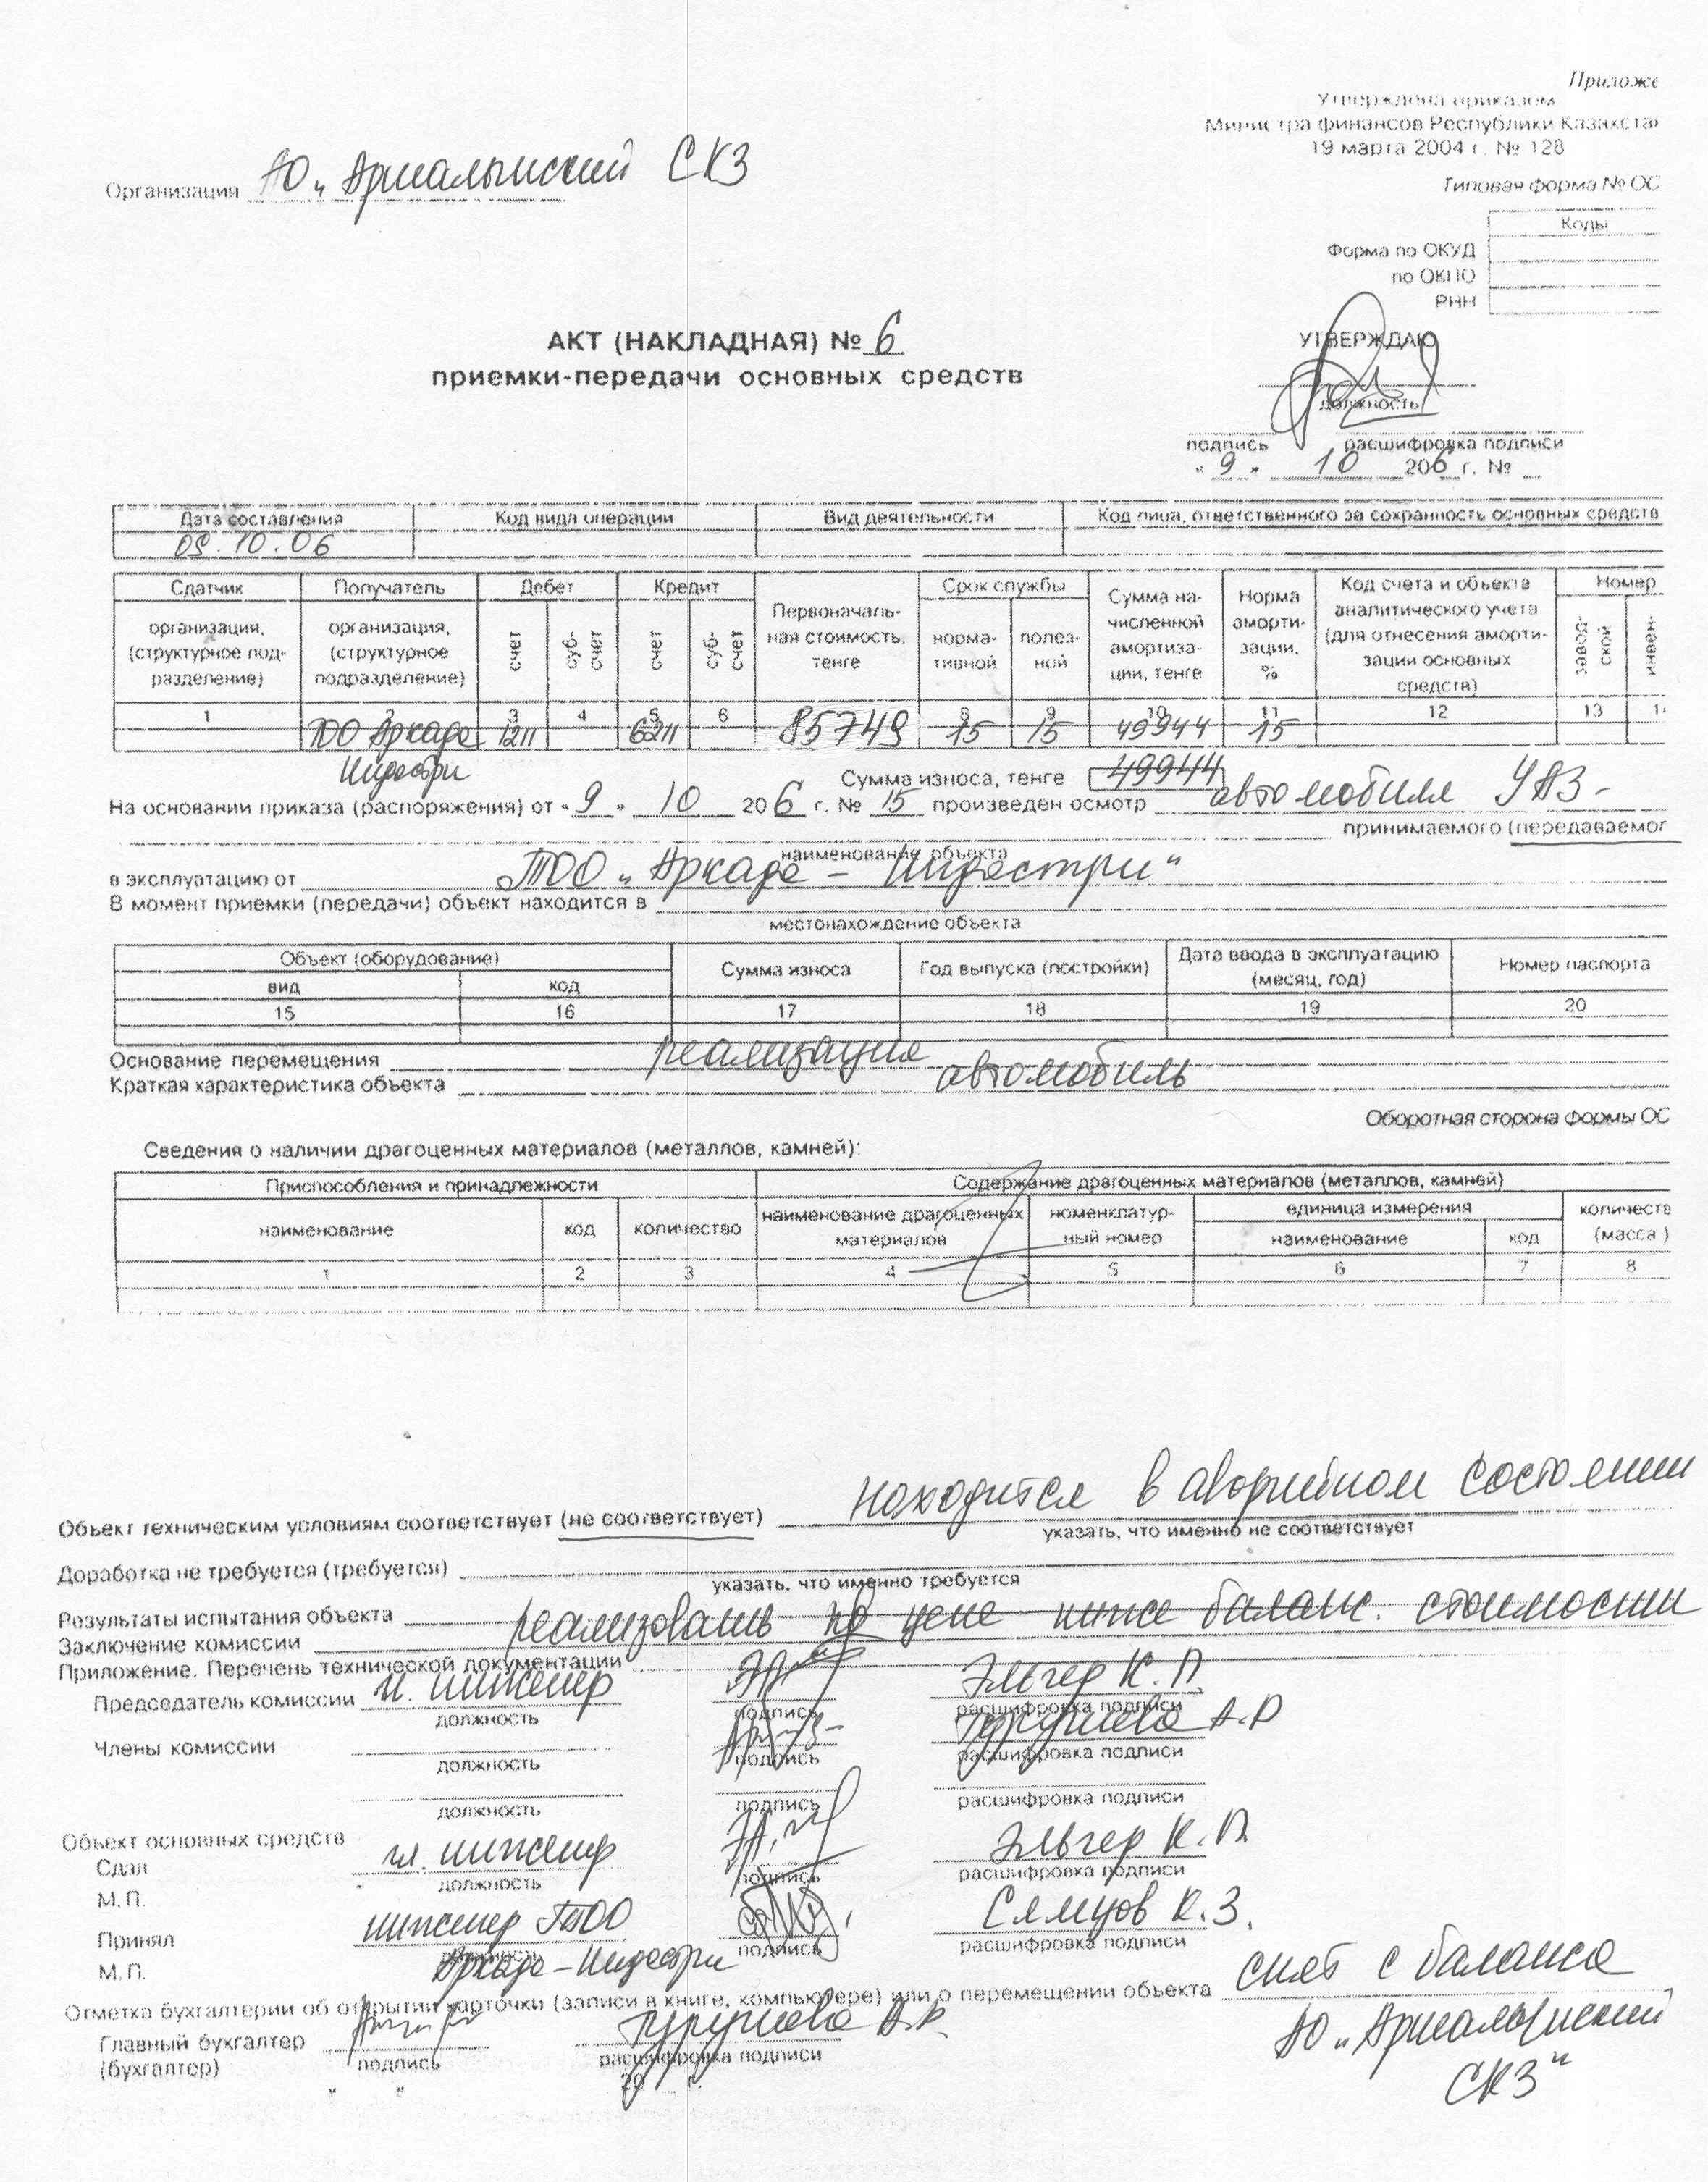
Договор (контакта) на поставку товаров № Акт приемки-передачи № 6 от 9.01.08г.
Условия оплаты по договору (контакту) безналичный расчет
Пункт назначения поставляемых товаров (работ, услуг)
Поставка товаров осуществлена по доверенности №
Способ отправления
Товарно-транспортная накладная № ___________________
Покупатель ТОО Аркада-Индастри РНН и адрес получателя 301910615606 г.Астана, Мухтумкули, 25 ИИК покупателя № 019120200 в АО «Народный банк Казахстана» г.Астана БИК 191801625
|
№ п/п |
Наименование товаров (работ услуг) | Ед изм | Кол-во (объем) | Цена | Стоимость товаров (работ, услуг) без НДС | НДС | Всего стоимость реализации | Акциз | ||
| Ставка | Сумма | Ставка | Сумма | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1 | Автомобиль, УАЗ | 19000 | 19000 | |||||||
| Всего по счету | 19000 | 19000 | ||||||||
Руководитель организации
Выдал (ответственное лицо поставщика)
 ПРИЛОЖЕНИЕ
8
____________ТОО «Темир-Арка»_______________
предприятие, организация
Цех, склад Цех № 1 Код 29
| Номер документа | Дата составления | Код вида операции | Код структурной единицы предприятия | Вид производства | Цех (склад) |
| 07 | 15.01.2008 | 28 | 1 | АУП | 1 |
СЛИЧИТЕЛЬНАЯ ВЕДОМОСТЬ РЕЗУЛЬТАТОВ ИНВЕНТАРИЗАЦИИ ОСНОВНЫХ СРЕДСТВ на «_16_» января 2008 г.
На основании приказа (распоряжения) от "15" января 2008г. № 147 проведена инвентаризация фактического наличия основных средств, находящихся на ответственном хранении менеджера по реализации Кулакова К.П. должность фамилия, и., о. Инвентаризация: начата «15» января 2008 г. окончена «15» февраля 2008 г.
При инвентаризации установлено следующее:
|
№ п/п |
Наименование и краткая характеристика объекта | Год выпуска (постройки) | Номер | Результаты инвентаризации | |||||
| инвентарный | заводской | паспорта | излишек | недостача | |||||
| количество | стоимость | количество | стоимость | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1 | Сотовый телефон марки Nokia | 2004 | 19004 | 36378 | - | 1 | 20800 | ||
| Итого | 1 | 20800 | |||||||
Бухгалтер: Турушева А.Р.
С результатами сличения согласен _______
Кулаков К.П.__________________
подпись материально ответственного лица
ПРИЛОЖЕНИЕ 9

Журнал хозяйственных операций (фрагмент по начислению амортизации) за январь 2008 года ТОО «Темир-Арка»
| № п/п | Содержание хозяйственных операций | Сумма, тыс. тенге | Корреспонденция счетов | |
| Дебет | Кредит | |||
| 1 | Начислен износ основных средств используемых для общих и административных целей | 320 | 7211 | 2412 |
| 2 | Начислен износ основных средств, используемых в производственном процессе | 128 | 8415 | 2413 |
| 3 | Увеличение суммы накопительного износа основных средств за счет их индексации | 36 | 5321 | 2412 |
| 4 | Итого списание суммы накопительного износа по выбывшим основным средствам | 412 | 2424 | 2415 |
 ПРИЛОЖЕНИЕ
10
Ведомость начисления амортизации по фиксированным активам (Февраль 2008 г.) ТОО «Темир-Арка»
Ведомость начисления амортизации по фиксированным активам за период: Февраль 2008 г
| Инвент. номер | Наименование | Балансовый счет | Дата ввода | Коэф. аморт., % | На начало периода | Начисленный износ | На конец периода | ||||
| Первоначальная | Накопленный износ | Остаточная стоимость | Первоначальная | Накопленный износ | Остаточная стоимость | ||||||
| МОЛ: Иванов Алексей Иванович | 5 688 985,62 | 1 776 007,77 | 3912977,85 | 36 358,80 | 5 688 985,62 | 1812366,57 | 3 876 619,05 | ||||
| Счет: 2413 Машины и оборудование, | 501 558,00 | 230811,48 | 270 746,52 | 15621,40 | 501 558,00 | 236 432,88 | 265125,12 | ||||
| Счет затрат: 8045 Износ основных средств | 501 558,00 | 230811,48 | 270 746,52 | 15621,40 | 501 558,00 | 236 432,88 | 265 125,12 | ||||
| Группа ФА: Машины и оборудование | 486 558,00 | 228561,48 | 257 996,52 | 15571,40 | 486 558,00 | 234132,88 | 252425,12 | ||||
| 278 | Станок прессовый | 2413 | 2.01.2006 | 40 | 100000,00 | 9999,99 | 90000,01 | 3333,33 | 100000,00 | 13333,32 | 86666,68 |