Процесс организации учета по региональным налогам на ООО "ОКБ по теплогенераторам"
Рисунок 1 - Структура управления ООО «ОКБ по теплогенераторам»
В случае ООО «ОКБ по теплогенераторам» директором, с момента создания филиала, является один из участников общества – Беленькая Л.И. Штатное расписание предприятия разрабатывается обществом и утверждается директором. Все документы денежного, материального, имущественного, расчетного, кредитного характера, а также отчеты и балансы подписываются директором ООО «ОКБ по теплогенераторам» и главным бухгалтером.
ООО «ОКБ по теплогенераторам» осуществляет свою деятельность на основании лицензии, выданной Государственным комитетом РФ по строительству и ЖКК. ООО «ОКБ по теплогенераторам» является лауреатом и дипломантом региональных и муниципальных премий в области качества. Все выпускаемые товары сертифицированы и соответствуют ГОСТам. Продукция предприятия проходят контроль ОТК, аттестован технический процесс производства, осуществляется приемочный контроль качества продукции, работ, услуг. Используемые сырье и материалы для производства – отечественного производства. Выпускаемая продукция; прошла государственные приемочные испытания, деятельность предприятия сертифицирована. Планово ведутся конструкторско-технологические работы по совершенствованию и модернизации серийно выпускаемых сушилок.
Предприятие ООО «ОКБ по теплогенераторам» выполняет:
1. Проектирование зерноочистительно-сушильных комплексов, модернизацию и ремонт зерноочистительно-сушильного оборудования на жидком, газообразном топливе, отходах деревообработки и крематоров, оперативных емкостей, изготовление аппаратуры управления.
2. Изготовление сушильных установок, теплогенераторов, топок, в т.ч. на отходах деревообработки и растениеводства, крематоров различных типоразмеров, автоматики безопасности к теплогенераторам, топкам, воздухонагревательным котлам с давлением до 0,7 ати.
3. Комплектацию зерноочистительно-сушильных комплексов современным оборудованием.
4. Монтаж, пуско и режимно-наладочные работы с обеспечение всего предлагаемого оборудования, сервисное обслуживание оборудования в промышленной эксплуатации.
5. Бесплатные консультации по вопросам подбора, ремонта, модификаций, выездом к месту эксплуатации на собственном транспорте.
6. Участие в составлении программ по ремонту, модернизации, строительству и переходу на газ зерноочистительно-сушильных комплексов.
Предприятию ООО «ОКБ по теплогенераторам» принадлежат: земельный участок общей площадью 2175 кв. м., расположенный по адресу ул. 2-я Мичурина, 2-А; административное четырехэтажное здание, расположенное на вышеуказанном участке; земельный участок общей площадью 21762 кв. м., расположенный по адресу ул. Инженерная, 18; цех ЖБИ, расположенный по адресу ул. Инженерная, 18; компрессорная, расположенная по адресу ул. Инженерная, 18; арматурный цех, расположенный по адресу ул. Инженерная, 18; складское помещение площадью 85,1 кв.м., расположенное по адресу ул. Инженерная, 18.
Предприятие уверенно развивается, наращивая производственные мощности. Относительно его размера (опираясь на показатель численности и данные областного комитета статистики) ООО «ОКБ по теплогенераторам» является средним предприятием, основным видом его деятельности является производство теплообменных устройств.
Основными поставщиками ООО «ОКБ по теплогенераторам» являются ООО «Авента» г. Брянск, ОАО «Элеватормельмаш» г. Кропоткин, ООО «Металл-Сервис-Брянск», ООО «Глобал-маркет» г. Москва, ООО «Эл-Тех» г. Брянск. Также поставляют воду ОАО «Брянский Горводоканал», тепло - ООО «Тепловые сети», связь - ОАО «Центртелеком».
Покупатели и заказчики – организации, фирмы, производственные предприятия: ООО «Хаперские зори» Нехаевский район Волгоградская обл.; ООО «Кубанская компания Элит-масло» Краснодарский край; СПК «Голышмановский» Тюменская обл.; ООО «Агросиб-Раздолье» г. Барнаул; ОАО «Руднянский элеватор» Вогоградская обл.; ООО «Зернопроминвест» г. Москва; КФХ «Чернова А.П.» Саратовская обл.; СХПК «Единство» Тюменская обл.; ООО МКХП «Минераловодческий элеватор» Ставропольский край; сельскохозяйственные и перерабатывающие предприятия Брянской области.
2.2 Организация системы бухгалтерского учета на предприятии
Предприятие ведет бухгалтерский учет имущества, обязательств и хозяйственных операций путем двойной записи на взаимосвязанных счетах бухгалтерского учета, включенных в рабочий план счетов. При обработке первичных документов применять журнально-ордерную форму учета, журнал-главная книга. Для отражения хозяйственной операции в бухгалтерском учете предприятия применяются типовые унифицированные формы. Налоговый учет ведется согласно ст. 314 НК РФ в аналитических регистрах, предназначенных для систематизации и накопления информации, содержащейся в принятых к учету первичных документах.
ООО «ОКБ по теплогенераторам» является организацией с централизованным учетом, учетный аппарат сосредоточен в бухгалтерии, где ведется весь синтетический и аналитический учет на основе первичных и сводных документов, поступающих от подотчетных лиц. Отдел бухгалтерии состоит из 6 человек, включая кассира и главного бухгалтера. Начислением заработной платы занимается бухгалтер по расчетам, также он ведет расчет удержаний с работников и определяет суммы отчислений в пенсионный фонд и налог на доходы физических лиц.
Бухгалтер по учету готовой продукции ведет учет готовой продукции в ценах и на складе и ее реализацию покупателям и заказчикам, определяет эффективность производства и реализации. Бухгалтер материального стола следит за поступлением материалов необходимых для производства продукции в организации и их расходование по цехам в количественном и денежном выражении. Составляет журнал–ордер № 6, где отражаются суммы поступивших материалов и их оплата. Учет расчетов с подотчетными лицами ведет отдельный бухгалтер. Он следит за тем, чтобы сумма выданная подотчет была использована по назначению и имелись подтверждающие документы, в том числе талоны на бензин для водителей автомашин. Осуществлением безналичных расчетов занимается финансист путем предоставления в банк платежных поручений или платежных требований. Составляет сводную ведомость по банку за каждый месяц с указанием полученных сумм от покупателей продукции и сумм, уплаченных поставщиками и подрядчиками, а также в бюджетные и внебюджетные фонды по соответствующим счетам бухгалтерского учета.
Главный бухгалтер – основное юридическое лицо в организации; особое внимание он обращает на выполнение следующих функций:
- осуществляет организацию бухгалтерского учета хозяйственно-финансовой деятельности, а также контроль за экономным использованием материальных, трудовых и финансовых ресурсов, сохранностью собственности организации;
- возглавляет работу по подготовке и принятию рабочего плана счетов, форм первичных учетных документов, применяемых для оформления хозяйственных операций, по которым не предусмотрены типовые формы; разработке форм документов внутренней бухгалтерской отчетности, а также обеспечению порядка проведения хозяйственных операций; соблюдению технологий обработки бухгалтерской информации и порядка документооборота;
- обеспечивает рациональную организацию бухгалтерского учета и отчетности в целом и в подразделениях на основе максимальной централизации учетно-вычислительных работ и применением современных технических средств и информационных технологий, прогрессивных форм и методов учета и контроля;
- обеспечивает формирование и своевременное представление полной и достоверной бухгалтерской информации о деятельности организации, ее имущественном положении, доходах и расходах, разработку и осуществление мероприятий по укреплению финансовой дисциплины.
Главный бухгалтер назначается на должность (освобождается от должности) руководителем организации и подчиняется непосредственно ему. В своей работе руководствуется нормативными документами, а также несет ответственность за соблюдение содержащихся в них единых правовых и методических принципов ведения бухгалтерского учета. Он также несет ответственность за формирование учетной политики, обеспечивает контроль за ее исполнением, за движением активов, формированием доходов и расходов и выполнением обязательств и отражение на счетах бухгалтерского учета хозяйственной оперативной информации, составление в установленные сроки бухгалтерской отчетности, проведение (совместно с другими службами) экономического анализа финансово-хозяйственной деятельности в целях выявления и мобилизации внутрихозяйственных резервов организации. Главный бухгалтер совместно с руководителем организации подписывает документы, служащие основанием для приемки и выдачи товарно-материальных ценностей и денежных средств, а также расчетные, кредитные и финансовые обязательства и хозяйственные договора. Без подписи главного бухгалтера указанные документы не действительны и к исполнению не принимаются. С главным бухгалтером согласовывается назначение, увольнение и перемещение материально ответственных лиц.
На предприятии имеется шесть компьютеров. По два в расчетном отделе и в отделе сбыта, один в кассе и в бухгалтерии предприятия. При ведении учета и подготовки отчетности осуществление операций с применением вычислительной техники значительно облегчает работу сотрудников организации. Хотя наличие в бухгалтерии всего одного компьютера заставляет большую часть работы выполнять вручную, что трудоемко и затрудняет работу отдела. На имеющемся компьютере установлены: программа для распечатки платежных поручений «Бизнес Пак 6» и программа для ввода документов налоговой и бухгалтерской отчетности и передачи данных в налоговые органы «Налогоплательщики ЮЛ», также для печати сводной ведомости по банку используется программа «Бухгалтерская система ALGOsoft». Планируется в текущем году приобрести еще компьютер для главного бухгалтера, что связано с автоматизированной обработкой документов бухгалтерской отчетности в налоговых органах и органах статистического наблюдения.
На очередной учетный год в организации ООО «ОКБ по теплогенераторам» разрабатывается учетная политика, в которой должны быть определены правила и порядок учета заготовления и приобретения материальных ценностей и их оценку, учет затрат на производство и калькулирования себестоимость продукции, ее оценки и реализации и др.
Учетная политика – совокупность способов ведения бухгалтерского учета – первичного наблюдения, стоимостного измерения текущей группировки и итогового обобщения фактов хозяйственной деятельности. Бухгалтерский учет в организации должен осуществляться по определенным правилам. Проблема заключается в установлении такой совокупности правил, реализация которых обеспечила бы максимальный эффект от ведения учета. Под эффективностью в данном случае понимается своевременное формирование финансовой и управленческой информации, ее достоверности и полезности для широкого круга заинтересованных пользователей. К вопросу учетной политики относится также разработка рабочего плана счетов бухгалтерского учета.
Правильно разработанная учетная политика, учитывающая условия и возможности ведения хозяйственной деятельности, должна обеспечить:
- полноту отражения в бухгалтерском учете всех фактов хозяйственной деятельности;
- большую готовность к бухгалтерскому учету расходов и пассивов, чем возможных доходов и активов, не допуская создания скрытых резервов;
- отражение в бухгалтерском учете фактов хозяйственной деятельности исходя не только из их правовой формы, но и их экономического содержания фактов и условий хозяйствования;
- тождество данных аналитического учета оборотам и остаткам по счетам синтетического учета на первое число каждого месяца, а также показателей бухгалтерской отчетности данным синтетического и аналитического учета;
- рациональное и экономическое ведение бухгалтерского учета исходя из условий хозяйственной деятельности и величины предприятия.
Способы ведения бухгалтерского учета, избранные организацией при формировании учетной политики, применяются с 1 января года, следующего за годом учреждения соответствующего организационно-распорядительного документа. Учетная политика ООО «ОКБ по теплогенераторам» формируется главным бухгалтером и учреждается руководителем организации. При этом утверждаются:
1. Рабочий план счетов бухгалтерского учета, содержащий синтетические и аналитические счета, необходимые для ведения бухгалтерского учета в соответствии с требованиями своевременности и полноты учета.
2. Формы первичных учетных документов. В соответствии с действующими документами организация может применять формы первичных документов, утвержденные Госкомстатом РФ.
3. Методы оценки активов и обязательств. Эти методы определены в положениях по учету имущества и обязательств организации: ПБУ-3, ПБУ-5, ПБУ-6, ПБУ-14, Положении по ведению бухгалтерского учета и бухгалтерской отчетности.
4. Порядок проведения инвентаризации активов и обязательств. В соответствии со статьей 12 Закона РФ «О бухгалтерском учете» для обеспечения достоверности данных бухгалтерского учета и бухгалтерской отчетности организации обязаны проводить инвентаризацию имущества и обязательств, в ходе которой проверяются и документально подтверждаются их наличие, состояние и оценка;
5. Правила документооборота и технологии обработки учетной информации. Под документооборотом понимают движение первичных документов в бухгалтерском учете, а именно создание или получение документов от других организаций, принятие к учету, обработку, передачу в архив.
6. Порядок контроля за хозяйственными операциями, а также другие решения, необходимые для организации бухгалтерского учета.
Изменение учетной политики может производится в случаях:
- изменения законодательства РФ или нормативных актов по бухучету;
- разработка организацией новых способов ведения бухгалтерского учета;
- существенного изменения условий деятельности, которое может быть связано с реорганизацией, сменой собственников, изменением видов деятельности, иными причинами.
После утверждения учетной политики руководителем организации она приобретает статус юридического документа. Ведение бухгалтерского учета и составление бухгалтерской отчетности, отражающей нарастающим итогом имущественное и финансовое положение организации и результаты хозяйственной деятельности за отчетный период, осуществляется бухгалтерской службой как структурным подразделением, возглавляемым главным бухгалтером. Предприятие ведет бухгалтерский учет имущества, обязательств и хозяйственных операций путем двойной записи на взаимосвязанных счетах бухгалтерского учета, включенных в рабочий план счетов бухгалтерского учета предприятия. Рабочий план счетов бухгалтерского учета разрабатывается на предприятии на основе типового Плана счетов бухгалтерского учета, утвержденного Министерством финансов РФ. Бухгалтерский учет имущества, обязательств и хозяйственных операций ведется в валюте Российской Федерации – в рублях. Организация финансового бухгалтерского учета слагается из ряда элементов:
1. Системы документирования операции при помощи соответствующих форм первичного учета;
2. Документооборота в сочетании с графиком выполнения учетных работ;
3. Плана счетов, составляющих из бухгалтерских счетов для отражения хозяйственных операций;
4. Применяемой формы бухгалтерского учета;
5. Организационной структуры учетного процесса и распределение служебных обязанностей в бухгалтерии;
6. Организации хранения бухгалтерской документации и реестров.
2.3 Учет расчетов с бюджетом по региональным налогам на предприятии ООО «ОКБ по теплогенераторам»
Расчеты по налогу на имущество на предприятии ООО «ОКБ по теплогенераторам» производятся в соответствии с гл 30 налогового Кодекса РФ. При исчислении налога на имущество предприятие также руководствуется Инструкцией РФ «О порядке исчисления и уплаты в бюджет налога на имущество предприятий» от 08.06.1995 г. № 33 (в редакции последующих приказов НС РФ).
Налогом на имущество на предприятии ООО «ОКБ по теплогенераторам» облагаются основные средства, нематериальные активы, запасы и затраты, находящиеся на балансе организации. Основные средства и нематериальные активы на предприятии ООО «ОКБ по теплогенераторам» учитываются по остаточной стоимости. Порядок определения налогооблагаемой базы, исчисления и уплаты в бюджет налога на имущество установлен указанной выше Инструкцией. Для определения налогооблагаемой базы по налогу на имущество на предприятии ООО «ОКБ по теплогенераторам» принимаются отражаемые в активе баланса остатки по следующим счетам бухучета:
- 01 «Основные средства» (за вычетом амортизации, учитываемой на счете 02 «Амортизация основных средств»);
- 03 «Доходные вложения в материальные ценности» (за вычетом амортизации, учитываемой на счете 02 «Амортизация основных средств» на отдельном субсчете);
- 04 «Нематериальные активы» (за вычетом амортизации, учитываемой на счете 05 «Амортизация нематериальных активов»);
- 08 «Вложения во внеоборотные активы»;
Для целей налогообложения стоимость имущества организации уменьшается на балансовую (нормативную) стоимость: объектов жилищно-коммунальной и социально-культурной сферы, частично находящихся на балансе организации; объектов, используемых исключительно для охраны природы, пожарной безопасности или гражданской обороны; земли.
В целях правильного применения льгот на предприятии ООО «ОКБ по теплогенераторам» ведется раздельный учет льготируемого имущества.
Сумма налога исчисляется и вносится в бюджет поквартально нарастающим итогом, а в конце года производится перерасчет. Уплата налога производится по квартальным расчетам в пятидневный срок со дня, установленного для представления бухгалтерского отчета за: квартал, а по годовым расчетам - в десятидневный срок со дня, установленного для представления бухгалтерского отчета за год. Исчисленная сумма налога вносится в виде обязательного платежа в бюджет в первоочередном порядке с отнесением затрат на финансовые результаты деятельности организации. Налог на имущество включается в состав внереализационных расходов.
Учет расчетов на предприятии ООО «ОКБ по теплогенераторам» с бюджетом по налогу на имущество ведется на счете 68 «Расчеты по налогам и сборам» на отдельном субсчете: «Расчеты по налогу на имущество». Сумма налога, рассчитанная в установленном порядке, отражается по кредиту счета 68 «Расчеты по налогам и сборам» и дебету счета 91 «Прочие доходы и расходы». Перечисление суммы налога на имущество в бюджет отражается в бухгалтерском учете по дебету счета 68 «Расчеты по налогам и сборам» и кредиту счета 51 «Расчетные счета».
Предприятие ООО «ОКБ по теплогенераторам» представляет в налоговые органы по месту своего нахождения, а также по месту нахождения каждого своего обособленного подразделения «Расчет по налогу на имущество предприятия» в сроки, установленные для сдачи квартальной и годовой бухгалтерской отчетности. В течение последних двух лет с установкой бесплатной программы «Налогоплательщики ЮЛ», распространяемой налоговыми органами, предприятие ООО «ОКБ по теплогенераторам» предоставляет декларацию по налогу на имущество в электронном виде. Порядок заполнения декларации рассматривается в п. 3.1.
Расчеты по транспортному налогу на предприятии ООО «ОКБ по теплогенераторам» производятся с 1 января 2003 года с введением данного налога. Одновременно с введением данного налога были отменены налоги, служащие источниками образования дорожных фондов. В частности, был отменен налог на пользователей автодорог, который уплачивался организациями до 31.12.2002 г. Плательщиками налога признаются лица, на которых в соответствии с законодательством РФ зарегистрированы транспортные средства, признаваемые объектом налогообложения. На предприятии ООО «ОКБ по теплогенераторам» объектами налогообложения признаются 2 автомобиля и автобус, зарегистрированные в установленном порядке в соответствии с законодательством РФ. В отношении транспортных средств предприятия налоговая база определяется отдельно по каждому транспортному средству. Налоговым периодом признается календарный год.
Сумма налога исчисляется в отношении каждого транспортного средства как произведение соответствующей налоговой базы и налоговой ставки. Уплата налога производится налогоплательщиками по месту нахождения транспортных средств, в сроки, которые установлены законами субъектов РФ. Предприятие ООО «ОКБ по теплогенераторам» представляет в налоговый орган по месту нахождения транспортных средств налоговую декларацию. Форма налоговой декларации, порядок ее составления и сроки ее представления устанавливаются нормативными актами субъектов РФ.
Суммы платежей по транспортному налогу относятся на затраты производства или расходы на продажу (счета 26,- 44) в корреспонденции с кредитом счета 68 «Расчеты по налогам и сборам» (субсчет «Расчеты по (транспортному налогу»). Перечисление транспортного налога в бюджет отражается в учете по дебету счета 68 «Расчеты по налогам и сборам» (субсчет «Расчеты по транспортному налогу») в корреспонденции с кредитом счета 51 «Расчетные счета».
3. ОСНОВНЫЕ ПРОБЛЕМЫ НАЛОГООБЛОЖЕНИЯ ПРЕДПРИЯТИЯ ООО «ОКБ ПО ТЕПЛОГЕНЕРАТОРАМ»
3.1 Налоговое планирование на уровне предприятия
В соответствии с законодательством Российской Федерации налогообложение предприятий предполагает:
- определение размера объекта налогообложения;
- расчет суммы причитающегося с предприятия налога на основе сформировавшегося в учете показателя базы налогообложения и установленной налоговой ставки (как правило, процентной);
- осуществление расчетов с бюджетом по начисленным налоговым платежам;
- составление и представление в налоговые органы налоговых деклараций.
Подавляющее число показателей, составляющих базу налогообложения, в том числе главные из них - объем реализации продукции (товаров, услуг) и сумма полученной прибыли, отражаются в системном бухгалтерском учете предприятия. В соответствии с Положением о бухгалтерском учете и отчетности в РФ (п. 64) отражаемые в отчетности суммы расчетов с налоговыми органами и внебюджетными государственными фондами должны быть согласованными с ними и тождественными. Оставление на балансе неотрегулированных сумм по этим расчетам не допускается.
В системе расчетных взаимоотношений предприятий денежные расчетные отношения с государственным бюджетом и государственными, внебюджетными фондами (социальными, дорожными, экологическими и др.) занимают особое место. Организация их аналитического учета должна строиться таким образом, чтобы получить необходимую информацию по каждому виду налогов в бюджет и платежей во внебюджетные государственные фонды. Поэтому каждое предприятие открывает по соответствующим синтетическим счетам субсчета в их развитие.
Для учета этих операций используется счет 68 «Расчеты с бюджетом», к которому открываются субсчета по видам налоговых платежей. Счет 68 на конец отчетного месяца может иметь развернутое сальдо (дебетовое и кредитовое) по налоговым платежам. При составлении баланса дебетовый остаток по счету 68 отражается в активе баланса, а кредитовый - в пассиве.
Не допускается свертывать сальдо. Так, если, в Главной книге по дебету (кредиту) счета 68 отражено сальдо 5000 тыс. руб./85000 тыс. руб., то в активе баланса должно быть отражено 5000 тыс. руб., а в пассиве - 85000 тыс. руб. Грубейшей ошибкой будет отражение в пассиве баланса свернутого сальдо по счету 68 - 80000 тыс. руб. (85000 - 5000). При этом следует помнить, что в балансе задолженности по счету 68 должны быть отражены в суммах, согласованных с налоговым органом, для чего необходимо выверить взаимные расчеты, оформив акт сверки.
Кроме того, по кредиту счета 68 и дебету счетов 99 «Прибыли и убытки» и 73 «Расчеты с персоналом по прочим операциям» (в части расчетов с виновными лицами) отражают начисленную сумму штрафных санкций за несвоевременную или неполную уплату налогов и сборов.
В корреспонденции со счетом 51 «Расчетные счета» по счету 68 отражают суммы, полученные в случае превышения соответствующих расходов над суммой налогов и сборов.
Под оптимизацией налоговых платежей понимается не только их минимизация, но и правильное разнесение по срокам платежа. В этих целях в организации разрабатывается налоговый календарь (как правило, помесячно на очередной квартал). В нем учитываются размеры и даты уплаты авансовых и фактических сумм по каждому налогу. Небольшие организации включают показатели налоговых платежей в общий платежный календарь.
Элементами налогового планирования являются: учетная политика организации по бухгалтерскому и налоговому учету; налоги; ставки налогов; льготы по налогам и сборам; календарь бухгалтера; документация и документооборот; инвентаризация; аудит; отчетность.
Налоговое планирование связано с учетом системы факторов и условий функционирования организации и существующего налогового законодательства.
Этапы налогового планирования, связанные с оптимизацией налогового бремени, могут быть следующими:
- определение юридического статуса организации, ее организационно-правовой формы (ЗАО, ОАО, ООО и т.д.);
- определение целей и сфер деятельности;
- разработка программы анализа системы налогообложения;
- формирование информационной базы;
- тестирование состояния системы налогообложения;
- установление возможных льгот в соответствии с налоговым законодательством;
- составление бизнес-плана;
- выбор стратегии оптимизации налогового бремени;
- оптимизация учетной политики (оптимизация способов ведения бухгалтерского и налогового учета);
- определение системы факторов и условий для конкретных временных периодов, определяющих налоговые последствия принимаемых управленческих решений в краткосрочной и долгосрочной перспективе;
- расчет налоговой экономии при разных условиях хозяйствования, сроков внесения налоговых платежей;
- выявление резервов снижения налогового бремени;
- выявление сильных и слабых сторон организации;
- аудит состояния системы налогообложения;
- разработка оргтехмероприятий.
Для оптимизации налогового бремени имеет значение формирование учетной политики организации, включающей:
- Способ начисления амортизации основных средств: линейный; ускоренной амортизации при линейном способе; по сумме лет полезного использования; способ уменьшающегося остатка; пропорционально объему выпускаемой продукции.
- Способ начисления амортизации нематериальных активов: линейный способ; пропорционально объему продукции, работ, услуг.
- Способ списания товарно-материальных ценностей: по средней себестоимости; методу LIFO (по себестоимости первых по времени закупок товарно-материальных ценностей); методу FIFO (по себестоимости последних по времени закупок товарно-материальных ценностей).
В условиях инфляции наиболее выгодно использование метода LIFO. Он позволяет получить более реальную себестоимость списываемых материалов. При намечающемся снижении цен на товарно-материальные ценности целесообразно использовать метод FIFO.
При неясном прогнозе динамики цен целесообразно использовать среднюю себестоимость товарно-материальных ценностей.
- Способ списания накладных, комплексных расходов, сроки уплаты налогов и сборов.
Налоговое планирование предполагает системный подход. Он выражается в учете взаимосвязанной системы налогов и сборов, уплачиваемых организацией, и влияния ее на финансовые показатели организации. Выигрывая на одних налогах, можно потерять на других. Поэтому многовариантный перебор возможных сочетаний налоговых платежей — основной путь минимизации налогового бремени. Он может позволить оптимизировать финансовую ситуацию в организации, достичь максимума чистой прибыли при минимуме уплачиваемых налогов и сборов.
При осуществлении налогового планирования необходимо опираться на существующее налоговое законодательство, нормативные документы, прямо или косвенно связанные с ним.
3.2 Описание возможностей работы в программном комплексе «Налогоплательщик ЮЛ» с набивкой декларации по налогу на имущество
Порядок заполнения документа налоговой отчетности на примере налоговой декларации по налогу на имущество КНД 1152001 за 1 квартал 2007 года юридическим лицом ООО «ОКБ по теплогенераторам»:
- откроем программу «Налогоплательщик ЮЛ»;
- зарегистрируем налогоплательщика-предприятие: введем его название, адрес, ИНН и другие коды.
В пункте меню <Настройки/Налогоплательщики> выбираем налогоплательщика ООО «ОКБ по теплогенераторам». В правом верхнем углу устанавливаем отчетный период 1 квартал 2007 года.
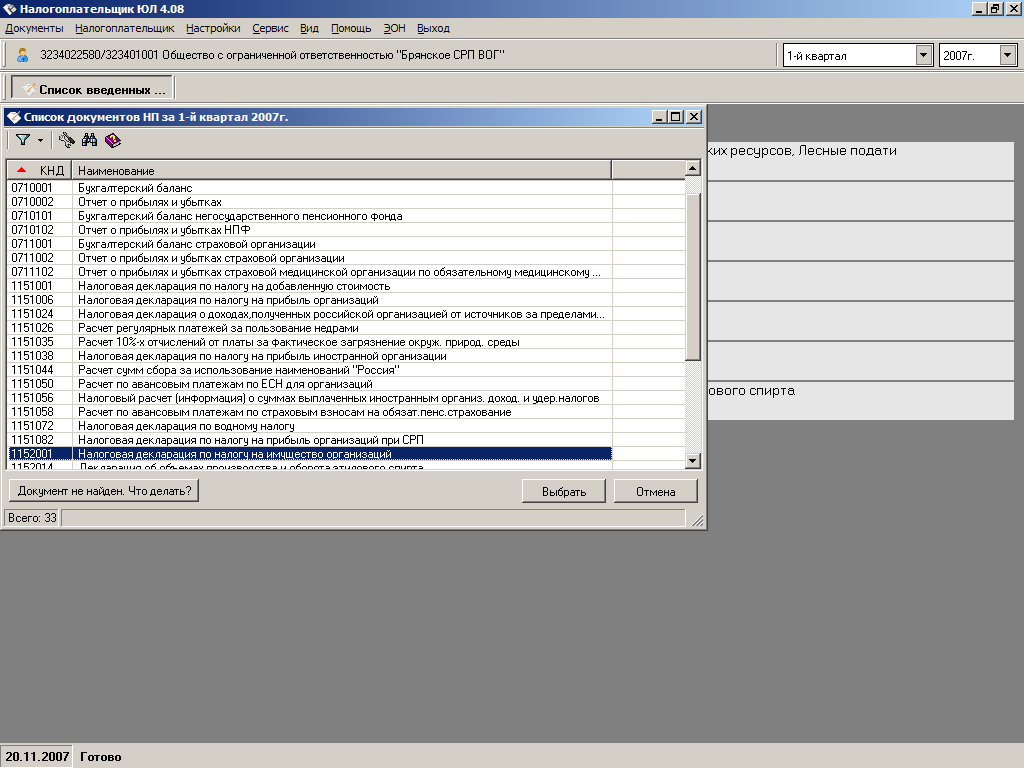
В
пункте меню
<Документы /
Налоговая
отчетность>,
пользуясь
кнопкой
 ,
из предоставленного
списка возможных
для ввода за
данный период
документов
выбираем декларацию
с КНД 1152001 и нажимаем
на клавишу
<Выбрать>. После
чего на экране
появиться окно
«Критерий
«Листы налоговых
деклараций»»
для ввода признака
множественного
ввода. Выбрав
необходимый
критерий, пользуясь
кнопкой <Выбрать>,
на экране появиться
электронный
вид декларации,
которую необходимо
заполнить.
Порядок заполнения:
1. Данные титульного листа декларации формируются автоматизировано с реквизитов налогоплательщика. Пользователю необходимо проставить знак «галочка» в зеленых ячейках «Документ представляется по месту нахождения», сообщение об отсутствии которой будет присутствовать в протоколе контроля декларации.
2. Заполнить разделы декларации. Лучше заполнять в последовательности, обратной расположению разделов, т.к. обычно во всех документах налоговой отчетности последними являются приложения, из которых формируются показатели разделов (например, из всех приложений формируется налоговая база разд.2), далее рассчитанная сумма налога должна попасть в разд.1.
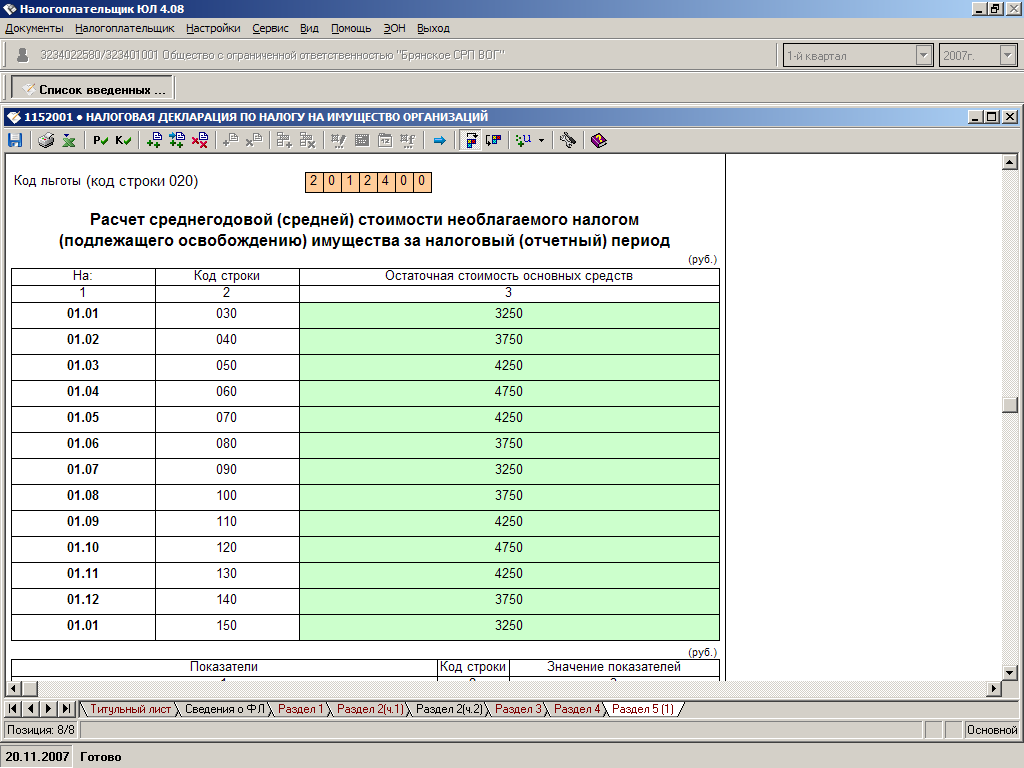
3. Начинаем
заполнять с
разд.5 «Расчет
среднегодовой
(средней) стоимости
необлагаемой
налогом (подлежащего
освобождению)
имущества».
Изначально
данный раздел
не активен,
т.к. он не обязателен.
Для добавления
раздела необходимо
пользоваться
кнопкой .
Аналогично
титульному
листу необходимо
проставить
галочку в нужную
зеленую ячейку,
определив
признак имущества.
Выбираем льготу
«2012400» (стр. 020) Дополнительные
льготы, установленные
законами субъектов
РФ в виде снижения
налоговой
ставки. Введем
в ячейки (зеленый
цвет – стр. 030-150)
остаточную
стоимость
имущества не
облагаемого
налогом (от
3250 до 4750) и ставку
налога на имущество
– 2,2% (стр. 170). Активируем
расчет в стр.
180. в результате
расчета в стр.
160 появилась
сумма необлагаемого
имущества –
4000.
4. Разделы 3 и 4 не активируем, т.к. имущество предприятия не входит в единую систему газоснабжения РФ.
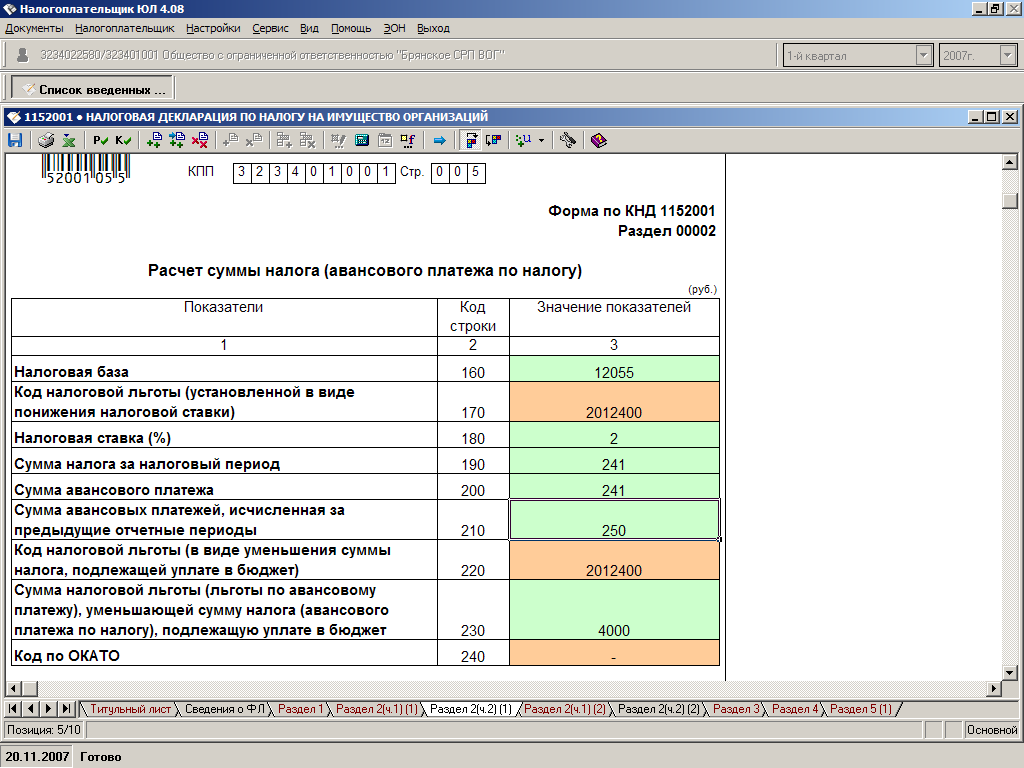
5. Активируем для расчета 2 ч. раздела 2 и введем необходимые данные для расчета авансового платежа по налог, заполнив строки 010 – 130 о стоимости имущества ООО «ОКБ по теплогенераторам». Активируем стр. 140 (кнопка «рассчитать») для расчета среднегодовой суммы налогооблагаемого имущества предприятия, полученная сумма – 12055.
6. Заполним раздел 2 ч. 1 по аналогии с заполнением предыдущих разделов.
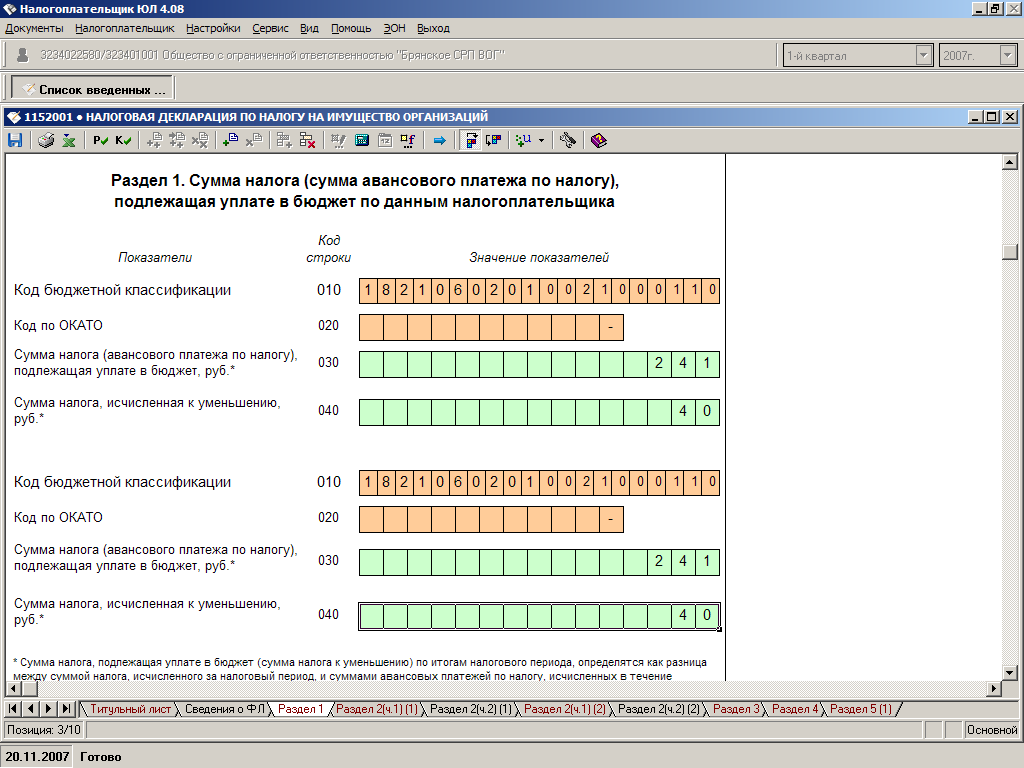
7. В разделе 1 сумма налога может быть введена по двум КБК и нескольким ОКАТО. Для заполнения КБК по стр.010 установим курсор на данную ячейку и нажмем на <Enter>, после чего представится возможность выбора нужного КБК из общероссийского классификатора доходов бюджетов. Выбираем КБК для организации не входящей в единую систему газоснабжения.
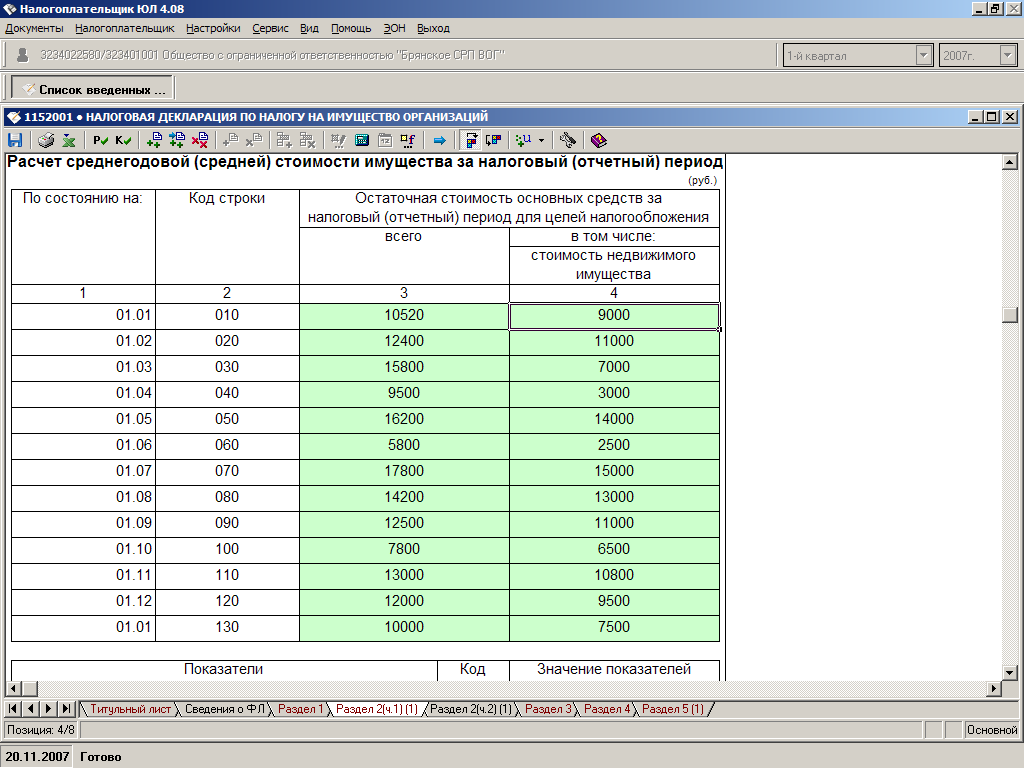
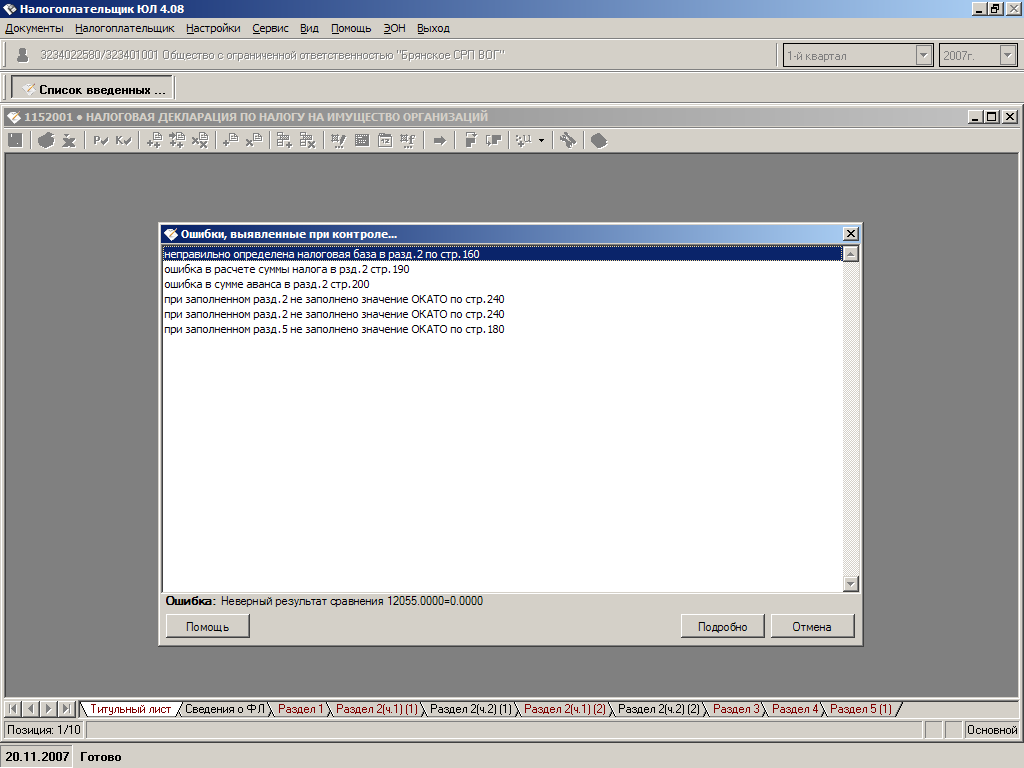
8. По окончанию ввода декларации провести предварительный контроль.
9.
Для формирования
текстового
файла в соответствии
с утвержденными
ФНС России
форматами для
представления
в электронном
виде необходимо
сохраним введенный
документ в
режиме ввода,
пользуясь
кнопкой
 ,
закрыть его,
встать курсором
на данный документ
с КНД 1152001 и воспользоваться
кнопкой
 .
Подтвердив
свой выбор,
пользуясь
кнопкой <OK>,
в появившемся
далее информационном
окне необходимо
ввести информацию
относительно
отправителя
и получателя
документа.
Обязательные
для ввода реквизиты
выделены жирным
цветом. Далее,
нажав на клавишу
<Выполнить>,
сформируется
текстовый файл.
В случае отсутствия
обязательных
реквизитов
будет дано
сообщение об
их отсутствии.
10. Сформированный файл можно просмотреть либо сразу после сообщения об окончании выгрузки на магнитный носитель, т.е. на экране появиться реестр переданных файлов с одной записью с КНД 1152001, либо в пункте меню <Сервис / Реестр переданных файлов>, где данный документ будет присутствовать в виде последней записи.
11. Документ по указанному в информационном окне пути готов для представления в электронном виде в ИФНС.
ЗАКЛЮЧЕНИЕ
В соответствии с учетной политикой бухгалтерский учет на предприятии ООО «ОКБ по теплогенераторам» ведется на основе журнально-ордерной системы учета с использованием электронных вычислительных средств. Все хозяйственные операции оформляются оправдательными документами, являющимися первичными документами, на основании которых ведется бухгалтерский учет и учет для целей налогообложения.
В соответствии с учетной политикой для обеспечения достоверности данных бухгалтерского учета и бухгалтерской отчетности проводится инвентаризация имущества и финансовых обязательств. Инвентаризация проводится в сроки, устанавливаемые отдельным приказам предприятию.
На ООО «ОКБ по теплогенераторам» необходимо повысить контроль за соблюдением расчетных операций