Расчеты с подотчетными лицами
2 Ответственность за подготовку прилагаемой бухгалтерской отчетности несет исполнительный орган 000 «Приоритет» Обязанность аудитора заключается в том, чтобы высказать мнение о достоверности во всех существенных аспектах данной отчетности на основании данных проведенного аудита
3 Аудит был проведен в соответствии с Законом «Об аудиторской деятельности» Аудит планировался и проводился таким образом, чтобы получить достаточную уверенность в том, что бухгалтерский учет расчетов с подотчетными лицами в ООО «Приоритет» соответствует действующему в 2004 году законодательству и не содержит существенных искажений Аудит включал проверку на сплошной основе первичных документов и регистров бухгалтерского учета в разрезе расчетов с подотчетными лицами за 2004 г.. Проведенный аудит дает достаточные основания для того, чтобы высказать мнение о достоверности предоставленных документов, отражающих учет на предприятии расчетов с подотчетными лицами.
4 В результате проведенной проверки можно сделать вывод о том, что бухгалтерский учет расчетов с подотчетными лицами соответствует нормам действующего законодательства, регламентирующего данных раздел учета, по состоянию на 1 января 2005 г.
Заключение
В заключении можно сдать выводы о том, в процессе написания работы были достигнуты цели и задачи, поставленные во введении к данной работе и отражающие актуальность данной темы.
А именно рассмотрены основы бухгалтерского учета расчетов с подотчетными лицами. Определены основные направления расходования подотчетных сумм: на хозяйственные нужды, на командировочные и представительские расходы.
Рассмотрены основные первичные документы и нормативные акты, применяемые в оформление расчетов с подотчетными лицами в бухгалтерском учете.
Основным первичным документом, отражающим расчеты с подотчетными лицами, является авансовый отчет. Бухгалтерский учет расчетов с подотчетными лицами ведется на активно-пассивном счете 71.
Основные ошибки, возникающие на предприятиях при оформлении расчетов с подотчетными лицами, связаны с несоблюдением норм оформления оправдательных документов, подтверждающих расходы подотчетного лица; отсутствием необходимых первичных документов регламентирующих суммы произведенных расходов, а также правомерности подотчетного лица совершать данные расходы, что ведет к сознательным или случайным ошибкам в определении налогооблагаемой базы при расчете налогов на прибыль, НДС, НДФЛ и ЕСН.
В процессе написания работы было подтверждено, что расчеты с подотчетными лицами охватывают значительные объемы хозяйственной деятельности предприятия. В силу того, что правильность ведения данного участка бухгалтерского учета в конечном итоге отражается на величине налогов, уплачиваемых предприятием. актуальность данной темы выходит за рамки одного предприятия, т.к. касается бюджета государства.
В работе рассмотрен порядок проведения аудита расчетов с подотчетными лицами, который включает в себя следующие стадии: ознакомление аудитора с состояние учета расчетов с подотчетными лицами на предприятии; проверка предоставленных документов по расчетам и по содержанию; оформление итогов аудиторской проверки.
Рассмотрен набор контрольных процедур для выявления возможных нарушений или злоупотреблений при учете расчетов с подотчетными лицами.
В практической части работы был проведен аудит расчетов с подотчетными лицами в ООО «Приоритет», основная сфера деятельности которого является оптовая торговля инструментами.
В процессе аудита была проведена сплошная аудиторская проверка первичной документации и данных регистров бухгалтерского учета расчетов с подотчетными лицами за 2004 год.
В результате проведения проверки не было выявлено нарушений действующего за проверяемый период законодательства и было принято решение о выдаче безусловно положительного аудиторского заключения.
В качестве рекомендации ООО «Приоритет» можно предложить сохранение существующего состояния учета в будущем году, для повышения оперативности получения информации об изменениях в законодательстве приобрести электронную правовую систему.
Список использованной литературы
Налоговый Кодекс РФ, Часть 2 от 5 августа 2000 г., правовая система «Гарант», по состоянию на 01.04.2005
Трудовой Кодекс РФ от 30 декабря 2001 № 197-ФЗ, правовая система «Гарант», по состоянию на 1.04.2005
Федеральный закон «О бухгалтерском учете».от 21.11.96 N 129-ФЗ, правовая система «Гарант», по состоянию на 01.04.2005
Федеральный закон «О валютном регулировании и валютном контроле» от 10.12.2003 № 173-ФЗ, правовая система «Гарант», по состоянию на 01.04.2005
Порядок ведения кассовых операций в Российской Федерации от 22.09.93 № 40, правовая система «Гарант, по состоянию на 01.04.2005
План счетов бухгалтерского учета, Постановление от 31 октября 2000 г., № 94н с изм. и доп., правовая система «Гарант», по состоянию на 01.04.2005
Указания Центрального Банка РФ от 14.11.01 № 1050-У, правовая система «Гарант», по состоянию на 01.04.2005
Положение Банка России от 22.06.97 № 62, правовая система «Гарант», по состоянию на 01.04.2005
Инструкция Банка России от 27.02.95 № 27, правовая система «Гарант», по состоянию на 01.04.2005
Постановление правительства РФ от 08.02.02 № 93, правовая система «Гарант», по состоянию на 01.04.2005
ПБУ 3/2000 от 10 января 2000 г. «Учет активов и обязательств, выраженных в иностранной валюте», правовая система «Гарант», по состоянию на 01.04.2005
ПБУ 10/99 от 06.05.99 № 33н «Расходы организации», правовая система «Гарант», по состоянию на 01.04.2005
Алборов Р.А. Аудит в организациях промышленности, торговли и АПК: Учебно-практическое пособие. — М.: Дело и сервис, 2001. — 464 с.
Андреев В.Д. Внутренний аудит: Учеб.пособие для студентов. –М.: 2003
Ареис Э.А., Лоббек Дж. К. Аудит, 2003, - 560
Арефкина Е И. Правовые основы бухгалтерского и налогового учета и аудита в Российской Федерации: Учебное особие для студентов вузов. – М.: 2004
Аудит: Учебник/ Под ред. Подольского В.И. — М.: Аудит, 2003. — 432 с.
Барышников Н.П. Организация и методика проведения общего аудита. — 4 изд., перераб. и доп. — М.: ФИЛИНЪ, 2003. — 528 с.
Бухгалтеру и аудитору: Справочное пособие, Т.1,2 — СПб, 2005
Воронов В.В. и др. Общий аудит. Законодательная и нормативная база, практика, рекомендации и методика осуществлени — М.: Международная школа управления «Интенсив» РАГС, Издательство «ДИС», 2004 г. — 544 с.
Ефремова А.А. Типичные бухгалтерские ошибки. – М.: ФБК-Пресс, 2005, - 263с.
Камышанов П.И. Практическое пособие по аудиту — 2-е изд. М.: ИНФРА, 2004
Кирилишин И.М. Расчеты по командировкам. Анализ типичных ошибок и нестандартных ситуаций// Главбух — 2004 — № 9
Клонотовская С.Г., Чепуренко А.В. Актуальные вопросы учета и налогообложения расходов по загранкомандировкам// Главбух -–2004 — № 8
Максимова Л.Н. Типичные нарушения при осуществлении расчетов с подотчетными лицами// Главбух — 2005 — № 2
Международные стандарты аудита: Учеб.пособие / под ред. С.В.Панкова. – М.: «Финансы и статистика», 2003
Сотникова Л. Аудит хозяйственных операций: методы и процедуры// Аудит и налогоообложение — 2004 — № 8
Табалина С.А. Аудит. Современная методика: Проверка разделов отчетности согласно МСА и федеральных Профессиональных стандартов аудиторской деятельности. – М.: 2004
Талье И.К и др. Операции по счетам 71 и 73 — М.: Информационно-издательский дом «ФИЛИНЪ», 1996. — 112 с.
Харченко О.Н., Катуша С.А., Федорова И. Аудит: Поактикум: Учебное пособие. – М.: Кнорус, 2005
Шеремет А.Д. Аудит: Учеб.для студентов вузов. – М: «Финансы и статистика», 2003
Приложение 1
Вопросник для сбора информации при составлении программы аудиторской проверки расчетов с подотчетными лицами
| № п/п | Вопрос |
Ва-риант ответа |
Информация или документ, который следует запросить | Назначаемая аудиторская процедура | Номер вывода |
|
1 |
Имеется ли на предприятии список лиц, которым разрешено выдавать деньги на хозяйственные нужды |
Нет | 1 | ||
| Да | Список лиц, которым разрешено выдавать деньги на хозяйственные нужды | Проц. 1.1.1 | |||
|
2 |
Выдаются ли новые авансы лицам, не отчитавшимся по ранее полученным под отчет суммам |
Нет | |||
| Да | Журнал-ордер № 7 | Проц. 1.1.2 | 2 | ||
|
3 |
Оформляются ли письменные распоряжения руководителя предприятия по направлении работников в командировки |
Нет | 3 | ||
| Да | Письменные распоряжения руководителя | Проц. 2.1.2 | |||
|
4 |
Облагаются ли подоходным налогом суточные сверх норм, возмещаемые по решению руководителя предприятия |
Нет | 4 | ||
| Да | Приказ руководителя о возмещении | Проц. 2.2.1 | |||
|
5 |
Организован ли аналитический учет командировочных расходы в пределах норм и сверх норм для целей налогообложения |
Нет | 5 | ||
| Да | Проц. 2.1.4 | ||||
|
6 |
Имеются ли утвержденные руководителем предприятия сметы представительский расходов |
Нет | 6 | ||
| Да | Письменное распоряжение руководителя | Проц. 4.1.1 | |||
|
7 |
Организован ли аналитический учет представительских расходов в пределах норм и сверх норм для целей налогообложения |
Нет | 7 | ||
| Да | Проц. 4.1.2 | ||||
|
8 |
Производится ли расчет сумм, причитающихся работнику на командировки |
Нет | 8 | ||
| Да |
По результатам опроса ответственных работников проверяемого предприятия по вышеназванному вопроснику аудитор может сделать следующие выводы:
Внутренний контроль за расходованием и целевым использованием денежных средств из кассы предприятия ослаблен отсутствием на предприятии установленного приказом руководителя круга лиц, которым могут быть выданы деньги на хозяйственные нужды.
В нарушение п. 11 Порядка ведения кассовых операций в РФ (Утвержден Решением Совета Директоров Центрального Банка России от 22 сентября 1993 г. N 40) лицам, не отчитавшимся за полученные ранее подотчетные суммы, выдаются новые авансы.
Приказы о направлении работников в командировку не оформляются — следует проверить не допускается ли под видом командировочный расходов скрытое авансирование работников предприятия.
В нарушение Порядка ведения кассовых операций суточные, возмещаемые сверх норм работникам предприятия, не облагаются подоходным налогом. Кроме того, со сверхнормативных суточных необходимо начислить взносы в Пенсионный фонд, Фонд обязательного медицинского страхования и Фонд занятости населения.
В нарушение Главы 21 Налогового Кодекса РФ «О налоге на добавленную стоимость» для целей налогообложения учет командировочных сумм в пределах норм и сверх норм не ведется.
В нарушение Главы 25 Налогового Кодекса РФ «Налог на прибыль организаций» сметы представительских расходов не разрабатываются и не утверждаются руководителем предприятия.
В нарушение Главы 25 НК РФ «О налоге на прибыль организаций» и Главы 21 НК РФ «О налоге на добавленную стоимость» для целей налогообложения учет представительский расходов в пределах норм и сверх норм не ведется.
В нарушение Порядка ведения кассовых операций выдача денег под отчет на расходы, связанные со служебными командировками, производится в суммах, превышающих необходимые.
Приложение 2
Карточка проверка по форме расчетов с подотчетными лицами
| № п/п | Нарушения |
Основание (документ №) |
| 1 | 2 | 3 |
| 1 | Авансовый отчет не утвержден руководителем |
п.7 д-та [2] |
| 2 | Нет подписи подотчетных лиц на обратной стороне авансового отчета |
п.7 д-та [2] |
| 3 | Нет даты утверждения авансового отчета |
п.7 д-та [2] |
| 4 | Бухгалтерские проводки составлены в иностранной валюте без пересчета в рубли |
п.12 д-та [2] |
| 5 | Бухгалтерские проводки составлены в тысячах рублей |
п.7 д-та [2] |
| 6 | Вместо документов, подтверждающих выплату конкретной суммы, приложены другие (счета, накладные без отметки об оплате и т. д.) | |
| 7 | Отметки об оплате сделаны лишь штампом «ОПЛАЧЕНО» (отсутствуют подписи) | |
| 8 | В первичных документах отсутствуют оттиски печати | |
| 9 | Не все перечисленные в авансовом отчете документы приложены к этим отчетам | |
| 10 | В актах закупа не имеется данных, необходимых при составлении договора купли-продажи (паспортных данных, прописки и др.) |
п. 7 д-та [2] ГК РФ |
| 11 | В первичных документах неуказанна (указана неразборчиво) цель платежа. | |
| 12 | Отсутствует штамп «ОПЛАЧЕНО» | п. 2.21 Положения |
| 13 | Не соблюдены сроки отчета по подотчетным суммам |
п.11 д-та [5] приказ руководителя |
| 14 | На обратной стороне авансового отчета на указаны бухгалтерские проводки на каждый из документов | |
| 15 | В авансовом отчете заполнены не все графы (подотчетные суммы, даты их выдачи и др.) | |
| 16 | В авансовом отчете на указаны проводки | |
| 17 | На первичных документах отсутствует их номинал (не указана цена приобретения) | |
| 1 | 2 | 3 |
| 18 | Журнал-ордер № 7 составлен не в разрезе подотчетных лиц и каждого авансового отчета одновременно | |
| Проверка документов по командировкам | ||
| 19 | В командировочных удостоверениях отсутствуют или исправлены даты убытия (прибытия) |
п.9 д-та [2] п.6 д-та [11] |
| 20 | На счете гостиницы отсутствует ее печать | |
| 21 | В авансовом отчете отсутствуют первичные документы, подтверждающие использование постельных принадлежностей |
документ [2] |
| 22 | Отсутствует копия загранпаспорта с отметками о пересечении границы |
п. 9 док-та [14] |
| 23 | В первичных документах по загранкомандировкам на автомобиль (страховка и др.) в качестве владельца указано не предприятие, а водитель | |
[2] - ПОЛОЖЕНИЕ О БУХГАЛТЕРСКОМ УЧЕТЕ И ОТЧЕТНОСТИ В РОССИЙСКОЙ ФЕДЕРАЦИИ, утверждено ПРИКАЗОМ Минфина РФ от 26.12.94 N 170
[5] - ПОРЯДОК ВЕДЕНИЯ КАССОВЫХ ОПЕРАЦИЙ В РОССИЙСКОЙ ФЕДЕРАЦИИ. Утвержден Решением овета Директоров Центрального Банка России от 22 сентября 1993 г. N 40
[11] - ПОРЯДОК ВЕДЕНИЯ КАССОВЫХ ОПЕРАЦИЙ В РОССИЙСКОЙ ФЕДЕРАЦИИ. Утвержден Решением Совета Директоров Центрального Банка России от 22 сентября 1993 г. N 40
[14] - ПОСТАНОВЛЕНИЕ Госкомтруда СССР от 25.12.74 N 365 (ред. от 20.08.92) "ОБ УТВЕРЖДЕНИИ ПРАВИЛ ОБ УСЛОВИЯХ ТРУДА СОВЕТСКИХ РАБОТНИКОВ ЗА ГРАНИЦЕЙ"
Приложение 3
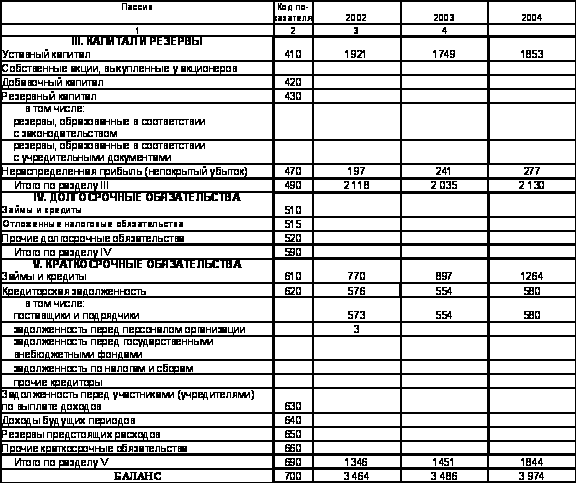
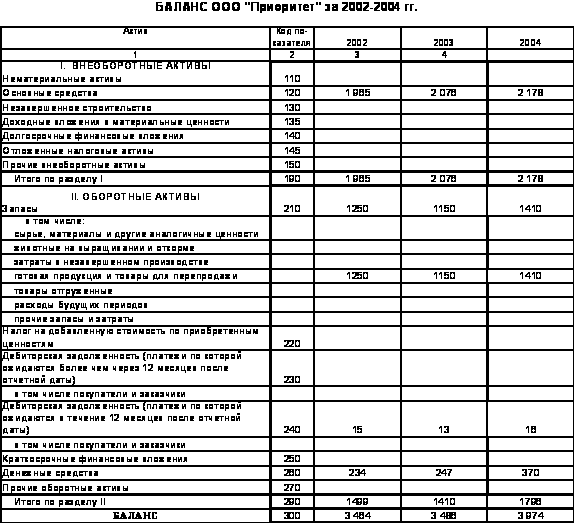
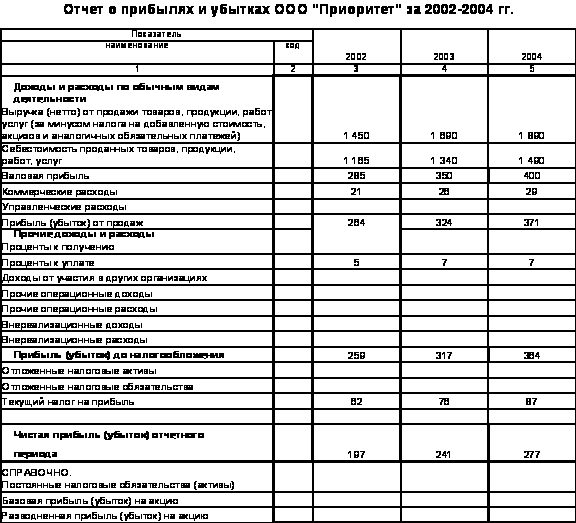
приложение 4
ООО «Приоритет»
Приказ № 6
от 15 января 2004 г.
О порядке выдачи денежных средств под отчет
Приказываю:
1. В 2004 году выдавать наличные деньги под отчет следующим работникам:
менеджеру Семенову О.Н.
менеджеру Толстову К.М.
бухгалтеру Самсоновой И.К.
2. Денежные средства под отчет выдаются на срок не превышающий 7 рабочих дней с момента их выдачи.
Директор ООО «Приоритет» __________________________/Кусмарцев И.П./
ООО «Приоритет»
Приказ № 7
от 15 января 2004 г.
О установлении размера (норм) суточных
Приказываю:
В 2004 году установить размер суточных при командировках по территории России - 200 рублей в сутки.
Директор ООО «Приоритет» __________________________/Кусмарцев И.П./
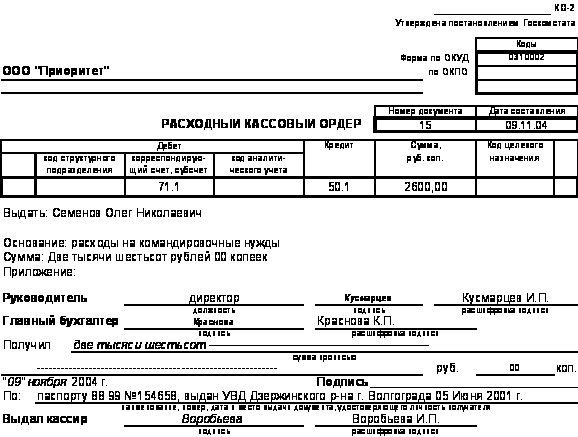
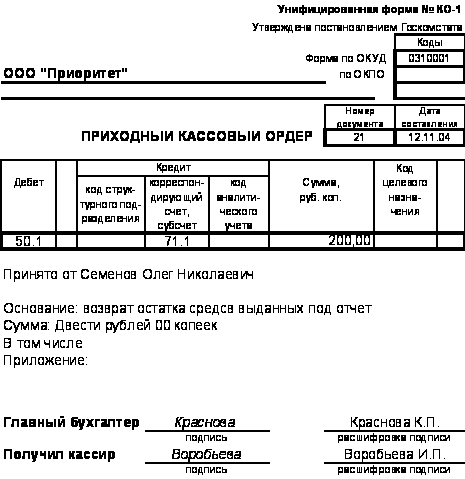
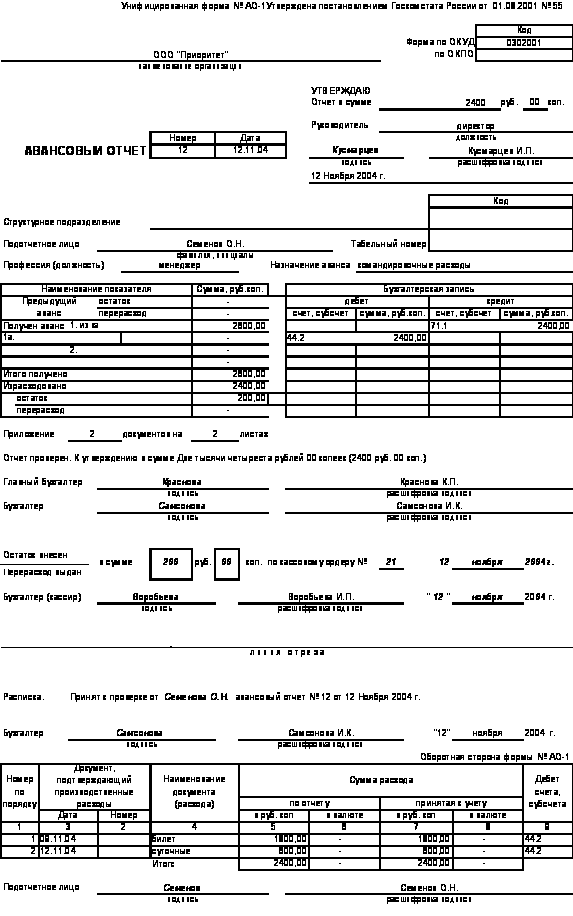
Использование для автоматизации бухгалтерского учета программы 1С:Предприятие позволяет детализировать журнал-ордер по счету 71 «Расчеты с подотчетными лицами» в разрезе:
каждой проводки
| Дата | Документ | Содержание | Нач.ост.Деб. | Нач.ост.Кред. | Деб.Оборот | 44 | 50 | Кред.Оборот | Кон.ост.Деб. | Кон.ост.Кред. |
| 09.11.04 | Расходный кассовый ордер №15 | Выдача из кассы: расходы на командировочные нужды Расход: | 2 600,00 | 2 600,00 | ||||||
| 12.11.04 | Авансовый отчет №12 | Авансовый отчет: суточные | 2 600,00 | 600,00 | 600,00 | 2 000,00 | ||||
| 12.11.04 | Авансовый отчет №12 | Авансовый отчет: билет | 2 000,00 | 1 800,00 | 1 800,00 | 200,00 | ||||
| 12.11.04 | Приходный кассовый ордер №21 | Поступл.в кассу: возврат остатка средсв выданных п Приход: | 200,00 | 200,00 | 200,00 | |||||
| Итого | 2 600,00 | 2 400,00 | 200,00 | 2 600,00 |
в разрезе каждой операции
| Дата | Документ | Содержание | Нач.ост.Деб. | Нач.ост.Кред. | Деб.Оборот | 44 | 50 | Кред.Оборот | Кон.ост.Деб. | Кон.ост.Кред. |
| 09.11.04 | Расходный кассовый ордер №15 | Выдача из кассы: расходы на командировочные нужды Расход: | 2 600,00 | 2 600,00 | ||||||
| 12.11.04 | Авансовый отчет №12 | Авансовый отчет: суточные | 2 600,00 | 2400,00 | 2400,00 | 200,00 | ||||
| 12.11.04 | Приходный кассовый ордер №21 | Поступл.в кассу: возврат остатка средсв выданных п Приход: | 200,00 | 200,00 | 200,00 | |||||
| Итого | 2 600,00 | 2 400,00 | 200,00 | 2 600,00 |
в разрезе отдельного подотчетного лица
| Сотрудники | Нач. остаток | 50 | Оборот | 44 | 50 | Оборот | Кон. остаток | ||||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | ||||||
|
Семенов Олег Николаевич |
2 600,00 |
2 600,00 |
2 400,00 |
200,00 |
2 600,00 |
||||||
в разрезе отдельной даты
| Дата | Нач.ост. Деб. | Нач.ост. Кред. | Деб.Оборот | 44 | 50 | Кред.Оборот | Кон.ост.Деб. | Кон.ост.Кред. |
| 09.11.04 | 2 600,00 | 2 600,00 | ||||||
| 12.11.04 | 2 600,00 | 2 400,00 | 200,00 | 2 600,00 | ||||
| Итого | 2 600,00 | 2 400,00 | 200,00 | 2 600,00 |