Учет и ревизия основных средств
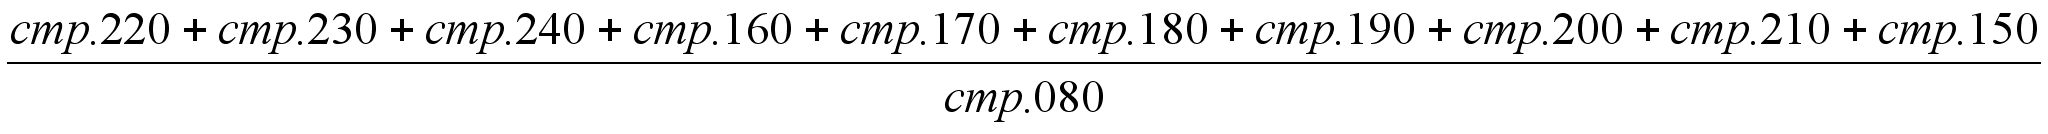
(2.8)
Кма н.г. =
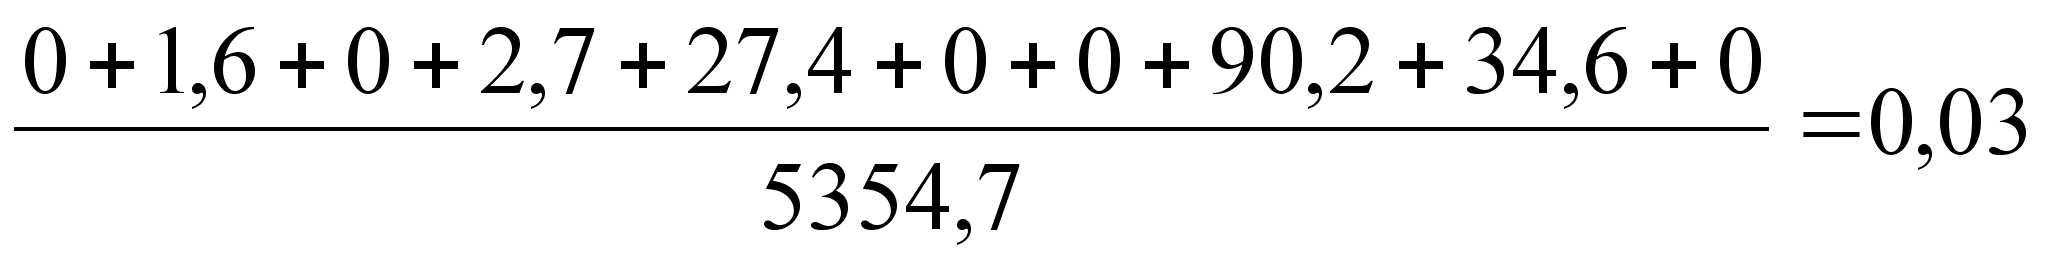
Кма к.г. =
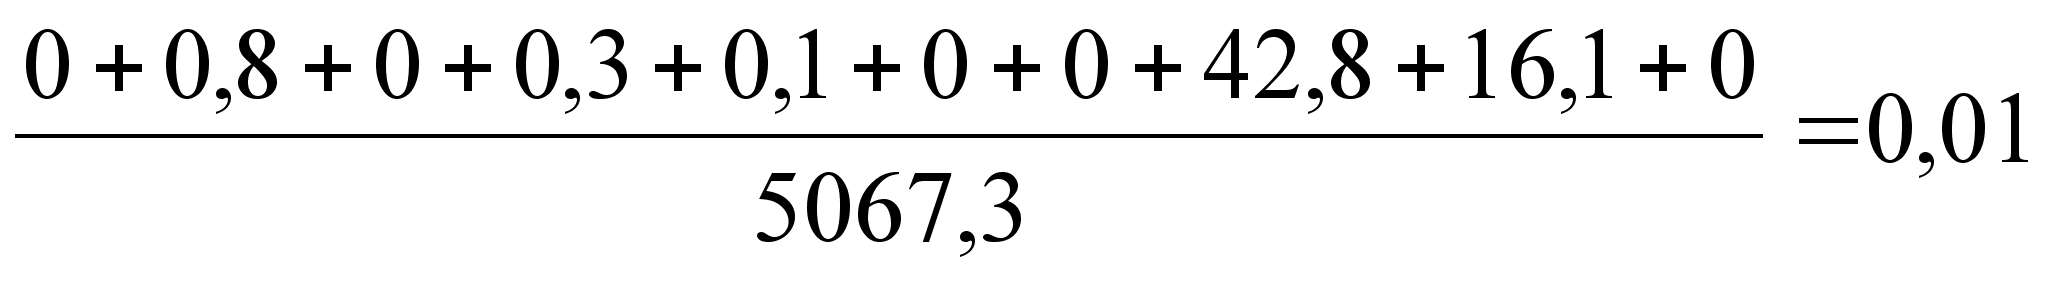
Оптимальное теоретическое значение показателя Кма – не менее 0,5.
Показатели деловой активности и прибыли.
Наиболее важными показателями качества работы предприятия являются коэффициенты рентабельности. Они показывают прибыльность деятельности организации, Эти коэффициенты рассчитываются как отношение полученной прибыли к объему реализации продукции. Так как в предприятии могут отображаться несколько показателей прибыльности, то есть ее пользователи имеют возможность рассчитать ряд показателей рентабельности в зависимости от поставленной цели.
Рентабельность продаж (Рп).
Коэффициент рентабельности продаж показывает, сколько прибыли приходится на единицу реализованной продукции (работ, услуг). Другими словами, сколько остается у кредитора после покрытия себестоимости продукции (работ, услуг).
Рп =
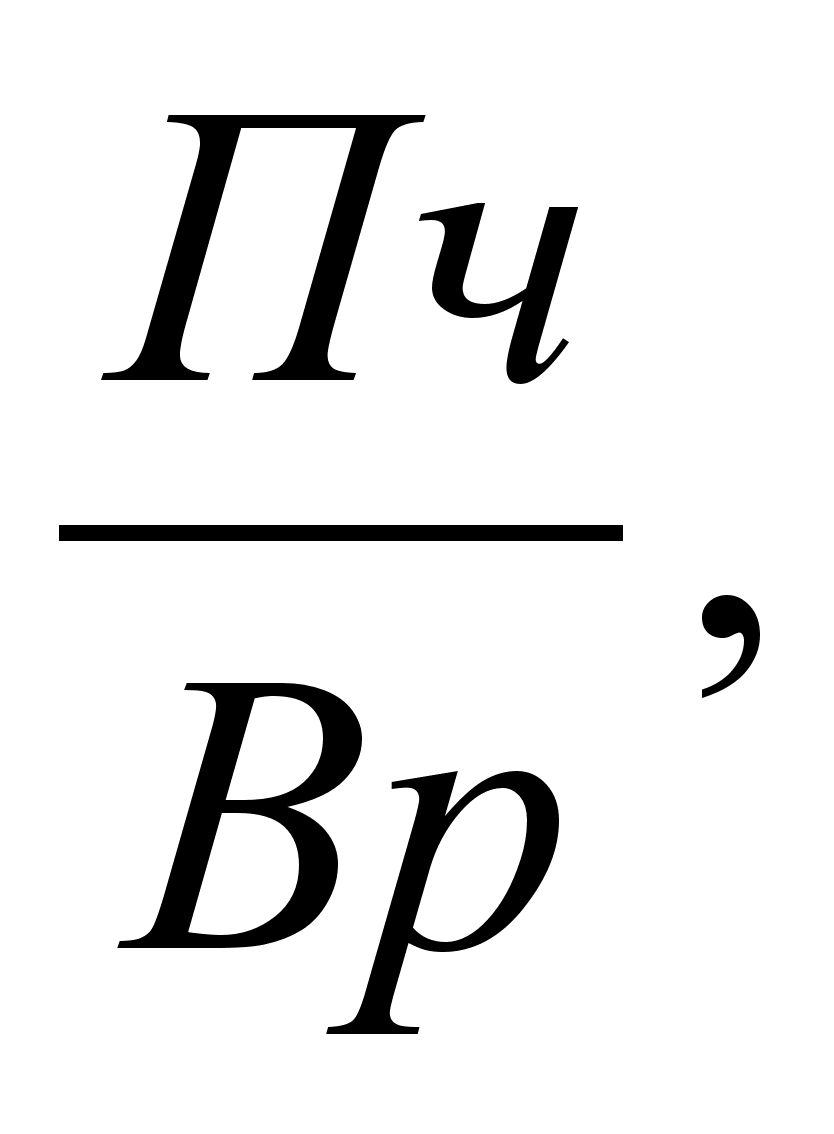 (2.9)
где: Пч – чистая прибыль;
Вр – выручка от реализации (без НДС и акцизного сбора).
Рп =
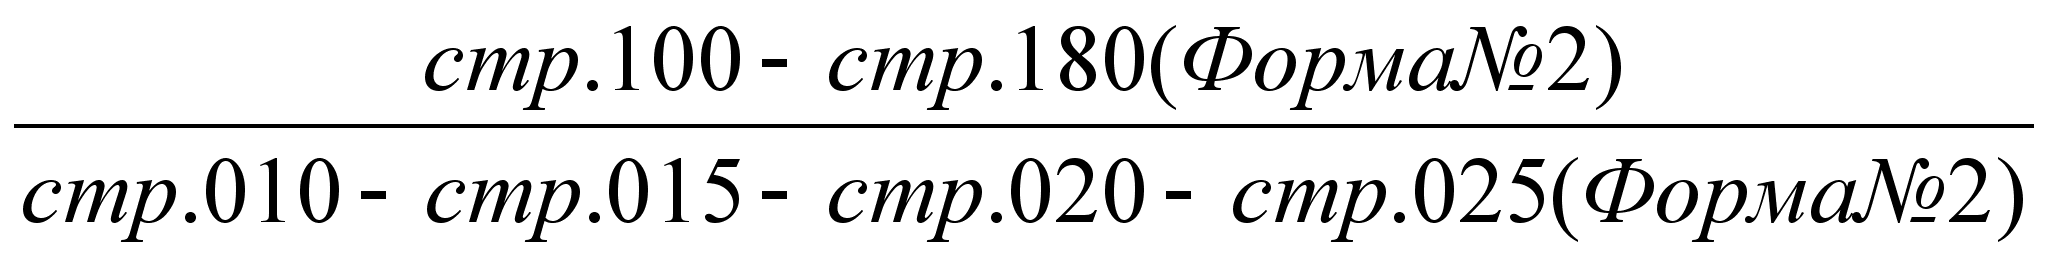 (2.10)
Рп н.г. =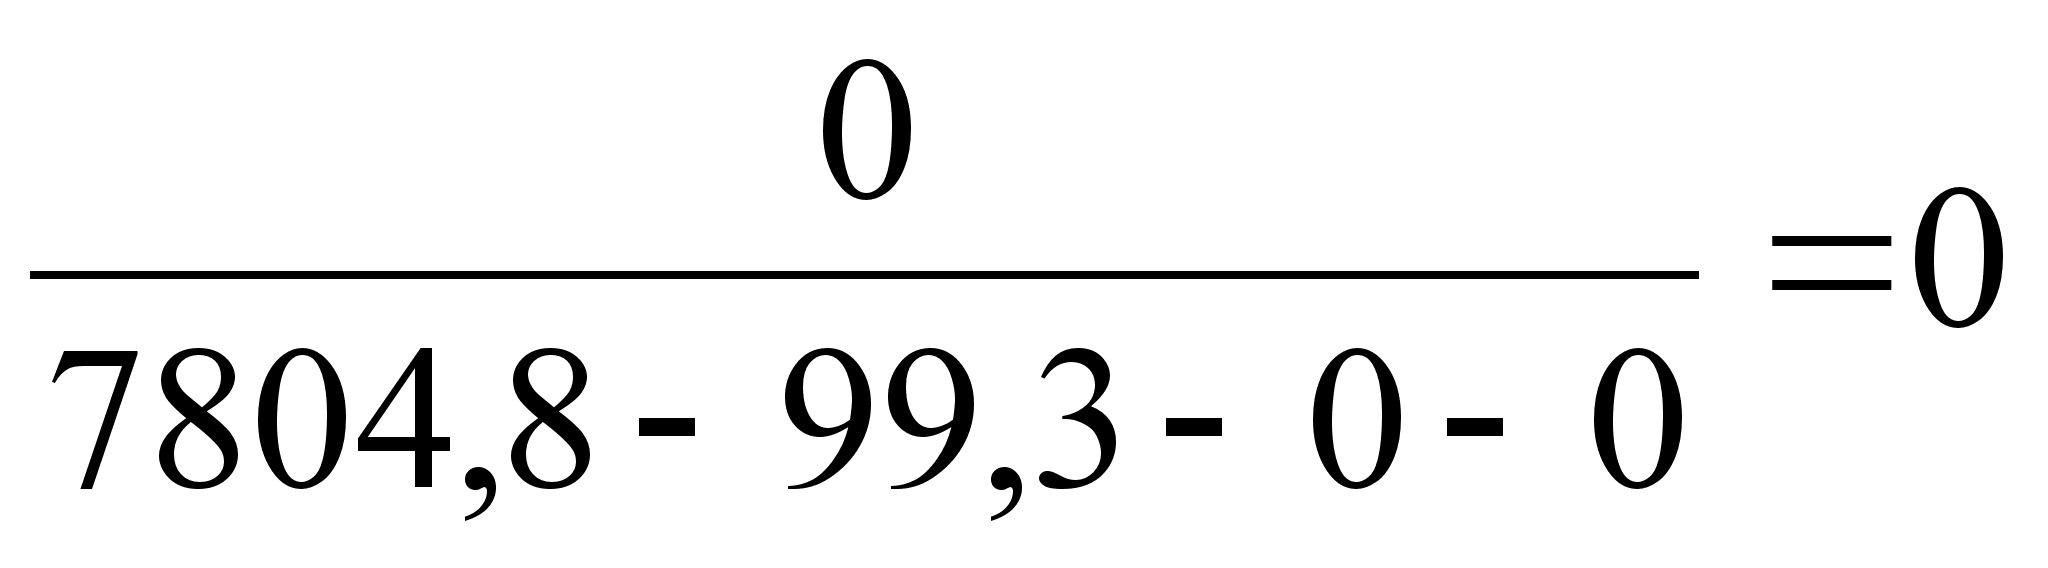
Рп к.г. =
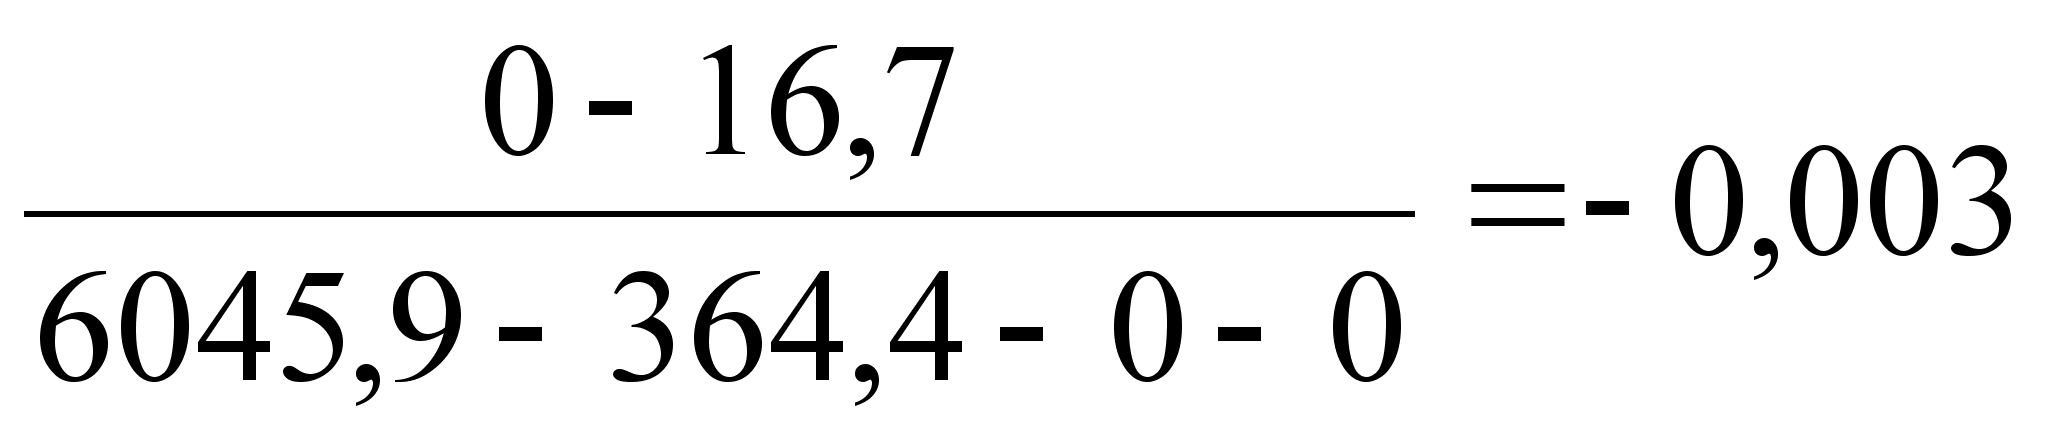
Оптимальное значение этого показателя колеблется по отраслям. Но предприятие со значительным отклонением объема продаж может иметь более высокое значение показателя сравнению с предприятием, которое имеет ожидаемую прибыль на протяжении нескольких лет. Коэффициент также показывает, насколько может изменится себестоимость проданных товаров и операционные затраты, чтобы это не отразилось на прибыли отрицательно.
Методикой проведения оценки финансового состояния кредитора, предлагается оптимальное значение этого показателя на уровне 0,1, то есть прибыльность продаж составляет 10%.
Рентабельность активов (Ра).
Рентабельность активов характеризует прибыльность предприятия, то есть насколько правильно он распределяет свои денежные средства. Показатель выражает отдачу, которая относится на единицу активов кредитора. В принципе он базируется на сопоставлении чистой прибыли и совокупных активов.
Ра =
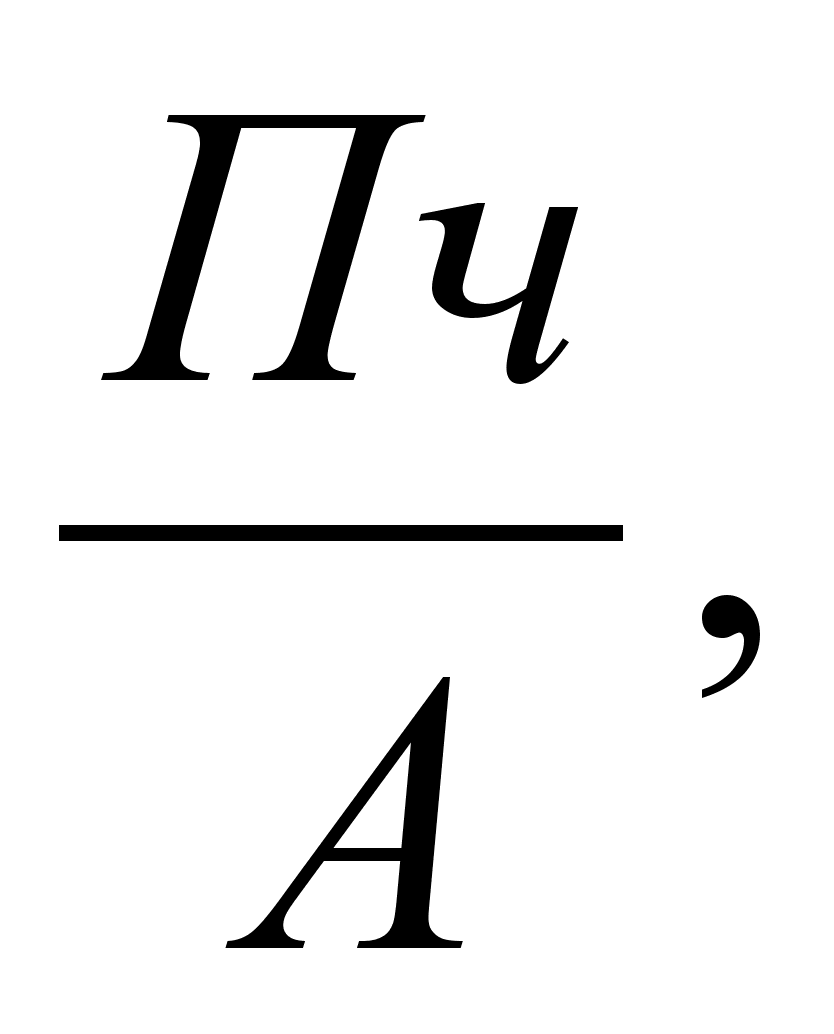 (2.11)
где: Пч – чистая прибыль;
А – активы (валюта баланса).
Ра =
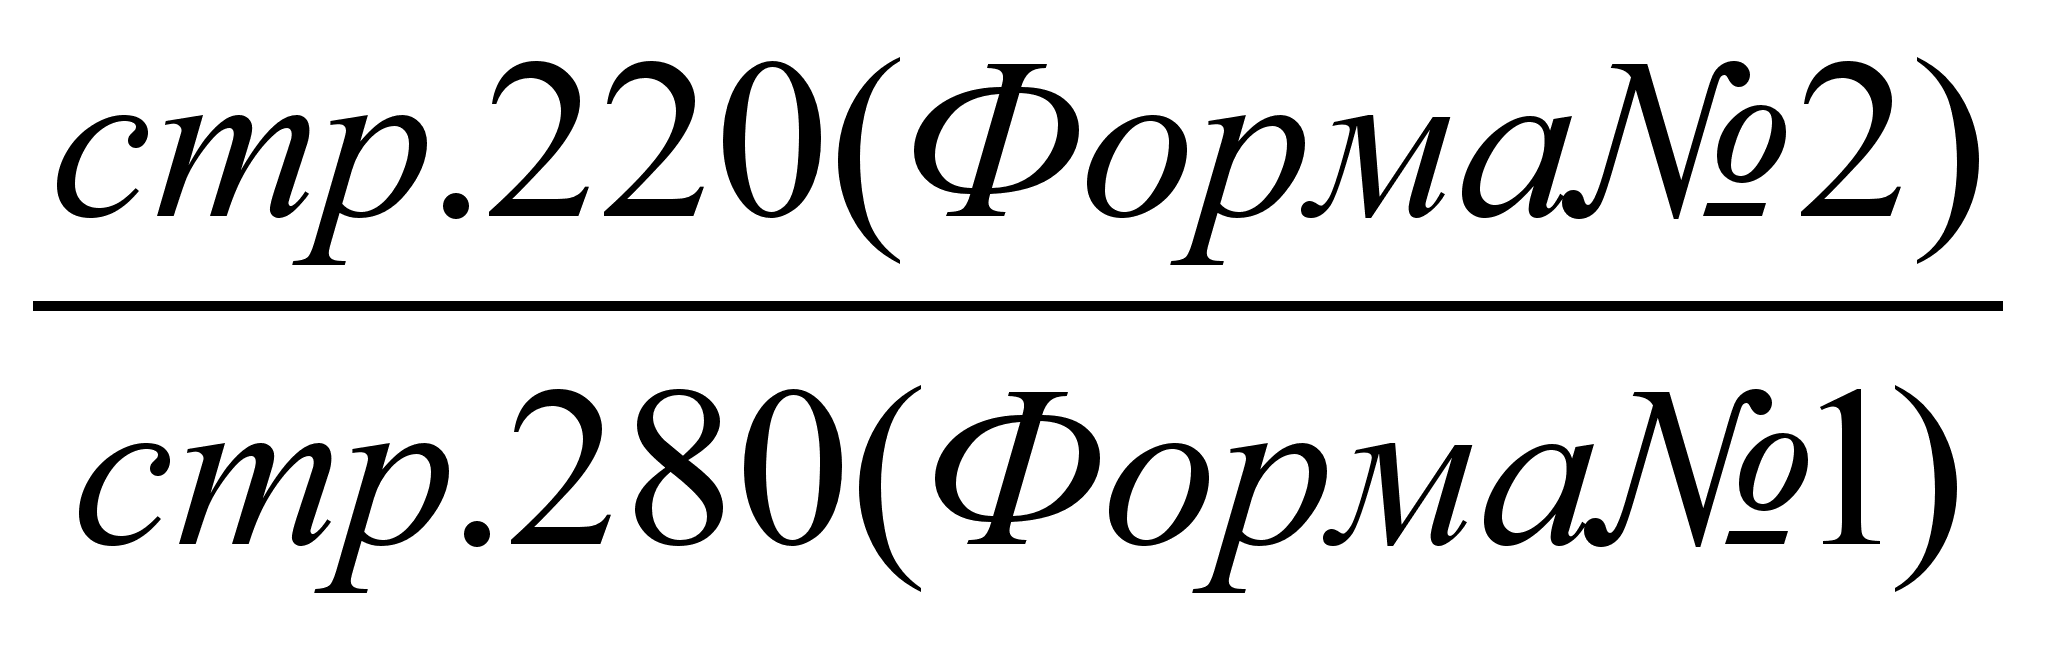 (2.12)
Ра н.г. =
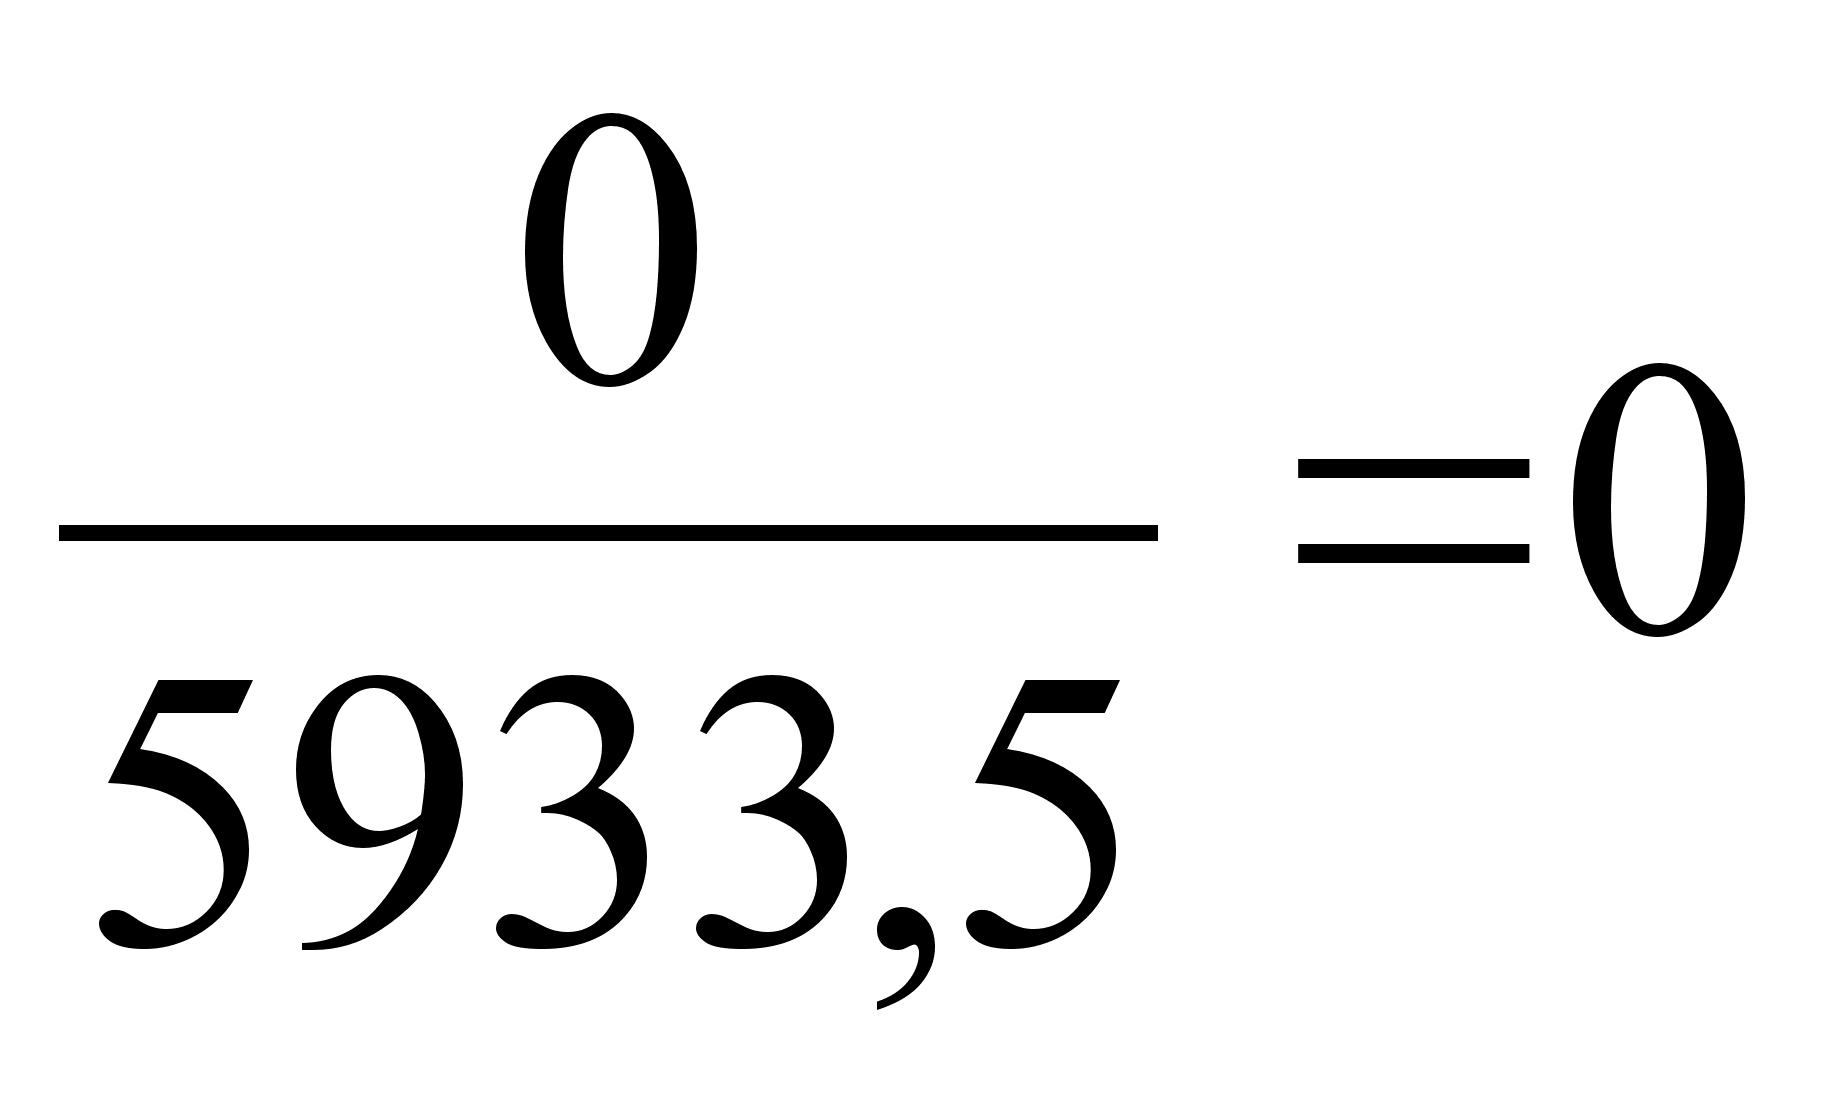
Ра к.г. =
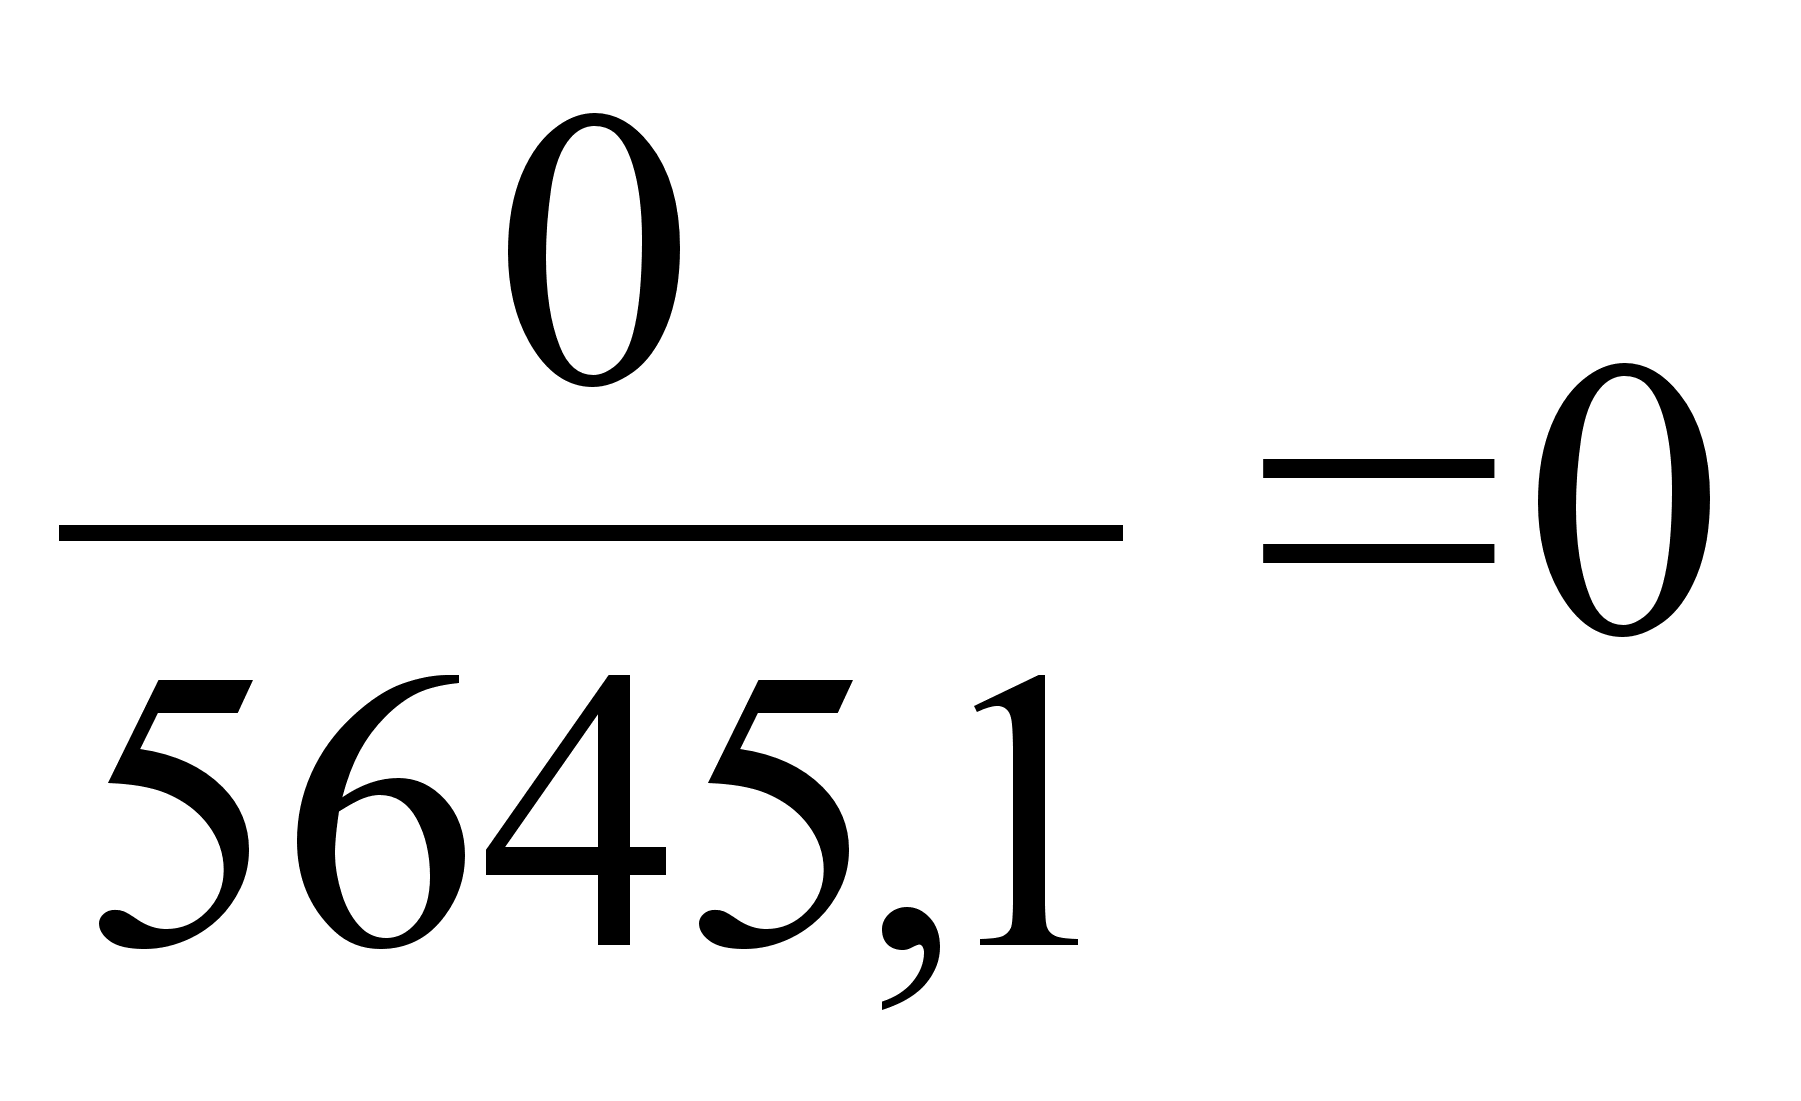
Необходимо учитывать не только значение показателей Рп, Ра и их динамику, но и взаимное отношение коэффициентов один к другому. Причины ухудшения рентабельности активов могут лежать как в снижении рентабельности продаж, так и в уменьшении оборачиваемости активов.
Причиной ухудшения рентабельности продаж может быть рост себестоимости продукции, снижения качества и платежеспособности продукции, а также спроса на нее, падение объема продаж.
Оптимальное значение этого показателя установлено на уровне 0,15, то есть прибыльность активов составляет 15%.
Коэффициент соотношения дебиторской и кредиторской задолженности (Ксп).
Ксп =
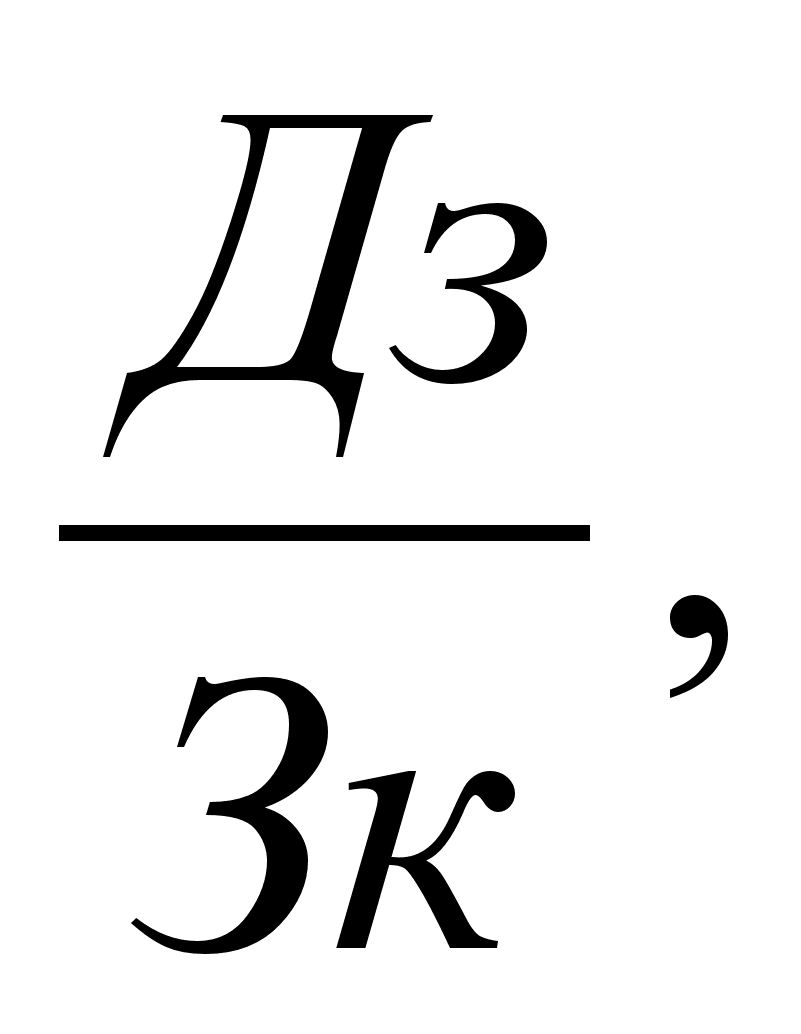 (2.13)
где: Дз – краткосрочная и долгосрочная дебиторская задолженность;
Зк – заемные денежные средства (долгосрочные и текущие обязательства).
Ксп
=
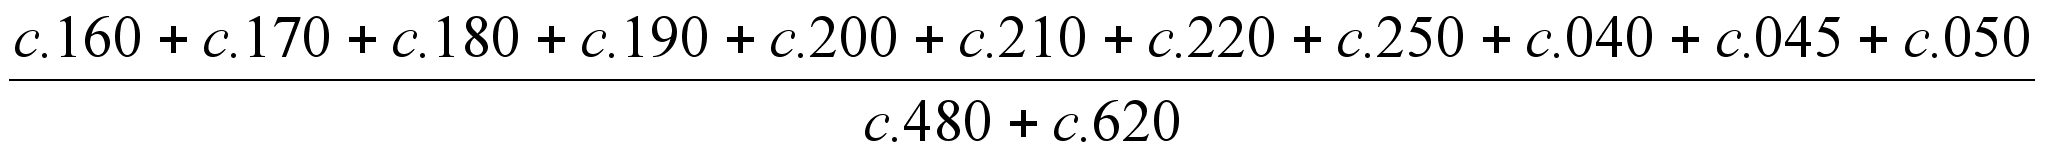
(2.14)
Ксп. н.г. =
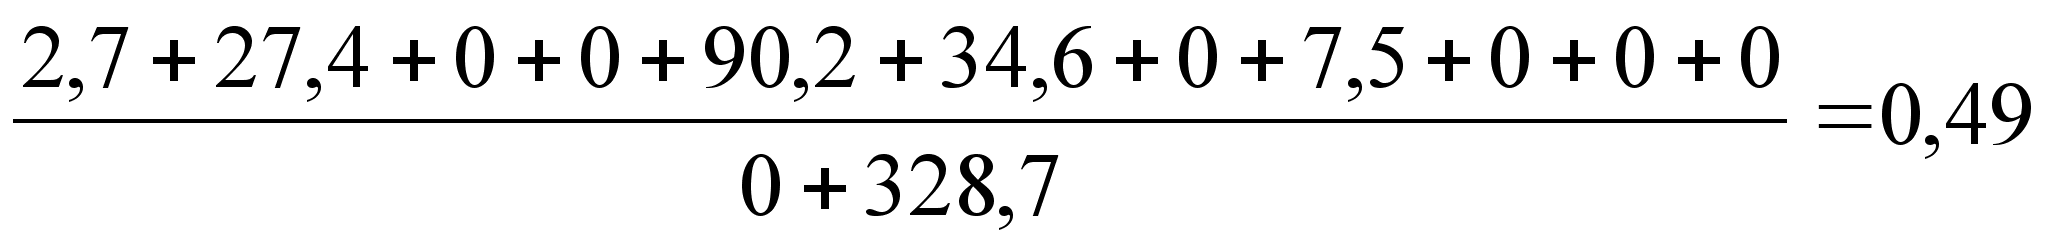
Ксп к.г. =
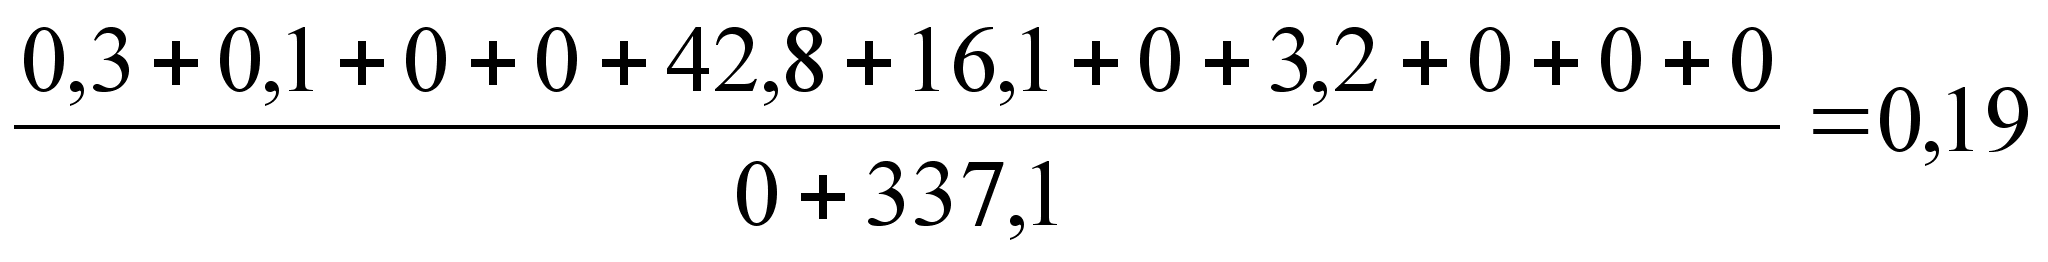
Оптимальное теоретическое значения показателя Ксп – не менее 0,8.
Значение коэффициента Ксп на начало и конец года меньше допустимого, следователь условия не выполняется.
Показатели финансовой устойчивости.
Коэффициент финансовой устойчивости (Кфу).
Коэффициент финансовой устойчивости показывает спрашиваемый вес собственных источников занимаемых на длительный срок денежных средств в общих затрат предприятия, которые можно использовать в своей текущей деятельности без утрат для кредиторов. [13]
Кфс =
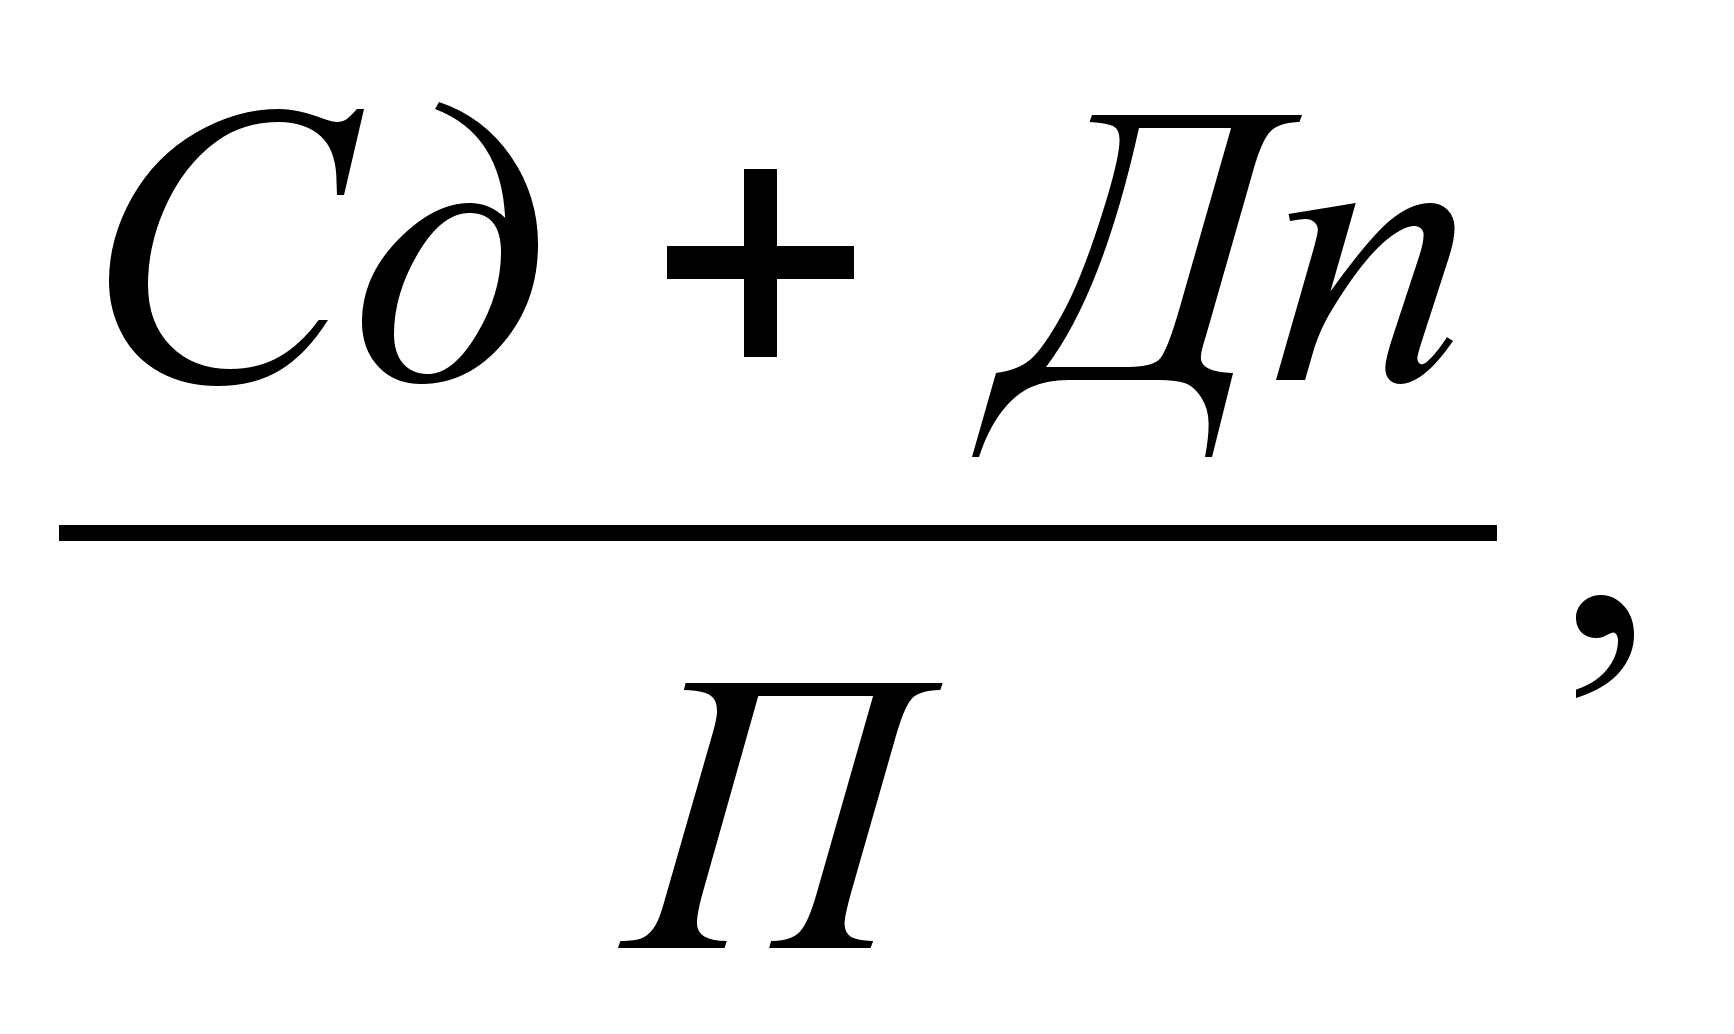 (2.15)
где: Сд – собственные денежные средства кредитора;
Дп – долгосрочная кредиторская задолженность;
П – пассивы (валюта баланса).
Кфс =
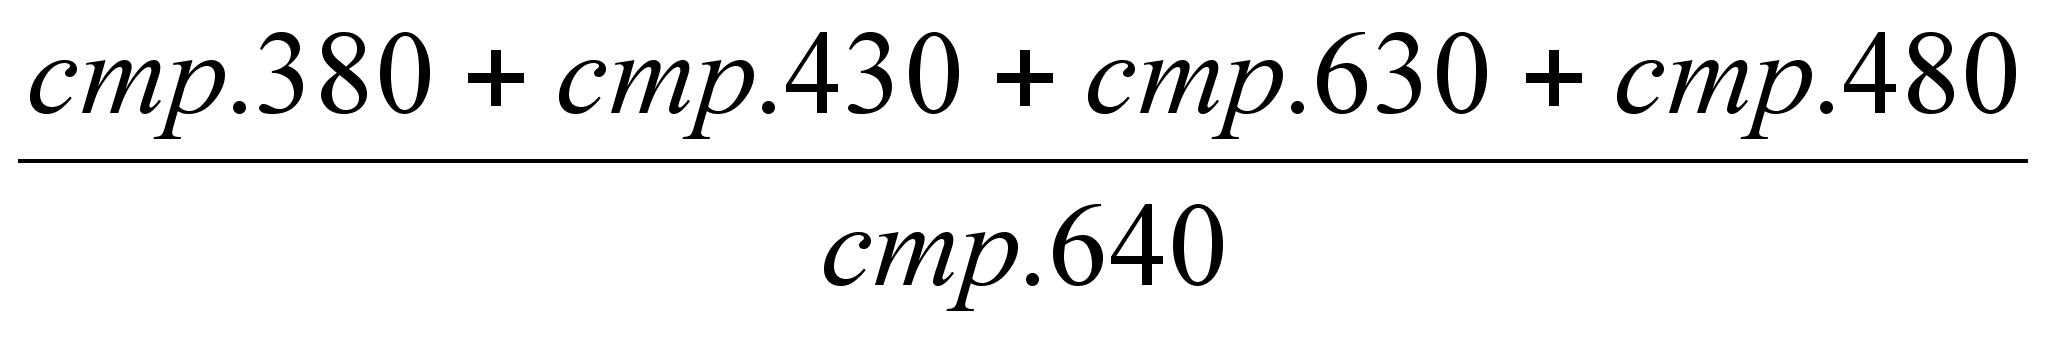 (2.16)
Кфс н.г. =
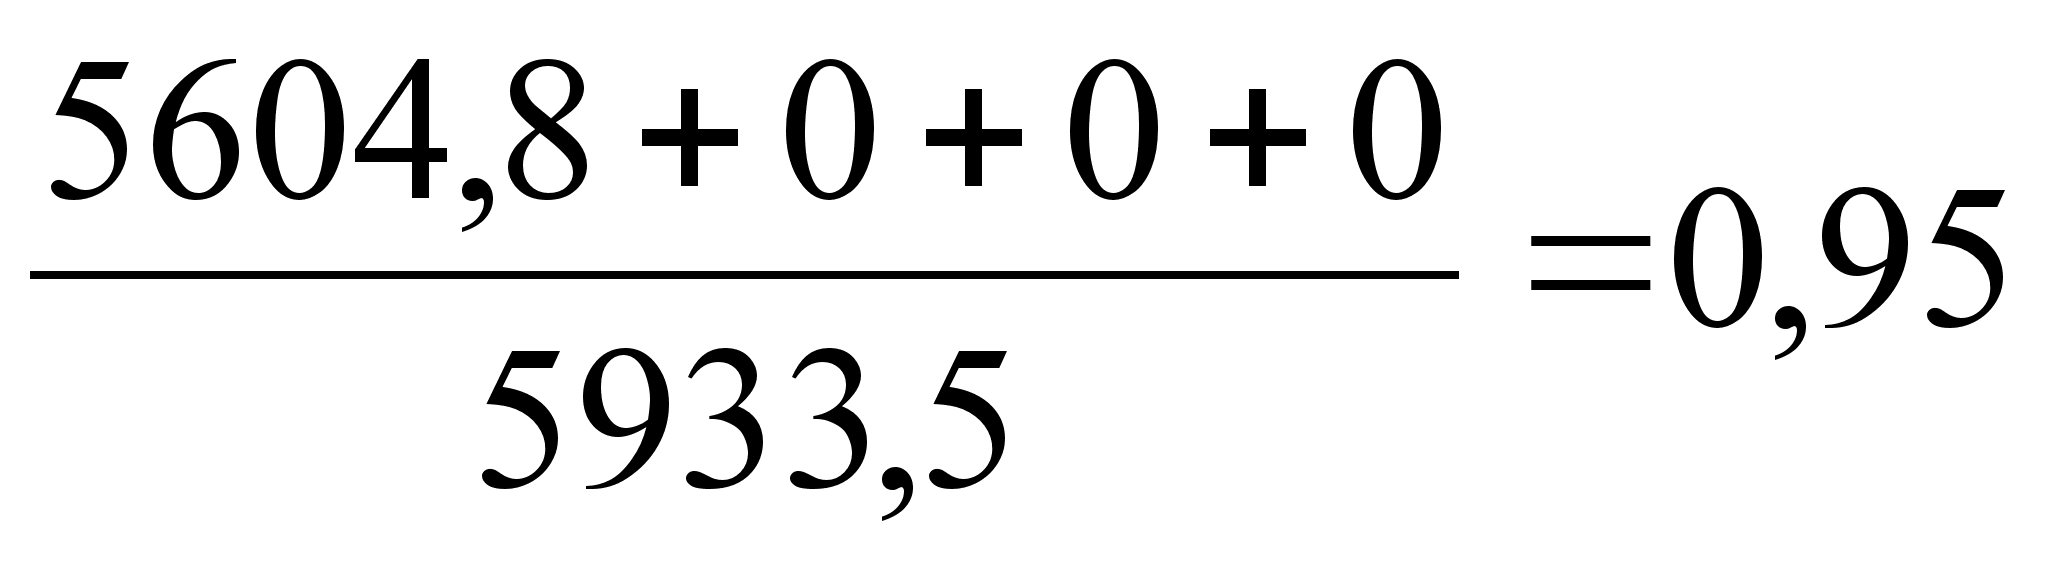
Кфс к.г. =
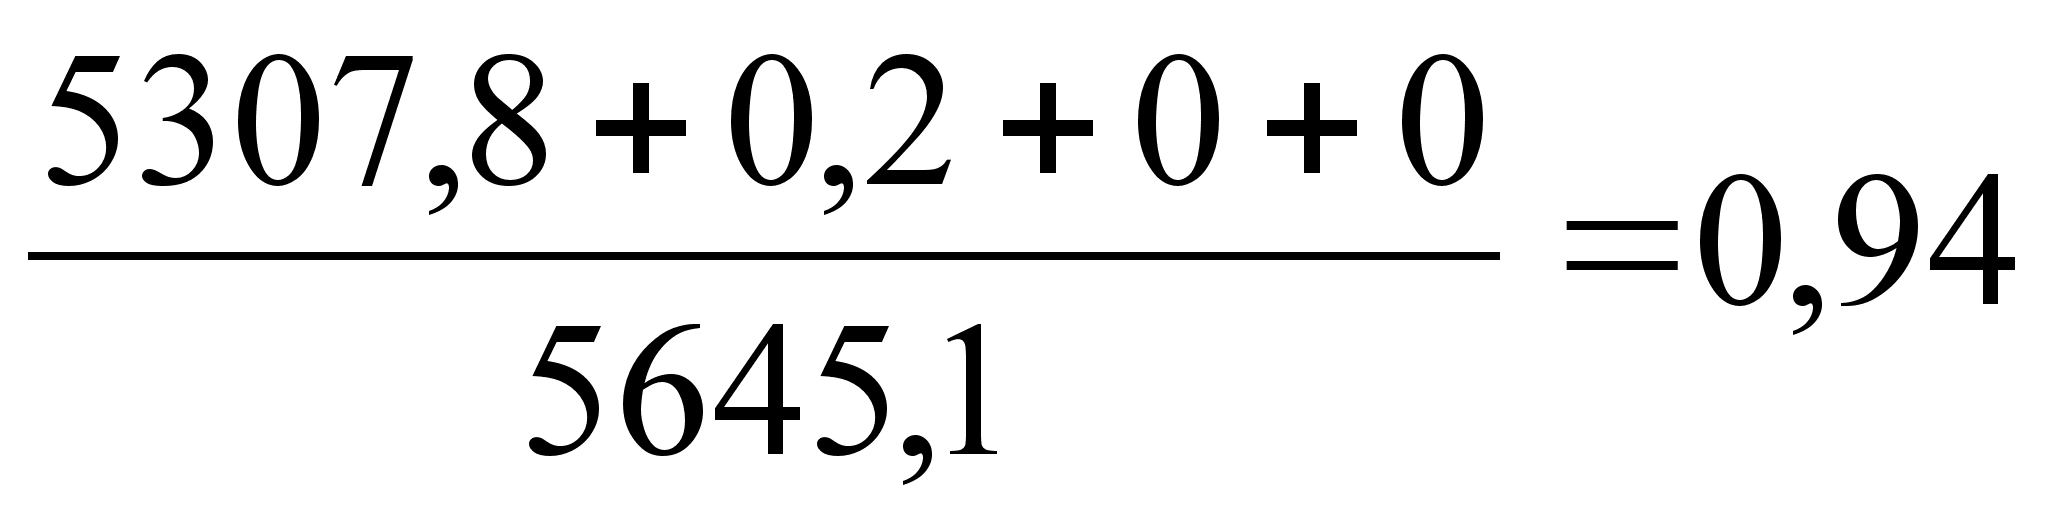
Оптимальное значение показателя Кфс – не менее 0,6.
Условия не соблюдаются. Кфс меньше допустимого.
Уменьшение Кфс может свидетельствовать об уменьшении собственных средств, об увеличении кредиторских денежных средств при неизменной валюте баланса, что в свою очередь приводит к ухудшению финансовой устойчивости кредитора.
Коэффициент независимости (Кн).
Коэффициент независимости характеризует размер заемных денежных средств на 1 грн. собственных средств предприятия.
Кн =
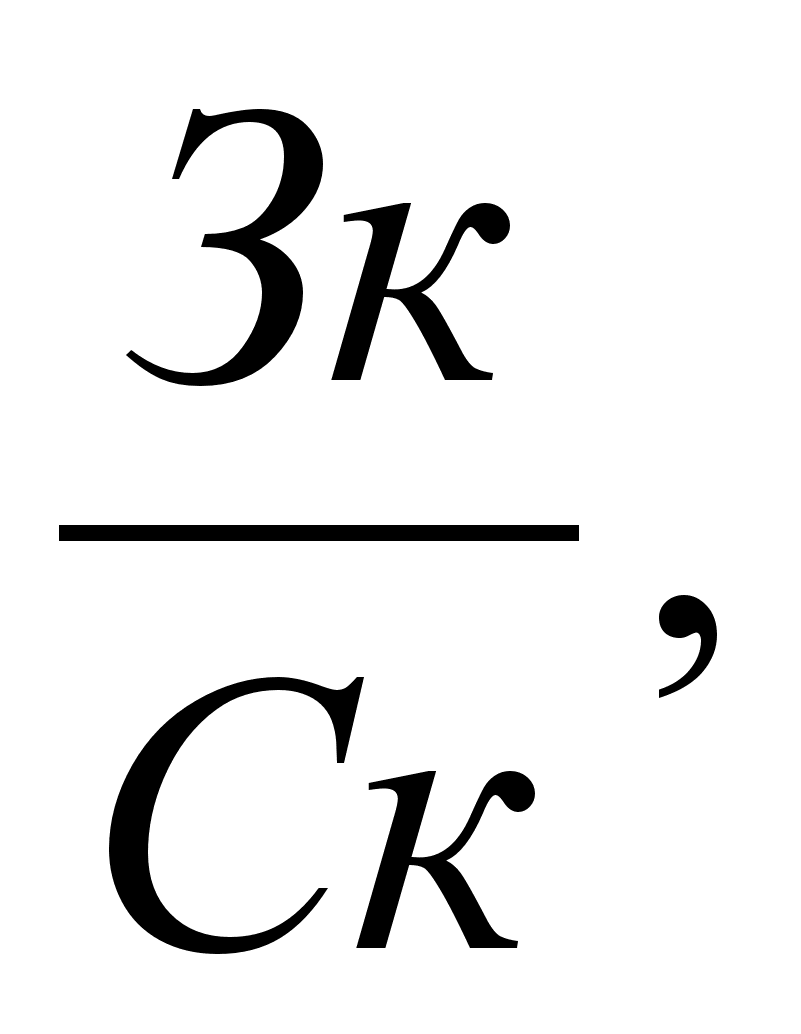 (2.17)
где: Зк – заемные денежные средства (долгосрочная и краткосрочная кредиторская задолженность);
Ск – собственные денежные средства кредитора.
Кн =
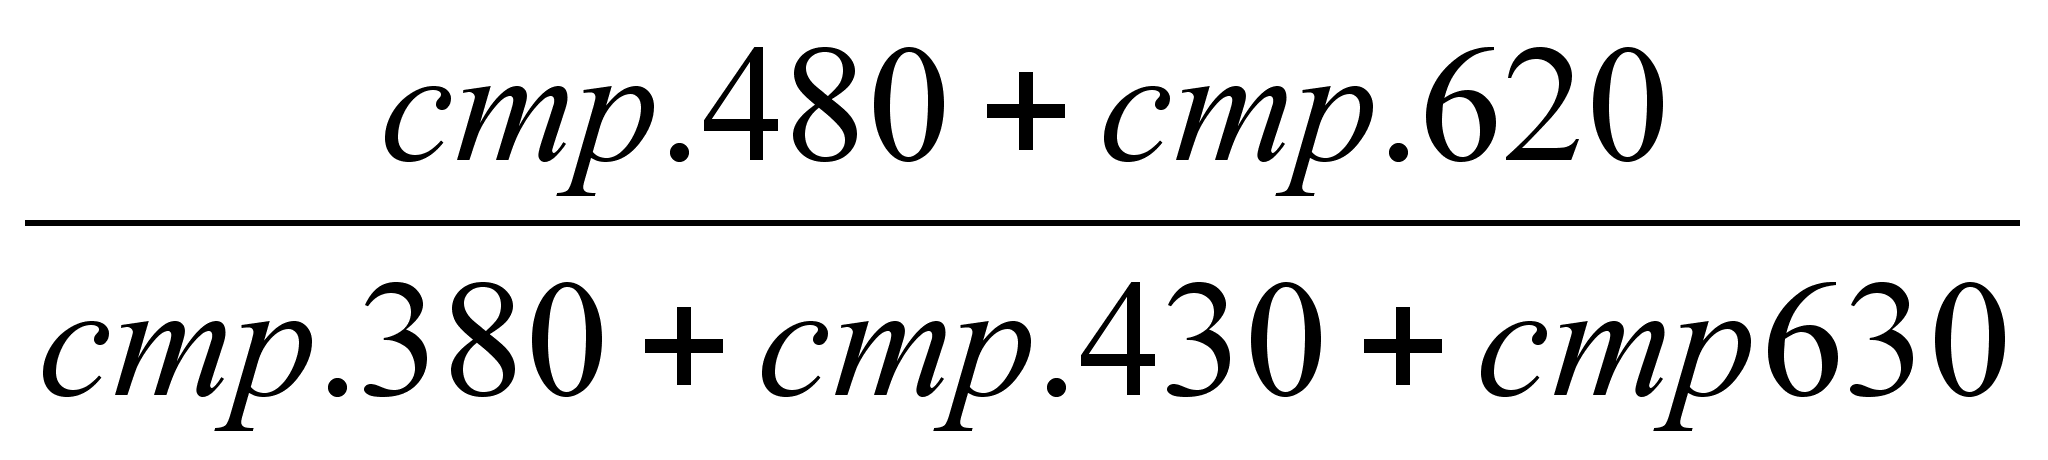 (2.18)
Кн н.г. =
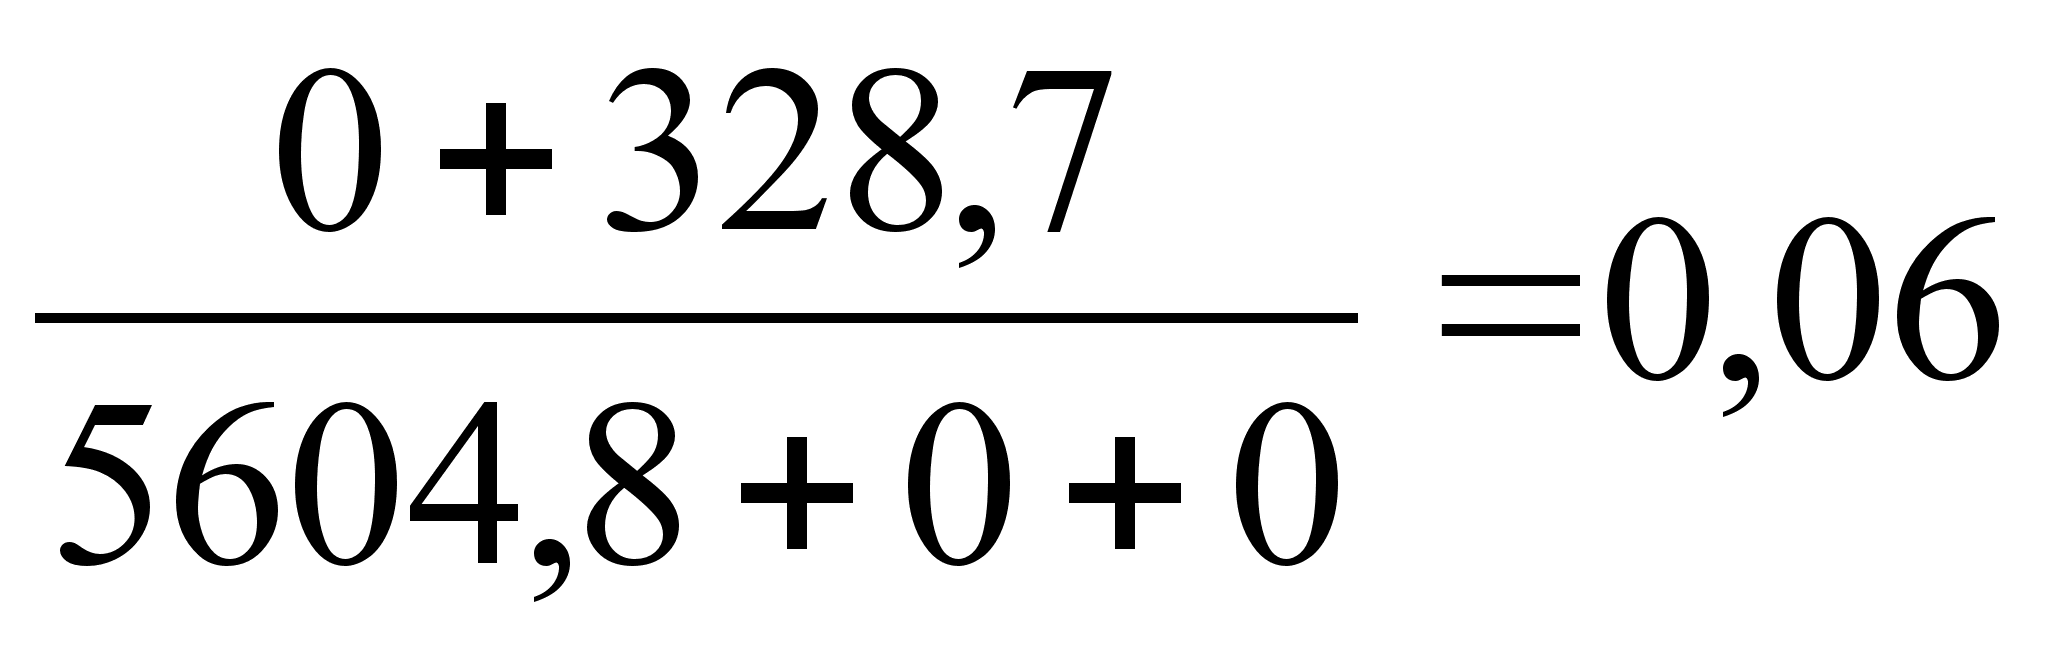
Кн к.г. =
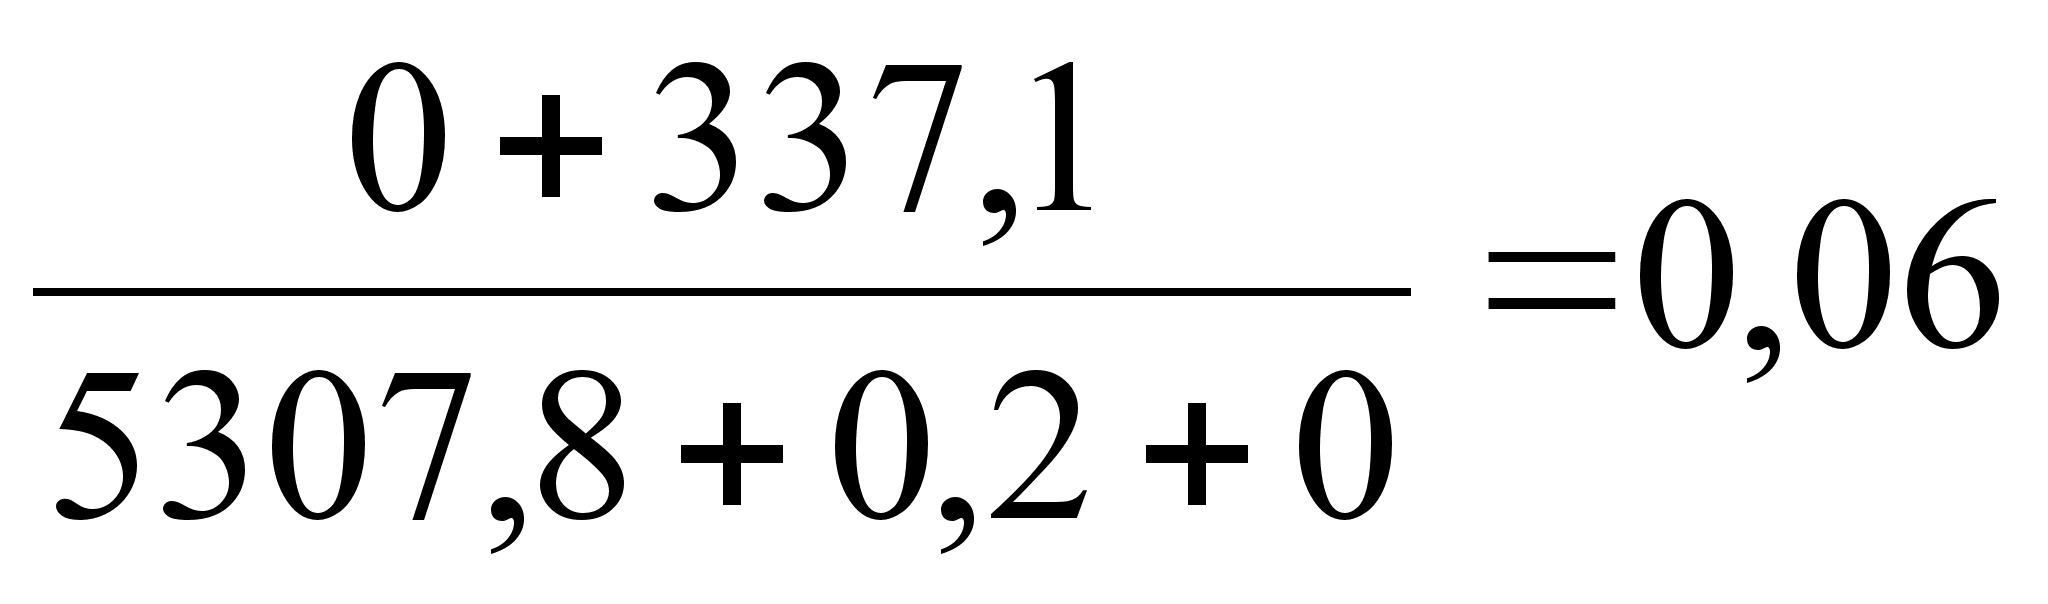
Оптимальное теоретическое значение Кн – не более 1,0.
Коэффициент автономности (Ка).
Коэффициент автономности показывает долю собственных денежных средств в общем капитале кредитора и характеризует независимость кредитора от заемных средств.
Ка =
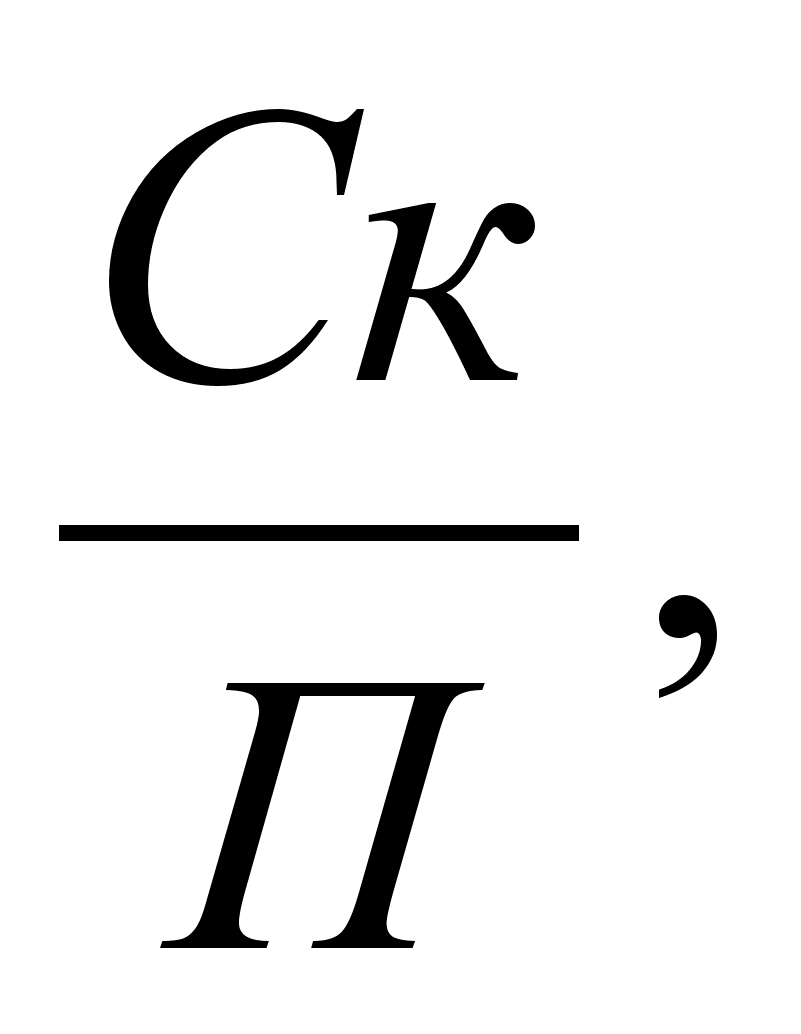 (2.19)
где Ск – собственные денежные средства кредитора;
П – пассив (валюта баланса).
Ка =
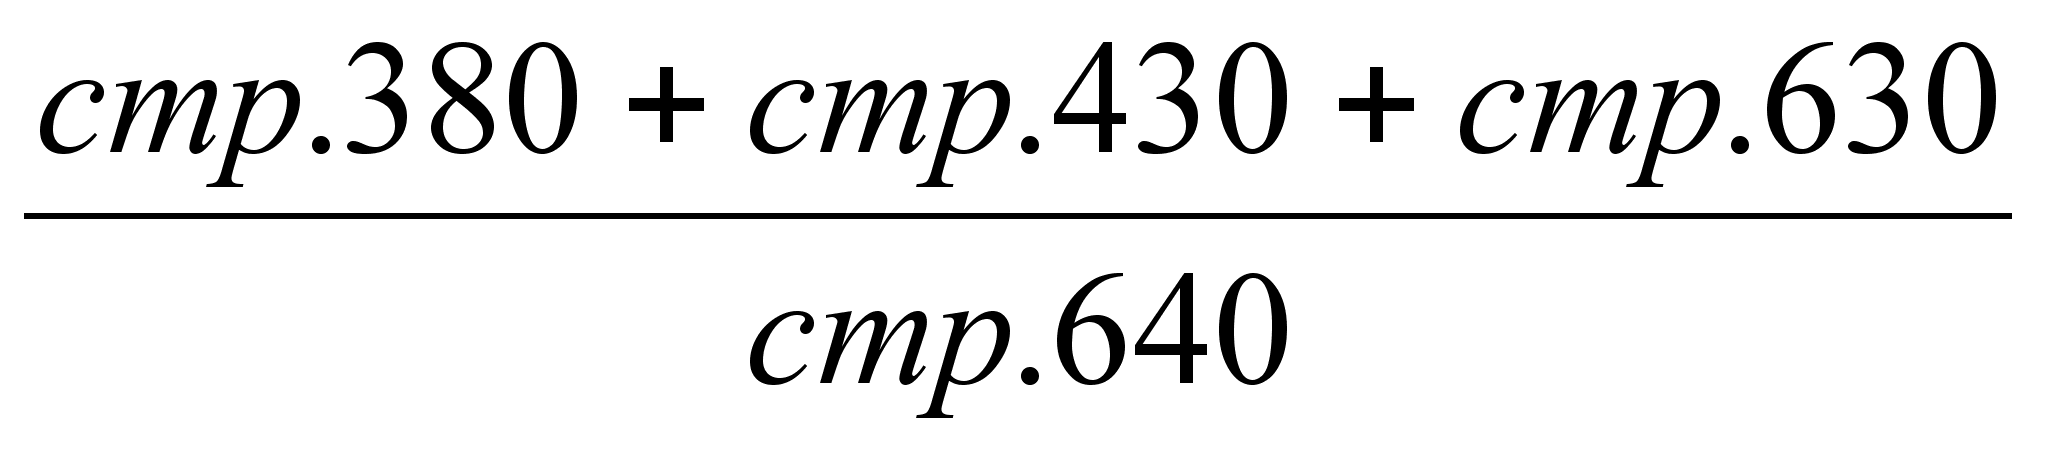 (2.20)
Ка н.г. =
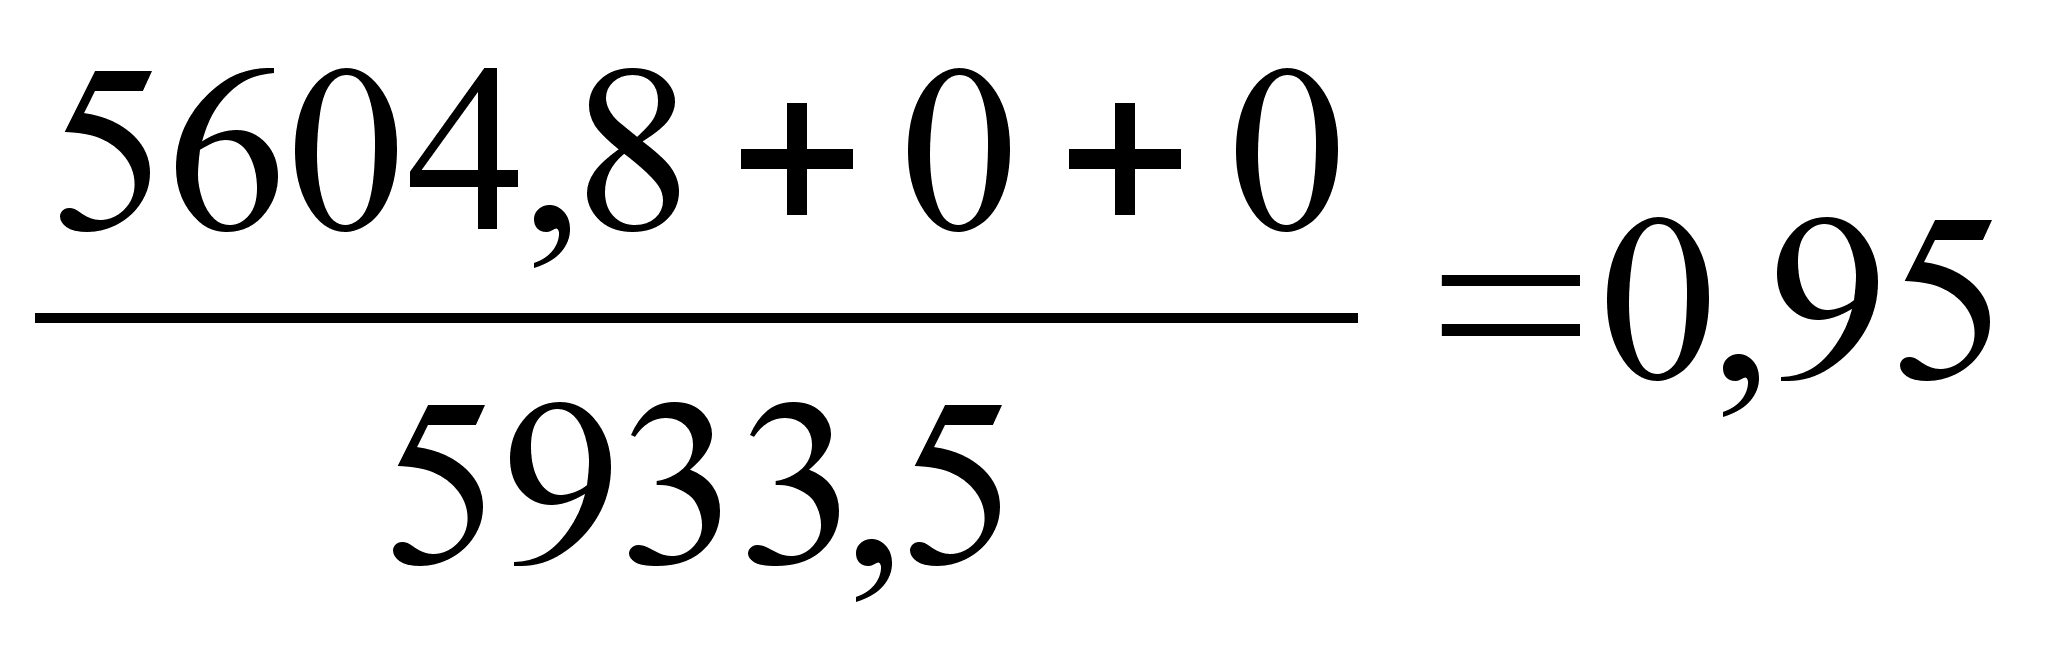
Ка к.г. =
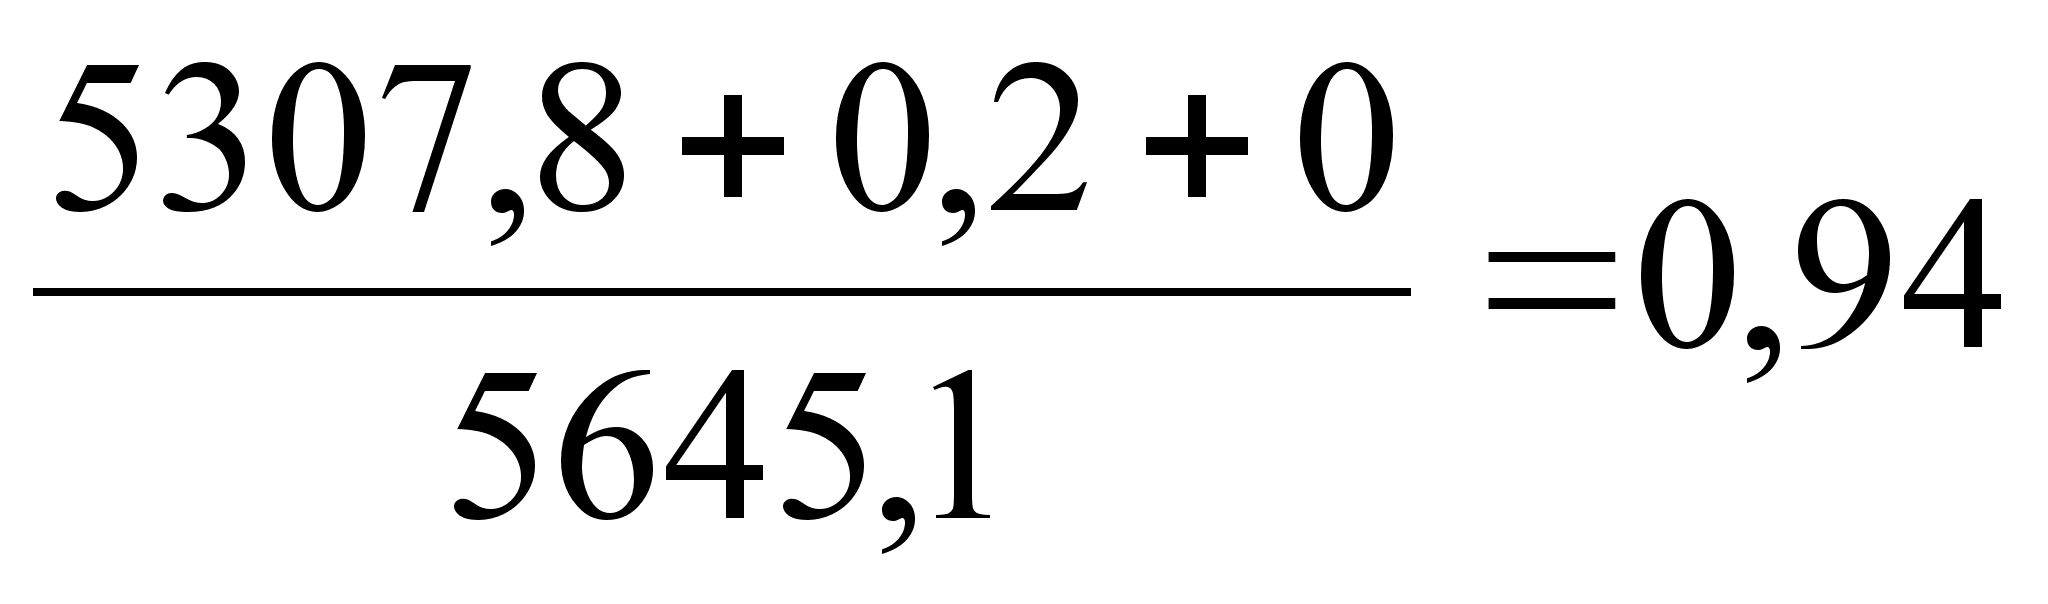
Оптимальное теоретическое значения показателя Ка – не менее 0,5.
Коэффициент автономности соблюдается.
Коэффициент маневренности собственных средств (Км).
Коэффициент маневренности собственных денежных средств характеризует степень мобильности использования собственных средств.
Км =
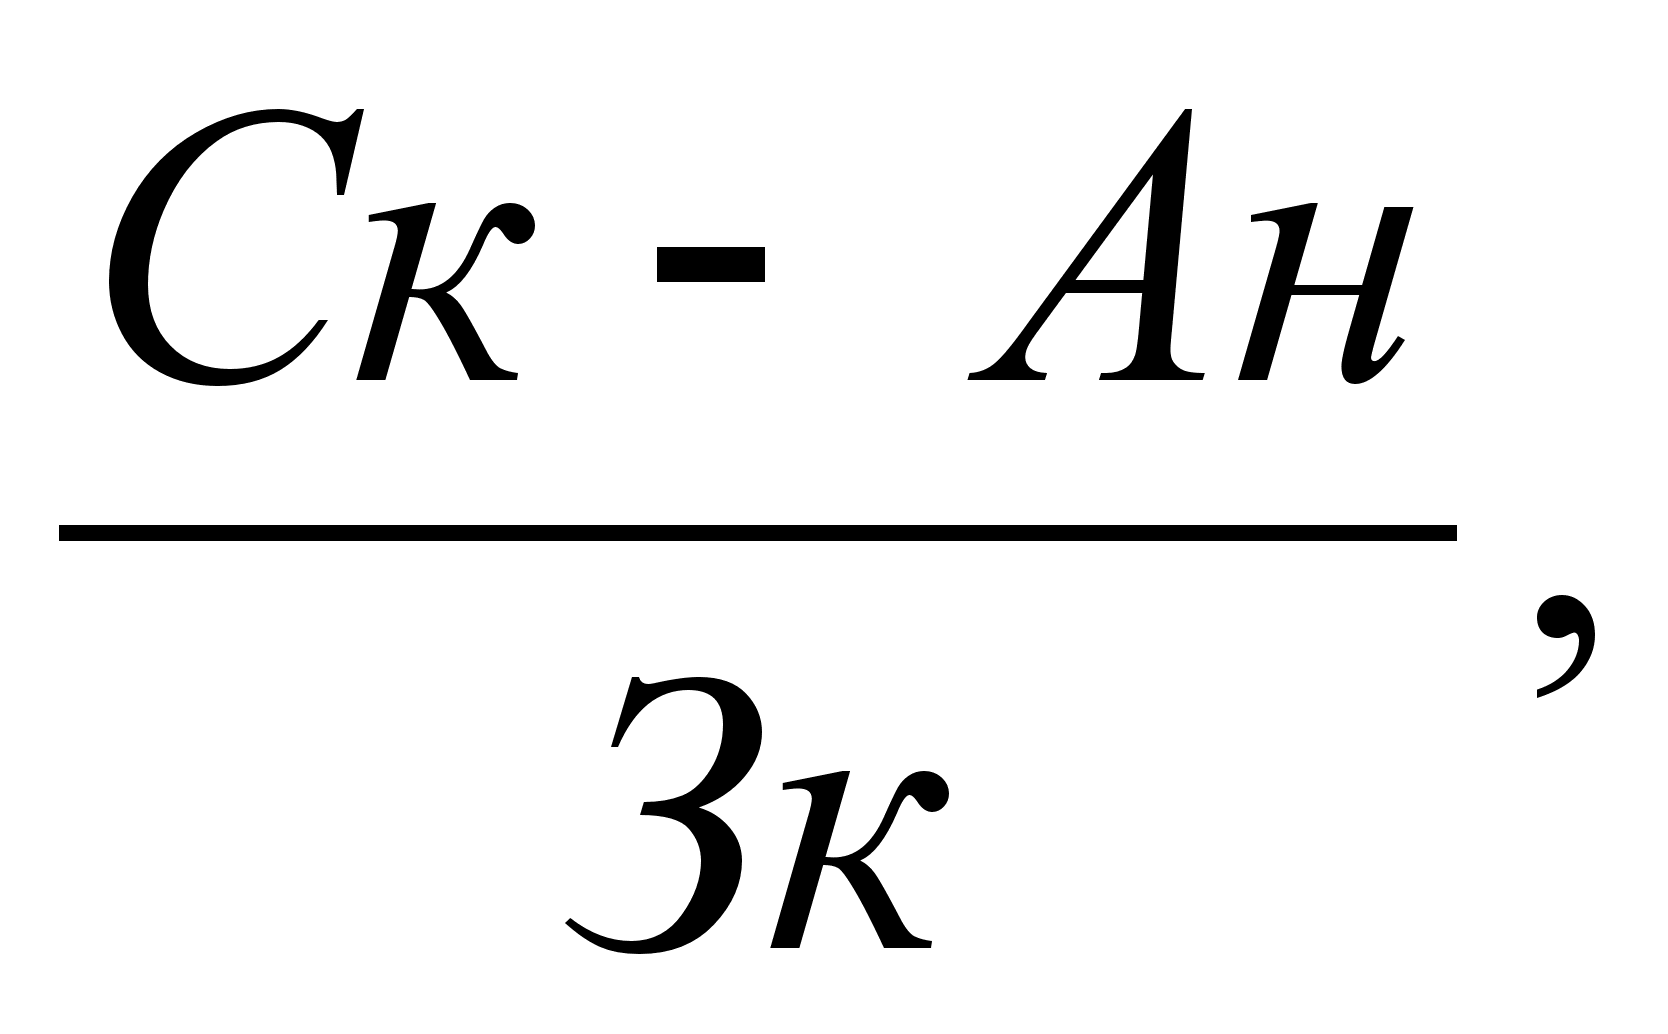 (2.21)
где: Ск – собственные денежные средства кредитора;
Зк – необоротные активы.
Км =
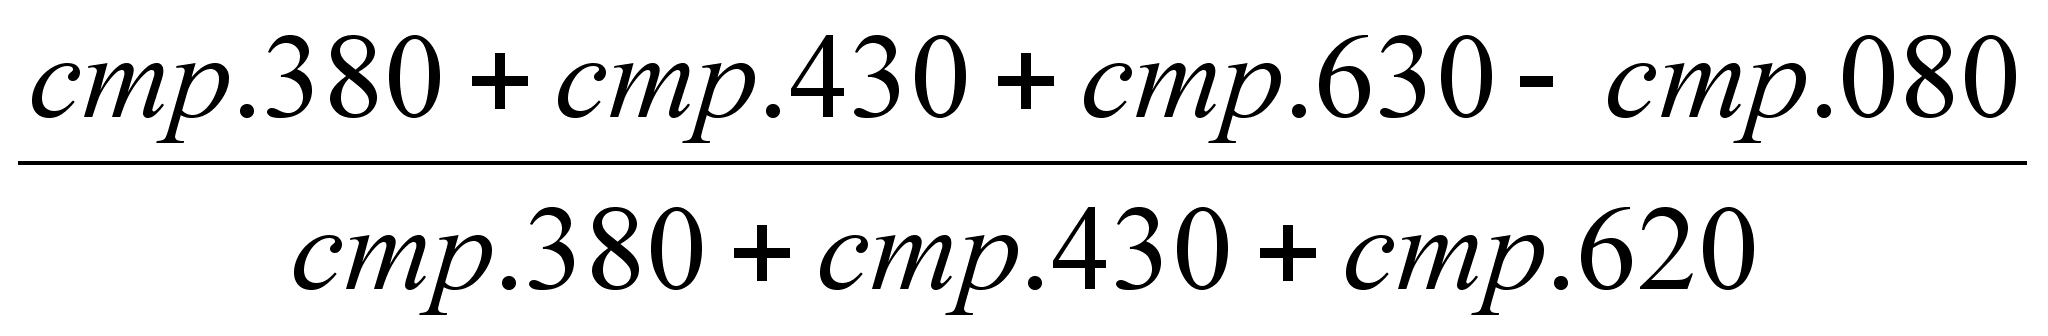 (2.22)
Км н.г. =
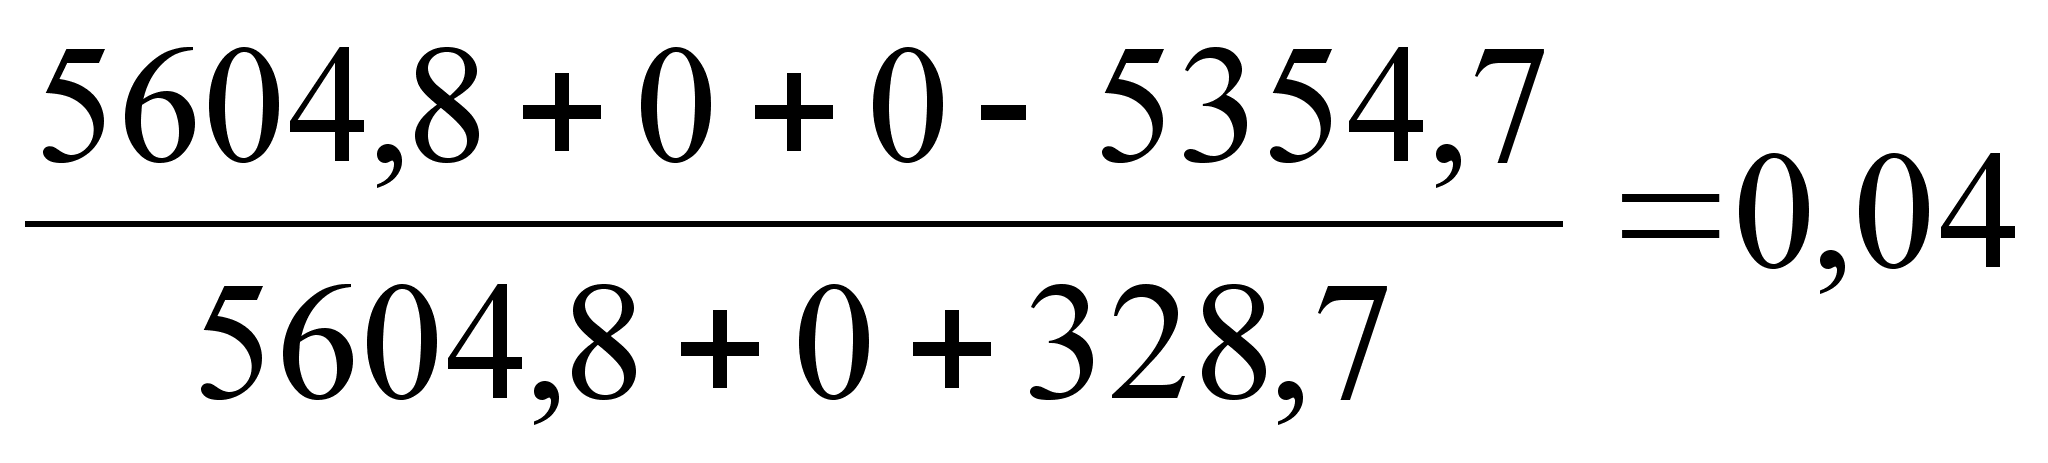
Км к.г. =
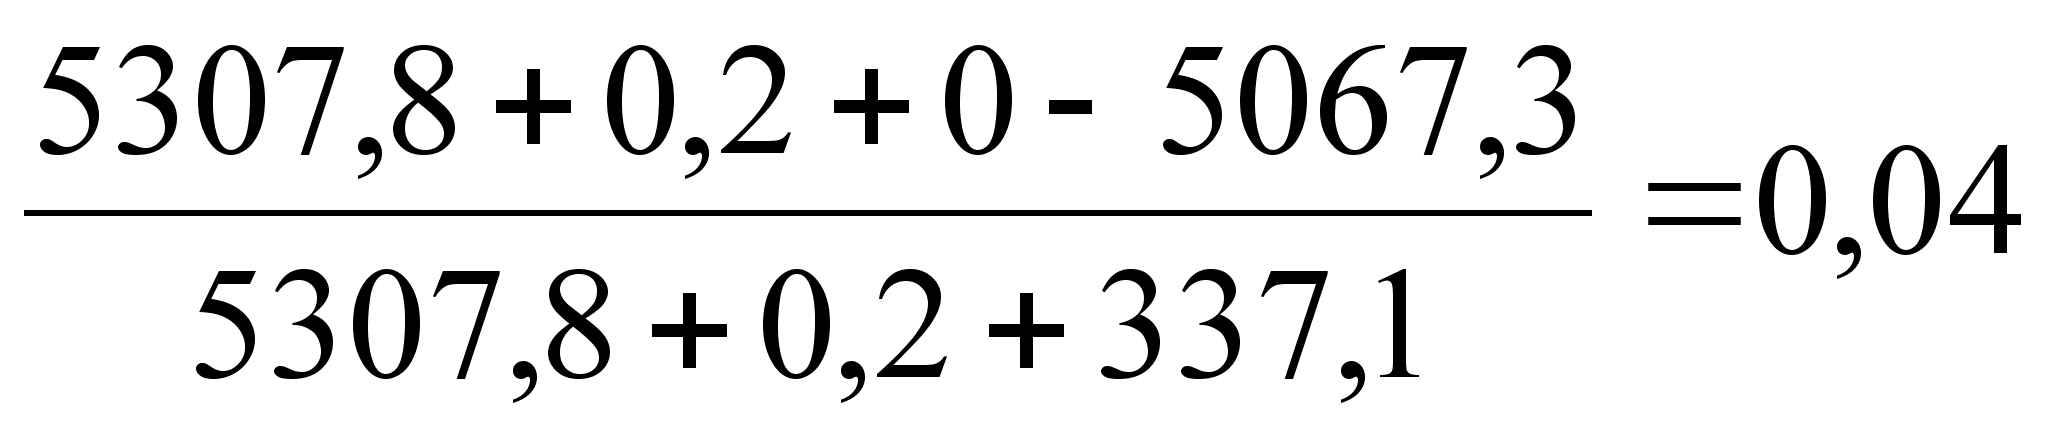
Оптимальное значение показателя Км – не менее 0,5.
Км показывает, какая часть собственных денежных средств находится в мобильной форме, что позволяет свободно маневрировать этими деньгами. Высокое значение Км положительно характеризует финансовое состояние кредитора.
Коэффициент обеспечения собственными оборотными средствами характеризует часть собственных оборотных средств в общей сумме оборотных средств. [10]
Кос =
(2.23)
где: Ск – собственные средства;
Ан – необоротные активы;
Зк – заемные средства (долгосрочная и краткосрочная задолженность)
Кос =
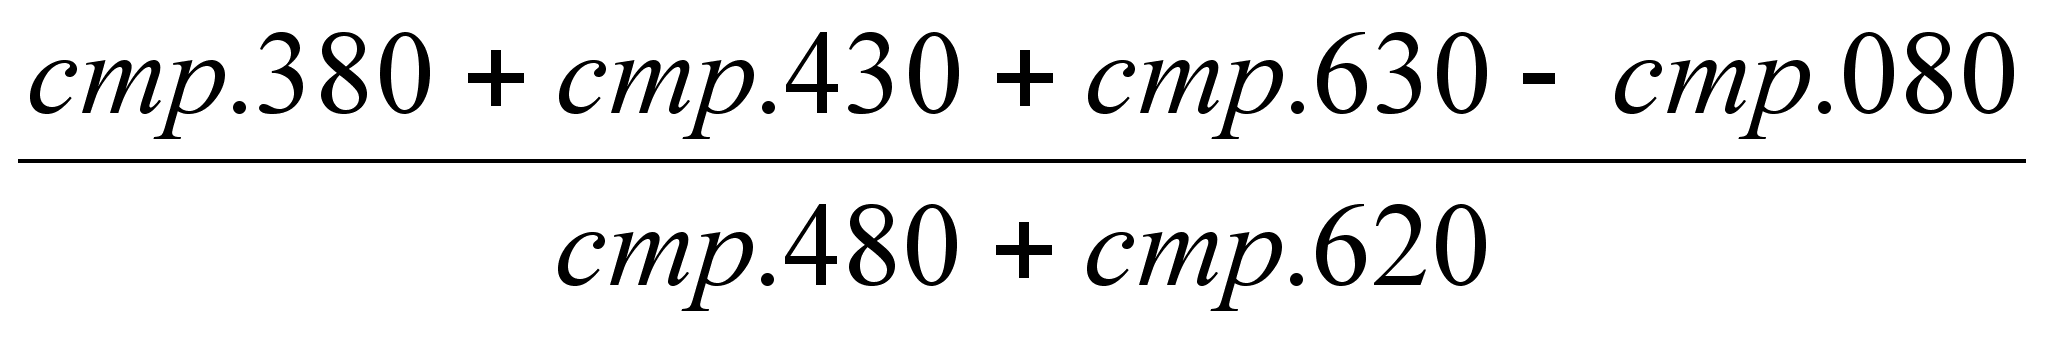 (2.24)
Кос н.г. =
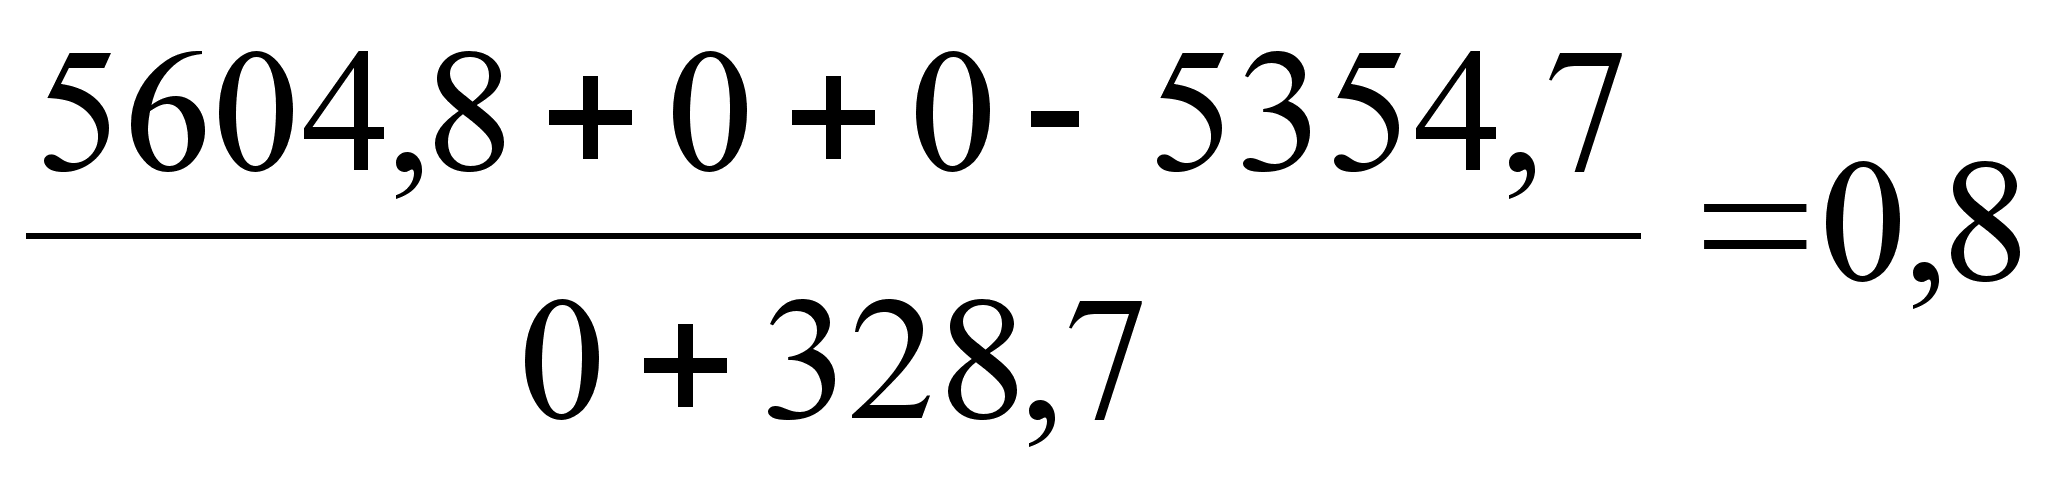
Кос к.г. =
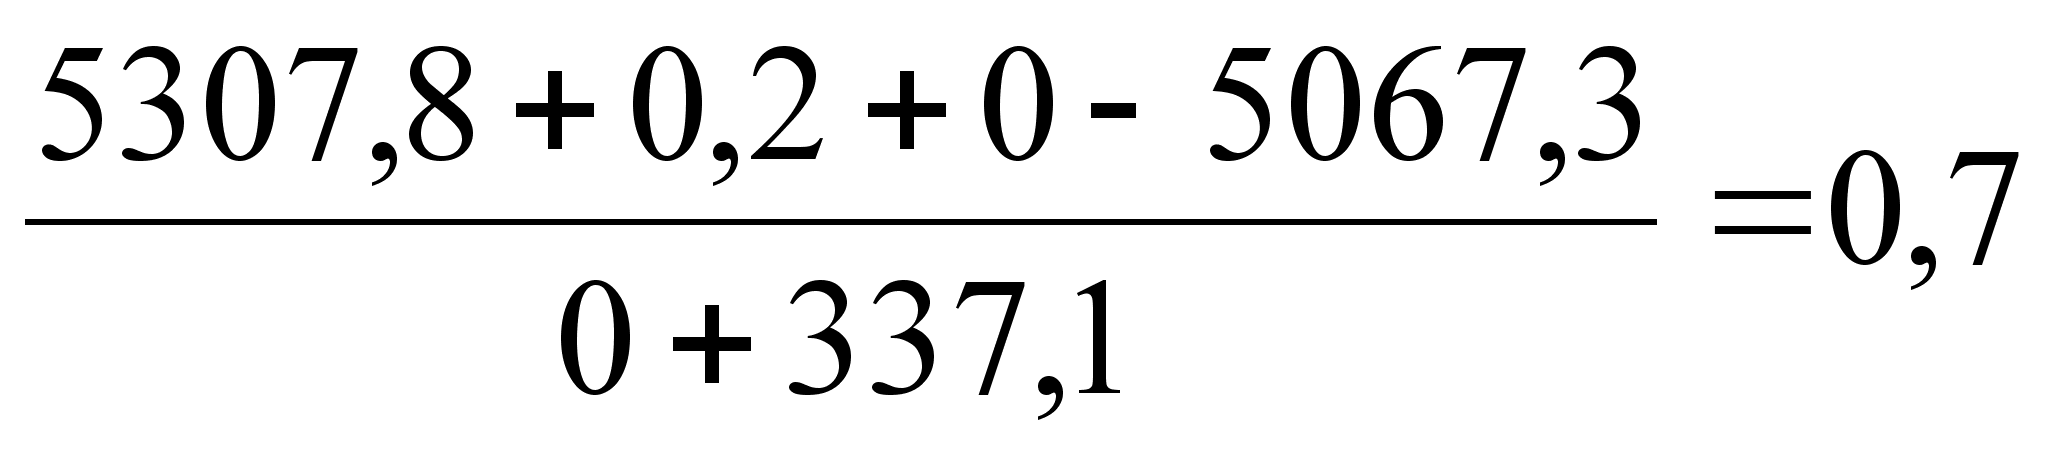
Оптимальное теоретическое значения показателя Кос – не менее 0,2.
Общая оценка финансового состояния Поезда основывается на целой системе показателей, характеризующих структуру источников формирования капитала и его размещения, равновесие между активами предприятия и источниками их формирования, эффективность и интенсивность использования капитала, платежеспособность и кредитоспособность предприятия, его инвестиционную привлекательность.
Проведем сопоставление значений финансовых коэффициентов со средними и нормативными их значениями, которые приведены в таблице 2.7.
Таблица 2.7 - Сравнительная характеристика финансовых коэффициентов
| Наименование коэффициента | Предельное значение | Значение коэффициента | Отклонение +/- | |
| На начало года | На конец года | |||
| 1. Коэффициент мгновенной ликвидности |
Кмл > 0,2 |
0,06 | 0,008 | 0,052 |
| 2. Коэффициент текущей ликвидности |
Ктл > 1,0 |
0,3 | 0,04 | 0,26 |
| 3. Коэффициент общей ликвидности |
Кол > 2,0 |
1,8 | 1,7 | 0,1 |
| 4. Коэффициент мобильности активов |
Кма > 0,5 |
0,03 | 0,01 | 0,02 |
| 5. Рентабельность продаж | Рп = 0,1 | 0 | 0 | 0 |
| 6. Рентабельность активов | Ра = 0,15 | 0 | 0 | 0 |
| 7. Коэффициент соотношения дебиторской и кредиторской задолженности |
Ксп > 0,8 |
0,5 | 0,2 | 0,3 |
| 8. Коэффициент финансовой устойчивости |
Кфу > 0,6 |
0,95 | 0,94 | 0,01 |
| 9. Коэффициент независимости |
Кн < 1,0 |
0,06 | 0,06 | 0 |
| 10. Коэффициент автономии |
Ка > 0,5 |
0,95 | 0,94 | 0,01 |
| 11. Коэффициент маневренности собственных средств |
Км > 0,5 |
0,04 | 0,04 | 0 |
| 12. Коэффициент обеспечения собственным оборотными средствами |
Кос > 0,2 |
0,8 | 0,7 | 0,1 |
Коэффициент мгновенной ликвидности на начало и конец года меньше предельного значения, это говорит о том, что часть краткосрочной задолженности Поезд не может погасить в ближайшее время. Этот коэффициент также говорит о плохой платежеспособности Поезда на дату баланса.
Коэффициент текущей ликвидности Поезда меньше предельного значения этого коэффициента, следовательно, у Поезда недостаточно средств, которые можно использовать для выплаты по собственным краткосрочным обязательствам на протяжении следующего года. Этот коэффициент показывает степень, в которой текущие активы покрывают текущие пассивы.
Низкое значение коэффициента общей ликвидности означает слабую возможность покрытия текущих обязательств текущими активами. В данном случае этот коэффициент меньше предельного значения, это может характеризовать процесс финансирования приобретения основных средств за счет краткосрочной задолженности, что недопустимо в практике управления предприятием.
Значение коэффициента финансовой устойчивости в пределах допустимого, это может свидетельствовать об увеличении собственных средств, об уменьшении кредиторских денежных средств при неизменной валюте баланса, что в свою очередь приводит к улучшению финансовой устойчивости кредитора.
Значение коэффициента независимости находится в допустимых пределах. На начало и конец года коэффициент независимости составляет 0,06.
Коэффициент автономности соблюдается. Нормальное ограничение Ка не менее 0,5, означает что все обязательства кредитора могут быть покрыты его собственными средствами. Увеличение Ка свидетельствует об увеличении финансовой независимости кредитора, снижение риска финансовых трудностей в будущих периодах.
Все сказанное выше позволяет сделать вывод, что финансовое состояние предприятия является неустойчивым, и зависит от финансирования вышестоящей организации.
3 СПЕЦИАЛЬНАЯ ЧАСТЬ
Организация бухгалтерского учета основных средств в условиях СМП
Главные основы бухгалтерского учета основных средств определяются Положением (стандартом) бухгалтерского учета 7 "Основные средства" (С изменениями, внесенными согласно Приказу Минфина N 304 от 30.11.2000 ), который вступил в действие с 1 июля 2000 года. Это положения (стандарт) определяет методологические основы формирования в бухгалтерском учете информации об основных средствах и прочих необоротных материальных активах, а также раскрытия информации о них в финансовой отчетности. Нормы Положения (стандарта) 7 применяются предприятиями, организациями и другими юридическими лицами (далее - предприятия) всех форм собственности (кроме бюджетных учреждений). Положение (стандарт) 7 не распространяется на воспроизводимые естественные ресурсы и операции с основными средствами, особенности учета которых определяются другими положениями (стандартами) бухгалтерского учета. Положение (стандарт) 7 не распространяется на воспроизводимые естественные ресурсы и операции с основными средствами, особенности учета которых определяются другими положениями (стандартами) бухгалтерского учета. [4]
3.1.1 Учет приобретения объектов основных средств
Наиболее распространенными путями поступления основных средств на предприятие является их:
– приобретение за деньги;
– создание путем строительства (подрядным или хозяйственным способом) и изготовление собственными силами.
Все затраты Поезда на приобретение или создание основных средств, которые включаются в их первоначальную стоимость, характеризуются как капитальные инвестиции и проводятся по дебету счета 15 "Капитальные инвестиции" соответствующего субсчета: 151 "Капитальное строительство" или 152 "Приобретения (изготовления) основных средств". По кредиту этих субсчетов проводится уменьшение понесенных предприятием затрат в связи с внедрением в действие или принятие в эксплуатацию соответствующих активов.
На субсчете 151 "Капитальное строительство" отображаются:
– затраты на строительство, которое осуществляются как хозяйственным, так и подрядным способом для собственных потребностей предприятия, в том числе стоимость оборудования, которое подлежит монтажу в процессе строительства;
– авансовые платежи для финансирования такого строительства.
Субсчет 152 "Приобретения (изготовления) основных средств предназначенный для учета затрат на приобретение или изготовление собственными силами объектов основных средств.
Аналитический учет капитальных инвестиций ведется по видам основных средств, а также по отдельным объектам капитальных вложений (инвентарным объектам).
Согласно п. 7 П(С)БУ 7 приобретенные (созданные) основные средства зачисляются на баланс Поезда по первоначальной стоимости. Первоначальная стоимость основных средств – это историческая (фактическая) себестоимость основных средств в сумме денежных средств или справедливой стоимости других активов, уплаченных (переданных), израсходованных для приобретения (создания) основных средств. [14]
Состав первоначальной стоимости объекта основных средств определенные п. 8 П(С)БУ 7 это:
– суммы, которые уплачиваются поставщикам активов и подрядчикам за выполнение строительно-монтажных работ (без косвенных налогов);
– регистрационные сборы, государственная пошлина и аналогичные платежи, осуществляемые в связи с приобретением (получением) прав на объект основных средств;
– суммы ввозной таможенной пошлины;
– суммы косвенных налогов в связи с приобретением (созданием) основных средств (если они не возмещаются предприятию);
– затраты по страхованию рисков доставки основных средств;
– затраты на установку, монтаж, отладка основных средств;
– другие затраты, непосредственно связанные с доведением основных средств к состоянию, в котором они пригодны для использования в запланированных целях.
Затраты на доставку и разгрузку объектов основных средств П(С)БУ 7 непосредственно в составе первоначальной стоимости не выделяют. Их следует понимать как другие затраты, связанные с доведением объекта к рабочему состоянию. [4]
Затраты в уплату процентов за пользование кредитом не включаются в первоначальную стоимость основных средств, приобретенных (созданных) или целиком частично, чем счет заемного капитала.
Контроль за сохранностью основных средств обеспечивается их учетом по объектам, материально ответственными лицами.
Прием основных средств вырабатывается соответственно Акту приема-передачи основных средств типичной формы № 0З-1, что складывается комиссией, предназначенной приказом руководителя предприятия. В Акте указываются первоначальная стоимость объекта, короткая техническая характеристика, место эксплуатации. К нему прибавляется техническая документация объекта.
Каждому объекту основных средств присваивается инвентарный номер, и на него открывается инвентарная карточка типичной формы № 03-6. Последняя является регистром аналитического учета.
На однотипные объекты небольшой стоимости (инструменты, производственный и хозяйственный инвентарь и т.п.), которые поступили в Поезд в одном месяце и которые будут эксплуатироваться в одном подразделе, а также имеют одинаковый срок полезного использования, целесообразно открывать одну общую инвентарную карточку.
Карточки действующих основных средств размещаются по их классификационным группам и местам эксплуатации. Для обеспечения сохранности инвентарные карточки регистрируются в специальных описаниях ф. № 03-7.
По местам использования учет основных средств ведется в инвентарных списках ф. № 03-9. Ежемесячно итоговые данные инвентарных карточек на объекты основных средств, которые поступили в Поезд, заносятся в карточки учета движения основных средств ф. № 03-8, которые ведутся в разрезе групп основных средств. Эти карточки заменяют аналитические сведения по счету 10 "Основные средства". Поэтому их общий итог ежемесячно сопоставляется с итогом синтетического учета данного счета.
Отображения в бухгалтерском учете таких операций рассмотрим на примере приобретения Поездом вибросита, которое не требует монтажа (см. таблицу 3.1). Стоимость вибросита – 2,4 тыс. грн. ( в т.ч. НДС – 0,4 тыс. грн.)
Таблица 3.1 — Отображения в бухгалтерском учете операций приобретения вибросита
| Содержание операции | Корреспонденция счетов |
Сума, грн. |
|
| Дт | Кт | ||
| 1 | 2 | 3 | 4 |
| Получено вибросито от поставщика |
152 «Приобретение (изготовление) основных средств» |
631 «Расчеты с отечественными поставщиками» |
2000 |
|
Включена в состав налогового кредита сумма НДС |
641 «Расчеты по налогам» |
631 «Расчеты с отечественными поставщиками» |
400 |
|
Сделана оплата поставщику |
631 «Расчеты с отечественными поставщиками» |
31 «Текущие счета в национальной валюте» |
2400 |
| Оплачен затраты по страхованию рисков доставки объекта |
377 «Расчеты с другими дебиторами» |
31 «Текущие счета в национальной валюте» |
50 |
| Продолжение таблицы 3.1 | |||
| 1 | 2 | 3 | 4 |
|
Отображены затраты по страхованию объекта |
152 «Приобретение (изготовление) основных средств» |
377 «Расчеты с другими дебиторами» |
50 |
|
Оплачены услуги транспортной организации по доставке вибросита |
371 «Расчеты по выданным авансам» |
311 «Текущие счета в национальной валюте» |
180 |
|
Отображены сумму налогового обязательства по НДС |
641 «Расчеты по налогам» |
643 «Налоговые обязательства» | 30 |
|
Отображена стоимость транспортных услуг, связанных с приобретением вибросита |
152 «Приобретение (изготовление) основных средств» |
371 «Расчеты по выданным авансам» |
150 |
| Отображена сумма НДС |
643 «Налоговые обязательства» |
371 «Расчеты по выданным авансам» |
30 |
|
Введено в эксплуатацию виброситор (2000+50+150) |
104 «Машины и оборудования» |
152 «Приобретение (изготовление) основных средств» |
2200 |
Строительство основных средств подрядным способом.
При подрядном способе строительно-монтажные работы выполняются соответственно подрядному договору (контракту) с оплатой их сметной стоимости. Предприятие-заказчик осуществляет учет затрат на капитальные инвестиции и ведет расчеты с подрядчиками за выполненные и принятые по актам работы. Для этого применяются такие документы первичного учета, как Акт приемки выполненных подрядных работ ф. № КБ-2 и Справка о стоимости выполненных работ и затрат ф. № КБ-3. [15]
Исходя из этого, застройщик, отображает стоимость выполненных и принятых по актам строительно-монтажных работ в учете по дебету субсчета 151 "Капитальное строительство" и по кредиту субсчета 631 "Расчеты с отечественными поставщиками". Такой же записью отображается стоимость приобретенных объектов основных средств, которые не требуют монтажа (транспортные средства, измерительные приборы, производственный и хозяйственный инвентарь и т.п.).
Оборудования, которые требует монтажа, и строительные материалы учитываются в составе производственных запасов. Их приобретение в бухгалтерском учете отображается по дебету субсчета 205 "Строительные материалы" и по кредиту субсчета 631 "Расчеты с отечественными поставщиками". Передача строительных материалов и оборудования для его дальнейшего монтажа отображается по дебету субсчета 151 "Капитальное строительство" и по кредиту субсчета 205 "Строительные материалы" после подтверждения их использования и монтажа на объектах строительства.
Затраты на строительство объектов отбивают на субсчете 151 "Капитальное строительство" по статьям нарастающим итогом с начала строительства к моменту введения объекта в эксплуатацию. По данным субсчета 151 "Капитальное строительство" вычисляют фактическую себестоимость (инвентарную стоимость) завершенных объектов строительства. Введения в эксплуатацию каждого объекта оформляется Актом приема-передачи основных средств ф. № 0З-1, на основе которого списывается стоимость капитальных инвестиций на завершенные объекты, а также осуществляется зачисление последних на баланс в составе основных средств.
При хозяйственном способе строительства затраты на капитальные инвестиции предприятие-застройщик отображает по дебету субсчета 151 "Капитальное строительство" в корреспонденции с кредитом соответствующих счетов затрат.
Первоначальная стоимость объектов, построенных хозяйственным способом, включает:
– стоимость работ (услуг), выполненных (предоставленных) посторонними специализированными предприятиями;
– стоимость оборудования, которое требует монтажа;
– прямые материальные затраты;
– прямые затраты на оплату работы;
– накладные затраты, связанные с строительством объекта;
– другие затраты, непосредственно связанные со строительством объекта (получение разрешения и отвод строительной площадки; сыскные работы на площадке; проектные работы; оплата профессиональных услуг, например, архитекторов, геодезистов и т.п.).
При строительстве хозяйственным способом непроизводственных объектов в стоимость капитального строительства включается также сумма НДС, уплаченного (начисленного) отечественным поставщиком.
На сегодня организация бухгалтерского и налогового учета основных средств существенным образом отличается. Порядок ведения налогового учета покупки и создания основных средств регулируется Законами Украины "О налоге на добавочную стоимость" от 03.04.97 г. № 168/97-ВР и "О налогообложение прибыли предприятий" от 22.05.97 г. № 283/97-ВР. [16]
Затраты на приобретение, строительство основных фондов соответственно Закону о прибыли (п. 5.3.2 ст. 5) не включаются в состав валовых затрат предприятия.
Налоговое законодательство оперирует сроком "основные фонды", под которым понимаются материальные ценности, которые используются в хозяйственной деятельности налогоплательщика на протяжении периода, который превышает 365 календарных дней с даты введения в эксплуатацию таких материальных ценностей, и стоимость которых постепенно уменьшается в связи с физическим или моральным износом.
Основные фонды в налоговом законодательстве подлежат распределению по трем группам (п.8.2.2 «Закона о прибыли»).
Окончательное решение относительно соответствия объектов основных средств определенным группам налогового законодательства зависит от их конкретных характеристик.
В случае осуществления затрат на приобретение основных фондов балансовая стоимость соответствующей группы увеличивается на сумму стоимости их приобретения с учетом транспортных и страховых платежей, а также других затрат, понесенных в связи с таким приобретением, без учета уплаченного налога на добавочную стоимость, когда налогоплательщик зарегистрирован плательщиком НДС (п. 8.4.1 «Закона о прибыли»).
При осуществлении затрат на самостоятельное изготовление основных средств налогоплательщиком для собственных производственных нужд балансовая стоимость соответствующей группы основных средств увеличивается на сумму производственных затрат, понесенных налогоплательщиком, которые связаны с их изготовлением и введением в эксплуатацию без учета уплаченного НДС, в случае, когда налогоплательщик на прибыль предприятий зарегистрированный плательщиком НДС (п. 8.4.2 «Закона о прибыли»).
К таким затратам относятся все затраты, связанные с выполнением строительно-монтажных работ: стоимость материалов, которые комплектуют, оборудования к монтажу, услуги посторонних предприятий, заработная плата работников, пенсионное и социальное страхование и т.п.
Право на налоговый кредит по НДС возникает при условии уплаты (начисления) налогоплательщиком сумм налогов в связи с приобретением товаров (работ, услуг), стоимость которых относится на вале или затраты на увеличение балансовой стоимости основных средств. Для этого, кроме наличия налоговой накладной, которая подтверждает право на налоговый кредит, предприятию необходимо еще зарегистрироваться плательщиком НДС и осуществлять деятельность, операции по который подлежат обложению НДС.
Суммы НДС, уплаченные (начисленные) плательщиком этого налога в отчетном периоде в связи с приобретением (изготовлением) основных фондов, которые подлежат амортизации, включаются в состав налогового кредита такого отчетного периода независимо от сроков введения основных средств в эксплуатацию (п. 7.4.1 «Закона про НДС»). [17]
3.1.2 Учет амортизации основных средств
Соединить бухгалтерский и налоговый учет основных средств в единое целое в данное время невозможно. Попытки внедрения у жизни подобного симбиоза приводят к нарушению правил или первого, или второго.
Поэтому оговорим сразу: и бухгалтерский, и налоговый учет основных средств необходимо вести разрозненно. Например, в виде двух учетных карточек на каждое основное средство - налоговой и бухгалтерский. Форма карточки может быть стандартная (типичная форма 0З-1), утвержденная приказом Министерств, статистики Украины "Об утверждение типичных форм первичного учета" от 29.12.95 г. № 352. [17]
Одним из наиболее важных показателей правильного ведения учета основных средств является безошибочно начисленная амортизация.
Амортизация основных средств в налоговом учете:
Выделим главные требования по ее начислению сначала в налоговом, а потом в бухгалтерском учете.
В налоговом учете амортизации подлежат затраты на приобретение, изготовления, осуществления капитального ремонта, реконструкций, модернизаций и других улучшений производственных фондов.
Бесплатно полученные фонды и непроизводственные фонды не амортизируются.
Начисления амортизации вырабатывается поквартально.
Используется единый для всех групп метод начисления амортизации, только коэффициенты разные.
База для начисления амортизации - балансовая (остаточная) стоимость групп основных фондов на начало (первое число) отчетного квартала.
Амортизация отдельного объекта основных средств группы 1 осуществляется к достижению балансовой стоимостью такого объекта ста необлагаемых налогами минимумов доходов граждан (1700,0 грн.). Остаточная стоимость такого объекта относится в состав валовых затрат по результатам соответствующего налогового периода.
Амортизация основных средств групп 2 и 3 осуществляется по достижению балансовой стоимостью группы нулевого значения.
Балансовая стоимость группы 1 основных средств уменьшается при выводе объекта основных средств из эксплуатации в любом случае. Например, при продаже, ликвидации, капитальном ремонте, реконструкции, консервации.
Балансовая стоимость групп 2 и 3 основных средств не изменяется при выходе из эксплуатации отдельных объектов групп 2 и 3 в связи с их ликвидацией, капитальным ремонтом, реконструкцией, модернизацией и консервацией.
Балансовая стоимость групп 2 и 3 основных средств уменьшается в случае выхода из эксплуатации основных фондов групп 2 и 3 на сумму стоимости продажи таких основных фондов (стоимости продукции, работ, услуг, полученных налогоплательщику в границах бартерных (товарообменных) операций).
Амортизация основных средств в бухгалтерском учете.
Амортизируются любые, что складываются на балансе предприятия основные средства, в том числе производственные, непроизводственные, бесплатно полученные.
Начисления амортизации вырабатывается ежемесячно по каждому объекту в отдельности.
Амортизируется первоначальная стоимость основных средств с учетом улучшения, что привели к росту экономических выгод от использования объекта.
Используется каждый из 6 методов начисления амортизации основных средств на выбор. При этом к разным объектам могут применяться разные методы амортизации.
Начисления амортизации начинается с месяца, который вытекает за месяцем введения объекта в эксплуатацию, и прекращается в месяце, который вытекает за выводом объекта из состава основных средств. Если изменяется метод амортизации, новый метод должен применяться с месяца, который вытекает за месяцем принятия решения об изменении метода амортизации.
В случае реконструкции, модернизации, достройка, к оборудованию и консервации объекта основных средств начисления амортизации прекращается.
Отличия между требованиями налогового и бухгалтерского учета колоссальные.
В бухгалтерском учете предприятия имеют широкий выбор в определении методов амортизации, причем для каждого основного средства можно использовать "свой" вид амортизации. [16]
Перечислим их условные названия:
- прямолинейный;
- процентный;
- ускоренный;
- кумулятивный;
- производственный;
- налоговый.
Рассмотрим их по порядку.
Прямолинейный метод:
Представляет собой определения годовой суммы амортизации путем распределения стоимости объекта на ожидаемый срок полезного использования. Например, приобретенный дом стоимостью 2000000 грн., определенный ожидаемый срок полезного использования - 50 лет. Ликвидационная стоимость объекта равняется нулю. Годовая норма амортизации составит: 2000000 : 50 = 40000 грн. Соответственно ежемесячная норма - 40000 :12 = 3333,33 грн. Для удобства эту норму можно перевести в проценты: 3333,3 : 2000000 х 100 %= 0,1667 % на месяц. Начисления амортизации в процентах необходимо делать к первоначальной стоимости объекта.
Данный метод наиболее приемлемый для начисления амортизации по объектам, которые принимают участие в производственном процессе, в случаях, когда довольно точно определить объем экономических выгод от их использования невозможно. Это могут быть административные дома, мебель, служебные автомобили и другие.
Процентный метод:
Начисляется путем умножения годового процента амортизации на остаточную стоимость объекта. Годовой процент амортизации определяется по формуле 3.1.
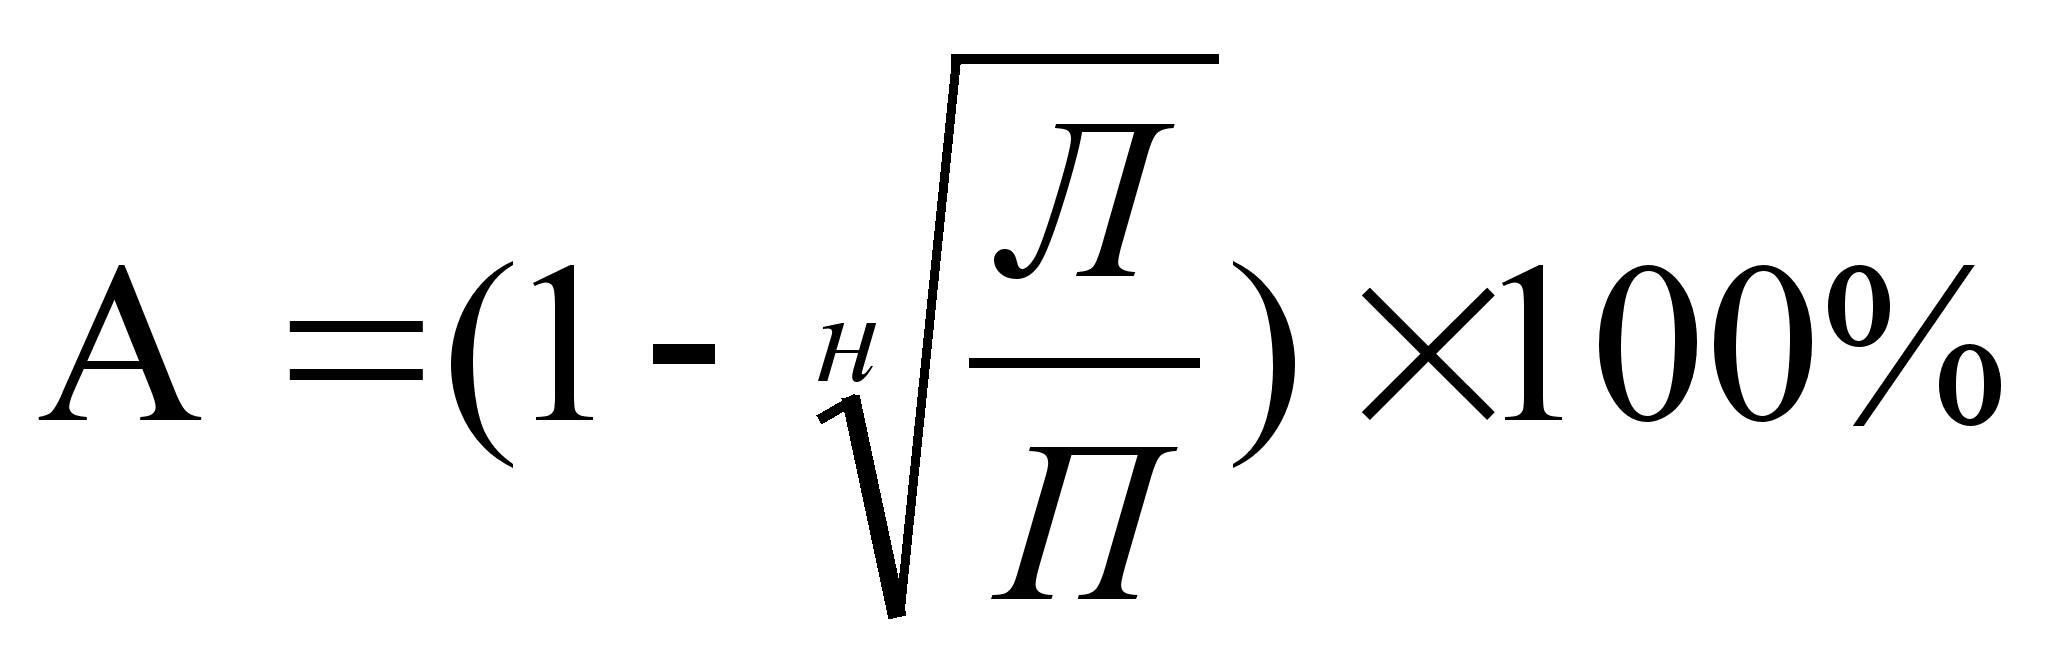 (3.1)
где: н - количество лет полезного использования объекта;
Л – ликвидационная стоимость объекта;
П – первоначальная стоимость объекта.
Например, срок полезного использования стула - 2 года, первоначальная стоимость объекта - 200 грн., ликвидационная стоимость -1 грн. Годовой процент амортизации составит 92,93%.
Ежемесячный - 7,74%. Помесячную амортизацию необходимо начислять на остаточную стоимость объекта к началу года.
На мой взгляд, этот метод довольно трудоемкий и более всего подходит для амортизации объектов, которые быстро обесцениваются, так как на первоначальном этапе (первый год эксплуатации) износ значительно превышает следующие начисления.
Ускоренный метод:
Отличается от прямолинейного (выраженного в процентах) только тем, что начисляется на остаточную стоимость объекта основных средств и при этом сумма амортизации увеличивается на 2.
В то же время из-за того, что амортизация начисляется на остаточную стоимость объекта, ускоренный метод имеет те же свойства, которые и процентный, а именно: