Анализ деятельности автотранспортного подразделения сельскохозяйственного предприятия и обоснование мероприятий учетно-аналитического характера, направленных на дальнейшее улучшение работы автогаража хозяйства
по инвентарным объектам с помощью инвентарных карточек (форма № ОС-6);
по месту эксплуатации объектов у лиц, ответственных за их сохранность, с помощью инвентарного списка (форма № ОС-9).
Для учета и контроля движения автотранспортного средства ему присваивается уникальный инвентарный номер. Инвентарные номера обязательно указываются во всех первичных документах, которыми оформляется движение автотранспортных средств на предприятии, а также в регистрах аналитического учета. Инвентарный номер, присвоенный объекту, будет сохраняться за ним все время, пока объект будет находиться в СПК "Восход". Инвентарные номера выбывших по различным причинам автотранспортных средств - проданных, списанных в результате аварии или полного износа - не присваиваются другим автотранспортным средствам, поступившим на предприятие. Инвентарный номер для целей учета и контроля за сохранностью наносится на автотранспортные средства. Инвентарным объектом транспортных средств в СПК "Восход" считается отдельный автомобиль, прицеп или полуприцеп с относящимися к нему приспособлениями - запасным колесом, набором инструментов и т.п.
В соответствии с п.12 Постановления Госкомстата РФ от 28.11.1997 г. № 78 "Об утверждении унифицированных форм первичной учетной документации по учету работы строительных машин и механизмов, работ в автомобильном транспорте" в настоящее время в СПК "Восход" действуют следующие унифицированные бланки первичной учетной документации по работе автомашин: форма 3 "Путевой лист легкового автомобиля"; форма 3-специальная "Путевой лист специального автомобиля"; форма 4-П "Путевой лист грузового автомобиля"; форма 6-специальная "Путевой лист автобуса необщего пользования"; форма 8 "Журнал учета движения путевых листов"; форма 1-Т "Товарно-транспортная накладная".
Особое внимание уделяется контролю за показаниями спидометра, переносу остатков горюче-смазочных материалов из предыдущего путевого листа, отметке медработника, разрешающего выпуск водителя на линию, и т.д.
Товарно-транспортная накладная является документом, подтверждающим сдачу материальных ценностей в пункте, указанном заказчиком. Она же является документом для оперативного, складского и бухгалтерского учета на предприятии. Если ассортимент перевозимого груза большой и нет возможности отразить его в товарно-транспортной накладной, то в этом случае к ней обязательно прилагается специализированная форма, указывающая подробный перечень перевозимого груза (накладная, перечень и т.п.). Эти документы являются основой для списания товарно-материальных ценностей и оприходования у грузополучателя.
В этом случае в товарно-транспортной накладной указывается наличие дополнительного товарного раздела. Отсутствие приложения к товарно-транспортной накладной влечет за собой конфликт между исполнителем и заказчиком по учету выполненных объемов перевозок.
Товарно-транспортные накладные, как и путевые листы, являются бланками строгой отчетности, имеют учетную серию и номер, изготавливаются типографским способом. В товарно-транспортной накладной должны быть заполнены все реквизиты, необходимые для полного расчета с заказчиком как по оказанным автотранспортным услугам, так и по перевезенным товарно-материальным ценностям.
Товарно-транспортная накладная является основным грузовым перевозочным документом, на ее основании в СПК "Восход" производится и списание, и оприходование груза. Получение груза удостоверяется подписью и печатью или штампом в товарно-транспортной накладной, два экземпляра которой остаются у водителя и служат подтверждением выполненного задания.
Путевые листы являются первичными учетными документами, подтверждающими оказание услуг по автотранспортным перевозкам. Путевой лист с печатью предприятия служит бланком строгой отчетности и подлежит соответствующему учету. Он выдается водителю под роспись, при этом путевой лист за прошлый рабочий день сдается в обмен на вновь получаемый.
В путевой лист заносятся все предусмотренные формой данные: показания спидометра, остаток бензина, заправка горюче-смазочными материалами на АЗС или на нефтескладе предприятия. Разница в показаниях спидометра на начало и конец рабочего дня или после поездки фиксируется особо.
В конце месяца в накопительной ведомости подводят итоги затрат и выполненной работы автотранспорта, составляют сводную ведомость, а затем лицевой счет (производственный отчет) подразделения (по автотранспорту). В нем отражаются постатейно (с набором по корреспондирующим счетам) затраты автотранспорта. Записи делают с разбивкой: грузовой автотранспорт, легковой, машины специального назначения, автобусы, ремонт и замена авторезины, цеховые расходы. В конце месяца цеховые расходы, а также расходы на ремонт и замену авторезины относят комплексными статьями в затраты автотранспорта.
Распределение цеховых расходов между грузовым, легковым и пассажирским автотранспортом производят пропорционально машино-дням работы. В лицевом счете (производственном отчете) также учитывают объем выполненных автотранспортом работ в тонно-километрах в оценке по плановой себестоимости по грузовому автотранспорту и в километрах пробега и плановой себестоимости по пассажирскому транспорту. Плановая себестоимость работ грузового автотранспорта в конце года доводится до фактической. Схема документооборота по автогаражу СПК "Восход" представлена на рисунке 1.
В приложении к лицевому счету (производственному отчету) отражают распределение затрат автотранспорта по потребителям услуг. По грузовому автотранспорту это распределение осуществляют пропорционально выполненному объему работ в тонно-километрах; по пассажирскому транспорту и машинам специального (нетранспортного) назначения - пропорционально количеству километров или машино-дней работы.
Данные лицевого счета (производственного отчета) являются основанием для записей в журнал-ордер № 10-АПК.
На рисунке 1 отражены все упомянутые выше документы, используемые при отражении хозяйственных операций, связанных с движением автомобилей как объектов основных средств и их эксплуатацией. Из рисунка видно, что это сложная система документов. В СПК "Восход" вся эта система документов оформляется одним бухгалтером, не считая работников центральной бухгалтерии, ответственных за ведение лицевых счетов подразделений, журнала-ордера № 10.
3.3. Учет затрат и калькулирование себестоимости работы
автотранспорта в обследованном предприятии
Учет затрат и оказание услуг по автогаражу в СПК "Восход" ведут на субсчете 4 "Автомобильный транспорт" счета 23 "Вспомогательные производства". Все затраты собираются по следующим статьям: оплата труда с отчислениями на социальные нужды; содержание основных средств: а) горюче-смазочных материалов; б) амортизация основных средств; в) ремонт основных средств; организация производства и управления; работы и услуги; прочие затраты.
По статье "Оплата труда с отчислениями на социальные нужды" учитывают суммы заработной платы шоферов, других работников, обслуживающих автотранспорт. По этой же статье отражают отчисления ЕСН в федеральный бюджет, на социальное и медицинское страхование, взносы в ПФР по каждому работнику.
Все указанные затраты учитываются на счетах: 70 "Расчеты с персоналом по оплате труда", 69 "Расчеты по социальному страхованию и обеспечению" с подразделением на субсчета расчетов по отдельным видам платежей.
По статье "Содержание основных средств" учитывают начисленные суммы амортизационных отчислений и затрат на ремонт. Сюда же относят стоимость израсходованных на работу автотранспорта нефтепродуктов. Все эти затраты учитывают на счетах: 02 "Амортизация основных средств"; 10 "Материалы" по соответствующим субсчетам: 10-3 "Топливо", на котором учитываются наличие и движение нефтепродуктов (бензин, дизельное топливо) и смазочных материалов, предназначенных для эксплуатации автомобилей; 10-5 "Запасные части", на котором учитывается наличие и движение приобретенных запасных частей для автомашин, а также автомобильных шин (покрышки, камеры, ободные ленты), находящихся в запасе и обороте; 10-6 "Прочие материалы" на котором учитывают материальные ценности, полученные от списания автомобилей, а также изношенные шины.
По статье "Работы и услуги" учитывают выполненные для автогаража работы и услуги ремонтной мастерской, при этом используют субсчет 1 "Ремонтные мастерские" счета 23 "Вспомогательные производства".
Статья "Организация производства и управления" предназначена для учета сумм общепроизводственных расходов на содержание цехового материала автогаража. Эти затраты собирают на счете 25 "Общепроизводственные расходы".
Распределение затрат автотранспорта между подразделениями-заказчиками производится ежемесячно по потребителям услуг. По грузовому автотранспорту это распределение делают пропорционально выполненному объему работ в тонно-километрах; по пассажирскому транспорту и машинам специального назначения - пропорционально количеству километров пробега или машино-дней работы. При этом делается бухгалтерская запись:
дебет счетов 20, 23, 25, 26 и других счетов
кредит счета 23 субсчет 4.
Субсчет 23-4 закрывают после исключения из общего количества выполненных работ сумм, относящихся к уже закрытым счетам, и работ по самообслуживанию. Объектом калькуляции являются тонно-километр и работа машин. Калькуляционная единица - 1о т/км, 1 машино-день. В конце отчетного года в СПК "Восход" рассчитывают себестоимость калькуляционной единицы услуг по формуле:
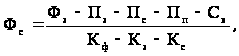
где Фс - фактическая себестоимость 10 тонно-километров; Ф3 - фактические затраты по грузовому автотранспорту; Пс - плановая оценка услуг по самообслуживанию; Пз - плановая оценка услуг тем потребителям, затраты которых уже распределены; Пп - плановая оценка услуг по перевозке людей (если грузовой автотранспорт перевозил людей); Св - стоимость возвратных отходов (отработанного масла и т.д.); Кф - фактический объем работ за год; Кз - фактический объем работ для тех потребителей, затраты по которым уже распределены; Кс - фактический объем работ, выполненных для самообслуживания.
Аналогичным образом исчисляется фактическая себестоимость одного машино-дня по пассажирскому автотранспорту и специальному грузовому транспорту.
Таблица 12 -
Корреспонденция
счетов, отражающих
работу
автогаража
СПК "Восход"
в декабре 2002 г.
| № п/п | Содержание хозяйственных операций | Корреспонденция счетов | Сумма, руб. | |
| дебет | кредит | |||
| 1. | Списаны расходы по оплате труда работников в автотранспортном подразделении | 23-4 | 70 | 35100 |
| 2. | Списаны отчисления на социальное страхование и обеспечение: | |||
| - расчеты с бюджетом по ЕСН | 23-4 | 69 | 7231 | |
| - отчисления на социальное страхование | 23-4 | 69-1 | 1018 | |
| - отчисления на медицинское страхование | 23-4 | 69-3 | 913 | |
| - взносы в пенсионный фонд | 69 | 69-2 | 3616 | |
| 3. | Списаны израсходованные нефтепродукты | 23-4 | 10-3 | 92707 |
| 4. | Списаны со склада запчасти на ремонт автомобилей | 23-4 | 10-5 | 86401 |
| 5. | Списана амортизация основных средств | 23-4 | 02 | 2664 |
| 6. | Списаны общехозяйственные расходы по автогаражу | 23-4 | 26 | 1914 |
| 7. | Списана стоимость работ и услуг, оказанных ремонтной мастерской | 23-4 | 23-1 | 4141 |
| 8. | Начислены платежи по страхованию автомобилей | 76-1 | 23-4 | 6048 |
| 9. | Получены деньги под отчет на приобретение запчастей | 71 | 50 | 6018 |
| 10. | Приобретены запчасти за наличный расчет | 10-5 | 71 | 6018 |
| 11. | НДС по приобретенным запчастям | 19 | 60 | 1003 |
| 12. | Предъявлен НДС к зачету после оплаты | 68 | 19 | 1003 |
| 13. | Приобретен автомобиль | 08 | 60 | 26100 |
| 14. | Учтен НДС по приобретенному автомобилю | 19 | 60 | 5220 |
| 15. | Произведена оплата поставщику согласно счету-фактуре | 60 | 51 | 31320 |
| 16. | Произведены расходы по постановке на учет в ГИБДД | 08 | 76 | 860 |
| 17. | Оприходованы основные средства | 01 | 08 | 26100 |
| 18. | Зачтен НДС по оплаченным и полученным основным средствам | 68 | 19 | 5220 |
| 19. | Списывается первоначальная стоимость автомобиля | 01-в | 01 | 29104 |
| 20. | Списывается амортизация выбывшего автомобиля | 02 | 01-в | 428 |
После этого плановая оценка услуг доводится до фактической методом дополнительного списания или сторнирования. В итоге аналитический счет "Автомобильный транспорт" закрывается. Он сальдо не имеет.
В связи с особенностями учета затрат и оказанием услуг в автотранспортном подразделении СПК "Восход" используется следующая корреспонденция счетов, показанная для примера за декабрь 2002 года в таблице 12.
3.4. Недостатки в учете и анализе работы автогаража
в СПК "Восход"
Выше приводились сведения о положительных сторонах в учете работы автотранспортного подразделения в СПК "Восход". В частности, отмечалось, что в бухгалтерии предприятия налажена строгая система документооборота, отражающего деятельность водителей грузовых, легковых и специальных автомашин, трех пассажирских автобусов. Указывалось также на использование совершенных методов начисления амортизации автомобилей, включая требования, вытекающие из главы 23 НК РФ "Налог на прибыль организаций".
Однако в учете и особенно в анализе работы автогаража не преодолен ряд существенных недостатков, препятствующих повышению эффективности использования автомобилей рассматриваемого предприятия.
Учеб работы автогаража и обязанности диспетчера совмещает один работник. Это сделано для экономии затрат труда. Ведь в СПК "Восход" общая численность персонала лишь немногим превышает 100 человек. При этом данный показатель проявляет тенденцию к сокращению. Однако экономия в таких случаях не всегда приносит положительные результаты, так как она ведет к ухудшению учета и особенно анализа работы водителей, не позволяет выявить резервы производства, уменьшения себестоимости 1 т/км и 1 км пробега, увеличения грузооборота при сокращении численности автопарка.
Учет в автогараже, как и в целом по хозяйству, ведется пока ручным методом. Переход к компьютерным технологиям пока только подготавливается.
Для учета используются не унифицированные бланки, выпущенные в последние годы, а просто разлинеенные разрозненные листы, отпечатанные в Белоглинской районной типографии еще в 1980-х годах. Они приспосабливаются к потребностям современного учета. Образцы таких учетных документов приведены в приложении к работе. Нетрудно убедиться в том, что ряд записей в таких документах можно понять при дополнительных разъяснениях со стороны работника, который их выполнил. При этом приводятся лишь наиболее общие сведения о работе водителей. Они не всегда могут четко понять, как и за что им начислен соответствующий заработок за очередной месяц. При этом зарплата водителей до конца последнего рассмотренного года (2002 г.) оставалась относительно невысокой - в пределах полутора тысяч рублей (до вычета НДФЛ). Правда, в 2003 г. правление СПК "Восход" принял меры по увеличению оплаты труда водителей.
Особенно существенные недостатки наблюдаются в анализе работы автогаража. Предприятие освобождено от обязанности представления развернутой отчетности по автотранспорту в органы госстатистики. Другие же органы такой информацией не интересуются. Центральная бухгалтерия и единственный в хозяйстве экономист в силу загруженности другой работой большого внимания работе автогаража не уделяют. В конечном счете это ухудшает возможные показатели транспортного обслуживания основного производства в СПК "Восход".
4. ПРЕДЛОЖЕНИЯ ПО СОВЕРШЕНСТВОВАНИЮ УЧЕТНО-АНАЛИТИЧЕСКОЙ РАБОТЫ В АВТОТРАНСПОРТНОМ
ПОДРАЗДЕЛЕНИИ СПК "ВОСХОД"
4.1. Применение
в автогараже
СПК "Восход"
методов
экономического
анализа
Современная экономическая наука накопила целую систему приемов и методов анализа работы автотранспортного подразделения сельскохозяйственных предприятий. Наиболее широко эти методы описаны в работах Г.В. Савицкой /31/, а также В.И. Завгороднего /18/. Обобщение их рекомендаций свидетельствует о целесообразности использования следующих методов: цепной подстановки; индексного; абсолютных разниц; относительных разниц; пропорционального деления; интегрального; логарифмирования и др.
Первые четыре способа основываются на методе элиминирования. Элиминировать - значит устранить, отклонить, исключить воздействие всех факторов на величину результативного показателя. Кроме одного, этот метод исходит из того, что все факторы изменяются независимо друг от друга: сначала изменяется один, а все другие остаются без изменения, потом изменяются два, затем три и т.д., при неизменности остальных. Это позволит определить влияние каждого фактора на величину исследуемого показателя в отдельности.
Наиболее универсальным из перечисленных является способ цепной подстановки. Он используется для расчета влияния факторов во всех типах детерминированных факторных моделей: аддитивных, мультипликативных, кратных и смешанных (комбинированных). Этот способ позволяет определить влияние отдельных факторов на изменение величины результативного показателя путем постепенной замены базисной величины каждого факторного показателя в объеме результативного показателя на фактическую в отчетном периоде. С этой целью определяют ряд условных величин результативного показателя, которые учитывают изменение одного, затем двух, трех и т.д. факторов, допуская, что остальные не меняются. Сравнение величины результативного показателя до и после изменения уровня определенного фактора позволяет элиминировать влияние всех факторов, кроме одного, и определить воздействие последнего на прирост результативного показателя.
Способ абсолютных разниц, как и способ цепной подстановки, применяется для расчета влияния факторов на прирост результативного показателя в детерминированном анализе, но только в мультипликативных моделях. И хотя его использование ограничено, но благодаря своей простоте он получил широкое применение в анализе хозяйственной деятельности. Особенно эффективно применяется этот способ в том случае, когда исходные данные уже содержат абсолютные отклонения по факторным показателям.
Способ относительных разниц значительно проще цепных подстановок, что при определенных обстоятельствах делает его очень эффективным. Прежде всего, это касается тех случаев, когда исходные данные содержат уже определенные ранее относительные приросты факторных показателей в процентах или коэффициентах.
Указанные приемы и методы экономического анализа позволяют выявить и провести факторное исследование путей повышения главного показателя работы автогаража - увеличения объемов перевозок грузов при ограничении и даже сокращении требуемых для этого производственных затрат.
Конечно, первый и наиболее простой способ решения указанной задачи связан с увеличением численности используемых предприятием грузовых машин. Однако этот способ практически неприемлем для СПК "Восход" У него нет необходимых финансовых ресурсов для приобретения новых машин. К тому же это вызовет рост эксплуатационных затрат. И хотя стоимость транспортных средств хозяйства, как это видно из его баланса, ряд лет возрастала, но это не было приобретением новых машин. Часть условно новых машин поступила путем обмена на старые, менее производительные, но с некоторой доплатой. Поэтому общая численность грузовых машин не изменилась при увеличении их общей грузоподъемности.
Поэтому требуется ввести в действие другие факторы, влияющие на повышение среднегодовой выработки автомобилей, т.е. на увеличение объемов грузооборота без прироста общей численности машин.
В схематическом виде взаимодействие факторов, положительно влияющих на повышение объемов грузооборота, показано на рисунке 2.
Из рисунка 2 видно, что на увеличение объемов грузоперевозок совместно влияют: количество отработанных одним автомобилем дней в течение года (Д); средняя продолжительность смены (П); среднедневная выработка автомобилей (ДВ), которая представляет собой величину, производную, с одной стороны, от упомянутой выше средней продолжительности смены (П), а также от среднечасовой выработки автомобилей (ЧВ).
Среднечасовая выработка (ЧВ) - важнейший синтетический показатель. Его величина зависит от пяти других первичных факторов: 1) коэффициента использования рабочего времени (Кр); 2) коэффициента использования пробега (Кп); 3) коэффициента использования грузоподъемности (Кгр); 4) скорости движения автомобиля (Ск); 5) грузоподъемности автомобиля (Т), которая может быть увеличена при использовании прицепов, наращивания бортов и другими способами.
К сожалению, уровень учетной работы и особенно отчетности по автогаражу СПК "Восход" не позволяет быстро и достоверно получить показатели, необходимые для расчета фактических значений перечисленных выше факторов. В связи с этим, используя первичные и сводные документы по автогаражу, были составлены помесячные отчеты этого подразделения, содержащие необходимую информацию по затратам автогаража, а также по объемам услуг, оказанных им другим подразделениям.

Рисунок 2 - Взаимодействие
факторов повышения
объемов
грузооборота
в хозяйстве
4.2. Учет и анализ затрат по автогаражу и объемов услуг,
оказанных своему хозяйству и сторонним заказчикам
Прежде всего предложили ввести регулярную производственную отчетность по затратам автогаража предприятия, основанную на обобщении учетных документов, оформляемых бухгалтером-диспетчером. В форму такой отчетности решили включить следующие статьи затрат: 1) заработную плату водителей и других работников подразделения (с указанием затраченных ими человеко-дней и человеко-часов); 2) начисления ЕСН на заработную плату (с выделением) из суммы, начисленной в федеральный бюджет, взносов в Пенсионный фонд России для финансирования страховой и накопительной части трудовой пенсии; 3) нефтепродуктов; 4) запасных частей и ремонтных материалов; 5) текущий ремонт основных средств; 6) амортизации основных средств; 7) прочих прямых расходов. При этом все суммы по указанным статьям расходов решили разделять между четырьмя группами автомобилей СПК "Восход": 1) грузовыми; 2) легковыми; 3) специализированными; 4) автобусами. Информацию решили отразить нарастающим итогом до отчетного месяца и за отчетный месяц. Пример предложенной формы представлен в таблице 13.
Таблица 13 отражает показатели затрат в тысячах рублей. Фактически они должны приводиться в рублях. Здесь такая единица измерения (тыс.руб.) принята для компактности и удобства размещения всех показателей на одном листе. В реальной практике данная таблица была выполнена на двойном листе.
Из таблицы 13 видно, что все затраты сгруппированы по типам автомобилей (грузовые, легковые, специальные, автобусы), а также по статьям затрат: зарплата, ЕСН, ГСМ, запчасти, амортизация, прочие, затраты по управлению и организации производства. Все затраты накапливаются по дебету счета 23 субсчета 4 "Автомобильный транспорт" в корреспонденции с кредитом счетом, отражающих перечисленные выше затраты. При этом отдельной строкой выделены взносы в ПФР, не включаемые в общую сумму затрат, так как сумма взносов формируется путем соответствующего уменьшения суммы ЕСН, направляемого в федеральный бюджет. Для компактности объединены два субсчета перечислений в ФОМС - федеральный и территориальный. Все затраты приводятся с начала года до начала отчетного месяца и за отчетный месяц. Здесь приведены данные за 11 месяцев 2002 г. и за декабрь этого года.
Структура годовых затрат по грузовому парку приведена в таблице 14.
Из табл.14 видно, что основные виды расходов, возникающих при эксплуатации грузовых автомобилей, связаны с приобретением ГСМ (45,5 % всех расходов) и заработной платой с начислениями по ЕСН (36,8 % всех расходов). В сумме по указанным статьям расходуется 82,3 % всех денежных средств, обеспечивающих использование грузовиков. Расходы на амортизацию представляются заниженными. По-видимому, сказались способы переоценки основных средств, в процессе которой первоначальная стоимость старых по вводу в эксплуатацию грузовых машин СПК "Восход" была умножена на невысокий коэффициент восстановления прежней стоимости. Правда, услуги по ремонту и по приобретению запчастей также относительно невысоки. Это можно объяснить бережным отношением водителей к своим машинам и их относительно невысокой загрузкой. Об этом можно судить по среднему показателю выработанных на одну машину тонно-километров (69,8 тыс.ткм).
Приведенная в таблице 14 структура себестоимости затрат свидетельствует о том, что наиболее рациональными способами повышения эффективности использования грузового автотранспорта в СПК "Восход" могло бы быть уменьшение при-
Таблица 14 - Структура
себестоимости
работ грузовых
автомобилей
в
СПК "Восход"
в 2002 г.
| Статьи затрат |
Сумма, |
В % |
| Всего затрат | 950,9 | 100 |
| В том числе: зарплата | 277,3 | 29,2 |
| Начисления ЕСН | 72,3 | 7,6 |
| Нефтепродукты | 432,2 | 45,5 |
| Запасные части и ремонтные материалы | 69,7 | 7,3 |
| Услуги по ремонту | 18,1 | 1,9 |
| Амортизация | 25,7 | 2,7 |
| Прочие прямые затраты | 32,5 | 3,4 |
| Общепроизводственные и общехозяйственные расходы | 23,1 | 2,4 |
| Сделано тыс.ткм | 1047 | х |
| Себестоимость 1 ткм, руб. | 0,91 | х |
мерно на 20 % общей численности автомобилей (с 15 до 12) при сохранении и даже определенном увеличении объема грузоперевозок (тонно-километров) путем введения в действие факторов, показанных на рис.2. В этом случае могла бы возникнуть некоторая экономия расходов ГСМ, а также постоянных затрат, относимых на единицу работ.
4.3. Анализ и использование резервов повышения эффективности
использования грузовых автомобилей в СПК "Восход"
Для реализации резервов повышения эффективности использования грузовых автомобилей необходимо улучшить ряд показателей, отраженных на рисунке 2. При этом, как уже отмечалось, сразу следует отказаться от увеличения численности автомобилей, так как недостаточно интенсивно используется имеющийся их парк. Нужно ориентироваться на показатели, влияющие на повышение среднегодовой выработки машин.
Одним из таких показателей является коэффициент использования рабочего времени автомобилей. Этот коэффициент не обозначен на рис.2. Обозначим его как Км. Он рассчитывается так:
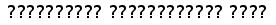
 Км
=
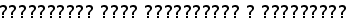
Чем больше отработано дней каждой машиной на протяжении года, тем выше будет величина коэффициента Км. И, наоборот, чем большими окажутся целодневные простои автомобилей, тем ниже будет уровень Км. Основная причина снижения Км - простои автомобилей вследствие неисправностей, помолок, длительного пребывания в ремонте. Это значит: чем ниже Км, тем хуже используется автопарк хозяйства. Вот почему такое большое значение для производительного использования автопарка имеет еще один коэффициент - технической готовности машин (К кт). Он рассчитывается с помощью формулы:
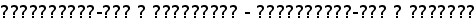
 Ктг
=
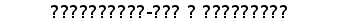
Правда, рассмотренные показатели не отражают результатов использования автомобилей в течение рабочего дня. Грузовики находятся в пробеге не весь рабочий день. Часть дня они простаивают под погрузкой, разгрузкой и по другим причинам, включая организационные. Сокращение таких простоев будет способствовать повышению эффективности использования автопарка. Поэтому важным резервом улучшения использования автомобилей на протяжении рабочего дня является повышение коэффициента использования их рабочего времени. На рис.2 он обозначен как Кр. Он рассчитывается так:
Кр =
Но и этого коэффициента недостаточно для характеристики степени использования автомашин в течение рабочего дня. К сожалению, в СПК "Восход" нередки случаи, когда грузовики делают порожние рейсы не только в одну сторону, но иногда в обе стороны, т.е. не выполнив никакой полезной работы. Поэтому, как было показано на рис.2, требуется максимально приближать к единице значение коэффициента использования пробега Кп. Он рассчитывается следующим образом:
Кр =
Уменьшение Кп свидетельствует об увеличении доли порожних рейсов, а следовательно, об ухудшении работы грузового автопарка.
Не менее важное значение имеет степень использования грузоподъемности машин. В СПК "Восход" нередко случается, когда автомобили относительно большей грузоподъемности используются для перевозки маловесных грузов. В результате использования автопарка ухудшается. Для анализа указанного явления следует определять и принимать меры по повышению указанного на рис.2 коэффициента использования грузоподъемности машин Кгр. Он рассчитывается с помощью формулы:
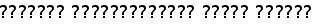
 Кр
=
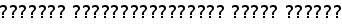
Чтобы рассчитать величину средней загруженности автомашины, следует общий объем грузооборота, выраженный в тонно-километрах, разделить на пробег машин с грузом.
Эффективность использования машин во многом зависит от скорости их движения, приближения ее к технически целесообразной. Это также показано на рис.2. Скорость Ск определяется делением общего пробега на количество часов нахождения общего пробега на количество часов нахождения машин в наряде.
Для обобщающей характеристики работы грузового автопарка, как показано на рис.2, используют показатели среднечасовой, среднедневной и, наконец, среднегодовой выработки машин. Эти показатели во многом являются производными от предыдущих, т.е. рассчитываются на их основе.
Важным обобщающим показателем эффективности использования автотранспорта является себестоимость грузоперевозок. Чем лучше используются машины, тем ниже себестоимость 1икм. Поэтому, как отмечалось в конце предыдущего параграфа, нужно принять все возможные меры для увеличения грузооборота без пропорционального роста затрат, хотя на оплату труда затраты следовало бы увеличить. У водителей и других работников автогаража СПК "Восход" зарплата лишь немногим выше прожиточного минимума.
Используя первичные документы по автогаражу, а также показатели приведенной выше таблицы 13 и при применении указанных выше формул для расчета коэффициентов, составим таблицу 15. Она отражает основные показатели работы грузового парка СПК "Восход" за 2000-2002 гг. и в среднем за эти годы.
Из таблицы 15 видно, что численность автопарка грузовых машин в