Бухгалтерский учёт и аудит кассовых операций
4. Унифицированная форма № КМ-4 "Журнал кассира-операциониста" (приложение 9).
Применяется для учета операций по приходу и расходу наличных денег (выручки) по каждой контрольно-кассовой машине организации, а также является контрольно-регистрационным документом показаний счетчиков.
Журнал должен быть прошнурован, пронумерован и скреплен подписями налогового инспектора, руководителя и главного (старшего) бухгалтера организации и печатью.
Все записи в Журнале ведутся кассиром-операционистом ежедневно в хронологическом порядке чернилами или шариковой ручкой без помарок. Если в Журнал вносятся исправления, то они должны оговариваться и заверяться подписями кассира-операциониста, руководителя и главного (старшего) бухгалтера организации.
При совпадении показаний их заносят в Журнал за текущий день (смену) на начало работы, и эти данные заверяются подписями кассира и дежурного администратора (графы 7, 8).
В графу 4 Журнала записываются суммы, выписанные по возвращенным покупателями (клиентами) чекам, на основании данных Акта о возврате денежных сумм покупателям (клиентам) по неиспользованным кассовым чекам (форма № КМ-3), а также количество напечатанных за рабочий день (смену) нулевых чеков. В конце рабочего дня (смены) кассир составляет кассовый отчет и вместе с ним сдает выручку по приходному кассовому ордеру старшему кассиру.
После снятия показаний счетчиков, проверки фактической суммы выручки делается запись в Журнале кассира-операциониста и подтверждается подписями кассира, старшего кассира и администратора организации.
При расхождении результатов сумм на контрольной ленте с выручкой выясняется причина расхождения, а выявленные недостачи или излишки заносятся в соответствующие графы Журнала кассира-операциониста.
5. Форма № КМ-5 "Журнал регистрации показаний суммирующих денежных и контрольных счетчиков контрольно-кассовых машин, работающих без кассира-операциониста" (приложение 10).
Данная форма применяется в организациях, работающих без кассира-операциониста (в случае установки ККМ на прилавках магазинов или для работы официанта), для учета операций по приходу наличных денег (выручки) по каждой контрольно-кассовой машине, а также является контрольно-регистрационным документом показаний счетчиков. Журнал должен быть прошнурован, пронумерован и скреплен подписями налогового инспектора, руководителя и главного (старшего) бухгалтера организации и печатью. Все записи в Журнале ведутся специалистом, работающим на ККМ, ежедневно в хронологическом порядке чернилами или шариковой ручкой без помарок. Если в Журнал вносятся исправления, то они должны оговариваться и заверяться подписями кассира, контролера-кассира, продавца или официанта, руководителя и главного бухгалтера организации. Записи в Журнале ведутся после окончания рабочего дня (смены) с указанием показаний контрольных и суммирующих денежных счетчиков и выручки. Прием-сдача денег оформляется в Журнале совместными подписями представителя администрации организации и контролера-кассира, продавца, официанта и др. При расхождении результатов сумм на контрольной ленте и фактической выручки выясняются причины расхождения, а выявленные недостачи или излишки заносятся в соответствующие графы Журнала.
6. Унифицированная форма № КМ-6 "Справка-отчет кассира-операциониста" (приложение 11).
Эта форма используется для составления отчета кассира-операциониста о показаниях счетчиков контрольно-кассовой машины и выручке за рабочий день (смену).
Отчет составляет в одном экземпляре ежедневно кассир-операционист, подписывает его и вместе с выручкой сдает его по приходному ордеру старшему (главному) кассиру или руководителю организации. В небольших организациях с одной или двумя кассами кассир-операционист сдает деньги непосредственно инкассатору банка. Сдача денег в банк также отражается в Отчете. Выручка за рабочий день (смену) определяется по показаниям суммирующих денежных счетчиков на начало и конец рабочего дня (смены) за вычетом суммы денег, возвращенных покупателям (клиентам) по неиспользованным кассовым чекам, и подтверждается соответствующими подписями заведующих отделами. В приеме и оприходовании денег по кассе в Отчете подписываются старший кассир и руководитель организации. Отчет служит основанием для составления сводного отчета "Сведения о показаниях счетчиков контрольно-кассовых машин и выручке организации" (форма № КМ-7).
7. Форма № КМ-7 "Сведения о показаниях счетчиков контрольно-кассовых машин и выручке организации" (приложение 12).
Данная форма применяется для составления сводного отчета о показаниях счетчиков контрольно-кассовых машин и выручке организации за текущий рабочий день и является приложением к Справке-отчету кассира-операциониста за текущую дату.
Документ составляется в одном экземпляре старшим кассиром ежедневно и вместе с актами, Справками-отчетами кассиров-операционистов, приходными и расходными ордерами передается в бухгалтерию организации до начала работы следующей смены. В форме согласно показаниям счетчиков на начало и на конец работы по каждой контрольно-кассовой машине рассчитывается выручка, в том числе с распределением ее по отделам, что подтверждается подписями соответствующих заведующих отделами (секциями). В конце таблицы подводятся итоги показаний счетчиков всех контрольно-кассовых машин и итоговая выручка организации с распределением ее по отделам (секциям). Согласно актам указывается итоговая сумма денег, выданных покупателям (клиентам) по возвращенным ими кассовым чекам, на которую уменьшается общая выручка организации. Сведения подписываются руководителем и старшим кассиром организации.
8. Унифицированная форма № КМ-8 "Журнал учета вызовов технических специалистов и регистрации выполненных работ" (приложение 13).
Форма применяется в следующих случаях:
- при невозможности устранения неисправностей силами кассира администрация вызывает специалиста центра технического обслуживания контрольно-кассовых машин (механика, программиста, специалиста по электронике, системам управления);
- при проведении специалистом центра технического обслуживания плановых технических осмотров, включающих проверку состояния механизмов электронных и программных частей контрольно-кассовой машины, устранения мелких неисправностей.
Журнал ведется специалистом технического центра, который делает записи о проведенных работах, и находится у руководителя организации или его заместителя. В Журнале делается запись об опломбировании и содержании оттиска клейма. В случае необходимости ремонта денежных контрольных счетчиков или электронной части контрольно-кассовой машины делается соответствующая запись и указывается руководству организации о необходимости направления контрольно-кассовой машины в ремонт в центр технического обслуживания. Соответствующая запись подтверждается подписями специалиста центра технического обслуживания и ответственного лица организации о приемке работ по ремонту ККМ.
9. Унифицированная форма № КМ-9 "Акт о проверке наличных денежных средств кассы" (приложение 14).
Эта форма служит для отражения результатов внезапной проверки фактического наличия денежных средств, находящихся в кассе торговой организации (физического лица, осуществляющего предпринимательскую деятельность без образования юридического лица).
Проверка наличных денежных средств проводится в соответствии с установленным порядком. Результаты проверки оформляются представителями контролирующей организации и лицом, ответственным за сохранность денежных средств, и доводятся до сведения руководителя проверяемой организации.
Акт составляется в трех экземплярах при проверке наличных денежных средств с участием представителя контролирующей организации (налогового инспектора), а в случае проверки наличных денежных средств со стороны администрации организации, где работает кассир-операционист (продавец, официант, приемщик заказов), - в двух экземплярах.
Один экземпляр Акта передается в контролирующую организацию, второй - в бухгалтерию проверяемой организации, а третий остается у материально-ответственного лица, принявшего денежные средства на ответственное хранение.
В бухгалтерском учете операции по приему денежных средств с применением контрольно-кассовой техники отражаются достаточно просто.
Если организация осуществляет розничную торговлю, то денежные средства приходуются в конце рабочего дня одним приходным кассовым ордером. В учете при этом делается такая запись:
Дебет 50 Кредит 90-1
(оприходована выручка от реализации)
На основании п. 16 Правил ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж при расчетах по налогу на добавленную стоимость, утвержденных Постановлением Правительства РФ от 2 декабря 2000 г. № 914 (далее - Правила № 914), продавцами ведется книга продаж, в которой регистрируются выставляемые счета-фактуры. В этой же книге фиксируются данные по лентам контрольно-кассовых машин при реализации товаров, работ и услуг населению (когда согласно ст. 168 НК РФ вместо счета-фактуры может выдаваться кассовый чек).
Таким образом, организации, реализующие товары и оказывающие услуги населению, в книгу продаж заносят данные лент контрольно-кассовых машин за день.
Если ККТ используется при осуществлении наличных расчетов с юридическими лицами и в учете необходимо сформировать аналитические сведения о расчетах с конкретным покупателем, каждый приход денежных средств можно оформить отдельным кассовым ордером и отразить в учете следующими проводками:
Дебет 62 Кредит 90-1
(отгружен товар покупателю)
Дебет 50 Кредит 62
(получена оплата наличными денежными средствами)
При реализации товаров (работ, услуг) юридическому лицу организация-продавец обязана выдать организации-покупателю соответствующий счет-фактуру. При этом все выданные покупателям счета-фактуры наравне с лентами ККМ должны быть зарегистрированы в книге продаж продавца (п.п.16, 17 Правил ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж при расчетах по налогу на добавленную стоимость).
Поскольку применение ККТ при осуществлении наличных расчетов с юридическими лицами является обязательным, организация, помимо выписки счета-фактуры покупателю, должна пробить чек ККМ. Каким образом оформлять в книге продаж организации регистрацию ленты ККМ, содержащей сведения об операциях по реализации товаров за наличный расчет юридическим лицам, и факт выписки счетов-фактур по этим же операциям? Ведь в этом случае произойдет завышение выручки от реализации.
Минфин России в Письме от 6 августа 2003 г. № 04-03-11/63 отметил, что в случае реализации товаров (работ, услуг) плательщикам налога на добавленную стоимость за наличный расчет и (или) при расчетах с использованием платежных карт в книге продаж следует регистрировать только счета-фактуры, выставленные по таким товарам (работам, услугам). Фиксируемый же на контрольной ленте контрольно-кассовой техники общий итог выручки от реализации товаров (работ, услуг) следует указывать в книге продаж без учета сумм по данным счетам-фактурам.
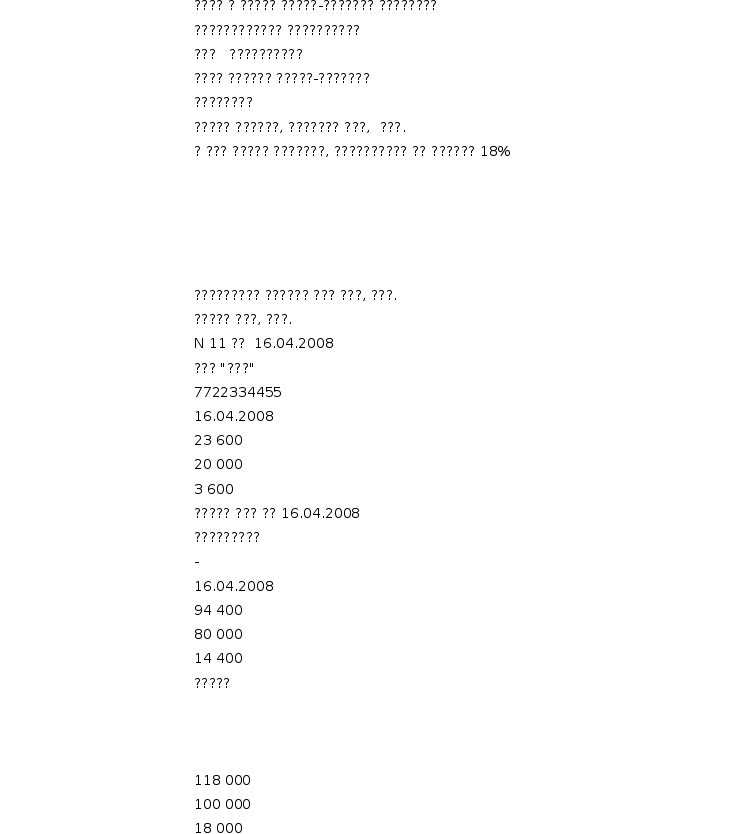
ООО "РЕМСТРОЙТЕК" реализует товары за наличный расчет как населению, так и юридическим лицам. 16 апреля 2008 г. общая дневная выручка организации составила 118 000 руб., включая НДС - 18 000 руб., в том числе:
- реализованы товары юридическому лицу ООО "ХХХ" на сумму 23 600 руб., в том числе НДС - 3600 руб., выдан счет-фактура № 11;
- реализованы товары населению на сумму 94 400 руб., в том числе НДС - 14 400 руб.
В бухгалтерском учете ООО "Ремстройтек" сделаны следующие записи:
Дебет 62 Кредит 90-1
23 600 руб. - отгружен товар ООО "ХХХ";
Дебет 50 Кредит 62
23 600 руб. - получена оплата наличными денежными средствами от ООО "ХХХ";
Дебет 50 Кредит 90-1
94 400 руб. - оприходована выручка, полученная от реализации товаров населению;
Дебет 90-3 Кредит 68 субсчет "Расчеты по НДС"
14 400 руб. - начислен НДС.
Обе отраженные в учете суммы и будут записаны в книгу продаж, несмотря на то, что общий итог, зафиксированный на ленте ККТ, составит 118 000 руб.
Записи, сделанные в книге продаж 16 апреля 2008 г., представлены в таблице 1.
Таблица 1
Книга продаж ООО "Ремстройтек"
 за
16 апреля 2008 г.
Ситуация усложняется в том случае, если оплата производится с применением платежных карт. Ведь денежные средства напрямую в кассу не поступают, однако чек ККТ пробивается. Следовательно, в фиксируемом на контрольной ленте итоге сумма средств, поступивших по картам, будет отражена. Но фактически деньги в кассу оприходованы быть не могут. Они поступят на расчетный счет, причем, возможно, через определенный промежуток времени.
В этом случае в Журнале кассира-операциониста необходимо сделать соответствующую запись, а деньги в кассу оприходовать только в той сумме, которая поступила наличными.
ООО «Ремстройтек» реализует товары населению как за наличный расчет, так и с применением платежных карт. 17 апреля 2008 г. общая выручка организации составила 118 000 руб., включая НДС - 18 000 руб., в том числе:
- реализованы товары с применением платежных карт на сумму 23 600 руб., в том числе НДС - 3600 руб.;
- реализованы товары за наличный расчет на сумму 94 400 руб., в том числе НДС - 14 400 руб.
Денежные средства, оплаченные банковскими картами, поступили на расчетный счет ООО «Ремстройтек» 17 апреля 2008 г.
Согласно учетной политике ООО «Ремстройтек» НДС начисляется "по отгрузке".
В бухгалтерском учете организации сделаны следующие проводки.
17 апреля 2007 г:
Дебет 62 Кредит 90-1
23 600 руб. - отражена выручка от продажи товаров, расчеты за которые произведены по кредитным картам;
Дебет 57 Кредит 62
23 600 руб. - отражена передача слипов на инкассацию;
Дебет 51 Кредит 57
23 600 руб. - поступили на расчетный счет денежные средства за товары, реализованные с произведением расчетов по кредитным картам;
Дебет 50 Кредит 90-1
94 400 руб. - оприходована выручка от реализации товаров населению за наличный расчет;
Дебет 90-3 Кредит 68 субсчет "Расчеты по НДС"
18 000 руб. - начислен НДС;
В Журнале кассира-операциониста (таблица 2) проведенные операции отражены следующим образом (заполнены только те графы, которые имеют отношение к операции). Книга продаж при этом будет выглядеть так, как показано в таблице 2.1.
Таблица 2
Журнал кассира-операциониста ООО «Ремстройтек» за 17 апреля 2008 г.
| Дата (смена) | Показания суммирующих денежных счетчиков |
Сумма выручки за Рабочий день, руб. |
Сдано | ||||
| Наличными, руб. | оплачено по документам | всего, руб. | |||||
| на начало рабочего дня, руб. | на конец рабочего дня, руб. | ||||||
| количество, шт. | сумма, руб. | ||||||
| 17.04.2008 | 100 000 | 218 000 | 118 000 | 94 400 | 1 (по платежным картам) | 23 600 | 118 000 |
Таблица 2.1
Книга продаж ООО «Ремстройтек» за период 17 апреля 2008 г.
| Дата и номер счета-фактуры продавца | Наименование покупателя | ИНН покупателя | Дата оплаты счета-фактуры продавца |
Всего продаж, включая НДС, руб. |
В том числе продажи, облагаемые по ставке 18% | |
|
стоимость продаж без НДС, руб. |
сумма НДС, руб. |
|||||
| 17 апреля 2008 г. | ||||||
|
Лента ККТ за 17.04.2008 |
Население | - | 17.04.2007 | 94 400 | 80 000 | 14 400 |
|
Выписка банка от 17.04.2008 |
Оплата платежными картами |
- | 17.04.2007 | 23 600 | 20 000 | 3 600 |
Из любого правила всегда есть исключения. В Законе №54-ФЗ о применении ККТ их целых три. Они касаются тех, кто может вести расчеты наличными, не применяя кассовую технику.
Во-первых, исключение сделано для тех организаций и предпринимателей, которые ведут расчеты с населением. Но при этом они должны выдавать соответствующие бланки строгой отчетности, которые являются альтернативой применению ККТ.
Во-вторых, ККТ разрешено не применять некоторым организациям и индивидуальным предпринимателям в силу специфики их деятельности. Эта норма распространяется на следующие виды деятельности:
- продажу газет и журналов, а также сопутствующих товаров в газетно-журнальных киосках при условии, что доля продажи газет и журналов в их товарообороте составляет не менее 50 процентов и ассортимент сопутствующих товаров утвержден органом исполнительной власти субъекта РФ;
- продажу ценных бумаг;
- продажу лотерейных билетов;
- продажу проездных билетов и талонов для проезда в городском общественном транспорте;
- обеспечение питанием учащихся и работников общеобразовательных школ и приравненных к ним учебных заведений во время учебных занятий;
- торговлю на рынках, ярмарках, в выставочных комплексах, а также на других территориях, отведенных для осуществления торговли, за исключением находящихся в этих местах торговли магазинов, павильонов, киосков, палаток, автолавок, автомагазинов, автофургонов, помещений контейнерного типа и других аналогично обустроенных и обеспечивающих показ и сохранность товара торговых мест (помещений и автотранспортных средств, в том числе прицепов и полуприцепов),
- разносную мелкорозничную торговлю продовольственными и непродовольственными товарами (кроме технически сложных товаров и продовольственных товаров, требующих определенных условий хранения и продажи) с ручных тележек, корзин, лотков (в том числе защищенных от атмосферных осадков каркасами, обтянутыми полиэтиленовой пленкой, парусиной, брезентом);
- продажу в пассажирских вагонах поездов чайной продукции в ассортименте, утвержденном федеральным органом исполнительной власти в области железнодорожного транспорта;
- продажу в сельской местности (за исключением районных центров и поселков городского типа) лекарственных препаратов в аптечных пунктах, расположенных в фельдшерско-акушерских пунктах;
- торговлю в киосках мороженым и безалкогольными напитками в розлив;
- торговлю из цистерн пивом, квасом, молоком, растительным маслом, живой рыбой, керосином, вразвал овощами и бахчевыми культурами;
- прием от населения стеклопосуды и утильсырья (кроме металлолома);
- реализацию предметов религиозного культа и религиозной литературы, оказание услуг по проведению религиозных обрядов и церемоний в культовых зданиях и сооружениях и на относящихся к ним территориях, в иных местах, предоставленных религиозным организациям для этих целей, в учреждениях и на предприятиях религиозных организаций, зарегистрированных в порядке, установленном законодательством РФ;
- продажу по номинальной стоимости государственных знаков почтовой оплаты (почтовых марок и иных знаков, наносимых на почтовые отправления), подтверждающих оплату услуг почты.
И, в-третьих, проводить наличные расчеты без применения ККТ могут организации и индивидуальные предприниматели, находящиеся в отдаленных или труднодоступных местностях (кроме городов, районных центров, поселков городского типа), указанных в перечне, который утверждают региональные органы власти.
2. БУХГАЛТЕРСКИЙ УЧЕТ КАССОВЫХ ОПЕРАЦИЙ
2.1 Документальное оформление поступления и выбытия наличных денежных средств
Согласно Порядку ведения кассовых операций в Российской Федерации, утвержденному Решением Совета Директоров ЦБ РФ от 22.09.1993 №40, все наличные деньги, поступающие хозяйствующим субъектам, в обязательном порядке должны быть документально оприходованы. Выдачу наличных денег также необходимо оформлять документально.
Кассовые ордера — это документы, удостоверяющие законность поступления денег в кассу предприятия и их расходования по целевому назначению. Кассовые ордера выписываются только чернилами в бухгалтерии и передаются кассиру на исполнение. В ордерах указывается основание для их составления, и перечисляются прилагаемые к ним документы. В ордерах не допускается никаких исправлений и подчисток.
Прием наличных денег, полученных по чекам в учреждении банка, поступивших за реализацию продукции, товаров, работ, услуг, топлива, материалов и др., оформляется приходным кассовым ордером, подписанным главным бухгалтером или лицом, на то уполномоченным. При этом сдавшему деньги выдается на руки квитанция приходного ордера формы № КО-1, подписанная главным бухгалтером и кассиром и скрепленная печатью (штампом), квитанция к отрывному талону формы № 20-ФС, второй экземпляр квитанции формы № КВ-1, другие приходные документы, утвержденные уполномоченными государственными органами.
В приходном кассовом ордере указывается: от кого поступили деньги, на какие цели или за что их вносят, сумма и дата хозяйственной операции, учетный номер налогоплательщика, НДС.
При получении денег из банка квитанцию можно не заполнять или заполнить и приложить ее к выписке по расчетному и валютному счетам.
Приходные кассовые ордера при использовании их для приема денежных средств за реализованную продукцию (товары, работы, услуги) перед применением должны быть в обязательном порядке зарегистрированы в налоговых органах, после чего они учитываются как бланки строгой отчетности. Использование копии (ксерокопии) с зарегистрированного в налоговой инспекции ордера для приема денежных средств запрещается и рассматривается как сокрытие дохода.
Кроме того, для приема денежных средств при реализации юридическими и физическими лицами продукции (товаров, работ, услуг) за наличный расчет используются талоны формы № 20-ФС. Талоны перед их применением в обязательном порядке регистрируются в налоговых органах с заполнением требуемых реквизитов, после чего их учитывают как бланки строгой отчетности. На каждом талоне проставляется штамп налоговой инспекции (отдельно на корешке и квитанции). На последней странице сброшюрованных талонов делается отметка налоговой инспекции:
Зарегистрировано талонов с №_____по №_____

(наименование налогового органа)
Заполненные корешки талонов остаются у продавца (кассира) и прилагаются к кассовому (товарно-денежному, товарному, сменному) отчету и хранятся у юридического (физического) лица в установленные для хранения бухгалтерских документов сроки и не могут быть уничтожены до проведения проверки налоговой инспекцией. Квитанция талона выдается покупателю (заказчику).
Для приема денежных средств при реализации юридическими и физическими лицами продукции (товаров, работ, услуг) за наличный расчет в пунктах продажи (обслуживания), где не обязательно использование кассовых суммирующих аппаратов и компьютерных систем, используется квитанция формы № КВ-1. Квитанция служит также документом, подтверждающим факт приобретения (поступления, изготовления, выполнения) продукции (товаров, работ, услуг).
Бланки квитанций являются бланками строгой отчетности, имеют учетную серию и номер, одинаковые для экземпляров как выписываемых для покупателя (заказчика), так и остающихся у продавца (изготовителя) продукции (товаров, работ, услуг). Они выписываются продавцом (изготовителем) не менее чем в двух экземплярах, при этом первый из них остается у продавца (изготовителя), а второй вручается покупателю (заказчику).
Сдача денег в банк, выдача: зарплаты (общая сумма согласно расчетно-платежной ведомости); денег на командировочные и хозяйственные расходы; материальной помощи; депонированной зарплаты и т.д. оформляется расходным кассовым ордером, выписываемым в одном экземпляре за подписью директора, главного бухгалтера, кассира и получателя денег. В нем указывается: кому, на какие цели и какая сумма выдана.
Расход наличных денег из кассы чаще всего связан с выплатой заработной платы, премий, пенсий, пособий по временной нетрудоспособности, выдачей на командировочные расходы и т.д. Указанные выплаты производятся в основном по расчетно-платежным или платежным ведомостям с проставлением штампа с реквизитами расходного кассового ордера без составления такого ордера на каждого получателя.
Квитанция хранится с выпиской банка либо выдается лицу, внесшему деньги.
Разовые выдачи денег на оплату труда, выдачи депонированных сумм и денег под отчет на расходы, связанные со служебными командировками, отдельным лицам производятся, как правило, по расходным кассовым ордерам.
После выдачи указанных денежных средств кассиром на платежных (расчетно-платежных) ведомостях проставляется штамп с реквизитами расходного кассового ордера. Выдача наличных денег кассой предприятия может производиться и по другим надлежаще оформленным документам (платежным ведомостям, расчетно-платежным ведомостям, заявлениям на выдачу денег, счетам и др.), с наложением на них штампа с реквизитами расходного кассового ордера. Выдача денег лицам, не состоящим в списочном составе субъекта хозяйствования, предпринимателя с применением наемного труда, производится по расходным кассовым ордерам, выписываемым на каждое лицо, или по отдельной ведомости на основании заключенных договоров с проставлением штампа с реквизитами расходного кассового ордера. Документы на выдачу денег подписываются руководителем и главным бухгалтером предприятия или лицами, ими уполномоченными. Когда на прилагаемых к расходным кассовым ордерам документах (заявлениях, счетах и др.) имеется разрешительная надпись руководителя предприятия, его подпись на расходных ордерах необязательна.
Заготовительные организации (организации потребительской кооперации) могут производить выдачу наличных денег сдатчикам сельскохозяйственной продукции и сырья по заготовительным квитанциям с последующим составлением по окончании рабочего дня общего расходного кассового ордера на всю сумму.
При выдаче денег по расходному кассовому ордеру или заменяющему его документу отдельному лицу кассир требует предъявления документа, удостоверяющего личность получателя, записывает наименование и номер документа, кем и когда он выдан и берет расписку получателя. Если же заменяющий расходный кассовый ордер документ составлен на выдачу денег нескольким лицам, то все получатели также предъявляют указанные документы, удостоверяющие их личность, и расписываются в соответствующей графе платежных документов.
На предприятии выдача денег может производиться по удостоверениям, выданным данным предприятием, при наличии на них фотографий и личных подписей владельцев.
Деньги кассир имеет право выдавать только лицу, указанному в расходном кассовом ордере или заменяющем его документе. При выдаче денег по доверенности, оформленной в установленном порядке, в тексте ордера после фамилии, имени и отчества получателя денег указываются фамилия, имя и отчество лица, кому доверено получение денег. Если же выдача денег производится по ведомости, то перед распиской в получении денег кассир делает надпись: «По доверенности». Сама доверенность прилагается к расходному документу.
В случае выдачи денег лицу, не имеющему возможности по болезни или другим причинам расписаться лично, по его письменной просьбе за него может расписаться другое лицо, но только не работник бухгалтерии или кассы данного предприятия. При этом на расходном документе указываются наименование, номер, дата и место выдачи документа, удостоверяющего фактического получателя денег и лица, за него расписавшегося.
Выдача зарплаты, премий, пособий и других выплат производится по расчетно-платежной или платежной ведомости в течение трех (или пяти) дней. На титульном (заглавном) листе платежной ведомости делается разрешительная надпись о выдаче денег за подписями руководителя и главного бухгалтера предприятия или лиц, ими уполномоченных, с указанием сроков выдачи денег и суммы прописью.
По истечении установленных сроков выдачи заработной платы и других выплат (три или пять дней) кассир в платежной ведомости против фамилий лиц, не получивших деньги, ставит штамп или надпись «Депонировано» и составляет реестр депонированных сумм. В конце ведомости указываются суммы, фактически выплаченные, и суммы, подлежащие депонированию, и скрепляются подписью кассира. Если деньги выдавались не кассиром, а другим лицом, то на ведомости дополнительно делается надпись: «Деньги по ведомости выдавал (подпись)». По одной ведомости выдавать деньги кассиром и раздатчиком запрещается.
После этого фактически выплаченную сумму кассир записывает в кассовую книгу и ставит на ведомости штамп: «Расходный кассовый ордер № _».
На выданную заработную плату выписывается один общий расходный кассовый ордер, а на депонирование заработной платы составляется опись депонентов, и наличные деньги сдаются на расчетный счет до первого требования их депонентами. Затем выдача идет по расходному кассовому ордеру.
В самом банке сдача денег на расчетный счет оформляется объявлением на взнос наличными. Если же у предприятия поступает много денег, как, например, в торговле и общественном питании, тогда можно с банком заключить договор на право инкассации выручки. Инкассаторы банка выручку забирают в установленное время каждый день и принимают ее от кассира предприятия в инкассаторской опломбированной сумке. Кассир предприятия заполняет препроводительную ведомость в трех экземплярах: первый вкладывается вместе с деньгами в сумку, второй выдается на руки инкассатору, третий с подписью и штампом инкассатора остается на предприятии для учета сданных денег.
Все приходные и расходные, кассовые документы должны быть заполнены ответственными за это лицами четко и ясно чернилами, шариковой ручкой или выписаны на машине (пишущей, компьютере). Никаких подчисток, помарок или исправлений, хотя бы и оговоренных, в этих документах не допускается. Выдавать приходные и расходные документы на руки лицам, вносящим или получающим деньги, не разрешается. При этом прием и выдача денег по кассовым ордерам может производиться только в день их составления.
Приходные и расходные кассовые ордера или заменяющие их документы сразу после их исполнения подписываются кассиром, а приложенные к ним документы погашаются штампом или надписью «Оплачено» с указанием числа, месяца, года.
Все приходные и расходные кассовые ордера и приравненные к ним документы регистрируются в журнале регистрации кассовых ордеров по форме № КО-3. Чтобы дважды не было выдачи (приема) денежных средств по одному и тому же документу, кассовые ордера погашаются штампом «оплачено». Никакие исправления в кассовых документах не допускаются.
При этом расходные кассовые ордера, оформленные на платежных (расчетно-платежных) ведомостях на выплату заработной платы и других, приравненных к ней платежей, регистрируются после их выдачи.
Для учета кассовых операций на каждом предприятии ведется кассовая книга формы № КО-4 для учета рублей и отдельные книги для учета валюты. Предприятие, предприниматель с применением наемного труда ведет только одну кассовую книгу, которая должна быть пронумерована, прошнурована и опечатана сургучной или мастичной печатью или же на концы шпагата наклеивается плотный четырехугольник и по его углам ставится чернильная печать, а на последней странице пишется прописью количество листов и ставятся подписи директора и главного бухгалтера.
Каждый лист кассовой книги состоит из двух равных частей: одна из них (с горизонтальной линовкой) заполняется кассиром как первый экземпляр и остается в книге, вторая (без горизонтальных линеек) заполняется с лицевой и оборотной стороны через копировальную бумагу и как отчет кассира является отрывной частью листа. Первые и вторые экземпляры листов нумеруются одинаковыми номерами. Записи кассовых операций начинаются на лицевой стороне неотрывной части листа (после строки «Остаток на начало дня»). Предварительно лист сгибают по линии отреза, подкладывая отрывную часть листа на часть, которая остается в книге. Для ведения записей после «Переноса» отрывную часть листа накладывают на лицевую сторону неотрывной части и продолжают записи по горизонтальным линейкам оборотной стороны неотрывной части листа. По иностранной валюте записи и в документах и в кассовой книге ведутся в национальной валюте и в инвалюте.
Исправления в кассовой книге должны быть оговорены («Исправлено») и подписаны кассиром и бухгалтером. Ежедневно в кассовой книге подсчитываются обороты за день и остаток денег на конец дня.
В период выдачи средств на оплату труда в соответствии с пунктом 7 Правил ведения кассовых операций по наступившим срокам остаток кассы выводится по учтенным в кассовой книге приходным и расходным кассовым документам с отражением отдельной строкой «в