Учет и анализ расходов на реализацию товаров в розничной торговле и пути их оптимизации на материалах Столбцовского райпо Минского ОПС
Влияние изменения объема товарооборота на сумму переменных расходов определяется как разность между пересчитанной их суммой и базисной, а на уровень условно-постоянных расходов – как разность между пересчитанным их уровнем и базисным [31, с.150].
Большое влияние на издержки обращения оказывают изменения состава и структуры розничного товарооборота. Расчет влияния структуры товарооборота при анализе затрат позволяет выявить резервы и определить возможности улучшения финансовых результатов за счет рационального подбора товарного ассортимента для реализации.
Влияние структуры товарооборота на издержки обращения измеряют приемом абсолютных разниц с применением способа процентных чисел, если известны потоварные уровни расходов.
Влияние изменения товарооборачиваемости (DИОто) на издержки обращения измеряется по следующей формуле:
DИОто= (ТО1 – ТО0) х Тодн1 х Б/100, (3.2)
где ТО1, ТО0 – время обращения товаров, соответственно, отчетного и базисного периодов;
Тодн1 – фактический однодневный товарооборот;
Б – банковский процент за пользование кредитом.
Снижение или повышение розничных цен на товары оказывает определенное влияние на издержки обращения, так как сумма ряда статей затрат (расходы на аренду, содержание, амортизацию и ремонт основных средств и некоторые другие) не находятся в прямой зависимости от изменения розничных цен. Повышение последних, ведет к росту объема товарооборота, а следовательно, к снижению уровня издержек обращения..
Изменение тарифов и ставок за услуги, цен на материалы, электроэнергию, топливо и горючее оказывает определенное влияние на соответствующие статьи и виды расходов. При повышении или снижении тарифов, ставок и цен, пересчет издержек обращения в сопоставимые показатели производится по каждому виду расходов в отдельности (индексным методом). Обычно пересчитывают фактические расходы отчетного периода (года) в сопоставимые тарифы, ставки и цены делением их на средний индекс цен (тарифов или ставок).
Повышение производительности труда ведет к высвобождению численности работников и, следовательно, к сокращению расходов на оплату труда. Значительное влияние на издержки обращения оказывает изменение производительности труда работников и изменение их численности. Влияние производительности труда на издержки обращения измеряется по следующей формуле:
DИОпт = Т1 / ПТ1 х ЗПср0 – Т1 / ПТ0 х ЗПср0 , (3.3)
где: DИОпт – изменение издержек обращения за счет производительности труда работников;
Т1 – товарооборот отчетного периода;
ПТ1, ПТ0 – производительность торговых работников, соответственно отчетного и базисного периодов;
ЗПср0 – средняя заработная плата торговых работников базисного периода.
Повышение эффективности использования материально-технической базы торговли ведет к росту товарооборота, повышению фондоотдачи и производительности труда, а следовательно, и к относительному снижению издержек обращения. Влияние улучшения или ухудшения использования материально-технической базы торговли на издержки обращения можно изучить через показатели фондоотдачи при помощи приемов группировок, корреляции и регрессии.
После изучения влияния факторов на издержки обращения, проводят обобщение результатов проведенного факторного анализа и определяют их реальную экономию или перерасход.
Анализ общего уровня издержек обращения в торговле не рассматривает полностью всех причин, которые оказали влияние на изменение фактического уровня расходов. Постатейный анализ позволяет более глубоко и детально изучить причины отклонения уровня издержек обращения по сравнению с планом и в динамике, выявить структурные сдвиги, резервы экономии по каждой статье. Постатейный анализ проводится по учетной номенклатуре статей.
Большое внимание, которое уделяется изучению, анализу и планированию издержек обращения, обусловлено их непосредственным влиянием на результаты деятельности торгового предприятия, а основным показателем оценки хозяйственной деятельности является прибыль.
Прибыль выражает количественную сторону финансового результата хозяйственной деятельности предприятия, однако она не всегда дает возможность объективной оценки работы во времени одного и того же предприятия или разных предприятий в одно и то же время. Поэтому для определения эффективности произведенных затрат используется относительный показатель – уровень рентабельности. Он находится в прямой зависимости от изменения уровня валового дохода и в обратной – от изменения уровня издержек обращения.
Оценка влияния издержек обращения на прибыль может быть измерена с помощью следующего уравнения:
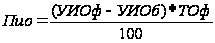 ,
(3.4)
где Пио – изменение прибыли под воздействием изменения уровня издержек обращения;
УИОф – фактический уровень издержек обращения, %;
УИОб – уровень издержек обращения в базисном периоде, %;
ТОф – фактический объем товарооборота.
Таким образом, изучение издержек обращения позволяет дать более правильную оценку показателей прибыли и рентабельности, генеральных, текущих и стратегических целей.
Важнейшим направлением повышения эффективности экономического анализа издержек обращения является его углубление, приближение к реальности деятельности субъектов хозяйствования. В условиях рыночного механизма хозяйствования анализ должен не только давать объективную оценку деятельности предприятий, но изучать, выявлять и мобилизовывать прогнозные резервы повышения использования экономического потенциала, помогать разрабатывать и выполнять бизнес-планы, осуществлять стратегические и тактические управленческие решения.
Эффективность проводимых аналитических процедур во многом зависит от обоснованного выбора методик, определения состава используемых показателей, отбора влияющих факторов и последовательности проведения самого анализа.
3.2 Анализ структуры и динамики расходов на реализацию товаров
Проведем анализ расходов на реализацию товаров Столбцовского райпо. Расходы анализируемой организации характеризуются следующими данными (таблица 3.1)
Таблица 3.1
Информация об издержках обращения розничной торговли Столбцовского райпо за 2002/2003 гг.
| Показатели | Годы. | Отклонение (+; -) | Темп роста, % | |
| 2003 | 2004 | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Розничный товарооборот в действующих ценах, млн. р. | 11327 | 14915 | +3588 | 131,68 |
| 2. Общая сумма расходов на реализацию, млн..р. | 2165 | 2546 | +381 | 117,60 |
| 3. Средний уровень расходов на реализацию товаров в % к товарообороту | 11,19 | 17,07 | -2,04 | – |
| 4. Затратоотдача расходов на реализацию товаров, р (1/2*1000). | 523,19 | 585,82 | +62,63 | – |
Исходя из таблицы 3.1 видно, что рост общей суммы расходов и товарооборота вызван ценовым фактором. Сумма относительной экономии расходов на реализацию товаров по отношению к 2003 году составила –304,27 млн. р.
(-2,04х14915:100).
Затратоотдача в 2004 году по сравнению с 2003 годом увеличилась на 62,63%. Большое влияние на этот показатель оказывает изменение розничных цен на товары. При повышении розничных цен растет товарооборот, а следовательно, и затраты.
Далее проанализируем состав, структуру, динамику статей расходов на реализацию товаров. В первую очередь изучим статьи расходов, которые занимают основное место в торговых расходах и особенно по которым допущен перерасход.
По анализируемой торговой организации расходы на реализацию в разрезе статей отражены в таблице 3.2.
Исходя из таблицы видно, что в расходах на реализацию Столбцовского райпо основное место занимают расходы на оплату труда (примерно 32% от всех расходов). Значительный удельный вес в расходах занимают транспортные расходы (примерно 19%), отчисления в Фонд социальной защиты населения (примерно 11%), расходы на аренду и содержание зданий, сооружений (примерно 10%), амортизация основных средств (5%) и т.д.
В 2004 году по сравнению с 2003 годом сумма расходов на реализацию выросла на 381 млн. р. Это произошло за счет увеличения суммы расходов по отдельным статьям, но в то же время по некоторым статьям произошло снижение суммы расходов: проценты за пользование кредитами банка (на 76 млн. р.); расходы на оплату страховых взносов (на 40 млн. р.).
Удельный вес суммы расходов на реализацию товаров по статьям в 2004 году по сравнению с 2003 годом изменился. По некоторым статьям произошло увеличение удельного веса расходов в общей сумме, а по некоторым – уменьшение. Более наглядно изменение структуры расходов на реализацию товаров Столбцовского райпо можно проследить на диаграмме.
Таблица 3.2
Состав и структура расходов на реализацию торговли Столбцовского райпо за 2003-2004 гг.
| Наименование статей расходов на реализацию | Годы | Отклонение (+;-) | ||||
| 2003 | 2004 | В сумме, млн. р. | В % к итогу | |||
| Сумма, млн. р. | В % к итогу | Сумма, млн. р. | В % к итогу | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Транспортные расходы | 410 | 18,94 | 471 | 18,50 | 61 | -0,44 |
| Проценты за пользование кредитами банка | 88 | 4,06 | 12 | 0,47 | -76 | -3,59 |
| Расходы на аренду и содержание зданий, помещений, оборудования | 202 | 9,33 | 251 | 9,86 | 49 | 0,53 |
| Расходы на хранение, подработку, подсортировку | 23 | 1,06 | 29 | 1,14 | 6 | 0,08 |
| Нормируемые потери товаров при транспортировке, хранении, продаже | 4 | 0,18 | 4 | 0,16 | – | -0,02 |
| Расходы на ремонт основных средств | 84 | 3,88 | 113 | 4,44 | 29 | 0,56 |
| Расходы на оплату страховых взносов | 42 | 1,94 | 2 | 0,08 | -40 | -1,86 |
| Платежи за землю | 14 | 0,65 | 17 | 0,67 | 3 | 0,02 |
| Чрезвычайный (чернобыльский) налог и отчисления в фонд занятости | 34 | 1,57 | 41 | 1,61 | 7 | 0,04 |
| Отчисления и расходы на подготовку и переподготовку кадров | 32 | 1,48 | 32 | 1,26 | – | -0,22 |
| Отчисления в инновационный фонд | 36 | 1,66 | 52 | 2,04 | 16 | 0,38 |
| Расходы на оплату труда | 697 | 32,19 | 812 | 31,89 | 115 | -0,3 |
| Налог за пользование природными ресурсами (экологический налог) | 5 | 0,23 | 7 | 0,27 | 2 | 0,04 |
| Отчисления в фонд социальной защиты населения | 241 | 11,13 | 286 | 11,23 | 48 | 0,1 |
|
Амортизация основных средств и нематериальных активов, всего в том числе: амортизация основных средств амортизация нематериальных активов |
– 109 – |
– 5,03 – |
143 139 4 |
5,62 5,46 0,16 |
143 30 4 |
5,62 0,43 0,16 |
| Прочие расходы | 156 | 7,21 | 248 | 9,74 | 92 | 2,53 |
| Всего издержек обращения | 2165 | 100 | 2546 | 100 | 381 | х |
Также следует проанализировать структуру и динамику условно-переменных и постоянных расходов (таблица 3.3).
Таблица 3.3
Структура и динамика расходов на реализацию товаров по Столбцовскому райпо за 2003-2004 годы
| Показатели | 2003 | 2004 | Отклонение (+;-) | Темп роста, % | |||
| Сумма, млн. р. | Удельный вес, % | Сумма, млн. р. | Удельный вес, % | В сумме, млн. р. | Удельный вес, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Условно-переменные расходы | 1653 | 76,35 | 1903 | 74,74 | +250 | -1,61 | 115,12 |
| 2.Условно-постоянные | 512 | 23,65 | 643 | 25,26 | +131 | +1,61 | 125,59 |
| 3. Всего расходов на реализацию | 2165 | 100 | 2546 | 100 | 381 | – | 117,60 |
Исходя из данной таблицы видно, что в общей сумме расходов наибольший удельный вес занимают условно-переменные расходы, которые зависят от степени выполнения плана товарооборота. В 2003 и 2004 годах их удельный вес в общей сумме расходов составил 76,35% и 74,74% соответственно. В 2004 году сумма условно-переменных расходов увеличилась на 250млн. р. по сравнению с 2003 годом, что в процентном выражении составило 15,12%. А их удельный вес в общей сумме расходов снизился на 1,61%. Сумма условно-постоянных расходов в 2004 году по сравнению с 2003 годом также возросла на 131млн. р., что в процентном выражении составило 25,59%, а их удельный вес, в отличие от условно-переменных, увеличился на 1,61%.
Из вышесказанного можно сделать вывод, что анализ структуры и динамики расходов является одним из важнейших этапов в анализе расходов на реализацию. На изменение структуры и динамики расходов на реализацию товаров влияет различные факторы, которые будут описаны в следующем параграфе.
3.3 Оценка влияния факторов на изменение общей суммы и уровня расходов на реализацию товаров
Проведение факторного анализа является одним из важнейших этапов в анализе расходов на реализацию торговых организаций, так как позволяет выявить и измерить причины изменений расходов в пространстве и времени.
Большое влияние на расходы оказывает динамика товарооборота. Анализ влияния товарооборота на расходы Столбцовского райпо представлен в таблице 3.4.
Таблица 3.4
Расчёт влияния динамики товарооборота на расходы на реализацию товаров Столбцовского райпо за 2004 г.
| Показатели | Фактически за 2003г | 2003 г, пересчитанный на товарооборот 2004г | Влияние динамики товарооборота на расходы | |||
| сумма млн. р. | в % к обороту | сумма млн. р. | в % к обороту | на сумму млн. р. | на уровень в % к обороту | |
| Условно-переменные расходы | 1653 | 14,59 | 2167 | 14,59 | 514 | – |
| Условно-постоянные расходы | 512 | 4,52 | 512 | 3,43 | – | -1,09 |
| Всего расходов | 2165 | 19,11 | 2688 | 18,02 | 514 | -1,09 |
| Товарооборот | 11327 | – | 14915 | - | - | - |
Исходя из данной таблицы видно, что в системе розничной торговле Столбцовского райпо в 2004 году по сравнению с 2003 годом товарооборот увеличился на 514 млн. р., что повлекло за собой снижение уровня расходов на 1,09 пункта, при этом сумма условно-переменных расходов увеличилась на 514 млн. р., а, следовательно, на эту сумму увеличилась общая сумма расходов на реализацию товаров.
Большое влияние на расходы оказывает изменение структуры розничного товарооборота. Подсчитано, что реализация на одну и ту же сумму продовольственных товаров требует в 1,6–2,0 раза больше расходов, чем непродовольственных. В связи с этим увеличение в товарообороте магазинов доли продовольственных товаров на 1% ведет к повышению уровня расходов на 0,07–0,09% к обороту и наоборот.
В настоящее время в условиях значительных темпов инфляционных процессов определенное влияние на уровень расходов на реализацию оказывает изменение цен. Такие статьи, как транспортные расходы, потери по таре, арендная плата и т.п., зависят от физического объема реализуемых товаров. Поэтому, например, при снижении розничных цен и неизменной сумме товарооборота увеличивается физический объем продаваемых предметов народного потребления, а следовательно, сумма и уровень соответствующих статей расходов. Повышение же розничных цен (при прочих равных условиях) приводит к тому, что издержкоемкость товарооборота снижается. Расчет влияния данного фактора на текущие затраты розничной торговли Столбцовского райпо произведем при помощи следующей формулы:
± Уио (Ц) = Уио незав. от Ц1 – Уио незав. от Ц1 х Iц,
где ± Уио(Ц) – изменение уровня издержек за счет цен;
Уио незав. от Ц1 – уровень независящих от цен расходов за отчетный период;
IЦ – индекс изменения цен за изучаемый период.
По Солбцовскому райпо фактический товарооборот в действующих ценах составил 14915 млн.. р. В сопоставимых ценах, учитывая индекс цен 1,1595 товарооборот отчетного года, составил 12863 млн.. р. Фактическая сумма издержек, независящих от изменения цен на товары в 2004 году составила 231,1 млн.. р.
Определим уровень расходов независящих от изменения розничных цен:
к товарообороту в действующих ценах:
231,1 : 14915 х 100 = 1,549% к обороту
к товарообороту в сопоставимых ценах:
231,1 : 12863 х 100 = 1,797% к обороту.
Таким образом, повышение розничных цен на товары снизило общий уровень расходов Столбцовского райпо на 0,25% к обороту (1,549 – 1,797), что составляет 37,29 млн. р. (14915 х 0,25 : 100).
Приведенный факторный анализ издержек розничной торговли Столбцовского райпо охватывает далеко не все факторы, которые влияют на уровень расходов. Не рассмотрены такие условия, как организационные формы управления, состояние материально-технической базы, внедрение прогрессивных форм организации торговли, а также не рассмотрено влияние внешних факторов. Для расчета их влияния необходимы данные, сбор которых является очень трудоемким процессом, а иногда измерить количественно некоторые факторы просто невозможно.
Кроме изученных факторов, многие условия деятельности влияют только на отдельные статьи издержек. Их влияние будет изучено в следующем параграфе дипломной работы, где объектом анализа выступают основные статьи расходов и затрат розничной торговли Столбцовского райпо.
3.4 Анализ основных статей расходов на реализацию товаров
Общий анализ издержек обращения по торговому предприятию в целом не показывает, за счет каких статей и видов расходов была достигнута экономия или допущен перерасход, поэтому нужно тщательно изучить расходы по каждой статье, а внутри статьи – по видам расходов.
Одной из основных статей издержек обращения в розничной торговле являются расходы на оплату труда. Проведем их анализ на примере розничной торговли Столбцовского райпо, предварительно составив таблицу 3.5.
Таблица 3.5
Динамика показателей по труду и заработной плате по розничной торговле Столбцовского райпо за 2003-2004 гг.
| Показатели | 2003 г. | 2004 г. | Отклонение (+;-) | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| 1. Розничный товарооборот, млн. р.: | ||||
| 1.1 в действующих ценах | 11327 | 14915 | +3588 | 131,68 |
| 1.2 в сопоставимых ценах | 11327 | 12863 | +1536 | 113,56 |
| 2. Среднесписочная численность торговых работников, чел. | 334 | 322 | -12 | 96,41 |
| 3. Производительность труда, млн. р.: | ||||
| 3.1 исходя из розничного товарооборота в действующих ценах (1.1/2) | 33,91 | 46,32 | +12,41 | 136,60 |
| 3.2 исходя из розничного товарооборота в сопоставимых ценах (1.2/2) | 33,91 | 39,95 | +6,04 | 117,81 |
| 4. Расходы на оплату труда: | ||||
| 4.1 сумма, млн. р. | 697 | 812 | +115 | 116,50 |
| 4.2 уровень в % к товарообороту в действующих ценах | 6,15 | 5,44 | -0,71 | – |
| 5. Среднемесячная заработная плата на одного торгового работника, млн. р. | 0,16 | 0,197 | +0,037 | 123,13 |
Как видно из таблицы 3.5 в 2004 году темп роста розничного товарооборота в действующих ценах по сравнению с 2003 годом незначительно опережал темп роста расходов средств на оплату труда. В результате уровень расходов по заработной плате по сравнению с прошлым периодом снизился на 0,71% к обороту. Сумма относительной экономии средств на оплату труда по сравнению с 2003 годом составила 106,34 млн.. р. (14915х(-0,71)/100).
Таблица 3.6
Влияние на расходы по оплате труда изменения численности торговых работников и их средней заработной платы по розничной торговле Столбцовского райпо за 2003-2004 гг.
| Факторы | 2003 г. | 2004 г. | Отклонение (+;-) | Влияние на изменение расходов по оплате труда |
| 1 | 2 | 3 | 4 | 5 |
| Среднесписочная численность торговых работников, чел. | 334 | 322 | -12 | 0,16 х (-12)= -1,92 |
| Среднемесячная заработная плата на одного торгового работника, млн.. р. | 0,16 | 0,197 | +0,037 | 322х(+0,037)=11,914 |
| Всего(гр1х гр2) | 53,44 | 63,43 | 9,99 | +9,994 |
В связи со снижением численности торговых работников в 2004 году по сравнению с 2003 годом на 12 человек, расходы на оплату труда снизились на 1,92 млн. р. Рост среднемесячной заработной платы на одного работника на 0,037 млн. р. привел к абсолютному перерасходу средств на оплату труда на 11,914 млн. р.
Сумма расходов на оплату труда находится в прямой зависимости от изменения объема розничного товарооборота и в обратной от изменения выработки на одного торгового работника. Их влияние найдем, используя прием цепных подстановок (таблица 3.7).
Таблица 3.7
Влияние изменения розничного товарооборота, производительности труда торговых работников и средней заработной платы на расходы по оплате труда по розничной торговле Столбцовского райпо за 2003-2004 гг.
| Показатели | 2003 г. | 2004 г. | Отклонение (+;-) | Подстановка | Расчет влияния факторов на сумму расходов по оплате труда, млн. р. | |
| I | II | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Розничный товарооборот в действующих ценах, млн. р. | 11327 | 14915 | +3588 | 14915 | 14915 | 16,93 |
| 2. Среднесписочная численность работников, чел. | 334 | 322 | -12 | – | – | – |
| 3.Производительность труда одного работника, млн. р. (1/2) | 33,913 | 46,32 | +12,41 | 33,913 | 33,913 | -23,21 |
| 4.Среднемесячная зарплата, млн. р. | 0,16 | 0,197 | +0,037 | 0,16 | 0,197 | 16,27 |
| 5.Сумма израсхо дованных средств на оплату труда, млн. р. (1/3х4) | 53,44 | 63,43 | +9,99 | 70,37 | 86,64 | |
На основании данной таблицы можно сделать вывод, что расходы на оплату труда в 2004 году по сравнению с 2003 годом увеличились на 9,99 млн. р. На это повлияли следующие факторы: увеличение товарооборота на 3588 млн.. р. привело к увеличению расходов по оплате труда на 16,93 млн. р., увеличение производительности труда одного работника на 12,41 млн. р. в отчетном году по сравнению с прошлым привело к уменьшению расходов по оплате труда на 23,21 млн. р., увеличение среднемесячной заработной платы на 0,037 млн. р. привело к увеличению расходов по оплате труда на 16,27 млн. р.
Таким образом, увеличение сумм расходов по оплате труда следует рассматривать как отрицательный фактор, так как при увеличении расходов уменьшается и прибыль организации.
Рост производительности труда торговых работников способствовал относительному сокращению расходов на оплату труда на 23,21 млн. р., а повышение среднемесячной заработной платы привело к увеличению расходов на оплату труда в размере 16,27 млн. р., что в конечном итоге привело к относительному их перерасходу в сумме 9,99 млн. р. Таким образом, относительное сокращение расходов на оплату труда можно добиться, прежде всего, за счет повышения производительности труда работников.
Значительный удельный вес в расходах на реализацию товаров в торговле занимают транспортные расходы. Более подробный анализ транспортных расходов можно проводить по видам используемых транспортных средств. Это позволяет более глубоко изучить и оценить транспортные расходы. В дипломной работе ограничимся анализом транспортных расходов в целом. Сумма затрат по этой статье увеличилась на 61 млн. р. При этом большое влияние оказал ценовой фактор.
Сумма расходов по статье «Проценты за пользование кредитами банка» уменьшились на 76 млн. р. Это связано с тем, что в Столбцовском райпо были проведены два этапа погашения кредитов.
Расходы по статье «Расходы на аренду и содержание зданий» увеличились на 49 млн. р. На это увеличение повлиял рост индекса цен на коммунальные услуги.
Из вышеперечисленных данных можно сделать вывод, что наибольший удельный вес в расходах на реализацию товаров занимают такие статьи, как «Расходы на оплату труда» и «Транспортные расходы». Поэтому Столбцовскому райпо необходимо более внимательно отнестись к расходам по этим статьям и изыскать пути по их сокращению.
3.5 Анализ влияния расходов на реализацию товаров на прибыль и рентабельность организации. Пути оптимизации расходов на реализацию товаров
Важнейшими финансовыми показателями хозяйственной деятельности предприятия является прибыль и рентабельность. Величина прибыли находится в зависимости от сумм валовых доходов и расходов на реализацию товаров. Если рост валового дохода увеличивает суммы прибыли, то увеличение расходов на реализацию приводит к ее уменьшению. Основные показатели хозяйственной деятельности Столбцовского райпо представлены в таблице 3.8.
Таблица 3.8
Динамика основных показателей хозяйственной деятельности Столбцовского райпо за 2003-2004 гг.
| Показатели | Годы | Отклонение (+;-) | Темп роста, % | |
| 2003 | 2004 | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Розничный товарооборот, млн. р.: | ||||
| 1.1 в действующих ценах | 11327 | 14915 | +3588 | 131,68 |
| 1.2 в сопоставимых ценах | 11327 | 12863 | +1536 | 113,56 |
| 2. Валовый доход: | ||||
| 2.1. в сумме, млн. р. | 1899 | 2585 | +686 | 136,12 |
| 2.2. в % к товарообороту | 16,77 | 17,33 | +0,56 | – |
| 3. Расходы на реализацию товаров: | ||||
| 3.1. в сумме, млн. р. | 2165 | 2546 | +381 | 117,60 |
| 3.2. в % к товарообороту | 19,11 | 17,07 | -2,04 | – |
| 4. Прибыль (убыток) от реализации товаров: | ||||
| 4.1. в сумме, млн. р. | -278 | 39 | +317 | -14,03 |
| 4.2. в % к товарообороту | -2,45 | 0,26 | +2,71 | – |
| 5. Внереализационные расходы, млн. р. | 76 | 32 | -44 | 42,11 |
| 6. Внереализационные доходы, млн. р. | 68 | 108 | +40 | 158,82 |
На основании таблицы можно сделать вывод о том, что при розничном товарообороте 2004 года – 14915 млн. р. достигнут темп его роста в действующих ценах на 31,68%, в сопоставимых ценах – на 13,56%. Положительным моментом работы Столбцовского райпо является увеличение валового дохода как по сумме, так и по уровню. По сравнению с 2003 годом уровень валового дохода увеличился на 0,56%, а прирост суммы доходов составил 36,12%. Такое увеличение валового дохода оказало влияние на рост прибыли. Сумма расходов на реализацию товаров в 2004 году по сравнению с 2003годом возросла на 17,60%, а их уровень в 2004 году ниже уровня 2003 года на 2,04%.
Подведя итог проведенному анализу можно сделать вывод, что положительное влияние на изменение суммы прибыли оказало увеличение валового дохода и внереализационных доходов, а также уменьшение суммы внереализационных расходов, отрицательное – рост расходов на реализацию товаров и уменьшение внереализационных доходов.
Наибольшее влияние на изменение прибыли оказали расходы на реализацию. Целесообразно рассчитать количественное влияние уровня расходов на реализацию товаров в 2004 году по сравнению с 2003 годом на изменение прибыли. Для этого отклонение фактического уровня расходов на реализацию товаров умножается на фактический розничный товарооборот 2004 года:
-2,04 х 14915 : 100 = -304 млн. р.
Следовательно, уменьшение уровня расходов на реализацию товаров привело к увеличению прибыли отчетного года в сумме 304 млн.. р., тем самым увеличив рентабельность от реализации товаров исследуемой организации.
Уровень рентабельности затрат от хозяйственной деятельности торговых предприятий определяется отношением прибыли к расходам на реализацию товаров. В Столбцовском райпо этот показатель составил 1,53%.
В условиях рыночной экономики особое внимание необходимо уделить режиму экономии и оптимизации расходов, так как практическая реализация этих мероприятий является важнейшим фактором повышения конкурентоспособности торговой организации.
В целях улучшения деятельности организации необходимо:
разработать конкретные мероприятия на 2005 год по финансовому оздоровлению предприятия и осуществлять контроль за их исполнением;
ежемесячно проводить анализ расходов на реализацию как в целом, так и по отдельным статьям номенклатуры для выявления резервов их экономии;
усилить контроль за эффективностью использования транспортных средств организации и выбором их наиболее экономически выгодных видов;
торговой службе детально изучить ассортимент имеющихся в торговой сети товаров, выявить наличие неходовых товаров, организовать выездную торговлю;
составлять заявки на товары, учитывая спрос потребителя;
ужесточить контроль за расходованием средств на оплату труда;
дальнейшая механизация и автоматизация торгово-технологических процессов;
Таким образом, предполагаемый комплекс мероприятий обеспечит экономию, как общего уровня, так и отдельных статей расходов на реализацию товаров, а в конечном итоге – повышение конкурентоспособности торговой организации.
Заключение
Процесс управления расходами на реализацию товаров в торговле достаточно сложный, поскольку он требует учета разнонаправленных интересов: государства, системы Белкоопсоюза, предприятия, производителей, покупателей товаров. Основная задача системы управления расходами на реализацию состоит в том, чтобы увязать эти интересы. Управление расходами означает совершенствование всей хозяйственной деятельности розничной торговой организации. Категория расходов тесно взаимодействует с такими категориями, как товарооборот, товарные запасы, валовые доходы и прибыль.
Торговое обслуживание сельского населения связано с масштабными затратами. Размер валовых доходов ограничивается со стороны государства и вышестоящих организаций и поэтому единственной возможностью увеличения прибыли, повышения эффективности работы кооперативных организаций и улучшения качества обслуживания населения является снижение расходов на реализацию товаров.
Хорошо налаженный учет, контроль и анализ расходов на реализацию товаров ведет к устранению и уменьшению таких расходов, которые не являются целесообразными для торгового предприятия, так как они не содействуют росту товарооборота и не обеспечивают достижения других целей, то есть необходимо сокращать затраты, не дающие соответствующей отдачи.
Учет расходов на реализацию основывается на первичных документах, оформленных в установленном порядке, по операциям, связанным с услугами транспортных организаций, расходованием фонда оплаты труда, расходованием денежных средств и материальных ценностей.
В Столбцовском райпо учет ведется по книжно- журнальной форме учета. Расходы на реализацию товаров отражаются в учете путем прямого отнесения затрат на соответствующие статьи номенклатуры. Все расходы, являющиеся издержками обращения, накапливаются в течение месяца на счете 44/2 «Расходы на реализацию товаров в розничной торговле», который отражает сумму произведенных или начисленных за отчетный период расходов. Учетной политикой Столбцовского райпо предусмотрено списание затрат в конце месяца со счета 44/2 «Расходы на реализацию товаров в розничной торговле» на счет 90 «Реализация». Ведение синтетического учета расходов на реализацию товаров обеспечивается оформлением мемориальных ордеров, регистра формы К-22 и страницы главной книги по счету 44/2 «Расходы на реализацию товаров в розничной торговле».
Аналитический учет расходов на реализацию товаров дает детальную характеристику по статьям, что необходимо для оперативного руководства и контроля, а также осуществления мероприятий по оптимизации расходов, усиления режима экономии и повышения рентабельности организации. Функции аналитического учета расходов на реализацию в Столбцовском райпо обеспечиваются на основе ведения книги формы К-22.
Для контроля за расходами предприятий, организаций Белкоопсоюзом разработана внутрисистемная бухгалтерская отчетность, в состав которой входит отчет о расходах на реализацию товаров. Отчет о расходах на реализацию товаров является одним из важнейших источников информации, необходимой для контроля за расходами, принятия управленческих решений, планирования расходов на реализацию и проведения их экономического анализа. Составление отчета является логическим завершением процесса учета расходов на реализацию товаров.
Отчетность об издержках обращения и учет в Столбцовском райпо основан на фундаментальной предпосылке, что все расходы относятся на ту деятельность, с выполнением которой они связаны, что делает возникновение затрат более наглядными и дает возможность осуществлять своевременный контроль и управление издержками обращения.
Исследовав практику расходов на реализацию товаров в Столбцовском райпо можно порекомендовать организации повысить детализацию учета по одной из наиболее объемных статей — по транспортным расходам. Целесообразно организовать учет расходов по видам транспорта. Данная информация необходима для принятия обоснованных решений об использовании того или иного вида транспорта, в зависимости от уровня расходов по этому виду транспорта сложившемуся в предыдущих отчетных периодах. Пока подобную информацию учет расходов на реализацию товаров в Столбцовском райпо предоставить не может.
Одним из наиболее перспективных направлений совершенствования бухгалтерского учета в Столбцовском райпо является внедрение комплексной системы автоматизированной обработки учетно-аналитической информации, в том числе по расходам на реализацию товаров. Внедрение современного программного обеспечения позволяет не только снизить трудоемкость учета, застраховываться от арифметических ошибок, но и всесторонне анализировать накопленную информацию.
В настоящее время рынок программных продуктов предоставляет значительный перечень прикладных программ для автоматизации рабочего места бухгалтера. Для данной организации можно рекомендовать внедрение системы комплексной автоматизации управления организацией, в которой блок бухгалтерского учета является основным, при этом обеспечивается также автоматизация анализа хозяйственной деятельности и аудиторской деятельности. В качестве базового программного обеспечения рекомендовано использовать программу «1С:Предприятие».
Одним из методов управления розничной торговой организации является детальный анализ расходов на реализацию товаров, дающий не только объективную оценку осуществляемой организацией расходов, но и позволяющий выявлять резервы, обоснованно разрабатывать управленческие решения по снижению затрат.
В дипломной работе проведен анализ расходов на реализацию товаров Столбцовского райпо Минского ОПС за 2003-2004 годы.
В Столбцовском райпо ведутся не все аналитические процедуры рассмотренные в данной дипломной работе.
Проведенный анализ структуры и динамики расходов на реализацию товаров был рассмотрен в постатейном разрезе. Изучение отдельных статей расходов на реализацию товаров выявило яркую тенденцию роста транспортных расходов — на 61 млн. р., расходов на аренду и содержание зданий, помещений, оборудования–на 49 млн. р. и расходов на оплату труда — на 115 млн. р. Очевидно, необходимо проработать мероприятия по их снижению. Другие статьи издержек обращения изменяются несущественно и требуют лишь поддержания сложившегося уровня.
Анализ показал, что основными факторами, оказывающими влияние на расходы на реализацию товаров, являются объем и структура товарооборота, производительность труда работников, оборачиваемость товаров, рост уровня цен.
Товарооборот Столбцовского райпо в 2004 году по сравнению с 2003 годом возрос на 3588 млн. р. это привело к росту издержек обращения в сумме на 381 млн..р. и