Учет и анализ малоценных и быстроизнашивающихся предметов
Важным и необходимым источником информации при анализе МБП является бухгалтерский баланс (Форма №1): Раздел II «Оборотные активы», строка 213 «Малоценные и быстроизнашивающиеся предметы», где стоимость МБП приводится с учетом начисленного износа (то есть по остаточной стоимости). При анализе МБП также используется Приложение к бухгалтерскому балансу (Форма №5): Раздел III «Амортизируемое имущество», строки 380...382: «МБП - всего», в том числе «На складе», «В эксплуатации»; Справка к разделу III, в которой приведен износ МБП (строка 396); а также Раздел VI»Затраты, произведенные организацией», где представлены затраты по элементам.
Для анализа и расчета коэффициентов, характеризующих эффективность использования МБП, принимаются данные из «Отчета о прибылях и убытках» (форма №2 Приложение №1).
Кроме того, важным источником информации при анализе МБП является Бизнес-план организации, который становится центральным документом формирования инвестиций, а именно Раздел V «Производственный план», или «Организация производства», где освещены вопросы материально-технического обеспечения.
Для учета и анализа поступления МБП от поставщиков на предприятии ведется главный учетный регистр - журнал-ордер №6, который заполняется на основании первичных документов по поступлению МБП. Данные о приобретении МБП подотчетными лицами находят отражение в журнале-ордере №7. Более того, для учета движения малоценных и быстроизнашивающихся предметов предназначен учетный регистр - Ведомость №10, в которой указываются остатки материальных ценностей, их поступление и выбытие.
Данные по расчету износа МБП можно найти в разработаной таблице типовой формы №8.
Таким образом, основываясь на этих и других источниках информации, анализ МБП в дипломной работе проведен по следующим направлениям:
анализ состояния и динамики МБП;
анализ обеспеченности предприятия МБП и эффективность их использования.
4.2. Анализ состояния и динамики МБП.
Анализ состояния и динамики МБП позволяет раскрыть тенденцию их изменения на предприятии за ряд лет и выявить возможные причины, способствовавшие этому изменению. В таблице 4.1 приведены данные о динамике МБП за анализируемый период.
Таблица 4.1.
Динамика МБП за 1995...1999 гг. на предприятии «Велмаш»
(в сопоставимых ценах 1994г.), млн, руб.
(по данным на начало года).
Показатели |
1995 год | 1996 год | 1997 год | 1998 год | 1999 год | 1999г. в % к 1998г. | 1999г. в % к 1995г. |
| Остаточная стоимость МБП, всего | 199,0 | 195,3 | 421,6 | 517,5 | 553,2 | 106,9 | 278 |
|
в том числе - на складе - в эксплуатации |
99,0 100,0 |
97,0 98,3 |
153,4 268,2 |
187,0 330,5 |
188,7 364,5 |
100,9 110,3 |
190,6 364,5 |
| Величина износа МБП | 396,0 | 258,9 | 210,6 | 222,2 | 196,0 | 88,2 | 49,5 |
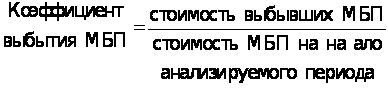
Как показывают данные таблицы 4.1, в 1999 году произошло заметное увеличение МБП за минусом износа, т.е. остаточной стоимости МБП: на 6,9% - по сравнению с 1998 годом, а по сравнению с данными 1995 года - более, чем в 2,7раза. При этом стоимость МБП, находящихся в эксплуатации, возросла в большей степени, чем стоимость МБП на складе. В то же время величина начисленного износа в 1999 году ниже уровня 1995 года на 51,5%. При этом необходимо учесть, что на протяжении 1995...1999 годов на предприятии износ по МБП начислялся одним и тем же способом: 50 на 50%, хотя лимит, разграничивающий МБП и основные средства, изменялся от 1 миллиона рублей - в 1995 году и 50 минимальных размеров оплаты труда - в 1996 году до 100 минимальных размеров оплаты труда - с 1997 года. Более того, на снижение уровня износа МБП повлияли значительные размеры поступлений и выбытия МБП за каждый анализируемый год. Рассмотрим данные показатели более подробно. Для этого определим такие показатели, как: коэффициент обновления МБП, коэффициент выбытия МБП, коэффициент износа МБП.
Хотя данные показатели используются, главным образом, при анализе состояния основных средств, но они применимы и к МБП, так как вещественным содержанием МБП является средства производства, и подобно основним средством, на МБП начисляется износ.
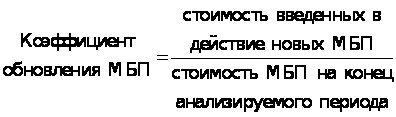 ;
 ;
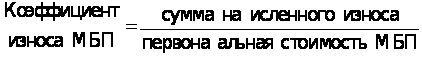 .
Таблица 4.2.
Данные для расчета коэффициентов
обновления, выбытия и износа МБП
(в сопоставимых ценах 1994г.), млн, руб.
Показатели |
1995 год | 1996 год | 1997 год | 1998 год | 1999 год |
| Стоимость МБП на начало года | 595,0 | 454,2 | 632,2 | 739,7 | 749,2 |
| Поступило МБП в течение года | 1294,5 | 1295,3 | 2159,9 | 1925,4 | 2057,7 |
| Выбыло МБП в течении года | 1435,3 | 1117,3 | 20,52,4 | 1915,9 | 2050,4 |
| Стоимость МБП на конец года | 454,2 | 632,2 | 739,7 | 749,2 | 756,5 |
| Величина износа МБП на начало месяца | 396,0 | 258,9 | 210,6 | 222,2 | 196,0 |
Как видно из таблицы 4.3, на протяжении 1995...1999гг. на предприятии наблюдались довольно высокие коэффициенты обновления и выбытия МБП. Это свидетельствует о том, что на предприятии происходит постоянное обновление МБП, то есть их состояние находится на довольно высоком уровне. Более того, если обратить внимание на коэффициент износа МБП, то здесь явно прослеживается его тенденция к снижению. Так, если изношенность МБП в 1995 году находилась на уровне 66,6%, то к 1999 году данный показатель сократился на 40,4% и составил 26,2%. При анализе наличия МБП на предприятии необходимо рассмотреть и проанализировать структуру МБП и выявить изменения, которые произошли в составе МБП за анализируемый период под воздействием тех или иных причин.
Таблица 4.3.
Анализ состояния МБП на предприятии «Велмаш»
за период 1995...1999гг.
Показатели |
1995 год | 1996 год | 1997 год | 1998 год | 1999 год |
| Коэффициент обновления МБП | 2,85 | 2,05 | 2,92 | 2,57 | 2,72 |
| Коэффициент выбытия МБП | 2,41 | 2,46 | 3,25 | 2,59 | 2,74 |
| Коэффициент износа МБП, % | 66,6 | 57,0 | 33,3 | 30,0 | 26,2 |
Данные таблицы 4.4 позволяют судить о том, что в связи с переходом на изготовление новых, более совершенных и конкурентоспособных изделий на предприятии за анализируемый период произошло увеличение на 5% в структуре МБП специнструментов и приспособлений, необходимых для их производства. Кроме того, в связи с возросшей потребностью в оснащении и информационно-вычислительном обеспечении к 1999 году возросла на 3% в структуре МБП стоимость хозяйственного инвентаря. В то же время заметно снижение в структуре МБП удельного веса спецодежды, спецобуви и предохранительных приспособлений. Величина данного показателя в 1999 году, по сравнению с 1995 годом, увеличилась в 1,9 раза, в то время как общая сумма МБП возросла в 2,4 раза, а к примеру, стоимость специнструментов и приспособлений - 3,3 раза. Снижение удельного веса данного показателя в общей структуре МБП на 4% позволяет судить о том, что руководство предприятия было направлено в большей степени на увеличение производства выпускаемой продукции, нежели на обеспечение рабочих спецодеждой, спецобувью и предохранительными приспособлениями.
Таблица 4.4.
Анализ структуры МБП за 1995...1999 гг.
(в сопоставимых ценах 1994г.), млн, руб.
| 1995 год | 1996 | 1997 | 1998 | 1999 год | отношение | |||
| Вид МБП | стоимость | структура, % | год | год | год | стоимость | структура, % | 1999 г. к 1995 г, раз |
| Инструменты и приспособления общего назначения | 83,0 | 32 | 84,8 | 102,3 | 160,4 | 177,5 | 29 | 2,1 |
| Спец. инструменты и приспособления | 33,7 | 13 | 32,4 | 49,6 | 98,7 | 110,2 | 18 | 3,3 |
| Производственный инвентарь | 20,8 | 8 | 25,1 | 42,6 | 47,3 | 49,0 | 8 | 2,4 |
| Хозяйственный инвентарь | 51,9 | 20 | 61,1 | 95,9 | 146,1 | 140,8 | 23 | 2,7 |
| Спецодежда, спецобувь и предохранительные приспособления | 49,3 | 19 | 38,6 | 96,1 | 94,9 | 91,8 | 15 | 1,9 |
| Другие виды МБП | 20,8 | 8 | 20,3 | 31,5 | 49,6 | 42,7 | 7 | 2,1 |
| Общая сумма МБП (среднегодовая стоимость) | 259,5 | 100 | 262,3 | 418 | 597 | 612 | 100 | 2,4 |
В целом же структура МБП изменялась незначительно. Так, как и в 1995 году, в 1999 году наибольший удельный вес приходится на инструменты и приспособления общего назначения (29%), а также на хозяйственный инвентарь (23%), спецодежду (15%) и специнструменты и приспособления (18%). На остальные виды (группы) МБП приходится небольшая доля в общей структуре (см. рис. 4.1 и 4.2).
Рис. 4.1. Структура МБП 1995г.
Рис. 4.2. Структура МБП 1999г.
При анализе наличия МБП необходимо обратить внимание на динамику изменения за анализируемый период удельного веса МБП в общей сумме оборотных средств.
Таблица 4.5.
Доля МБП в составе оборотных средств
(в сопоставимых ценах 1994 года), млн. руб.
Показатели |
1995 год | 1996 год | 1997 год | 1998 год | 1999 год | 1999г. в % к 1998г. | 1999г. в % к 1995г. |
|
Среднегодовая стоимость оборотных средств, всего |
8768,5 | 9932,4 | 10695,1 | 10728,3 | 11292,8 | 105,3 | 128,8 |
|
в том числе: среднегодовая стоимость МБП |
259,5 | 262,3 | 418,0 | 597,0 | 612,0 | 102,5 | 235,8 |
| Удельный вес МБП в общей сумме оборотных средств, % | 2,96 | 2,64 | 3,91 | 5,56 | 5,42 | - | - |
Как видно из таблицы 4.5, за анализируемый период произошло заметное увеличение среднегодовой стоимости МБП на предприятии: величина среднегодовой стоимости МБП по данным на 1999 год превышает уровень 1995 года более чем в 2 раза. Это повлияло и на увеличение среднегодовой стоимости оборотных средств на 5,3%, по сравнению с 1998 годом, и на 28,8%, по сравнению с 1995 годом. Колебание удельного веса МБП в общей сумме оборотных средств за анализируемый период находилось в пределах 2,96...5,56%. Причем по сравнению с 1995 годом, удельный вес МБП в общей сумме оборотных средств к 1999 году увеличился на 2,46%.
Как известно, амортизация МБП входит в состав элемента затрат: «Прочие затраты» и относится на себестоимость производственной продукции (выполняемых работ, оказания услуг). Таким образом, необходимо проанализировать изменения, которые произошли в структуре элемента «Прочие затраты» с целью выявления причин, вызвавших эти изменения. Перейдем к таблице 4.6.
Таблица 4.6.
Доля амортизации МБП в объеме «Прочие затраты»
за период 1995...1999гг.
(в сопоставимых ценах 1994 года), млн. руб.
Показатели |
1995 год | 1996 год | 1997 год | 1998 год | 1999 год |
|
Прочие затраты, всего |
2095 | 2926 | 2306 | 2511 | 2289 |
|
в том числе: сумма амортизации МБП |
396,0 | 258,9 | 210,6 | 222,2 | 196,0 |
| Удельный вес суммы амортизации МБП в объеме прочих затрат, % | 18,9 | 8,8 | 9,1 | 8,8 | 8,6 |
Данные таблицы свидетельствуют о том, что за анализируемый период произошло значительное снижение удельного веса затрат, связанных с амортизацией МБП, с 18,9% до 8,6%, на что в значительной степени повлияло снижение суммы износа МБП в 1999 году, по сравнению с 1995 годом, более чем в 2 раза. Таким образом, сокращение амортизации МБП дает основание судить о возможности на предприятии уменьшить себестоимость производимой продукции, что является важным фактором повышения прибыли, а следовательно, и рентабельности производства.
4.3. Анализ обеспеченности предприятия МБП и
эффективности их использования.
Важным показателем, характеризующим эффективность использования МБП, является оборачиваемость МБП.
Под оборачиваемостью МБП понимается длительность одного превращения оборотных средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации. Кругооборот средств завершается зачислением выручки на счет предприятия.
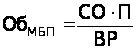 ,
где ОбМБП - оборачиваемость МБП, дни;
СО - среднегодовые остатки МБП;
П - анализируемый период (360 дней);
ВР - объем реализованной продукции.
В таблице 4.7 приведены данные, характеризующие динамику оборачиваемости МБП за анализируемый период.
Таблица 4.7.
Анализ оборачиваемости МБП за период 1995...1999гг.
(в сопоставимых ценах 1994 года), млн. руб.
Показатели |
1995 год | 1996 год | 1997 год | 1998 год | 1999 год |
| Среднегодовые остатки МБП | 259,5 | 262,3 | 418,0 | 597,0 | 612,0 |
| Объем реализованной продукции | 18315,2 | 16005,3 | 17296,7 | 15050,1 | 17344,5 |
| Оборачиваемость МБП, дни | 5,1 | 5,9 | 8,7 | 14,3 | 12,7 |
Данные таблицы 4.7 свидетельствуют о замедлении процесса оборачивания МБП вплоть до 1998 года что требовало вовлечения в оборот дополнительных средств. И лишь в 1999 году заметно ускорение оборота МБП на 1,6 дня, по сравнению с 1998 годом. Для более глубокой характеристики оборачиваемости МБП, необходимо рассмотреть такой показатель, как коэффициент загрузки средств в обороте и сравнить коэффициент загрузки МБП и других видов оборотных средств. Данный коэффициент показывает, сколько среднегодовых остатков материальных ценностей приходится на 1 рубль реализованной продукции и рассчитывается следующим образом:
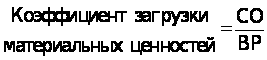 ,
где СО - среднегодовые остатки материальных ценностей, руб.;
ВР - стоимость реализованной продукции, руб.
Таблица 4.8.
Загрузка средств в обороте за 1995...1999гг.
(в сопоставимых ценах 1994 года), млн. руб.
Показатели |
1995 год | 1996 год | 1997 год | 1998 год | 1999 год | 1999г. в % к 1998г. | 1999г. в % к 1995г. |
| Стоимость реализованной продукции | 18315,2 | 16005,3 | 17296,7 | 15050,1 | 17344,5 | 115,2 | 94,7 |
|
Среднегодовые остатки материальных ценностей, всего |
1603,5 | 1712,9 | 2860,9 | 3260,8 | 2980,2 | 91,4 | 185,9 |
|
в том числе: - материалов; - МБП |
1344,0 259,5 | 1450,6 262,3 | 2442,9 418,0 | 2663,8 597,0 | 2368,2 612,0 | 88,9 102,5 | 176,2 235,8 |
|
Количество
оборотов за
год всех материальных
ценностей
|
11,4 | 9,3 | 6,0 | 4,6 | 5,8 | 126,5 | 51,1 |
| Коэффициент загрузки материальных ценностей | 0,0876 | 0,107 | 0,1654 | 0,2167 | 0,1718 | 79,3 | 196,1 |
|
в том числе: - материалов; - МБП |
0,0734 0,0142 | 0,0906 0,0164 | 0,1412 0,0242 | 0,1770 0,0397 | 0,1365 0,0353 | 77,1 88,9 | 186,0 248,6 |

Таким образом, как видно из таблицы 4.8, с 1995 года по 1999год произошло сокращение количества оборотов материальных ценностей почти в 2 раза. Соответственно, это привело к увеличению коэффициента загрузки средств в обороте на 96,1%, по сравнению с 1995 годом; хотя по сравнению с 1998 годом, в 1999 году наблюдалось снижение данного показателя на 20,7%. При этом темпы увеличения коэффициента загрузки МБП превысили темпы роста коэффициента загрузки материалов на 62,6%. Это связано, главным образом, с тем, что темпы роста среднегодовых остатков МБП также в значительной степени превышали темпы роста среднегодовых остатков материалов.
Для более полного анализа эффективности использования МБП рассмотрим таблицу 4.9, в которой приведены данные 1999 года в сравнении с 1995 и 1998 годами.
Таблица 4.9.
Обеспеченность предприятия МБП и
эффективность их использования
(в сопоставимых ценах 1994 года), млн. руб.
Показатели |
1999 год | 1995 год | 1998 год |
| Оборачиваемость МБП, дни | 12,7 | 5,1 | 14,3 |
| Изменение оборачиваемости (ускорение (-), замедление (+)) |
ґ |
+7,6 | -1,6 |
| Однодневная выручка | 48,18 |
ґ |
ґ |
| Высвобождение (-), дополнительное привлечение (+) средств |
ґ |
+366,17 | -77,09 |
Таким образом, по сравнению с 1995 годом, в 1999 году произошло замедление оборачиваемости МБП, в результате чего предприятию необходимо дополнительное привлечение в производственный оборот МБП в размере 366,17 млн. руб., следовательно, можно судить об ухудшении финансового положения на предприятии, по сравнению с 1995 годом. Но в то же время, по сравнению с данными 1998 года, в 1999 году наблюдалось ускорение оборачиваемости МБП на 1,6 дня, в результате чего предприятие смогло высвободить из оборота средств на 77,09 млн. руб., что позволило эту величину использовать в соответствии с потребностями предприятия.
Таким образом, проведенный анализ МБП на предприятии «Велмаш» позволил сделать вывод, что в 1999 году произошло увеличение стоимости МБП, в то время как величина начисленного износа заметно сократилась, в результате чего изношенность МБП в 1999 году составила 26,2%, что ниже уровня 1995 года на 40,4%. Кроме того, хотя оборачиваемость МБП на протяжении 1995...1999 гг. замедлялась, что свидетельствовало об ухудшении их использования, однако в 1999 году оборачиваемость МБП ускорилась, что позволило высвободить из оборота средств на 77,09 млн. руб. и увеличить объем производства без дополнительных финансовых ресурсов.
5. Совершенствование учета и анализа МБП.
Совершенствование учета МБП является важной проблемой в финансово-хозяйственной деятельности любого предприятия.
Действительно, опыт аудиторских проверок свидетельствует, что вопросы учета и контроля МБП (как части товаро-материальных ценностей) с целью снижения материальных затрат, а следовательно, и себестоимости продукции (работ, услуг) не стоят в центре внимания руководителей предприятия и учетных работников. Рентабельность работы предприятия стремятся, в первую очередь, обеспечить за счет достаточно высоких отпускных цен, а не за счет экономии в расходовании производственных ресурсов. Однако это ненадежный и бесперспективный способ решения проблем выживаемости предприятия (особенно в условиях рыночной экономики).
В настоящее время перед предприятием стоят множество задач, требующих решения. Важное значение имеет строгий учет производственных расходов и контроль за рациональным и экономным использованием МБП, усиление борьбы с бесхозяйственностью и расточительством. При этом особое внимание следует уделить проблемам совершенствования первичного учета МБП. По мнению профессора П.С.Безруких, в области первичной документации основным направлением совершенствования должны быть:
переход от бумажных к машинным носителям информации;
сокращение документооборота;
заполнение требующихся документов с помощью средств автоматизации;
минимизация состава содержащейся в документах информации путем совмещения ее с носителями справочной и другой постоянной информации;
создание и применение прогрессивных форм и методов учета;
усиление контрольных функций учета и т.д.
Следует заметить, что учет и анализ МБП рассматривается в тесной связи с процессами обработки учетной информации. Широкое использование в учете МБП современных средств вычислительной техники обеспечивает более качественную регистрацию операций по движению МБП, комплексную обработку полученной информации и ее представление в любые интервалы времени и на различные уровни управления.
При этом совершенствование учета и анализа МБП на этой основе направило на снижение трудоемкости, рост оперативности, интеграцию аналитического и синтетического учета. Более того, при более высокой степени автоматизации учетно-вычислительных работ сокращается количество и объем первичной документов, так как многие постоянные и справочные данные заранее вводятся в память электронной машины.
С введением с 1 января 1999 года (вместе с ПБУ-5/98 «Учет материально-производственных запасов») дополнительных способов начисления амортизации МБП (линейного и способа списания стоимости пропорционально объему продукции (работ, услуг)), применимых ранее только к основным средствам, МБП «приблизились» к основным средствам. По мнению автора, это важный шаг, касающийся вопроса совершенствования МБП. Действительно, долгое время (вплоть до 1999 года) МБП были «отстранены» от основных средств (особенно в вопросе начисления амортизации), хотя было видно, что разделение МБП и основных средств весьма условно, и вещественное их содержание одно и то же: средства производства.
Особенно остро стоял вопрос отражения МБП в бухгалтерском балансе, особенно при 100 процентном способе списания износа при их передаче в эксплуатацию.
Направлениями совершенствования учета и анализа МБП являются также:
рационализация системы снабжения предприятия МБП в соответствии с заключенными договорами;
организация высокоразвитового складского хозяйства и системы хранения МБП;
предупреждение непроизводительных расходов и потерь МБП;
экономия средств на основе научно-технического прогресса.
Основываясь на том, что к настоящему времени еще не разработаны Методические указания по учету материально-производственных запасов, совершенствование учета и анализа МБП должно быть также направлено на совершенствование действующих и разработку новых нормативных актов, касающихся МБП, которые бы в полной мере раскрывали их сущность и особенности и были бы направлены на рационализацию учета и эффективность их использования.
Подведем анализ начисления амортизации МБП различными способами для выявления того из них, который бы наилучшим образом отражал специфику предприятия и его главную цель. При этом следует отметить, что цели предприятий могут быть самыми разными. Одни предприятия стремятся к снижению себестоимости, минимизации издержек, тем самым к увеличению прибыли. Однако другие предприятия, особенно находящиеся в сложном финансовом положении, стремятся к минимизации прибыли с целью сокращения выплат налогов. Именно в зависимости от данного обстоятельства предприятия выбирают способ начисления амортизации МБП, который они отражают в учетной политике предприятия.
Однако следует учитывать, что выбор способа начисления амортизации по группам МБП является элементом учетной политики, и применение одного из способов по конкретному предмету производится в течении всего срока его использования.
Рассмотрим пример:
В производство передан МБП, учетная стоимость которого составляет 5000 руб., нормативный срок службы - 20 месяцев. Рассчитаем норму и сумму амортизации, подлежащую ежемесячному начислению.
Способ 100%-ного начисления амортизации МБП при передаче их в эксплуатацию.
1-ый месяц: норма амортизации - 100%,
сумма амортизации - 5000 руб.
Таким образом, при передаче МБП в эксплуатацию вся сумма амортизации сразу списывается на себестоимость продукции, от чего она сильно завышается, а прибыль, соответственно, занижается. Данный способ хорош для тех предприятий, которые стремятся на данном этапе к минимизации выплат налогов. Способ основан на предположении, что ежемесячные расходы, связанные с их использованием, поломками, износом и т.д. будут приблизительно равны стоимости новых предметов, закупленных в течение данного года. Однако такое резкое повышение себестоимости может повлечь за собой завышение отпускных цен и утрату конкурентоспособности.
Способ 50 на 50%.
1-ый месяц: норма амортизации - 50%,
сумма амортизации - 2500 руб.,
20-ый месяц: норма амортизации - 50%,
сумма амортизации - 2500 руб.
По сравнению с предыдущим способе, при данном варианте учета себестоимости место продукции относительно занижается, более равномерно распределяясь по отчетным периодам. Однако при этом прибыль относительно завышается, что влечет за собой повышение выплат налогов.
Линейный способ.
1-ый и последующие месяцы:
норма
амортизации
-
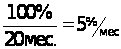
сумма амортизации - 5%Ч5000 руб.=250 руб.
Таким образом, как видно, данный способ довольно прост, позволяет наиболее равномерно начислять износ МБП, по сравнению с двумя вышеназванными способами, при этом себестоимость продукции «не страдает», ежемесячная сумма амортизации одинакова (250 руб.). Кроме того, только данным способом начисляется стоимость МБП, предназначенных для сдачи в аренду по договору проката.
Способ списания пропорционально объему продукции (работ).
Для данного способа необходимы дополнительные условия:
планируемый объем продукции - 40000 руб.;
за отчетный период произведено продукции на сумму
а) 8000 руб.;
б) 1000 руб.
В расчете будем выходить из того, что стоимость МБП должна быть полностью перенесена на стоимость продукции. Соотношение фактической стоимости МБП и планируемого объема продукции составляет: 5000:40000=0,125. Следовательно, за отчетный период должна быть начислена амортизация в размере 8000ґ0,125=1000 руб. Однако за отчетный период, с учетом различных обстоятельств, могло быть произведено лишь на 1000 руб. Тогда сумма продукции начисленной амортизации будет равна 125 руб. Таким образом, данный способ, как никакой другой, позволяет учесть интенсивность использования МБП. Таким образом, сумма амортизации МБП в 1-ый месяц будет равна: рублей
| 100% | 50 на 50% | Линейный | Пропорционально объему продукции | |
| 5000 | 2500 | 250 |
а) 1000 |
б) 125 |
Таким образом, при процентных способах наблюдается завышение суммы амортизации МБП. При этом наиболее предпочтительным является способ списания стоимости пропорционально объему производства продукции, позволяющий учесть интенсивность использования МБП. Однако на практике существует проблема определения отдачи МБП с достаточной точностью. В этом случае на заводе «Велмаш» целесообразно использовать линейный способ начисления амортизации МБП, позволяющий более равномерно начислять износ. МБП.
Выводы и предложения.
Изучив теорию и практику организации бухгалтерского учета и анализа МБП, автором сделаны следующие выводы и предложения:
В настоящее время практически перед каждым предприятием остро стоят проблемы совершенствования и рационализации бухгалтерского учета. Правильная оценка МБП, своевременный учет их поступления и выбытия позволит осуществить контроль не только за наличием и использованием МБП, но и учесть влияние их на формирование себестоимости выпускаемой продукции, что обусловило актуальность выбранной темы дипломной работы.
Дипломная работа выполнена на примере ОАО «Велмаш», который известен на внутреннем рынке и рынке стран СНГ как изготовитель сложных и надежных машин для лесной промышленности. По данным на 1999 год лесозаготовительное оборудование в общем объеме производства составляет 70%. На протяжении последних 5 лет производство предприятия предпринимало попытки предложить кризисное состояние, не потерять конкурентоспособность производимой продукции. Так, несмотря на сокращение объемов производства и реализации за период 1995...1999 годов; показатели 1999 года свидетельствуют об улучшении финансового положения предприятия; о чем можно судить по возрастанию величины таких показателей как прибыли, рентабельности и др.
В процессе дипломной работы были рассмотрены особенности МБП, их сходство и отличия с основными средствами, основываясь на ПБУ-5/98 «Учет материально-производственных запасов».
Отдельным разделом в дипломной работе было рассмотрено состояние бухгалтерского учета на ОАО «Велмаш»: оформление операций по приобретению, движению и выбытию МБП и отражение их в бухгалтерском учете. Особое место отводится проблеме начисления амортизации МБП, в соответствии с ПБУ-5/98, дающим дополнительную возможность предприятием в вопросе выбора одного из способов.
В дипломной работе представлены результаты анализа показателей начисления, состояния и использования МБП.
В результате было установлено, что за последние 5 лет произошло заметное возрастание среднегодовой стоимости МБП (уровень 1999 года превышает уровень 1995 года более чем в 2 раза). При этом их состояние находится на довольно высоком уровне, о чем свидетельствуют высокие коэффициенты обновления и выбытия
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.