Разработка системы управленческого учета на примере производственной фирмы ООО "Рога и Копыта"
Федеральное агентство по образованию
Государственное образовательное учреждение
Высшего профессионального образования
Государственный университет управления
Курсовая работа
По дисциплине: «Бухгалтерский управленческий учёт»
По теме: «Разработка системы управленческого учета на примере производственной фирмы ООО «Рога и Копыта»
Выполнил:
Лозовской А.И.
Студент 4 курса, 1 группы,
Специальности: «Финансы и кредит»
Института: «Финансового менеджмента»
Проверила:
Адамова Г.А.
Кандидат экономических наук, доцент
Москва, 2010 год.
План
Введение
I Глава
- Краткая характеристика исследуемой области
- Оценка текущей деятельности фирмы
- Стратегические планы предприятия, а также планы на ближайшую перспективу c учётом маркетинговой стратегии предприятия
- Организационная структура предприятия, выделение центров ответственности, обоснование выделения, указание показателей, за которые установлена ответственность менеджеров
II Глава
- Анализ и классификация затрат
- Выбор метода учета затрат и порядок распределения косвенных расходов
- Выбор системы учета затрат и доходов исходя из особенностей деятельности предприятия
- Составление калькуляции по основному виду продукции
III Глава
- Формирование бюджетов
- Анализ безубыточности
- Прогнозный баланс
Заключение
Список литературы
Приложение
Введение
Современные большие фирмы используют программные средства учёта бухгалтерских данных (в основном 1С). Данные программы позволяют систематизировать и, при общем приближении, мгновенно извлекать необходимые данные для нужд персонала фирме.
Но сколько-нибудь крупная фирма (от 100 человек и более) обычно также ведёт своё учёт ресурсов фирме. Для наилучшей отдачи для бизнеса такой информации и был сформирован комплекс мер бухгалтерского управленческого учёта. Каждое звено большой цепочки управленцев способно получать нужную им информацию, контролировать процессы на своём участке и качественно влиять на показатели, за которые они ответственны. Так каждый способен делать вклад в формирование прибыли, который может быть контролируемым и быть оценённым в реальных показателях.
Если же предприятие только создаётся, то грамотное построение деятельности предприятия в самом начале его работы позволит сократить финансовые потери и обеспечит нужный темп работы предприятия, т.е. разработка управленческого учета на данном этапе необходимый и главный элемент.
Для разработки проекта мною была выбрана сфера освещения, так как на мой взгляд всю жизнь люди будут нуждаться в свете и в лечении зубов. Название было выбрано звучное и запоминающееся, которое должно вызывать ассоциации с традицией и классикой.
Одной из задач данной работы является анализ системы учета затрат на предприятии с точки зрения центров ответственности, классификации затрат и использования перечня статей расходов. Анализ затрат и способа их учета позволит разработать эффективную систему управленческого учета для рассматриваемого предприятия, учитывающую особенности деятельности и финансово-экономическое состояние фирмы.
Кроме того, анализ затрат и расчет себестоимости за предыдущие отчетные периоды позволит разработать для компании бюджеты затрат и доходов на предстоящий отчетный период, что, как уже отмечалось выше, необходимо для эффективного функционирования и развития компании.
Для расчётов берётся условная фирма. Компания выпускает лампочки, цоколи и трансформаторы. Фирма является крупным игроком на рынке с большими оборотами. Готовая продукция не лежит на складах, т.к. фактически в конце смен отгружается в различные строительные и мебельные фирмы. Таким образом удалось свести на нет проблемы залёживания товара на складах, как это в своё время решил Майкл Делл.
I Глава
- Краткая характеристика исследуемой области
Производство материальное1 (далее П.), процесс создания материальных благ, необходимых для существования и развития общества; преобразование и "... присвоение индивидуумом предметов природы в пределах определенной общественной формы и посредством неё"2. П. представляет собой естественное условие человеческой жизни и материальную основу других видов деятельности. П. существует на всех ступенях развития человеческого общества. Его содержание определяет процесс труда, который предполагает следующие три момента: целесообразную деятельность, или самый труд; предмет труда, т. е. всё то, на что направлена целесообразная деятельность человека; средства труда, прежде всего орудия труда — машины, оборудование, инструменты, с помощью которых человек преобразует предметы труда, приспосабливая их для удовлетворения своих потребностей. Продукт материального П. — материальное благо, которое представляет собой соединение вещества природы и труда.
Материальное П. отличается от др. видов человеческой деятельности, в том числе от нематериального П. Главный критерий материального П. — воздействие на вещество природы при помощи средств труда. Основная цель производства – создание добавленной стоимости после обработки исходного материала путём применения средств производства и выплаты зарплаты рабочим.
Добавленная стоимость, по сути, является разницей между конечной ценой готового продукта и всеми перенесенными затратами. Перенесенные затраты - это все затраты, которые были понесены компанией в процессе производственного цикла при взаимодействии с поставщиками. Соответственно добавленная стоимость формируется из сумм оплаты труда персонала и прибыли производственной компании.
Главной целью правильной фирме бухгалтерского управленческого учета на производстве является своевременное, полное и достоверное определение фактической себестоимости готовой и реализованной продукции. При этом почти всегда возникает необходимость вести бухгалтерский учет по видам номенклатуры для контроля не только над рентабельностью всей продукции в целом, но и над рентабельностью каждого отдельного вида продукции или отдельной группы продуктов.
Основными задачами бухгалтерского управленческого учета в производственной фирме являются:
- обоснованное исчисление фактических затрат на производство и себестоимости продукции в разрезе отдельных структурных подразделений, видов продукции и статей затрат;
- контроль и учет объема, ассортимента и качества произведенной продукции;
- контроль над рациональным использованием материальных, трудовых и финансовых ресурсов, а также выполнением заданий по снижению себестоимости продукции;
- контроль и выявление размеров отклонений от нормативных и плановых уровней по отдельным слагаемым и причинам их возникновения;
- контроль над соблюдением смет расходов по управлению производством и его обслуживанию;
- составление отчетности о выпуске продукции, о затратах на производство и себестоимости продукции;
- выявление резервов дальнейшего снижения себестоимости продукции.
Управленческий учет в производстве включает в себя следующие элементы:
1) Документация. Это первичные документы и машинные носители информации, используемые при отражении производственной деятельности предприятия. Первичный учет является основным источником информации для бухгалтерского и управленческого учета;
2) Инвентаризация. Она способствует выявлению отклонений учетных данных от фактических, потерь, недостач, неучтенных ценностей, а также позволяет установить полноту и достоверность учетной информации;
3) Группировка и обобщение информации с помощью контрольных счетов. Контрольные счета – это итоговые счета, которые позволяют накапливать и систематизировать информацию по определенным объектам за определенный период. Они выступают связующим звеном между бухгалтерским и управленческим учетом;
4) Планирование. Это определенный циклический процесс, позволяющий привести в соответствие возможности предприятия с условиями рынка. Оно только тогда эффективно, когда базируется на статистическом исследовании и анализе финансово-хозяйственной деятельности предприятия;
5) Нормирование. Процесс научно обоснованного расчета отдельных норм и нормативов для эффективного использования всех видов ресурсов предприятия. Без нормативной базы предприятия организация управленческого учета невозможна;
6) Лимитирование. Это первая ступень контроля над использованием материальных ресурсов, основанная на системе норм запасов и затрат;
7) Анализ. Изучение показателей производственной деятельности предприятия за определенный период времени с целью выявления взаимосвязи и взаимозависимости между отдельными показателями;
8) Контроль. Это завершающий процесс планирования и анализа. Он позволяет вскрывать и устранять возникающие отклонения в процессе выполнения планов и определять причины этих отклонений.
Для конкретной фирмы и области представим идеальные условия когда почти всё раскупается, материалы не задерживаются, катаклизмов не предвидится а экономическая ситуация стабильна. Опять же проводя аналогию с дантистами – свет нужен людям всегда и во все времена. Фирма располагается в маленькой стране, но законодательство в ней идентично российскому, а в качестве валюты – золотой рубль.
- Оценка текущей деятельности фирмы
В работе рассматривается условно существующая фирма ООО «Рога и Копыта». Как говорилось ранее фирма производит и продаёт три вида лампочек.
Для анализа и оценки эффективности деятельности фирмы следует рассчитать показатели рентабельности. Рентабельность показывает отдачу от вложенных финансовых средств, эффективность производства и прибыльность деятельности фирме.
Наилучшим образом эффективность производства и окупаемость затрат отражает рентабельность продаж и рентабельность реализованной продукции. Рассчитаем эти два коэффициента.
В приложении представлена бухгалтерская отчетность рассматриваемой фирме. По её данным сформирован расчёт показателей рентабельности, в таблице 1.1. приведен расчет показателей рентабельности.
Таблица 1.1
Анализ рентабельности ПоказателиБазисный периодОтчетный периодОтклоенение1. Выручка от реализации, р.97 050 000,00110 552 639,1713 502 639,172. Полная cc реализованной продукции, р.66 260 000,0076 858 336,6410 598 336,643. Прибыль от реализации, р.30 790 000,0033 694 302,522 904 302,524. Рентабельность продаж, %31,7330,48-1,255. Рентабельность реализованной продукции, %.46,4743,84-2,63
Рентабельность продаж в отчётном периоде 30,48%. При этом, данный показатель сократился на 1,25% (что примерно 4% - т.е. не значительно) по сравнению с базисным периодом. Аналогична ситуация и с рентабельностью реализованной продукции. Данный показатель снизился с 46,47% до 43,84% (6%). Так что, несмотря на увеличение выручки от реализации на ~13%, прибыль от одной единицы продукции сократилась.
Проанализируем прибыль компании за последние два года. При анализе прибыли от реализации используется факторный метод и учитывается сопоставимость прибыли от реализации. Исходные данные для факторного анализа прибыли от реализации представлены в таблицах 1.2 и 1.3.
Таблица 1.2
Данные по конкретным видам продукции за отчетный год
|
Виды продукции |
Объем реализации фактич., шт. |
Цена продаж фактич. за 1 шт., р. |
С/с 1-го изделия фактич., р. |
Выручка от реализации, р. |
С/ст-ть фактическая, р. |
Прибыль от реализации фактич., р. |
| транс-р | 28254 | 2191,67 | 1565,71 | 61923350 | 44237440,23 | 17685909,8 |
| лампочка | 56548 | 399,17 | 273,78 | 22572076,7 | 15481900,54 | 7090176,13 |
| цоколь | 57585 | 452,50 | 297,63 | 26057212,5 | 17138995,87 | 8918216,63 |
|
Итого: |
- |
- |
- |
110 552 639 |
76 858 337 |
33 694 303 |
Таблица 1.3
Расчеты исходных данных для факторного анализа производятся по следующим формулам:
где:
Значения
Результаты всех вышеприведенных расчетов, а также исходные данные для факторного анализа представлены в таблице 1.4. Таблица 1.4 Исходные данные для факторного анализа прибыли от реализации Показатели |
Базисный период |
Реализация отчетного периода в ценах и себестоимости базисного |
Отчетный период |
||||||
| Выручка от реализации продукции, р. |
|
|
|
||||||
| С/с реализованной продукции, р. |
|
|
|
||||||
| Прибыль от реализации, р. |
|
|
|
||||||
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 — количество
реализованной
продукции в
базисном периоде;
 — количество
реализованной
продукции в
отчетном периоде;
 — цена
реализованной
продукции в
базисном периоде;
 — цена
реализованной
продукции в
отчетном периоде;
 — себестоимость
реализованной
продукции в
базисном периоде;
 — себестоимость
реализованной
продукции в
отчетном периоде.
 ,
 ,
 ,
 ,
 ,
 можно не рассчитывать.
 96 508 400,0
 67 100 700,0
 29 407 700,0
 97050000
 96
508 400,0
 110
552
639
 66260000
 67
100 700,0
 76
858 337
 3079000
 29
407 700,0
 33
694 303
Данные по конкретным видам продукции за базисный год
Рассмотрим влияние каждого фактора на изменение прибыли от реализации:
Влияние изменения объема реализации на изменение прибыли от реализации:
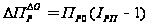 ,
где
 — индекс роста
производства.
 96
508 400,0/97050000=0,994
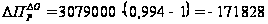
Влияние сдвигов в структуре реализованной продукции на изменение прибыли от реализации:
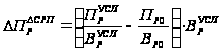
 -1210472,447
Влияние изменения себестоимости реализованной продукции на прибыль от реализации:
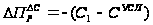
 -9 757 636,6
Влияние цены продажи реализованной продукции на прибыль от реализации:
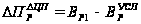
 14 044 239
Результаты факторного анализа приведены в таблице 1.5. На основе этих результатов можно сделать нижеследующие выводы. Наибольшее влияние на экономический результат деятельности фирмы оказали изменения в ценах и в себестоимости продукции. Структурные сдвиги оказали незначительное влияние, как и объем реализации (практически не заметное). Согласно анализу, руководству следует обратить особое внимание на себестоимость производимых товаров (закупки возможно следует перенаправить, рекомендуемо изменение технологического процесса с целью оптимизации в условиях сложившейся рыночной конъюнктуры), а также в меньшей степени скорректировать каналы сбыта, с целью повысить объемы отпускаемой продукции. Также возможно стоит просчитать экономические последствия в результате отказа от производства трансформаторов, т.к. они меньше продаются в абсолютном исчислении чем другие виды продукции. - Стратегические планы предприятия, а также планы на ближайшую перспективу c учётом маркетинговой стратегии предприятия. Как и любого другого предприятия, основными задачами фирмы являются снижение расходов и себестоимости в целом, увеличение прибыли и повышение объемов продаж. Кроме того, данная фирма стремится к более эффективному использованию оборотных средств. Планируется привлечь в ближайшей перспективе инвестиционные средства для увеличения суммы оборотных активов. Вложения позволят увеличить объем производства и объем продаж, и автоматически повысить прибыль предприятия. В последнем отчетном периоде у фирмы отмечается резкий рост дохода от реализации. При этом, как показал анализ рентабельности, количество полученной чистой прибыли на единицу проданной продукции сильно снизилось, что говорит о неоправданно высоком росте себестоимости продукции, непропорциональном по отношению к росту объема продаж. Поэтому на ближайшую перспективу основной задачей руководства компании является снижение себестоимости продукции при сохранении имеющегося общего уровня объема продаж и дохода от реализации. Маркетинговая стратегия включает в себя рекламные акции, компании, а также исследования рынка и действий конкурентов. Основываясь на ближайших целях предприятия, основной целью станут исследования рынка поставщиков сырья и изучение спроса с точки зрения качества реализуемой продукции. Эти мероприятия направлены на поиск путей снижения прямых затрат на производство, таких как затраты на сырье и материалы, и соответствующее уменьшение себестоимости продукции. - Организационная структура предприятия, выделение центров ответственности, обоснование выделения, указание показателей, за которые установлена ответственность менеджеров Предприятие состоит из основного производственного подразделения и вспомогательных отделов, обеспечивающих обслуживание данного производства, реализацию произведенного товара и функционирование фирмы в соответствии с порядками данной отрасли и законом. Организационная структура фирмы по отделам Генеральный директорIT отделКоммерческий отделПроизводствоОтдел кадровПланово договорной отделБухгалтерияСнабжение и сбытЦех #1Юридический отделСкладЦех #2Логистический отделТранспортный отдел Организационная структура фирмы по лицам |
| Системный администратор | Коммерческий директор | Начальник производства | Начальник отдела кадров | Начальник планово-договорного отдела | Главный бухгалтер | Начальник отдела снабжения и сбыта | ||||||||
| Anykey’щик | Топ менеджеры | Начальник основного производства | Начальник экспериментального цеха | Ответственный по трудовым книжкам | Переводчик | Бухгалтера | Начальник склада | Начальник логистического отдела | ||||||
| Ответственный по штатному расписанию | Юрист | |||||||||||||
| Основные производственные рабочие | Инженер по разработкам | Ответственный по учёту рабочего времени и отпусков | Менеджеры | Грузчики | Логисты | |||||||||
| Инженер по браку | Начальник транспортного цеха | |||||||||||||
| Водители |
Генеральный директор Таблица 1.5 Результаты факторного анализа
Требования к выделению центров ответственности:
-Возможность выделения показателей деятельности (числовых) данного подразделения.
-Возможность оказания управленческого воздействия.
-Должна быть зависимость деятельности данного подразделения с конкретным финансовым результатом организации.
Схема центров ответственности


 Генеральный
директор
Центр производственных затрат (цПЗ)
Центр затрат на снабжение (цПЗс)
Центр управленческих затрат (цУЗ)
Центр дохода (цД)
| Центр ответственности | Показатели | Ответственное лицо | Описание |
| Центр производственных затрат (цПЗ) |
- расходы материалов - общепроиз-водственные расходы - себестоимость изделий -расходы на ремонт и обслуживание |
Начальник производства | Отвечает в целом за расходы, поддающиеся среднестатистическому нормированию. В подчинении два ЦО |
| Центр затрат на снабжение (цПЗс) |
- расходы на материалы - объемы закупки - сроки закупки -транспортно-заготовительные расходы |
Начальник отдела снабжения и сбыта | Отвечает за своевременное и полное снабжение предприятия материальными ресурсами в рамках выделенных на эти цели лимитов. Также за доставку продукции компаниям-партнёрам. |
| Центр управленческих затрат (цУЗ) |
- затраты на канцелярию - затраты на рекламу -выполнение целевого плана (данет%) |
Коммерческий директор | Служба апарата управления, административная служба. |
| Центр дохода (цД) |
- V3 продаж - количество контрактов - выручка от реализации - расходы на продажу |
Начальник планово-договорного отдела | Отвечают за расширение и удержание клиентской базы. |
II Глава
- Анализ и классификация затрат
Разрабатываемая система управленческого учёта должна собрать и классифицировать основные затраты, дабы предоставлять достоверную информацию целевым получателям, таким образом чтобы они могли корректировать свою деятельность с течением времени, и тем самым в конечном итоге наращивать прибыль.
Расходы по способу включения в себестоимость делятся на:
- прямые (непосредственно относят на конкретный вид продукции);
- косвенные (включаются в себестоимость продукции на основании расчета по методике, предусмотренной на предприятии).
Расходы по экономической роли в процессе производства делят на:
- Основные ( непосредственно связанные технологическим процессом производства)
- Накладные ( образующиеся в связи с организацией, обслуживанием производства и управлением им)
Расходы по отношению к деловой активности делят на:
- Переменные ( напрямую зависят от объемов деятельности)
- Постоянные (не зависят от объема производства)
- Условно-переменные (изменившиеся при изменение деловой активности, но не с каждой единицей, а с определенным кол-вом)
- Условно-постоянные (величина может колебаться, но как правило не значительно и к ценовой активности не привязаны)
- Полупеременные ( из двух частей одна переменная и постоянная)
Расходы по отношению к продукту деятельности делят на:
- На продукт (затраты на производство продукции, составляющее ее себестоимость до момента реализации)
- Расходы отчетного периода (расходы, понесенные в течение периода и не вошедшие в стоимость производственных запасов)
Учет затрат в рассматриваемой фирме ведется по статям и с помощью классификации их по способу включения в себестоимость и другим характеристикам. Полный перечень затрат компании с указанием их классификационных групп, применяемых на фирме, приведен в таблице 2.1.
Таблица 2.1
Классификация затрат
Вышеприведённая система учёта затрат позволит распределить абсолютное большинство затрат фирмы, что в свою очередь позволит эффективно управлять ими и следить за изменениями и структурой себестоимости, которая в свою очередь является важнейшим результирующим показателем на который любое предприятие хочет влиять. - Выбор метода учета затрат и порядок распределения косвенных расходов На предприятии выбран попроцессный метод учёта заказов, т.к: На предприятии невозможно выделить отдельные заказы, производство массовое и затраты распределяются на процессы (производство расходника (провода) на цехе №1 Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |