Учет труда и его оплаты
Пособие по временной нетрудоспособности работнику в случае его болезни или травмы непроизводственного характера выплачивается из средств работодателя и ФСС России (табл. 1).
Таблица 1. Оплата больничного листа
| 2010 год | 2011 год | ||
| Средства работодателя | Средства ФСС России | Средства работодателя | Средства ФСС России |
| Первые два дня временной нетрудоспособности | Начиная с третьего дня временной нетрудоспособности | Первые три дня временной нетрудоспособности | Начиная с четвертого дня временной нетрудоспособности |
Суммы пособия по временной нетрудоспособности, по беременности и родам и ежемесячного пособия по уходу за ребенком определяют исходя из заработка работника за два календарных года перед годом наступления страхового случая, в том числе за время работы у другого работодателя (других работодателей).
Сумму заработка, полученного у предыдущих работодателей, сотрудник подтверждает названной выше справкой.
В новой редакции статьи 13 Закона № 255−ФЗ предусмотрены особые правила назначения пособий и расчета заработка. Они связаны с нюансами трудовой деятельности работника в году наступления страхового случая и расчетном периоде.
Допустим, работница в 2011 году трудится в организациях А и Б. В расчетном периоде (в 2009 и 2010 годах) она работала там же. Следовательно, пособие по временной нетрудоспособности и по беременности и родам ей будет назначено и исчислено в организациях А и Б из заработка, полученного в расчетном периоде.
В данном примере ежемесячное пособие по уходу за ребенком назначается и выплачивается по одному месту работы по выбору работника (например, в организации А), из заработка, полученного у работодателя, назначающего пособие. Заработок, полученный в компании Б, не учитывается.
Заработок, исходя, из которого в 2011 году определяется размер пособия, рассчитывается за каждый календарный год расчетного периода. При этом его сумма не может превысить предельную величину базы для начисления страховых взносов, которая была установлена на 2010 год (415 000 руб.)
Если страховой случай наступил в 2011 году, в расчетный период войдут 2009 и 2010 годы.
Заработок за 2010 год, учитываемый для расчета пособий, не может быть выше 415 000 руб. Для его расчета нужно учесть те выплаты, на которые в 2010 году были начислены страховые взносы в соответствии со статьями 7–9 Федерального закона от 24.07.2009 № 212−ФЗ.
Для определения суммы заработка за 2009 год необходимо выбрать выплаты, на которые начисляются страховые взносы. При этом заработок, учитываемый за 2009 год для расчета пособий, также не может превышать 415 000 руб.
Общий алгоритм расчета суммы пособия по временной нетрудоспособности и по беременности и родам в 2011 году приведен на схеме 1, а расчета ежемесячного пособия по уходу за ребенком — на схеме 2. Рассмотрим пример.
Схема 1. Общий алгоритм расчета пособия по временной нетрудоспособности и по беременности и родам в 2011 году
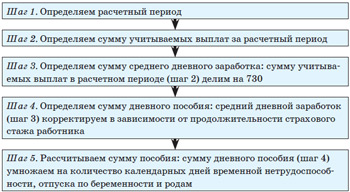
Схема 2. Общий алгоритм расчета ежемесячного пособия по уходу за ребенком в 2011 году за полный календарный месяц*
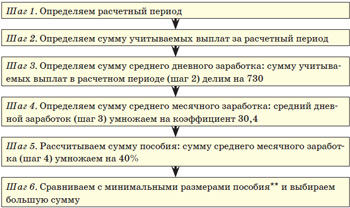
*За неполный календарный месяц пособие выплачивается пропорционально количеству календарных дней (включая нерабочие праздничные дни) в месяце, приходящихся на период ухода за ребенком.
**Минимальные размеры пособия корректируются на районный коэффициент.
Пример
Н.Г. Шишкина работает в ООО «Сосновый бор» с 2007 года. Она была нетрудоспособна с 17 по 21 января 2011 года (5 календарных дней). Расчетный период — с 1 января 2009 года по 31 декабря 2010 года.
Сумма выплат в 2010 году, на которые были начислены страховые взносы, — 415 000 руб., в 2009 году — 150 000 руб.
Страховой стаж работницы — 7 лет. Какую сумму пособия по временной нетрудоспособности ей необходимо начислить?
Решение
Начнем расчет с шага 2 (схема 1).
Определяем сумму учитываемых выплат. За 2010 год учитываем 415 000 руб. Сумму выплат за 2009 год учитываем полностью. Общая сумма учитываемых выплат составит 565 000 руб. (415 000 руб. + 150 000 руб.).
Шаг 3. Определяем сумму среднего дневного заработка. Средний дневной заработок равен 773,97 руб. (565 000 руб. ч 730 дн.).
Шаг 4. Определяем сумму дневного пособия. Дневное пособие равно 619,18 руб. (773,97 руб. Ч 80%).
Шаг 5. Рассчитываем сумму пособия. Сумма пособия за 5 календарных дней нетрудоспособности равна 3095,9 руб. (619,18 руб. Ч 5 календ. дн.). Величина пособия, выплачиваемого за счет средств работодателя за первые 3 календарных дня нетрудоспособности, составит 1857,54 руб. (619,18 руб. Ч 3 календ. дн.). Величина пособия, выплачиваемого за счет средств ФСС России, — 1238,36 руб. (3095,9 руб. — 1857,54 руб.).
Переходные положения
Страховой случай начался и закончился в 2010 году. Пособия исчисляются по правилам 2010 года, даже если работник предъявит листок нетрудоспособности в 2011 году.
Страховой случай начался в 2011 году. Пособия нужно определять по новым правилам, установленным с 2011 года.
Страховой случай начался в 2010−м, а закончился в 2011 году. За дни 2010 года пособия исчисляются по правилам 2010 года. За период с 1 января 2011 года по день окончания страхового случая сумму пособия следует рассчитать по старым и новым правилам, полученные суммы сравнить и выбрать большую из них.
1.3 Налоговый учет расходов на оплату труда и страховых взносов
Расходы, связанные с поощрительными, стимулирующими и компенсационными выплатами, осуществляемые на основании трудового договора, локального нормативного акта, могут быть признаны в налоговом учете при условии, что они соответствуют требованиям статьи 252 НК РФ. На это указали специалисты Минфина России в письме от 03.12.2010 № 03−03−06/2/205. Если данные виды расходов не связаны с производственными результатами и не соответствуют критериям статьи 252 НК РФ, то признать их нельзя.
При этом специалисты финансового ведомства отметили, что затраты в виде страховых взносов на обязательное пенсионное, социальное и медицинское страхование учитываются в составе прочих расходов, даже если затраты на указанные выше выплаты не уменьшают облагаемую базу при исчислении налога на прибыль (подп. 1 п. 1 ст. 264 НК РФ).
2. Бухгалтерский учет труда и его оплаты
2.1 Порядок оформления расчетов с персоналом по заработной плате
Заработная плата работникам организаций в соответствии с законодательством о труде выплачивается не реже чем каждые полмесяца в сроки, установленные коллективным договором. Применяется авансовый и безавансовый порядок расчетов по заработной плате за первую половину месяца.
В первом случае работникам выдается аванс, а окончательный расчет производится при выплате заработной платы за вторую половину месяца. Размер аванса определяется соглашением при заключении коллективного договора. Минимальный размер аванса должен быть не ниже тарифной ставки рабочего за отработанное время согласно табеля.
Во втором случае в организации вместо планового аванса рабочим начисляется заработная плата за первую половину месяца по фактически выработанной продукции или по фактически отработанному времени. Авансы начисляются в размере 40% или 50% оклада, но за вычетом налогов.
Основным регистром, используемым для оформления расчетов с работниками по заработной плате, является расчетная ведомость. Это регистр аналитического учета, так как составляется в разрезе каждого табельного номера, по цехам категориям работников и по видам оплат и удержаний. Расчетная ведомость имеет следующие показатели:
- начислено по видам оплат - оборот по кредиту счета 70 «Расчеты с персоналом по оплате труда»;
- удержано и зачтено по видам платежей и зачетов – оборот по дебету счета 70 «Расчеты с персоналом по оплате труда»;
- к выдаче на руки или осталось за организацией на конец месяца – сальдо по счету 70 «Расчеты с персоналом по оплате труда»;
Последний показатель расчетной ведомости является основанием для заполнения платежной ведомости для выдачи заработной платы в окончательный расчет.
Разработано несколько вариантов оформления расчетов организации с работниками по заработной плате:
путем составления расчетно-платежных ведомостей (№ Т-49), в которых совмещаются два регистра: расчетная и платежная ведомости, т.е. одновременно рассчитывается сумма к оплате и производится ее выдача (выплата);
путем составления расчетных ведомостей (№ Т-51), а выплата производится отдельно по платежным ведомостям (№ Т-53);
Путем составления машинным способом листков «Расчет заработной платы» для каждого рабочего за месяц (начислено, удержано и к выдаче), на основе которых заполняется платежная ведомость для выплаты заработной платы.
Основой для составления расчетных ведомостей и листков расчета заработной платы являются следующие первичные документы:
табель учета использования рабочего времени и расчета заработной платы (ф. № Т-12) и табель учета использования рабочего времени (ф. № Т-13) для расчета повременной заработной платы и всех прочих оплат, в основу которых положено время (простой, доплаты за ночное и сверхурочное время, временная нетрудоспособность и т.п.);
накопительные карточки заработной платы- для рабочих-сдельщиков;
расчетные документы бухгалтерии по всем прочим видам заработной платы (отпуск, премии) и пособий по временной нетрудоспособности;
расчетные ведомости за прошлый месяц – для расчета сумм удержаний налогов;
решения судебных органов на удержания по исполнительным листам;
платежные ведомости на ранее выданный аванс за первую половину месяца;
расходные кассовые ордера на выдачу внеплановых авансов и др.
(Выбор варианта оформления расчетов по заработной плате с персоналом остается за организацией).
Выплата заработной платы производится по платежным ведомостям в установленные в организации дни месяца. Основанием на право выдачи является наличие в реквизитах платежной ведомости приказа в кассу для оплаты указанной суммы в срок «с – по» (в течении трех дней, считая день получения денег в кассе, для районов Крайнего Севера и приравненных к ним местностям пять дней). Подписывают приказ руководитель и главный бухгалтер. Выдавать зарплату в крупных организациях, кроме кассира, могут раздатчики. В этом случае кассир ведет специальную книгу регистрации платежных ведомостей и сумм, выданных наличными раздатчикам. По окончании рабочего дня раздатчики обязаны сдать в кассу остатки не выданных сумм и платежные ведомости. Последующая выплата заработной платы (на второй и третий дни) осуществляется только кассиром.
По истечении трех дней кассир построчно проверяет и суммирует выданную заработную плату, а против фамилий лиц, не получивших ее, в графе «Расписка в получении» проставляет штамп или пишет от руки «Депонировано». Платежная ведомость закрывается двумя суммами – выданными наличными и депонированными. На депонированные суммы кассир составляет реестр не выданной заработной платы, после чего передает в бухгалтерию платежную ведомость и реестр депонированной заработной платы для проверки и выписки расходного кассового ордера на выданную сумму заработной платы. Расходный кассовый ордер передается кассиру для регистрации в кассовой книге.
Суммы невостребованной заработной платы кассир сдает в банк на расчетный счет организации с указанием «Депонированные суммы». Это необходимо для того, чтобы банк хранил их и учитывал отдельно и не мог использовать их на прочие выплаты организации и погашение ее задолженностей, так как работники организации могут потребовать их в любой день.
Своевременно не полученную заработную плату организация хранит в течении 3-х лет и учитывает ее в составе счета 76 «Расчеты с разными дебиторами и кредиторами», субсчет 4 «Расчеты по депонированным суммам».
В случае ухода работника в отпуск, на пенсию и увольнения заработную плату необходимо выдать не позднее дня, предшествующего отпуску или увольнению. Такие выплаты называются выплатами в межрасчетный период. Оформляются они расходными кассовыми ордерами или платежными ведомостями при наличии трех и более работников, одновременно уходящих в отпуск или увольняемых.
В настоящее время в организациях практикуется выдача заработной платы через сберегательные или коммерческие банки либо с использованием пластиковых карт.
При расчетах через банковские карты каждый сотрудник, желающий получать заработную плату на карту, должен открыть в банке специальный карточный счет, получить пластиковую карту и затем сообщить в бухгалтерию номер своего лицевого счета в банке для последующего перечисления на него причитающихся ему сумм.
В составе журнально-ордерной формы счетоводства предусмотрены специальные регистры для расчета отчетного, фактически начисленного фонда оплаты труда и для контроля за использованием планового фонда. Фонд заработной платы и выплат стимулирующего характера включает все расходы организации на оплату труда не зависимо от источника их формирования, в том числе суммы, начисленные работникам в соответствии с законодательством за неотработанное время, в течении которого за ним сохраняется заработная плата, а также стимулирующие и компенсационные выплаты. Для определения фактической суммы заработной платы и других начислений в пользу работников используется разработочная таблица № 5 «Свод начисленной заработной платы по ее составу и категориям работников и свод по расчетам с рабочими и служащими». Составляется он ежемесячно на основе расчетных ведомостей.
Первая часть разработочной таблицы ф. № 5 содержит расшифровку начисленных сумм, входящих в фонд оплаты труда и не входящих, оплачиваемых за счет прочих источников ( соцстраха, фонда занятости и т.п.). Внутри таблицы суммы подразделяются на виды начислений (сдельно, повременно, отпуск, б/л и т.д.). Кроме того, здесь большое значение имеет суммирование начисленных сумм по категориям работников, позволяющее анализировать отчетные показатели и использовать их при составлении отчетности по труду и заработной плате, так как данные в них приведены за отчетный месяц и с начала года. Вторая часть таблицы – сводные данные по расчетам с рабочими и служащими – содержит показатели: задолженность на начало месяца за предприятием и работниками; начислено за отчетный месяц по подразделению и предприятию – всего, без расшифровок. Затем приводится полная характеристика выплат, удержаний и вычетов из заработной платы и задолженность на конец месяца.
Фактически эта часть таблицы позволяет анализировать показатели счета 70 «Расчеты с персоналом по оплате труда», составить справки на удержания к журналам – ордерам № 8, 10/1, ведомости № 7 и сверить остатки на конец месяца с Главной книгой. Так, к журналу – ордеру № 8 заполняется справка по кредиту счета 68 «Расчеты с бюджетом», субсчет 1 «Налог на доходы физических лиц» на сумму удержанного из заработной платы рабочих и служащих НДФЛ; к журналу – ордеру № 10/1 – по кредиту счета 70 в дебет счета 69 «Расчеты по социальному страхованию и обеспечению» на сумму начисленных пособий по временной нетрудоспособности в части возмещаемой ФСС, и в дебет счета 91 «Прочие доходы и расходы» на сумму единовременных премий начисленных сотрудникам; к ведомости № 7 – по кредиту счета 73 «расчеты с персоналом по прочим операциям» на суммы удержаний за товары проданные в кредит и т.д., по кредиту счета 76 «расчеты с разными дебиторами и кредиторами» на суммы удержанные по исполнительным листам и т.д.
2.2 Синтетический учет затрат на заработную плату и расчетов с персоналом по оплате труда
бухгалтерский учет расход оплата труд
Все ранее рассмотренные расчеты по заработной плате носили аналитический характер, поскольку были взаимосвязаны и направлены на учет индивидуальных затрат труда и времени, подлежащих оплате.
Назовем режим последовательности регистрации аналитических показателей:
первичные документы (табеля учета использования рабочего времени, наряды на сдельную работу, маршрутные листы, акты на брак, справки – расчеты и т.д.);
карточки – лицевые счета работников, расчетные и платежные ведомости.
Весь последующий учет будет носить синтетический (обобщенный) характер посредствам группировки и суммирования аналитических показателей в составе фонда заработной платы, фактически сложившегося за каждый отчетный период (включая отчетный год). Таким образом, аналитический учет носит персональный характер и организуется в разрезе каждого табельного номера, а синтетический фиксирует его суммы, объедения в составе счета 70 «расчеты с персоналом по оплате труда». Это основной для этих целей счет, пассивный по отношению к балансу, так как кредитовое сальдо отражает невыполненные организацией обязательства перед работниками ввиду не наступления срока их погашения или отсутствия денежных ресурсов для этих целей. Оборот по кредиту – набор сгруппированных по однородности операций: расчетов в суммах начисленной заработной платы, премий, пособий и прочих платежей за отчетный период в корреспонденции со счетами затрат на производство или содержания организации, или со счетами источников начисления премий, вознаграждений, или со счетами внебюджетных фондов, ранее созданных резервов и др.
Суммы отражаемые по дебету счета 70, в первую очередь направлены на уменьшение обязательств организации перед работниками в связи с удержанием с последних налогов, ранее полученных авансов по заработной плате, сумм, перечисленных в банк, или за товары купленные в кредит, в погашение банковских кредитов и займов, сумм, удержанных за допущенный брак, алиментов и т.п.
Указанная совокупность аналитических и синтетических показателей дает возможность осуществлять контроль за соответствием или отклонением практически начисленного фонда заработной платы от запланированного. Выявить причины перерасхода заработной платы и составить необходимую отчетность по труду и заработной плате.
Состав и перечень регистров синтетического учета при журнально – ордерной форме учета ограничиваются следующими журналами – ордерами:
1) оборот по кредиту счета 70 «Расчеты с персоналом по оплате труда» находит отражение в журналах – ордерах № 10 и № 10/1.
В разделе 1 журнала – ордера № 10 «Издержки производства» отражаются суммы начисленной заработной платы, включаемые в себестоимость продукции, т.е. отнесенные в дебет счетов 20, 23. 25, 26, 28 и в кредит счета 70.
В журнале – ордере № 10/1 отражаются суммы начисленные за счет других источников, отнесенные в дебет счетов 08, 44, 69,91 и др.;
2) оборот по дебету счета 70, т.е. суммы выплат, удержаний и вычетов из заработной платы в зависимости от их вида, находят отражение:
в журнале – ордере № 1 – сумма ранее выданного аванса (кредит счета 50 «Касса»);
в журнале – ордере № 8 – суммы удержанных налогов (счет 68), погашение ранее предоставленных займов и кредитов (счет 73); алименты и прочие платежи (счет 76).
2.3 удержания и вычеты из заработной платы
2.3.1 Удержание налога на доходы физических лиц
Налог на доходы физических лиц всегда был одним из наиболее значимых в налоговой системе Российской Федерации, поскольку он затрагивает не только интересы юридических лиц – организаций, но и каждого гражданина.
Из положений статьи 207 и 226 Налогового кодекса следует, что если организация выплачивает физическому лицу доходы, подлежащие налогообложению НДФЛ у этого источника выплаты, то она обязана:
1) определить налоговый статус налогоплательщика при выплате ему дохода. Причем статус налогоплательщика подтверждается документально;
2) произвести расчет налоговой базы и суммы налога;
3) перечислить удержанную сумму налога в бюджетную систему России;
3) предоставить по окончании налогового периода в налоговую инспекцию по месту постановки на учет сведения о полученных налогоплательщиком доходах и удержанных суммах налога.
Рассмотрим ряд понятий, используемых в расчетах налога на доходы физических лиц:
налогоплательщики – физические лица, являющиеся налоговыми резидентами Российской Федерации, а также физические лица, получающие доходы от источников в Российской Федерации, не являющиеся налоговыми резидентами Российской Федерации.(ст. 207 НК РФ);
налоговая база – все доходы налогоплательщика, полученные им как в денежной, так и в натуральной форме, или право на распоряжение которыми у него возникло, а также доходы в виде материальной выгоды, определяемой в соответствии со ст. 212 НК РФ. Налоговая база определяется отдельно по каждому виду доходов, в отношении которых установлены различные налоговые ставки;
налоговый агент – российские организации, индивидуальные предприниматели и постоянные представительства иностранных организаций в Российской Федерации.
В целях правильного определения налоговой базы и суммы налога необходимо определить статус налогоплательщика: относится он к налоговым резидентам Российской Федерации или нет. Следует учитывать, что для исчисления налога применяются налоговые ставки, указанные в статье 224 НК РФ, если иное правило не установлено международными договорами об избежании двойного налогообложения.
Согласно пункту 2 статьи 207 НК РФ налоговыми резидентами признаются лица, фактически находящиеся в Российской Федерации не менее 183 календарных дней в течении 12 следующих подряд месяцев. Период нахождения физического лица в Российской Федерации не прерывается на периоды его выезда за пределы Российской Федерации для краткосрочного (менее шести месяцев) лечения или обучения.
Поясним нормы Кодекса на примерах.
Пример 1. Иностранный гражданин приехал в Россию 31 октября 2009 года и проработал в российской организации до 1 июня 2010 года и в этот же день выехал за приделы РФ.
В 2009 году иностранный гражданин не являлся налоговым резидентом РФ, так как общая продолжительность его пребывания на территории РФ составила 61 календарный день (с 1 ноября по 31 декабря 2009 года). Бухгалтер организации, в которой он работал, должен удерживать с его доходов налог по ставке 30 %.
В 2010 году иностранец приобретет статус резидента, когда общая продолжительность пребывания его в России составит 183 дня. Это произойдет 2 мая 2010 года. Однако поскольку гражданин выехал за пределы России 1 июня 2010 года (количество дней пребывания его в России в 2010 году менее 183календарных дней), его налоговый статус изменился. Следовательно, бухгалтер организации при исчислении НДФЛ с доходов, полученных этим налогоплательщиком в 2010 году, применяет налоговую ставку 30 %.
Пример 2. Иностранный гражданин приехал в Россию 1 января 2009 года и проработал в российской организации до 1 января 2010 года и в этот же день выехал за приделы РФ.
В данном случае иностранец приобретает статус налогового резидента в 2009 году, так как в этом году общая продолжительность его пребывания в России составит более 183 календарных дней в течении следующих подряд 12 месяцев. Следовательно, бухгалтер организации при исчислении НДФЛ с доходов указанного гражданина может применять налоговую ставку 13 %. Кроме того, иностранный гражданин имеет право на стандартные налоговые вычеты.
Для того чтобы определить, будет ли физическое лицо уплачивать НДФЛ в Российской организации, необходимо выяснить не только налоговый статус, но и источник дохода. Из норм статьи 208 НК РФ следует, что откосится к доходам от источников в РФ.
Налог на доходы физических лиц исчисляется с налоговой базы, которая определяется с учетом положений статьи 210 НК РФ.
При определении налоговой базы учитываются все доходы, полученные налогоплательщиком в течении налогового периода или право на распоряжение которыми у него возникло в этом налоговом периоде.
Доходы учитываются в полной сумме без каких - либо удержаний по распоряжению налогоплательщика, решению суда или иных органов. Такие удержания не могут уменьшать его налоговую базу. Примером удержаний, не учитываемых при определении налоговой базы, являются алименты, суммы уплачиваемые в погашение полученных займов, и др.
Для расчета налоговой базы и суммы налога определяется полученный физическим лицом доход, который в установленных Кодексом случаях уменьшается на налоговые вычеты и иные виды расходов (нормативы).
При определении налоговой базы по НДФЛ не учитываются доходы, перечисленные в статье 217 НК РФ. Их можно подразделить на доходы :
- полностью освобождаемые от налогообложения;
- и частично освобождаемые от налогообложения (п. 8, 28, 33 и 39 ст 217 НК РФ).
Частичное освобождение от налога на доходы физических лиц в размере, не превышающем 4000 руб. в год, применяется в отношении следующих видов доходов:
стоимость подарков полученных налогоплательщиком от организации;
сумм материальной помощи, оказываемой работодателем своим работником;
возмещение стоимости медикаментов работодателем своим работникам;
На основании пункта 8 статьи 218 НК РФ от налогообложения освобождаются суммы единовременной материальной помощи, выплаченной работодателем своим работникам при рождении ребенка в размере 50 000 руб., в течении первого года после рождения.
Анализируя главу 23 НК РФ, можно выделить пять видов налоговой базы:
налоговая база, облагаемая по ставке 13%, в нее включается большая часть доходов физических лиц;
налоговая база, облагаемая по ставке 30%, в нее включаются доходы нерезидентов ;
налоговая база, облагаемая по ставке 15%, в базу включаются доходы в виде дивидендов, лиц не являющихся налоговыми резидентами.
налоговая база, облагаемая по ставке 9%, в эту базу включаются доходы полученные налоговыми резидентами в виде дивидендов, процентов по облигациям с ипотечным покрытием;
налоговая база, облагаемая по ставке 35%, в базу включается – стоимость призов, выигрышей, процентные доходы по вкладам в банках.
Налоговая база, в отношении доходов, подлежащих обложению по налоговой ставке 13%, определяется как денежное выражение таких доходов, уменьшенных на сумму стандартных налоговых вычетов.
Согласно статье 218 НК РФ стандартные налоговые вычеты предоставляются налоговым агентом на основании письменного заявления налогоплательщика и документов, подтверждающих право на получение вычетов.
Стандартные налоговые вычеты можно разделить на две группы:
вычет на самого налогоплательщика – необлагаемый минимум на одного налогоплательщика ;
вычет на обеспечение детей – необлагаемый минимум расходов на обеспечение детей .
В статье 218 НК РФ предусмотрены три вида стандартных налоговых вычетов на самого работника:
1) налоговый вычет в размере 3000 руб. – предоставляется ежемесячно в течении налогового периода не зависимо от размера полученного дохода. (пп. 1 п.1 ст.218);
2) налоговый вычет в размере 500 руб. – предоставляется ежемесячно в течении налогового периода не зависимо от размера полученного дохода. (пп. 2 п.1 ст.218);
3) налоговый вычет в размере 400 руб. - предоставляется за каждый месяц налогового периода до месяца, в котором доход налогоплательщика, исчисленный нарастающим итогом с начала года, не превысит нормативной величины - 40 000 руб.
Если налогоплательщик имеет право более чем на один из вышеперечисленных вычетов, ему предоставляется только один – максимальный из соответствующих вычетов.
Пример 1 Сотрудник организации в период блокады Ленинграда в годы Великой Отечественной войны находился в этом городе. Кроме того, в 1957 году он принимал непосредственное участие в работах по ликвидации последствий аварии на производственном объединении «Маяк».
В организации в 2010 году он ежемесячно получает заработную плату в размере 12 000 руб. В январе 2010 года в бухгалтерию организации по месту основной работы он предоставил заявление и документы на предоставление стандартного налогового вычета, установленного в подпункте 1и 2 пункта 1 статьи 218 НК РФ.(3000 и 500 руб. соответственно).
В данном случае сотрудник вправе воспользоваться только одним из указанных вычетов, наибольшим по размеру. Поэтому при определении налоговой базы этого сотрудника в 2010 году его заработок ежемесячно уменьшается на налоговый вычет в размере 3000 руб. с января по декабрь включительно.
Общая сумма заработка за 2010 год составит 144 000 руб.(12 000 руб. * 12 мес.). а сумма стандартных вычетов 36 000 руб. (3000 руб. * 12 мес.). налоговая база определяется за минусом стандартных налоговых вычетов в размере 108 000 руб. (144 000 руб. – 36 000 руб.). Налог с заработной платы исчисляется по ставке 13 % и составит 14 040 руб. (108 000 руб. * 13%).
Пример 2 Работник организации участвовал в ликвидации последствий катастрофы на Чернобыльской АС.
Ежемесячная заработная плата работника в 2010 году составляет 8000 руб. В январе 2010 года в бухгалтерию организации по месту основной работы он предоставил заявление и документы на предоставление стандартного налогового вычета, установленного в подпункте 1 пункта 1 статьи 218 НК РФ.
При определении налоговой базы доход работника ежемесячно будет уменьшаться на 3000 руб. с января по декабрь включительно.
Общая сумма заработка за 2010 год составит 96 000 руб. (8000 руб * 12 мес.), а сумма стандартных вычетов – 36 000 руб. (3000 руб. * 12 мес.). налоговая база определяется за минусом стандартных налоговых вычетов в размере 60 000 руб. (96 000 руб. – 36 000 руб.).
Налог с заработной платы исчисляется по ставке 13 % и составит 7 800 руб. (60 000 руб. * 13%).
Согласно нормам главы 23 НК РФ все родители имеют право на стандартный налоговый вычет на содержание детей.
Сумма налогового вычета на ребенка составляет 1000 руб. Данный вычет предоставляется налогоплательщику до месяца, в котором его доход, исчисленный нарастающим итогом с начала налогового периода, превысит 280 000 руб.
Пример. Работнику организации в 2010 году ежемесячно выплачивается заработная плата в сумме 8000 туб.Общая сумма заработка за 2010 год составила 96 000 руб. (8000 руб * 12 мес.). работник состоит в зарегистрированном браке и имеет ребенка в возрасте 5 лет.
2010 году работник имеет право на следующие стандартные вычеты:
- налоговый вычет в размере 400 руб. – в соответствии с пп. З п. 1 ст. 218 НК РФ;
- налоговый вычет в размере 1000 руб. – в соответствии с пп. 4 п. 1 ст. 218 НК РФ; Для определения налоговой базы начисленный работнику ежемесячный доход уменьшается на сумму стандартного налогового вычета 400 руб. в течении января – мая 2010 года, поскольку заработок за этот период не превысил 40 000 руб.(8000 руб. * 5 мес.). С июня данный вычет работнику не предоставляется, так как в июне его доход превышает установленный предельный размер.
Стандартные налоговые вычеты на ребенка предоставляются все 12 месяцев 2010 года в сумме 12 000 руб.(1000 руб * 12 мес.). в данном случае доход работника