Учет кассовых операций
Рассмотрим движение денежных средств предприятия (табл.8).
Таблица 8
Движение денежных средств предприятия ООО «Спецтехноком»
| Поступило | Израсходовано | |||||||
| Текущая деятельность, тыс.руб. | ||||||||
| Наименование операции | 2002г | 2003г |
Откл. (+ -) |
Наименование операции |
2002 г | 2003 г |
Откл. (+ -) |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| Выручка | 7189 | 7616 |
+427 |
Платежи поставщикам | 10145 | 20528 | +10383 | |
| Поступления дебиторской задолжен-ти | 22964 | 21927 | -1027 | Выплата зарплаты | 10801 | 18841 | +8040 | |
| Поступление от продажи МТЦ, бартера | 41545 | 41545 | - | Платежи в бюджет и внебюджетные фонды | 1042 | 2251 | +1209 | |
| Авансы покупателей | 210100 | 250000 | +39900 | Платежи процентов за кредит | 440 | 530 | +90 | |
| Продажа основных фондов, нематериальных активов | 760 | 760 | Погашение кредиторской задолженности | 144800 | 147960 | +3160 | ||
| Краткосрочные кредиты и займы | 30000 | 47000 | +17000 |
Погашение краткосрочных кредитов и займов |
10000 | 13000 | +3000 | |
| Поступление средств от продажи долгосрочных финансовых вложений | 6990 | 9780 | +2790 | Капитальные вложения на развитие производства | 20500 | 54000 | +33500 | |
| Дивиденты, проценты от долгосрочных финансовых вложений | 10000 | 12000 | +2000 | Долгосрочные финансовые вложения | 10200 | 12100 | +1900 | |
| Долгосрочные кредиты и займы | 32000 | 33000 | +1000 |
Погашение долгосрочных кредитов и займов |
6000 | 10000 | +4000 | |
| Поступления от продажи и оплаты векселей | 10000 | 8000 | -2000 | Прочие расходы | 21000 | 27000 | +6000 | |
| Прочие поступления | 25200 | 30500 | +5300 | |||||
| Итого | 396748 | 462128 | +65380 | 234928 | 306210 |
+71282 |
||
Данные табл. 8 говорят о том, что на предприятии в 2003 г. приток денежных средств по сравнению с 2002 г. увеличился на 65380 тыс.руб. Это можно объяснить тем, что увеличился объем выручки от реализации продукции (услуг). Отток денежных средств увеличился на 71282 тыс.руб.
Приток денежных средств в 2002 г. был больше оттока на 161280 тыс.руб.
Приток денежных средств в 2003 г. был больше оттока на 155918 тыс.руб.
Проанализировав основные экономические и финансовые показатели деятельности предприятия можно сказать следующее:
- низкая степень ликвидности оборотных средств, с учетом основного вида деятельности - торговли, не дает реальной картины происходящего, т.к. большая часть средств находится в обороте;
- более удобными в данном случае являются коэффициенты финансовой устойчивости, результаты их расчетов свидетельствуют о полной независимости от заемных средств, и высокой степени маневренности;
- показатели деловой активности говорят о максимальной отдаче собственного капитала и высоком уровне оборачиваемости материальных средств (полная оборачиваемость в течении месяца), что свидетельствует о эффективном использовании имеющихся оборотных средств для ведения хозяйственной деятельности;
- большая часть денежных средств от реализации направляется в оборот;
- постоянно растущие объемы товарооборота свидетельствуют о эффективной деятельности предприятия, при этом разница между выручкой от реализации и себестоимостью реализации товаров составляет почти 35% (при максимальной наценке - 25%) - говорит о быстрых темпах оборота товарных запасов;
- получение прибыли - показатель стабильности.
3. Учет и аудит кассовых операций
3.1Учетная политика предприятия
Учетная политика составлена на основании и в соответствии с Федеральным законом от 21.11.96 № 129-ФЗ "0 бухгалтерском учете", Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденным приказом Минфина России от 29,07.98. № 34н, Положением по бухгалтерскому учету «Учетная политика предприятия» ПБУ 1/98, утвержденным приказом Минфина России от 09.12.98 № 6Он.
Для учeтa доходов и расходов в целях исчисления налога на прибыль применяется метод начисления в соответствии со статьями 272 и 273 НК РФ.
Списание себестоимости покупных товаров и ценных бумаг при их реализации и ином выбытии осуществлять по методу ФИФО в соответствии со статьями 268, 280 НК1Ф.
Первоначальную (восстановительную) стоимость амортизируемого имущества погашается линейным методом исходя из норм, исчисленных на основании сроков полезного использования, в соответствии со ст.259 НК РФ.
Налоговый учет ведется в соответствии со статьями 313-333 НК РФ на вновь вводимых забалансовых «налоговых» счетах:
- 12 «Доходы от реализации без НДС, НП и акцизов»
- 13 «Расходы, связанные с производством и реализацией»
- 14 «Прибыль (убыток) от реализации»
- 15 «Внереализационные доходы»
- 16 «Внереализационные расходы»
- 17 «Прибыль (убыток) от внереализационных операций»
- 18 «Залоговая база»
- 19 «Перенос убытков на будущее»
- 20 «Расходы будущих периодов»
- 00 «Вспомогательный»
- 01 «Объекты амортизации»
- 02 «Износ основных средств»
- 90 «Переходный счет».
К указанным счетам открываем субсчета по принципу, по которому составляем расчет налоговой базы в соответствии со ст. 315 НК РФ. По каждому субсчету открываем соответствующий регистр налогового учета.
Исчисляем авансовые платежи по налогу на прибыль исходя из фактически полученной прибыли и ставки налога, а также уплачиваем в соответствии с порядком, изложенным в п.3 ст.286 НК РФ (ежеквартально).
Сформировываем резерв по сомнительным долгам с соблюдением требований, установленных ст. 266 НК РФ.
Сформировываем резерв по гарантийному ремонту и гарантийному обслуживанию в соответствии со ст.267 НК РФ.
Способ определения финансового результата по объектам осуществляем после сдачи объекта и подписания акта приема-передачи объекта.
Приобретение и заготовление материалов: применяем счет 10 «Материалы» с оценкой по фактической себестоимости. Оприходование материалов отражаем проводкой: Дебет 10 Кредит 60 (20,23,71,76 и г.д.)
Материалы, поступающие от поставщика, приходуем независимо от того, когда они поступили - до или после получения расчетных документов поставщика. При этом, они числятся как неотфактурованные поставки на счете 10 без учета НДС, а после поступления счетов-фактур и накладных на отгрузку запись сторнируем и делаем на основании документов с учетом НДС. Имущество со сроком службы менее 1 года числим на счете 10 «Материалы».
Метод оценки материалов по их видам при отпуске их в производство и ином выбытий - ФИФО.
Учет разницы между фактической себестоимостью материалов и стоимостью их возможной реализации относим на финансовый результат.
Учет затрат по заготовке и доставке товаров. Если доставка производится поставщиком и стоимость доставки отражена в расчетных документах, предъявляемых поставщиком, то данные транспортно-заготовительные расходы включаем в фактическую себестоимость товаров с последующим списанием со счета 41 «Товары» в дебет счета 90 «Продажи» полностью.
Если доставка производится третьим лицом с предъявлением расчетных документов покупателю, то данные расходы включаем в издержки обращения с последующим списанием со счета 41 «Товары» в дебет счета 90 «Продажи».
Расходы по транспортировке товаров до покупателя железнодорожным и автомобильным транспортом списываем в дебет счета 44 «Расходы на продажу» с последующим списанием в дебет счета 90 «Продажи» полностью.
Порядок отражения в бухгалтерском учете процесса приобретения товаров осуществляем на счете 41 по фактической себестоимости. При этом товары, поступающие от поставщиков, приходуем независимо оттого, когда они поступили - до или после получения расчетных документов поставщика. При этом они числятся как неотфактурованные поставки на счете 41 без учета НДС, а после поступления счетов-фактур и накладных на отгрузку запись сторнируем и делаем на основании документов с учетом НДС.
Учет разницы между фактической себестоимостью товаров и тары и стоимостью их возможной реализации относим на финансовый результат.
При наличии на конец отчетного периода запасов (кроме оборудования) в оценке, превышающей стоимость их возможной реализации, в случае уменьшения продажных цен, морального устаревания и частичной потери качества этих ценностей разницу между фактической себестоимостью материально-производственных запасов и стоимостью их реализации относим на финансовые результаты, согласно п. 11 ПБУ5/98 и главы 25 НК РФ.
К основным средствам относим имущество, срок службы которого составляет свыше 12 месяцев.
Амортизацию по основным средствам начисляем линейным способом.
Порядок учета затрат на проведение ремонта производственных основных средств: затраты на проведение всех видов ремонтов (текущих, средних, капитальных) основных производственных фондов включаем в себестоимость продукции (работ, услуг) по соответствующим элементам затрат (материальным затратам, затрата на оплату труда и т.д.).
Причиной изменения первоначальной стоимости объектов основных средств может быть:
- переоценка путем прямого пересчета по документально подтвержденным рыночным ценам с отнесением возникающих разниц на добавочный капитал;
- достройка, дооборудование, реконструкция, проведение работ капитального характера с отнесением разницы на добавочный капитал. При этом:
- затраты на модернизацию и реконструкцию объектов основных средств, если они улучшают ранее принятые нормативные показатели функционирования, увеличивают первоначальную стоимость таких объектов. Затраты, отраженные на счете учета капитальных вложений, по окончании достройки, дооборудования, реконструкции объекта основных средств или по завершении работ, носящих капитальный характер, списываем в дебет счета 01 «Основные средства».
Инвентаризация основных средств проводится один раз в год по состоянию на 1 ноября.
Нематериальные активы. Срок полезного использования объекта нематериальных активов определяем из срока действия патента, лицензии, свидетельства и т.д.
Срок полезного использования нематериальных активов 10 лет.
Способ амортизации нематериальных активов – линейный. Амортизационные отчисления по нематериальным активам накапливаем на счете 05 «Износ нематериальных активов».
Формирование себестоимости продукции. Учет затрат на производство ведем с подразделением затрат на прямые (счет 20 «Основное производство») и косвенные (затраты общепроизводственного и общехозяйственного назначения, которые отражаем по дебету счета 26 «Общехозяйственные расходы»).
Способ распределения накладных (косвенных) расходов между объектами калькулирования - по выручке от реализации продукции.
Порядок признания коммерческих расходов - коммерческие расходы по счету 44 ежеквартально относим на себестоимость реализованной продукции прямым путем с кредита счета 44 в дебет счета 90 «Продажи».
Издержки обращения формируем на счете 44 и в конце отчетного периода списываем полностью в дебет счета 90 «Продажи».
Учет и распределение прибыли. По окончании года прибыль предприятия, согласно учредительным документам, по фондам не распределяется.
Резервы предстоящих расходов и платежей. Создаются: резервный фонд - 25 процентов уставного капитала путем ежегодных отчислений в размере 10 процентов прибыли, остающейся в распоряжении предприятия, до достижения капиталом указанного размера.
3.2 Организация бухгалтерского учета
Предприятие применяет типовые формы первичных учетных документов. Первичные учетные документы обрабатываются своевременно по мере поступления и должны обеспечивать полноту отражения в бухгалтерском учете всех фактов хозяйственной деятельности
С работниками, имеющими непосредственную связь с товаром, материалами, денежными документами, деньгами и прочими ценностями предприятие оформляет договор на материальную ответственность.
Главный бухгалтер подчиняется руководителю, назначается на должность и освобождается от нее руководителем.
Бухгалтерский учет автоматизирован частично. Применяется журнально-ордерная форма бухгалтерского учета
3.3 Учет кассовых операций
3.3.1 Документальное оформление кассовых операций
Ответственность за своевременное и качественное составление и оформление кассовых документов возложена на бухгалтера- кассира Ложкину Т.Г.
Прием и выдачу кассовой наличности бухгалтер-кассир оформляет кассовыми ордерами: поступление приходным кассовым ордером (ф. № КО-1), в котором указывается от кого поступают деньги, на какие цели получены деньги, сумму, дату. Выдачу наличных денег из кассы бухгалтер-кассир оформляет расходным кассовым ордером (ф. № КО-2), здесь указывается: кому, на какие цели выданы деньги, сумму, дату.
Прием и выдача денег по кассовым ордерам бухгалтер-кассир осуществляет в день их составления.
Приходным и расходным кассовым ордерам бухгалтер-кассир присваивает номер в порядковой последовательности от начала до конца года.
Все приходные и расходные кассовые ордера регистрируются в журнале регистрации приходных и расходных кассовых ордеров (ф. № КО-3).
Движение денег бухгалтер-кассир учитывает в кассовой книге (ф. № КО-4).
Кассовый отчет бухгалтер-кассир оформляет ежедневно, т.к. объем кассовых операций бывает небольшой.
По окончании рабочего дня бухгалтер-кассир подсчитывает в кассовой книге итоги оборотов по приходу и расходу и выводит остаток на конец рабочего дня.
3.3.2 Синтетический и аналитический учет кассовых операций
Учет кассовых операции на предприятий автоматизирован, за исключением оформления кассовых ордеров. Приходные и расходные кассовые ордера выписывают в ручную.
Движение наличных денег по кассе учитывается на активном счете 50 "Касса". Счет 50 имеет субсчет: 50-1 "Касса денежная".
Рассмотрим порядок учета по субсчету 50-1 "Касса денежная ".
По дебету субсчета 50-1 отражается поступление денег в кассу:
- поступили деньги в кассу с расчетного счета:
дебет счета 50 "Касса", субсчет 1 кредит счета 51 "Расчетный счет";
- оприходованы деньги от подотчетных лиц:
дебет счета 50 "Касса", субсчет 1 кредит счета 71 "Расчеты с подотчетными лицами";
- поступили деньги в кассу в порядке краткосрочного кредита:
дебет счета 50 "Касса" кредит счета 66 "Расчеты по краткосрочным кредитам и займам";
- по кредиту субсчета 50-1 "Касса" отражается расход наличных денег:
- выдана заработная плата рабочим и служащим:
дебет счета 70 "Расчеты с персоналом по оплате труда" кредит счета 50 "Касса", субсчет 1;
- выданы деньги подотчетным лицам:
дебет счета 71 "Расчеты с подотчетными лицами" кредит счета 50 "Касса", субсчет 1;
- оплачены из кассы мелкие общехозяйственные расходы:
дебет счета 26 "Общехозяйственные расходы" кредит счета 50 "Касса", субсчет 1;
- внесены деньги из кассы на расчетный счет в банке:
дебет счета 51 "Расчетные счета" кредит счета 50 "Касса", субсчет 1.
Регистром бухгалтерского учета кассовых операции является журнал-ордер № 1. Основанием для бухгалтерских записей в журнале-ордере являются кассовые отчеты с приложенными к ним приходных и расходных кассовых ордеров и других документов.
Итоги кредитовых оборотов по счету 50 переносятся ежемесячно из журнала-ордера № 1 в Главную книгу.
Прежде чем перенести итоги журнала-ордера № 1 по кредитовым оборотам в Главную книгу бухгалтер-кассир их сверяет по каждому корреспондирующему счету с данными других регистров. Так, кредитовые обороты по журналу-ордеру № 1 сверяют по счетам - 51, 70, 71 и т.д.
Данные раздела журнала-ордера № 1 по дебетовым оборотам бухгалтер-кассир также сверяет с другими регистрами.
После сверки итогов журнала-ордера № 1 в Главную книгу, журнал-ордер подписывает главный бухгалтер с указанием даты составления журнала-ордера и отражения оборотов в Главной книге.
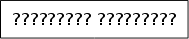
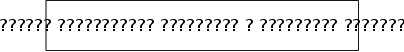
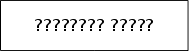
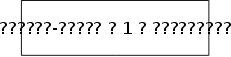
Рассмотрим схему движения кассовых операций ООО «Сецтехноком» (рис.2):





 сверка

сверка


Рис. 2. Схема учета кассовых операций ООО «Спецтехноком»
Документы, которыми оформляются хозяйственные операции с денежными средствами, имеют право подписывать директор и главный бухгалтер.
Денежные документы бухгалтерия считает недействительными и не принимает к исполнению без подписи главного бухгалтера или лица, заменяющего его на время его отсутствия (болезнь, командировка и т.п.).
Бухгалтерия исправленные кассовые документы не принимает к учету.
Для примера рассмотрим выписку операции по кассе за декабрь месяц и документы, на основании которых производятся бухгалтерские записи:
Таблица 8 Выписка операции по кассе за декабрь
| Наименование операций | Проводка | Сумма | ||
| Д-т | К-т | |||
| 1 | 2 | 3 | 4 | 5 |
| 4.12 | ПКО № 38 получено по чеку № 251824, в т.ч. зарплата за ноябрь 97869 хозрасходы 10 000 | 50 | 51 | 107869 |
| РКО № 572 Васильеву И.Н. возмещение перерасхода | 71 | 50 | 46 | |
| РКО № 573 Ерофееву С.В.. на хоз.расходы | 71 | 50 | 1800 | |
| РКО № 574-581 водителю на приобретение ГСМ | 71 | 50 | 2800 | |
| ПКО № 382 от Васильева И.Н.возврат п/о сумм | 50 | 71 | 41,00 | |
| 7.12. | РКО внесена по объявл.№ 938 депонент Савельева | 51 | 50 | 812,66 |
|
РКО № 582 выдана зарплата по ведом.79-84 за ноябрь. |
70 | 50 | 97056,90 | |
| 14.12 |
ПКО №583 получено по чеку № 251825 в т.ч. - хоз.расходы -3000 - командировочные - 1000 |
50 | 51 | 4000 |
| 15.12 |
РКО № 584-591 водителю на приобретение ГСМ РКО № 592 Евсеевой С.Л. на командировочные расходы |
71 71 |
50 50 |
3000 1000 |
| 20.12 | ПКО № 384 получено по чеку 251826 аванс | 50 | 51 | 67460 |
| 20.12 | Из кассы выдан аванс | 70 | 50 | 67460 |
| 23.12 | РКО № 593 Ерофееву С.В.на хоз.расходы | 71 | 50 | 600 |
| 23.12 | ПКО № 385 получено по чеку № 251827 на командировочные расходы | 50 | 51 | 4000 |
| Итого 50 | 183370,00 | |||
| 50 | 174575,30 | |||
По данным операциям составим журнал-ордер и ведомость № 1-АПК.
Таблица 9
Ж/о № 1 и ведомость № 1 по счету «Касса»
| Сальдо |
Обороты по Д-ту сч 50 В кредит счетов |
Оборот по К-ту сч.50 с Д- та счета |
Сальдо на конец м-ца |
|||||
| Д-т | 51 | 71 | итого | 51 | 70 | 71 | итого |
Д-т |
| 1391,00 | 183329 | 41 | 183370,00 | 812,66 | 164516,64 | 9246 | 174575,30 | 10185,70 |
3.4 Аудит кассовых операций в организации
3.4.1 Цели и задачи аудита
Цель проверки заключается в объективной оценке полноты, своевременности и достоверности отражения в учете и отчетности; соблюдения нормативно-правовых актов, правильности ведения бухгалтерского учета денежных средств.
При этом в процессе аудита решается комплекс взаимосвязанных задач:
проверяется правильность оформления документов;
оценивается полнота, своевременность и достоверность операций по движению денежных средств.
Основной целью аудитора при проверке учета денежных средств является определение сильных сторон контроля, чтобы убедиться, что существенные ошибки отсутствуют.
В целях контроля за отражением в учете денежных средств на предприятии допускается проведение внутреннего аудита.
Внутренний аудит проводит ревизионная комиссия созданная приказом директора. В состав комиссии включены 3 человека – бухгалтер, гл.механик, агроном.
В ноябре 2003 г. проведен внутренний аудит денежных средств.
Цель и задача аудита – проверить учет кассовых операций.
3.4.2 Планирование аудиторской проверки кассовых операций
Оценка системы бухгалтерского учета и внутреннего контроля за сохранностью и использованием денежных средств
Прежде чем принять решение по поводу определения метода проверки проведено письменное тестирование: кассиру и бухгалтерской службе было предложено ответить на поставленные вопросы, которые приведены в табл.10.
Таблица 10
Вопросник для проведения контроля денежных средств
|
№ п/п |
Вопросы тестирования |
Ответы |
Примечание |
||
|
Нет ответа |
Да |
Нет |
|||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1 2 |
Передоверяет ли кассир самостоятельно кому-либо выполнение порученной ему работы? Имеются ли случаи доступа посторонних лиц в кассу? |
х |
х |
||
|
3 |
Оборудовано ли помещение кассы охранной сигнализацией? |
х |
|||
|
4 |
Работает ли кассир только на данной должности? |
х |
|||
|
5 |
Хранятся ли деньги в несгораемом шкафу? |
х |
|||
|
б |
Снимаются ли остатки денежных средств ежеквартально? |
х |
|||
|
7 |
Проверяет ли отчеты кассира главный бухгалтер? |
Выборочно |
|||
|
8 |
Номеруются ли приходные и расходные документы? |
х |
|||
|
9 |
Регистрируются ли кассовые ордера в журнале регистрации? |
х | |||
|
10 |
Составляет ли кассир самостоятельно приходные и расходные кассовые документы? |
х |
|||
|
11 |
Производит ли кассир записи и выводит ли остаток денежных средств в кассовой книге в конце каждого рабочего дня? |
х |
|||
|
12 |
Представляет ли кассир отчет в бухгалтерию ежедневно? |
||||
| х | |||||
|
13 |
Заполняются ли в кассовых документах все обязательные реквизиты? |
х |
|||
|
14 |
Все ли поступившие денежные средства приходуются полностью? |
х |
|||
|
15 |
Проверяют ли бухгалтера арифметическую точность кассовых операций? |
х |
|||
|
16 |
Подписывает ли расходные кассовые документы руководитель организации? |
х |
|||
|
17 |
Сверяются ли данные кассовой книги с данными регистров бухгалтерского учета? |
х |
В конце года |
||
|
18 |
Датируются ли кассовые ордера в журнале регистрации кассовых ордеров? |
х |
|||
Из приведенных данных (табл.10) следует, что внутрихозяйственный контроль наличных денежных средств в кассе находится на среднем уровне: не оборудовано помещение кассы охранной сигнализацией, не хранятся деньги в несгораемом шкафу, остатки денежных средств снимаются редко. Комиссия принимает решение о проверке кассовых операций выборочным методом.
Определение аудиторского риска и расчет уровня существенности
Планируя аудиторский риск определим внутрихозяйственный риск (ВР), риск контроля (РК) и риск необнаружения (РН), при этом используем три градаций: высокий, средний и низкий:
ВР-80%; РК-50%; РН-10%
Значение риска при аудите:
ПАР- (0,8*0,5*0,1)= 4%.
Определим процедурный риск (риск необнаружения):
РН= ПАР/ВР*РК = 0,04% /(0,8*0,5)*100=0,1.
Вероятность риска не выявленных ошибок в системе учета составляет 0,1 (низкая).
Таблица 11
Определение показателя уровня существенности
|
Наименование базового показателя |
Суммовое значение базового показателя отчетности, тыс.руб. | Доля, % | Значение, применяемое для нахождения уровня существенности, тыс.руб. |
| Балансовая прибыль | Не используется | - | |
| Валовый объем реализаций без НДС | 26997 | 2 | 540 |
| Валюта баланса | Не используется | - | |
| Сумма собственного капитала | Не используется | - | |
| Общие затраты организации | 27952 | 2 | 559 |
Среднее арифметическое показателей в гр.4 составляет:
(540+559)/2=550 тыс.руб.
Определим среднее значение единого базового показателя: 550 тыс.руб.
Рассчитаем наибольшее и наименьшее отклонение от среднего значения:
(540-550)/550*100%=-1,8%,
этот показатель убираем (отрицательный).
(559-550)/550*100%=1,6%,
округлим до 2% и этот показатель оставляем, т.к. менее 20%.
Таким образом, если пропущенная ошибка будет на сумму более чем на 550 тыс.руб., то отчетность будет не достоверной.
Разработка общего плана и программы аудита денежных средств
Период проверки – 10 месяцев 2003 г.
Проведение аудита – 4 дня.
Планируемый аудиторский риск – низкий.
Планируемый уровень существенный – 550 тыс.руб.
Метод проверки – сплошной (кассовые операции), выборочным методом банковские операции.
Таблица 12
План проверки кассовых операций
| Этап проверки |
Объект
аудиторской |
Период проведения, дн |
Исполнитель |
| Проведение инвентаризации кассовой наличности | Помещение кассы | 1 | Павлова С.В. |
| Проверка правильности и полноты оприходования наличных денег | Кассовая книга, первичные кассовые документы, чековая книжка, выписки банка | 1 | Иванова М.Н. |
| Проверка наличных расчетов с организациями и физическими лицами |
Кассовые документы, журналы ордера, договора |
1 | Иванова М.Н. |
| Полнота поступления денег с расчетного счета в кассу | Приходные кассовые ордера, чековая книжка, выписки банка | 1 | Павлова С.В. |
Объекты аудита - предметы аудиторского контроля, которые включают бухгалтерские документы и прочую внеучетную информацию, требующую исследования:
Таблица 13
Объекты проверки
|
Номер
и наименование
|
Первичные и другие документы, на основании которых производятся записи в регистры | Регистры учета |
| 50 «Касса» | Кассовые ордера и первичные документы |
Журнал
- ордер Главная книга |
В процессе проверки для сбора аудиторских доказательств использовались аудиторские процедуры, перечень которых приведен ниже:
Таблица 14
Основные аудиторские процедуры
| Процедура | Средство | Цель применения |
|
Проверка
соблюдения
правил |
Журнал
– ордер № 1, ведомость
|
Проверка
соблюдения
|
| Контроль первичных документов | Выписки с расчетного счета, журнал – ордер N 1, ведомость N 1, Главная книга | подтверждение полноты |
| Пересчет | Журнал – ордер N 1, ведомость N 1, Главная книга |
Проверка
правильности |
|
Проверка
документов:
|
Журнал - ордер, выписки с расчетного счета, кассовые ордера и приложенные к ним оправдательные документы | Подтверждение достоверности, законности и экономической целесообразности отраженных хозяйственных операций |
3.4.3 Заключение аудиторской проверки
Аудиторская проверка проведена на основании заключения трудового договора.
Проверка начата 15 января, закончена 22 января 2004 г..
Проверка проведена в присутствии директора и главного бухгалтера ООО «Спецтехноком».
Настоящая документальная проверка проведена выборочным методом.
Источниками информации для проверки явились платежные поручения, банковские выписки, кассовые отчеты, кассовые ордера, Главная книга, журналы ордера № 1 и 2 .
Цель и задача аудита – проверить внутрихозяйственный контроль кассовых операций.
Период проверки - 10 месяцев 2003 г.
Проведение аудита – 5 дней
Количество человек – часов – 40
Планируемый аудиторский риск – низкий.
Планируемый уровень существенный – 550 тыс.руб.
Метод проверки – формально-арифметический, выборочный.
Проверкой зарегистрированы последние кассовые документы: приходный ордер № 288 на 350 руб. от 30.09.03 г. и расходный ордер № 411 от 30.09.03 г. на 738,04 руб. Остаток денежных средств на 01.09.03 г. по главной книге 2543,60 руб., по кассовой книге 2543,60 руб.
Комиссией был проведен полный полистный подсчет денежных купюр, включая опечатанные в пачках деньги, полученные в учреждении банка.
В ходе проверки кассы было выявлено следующее:
- с кассиром заключен договор о материальной ответственности;
- помещение кассы не оборудовано сигнализацией;
- деньги хранятся в сейфе;
- проверка соблюдения лимита хранения денежной наличности в кассе показала, что лимит хранения денежной наличности предприятием соблюдается. Лимит определен обслуживающим банком в размере 50 тыс.руб.
При проверке приема наличных денег сверены записи в кассовой книге, приходных кассовых ордерах, на корешках чеков и выписках банка с отчетами. Замечаний нет.
Проверка наличных расчетов с организациями и физическими лицами. По данному вопросу исследованы кассовые ордера, кассовая книга, Главная книга.
Комиссия при проверке наличных расчетов с организациями и физическими лицами выявила нарушения и ошибки, которые отражены в таблице:
Таблица 15
Ведомость проверки кассовых операций
|
Документ, номер, дата составления |
Содержание операции |
Сумма, руб. |
Корреспонденция счетов |
Характер и сущность нарушения, выводы и предложения |
|
| Д-т | К-т | ||||
|
РКО № 420 от 11.06 |
Выдана материальная помощь |
700 |
26 |
50 |
Необоснованно материальная помощь отнесена на издержки производства |
|
ПКО№ 398 от 05.06 |
Стоимость реализованных материалов работнику |
300 |
50 |
10 |
Неправильная проводка. Следует отразить: Дебет 50 Кредит сч.91 |
По расходному кассовому ордеру № 237 от 11.04.02 г. на сумму 17500, № 299 от 11.05.02 г. на сумму 3500 руб. выдана заработная плата, при этом ведомость не приложена, что является нарушением п.17. Порядка ведения кассовых операций, который гласит «Оплата труда... производится кассиром по платежным (расчетно-платежным) ведомостям».
Рекомендовано дооформить первичную документацию.
Предприятие ведет расчеты с физическими лицами, без применения ККМ.
В соответствии со ст.1 Закона РФ «О применении ККМ при осуществлении денежных расчетов с населением» от 18.06.93 г. № 5215-1 «Денежные расчеты с населением при осуществлении торговых операции или оказании услуг на территории РФ производятся всеми предприятиями... с обязательным применением ККМ».
Рекомендовано использовать ККМ.
Проверка правильности отражения операций на счетах, в документах и регистрах бухгалтерского учета. Проверка данного вопроса показала, что в кассовой книге пронумеровано, прошито, скреплено печатью и подписью 97 листов. Остаток денежных средств на день проверки соответствует кассовому отчету.
Проверен арифметический подсчет кассовых оборотов и правильность выведения остатка на конец дня. Замечаний нет.
По ПКО № 395 от 03.06.02 г. на сумму 1589,09 руб.; № 397 от 04.06.02 г. на сумму 4106,91 руб.; № 399 от 05.06.02 г. на сумму 2000 руб. не начислен налог с продаж.
Согласно ст.349 НК РФ «Объектом налогообложения налогом с продаж признаются операции по реализации физическим лицам товаров (работ, услуг) на территории субъекта РФ. Операции по реализации товаров (работ, услуг) признаются объектом налогообложения в том случае, если такая реализация осуществляется за наличный расчет...».
Рекомендовано произвести корректировку расчетов по налогу с продаж.
Результаты проверки денежных средств в кассе были оформлены актом в двух экземплярах (первый – бухгалтерия; второй – кассир) и доведены до руководителя.
В 2002 г. выручка от финансово-хозяйственной деятельности сдавалась в банк полностью.
Внутрихозяйственный контроль денежных в кассе находится на среднем уровне.
Проверка правильности и полноты оприходования денежных средств показала, что поступившие денежные средства своевременно и в полном объеме.
Проверен арифметический подсчет кассовых оборотов и правильность выведения остатка на конец дня. Замечаний нет.
Главному бухгалтеру представить письменные объяснения; руководителю представить план мероприятий по устранению недостатков, выявленных в ходе проверки в течении 10 рабочих дней.
3.5 Совершенствование учета кассовых операций
Качественные изменения в организацию бухгалтерского учета денежных средств должно внести использование предприятием автоматизированных систем управления (АСУ).
На данном этапе бухгалтерия исследуемого экономического субъекта использует частичную автоматизацию рабочих мест.
Предприятию можно предложить автоматизировать формирование первичной документации, т.к. выписка кассовых ордеров осуществляется в ручную.
К первичным документам относятся приходные и расходные кассовые ордера.
Выполнить действия: занести необходимую информацию в кассовые ордера.
При заполнении кассовых ордеров отражаются следующие данные: дата получения (выбытия), корреспондирующий счет, наименование от кого получено (или кому выдано), основание и другие характеристики в зависимости от содержания хозяйственной операций. Кассовому документу присваивается порядковый номер, по которому в дальнейшем и обращаются при поиске в программе.
Выполнить действия: Найти в меню программы «Создание кассового ордера». Внести необходимые данные в документ и сохранить.
Кассовые ордера заносятся в программу 1 раз в три дня. Для сверки информации выдается оборотная ведомость, в которой подсчитываются дебетовые