Учет выбытия основных средств
Методические указания по бухгалтерскому учету основных средств. Утверждены приказом Минфина РФ от 13.10.03 г. № 91н.
"Об утверждении унифицированных форм первичной учетной документации по учету основных средств". Постановление Государственного комитета по статистике РФ от 21.01.03 г. № 7.
Методические указания по инвентаризации имущества и финансовых обязательств. Утверждены приказом Минфина РФ от 13.06.95 г. № 49.
Налоговый кодекс Российской Федерации. Часть 2. Федеральный закон от 05.08. 2000 г. № 117-ФЗ. (ред.14.03. 2009 г)
"О классификации основных средств, включенных в амортизационные группы". Постановление Правительства РФ от 01.01.02 г. № 1.
"Об учете затрат на реконструкцию основных средств, остаточная стоимость которых равна нулю". Письмо Минфина РФ от 04.08.03 г. № 04-02-05/3/65.
"Об отражении в бухгалтерском учете операций по договору лизинга". Приказ Минфина РФ от 17.02.97 г. № 15.
"Об отражении в бухгалтерском учете отдельных операций в жилищно-коммунальном хозяйстве". Письмо Минфина РФ от 29.10.93 г. № 118.
Бухгалтерский учет основных средств должен обеспечить выполнение следующих задач:
формирование фактических затрат, связанных с принятием активов в качестве основных средств к бухгалтерскому учету;
правильное оформление и своевременное отражение операций по движению (приобретение, внутреннее перемещение, выбытие) объектов;
контроль за сохранностью объектов, принятых к учету;
выбор оптимального способа начисления амортизационных отчислений;
полное исчисление затрат, связанных с поддержанием объектов в рабочем состоянии;
достоверное определение финансовых результатов от выбытия (продажи) объектов;
получение информации об основных средствах, необходимой для раскрытия в бухгалтерской отчетности /11, с.124/.
2.2 Основные способы выбытия и документальное оформление выбытия основных средств
При выбытии основных средств организация теряет право собственности на эти объекты. Основными причинами выбытия могут быть:
1. Продажа объектов основных средств;
2. Передача объектов основных средств по договорам мены;
3. Передача объектов основных средств по договору дарения имущества;
4. Передача объектов основных средств в виде вклада в уставный (складочный) капитал других организаций или в виде вклада в простое товарищество;
5. Недостача объектов основных средств, выявленная при инвентаризации;
6. Ликвидация объектов основных средств вследствие морального или физического износа;
7. Потеря объектов основных средств в результате аварий и стихийных бедствий;
8. Другие факты выбытия собственных основных средств. /27, с.108/
Причины выбытия основных средств представлены в приложении 4.
Итак, согласно ПБУ 6/01 "Учет основных средств" стоимость объекта основных средств, который выбывает или постоянно не используется для производства продукции, выполнения работ и оказания услуг либо для управленческих нужд организации, подлежит списанию с бухгалтерского учета (рис.1). /24, с.187/
Выбытие объекта основных средств признается в бухгалтерском учете организации на дату единовременного прекращения действия условий принятия их к бухгалтерскому учету.
Рис.1. Способы выбытия объектов основных средств
| Способы выбытия объектов основных средств | ||||
| продажа объекта другому юридическому или физическому лицу | ликвидация при авариях, стихийных бедствиях и иных чрезвычайных обстоятельствах | |||
| списание в случае морального и физического износа | передача в виде вклада в уставный (складочный) капитал других организаций, паевой фонд | |||
| передача по договорам мены, дарения | передача дочернему (зависимому) обществу от головной организации | |||
| недостача, порча, выявленная при инвентаризации активов и обязательств | частичная ликвидация при выполнении работ по реконструкции | |||
Определение целесообразности (пригодности) дальнейшего использования объекта основных средств, возможности и эффективности его восстановления осуществляется в соответствии с порядком организационно-технических мероприятий, определенным п.77 Методических указаний по бухгалтерскому учету основных средств. Принятое комиссией решение о списании объекта оформляется актом на списание объекта основных средств (формы № ОС-4, ОС-4а, ОС-4б) с указанием данных, характеризующих основное средство: дата принятия объекта к бухгалтерскому учету, год изготовления или постройки, время ввода в эксплуатацию, срок полезного использования, первоначальная стоимость и сумма начисленной амортизации, проведенные переоценки, ремонты, причины выбытия с их обоснованием, состояние основных частей, деталей, узлов, конструктивных элементов. Акт на списание объекта основных средств утверждается руководителем организации.
Бухгалтер ОАО "Тепличное" делает в инвентарной карточке (форма № ОС-6) отметку о выбытии объекта. Инвентарные карточки по выбывшим объектам надлежит хранить отдельно в течение срока, определенного приказом руководителя организации, но не менее пяти лет. При ликвидации автотранспортного средства в бухгалтерии должны быть документы об утилизации лома или утиля (сдача в металлолом, вывоз на свалку и т.п.).
Детали, узлы, запчасти выбывающего объекта основных средств, пригодные к дальнейшему употреблению, сдаются на склад с оформлением приходного ордера по форме № М-4. Передача указанных запчастей со склада в производство (например, в ремонтный цех) оформляется требованием-накладной по форме №М-11. Если запчасти продаются на сторону, то заведующий складом (кладовщик) оформляет накладную на отпуск материалов на сторону по форме № М-15.
Операции по списанию основных средств в ОАО "Тепличное" оформляют актом о списании основных средств (форма № ОС-4 - акт о списании объекта основных средств (кроме автотранспортных средств); форма № ОС-4а - акт о списании автотранспортных средств; форма № ОС-4б - акт о списании групп объектов основных средств (кроме автотранспортных средств)). Акт составляет комиссия, назначаемая руководителем организации, в двух экземплярах (первый передается в бухгалтерию, второй остается у сотрудника, ответственного за сохранность объекта).
Акт о списании объектов основных средств (форма № ОС-4) применяется для оформления полного или частичного списания основных средств (кроме автотранспортных) при полной или частичной ликвидации. Акт составляет комиссия в двух экземплярах, назначенная руководителем организации. Первый экземпляр акта нерв дается в бухгалтерию, второй - остается у материально ответственного лица и является основанием для сдачи на склад и реализации оставшихся в результате ликвидации запасных частей, материалов, металлолома и т.п.
Затраты по ликвидации, а также стоимость материальных ценностей, поступивших после ликвидации и разборки зданий и сооружений, демонтажа оборудования и т.п., отражаются в разд. "Расчет результатов списания объекта".
Акт о списании автотранспортных средств (форма № ОС-4а) (Приложение 5) предназначен для оформления списания грузового или легкового автомобиля, автобуса, прицепа или полуприцепа при их ликвидации. Акт составляют в двух экземплярах, его подписывают члены ликвидационной комиссии, назначенной приказом руководите организации. Первый экземпляр с документом, подтверждающими снятие автотранспортного средства с учета в ГИБДД, передается в бухгалтерию, второй - остается у лица, ответственного за сохранность автотранспортных средств, и является основанием для сдачи на склад материальных ценностей (запасных частей) и металлолома оставшихся после списания.
Затраты по ликвидации, а также стоимость материальных ценностей, поступивших от разборки автотранспортных средств, отражают в разделе "Расчет результатов списания автомобиля".
Основанием для записей о выбытии объектов основных средств и передаче их в другой организации, продаже или списании за ветхостью (непригодностью) являются акты форм № ОС-1, ОС-3, 4, ОС-4а.
В актах на списание основных средств указывают техническое состояние и причину списания объекта, первоначальную стоимость, сумму амортизации, затраты на списание, стоимость материальный ценностей (запасных частей, металлолома и т.п.), полученных от ликвидации объекта (выручки от ликвидации), результат от списания.
Первичную документацию и корреспонденцию счетов по выбытию основных средств представим в таблице следующего вида:
Таблица 2
Первичная документация и корреспонденция счетов по выбытию основных средств
| Первичный документ | Содержание операций | Корреспондирующие счета | |
| Дебет | Кредит | ||
| 1 | 2 | 3 | 4 |
| Списание объекта основных средств в результате продажи | |||
| Акт о приеме-передаче объекта основных средств | Списана первоначальная (восстановительная) стоимость объекта основных средств | 01-2 | 01-12 |
| Акт о приеме-передаче объекта основных средств | Списана сумма начисленной амортизации | 02 | 01-21 |
| Акт о приеме-передаче объекта основных средств | Остаточная стоимость объекта основных средств списана на прочие расходы организации3 | 91-2 | 01-21 |
| Акт о приеме-передаче объекта основных средств | Отражен операционный доход от продажи объекта основных средств | 62 | 91-1 |
| Бухгалтерская справка-расчет | Отражена прибыль от реализации объекта основных средств | 91-9 | 99 |
| Выбытие объектов основных средств, передаваемых в счет вклада в уставный (складочный) капитал | |||
| Акт о приеме-передаче объекта основных средств, бухгалтерская справка-расчет | Списана сумма начисленной амортизации | 02 | 01-21 |
| Учредительные документы, бухгалтерская справка-ра'счет | Отражен вклад в уставный капитал в размере остаточной стоимости выбывающего объекта основных средств | 58-1 | 76 |
| Бухгалтерская справка-расчет | Списана остаточная стоимость выбывающего объекта | 76 | 01-2 |
| Списание объекта основных средств в результате ликвидации | |||
| Акт о списании объекта основных средств | Списана первоначальная (восстановительная) стоимость объекта основных средств | 01-21 | 01-12 |
| Акт о списании объекта основных средств | Списана сумма начисленной амортизации | 02 | 01-21 |
| Акт о списании объекта основных средств | Остаточная стоимость объекта основных средств списана на прочие расходы организации3 | 91-2 | 01-21 |
| Акт о списании объекта основных средств, акт приема-сдачи выполненных работ | Отражены расходы, связанные с выбытием объекта основных средств (разборка, демонтаж и т.п.) 3 | 91-2 | 60 (23, 25, 26, 29, 44) |
| Акт о списании объекта основных средств, приходный ордер | Оприходованы на складе запасные части, пригодные к использованию4 | 10-5 | 91-1 |
| Акт о списании объекта основных средств, приходный ордер | Оприходован на склад металлолом4 | 10-6 | 91-1 |
| Бухгалтерская справка-расчет |
Заключительными оборотами месяца определен финансовый результат от выбытия объекта основных средств: прибыль убыток |
91-9 99 |
99 91-9 |
1 Субсчет "Выбытие основных средств".
2 Субсчет "Основные средства в эксплуатации".
3 Расходы от списания с бухгалтерского учета объектов основных средств отражаются в том отчетном периоде, к которому они относятся, в составе операционных расходов (п.31 ПБУ 6/01; п.11 ПБУ 10/99).
4 Материалы и иное имущество, полученное при демонтаже и утилизации основного средства, оцениваются по рыночной стоимости и включаются в состав прочих доходов (п.9 ПБУ 5/01 "Учет материально-производственных запасов", п.7 ПБУ 9/99 "Доходы организации").
2.3 Организация бухгалтерского учета выбытия основных средств в ОАО "Тепличное"
Для учета выбытия объектов основных средств к счету 01 "Основные средства" в ОАО "Тепличное" открыт самостоятельный субсчет "Выбытие основных средств".
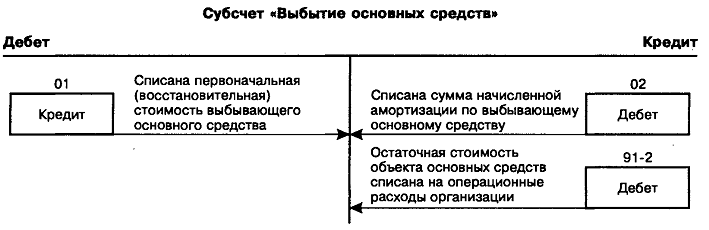
Рис.2. Субсчет "Выбытие основных средств"
То есть выбытие основных средств на рассматриваемом предприятии отражается следующими записями:
Дебет 01 "Основные средства", субсчет "Выбытие основных средств"
Кредит 02 "Амортизация основных средств" - на сумму накопленных амортизационных отчислений по выбывающим объектам основных средств;
Дебет 01 "Основные средства"
Кредит 01 "Основные средства", субсчет "Выбытие основных средств" - на сумму первоначальной (восстановительной) стоимости выбывающего объекта.
Таким образом, на субсчете "Выбытие основных средств" определяется остаточная стоимость выбывающего объекта основных средств. По окончании операции выбытия остаточная стоимость объекта списывается со счета 01 "Основные средства" на счет 91 "Прочие доходы и расходы".
Кроме того, организация может нести дополнительные затраты, связанные с выбытием объектов. Это и начисленная заработная плата работникам, участвующим в предпродажной подготовке или демонтаже объекта; ЕСН; стоимость израсходованных материалов, запасных частей и приспособлений; налоги сборы, уплачиваемые из выручки при продаже основных средств; стоимость услуг сторонних организаций; плата за оформление документов и пр. Согласно ПБУ 10/99 все эти затраты относятся к операционным расходам и могут либо предварительно аккумулироваться на счете 23 "Вспомогательные производства", либо сразу относиться на счет 91 "Прочие доходы и расходы". В бухгалтерском учете эти операции отражаются:
Дебет 91 "Прочие доходы и расходы", субсчет "Прочие расходы"
Кредит 10 "Материалы", 70 "Расчеты с персоналом по оплате труда", 69 "Расчеты по социальному страхованию и обеспечению", 60 "Расчеты с поставщиками и подрядчиками" и др.
В результате списания или ликвидации объектов основных средств могут оставаться материальные ценности (запасные части, лом и пр), которые приходуются по текущей рыночной стоимости на дату принятия к бухгалтерскому учету и показываются:
Дебет 10 "Материалы"
Кредит 91 "Прочие доходы и расходы", субсчет "Прочие доходы".
Пример: В январе 2005 года в ОАО "Тепличное" списывается (ликвидируется) частично изношенное оборудование (станок ДАГ - 125) стоимостью 300 000 руб. и начисленной амортизацией 280 000 руб. Стоимость металлолома, оприходованного при списании, составила 50 000 руб. В бухгалтерском учете рассматриваемого предприятия сделаны следующие записи:
1) списывается первоначальная стоимость выбываемого объекта - 300 000 руб.
Дебет 01/ "Выбытие основных средств"
Кредит 01/"Первоначальная стоимость"
2) списывается сумма амортизации, начисленной до момента списания - 280 000 руб.
Дебет 02
Кредит 01/"Выбытие основных средств"
3) списывается остаточная стоимость ликвидируемого основного средства - 20 000 руб.
Дебет 91/2
Кредит 01/"Выбытие основных средств"
4) принимается к учету металлолом - 50 000 руб.
Дебет 10
Кредит 91/1
Поступления, связанные с продажей и прочим списанием основных средств, отражаются:
Дебет 50 "Касса", 51 "Расчетные счета", 62 "Расчеты с покупателями и заказчиками" и др.
Кредит 91 "Прочие доходы и расходы", субсчет "Прочие доходы".
Таким образом, вся информация, необходимая для определения финансового результата от выбытия объектов основных средств аккумулируется на счете 91 "Прочие доходы и расходы". Если кредит счета больше его дебета, то организация получила прибыль, а если наоборот - убыток. Этот финансовый результат в конце месяца списывается на счет 99 "Прибыли и убытки".
Выбытие основных средств в счет вкладов в уставный капитал отражается следующими бухгалтерскими записями:
Дебет 91 "Прочие доходы и расходы", субсчет "Выбытие основных средств"
Кредит 01 "Основные средства", субсчет "Выбытие основных средств" - на сумму остаточной стоимости передаваемого объекта.
При безвозмездной передаче основных средств записи составляются по традиционной схеме. Доходы в данном случае отсутствуют, но в соответствии с действующим законодательством передача основного средства на безвозмездной основе признается реализацией (за исключением случаев, перечисленных в ст.146 НК РФ) и подлежит обложению налогом на добавленную стоимость /17, с.226/.
Согласно ПБУ 10/99 при безвозмездной передаче объекта основных средств все расходы, связанные с его выбытием, признаются прочими расходами организации. Таким образом, в бухгалтерском учете при безвозмездной передаче основных средств расходами считаются их остаточная стоимость и все затраты, связанные с передачей. В этом случае остаточная стоимость передаваемого объекта определяется на счете 01 "Основные средства" традиционным способом и списывается на счет 91 "Прочие доходы и расходы". На сумму убытка от передачи объекта основных средств делается запись:
Дебет 99 "Прибыли и убытки"
Кредит 91 "Прочие доходы и расходы", субсчет "Выбытие основных средств".
В таблице 3 представлена корреспонденция счетов по бухгалтерскому учету выбытия основных средств, применяемая в ОАО "Тепличное".
Таблица 3. Корреспонденция счетов по выбытию основных средств в ОАО "Тепличное"
| № п/п | Операции | Корреспонденция счетов | |
| Дебет | Кредит | ||
| 1 | 2 | 3 | 4 |
| 1 | Списана с баланса стоимость основных средств | 91 | 01 |
| 2 | Списана сумма амортизации | 02 | 01 |
| 3 | Отражены расходы, связанные с выбытием основных средств | 91 | 10, 23, 70, 69, 76 |
| 4 | Оприходованы материалы от ликвидации основных средств | 10 | 91 |
| 5 | Поступила выручка от реализации основных средств | 51 | 91 |
| 6 | Начислен НДС на сумму выручки от реализации | 91 | 68 |
| 7 |
Переданы основные средства в счет вклада в уставный капитал другой организации: на согласованную стоимость на остаточную стоимость на превышение согласованной стоимости над остаточной на превышение остаточной стоимости над согласованной на сумму амортизации |
58 91 02 |
- 01 91 01 |
| 8 | Списана прибыль от выбытия основных средств производственного назначения | 91 | 99 |
| 9 | Списан убыток от выбытия основных средств производственного назначения | 99 | 91 |
| 10 | Начислен НДС по безвозмездно переданным основным средствам | 91 | 68 |
| 11 | Списан убыток от безвозмездного выбытия основных средств | 99 | 91 |
Схематически корреспонденция счетов по учету выбытия (ликвидации) основных средств представлена в приложении 6.
Корреспонденция счетов по учету реализации основных средств представлена в приложении 7.
Рассмотрим выбытие основных средств на примере представленного в работе предприятия.
Пример 1:
ОАО "Тепличное" продало принадлежащий ей грузовой автомобиль за 708 000 руб., в том числе НДС. Первоначальная стоимость автомобиля составила 920 000 руб., сумма начисленной амортизации к моменту продажи - 150 000 руб.
Перед продажей силами слесарей гаража были проведены ремонтные работы, затраты по которым составили:
1. Заработная плата рабочих - 2000 руб.;
2. Единый социальный налог, начисленный с заработной платы рабочих - 520 руб.;
3. Страховой взнос на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (тариф 0,8%) - 16 руб.;
4. Стоимость использованных материалов - 1200 руб. Расходы по снятию автомобиля с учета в ГИБДД составили 550 руб. Они были оплачены через подотчетное лицо.
Автомобиль передан покупателю, который безналично оплатил предъявленный счет.
В учете ОАО "Тепличное" операции, связанные с выбытием автомобиля, были отражены следующими записями.
Таблица 4. Бухгалтерские записи
| № | Содержание хозяйственной операции | Дебет | Кредит | Оценка, руб. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Списана первоначальная стоимость автомобиля | 01 "Выбытие" | 01 | 920000 |
| 2 | Списана сумма накопленной амортизации | 02 | 01 "Выбытие" | 150000 |
| 3 | Автомобиль передан покупателю и ему предъявлен к оплате счет | 62 | 91-1 | 708000 |
| 4 | Начислен НДС в бюджет | 91-2 | 68 | 108000 |
| 5 | Списана остаточная стоимость автомобиля | 91-2 | 01 "Выбытие" | 770000 |
| 6 | Начислена заработная плата рабочим, проводившим ремонт | 91-2 | 70 | 2000 |
| 7 | Начислен единый социальный налог с заработной платы | 91-2 | 69 | 520 |
| 8 | Начислен страховой взнос на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (тариф 0,8%) | 91-2 | 69-1-2 | 16 |
| 9 | Списаны материалы, использованные при ремонте автомобиля | 91-2 | 10 | 1200 |
| 10 | Списаны расходы по снятию автомобиля с учета в ГИБДД (на основании авансового отчета подотчетного лица) | 91-2 | 71 | 550 |
| 11 | Произведена оплата покупателем | 51 | 62 | 708000 |
| 12 | Выявлен финансовый результат от продажи автомобиля (убыток) | 99 | 91-9 | 174286 |
Пример 2:
Рассматриваемая организация передала безвозмездно принадлежащий ей автоматическая линия модели MF BPH 400. Первоначальная стоимость линии составила 120 000 руб., сумма начисленной амортизации к моменту продажи - 40 000 руб.
Перед продажей силами ремонтного цеха были проведены ремонтные работы, затраты по которым составили 2 650 руб.
Таблица 5. Бухгалтерские записи
| № | Содержание хозяйственной операции | Дебет | Кредит | Оценка, руб. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Списана первоначальная стоимость линии | 01 "Выбытие" | 01 | 120 000 |
| 2 | Списана сумма накопленной амортизации | 02 | 01 "Выбытие" | 40 000 |
| 3 | Списана остаточная стоимость линии при его безвозмездной передаче | 91-2 | 01 "Выбытие" | 80 000 |
| 4 | Начислен НДС в бюджет | 91-2 | 68 | 16 000 |
| 5 | Списаны расходы по ремонту линии | 91-2 | 23 | 2 650 |
| 6 | Выявлен финансовый результат от безвозмездной передачи линии (убыток) | 99 | 91-9 | 98 650 |
Пример 3:
ОАО "Тепличное" передало в качестве вклада в уставный капитал другого предприятия, принадлежащий ей насосный агрегат. Первоначальная стоимость агрегата составила 120 000 руб., сумма начисленной амортизации к моменту продажи - 40 000 руб. Стоимость вклада объектом основных средств, согласованная учредителями, составила 75 000 руб.
Перед передачей насосного агрегата силами ремонтного цеха были проведены ремонтные работы, затраты по которым составили 2 650 руб.
Таблица 6. Бухгалтерские записи
| № | Содержание хозяйственной операции | Дебет | Кредит | Оценка, руб. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Списана первоначальная стоимость насосного агрегата | 01 "Выбытие" | 01 | 120 000 |
| 2 | Списана сумма накопленной амортизации | 02 | 01 "Выбытие" | 40 000 |
| 3 | Отражены финансовые вложения в уставный капитал другой организации | 58 | 01 "Выбытие" | 75 000 |
| 4 | Отражена разница между оценкой вклада и остаточной стоимостью насосного агрегата | 91-2 | 01 "Выбытие" | 5 000 |
| 5 | Списаны расходы по ремонту насосного агрегата | 91-2 | 23 | 2 650 |
Пример 4:
На рассматриваемом предприятии решили ликвидировать вследствие физического износа принадлежащий ей станок. Первоначальная стоимость станка составила 128 000 руб., сумма начисленной амортизации к моменту ликвидации - 30 000 руб.
Демонтаж станка выполнен силами ремонтного цеха. Затраты на демонтаж составили 2 400 руб. Оприходованы запасные части от ликвидации объектов основных средств по рыночной цене 3 570 руб.
Таблица 7. Бухгалтерские записи
| № | Содержание хозяйственной операции | Дебет | Кредит | Оценка, руб. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Списана первоначальная стоимость станка | 01 "Выбытие" | 01 | 128 000 |
| 2 | Списана сумма накопленной амортизации | 02 | 01 "Выбытие" | 30 000 |
| 3 | Списана остаточная стоимость станка | 91-2 | 01 "Выбытие" | 98 000 |
| 4 | Списаны расходы на демонтаж станка | 91-2 | 23 | 2 400 |
| 5 | Оприходованы запасные части от ликвидации станка | 10 | 91-1 | 3 570 |
| 6 | Выявлен финансовый результат от ликвидации станка (убыток) | 99 | 91-9 | 92 030 |
3. Совершенствование бухгалтерского учета выбытия основных средств
Роль основных средств в процессе производства, особенности их воспроизводства обуславливают особые требования к информации о наличии, движении, состоянии и использовании основных средств на предприятии.
Современная система управления требует более полной оперативной и комплексной информации по основным средствам. Учет должен быть построен таким образом, чтобы из него можно было получить любую информацию, а не только отчетную.
Поэтому совершенствование учета основных средств в ОАО "Тепличное" имеет смысл вести по двум направлениям. Во-первых, работать над тем, чтобы как можно быстрее получать необходимую информацию по основным средствам. А так как на предприятии большое множество различных групп основных средств, то без использования вычислительной техники получить необходимые данные невозможно. Для решения данной задачи предприятию необходимо более полно использовать вычислительную технику. В настоящее время на предприятии используется программа 1 С: Предприятие 7.7. При этом в ОАО "Тепличное" есть возможность использовать более новую версию данной программы 8.0.
Вторым направлением является совершенствование действующей методологии учета основных средств, что вызвано целым рядом причин.
Основные средства оказывают многоплановое и разностороннее влияние на уровень рентабельности и финансовые результаты деятельности предприятия. Поэтому управленческому персоналу ОАО "Тепличное" можно рекомендовать более расширенный анализ основных средств. При том важно учитывать следующие моменты:
При безвозмездной передаче основных средств на величину потерь от безвозмездной передачи основных средств (их остаточная стоимость плюс расходы по выбытию, плюс НДС) уменьшается чистая прибыль или нераспределенная прибыль прошлых лет. Уменьшается сумма основных средств.
Внесение вклада в уставный капитал дочернего предприятия - вклад по цене соглашения выше остаточной ведет к росту прочих доходов предприятия. В противном случае убытки относятся на уменьшение чистой прибыли.
Продажа основных средств - формирует финансовый результат (прибыль или убыток) от прочей реализации, который увеличивает (уменьшает) балансовую прибыль предприятия. Уменьшает размер основных средств, повышает ликвидность баланса, ускоряет оборот всего капитала. Оптимальным вариантом продаж для налогообложения прибыли является реализация основных средств по рыночной стоимости. Однако оценка данной операции должна в первую очередь производится с точки зрения производственной потребности предприятия в реализуемых объектах основных средств, возможности их замещения более производительными.
Ликвидация основных средств - финансовый результат выявляется по каждому ликвидируемому объекту. Собственные источники предприятия уменьшаются на сумму недоамортизации ликвидируемого объекта.
Из выше перечисленного ясно, что повышение эффективности учета должно происходить в сфере способа группировки и представления информации, поскольку все имеющие место хозяйственные операции достаточно просты с точки зрения учетно-экономического смысла и не вызывают затруднений у пользователей компьютерной системы для бухгалтера. Документальные подтверждения финансово-хозяйственных операций находится на достаточно высоком уровне. Следовательно, все другие условия объективности учета выполняются.
В ОАО "Тепличное" решаются вопросы экономного расходования ресурсов, применение высокопроизводительной техники, технологий, снижения до минимума издержек производства и реализации производимых работ.
Все это требует глубоких экономических знаний. Рыночная экономика по своей сущности является средством, стимулирующим рост производительности труда, повышение эффективности производства. Но в рассматриваемом в работе предприятии совершенствованию действующих технологий, модернизации машин и оборудования уделяется недостаточное количество внимания.
Многие объекты основных средств и средства малой механизации, которые находятся на балансе ОАО "Тепличное" в большей части работают сверх установленных сроков службы. В связи с чем бывают частые поломки механизмов, что приводит к простою бригад и браку в работе.
В современных условиях происходят качественные изменения, переход к принципиально новым технологиям, к технике последующих поколений, автоматизации производства, создание и использование новых видов металлоконструкций, пластических масс, металлических порошков, керамики и других прогрессивных конструктивных материалов.
В настоящее время появляется все больше и больше фирм, занимающихся изготовлением и распространением программ автоматизации бухгалтерского учета. К сожалению, освоение приобретенных программ является довольно сложным процессом, а если на предприятии установлены программы разных фирм, то много времени тратится на переквалификацию бухгалтера.
В таком случае можно предложить, помимо введения стандарта на формы по первичному учету основных средств в условиях ведения бухгалтерского учета на компьютере, ввести стандарт на программное обеспечение бухгалтерского назначения.
Органом, компетентным для разработки такого решения может являться Минфин РФ в сотрудничестве с Комитетом по информатизации при президенте РФ.
Главное, что нужно учесть при разработке стандарта - возможность его изменения по мере совершенствования системы бухгалтерского учета и предоставление простора для улучшения программного обеспечения, чтобы не свернуть конкуренцию между фирмами, работающим в этой области.
Введение дополнительного контроля за учетом выбытия основных средств со стороны руководства предприятия считается очень важным. Это означает просмотр руководителем бухгалтерских документов, изучение им нормативных актов, действующих в этой области. Такой подход позволит более рационально расходовать средства на содержание основных средств, тратить меньше времени на убеждение руководства в необходимости выбытия того или иного объекта, повысить дисциплину использования основных средств сотрудниками предприятия.
Кроме того, нужно ввести анализ эффективности использования основных средств, по данным бухгалтерского учета под непосредственным контролем руководителя предприятия. При этом руководитель будет получать более полную картину состояния дел на предприятии.
Одним из направлений совершенствования организации бухгалтерского учета основных средств является ориентация на Международные стандарты учета и отчетности.
Внедрение Международных стандартов учета позволит повысить качество учета основных средств и контроля за учетом. В то же время, предприятие получит более гибкую и обоснованную систему учета с возможностью учета особенностей его деятельности.
Заключение
В ходе выполнения курсовой работы изучены теоретические аспекты, посвященные учету выбытия основных средств, а также рассмотрены практические вопросы учета выбытия основных производственных фондов на примере открытого акционерного общество "Тепличное".
В работе раскрыта экономическая сущность основных средств, рассмотрено нормативное и методологическое регулирование бухгалтерского и налогового учета основных средств, а также вопросы, связанные с организацией аналитического и синтетического учета выбытия основных фондов в ОАО "Тепличное". Большое внимание уделяется вопросом практического учета выбытия основных средств на примере рассматриваемого предприятия.
В работе в полной мере выполнены такие задачи, как изучение нормативного и методологического регулирования бухгалтерского и налогового учета основных средств; выявление методов оценки основных средств; рассмотрение вопросов, связанных с аналитическим и синтетическим учетом выбытия основных средств в организации.
Совершенствование учета основных средств в ОАО "Тепличное" имеет смысл вести по двум направлениям. Во-первых, работать над тем, чтобы как можно быстрее получать необходимую информацию по основным средствам. А так как на предприятии большое множество различных групп основных средств, то без использования вычислительной техники получить необходимые данные невозможно. Для решения данной задачи предприятию необходимо более полно использовать вычислительную технику. В настоящее время на предприятии используется программа 1 С: Предприятие 7.7. В