Бухгалтерский учет товаров и их реализация в оптово-розничном предприятии
После подписания инвентаризационных описей всеми членами рабочей инвентаризационной комиссии и материально-ответственным лицом (лицами), в конце описи материально-ответственное лицо (лица) дают расписку, которой подтверждают, что проверка имущества произведена в их присутствии, отсутствие каких-либо претензий к членам рабочей инвентаризационной комиссии и принятие поименованного в описи имущества на дальнейшее ответственное хранение.
При смене материально-ответственных лиц принявший имущество расписывается в описи в получении, а сдавший – в сдаче этого имущества. Если инвентаризация имущества проводится в течение нескольких дней, то при уходе рабочей инвентаризационной комиссии помещения, где хранятся ценности, опечатываются. В этом случае, а также в случае перерывов в работе (обеденный перерыв, время отдыха, ночное время, по другим причинам) инвентаризационные описи должны храниться в ящике, шкафу или сейфе в закрытом помещении, где проводится инвентаризация.
Материально-ответственные лица должны немедленно, т.е. до открытия помещения, склада, ангара, кладовой, секции и т.п., сделать заявление председателю рабочей инвентаризационной комиссии в случае обнаружения после проведенной инвентаризации ошибки в описях. После этого вышеназванная комиссия проверяет указанные в заявлении факты и в случае их подтверждения исправляет ошибки установленным порядком.
После окончания проведения инвентаризации председатель рабочей инвентаризационной комиссии обязан сдать надлежаще оформленные материалы инвентаризации в бухгалтерию где проверяется их качество, правильность указанных цен, таксировка, подсчет итогов, о чем на последней странице инвентаризационной описи должна быть сделана отметка за подписями лиц, проводивших эту проверку.
Только после этой процедуры выводится окончательный результат инвентаризации.
Товарно-материальные ценности, поступившие во время снятия остатков, принимаются материально-ответственными лицами в присутствии рабочей инвентаризационной комиссии и приходуются по реестру или товарному отчету после инвентаризации. Они заносятся в отдельную опись с указанием поставщика, даты поступления, даты и номера сопроводительного документа количества, цены, суммы и других обязательных реквизитов.
Для оформления результатов инвентаризации практикуется применение единых регистров, в которых объединены показатели инвентаризационных описей и сличительных ведомостей.
Выявленные при выведении результатов инвентаризации расхождения фактического наличия имущества с данными бухгалтерского учета регулируются в соответствии с Положением о бухгалтерском учете и отчетности в Российской Федерации.
Так, основные средства, материальные ценности, денежные средства и другое имущество, оказавшееся в излишке, подлежит оприходованию и зачислению соответственно на финансовые результаты у организации или увеличение финансирования (фондов) у бюджетной организации с последующим установлением причин возникновения излишка и виновных лиц.
Убыль ценностей в пределах норм, утвержденных в установленном законодательством порядке, списывается по распоряжению руководителя предприятия соответственно на издержки производства или обращения у предприятия или на уменьшение финансирования (фондов) у бюджетной организации с последующим списанием. Нормы убыли могут применяться лишь при обнаружении фактических недостач.
Убыль ценностей в пределах установленных норм определяется после зачета недостач ценностей излишками по пересортице. Если после зачета по пересортице, проведенного в установленном порядке, результатом все же окажется недостача ценностей, то нормы естественной убыли должны применяться только по тому наименованию ценностей, по которому установлена недостача. При отсутствии утвержденных норм убыль рассматривается как недостача сверх норм.
Недостача материальных ценностей, денежных средств и другого имущества, а также порча относится на виновных лиц. В тех случаях, когда виновные не установлены или во взыскании с виновных лиц отказано судом, убытки от недостач и порчи списываются на издержки производства или обращения у предприятия или уменьшение финансирования (фондов) у бюджетной организации.
В документах, представляемых для оформления списания недостач ценностей и порчи сверх норм естественной убыли, должны быть решения следственных или судебных органов, подтверждающих отсутствие виновных лиц, либо отказ на взыскание ущерба с виновных лиц, либо заключение о факте порчи ценностей, полученное от отдела технического контроля или соответствующих специализированных организаций (инспекции по качеству, специализированной лаборатории и др.).
При возникновении пересортицы особое внимание необходимо обратить на зачет выявленных излишков и недостач. В таких случаях следует исходить из установленного правила: взаимный зачет излишков и недостач в результате пересортицы может быть допущен только в виде исключения за один и тот же проверяемый период у одного и того же проверяемого материально-ответственного лица в отношении товарно-материальных ценностей одного и того же наименования и в тождественных количествах.
О причинах допущенной пересортицы материально-ответственные лица представляют подробные объяснения инвентаризационной комиссии.
В том случае, когда при зачете недостач излишками по пересортице стоимость недостающих ценностей выше стоимости ценностей, оказавшихся в излишке, эта разница в стоимости относится на виновных лиц.
Если конкретные виновники пересортицы не установлены, то суммовые разницы рассматриваются как недостача сверх норм убыли и списываются на предприятиях на издержки обращения или производства, а в бюджетных организациях – на уменьшение финансирования (фондов).
На разницу в стоимости от пересортицы в сторону недостачи, образовавшейся не по вине материально-ответственных лиц, в протоколах заседания постоянно действующей инвентаризационной комиссии должны быть даны исчерпывающие объяснения о причинах, по которым такая разница не отнесена на виновных лиц. Обычно рассмотрению такого вопроса предшествует проведение административного расследования. Результаты и выводы последнего служат предметом рассмотрения центральной постоянно действующей инвентаризационной комиссии предприятия.
Свои предложения по регулированию выявленных при инвентаризации расхождений фактического наличия ценностей с данными бухгалтерского учета центральная постоянно действующая инвентаризационная комиссия представляет на рассмотрение руководителю предприятия, который и принимает окончательное решение о зачете.
Результаты инвентаризации должны быть отражены в учете и отчетности того месяца, в котором она была закончена, а по годовой – в годовом бухгалтерском отчете.
По своему характеру и внешний (независимый), и внутренний аудиты имеют много общего. Но существуют и принципиальные различия между этими видами деятельности, помогающие определить, чем отличается аудит от ревизии. В основном они сводятся к следующему:
|
Внутренний аудит |
Внешний (независимый) аудит |
| Действенность и эффективность прямо влияют на объем, содержание и характер внешнего аудита | Объем, содержание и характер, а также аудиторский риск определяются в зависимости от качества и действенности внутреннего аудита |
| хозяйственные операции, использование ресурсов, состояние учета, отчетности и внутрихозяйственного контроля проверяются на соответствие установленной учетной политике и общеметодическим положениям | Состояние учета и отчетности, эффективность использования ресурсов и уровень внутрихозяйственного контроля проверяются, чтобы определить масштаб внешнего аудита и уровень первоначального доверия к данным учета и отчетности клиента |
|
Внутренний аудит |
Внешний (независимый) аудит |
| Ориентация работы на отношение по функциональному и линейному управлению в данной хозяйственной системе | Аудит ориентирован на важнейшие позиции отчетности и источники доходов с применением необходимых группировок по видам ресурсов и однотипным операциям |
| В остальном методические приемы документального контроля и методические приемы фактического контроля могут быть весьма сходными, хотя применяемое аудиторами их соотношение различное | |
| Внутренний аудит прямо связан с текущим обеспечением сохранности активов, контролем постановки и организации материальной ответственности, выявлением и ликвидацией задолженности по недостачам, растратам и хищениям | Связь с выявлением фактов мошенничества и хищений, с контролем постановки материальной ответственности является не прямой, а случайной, т. е. возникает в тех случаях, когда их результатом являются приписки и иные искажения отчетности |
| Внутренний аудит должен быть организационно независимым от ревизуемых объектов, а в целом аудиторы должны удовлетворять потребности руководства данной хозяйственной системы и получать от него заработную плату | Внешний аудит должен быть независимым от клиента не только организационно, но и материально (практикуя денежные залоги за предстоящий аудит или имея иные источники финансирования, как в деятельности налоговой полиции) |
| Внутренний аудит есть часть внутрихозяйственного контроля, который должен быть непрерывным | Внешний аудит является периодическим, осуществляется примерно с годовым интервалом |
Таким образом, понятие внутреннего аудита в России пока мало чем отличается от хорошо известного нам понятия ведомственной ревизии.
2. Анализ финансового состояния предприятия
2.1. Общая оценка финансового состояния предприятия
2.1.1. Анализ валюты бухгалтерского баланса
Как и для любого предприятия своевременное и правильное документальное оформление бухгалтерского учета поступления, реализации товаров, а также четкая организация расчетов с покупателями на ООО" Разносол" дает возможности успешно решать задачи по ритмичной работе, организации сбыта и складского хозяйства. Данные учета также служат составной частью для экономического анализа состояния предприятия и основой для отчетности центральное место в которой занимает баланс.
Бухгалтерский баланс служит индикатором для оценки финансового состояния предприятия. Итого баланса носит название валюты баланса и дает ориентировочную сумму средств, находящихся в распоряжении предприятия.
Для общей оценки финансового состояния предприятия составляют уплотненный баланс, в котором объединяют в группы однородные статьи. При этом сокращается число статей баланса, что повышает его наглядность и позволяет сравнивать с балансами других предприятий.
Уплотненный баланс можно выполнять различными способами. Допустимо объединение статей различных разделов.
В таблице 2 представлен уплотненный баланс ООО "Разносол"
Уплотненный баланс
Таблица 2
|
Наименование статей |
на нач. г. |
на конец года. |
Наименование статей |
на нач. года. |
на конец года. |
|
1. Внеоборотные активы |
4. Капитал и резервы |
||||
| 1.1. Основные средства | 0 | 0 | 4.1. Уставный капитал | 6 | 6,3 |
| 1.2. Нематериальные активы | 0 | 0 | 4.2. Добавочный и резервный капитал | 0 | 0 |
| 1.3. Прочие внеоборотные средства | 0 | 0 | 4.3. Спец. фонды и целевое финан-ние | 0 | 0 |
| 4.4. Нерасп-ная прибыль отч. года | 0 | 0 | |||
|
Итого по разделу 1 |
0 |
0 |
Итого по разделу 4 |
6 |
6,3 |
|
2. Оборотные активы |
|||||
| 2.1. Запасы | 226 | 439,8 |
5. Долгосрочные пассивы |
0 | 0 |
| 2.2. Дебит. задол-ть (плат. через 12 мес.) | 0 | 0 | |||
|
2.3. Дебит. задол-ть (плат. в теч.12 мес.) |
515 | 412,7 |
6. Краткосрочные пассивы |
||
| 2.4. Краткосрочные финансовые вложения | 0 | 0 | 6.1. Заемные средства | 0 | 0 |
| 2.5. Денежные ср-ва | 44 | 5,5 | 6.2. Кредиторская задолженность | 179 | 353,1 |
| 6.3. Прочие пассивы | 603 | 500,8 | |||
|
Итого по разделу 2 |
788 |
860,2 |
Итого по разделу 6 |
782 |
853,9 |
|
Итого стоимость имущества |
788 |
860,2 |
Итого заемных средств |
782 |
853,9 |
|
Баланс |
788 |
860,2 |
Баланс |
788 |
860,2 |
Предварительную оценку финансового состояния предприятия можно сделать на основе выявление «больных» статей баланса. Об определенных недостатках в работе предприятия свидетельствует наличие дебиторской и просроченной кредиторской задолженности, стоит отметить, что дебиторская задолженность уменьшилась на 102,3 тыс. руб., а кредиторская задолженность увеличилась на 174,1 тыс. руб.; на конец 98 года дебиторская задолженность превышает кредиторскую задолженность на 59,6 тыс. руб.,
Валюта баланса в абсолютном выражении увеличилась на 72,2 тыс. руб., но с учетом инфляции ситуация выглядит следующим образом: 860,2-788*1,15=-46, т.е. уменьшение на 46 тыс. руб.
Рассчитаем коэффициент прироста валюты баланса и коэффициент прироста выручки от реализации.
Коэффициент прироста валюты баланса Кб определяется следующим образом:
Кб = (Бср1-Бср0)*100/Бср0 (1.1),
где Бср1, Бср0 - средняя величина итога баланса за отчетный и предыдущий периоды.
Кб = (860,2-788)*100/788 = 9,16243654822336
Коэффициент прироста выручки от реализации Кv рассчитываем по формуле:
Кv = (V1-V0)*100/V0 (1.2),
где V1, V0 - выручка от реализации продукции за отчетный и предыдущие периоды.
Кv = (885,9-1919,5)*100/1919,5 = -53,8473560823131
Т.е. за 98 год прирост валюты баланса составил 9,16% , а выручка от реализации продукции уменьшилась на 53,85%.
По мимо снижения выручки от реализации продукции предприятие в 98 году получило убыток (от реализации - 38,6 тыс. руб., от финансово хозяйственной деятельности - 50,3 тыс. руб.).
Помимо изучения изменений суммы баланса необходимо проанализировать характер изменения отдельных его статей. Такой анализ проводится с помощью горизонтального (временного) и вертикального (структурного) анализа.
2.1.2. Горизонтальный и вертикальный анализ бухгалтерского баланса
Горизонтальный анализ заключается в построении одного или нескольких аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными темпами роста (снижения).
Ценность результатов горизонтального анализа существенно снижается в условиях инфляции, но эти данные можно использовать при межхозяйственных сравнениях.
Цель горизонтального анализа состоит в том, чтобы выявить абсолютные и относительные изменения величин различных статей баланса за определенный период, дать оценку этим изменениям.
Горизонтальный анализ баланса приведен в таблице 3.
На предприятии валюта баланса увеличилась на 9,1624% (с учетом инфляции уменьшились на 5%) и составила на конец отчетного периода 860,2 тыс. руб., внеоборотные активы не изменили (т.е. не появились), оборотные активы увеличились на 9,1624% (с учетом инфляции уменьшились на 5,1%), заметно увеличились запасы на 94,6% (с учетом инфляции на 69,22%) и составили на конец отчетного периода 439,8 тыс. руб., положительной оценки заслуживает снижение дебиторской задолженности на 19,9% (с учетом инфляции на 30,3%). Положительной оценки, так же, заслуживает маленькое увеличение уставного капитала на 5% - 300 рублей (но если начинаем учитывать инфляцию, то мы наблюдаем снижение на 8,7%, что бы снижения не было необходимо уставной капитал увеличить еще на 600 рублей). Отрицательным моментом является большое повышение кредиторской задолженности на 97,26% (с учетом инфляции на 71,53%).
Горизонтальный анализ баланса
Таблица 3.
|
Наименование статей |
на нач. года |
на конец года |
С учетом | ||
|
тыс.руб |
% |
тыс.руб |
% |
инфляции | |
|
1. Внеоборотные активы |
|||||
| 1.1. Основные средства | - | - | - | - | - |
| 1.2. Нематериальные активы | - | - | - | - | - |
| 1.3. Прочие внеоборотные средства | - | - | - | - | - |
|
Итого по разделу 1 |
- | - | - | - | - |
|
2. Оборотные активы |
|||||
| 2.1. Запасы | 226 | 100 | 439,8 | 194,6018 | 169,2189 |
| 2.2. Дебит. задолж-ть (платежи через 12 мес.) | - | - | - | - | - |
| 2.3. Дебит. задолж-ть (платежи в теч.12 мес.) | 515 | 100 | 412,7 | 80,13592 | 69,68341 |
| 2.4. Краткосрочные фин. вложения | - | - | - | - | - |
| 2.5. Денежные ср-ва | 44 | 100 | 5,5 | 12,5 | 10,86957 |
| 2.6 Прочие оборотные активы | 3 | 100 | 2,2 | 73,33333 | 63,76812 |
|
Итого по разделу 2 |
788 |
100 | 860,2 | 109,1624 | 94,92386 |
|
Баланс |
788 |
100 |
860,2 |
109,1624 | 94,92386 |
|
4. Капитал и резервы |
|||||
| 4.1. Уставный капитал | 6 | 100 | 6,3 | 105 | 91,30435 |
| 4.2. Добавочный и резервный капитал | - | - | - | - | - |
| 4.3. Спец. фонды и целевое финансирование | - | - | - | - | - |
| 4.4. Нераспределенная прибыль отч. года | - | - | - | - | - |
|
Итого по разделу 4 |
6 | 100 | 6,3 | 105 | 91,30435 |
|
5. Долгосрочные пассивы |
- | - | - | - | - |
|
6. Краткосрочные пассивы |
|||||
| 6.1. Заемные средства | - | - | - | - | |
| 6.2. Кредиторская задолженность | 179 | 100 | 353,1 | 197,2626 |
171,5327 |
| 6.3. Прочие пассивы | 603 | 100 | 500,8 | 83,05141 | 72,21862 |
|
Итого по разделу 6 |
782 | 100 | 853,9 | 109,1944 | 94,95163 |
|
Итого заемных средств |
782 | 100 | 853,9 | 109,1944 | 94,95163 |
|
Баланс |
788 |
100 |
860,2 |
109,1624 | 94,92386 |
Большое значение для оценки финансового состояния имеет и вертикальный (структурный) анализ актива и пассива баланса, который дает представление финансового отчета в виде относительных показателей.
Цель вертикального анализа заключается в расчете удельного веса отдельных статей в итоге баланса и оценке его изменений. С помощью вертикального анализа можно проводить межхозяйственные сравнения предприятий, а относительные показатели сглаживают негативное влияние инфляционных процессов.
Вертикальный (структурный) анализ баланса представлен в таблице 4.
Вертикальный (структурный) анализ баланса
Таблица 4.
|
Наименование статей |
на начало года |
на конец года |
||
|
тыс. руб. |
% |
тыс. руб. |
% |
|
|
1. Внеоборотные активы |
||||
| 1.1. Основные средства | - | - | - | - |
| 1.2. Нематериальные активы | - | - | - | - |
| 1.3. Прочие внеоборотные средства | - | - | - | - |
|
Итого по разделу 1 |
- | - | - | - |
|
2. Оборотные активы |
||||
| 2.1. Запасы | 226 | 28,680203 | 439,8 | 51,12764 |
| 2.2. Дебит. задолж-ть (платежи через 12 мес.) | - | - | - | - |
| 2.3. Дебит. задолж-ть (платежи в теч.12 мес.) | 515 | 65,35533 | 412,7 | 47,97721 |
| 2.4. Краткосрочные фин. вложения | - | - | - | - |
| 2.5. Денежные ср-ва | 44 | 5,5837563 | 5,5 | 0,639386 |
| 2,6 Прочие оборотные активы | 3 | 0,3807107 | 2,2 | 0,255754 |
|
Итого по разделу 2 |
788 | 100 | 860,2 | 100 |
|
Баланс |
788 |
100 |
860,2 |
100 |
|
4. Капитал и резервы |
||||
| 4.1. Уставный капитал | 6 | 0,7614213 | 6,3 |
0,732388 |
| 4.2. Добавочный и резервный капитал | - | - | - | - |
| 4.3. Спец. фонды и целевое финансирование | - | - | - | - |
| 4.4. Нераспределенная прибыль отч. года | - | - | - | - |
|
Итого по разделу 4 |
6 | 0,7614213 | 6,3 | 0,732388 |
|
5. Долгосрочные пассивы |
- | - | - | - |
|
6. Краткосрочные пассивы |
||||
| 6.1. Заемные средства | - | - | - | - |
| 6.2. Кредиторская задолженность | 179 | 22,715736 | 353,1 | 41,04859 |
| 6.3. Прочие пассивы | 603 | 76,522843 | 500,8 | 58,21902 |
|
Итого по разделу 6 |
782 | 99,238579 | 853,9 | 99,26761 |
|
Баланс |
788 |
100 |
860,2 |
100 |
В таблице 4. мы наблюдаем увеличение запасов, что т.е. снижается возможность перерывов по причине отсутствия материалов, положительным результатом деятельности является уменьшение доли дебиторской задолженности. Отрицательным результатом деятельности является увеличение доли кредиторской задолженности с 22,72% до 41,05%.
2.1.3 Сравнительный аналитический баланс
Сравнительный аналитический баланс характеризует как структуру отчетной бухгалтерской формы, так и динамику отдельных ее показателей. Он систематизирует ее предыдущие расчеты. Сравнительный аналитический баланс представлен в таблице 5.
Сравнительный аналитический баланс
Таблица 5.
|
Наименование статей |
Абс. величина | Относ.величины |
Изменения |
|||||
|
на н. г. |
на к. г. |
на н. г. |
на к. г. |
в абс. вел. |
в отн.ед. |
в% к итого |
||
|
1. Внеоборотные активы |
||||||||
| 1.1. Основные средства | 0 | 0 | - | - | 0 | - | - | |
| 1.2. Нематериальные активы | 0 | 0 | - | - | 0 | - | - | |
| 1.3. Прочие внеоборотные средства | 0 | 0 | - | - | 0 | - | - | |
|
Итого по разделу 1 |
0 | 0 | - | - | 0 | - | - | |
|
2. Оборотные активы |
||||||||
| 2.1. Запасы | 226,00 | 439,80 | 28,68 |
51,13 |
213,80 | 94,6 | 27,13 | |
| 2.2. Дебит. задолж-ть (платежи через 12 мес.) | 0,00 | 0,00 | - | - | 0,00 | - | - | |
| 2.3. Дебит. задолж-ть (платежи в теч.12 мес.) | 515,00 | 412,70 | 65,36 | 47,98 | -102,30 | -19,9 | -12,98 | |
| 2.4. Краткосрочные фин. вложения | 0,00 | 0,00 | - | - | 0,00 | - | - | |
| 2.5. Денежные ср-ва | 44,00 | 5,50 | 5,58 | 0,64 | -38,50 | -87,5 | -4,89 | |
| 2,6 Прочие оборотные активы | 3 | 2,2 | 0,38 | 0,26 | -0,80 | -26,7 | -0,10 | |
|
Итого по разделу 2 |
788,00 | 860,20 | 100,00 | 100,00 | 72,20 | 9,16 | 9,16 | |
|
Баланс |
788,00 |
860,20 |
100.0 |
100.0 |
72,20 |
9,16 |
9,16 | |
|
4. Капитал и резервы |
||||||||
| 4.1. Уставный капитал | 6,00 | 6,30 | 0,76 | 0,73 | 0,30 | 5,0 | 0,04 | |
| 4.2. Добавочный и резервный капитал | - | - | - | - | - | - | - | |
| 4.3. Спец. фонды и целевое финансирование | - | - | - | - | - | - | - |
| 4.4. Нераспределенная прибыль отч. года | - | - | - | - | - | - | - |
|
Итого по разделу 4 |
6,00 | 6,30 | 0,76 |
0,73 |
0,30 | 5,00 | 0,04 |
|
5. Долгосрочные пассивы |
0,00 | 0,00 | - | - | 0,00 | - | - |
|
6. Краткосрочные пассивы |
|||||||
| 6.1. Заемные средства | - | - | - | - | - | - | - |
| 6.2. Кредиторская задолженность | 179,00 | 353,10 | 22,72 | 41,05 | 174,10 | 97,3 | 22,09 |
| 6.3. Прочие пассивы |
603,00 |
500,80 | 76,52 | 58,22 | -102,20 | -16,9 | -12,97 |
|
Баланс |
788,00 |
860,20 |
100,00 |
100,00 |
72,20 |
9,16 |
9,16 |
Все показатели сравнительного аналитического баланса можно разбить на три группы:
- статьи баланса в абсолютном выражении на начало и конец года
- показатели структуры баланса на начало и конец года
- динамика статей баланса в абсолютном (стоимостном) выражении
- динамика структуры баланса
- влияние динамики отдельных статей баланса на динамику баланса в целом
Увеличение запасов на 213,8 тыс. руб. или на 94,6% дало увеличение баланса на 27,13%, что в данных условиях существования предприятия можно считать положительным фактом. Снижение дебиторской задолженности на 102,3 тыс. руб. или 17,38% дало снижение оборотных активов на 12,98%. В пассиве мы наблюдаем увеличение доли кредиторской задолженности на 174,1 тыс. руб. или на 97,3%, что дало увеличение баланса на 22,09%.
2.2. Анализ имущественного положения предприятия
Все, что имеет стоимость, принадлежит предприятию и отражается в активе баланса называется его активами. Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении предприятия, т.е. о вложении его в конкретное имущество и материальные ценности, о расходах предприятия на производство и реализацию продукции и об остатках свободной денежной наличности. Каждому виду размещенного капитала соответствует отдельная статья баланса (рис.4).
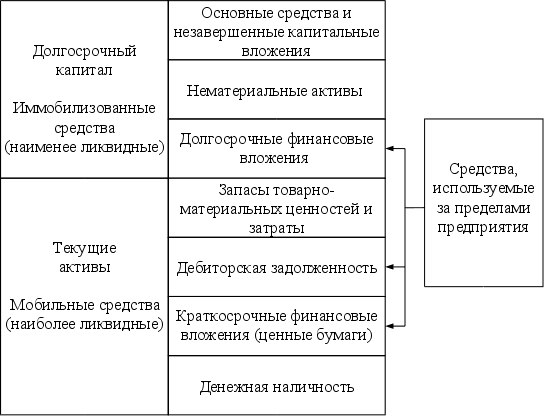
Рис. 4. Схема структуры актива баланса
Главным признаком группировки статей актива баланса считается степень их ликвидности (быстрота превращения в денежную наличность). По этому признаку все активы баланса подразделяются на долгосрочные или основной капитал (I раздел), и текущие (оборотные) активы (II раздел).
У предприятия ООО "Разносол" долгосрочные активы отсутствуют по этому внимания им уделять не будем.
Рассмотрим и проанализируем оборотные средства предприятия (таб. 5).
Анализ структуры оборотных средств предприятия
Таблица 5
|
Наименование статей |
Абсолютн. величина |
Относит. величина |
Изменения |
||||
|
на н. г. |
на к. г. |
на н. г. |
на к. г. |
в абс. вел. |
в отн.ед. |
в % к итого |
|
|
Оборотные активы |
|||||||
| Запасы | 226,00 | 439,80 | 28,68 | 51,13 | 213,80 | 94,6 | 27,13 |
| Дебит. задолж-ть (платежи через 12 мес.) | 0,00 | 0,00 | - | - | 0,00 | - | - |
| Дебит. задолж-ть (платежи в теч.12 мес.) | 515,00 | 412,70 | 65,36 | 47,98 |
-102,30 |
-19,9 | -12,98 |
| Краткосрочные фин. вложения | 0,00 | 0,00 | - | - | 0,00 | - | - |
| Денежные ср-ва | 44,00 | 5,50 | 5,58 | 0,64 | -38,50 | -87,5 | -4,89 |
| Прочие оборотные активы | 3 | 2,2 | 0,38 | 0,26 | -0,80 | -26,7 | -0,10 |
|
Итого по разделу 2 |
788,00 | 860,20 | 100,00 | 100,00 | 72,20 | 9,16 | 9,16 |
|
Баланс |
788,00 |
860,20 |
100.0 |
100.0 |
72,20 |
9,16 |
9,16 |
На конец года наибольший удельный вес имеют запасы 439,8 тыс. руб. или 51,13%, и за 98 год мы наблюдаем увеличение на 213,8% или 94,6%, что приводит к росту оборотных активов на 27,13%. В условиях падения курса рубля это можно расценивать положительно.
На начало 98 года в структуре оборотных средств доминировала дебиторская задолженность 65,36% или 515 тыс. руб., которая к концу года снизилась на 102,3 тыс. руб. или 19,9%, что привело к снижению оборотных активов на 12,98%.. В данном случае мы имеем дело с просроченной задолженностью, по этому ее уменьшение можно рассматривать как положительный результат деятельности предприятия.
Так же в оборотных активах мы наблюдаем уменьшение, в течение 98 года, денежных средств на 38,5 тыс. руб. или 87,5%, что в условиях инфляции и при вложении в запасы можно рассматривать как положительный результат деятельности предприятия.
2.3. Анализ источников формирования имущества
Причины увеличения или уменьшения имущества предприятий устанавливают, изучая изменения в составе источников его образования. Поступление, приобретение, создание имущества может осуществляться за счет собственных и заемных средств (капитала), характеристика соотношения которых раскрывает существо финансового положения предприятия. Так, увеличение доли заемных средств, с одной стороны, свидетельствует об усилении финансовой неустойчивости предприятия и повышения степени его финансовых рисков, а с другой - об активном перераспределении (в условиях инфляции и невыполнения в срок финансовых обязательств) доходов от кредиторов к предприятию-должнику.
Если структуру пассива баланса представить в виде схемы, то она с учетом двух вариантов аналитических группировок может быть представлена так
(рис5).
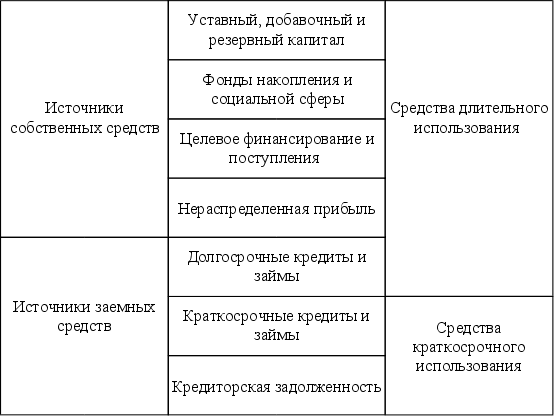
Рис. 5. Схема структуры пассива баланса
Оценка динамики состава и структуры источников собственных и заемных средств производится по данным формы №1 «Бухгалтерский баланс» в таблице 6.
Анализ состава и структуры источников средств предприятия
Таблица 6
|
Наименование статей |
Абсолютн. величина |
Относ. величина |
Изменения |
||||
|
пассива |
на н. г. |
на к. г. |
на н. г. |
на к. г. |
в абс. вел. |
в отн. ед. |
в % к итого |
|
Капитал и резервы |
|||||||
| Уставный капитал | 6,00 | 6,30 | 0,76 | 0,73 | 0,30 | 5,0 | 0,04 |
| Добавочный и резервный капитал | - | - | - | - | - | - | - |
| Спец фонды и целевое финансирование | - | - | - | - | - | - | - |
| Нераспределенная прибыль отчетного года | - | - | - | - | - | - | - |
|
Итого по разделу |
6,00 | 6,30 | 0,76 | 0,73 | 0,30 | 5,00 | 0,04 |
|
Долгосрочные пассивы |
0,00 | 0,00 | - | - | 0,00 | - | - |
|
Краткосрочные пассивы |
|||||||
| Заемные средства | - | - | - | - | - | - | - |
| Кредиторская задолженность | 179,00 | 353,1 | 22,72 | 41,05 | 174,10 | 97,3 | 22,09 |
| Прочие пассивы | 603,00 | 500,8 | 76,52 | 58,22 | -102,20 | -16,9 | -12,97 |
|
Итого по разделу |
782,00 | 853,9 | 99,24 | 99,27 | 71,90 | 9,19 | 9,12 |
|
Баланс |
788,00 |
860,20 |
100,00 |
100,00 |
72,20 |
9,16 |
9,16 |
Как видно из таблицы, возрастание стоимости имущества предприятия за отчетный период на 72,2 тыс. руб. или на 9,16% обусловлено главным образом увеличением заемных средств на 71,9 тыс. руб. или 9,19%. Рост заемных средств произошел в основном за счет роста кредиторской задолженности на 174,1 или 97,3% что привело к росту баланса на 22,09%.
Собственные средства предприятия возросли не значительно, их рост на 300 рублей произошел из-за увеличения источников средств предприятия на 0,04%.
Собственные оборотные средства за 1998 года увеличились на 300 рублей, что вызвано увеличением уставного капитала на 300 рублей.
Увеличение кредиторской задолженности можно рассматривать как положительно так и отрицательно. кредиторов. К сожалению у предприятия обороты снизились. По этому, увеличение кредиторской задолженности можно рассматривать как отрицательный результат деятельности, но в условиях инфляции рублевые долги лучше отдавать как можно позже, и кредиторскую задолженность можно воспринимать как бесплатный кредит.
2.4 Анализ финансовой устойчивости предприятия
Финансовая устойчивость предприятия характеризуется системой абсолютных и относительных показателей. Она определяется соотношением стоимости материальных оборотных средств (запасов и затрат) и величин собственных и заемных источников средств для их формирования. Обеспечение запасов и затрат источниками средств для их формирования является сущностью финансовой устойчивости предприятия.
Наиболее обобщающим абсолютным показателем финансовой устойчивости является соответствие либо несоответствие (излишек или недостаток) источников средств для формирования запасов и затрат, то есть разницы между величиной источников средств и величиной запасов и затрат. При этом имеется в виду обеспеченность источниками собственных и заемных средств, за исключением кредиторской задолженности и прочих пассивов.
Для характеристики источников формирования запасов и затрат используются несколько показателей, отражающих различную степень охвата разных видов источников:
1). Наличие собственных оборотных средств, которое определяется как разница между суммой источников собственных средств и стоимостью основных средств и внеоборотных активов. (СОС)
Ес = Ис - F, СОС = стр.490 - стр.190,
где Ес - наличие собственных оборотных средств;
Ис - источники собственных средств (итог VI раздела пассива баланса);
F - основные средства и иные внеоборотные активы ( итог I раздала актива баланса).
2). Наличие собственных оборотных и долгосрочных заемных источников средств для формирования запасов и затрат, определяемое путем суммирования собственных оборотных средств и долгосрочных кредитов и займов. (КФ)
Ет = ( Ис + КТ ) - F, КФ = стр.490 + стр.590 - стр.190,
где Ет - наличие собственных оборотных и долгосрочных заемных источников средств;
Кт - долгосрочные кредиты и заемные средства (V раздел баланса).
3). Общая величина основных источников средств для формирования запасов и затрат, равная сумме собственных оборотных средств, долгосрочных и краткосрочных кредитов и займов. (ВИ)
Е = (Ис + Кт + Кt) - F, ВИ = (с.490 + с.590 + с.610) - с.190
где Е - Общая сумма основных источников средств для формирования запасов и затрат;
Кt - долгосрочные кредиты и заемные средства без просроченных ссуд (VI раздел баланса).
Трем показателям наличия источников средств для формирования запасов затрат соответствует три показателя обеспеченности или запасов и затрат.
1). Излишек (+), недостаток (-) собственных оборотных средств.
Ес = Ес - Z ФС = СОС - ЗЗ ЗЗ = с.210 + с.220
ФС = (с.490 - с.190) - (с.210 + с.220)
где Z - запасы и затраты (с.211-215, 217 II раздела баланса).
2). Излишек (+), недостаток (-) собственных оборотных и долгосрочных заемных средств для формирования запасов и затрат.
Ет = Ет -Z = (Ес +Кт) - Z Фт = КФ - ЗЗ
где ЗЗ - общая величина запасов и затрат.
3). Излишек (+), недостаток (-) общей величины основных источников средств для формирования запасов и затрат.
Е = Е - Z = (Ес + Кт + Кt) - Z, Фо = ВИ - ЗЗ
Вычисление трех показателей обеспеченности запасов и затрат источниками средств для их формирования позволяет классифицировать финансовые ситуации по степени их устойчивости. При определении типа финансовой ситуации используется трехмерный (трехкомпонентный) показатель, рекомендованный в экономической литературе:
Sвектор = {S1(Ес), S2(Ет), S3(Е)}
где функция определяется следующим образом:
S(x) = 1 (если х 0), S(x) = 0 (если х 0).
Результаты расчетов представлены в таблице 7.
Анализ финансовой устойчивости
Таблица 7
|
№№ п/п |
Показатели |
На н.г., тыс.руб. |
На к.г., тыс.руб. |
Изменение за год |
| 1 | Источники собственных средств | 6 | 6,3 | 0,3 |
| 2 | Внеоборотные активы | 0 | 0 | 0 |
| 3 | Наличие собственных оборотных средств (1-2) | 6 | 6,3 | 0,3 |
| 4 | Долгосрочные кредиты и заемные средства | 0 | 0 | 0 |
| 5 | Наличие собственных и долгосрочных заемных источников средств для формирования запасов и затрат (3+4) | 6 | 6,3 | 0,3 |
| 6 | Краткосрочные кредиты и заемные средства | 0 | 0 | 0 |
| 7 | Общая величина основных источников средств для формирования запасов и затрат (5+6) | 6 | 6,3 | 0,3 |
| 8 | Общая величина запасов и затрат | 226 | 439,8 | 213,8 |
| 9 | Излишек (+), недостаток (-) собственных оборотных средств (3-8) | -220 | -433,5 | -213,5 |
| 10 | Излишек (+), недостаток (-) собственных оборотных и долгосрочных заемных средств для формирования запасов и затрат (5-8) | -220 | -433,5 | -213,5 |
| 11 | Излишек (+), недостаток (-) общей величины основных источников средств для формирования запасов и затрат (7-8) | -220 | -433,5 | -213,5 |
| 12 | Трехкомпонентный показатель типа финансовой устойчивости | (0,0,0) | (0,0,0) | (0,0,0) |
Сводная таблица показателей по типам финансовой ситуации
Таблица 8
|
Показатели |
абсолют. устойчив. |
Тип финансов. ситуации |
|||
|
нормал. устойчив. |
неустойч. состояние |
кризис. состояние |
|||
| 1. | Фс=СОС-ЗЗ | Фс>=0 |
Фс<0 |
Фс<0 |
Фс<0 |
| 2. | Фт=КФ-ЗЗ | Фт>=0 | Фт>=0 |
Фт<0 |
Фт<0 |
| 3. | Фо>=ВИ-ЗЗ | Фо>=0 | Фо>=0 | Фо>=0 |
Фо<0 |
Анализ трехкомпонентного показателя типа финансовой устойчивости показывает, что у предприятия кризисное финансовое состояние, при котором предприятие на грани банкротства. Так как у предприятия большой недостаток собственных оборотных средств. И в случае потери запасов трудно будет их восстановить.
Анализ коэффициентов финансовой устойчивости
Финансовые коэффициенты представляют собой относительные коэффициенты финансового состояния предприятия. Они рассчитываются в виде отношения абсолютного показателя финансового состояния или их линейных комбинаций.
Финансовые коэффициенты разделяются на:
1. Коэффициенты распределения - применяются в тех случаях, когда требуется определить, какую часть тот или иной абсолютный показатель финансового состояния составляет от итога включающей его группы абсолютных показателей.
2. Коэффициенты координации - для выражения отношения разных по существу абсолютных показателей финансового состояния или их линейных комбинации, имеющих различный экономический смысл.
Анализ финансовых коэффициентов заключается в сравнении их значений с базисными величинами, в изучении их динамики за отчетный период и за ряд лет. В нашем случае мы можем располагать только базисными величинами.
Коэффициент автономии (коэффициент финансовой независимости) является одной из важных характеристик устойчивости финансового состояния, его независимости от заемных источников средств. Равен доле источников собственных средств в общем итоге баланса.
Ка = с.490 / с.699 = 6,3 / 860,2 = 0,007323878167868
Нормативное минимальное значение коэффициента оценивается на уровне 0,5. У нас до этого уровня далеко. С точки зрения теории это говорит о низкой степени независимости, низкой гарантированности предприятием своих обязательств.
Коэффициент соотношения заемных и собственных средств.
= заемные ср-ва / собственные ср-ва = (5 раздел + 6 раздел) / 4 раздел
Кз/с = (с.590+с.690) / с.490 = (0+853,9)/6,3 = 135,5396825397
Этот коэффициент показывает каких средств у предприятия больше. В нашем случае заемных средств больше чем собственных в 135,5 раза.
Взаимосвязь Кз/с и Ка выражается:
Кз/с = 1/Ка - 1 = 1/0,007323878167868-1 = 135,5396825397
Чем