Аудит и анализ нематериальных активов и основных средств предприятия ОАО "АвтоВАЗагрегат"
Инвентарные карточки по выбывшим объектам основных средств хранятся в течение срока, устанавливаемого руководителем организации в соответствии с правилами организации государственного архивного дела, но не менее пяти лет.
Передача организацией объекта основных средств в собственность других лиц оформляется актом приемки-передачи основных средств.
На основании указанного акта производится соответствующая запись в инвентарной карточке переданного объекта основных средств, которая прилагается к акту приемки-передачи основных средств. Об изъятии инвентарной карточки на выбывший объект основных средств делается отметка в документе, открываемом по местонахождению объекта.
Списание стоимости объекта основных средств отражается в бухгалтерском учете, как правило, на субсчете учета выбытия основных средств, открываемом к счету учета основных средств. При этом в дебет указанного субсчета списывается первоначальная (восстановительная) стоимость объекта основных средств в корреспонденции с соответствующим субсчетом счета учета основных средств, а в кредит указанного субсчета - сумма начисленной амортизации за срок полезного использования в организации данного объекта в корреспонденции с дебетом счета учета амортизации. По окончании процедуры выбытия остаточная стоимость объекта основных средств списывается с кредита субсчета учета выбытия основных средств в дебет счета прибылей и убытков в качестве операционных расходов.
Таблица 2.5
Передача основных средств в виде вклада в уставный капитал другой организации
| Наименование операции | Бухгалтерские проводки | Примечание | |
| Дебет счета | Кредит счета | ||
| Списание первоначальной стоимости объекта | 01 /выб. | 01 | По балансовой стоимости на 01 счете |
| Списание начисленной амортизации объектана начало месяца, следующего после месяца ликвидации | 02 | 01 /выб. | Накопленная на 02 счете сумма амортизации |
| Убытки от списания остаточной стоимости объекта | 91 | 01 /выб. | По остаточной стоимости объекта |
| Отражена передача объекта в качестве вклада в уставный капитал другой организации | 58/1 | 91 | По оценочной стоимости согласно учредительным документам |
| Если выявлена прибыль от выбытия объекта | 91 | 99 | Сформировавшееся сальдо по данной операции на счете 91 |
| Если выявлен убыток от выбытия объекта | 99 | 91 | Сформировавшееся сальдо по данной операции на счете 91 |
Выбытие объекта основных средств, передаваемого в счет вклада в уставный (складочный) капитал, паевой фонд в размере его остаточной стоимости отражается в бухгалтерском учете по дебету счета учета расчетов и кредиту счета учета основных средств.
Ранее на возникающую задолженность по вкладу в уставный (складочный) капитал, паевой фонд производится запись по дебету счета учета финансовых вложений в корреспонденции с кредитом счета учета расчетов на величину остаточной стоимости объекта основных средств, передаваемого в счет вклада в уставный (складочный) капитал, паевой фонд, а в случае полного погашения стоимости такого объекта - в условной оценке, принятой организацией, с отнесением суммы оценки на финансовые результаты.[44;]
Таблица 2.6
Ликвидация не полностью амортизированного объекта основных средств (демонтаж силами подрядных организаций)
| Наименование операции | Бухгалтерские проводки | Примечание | |
| Дебет счета | Кредит счета | ||
| Списание первоначальной стоимости объекта | 01 /выб. | 01 | По балансовой стоимости на 01 счете |
| Списание начисленной амортизации объекта на начало месяца, следующего после месяца ликвидации | 02 | 01 /выб. | Накопленная на 02 счете сумма амортизации |
| Убытки от списания остаточной стоимости объекта | 91 | 01 /выбыт. | По остаточной стоимости объекта |
| Оплачены работы подрядных организаций по демонтажу | 60 | 51 или 50 | На сумму по счету-фактуре подрядной организации, в т.ч. НДС |
| Выделен НДС | 19-1 | 60 | По счету-фактуре подрядной организации |
| НДС учтен в стоимости работ подрядной организации (пп.1 и 2 ст.170 НК РФ) | 91 | 19-1 | По счету-фактуре подрядной организации после оплаты и оприходования работ |
| Списаны работы подрядных организаций по демонтажу | 91 | 60 | На сумму по счету-фактуре подрядной организации, без НДС |
| Оприходованные материальные ценности, оставшиеся после ликвидации объекта | 10 | 91 | По рыночной стоимости |
| Списаны убытки от ликвидации объекта | 99 | 91 | Сформировавшееся сальдо по данной операции на счете 91 |
Расходы, связанные с выбытием объекта основных средств, учитываются по дебету счета прибылей и убытков в качестве операционных расходов. Указанные расходы могут предварительно аккумулироваться на счете учета затрат вспомогательного производства.
Перемещение объекта основных средств между структурными подразделениями организации выбытием объекта основных средств не признается. Указанная операция оформляется актом приемки-передачи основных средств.
Возврат арендуемого объекта основных средств арендодателю также оформляется актом приемки-передачи, на основании которого бухгалтерская служба арендатора списывает возвращенный объект с забалансового учета.
Выбытие отдельных частей, входящих в состав объекта основных средств, имеющих разный срок полезного использования и учитываемых как отдельные инвентарные объекты, оформляется и отражается в бухгалтерском учете в порядке, изложенном выше в настоящем разделе.
По кредиту счета прибылей и убытков в качестве операционных доходов учитывается сумма выручки от продажи ценностей, относящихся к выбывшему объекту основных средств, стоимость оприходованных материальных ценностей, полученных от разборки объекта основных средств по цене возможного использования.
Доходы и расходы от выбытия объекта основных средств подлежат зачислению на счет прибылей и убытков в качестве операционных доходов и расходов и отражаются в бухгалтерском учете в том отчетном периоде, к которому они относятся.
Стоимость нематериальных активов, использование которых прекращено для целей производства продукции, выполнения работ и оказания услуг либо для управленческих нужд организации (в связи с прекращением срока действия патента, свидетельства, других охранных документов, уступкой (продажей) исключительных прав на результаты интеллектуальной деятельности либо по другим основаниям), подлежит списанию (п.22 ПБУ 14/2000).
Если амортизационные отчисления по каким-либо нематериальным активам отражаются в бухгалтерском учете путем накопления соответствующих сумм, то одновременно со списанием стоимости этих объектов подлежит списанию сумма накопленных амортизационных отчислений.
Доходы и расходы от списания нематериальных активов относятся на финансовые результаты организации и отражаются в бухгалтерском учете в отчетном периоде, к которому они относятся.
Выбытие нематериальных активов возможно по следующим причинам:
- продажа;
- вклад в уставный капитал другой организации;
- передача по договору мены;
- безвозмездная передача;
- списание по истечении срока полезного использования.
При любом варианте выбытия нематериальных активов в бухгалтерском учете оформляются следующие записи:
Дебет 04-1 «Нематериальные активы» субсчет "Выбытие нематериальных активов"
Кредит 04 «Нематериальные активы» - на сумму первоначальной стоимости;
Дебет 05 «амортизация нематериальных активов»
Кредит 04-1«Нематериальные активы» - на сумму начисленной амортизации;
Дебет 91-1 «Прочие доходы»
Кредит 04-1«Нематериальные активы» - на остаточную стоимость (за исключением вклада в уставный капитал);
Дебет 58-1 субсчет "Паи и акции"
Кредит 04-1 «Нематериальные активы»- на остаточную стоимость при осуществлении вклада в уставный капитал.
В налоговом учете выручка от реализации нематериальных активов в соответствии с п.1 ст.249 НК РФ признается доходами от реализации. Если при реализации нематериальных активов получен убыток, то он согласно п.3 ст.268 НК РФ включается в состав прочих расходов равными долями в течение срока, определяемого как разница между сроком полезного использования этого актива и фактическим сроком его эксплуатации до момента реализации. Убыток от иного выбытия нематериальных активов для целей обложения налогом на прибыль не учитывается.
Таким образом, если организация реализует нематериальный актив с убытком, то в бухгалтерском учете возникает вычитаемая временная разница, которая приводит к образованию отложенного налогового актива. [19; 21; 23, 31-39;]
3. Анализ наличия, состояния, движения и использования основных средств предприятия
3.1 Анализ технико-экономических показателей предприятия
ОАО «АвтоВАЗагрегат»
ОАО "АвтоВАЗагрегат" находится в г. Тольятти и до недавнего времени входил в состав АО "АВТОВАЗ". С 2000г. - самостоятельное предприятие, связанное с ВАЗом партнерскими отношениями. ОАО "АвтоВАЗагрегат" поставляет на главный конвейер ВАЗа широкую номенклатуру комплектующих: сиденья, системы выпуска газов (глушители), каталитические нейтрализаторы отработавших газов и трубки тормозной и топливной систем, а также изделия из проволоки и катанки, всего более 400 наименований. По некоторым позициям являемся единственным поставщиком главного конвейера ВАЗа.
Современное развитие завода связано с выпуском новых моделей автомобилей на ОАО «АВТОВАЗ» , как то: ВАЗ -1118 «Калина», ВАЗ-2170 «Приора», ВАЗ-21214.
В 2006 году АвтоВАЗагрегатом были сделаны большие вложения в итальянское оборудование под системы выпуска газов, а также немецкой линии для производства набивок для сидений, строительство под него отдельного корпуса.
В первом квартале 2007 года ОАО АвтоВАЗагрегат наладит собственное производство набивок для сидений под LADA KALINA и частично под объемы выпуска автомобилей семейства LADA 110. Уже заканчивается строительная часть и отделка нового корпуса, закуплено немецкое оборудование, в ноябре начинается его монтаж, а в январе, совместно с представителями фирмы-изготовителя HENNEKE, будут произведены проверка и запуск.
Высшим органом управления общества является общее собрание акционеров. В компетенцию совета директоров общества входит решение вопросов общего руководства деятельностью общества. Руководство текущей деятельностью общества осуществляется генеральным директором и правлением общества. К компетенции исполнительных органов общества относятся все вопросы руководства текущей деятельности общества, за исключением вопросов, отнесенных к исключительной компетенции общего собрания акционеров и совета директоров. Исполнительные органы общества организуют выполнение решений общего собрания акционеров и совета директоров общества.(ст.24 "Исполнительные органы" устава ОАО "АвтоВАЗагрегат").
Таблица 3.1
Анализ технико-экономических показателей деятельности предприятия ОАО «АвтоВАЗагрегат»
| Наименование | Факт 2004 г. | Факт 2005 г. | Факт 2006 г. | Отклонения, % | |
|
2005г. К 2004г. |
2006г. к 2004г. | ||||
| 1 | 2 | 3 | |||
| Выручка от продажи продукции, тыс. руб. | 3212621 | 4808423 | 6208835 | 149,67 | 193,26 |
| Себестоимость проданной продукции, тыс. руб. | 1997777 | 2610530 | 3017668 | 130,67 | 151,05 |
| Среднесписочная численность работающих, чел. | 4715 | 5115 | 5257 | 108,48 | 111,50 |
| Фонд оплаты труда работающих, тыс. руб. | 292572 | 480195 | 612092 | 164,13 | 209,21 |
| Среднегодовая стоимость ОПФ, тыс. руб. | 2292104 | 2309707 | 2600171 | 100,77 | 113,44 |
| Прибыль (убыток) до налогообложения, тыс. руб. | 652519 | 1808058 | 2730381 | 277,09 | 418,44 |
| Чистая прибыль (убыток), тыс. руб. | 468136 | 1253920 | 1999251 | 267,85 | 427,07 |
| Среднегодовая выработка рабочего | 2818,09 | 940,06 | 8505,25 | 33,36 | 301,81 |
| Затраты на 1 рубль товарной продукции | 0,62 | 0,54 | 0,49 | 87,30 | 78,16 |
| Среднемесячная заработная плата рабочего) | 21,39 | 7,82 | 69,87 | 36,58 | 326,71 |
| Затраты заработной платы на 1 рубль товарной продукции | 0,09 | 0,10 | 0,10 | 109,66 | 108,25 |
| Фондоотдача, руб./руб. | 1,40 | 2,08 | 2,39 | 148,53 | 170,37 |
| Фондоёмкость, руб./руб. | 0,71 | 0,48 | 0,42 | 67,33 | 58,70 |
| Фондовооружённость труда | 2010,62 | 451,56 | 3561,88 | 22,46 | 177,15 |
| Рентабельность общая, % | 0,33 | 0,69 | 0,90 | 212,05 | 277,02 |
| Рентабельность расчётная, % | 0,23 | 0,48 | 0,66 | 204,98 | 282,73 |
Анализируя технико-экономические показатели деятельности предприятия ОАО «АвтоВАЗагрегат», можно заключить, что на предприятии наблюдается значительное увеличение выручки от продажи произведенной продукции. Так темп роста в 2005 году относительно 2004 года составил 150%, а в 2006 году относительно базового 2004 года темп выручки составил 193%. Вместе с тем наблюдается увеличение себестоимости произведенной продукции, но темп роста значительно отстает от темпа роста выручки. Темп роста себестоимотси продукции в 2005 году составил131%, а в 2006 году относительно 2004 года -150%. Данный фактор в значительной степени повлиял на снижение показателя затрат на 1 рубль произведенной продукции, темп снижения составил в 2005 году 87%, и в 2006 году относительно 2004 года темп снижения составил 78%. За анализируемый период наблюдается значительное увеличение прибыли до налогообложения и как следствие увеличение чистой прибыли. Так темп роста прибыли до налогообложения в 2005 году составил 277%, а в 2006 году относительно 2004 года темп роста составил 418%. Это в значительной степени повлияло на уровень рентабельности. Темп роста рентабельности в 2005 году составил 205%, и в 2006 году относительно базового 2004 года темп роста составил 283%. На предприятии ОАО «АвтоВАЗагрегат» произошло увеличение численности персонала предприятия -темп роста за весь анализируемый период составил 112%. Одновременно вырос фонд заработной платы -темп роста в 2006 году относительно базового 2004 года составил 206%. Соответственно выросла среднемесячная заработная плата, темп роста на конец анализируемого периода составил 327% относительно базового 2004 года. Вместе с тем наблюдается значительное увеличение выработки одним работающим –темп роста в 2006 году относительно 2004 года составил 302%. Таким образом финансово-хозяйственную деятельность предприятия ОАО «АвтоВАЗагрегат» можно признать как положительную[31, 99-114;]. Основные технико-экономические показатели представим на рисунке 3.
3.2 Анализ состава и динамики основных средств предприятия
Задача анализа – изучение обеспеченности предприятия основными производственными фондами. Обеспеченность отдельными видами машин, механизмов, оборудования, помещениями, устанавливается сравнением фактического их наличия с плановой потребностью, необходимой для выполнения плана по выпуску продукции. Для проведения анализа, необходимы данные отчетности и формы №5. На основании этих данных заполняется таблица.
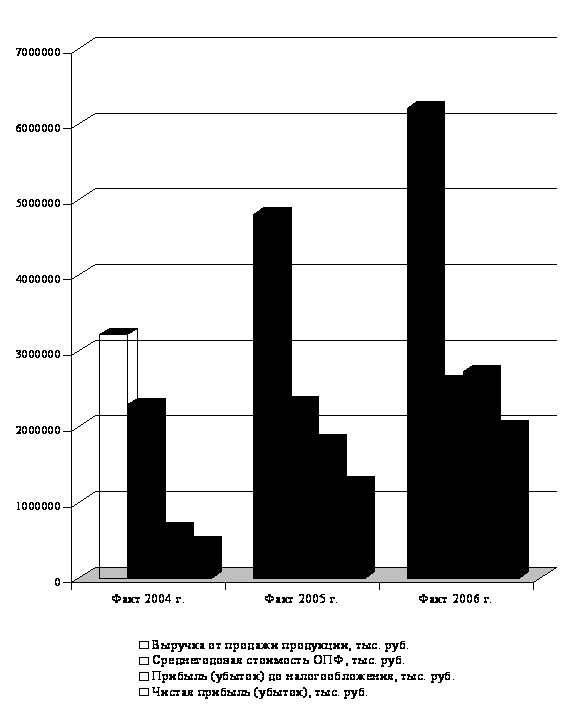
Рисунок 3. Основные технико-экономические показатели предприятия ОАО «АвтоВАЗагрегат» за периодс 2004 по 2006 гг.
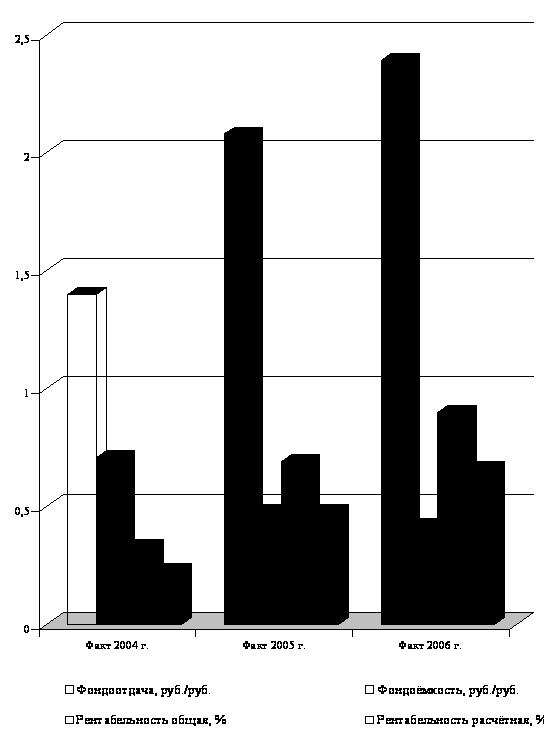
Рисунок 4. Основные показатели эффективности использования основных средств предприятия ОАО «АвтовАЗагрегат» за период с 2004 по 2006 гг.
Таблица 3.2
Анализ состава и динамики основных средств.
|
Факт 2004 год |
Факт 2005 год |
Факт 2006 год |
темп роста | ||
|
2005 к 2004 |
2006 к 2004 |
||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Здания | 360302 | 359616 | 398190 | 99,81 | 110,52 |
| Сооружения и передаточные устройства | 1435590 | 1527770 | 1740520 | 106,42 | 121,24 |
| Машины и оборудование | 1620191 | 1747709 | 2039098 | 107,87 | 125,86 |
| Транспортные средства | 59098 | 65545 | 70693 | 110,91 | 119,62 |
| Производственный и хозяйственный инвентарь | 32921 | 26060 | 32885 | 79,16 | 99,89 |
| Рабочий скот | - | - | - | 0,00 | 0,00 |
| Продуктивный скот | - | - | - | 0,00 | 0,00 |
| Многолетние насаждения | 10 | - | - | 0,00 | 0,00 |
| Другие виды основных средств | 425 | 413 | 477 | 97,18 | 112,24 |
| Земельные участки и объекты природопользования | - | - | - | 0,00 | 0,00 |
| Капитальные вложения на коренное улучшение земель | - | - | - | 0,00 | 0,00 |
| Итого | 3508537 | 3727113 | 4281863 | 106,23 | 122,04 |
За анализируемый период наблюдается стабильное увеличение основных средств предприятия. Темп роста в 2005 году составил 106%. В 2006 году темп роста составил 122% относительно базового 2004 года. В том числе: здания – темп роста в 2006 году относительно 2004 года составил 111%, сооружения и передаточные устройства –темп роста в 2006 году относительно 2004 года составил 121%, машины и оборудование –темп роста составил 126%, транспортные средства –темп роста в 2006 году относительно 2004 года составил 120%, так же наблюдается рост других видов основных средств -темп роста составил 112%.
Наблюдается незначительное снижение производственного и хозяйственного инвентаря, так темп снижения в 2005 году составил 79% относительно базового 2004 года, но в 2006 году темп роста за весь анализируемый период составил 99%. Состав основных средств предприятия ОАО «АвтоВАЗагрегат» покажем на рисунке 5.
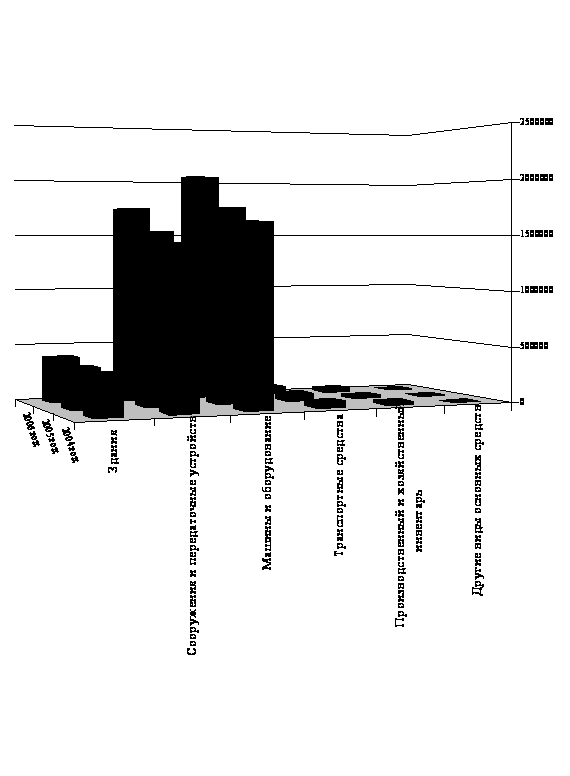
Рисунок 5. Динамика основных средств предприятия ОАО «АвтоВАЗагрегат» за период с 2004 по 2006 гг.
3.3 Анализ структуры и движения основных средств предприятия
При изучении состояния ОС, особое внимание необходимо уделить изучению динамики и структуры основных фондов, исходными данными для расчета служат данные отчетности Ф.№1 «Бухгалтерский баланс» и Ф.№5 «Приложение к бухгалтерскому балансу» раздел 3 «Амортизируемое имущество». На основании этих данных заполним таблицу 3.2.
Таблица 3.2
Расчет показателей структуры основных средств.
|
Факт 2004 год |
Факт 2005 год |
Факт 2006 год |
Структура |
Абс. Откл. Гр.7-гр.5 |
|||
| 2004 год | 2005 год | 2006 год | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Здания | 360302 | 359616 | 398190 | 10,27 | 9,65 | 9,30 | -0,97 |
| Сооружения и передаточные устройства | 1435590 | 1527770 | 1740520 | 40,92 | 40,99 | 40,65 | -0,27 |
| Машины и оборудование | 1620191 | 1747709 | 2039098 | 46,18 | 46,89 | 47,62 | +1,44 |
| Транспортные средства | 59098 | 65545 | 70693 | 1,68 | 1,76 | 1,65 | -0,03 |
| Производственный и хозяйственный инвентарь | 32921 | 26060 | 32885 | 0,94 | 0,70 | 0,77 | -0,17 |
| Другие виды основных средств | 425 | 413 | 477 | 0,01 | 0,01 | 0,01 | 0,00 |
| Итого | 3508537 | 3727113 | 4281863 | 100 | 100 | 100 | 0,00 |
Анализ структуры основных средств предприятия ОАО «АвтоВАЗагрегат» позволяет сделать вывод о стабильности структуры основных средств за ряд анализируемых лет с 2004 по 2006 год. Наибольший удельный вес в общей структуре основных средств предприятия занимают сооружения и передаточные устройства -более 40% и машины и оборудование –более 46%. Около 10% в общей структуре –это здания. Транспортные средства предприятия составляют немногим меньше 2%. Незначительная часть в общей структуре основных средств составляют производственный и хозяйственный инвентарь и другие виды основных средств. За анализируемый период наблюдается незначительное сокращение в общей структуре зданий –менее 1%, так же незначительное, менее 2% увеличение машин и оборудования. Структуру основных средств предприятия ОАО «АвтоВАЗагрегат» представим на рисунке 6.
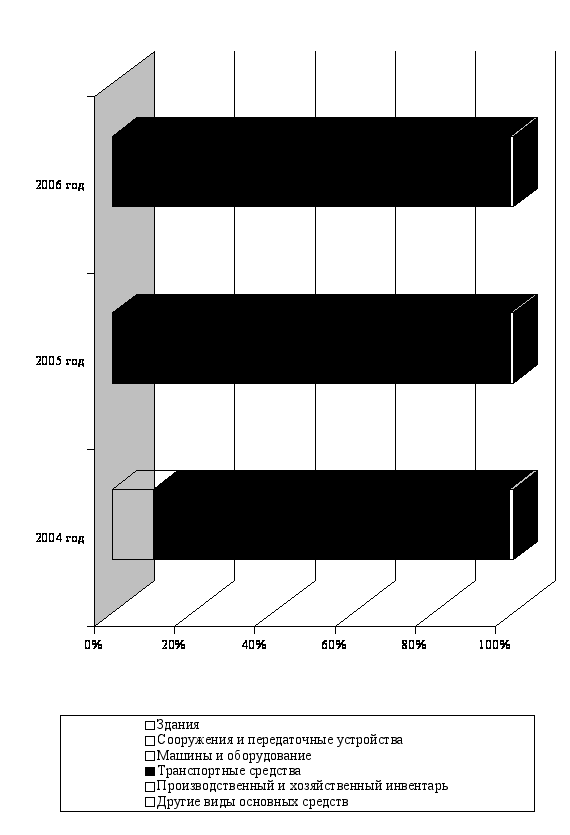
Рисунок 6. Структура основных средств предприятия за период с 2004 по 2006 гг.
Для более детального изучения состояния ОС необходимо дать качественную характеристику основных средств, которая может быть охарактеризована следующими показателями.
Таблица 3.3
Движение основных средств в 2005 году
| Наименование показателей | Остаток на начало года | Поступило (введе-но) | Выбыло | Остаток на конец года | Темпы роста, % гр5/гр2*100 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Первоначальное стоимость основных средств, тыс.руб. | 3508537 | 300204 | 81628 | 3727113 | 106,23 |
| 1.1 Активная часть, тыс.руб | 1679289 | 194023 | 57878 | 1815434 | 108,11 |
| 2. Остаточная стоимость основных средств, тыс.руб. | 2 292 104 | - | - | 2 309 707 | 100,77 |
| Расчетные показатели. | |||||
| 3. Коэффициент технологической структуры основных средств, % | 51,68 | - | - | 56,61 | 109,53 |
| 4. Коэффициент годности, % | 65,33 | - | - | 61,97 | 94,86 |
| 5. Коэффициент износа, % | 34,67 | - | - | 38,03 | 109,69 |
| 6. Коэффициент обновления, % | - | - | - | 8,05 | 8,05 |
| 7. Срок обновления, лет | - | - | - | 2,33 | 2,33 |
| 8. Коэффициент выбытия, % | - | - | - | 6,23 | 6,23 |
| 9. Коэффициент прироста, % | - | - | - | 11,69 | |
Приведенные данные показывают, что за истекший период доля активной части основных средств увеличилась и составила 52% на начало года и 57% на конец года. Темп роста в 2005 году относительно 2004 года составил 110%.
Коэффициент износа за анализируемый период увеличился с 35% до 38%, т.е. на +9,69%. Поэтому требуется постепенная замена изношенной части основных средств.
Однако обновление проходило, но крайне низкими темпами, т.к. за прошедший период обновлено всего 8% основных средств. Если эта тенденция сохранится, то основные средства будут полностью обновлены через 2,33 года.
Выбытие основных средств происходило более медленно, чем их обновление. К концу года выбыло 6% имеющихся основных средств, при этом обновилось 8% основных средств, поэтому коэффициент прироста составляет 12%. Это говорит о том, что предприятие за истекший период накопило основные средства.
Таблица 3.4
Движение основных средств в 2006 году
| Наименование показателей | Остаток на начало года | Поступило (введено) | Выбыло | Остаток на конец года |
Темпы роста, % гр5/гр2 *100 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Первоначальное стоимость основных средств, тыс.руб. | 3727113 | 576711 | 21961 | 4281863 | 114,88 |
| 1.1 Активная часть, тыс.руб | 1813254 | 309773 | 13236 | 2109791 | 116,35 |
| 2. Остаточная стоимость основных средств, тыс.руб. | 2 309 707 | - | - | 2 600 171 | 112,58 |
| Расчетные показатели. | |||||
| 3. Коэффициент технологической структуры основных средств, % | 48,65 | - | - | 49,27 | 101,28 |
| 4. Коэффициент годности, % | 61,97 | - | - | 60,73 | 97,99 |
| 5. Коэффициент износа, % | 38,03 | - | - | 39,27 | 103,27 |
| 6. Коэффициент обновления, % | - | - | - | 13,47 | - |
| 7. Срок обновления, лет | - | - | - | 0,59 | - |
| 8. Коэффициент выбытия, % | - | - | - | 14,88 | - |
| 9. Коэффициент прироста, % | - | - | - | 6,46 | - |
Приведенные данные показывают, что за истекший период доля активной части основных средств практически не изменилась и составила 48,65% на начало года и 49,27% на конец года. Темп роста в 2005 году относительно 2004 года составил 101%
Коэффициент износа за анализируемый период снизился с 38% до 39%, т.е. Темп роста составил 103%. Как в 2005 , так и в 2006 году предприятие планомерно обновляет 13% основных средств. Если эта тенденция сохранится, то основные средства будут полностью обновлены через 2,33 года. Выбытие основных средств происходило более медленно, чем их обновление. К концу года выбыло 15% имеющихся основных средств, при этом обновилось 13% основных средств, поэтому коэффициент прироста составляет 12%. Это говорит о том, что предприятие за истекший период накопило основные средства. Показатели движения основных средств, представим на рисунке 7.
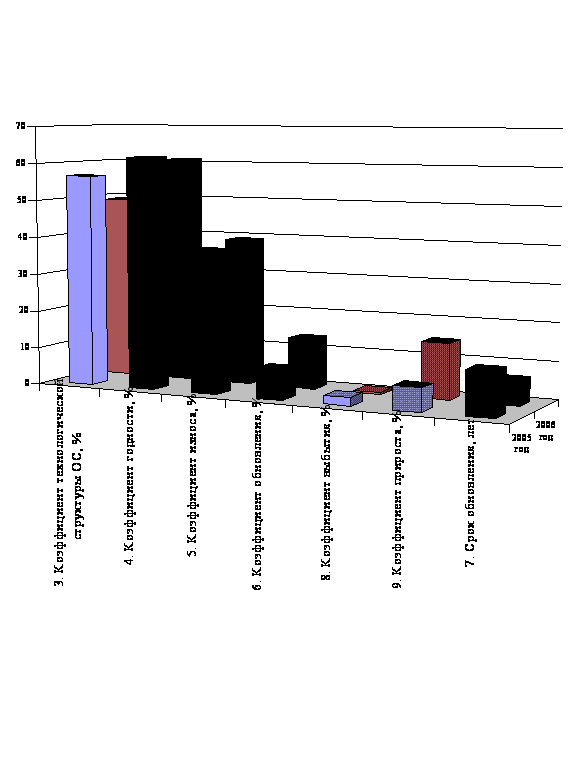
Рисунок 7. Показатели движения и наличия основных средств предприятия ОАО «АвтоВАЗагрегат»
3.4 Аудит основных средств и нематериальных активов
Целью аудита нематериальных активов является определение соответствия применяемой организацией методики учета операций с нематериальными активами (далее - НА) нормативным документам, действующим на территории Российской Федерации.
Для достижения данной цели следует решить ряд задач:
- подтвердить соответствие оформленных организацией бухгалтерских операций действующему законодательству;
- проверить правильность отнесения объекта к НА;
- подтвердить достоверность оценки затрат на приобретение или создание НА;
- оценить соответствие бухгалтерской (финансовой) отчетности данным синтетического и аналитического учета;
- проверить полноту и своевременность отражения, а также документального оформления операций по учету НА.
Перечень НА приведен в п.4 ПБУ 14/2000, утвержденного Приказом Минфина России от 16.10.2000 N 91н.
При проведении проверки аудитор должен использовать унифицированные документы, служащие основанием для отражения в учете операций по учету НА, - карточку учета нематериальных активов N НМА-1 и другие первичные документы.
В организациях, применяющих единую журнально-ордерную форму счетоводства, анализируются учетные регистры, используемые для отражения хозяйственных операций по учету:
- журналы-ордера N N 13, 16;
- ведомость учета нематериальных активов и износа N 17;
- главная книга;
- бухгалтерский баланс (форма N 1) и отчет о прибылях и убытках (форма N 2).
При планировании аудиторской проверки аудитор определяет уровень существенности, аудиторский риск и используемые при проверке процедуры. Также формируется группа аудиторов, которая будет принимать участие в проверке. Затем составляется программа аудиторской проверки.
Программа аудиторской проверки включает, в частности, следующие объекты аудита:
- оформление первичных документов;
- арифметическая проверка поступления и выбытия нематериальных активов;
- правильность начисления износа нематериальных активов;
- показатели синтетического и аналитического учета;
- НДС при поступлении и выбытии нематериальных активов;
- выбытие нематериальных активов и правильность их отражения в бухгалтерской и налоговой отчетности.
В программе указываются также период проведения проверки и исполнители.
Несмотря на то, что в настоящее время организация в соответствии с Положением о документах и документообороте в бухгалтерском учете (утв. Минфином СССР 29.07.1983 N 105) и Федеральным законом от 21.11.1996 N 129-ФЗ "О бухгалтерском учете" самостоятельно выбирает форму учета, перечень применяемых регистров, их построение, последовательность и способ записей в них, аудитору следует проверить наличие первичных документов и законность оформления их в бухгалтерском учете.
В документах по поступлению и выбытию нематериальных активов должна быть их характеристика, указаны порядок и срок использования, первоначальная стоимость, норма амортизации, дата ввода и вывода из эксплуатации. Особое внимание аудитору следует обратить на правильность перехода права собственности.
Проверку показателей синтетического и аналитического учета аудитор осуществляет на счетах 04 "Нематериальные активы", 05 "Амортизация нематериальных активов", 19 "Налог на добавленную стоимость по приобретению нематериальных активов" и 91 "Прочие доходы и расходы".
Аудитору следует обратить внимание на то, каким именно образом поступили нематериальные активы:
- приобретены на условиях обмена;
- безвозмездно получены;
- поступили в счет вклада в уставный капитал организации;
- поступили для осуществления совместной деятельности;
- созданы собственными силами;
- созданы с привлечением сторонних исполнителей на договорной основе.
С 1 января 2000 г. нематериальные активы, внесенные учредителями или участниками в счет их вклада в уставный капитал, целесообразно отражать на счете 08 "Вложения во внеоборотные активы".
Также аудитору следует обратить внимание на то, что с 1 января 2000 г. нематериальные активы, полученные по договору дарения или иным образом безвозмездно, необходимо учитывать по рыночной стоимости в составе внереализационных доходов.
Аналитический учет аудитор проверяет по карточкам учета НА на каждый объект в отдельности.
При приобретении нематериальных активов аудитор проверяет правильность примененных ставок. В соответствии с НК РФ НДС по приобретению нематериальных активов должен учитываться по дебету счета 19, субсчет 2 "НДС по приобретенным нематериальным активам", в корреспонденции с кредитом счетов 60 и 76. После принятия на учет нематериальных активов сумма НДС списывается с кредита счета 19-2 в дебет счета 68 "Расчеты по налогам и сборам".
Аудитор определяет правильность начисления ежемесячной амортизации, которую организация осуществляет самостоятельно исходя из первоначальной стоимости, и отражения амортизационных отчислений в бухгалтерском учете. Амортизационные отчисления по нематериальным активам в бухгалтерском учете организация должна начислять одним из двух способов:
- накоплением начисленных сумм на отдельном счете;
- уменьшением первоначальной стоимости объекта.
Если организация производит накопление начисленных сумм на отдельном счете, то для этого дебетуют счета издержек производства или обращения (23, 25 и др.) и кредитуют счет 05. При втором способе начисления амортизации первоначальная стоимость объекта списывается на счета издержек производства или обращения непосредственно со счета 04 «Нематериальные активы». Этот способ применяется по организационным расходам и положительно деловой репутации организации.
При выбытии нематериальных активов аудитору следует проверить правильность отражения операций в бухгалтерском и налоговом учете организации. Так, при выбытии нематериальных активов в результате их продажи, списания, безвозмездной передачи вся сумма накоплений амортизации списывается в дебет счета 05 с кредита счета 04 «Нематериальные активы». Остаточная стоимость НА списывается со счета 04 «Нематериальные активы» в дебет счета 91 «Прочие доходы и расходы». В дебет счета 91 «Прочие доходы и расходы» также должны списываться все расходы, связанные с выбытием НА, и сумма НДС по проданным и безвозмездно переданным НА. По кредиту счета 91 «Прочие доходы и расходы» должна отражаться выручка от продажи или другого дохода от выбытия НА.
Аудитор должен проверить правильность формирования финансового результата организации с учетом выбытия НА. Финансовый результат организация должна формировать на счете 91«Прочие доходы и расходы» и затем списывать со счета 91 «Прочие доходы и расходы» на счет 99 "Прибыли и убытки".
Для определения суммы НДС по проданным НА следует выяснить, с НДС или без НДС были приобретены эти НА. При безвозмездной передаче НА плательщиком НДС является передающая сторона, принимающая сторона уплачивает налог на прибыль. Налогооблагаемую базу от реализации организация должна определять исходя из средней цены продаж (без учета НДС). При этом стоимость приобретенных НА не должна быть ниже их остаточной стоимости.
При передаче НА в счет вклада в уставные капиталы других организаций и в счет вклада в общее имущество по договору простого товарищества остаточная стоимость НА должна списываться с кредита счета 04 в дебет счета 58 "Финансовые вложения". Сумма амортизации по переданным НА должна списываться в дебет счета 05 с кредита счета 04. Результаты по передаче организация должна отразить на счете 91 «Прочие доходы и расходы» .
Аудитору следует установить, проводила ли организация инвентаризацию перед составлением годового отчета.
По результатам проверки соответствия применяемой организацией методики учета операций с НА нормативным документам, действующим на территории Российской Федерации, аудитор дает рекомендации по устранению имеющихся нарушений, которые входят в аналитическую часть отчета аудиторской фирмы.
Целью аудита основных средств является выражение мнения относительно классификации, реальности оценки и достоверности отражения в учете и отчетности объектов основных средств. В статье рассматриваются задачи аудита основных средств, этапы его проведения и соответствующие нормативные документы.
В задачи аудита основных средств входят изучение их состава и структуры, условий хранения и эксплуатации; подтверждение первичной оценки системы внутреннего контроля и бухгалтерского учета, проверка правильности оформления и отражения в учете операций по движению основных средств, оценка начисленной амортизации и достоверности отражения ее в учете; установление объемов выполненных ремонтов основных средств и правильности отражения соответствующих расходов в учете; подтверждение итогов проведенной в отчетном году переоценки основных средств, оценка качества проведенной инвентаризации.
Последовательность работ при проведении аудита основных средств можно разделить на три этапа: ознакомительный, основной, заключительный. На каждом этапе должны быть выполнены определенные процедуры проверки.
Ознакомительный этап. Аудиторы должны изучить состав и структуру основных средств по данным регистров аналитического учета (инвентарные карточки учета основных средств, ведомости, машинограммы и др.). В процессе такого изучения устанавливается правильность отнесения учитываемых объектов к основным средствам, их классификации, а также формирования инвентарных объектов.
Данная процедура необходима для выражения мнения о достоверности данных, отраженных в Приложении к бухгалтерскому балансу (форма N 5). Аудитор проверяет классификацию объектов на их соответствие Общероссийскому классификатору основных фондов (ОК 013-94), утвержденному Постановлением N 359.
При проведении аудита сохранности основных средств необходимо проверить условия их хранения и эксплуатации, установить список лиц, за которыми закреплены отдельные объекты, убедиться в том, что с ними заключены договоры о полной материальной ответственности.
Основной этап. Необходимо проверить правильность оформления первичных документов, на основании которых в бухгалтерском учете отражались операции по приобретению объектов основных средств. В соответствии со ст. 9 Закона N 129-ФЗ первичные учетные документы принимаются к учету, если они