Отечественный и зарубежный учет и аудит основных средств
Проанализировав таблицу 9 видно, что выручка от реализации в 2006 году выросла на 39,63% по сравнению с 2005 годом, а в 2007 году сократилась на 9,7% что является негативным фактом.
Валовая прибыль возрастала на протяжении всего периода, однако темп роста в 2007 году снизился. В 2006 году по сравнению с 2005 годом рост составил 26,39% , а в 2007 году по сравнению с 2006 всего лишь 4,12%. Так же доля себестоимость в выручке в 2006 году снизилась по сравнению с 2005 годом на 6,41%, а в 2007 по сравнению с 2006годом возросла на 9,46%. Последнее не благоприятно сказывается на финансовом состояние предприятия. Динамика прибыли от продаж ведет себя аналогично динамики валовой прибыли.
Прибыль до налогообложения возросла в 2006 году на 16,28%, а в 2007 году снизилась почти в 2 раза, это обусловлено снижением валовой выручки и ростом коммерческих и управленческих расходов.
В 2005 году предприятие получило прибыль в размере 83180 тыс. руб. В 2006 году прибыль возросла на 23,66%,а в 2007 снизилась на 46,44%, что негативно сказывается на финансовом состояние предприятия.
Проведем анализ показатель рентабельности ОАО «САН Интербрю» за 2005-2007 года, расчеты представим в таблице 10.
Таблица 10
Показатель рентабельности ОАО «САН Интербрю»
| Показатель | 2005г | 2006г | 2007г |
| Рентабельность продаж | 0,32 | 0,28 | 0,17 |
| Рентабельность продукции | 0,48 | 0,45 | 0,24 |
| Рентабельность активов | 0,25 | 0,15 | 0,06 |
| Рентабельность внеоборотных средств | 0,43 | 0,25 | 0,16 |
| Рентабельность оборотных средств | 0,60 | 0,25 | 0,09 |
| Рентабельность собственного каптала | 0,33 | 0,14 | 0,08 |
Из таблицы 10 видно, что на протяжение всего анализируемого периода наблюдается отрицательная динамика показателей рентабельности, что является крайне негативной тенденцией. Возможно, это обусловлено быстрым возрастанием величины капитала и медленной его окупаемости или снижением объемов реализации.
Выполним анализ коэффициентов оборачиваемости, расчеты произведем в таблице 11.
Таблица 11
Коэффициенты оборачиваемости таблицы
| Показатели | 2005г | 2006г | 2007г |
| 1 | 2 | 3 | 4 |
| Коэф. оборачиваемости активов | 0,97 | 0,67 | 0,42 |
| Длительность одного оборота | 372 | 541 | 860 |
| Коэф. оборачиваемости оборотных активов | 2,32 | 1,10 | 0,64 |
| Длительность одного оборота об. активов | 155 | 328 | 566 |
| Коэф. оборачиваемости производ. запасов | 2,52 | 3,34 | 1,77 |
| Длительность одного оборота производственных запасов | 143 | 108 | 203 |
| Коэф. оборачиваемости готовой продукции | 12,18 | 18,80 | 136,31 |
| Длительность одного оборота готовой продукции | 30 | 19 | 3 |
| Коэф. оборачиваемости дебиторской задолженности | 12,90 | 1,80 | 1,48 |
| Длительность одного оборота дебиторской задолженности | 28 | 200 | 244 |
| Дополнительное привлечение (высвобождение) | - | 2681,80 | 1277,90 |
| Увеличение (уменьшение) прибыли | - | -329917,89 | -148350,63 |
Проанализировав таблицу 11, можно сделать вывод о том, что коэффициент оборачиваемости активов на протяжение всего периода снижается что свидетельствует о замедление оборачиваемости. Все активы предприятия за 2006 год совершили 0,42 оборота, то есть средний период одного составил 860 дней.
Коэффициент оборачиваемости оборотных активов на протяжение всего периода снижается что свидетельствует о замедление оборачиваемости. Все активы предприятия за 2006 год совершили 0,64 оборота, то есть средний период одного составил 566 дней.
Коэффициент оборачиваемости производственных запасов на протяжение всего периода снижается что свидетельствует о замедление оборачиваемости. Все активы предприятия за 2006 год совершили 1,77 оборота, то есть средний период одного составил 203 дней.
Коэффициент оборачиваемости готовой продукции на протяжение всего периода увеличивается что свидетельствует о ускорение оборачиваемости. Все активы предприятия за 2006 год совершили 136,31 оборота, то есть средний период одного составил 3 дней.
Коэффициент оборачиваемости дебиторской задолженности на протяжение всего периода снижается что свидетельствует о замедление оборачиваемости. Все активы предприятия за 2006 год совершили 1,48 оборота, то есть средний период одного составил 244 дней.
Замедление оборачиваемости в 2006 году привело к дополнительному привлечению привлечение 2681,80 тыс.руб. Замедление оборачиваемости в 2007 году привело к дополнительному привлечению привлечение 1277,90 тыс.руб. в целом можно сказать что оборачиваемость замедляется в целом по предприятию, что является крайне негативной тенденцией.
Анализ вероятности банкротства ОАО «САН Интербрю»
Проведем анализ вероятности банкротства ОАО «САН Интербрю» за 2005-2007год. Согласно методическому положению по оценке финансового состояния предприятия и финансовой устойчивости и установления неудовлетворительной структурой баланса. Произведем расчет для 2006 года.(1)
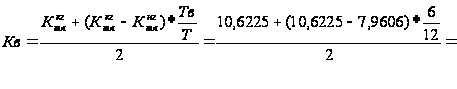 0,95
(1)
Данный коэффициент незначительно меньше единице, что свидетельствует о возможности не выполнения обязательств.
Оценим вероятность банкротства по методике, предлагаемой П.В. Савицкой, расчеты представим в таблице 12. Данная методика разработана и адаптирована специально для российской сферы экономики.
Суть методики заключается в том, что расчетным показателям финансово-хозяйственной деятельности присваиваться определенное количество баллов, в зависимости от величины отклонения от нормативного значения, после суммирования баллов предприятию присваивается определенный класс вероятности банкротства.
Таблица 12
Показатели вероятность банкротства по методике предлагаемой П.В.
Савицкой
| Показатель | 2005 | 2006 | 2007 | |||
| Знач | Оцен. | Знач | Оцен. | Знач | Оцен. | |
| Коэф. абсолютной ликвидности | 0,29 | 20 | 0,12 | 12 | 6,44 | 20 |
| Коэф. Промежуточной ликвидности | 0,62 | 3 | 6,03 | 18 | 7,73 | 18 |
| Коэф. текущей ликвидности | 2,21 | 16,5 | 7,96 | 16,5 | 10,62 | 16,5 |
| Коэф автономии | 0,79 | 17 | 0,92 | 17 | 0,94 | 17 |
| Коэффициент обеспеченности СОС | 0,54 | 15 | 0,87 | 15 | 0,90 | 15 |
| Коэффициент обеспеченности запасов и затрат собственными источниками финансирования | 0,54 | 3 | 0,87 | 9 | 0,90 | 12 |
| Итого | 74,5 | 89,5 | 98,5 | |||
Таким образом, из таблицы 12 видно, что в 2005 году предприятие относится ко второму классу – то есть некая степень риска по задолженностям еще не рассматривается как неблагоприятная, а в 2006 году и в 2007 году предприятие можно отнести к первому классу – предприятия с хорошим запасом финансовой прочности.
Оценим вероятность банкротства по методике, разработанной Сайфулиным и Кадыковым. Для этой методики потребуются пять показателей, представим их в таблице 13.
Таблица 13
Показатели оценка вероятность банкротства по методике,
разработанной Сайфулиным и Кадыковым
| Показатели | 2005г | 2006г | 2007г |
| Коэффициент обеспеченности СОС | 0,54 | 0,87 | 0,90 |
| Коэф. текущей ликвидности | 2,21128 | 7,9606 | 10,6225 |
| Коэф оборачиваемости активов | 0,97 | 0,67 | 0,42 |
| Рентабельность продукции | 0,48 | 0,45 | 0,24 |
| Рентабельность собственного каптала | 0,33 | 0,14 | 0,08 |
| R= | 1,924728 | 2,93216 | 3,08385 |
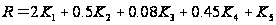 (2)
На протяжении всего анализируемого периода R>1, следовательно финансовое состояние можно охарактеризовать как удовлетворительно, следует также отметит положительную динамику данного показателя.
Рассмотрим вероятность банкротства по модели Альтмана, для этого используем данные таблицы 14.
Таблица 14
Рассмотрим двухфакторную модель Альмана
| Показатели | 2005г | 2006г | 2007г |
| Коэф. текущей ликвидности | 2,21128 | 7,9606 | 10,6225 |
| Удельный вес заемных средств в пассивах | 20,90% | 8,36% | 6,13% |
| Z | -2,71791 | -8,89 | -11,75 |
Вывод по таблице 14: согласно дано модели, вероятность банкротства мала, так как результирующий показатель Z меньше нуля на протяжение всего анализируемого периода.
Рассмотрим пятифакторную модель Альмана. Для этого нам понадобится расчетная таблица 15.
Таблица 15
Рассмотрим пятифакторную модель Альмана
| Показатель | 2005 | 2006 | 2007 |
| x1 | 0,2532 | 0,581967 | 0,58986 |
| x2 | 0,216395 | 0,104779 | 0,055717 |
| x3 | 0,265008 | 0,182497 | 0,12164 |
| x4 | 0,030708 | 0,012645 | 0,48758 |
| x5 | 0,817439 | 0,104779 | 0,055717 |
| Z= | 2,316367 | 1,559553 | 1,535457 |
Проанализировав таблицу 15 видно, что на протяжение всего периода результирующий показатель Z находится в диапазоне от 1,81 до 2,756, следовательно предприятие можно отнести к категории средней вероятности банкротства.
Проведем диагностику банкротства по модели Бивера, расчеты представим в таблице 16.
Таблица 16
Диагностику банкротства по модели Бивера
| Показатели | 2005 | 2006 | 2007 |
| Отношение прибыли от продаж к краткосрочным обязательствам | 1,26777 | 2,18278 | 1,98434 |
| Отношение об. активов к заемному капиталу | 2,21128 | 7,96069 | 10,6225 |
| Отношение краткосрочных обязательств к валюте баланса | 0,20903 | 0,08360 | 0,0613 |
| Отношение выручки от реализации к валюте баланса | 0,81743 | 0,46999 | 0,41282 |
| Z= | 1,12780 | 2,28201 | 2,50971 |
Сделав вывод по таблице 16, можно сказать что, согласно данной модели вероятность банкротства отсутствует, у предприятия планируется хорошая долгосрочная перспективу, так как результирующий показатель Z>0.3 на протяжении всего анализируемого периода.
Глава 3. Организация аудита движения основных средств на предприятие Открытое акционерное общество «САН Интербрю»
3.1 Аудит аналитического и синтетического учета основных средств на предприятие Открытое акционерное общество «САН Интербрю»
При проведении аудиторской проверки учета основных средств, прежде всего, необходимо проверить, как ведется аналитический учет основных средств. Такой учет организуется по отдельным объектам, каждому из которых присваивается инвентарный номер на весь период его эксплуатации. Пообъектный учет ведется в инвентарных карточках или книгах. Аудитору необходимо проверить, как ведутся карточки или книги, а также правильность присвоения шифра амортизационных отчислений и наличие всех справочных данных.
Следует проверить: нет ли объектов основных средств, по которым не ведутся инвентарные карточки, и предложить восстановить на такие средства инвентарные карточки.
Отдельно следует проверить состояние учета основных средств в местах их размещения (в эксплуатации, на складе, в ремонте и т.д.). Для этого аудиторы должны также установить правильность ведения инвентарного списка основных средств (типовая форма № ОС-13), соответствие данных аналитического учета записям на счете 01 “Основные средства”, регулярность взаимной сверки данных бухгалтерского учета.
При использовании ПЭВМ вместо инвентарных карточек или книг может вестись магнитотека основных средств, что значительно удобнее и позволяет сократить трудоемкость аналитического учета. Однако для визуального контроля такая картотека должна быть распечатана и представлена в виде описи проверяющему.
Основными источниками информации об основных средствах служат первичные документа: акты приема-передачи в эксплуатацию основных средств, накладные на внутренне перемещение и др.
Проверка правильности ведения аналитического учета может быть сплошной или выборочной.
Важным моментом в организации аналитического учета является качественное и своевременное проведение их инвентаризации. Аудитор проверяет, как была проведена последняя инвентаризация, какие были выявлены ошибки и как они исправлены. Если инвентаризация основных средств не проводилась более 2-3 лет, то аудитор может потребовать ее проведения. Это позволит более качественно провести последующую проверку и уменьшить аудиторский риск.
Синтетический учет движения основных средств и их износа ведется в журналах-ордерах № 13, 10 и 10/1, а при использовании ПЭВМ – в машинограммах дебетовых и кредитовых оборотов по счетам 01, 02 и 03. Необходимо по эти регистрам сверить данные с Главной книгой, балансом (ф. № 1), приложением (ф. 5).
При расхождении между данными аналитического и синтетического учета нужно выяснить их причины и виновных в этом должностных лиц, определить последствия и внести предложения по устранению выявленных недостатков.
Особо тщательно надо проверить полноту и своевременность проведения инвентаризации основных средств, а также инвентаризационные описи и приложенные к ним протоколы заседания инвентаризационных комиссий, сличительные ведомости, ведомости результатов последней инвентаризации, решения руководства организации по итогам ее проведения и правильность отражения результатов инвентаризации в бухгалтерском учете. Такая проверка аудитору крайне необходима для того, чтобы убедиться, насколько можно доверять результатам внутреннего контроля, чтобы скорректировать аудиторский риск и, соответственно, аудиторские процедуры.
В ходе проверки рекомендуется проведение контрольной инвентаризации или, хотя бы, осмотра отдельных объектов основных средств (в местах их постоянного или временного хранения), особенно арендуемых основных средств, так как на практике часто используют фиктивные договоры для начисления арендной платы с целью увеличения себестоимости продукции и присвоения средств.
3.2 Аудит оформления и отражения в учете операций по поступлению и выбытию ОС на предприятии Открытое акционерное общество «САН Интербрю»
Учет движения ОС оформляется унифицированными документами, утвержденными МФ и ЦСУ РФ. При проверке необходимо обратить внимание на следующее:
- при передаче ОС в качестве взноса в Уставный капитал должен быть приведен их перечень, где указывают первоначальную стоимость, износ и цену соглашения при передаче. К перечню должны быть подложены вторые экземпляры Актов приема-передачи, заверенные печатью передающей стороны и вся техническая документация на передаваемые объекты;
- при приобретении ОС у физического лица должен быть оформлен договор купли-продажи с указанием первоначальной стоимости, износа и цены приобретения;
- при приобретении объектов ОС в комплекте (например, мебель для офиса) в инвентарной карточке должна быть вписана расшифровка – перечень отдельных предметов, входящих в комплект;
- при приобретении объектов ОС за иностранную валюту первоначальная стоимость объекта должна учитываться по пересчитанному курсу в рублях на момент приобретения;
- объекты капстроительства, находящиеся во временной эксплуатации, до ввода их в постоянную эксплуатацию не включаются в состав ОС, а учитываются как незавершенные капвложения (сч. 08);
- объекты ОС, принятых в эксплуатацию на условиях текущей аренды, учитываются на забалансовом сч. 001;
- при продаже ОС должна быть установлена рыночная стоимость (письмо ГНС от 11.01.1995 г. № 12);
- при безвозмездной передаче ОС подлежат обложению НДС у передающей стороны за исключением безвозмездной передачи ОС, зачисленных ранее в ОС с НДС (для непроизводственной сферы);
- для определения непригодности ОС, невозможности или неэффективности проведения их восстановительного ремонта, а также для оформления необходимой документации по списанию на предприятии приказом руководителя должна быть создана постоянно действующая комиссия (состав комиссии и порядок списания отражен в Типовой инструкции о порядке списания пришедших в негодность ОС, утвержденной МФ СССР от 01.07.1985 г. № 100);
- если оборудование списывают в связи со строительством новых, расширением, реконструкцией и техническим перевооружением действующих предприятий, цехов и других объектов, то перечень этого оборудования должен быть указан в плане расширения, реконструкции и технического перевооружения действующих предприятий;
- все детали, узлы и агрегаты от разборки и демонтажа оборудования, годные для дальнейшего использования, должны быть оприходованы по бухучету на сч. 10 с К сч. 47;
- детали и узлы, содержащие драгметаллы, должны быть учтены отдельно с целью сдачи их в переработку для извлечения драгметаллов.
При проверке операций по поступлению основных средств необходимо установить, обоснованно ли экономически строительство тех или иных объектов, включено ли оно в план капитальных вложений, обеспечено ли необходимым финансированием, имеется ли в полном объеме проектно-сметная документация[3c.31]. Необходимо также установить целесообразность и законность приобретения, выявить полноту и своевременность оприходования поступивших в хозяйство основных средств, а также правильность документального оформления и реальность их оценки.
Полноту и своевременность оприходования основных средств устанавливают путем изучения первичных документов и записей по счетам 01 “Основные средства”, 08 “Капитальные вложения”, 60 “Расчеты с поставщиками и подрядчиками” и др.
Источниками таких данных являются акты приемки-передачи основных средств (форма № 52 или ОС-1); акты приемки многолетних насаждений и передачи их в эксплуатацию (форма № 54); накладные на внутрихозяйственные помещения (форма ОС-2), акты приемки-сдачи отремонтированных объектов (форма ОС-3), инвентаризационные описи (форма инв-1, № 162, № 163); инвентарные карточки, ведомости № 73-АПК, № 79-АПК, № 80-АПК, журналы-ордера № 14-АПК и др.
При проверке поступления основных средств в порядке их безвозмездной передачи устанавливают наличие соответствующих двусторонних актов приемки-передачи указанных объектов, их техническое состояние и своевременность оприходования и закрепления за материально-ответственными лицами. Приобретение бывших в эксплуатации объектов у других организаций должно быть тщательно проверено с точки зрения целесообразности каждой операции, а также своевременности поступления и полноты оприходования таких объектов на балансовый учет.
Практика аудиторских проверок показывает, что основные нарушения и ошибки допускаются при оформлении движения основных средств. Поэтому следует отметить, что. в отличие от других материальных ценностей, основные средства требуют особого первичного учета. Например, при поступлении (приобретении) основных средств применяются накладные или счета-фактуры (товарные документы), но эти документы не могут служит основанием для оприходования и введения в эксплуатацию этих средств.
Оприходование и ввод в эксплуатацию объекта основных средств должны быть оформлены актом приемки-передачи основных средств (форма № 52 или ОС-1). Только с этого момента начинается отсчет начисления износа (амортизации) и возмещения уплаченного поставщикам налога на добавленную стоимость по основным средствам. Разумеется, НДС должен быть выделен отдельной строкой в расчетно-платежных документах. Отсюда следует вывод, что несвоевременное оприходование основных средств влечет за собой недоначисление износа, что приводит к искажению остаточной стоимости объектов и финансовых результатов деятельности организации, а также увеличение платежей в бюджет по НДС в данном периоде.
Отдельно следует проверить операции по оприходованию полученных основных средств в виде вкладов в уставный капитал.
При проверке строительства и приобретения основных средств необходимо установить: ведется ли аналитический учет по счету 08 “Капитальные вложения”; ведутся ли субсчета по счету 08 и соответствуют ли они плану счетов; куда относятся затраты по капитальному строительству; как оформляется ввод в эксплуатацию основных средств; облагаются ли налогом на добавленную стоимость затраты по строительно-монтажным работам, выполненным хозяйственным способом (дебет счета 08 и кредит счета 68).
При проверке операций по реализации и выбытию основных средств надо выяснить, проводились ли эти операции по счету 47 “Реализация и прочее выбытие основных средств”. Известно, что по дебету счета 47 отражаются стоимость выбывающих основных фондов, расходы, связанные с выбытием (снос и разборка зданий, демонтаж станков и оборудования, транспортные расходы и др.). На кредит счета 47 относятся: выручка от реализации основных средств, сумма начисленного износа по счету 02, стоимость материальных ценностей в оценке возможного использования при реализации. Дебетовое (убыток) или кредитовое (прибыль) сальдо по счету 47 должно быть списано на счет 80 “Прибыли и убытки”.
Необходимо обратить внимание на то, как производилась безвозмездная передача основных средств. Начиная с 1 января 1995 г. при безвозмездной передаче основных средств и иного имущества выявленный финансовый результат относится на собственные источники средств предприятия (счета 81, 87, 88)[19c.202].
Недостача или порча основных средств также отражается через счет 47 “Реализация и прочее выбытие основных средств”. При невозможности отнесения затрат на конкретных виновников стоимость недостающих основных средств списывается по остаточной стоимости на дебет счета 80 и кредит счета 84.
3.3 Аудит амортизации (износа) основных средств на предприятии Открытое акционерное общество «САН Интербрю»
Важной задачей контроля по учету основных средств является проверка правильности начисления износа. Важно установить правильность отнесения основных средств к соответствующей группе амортизационных отчислений. Износ по ОС начисляется по нормам, утвержденным Постановлением СМ СССР от 22.10.1990 г. № 1072 “О единых нормах амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР”:
- при сдаче ОС в текущую аренду амортизация включается в состав внереализационных потерь (Д сч. 80), а полученная арендная плата относится к внереализационным доходам (К. сч. 80);
- износ ОС начисляется либо в течение всего срока эксплуатации объекта (здания, сооружения и др.), либо в течение срока, за который балансовая стоимость ОС полностью успевает войти в издержки производства (активная часть ОС), после чего начисления прекращаются;
- при применении ускоренного метода исчисления износа активной части ОС (не более чем в 2 раза), следует помнить, что на машины, оборудование и транспортные средства сроком службы до трех лет метод ускоренной амортизации не распространяется (Постановление СМ РФ от 18.07.1991 г. № 106);
- при прекращении деятельности малого предприятия до истечения одного года сумма дополнительно начисленного износа подлежит восстановлению за счет прибыли (Д 02 = К 80);
- амортизация, начисленная ускоренным методом, используется строго по целевому назначению. Поэтому в учете следует их выделять на отдельном субсчете. В случае их нецелевого использования дополнительная сумма амортизации включается в налогооблагаемую базу и подлежит налогообложению;
- во время реконструкции, технического перевооружения ОС с полной остановкой и переводом на консервацию в установленном порядке – износ не начисляется, но срок службы удлиняется на время консервации;
- износ по неоконченным строительством объектам начисляется согласно справки о стоимости таких объектов с уточнением после ввода объекта.
В ходе проверки необходимо установить правильность отнесения основных средств к амортизационным категориям.
Для этого руководствуются Указом Президента Российской Федерации от 8 мая 1996 г. № 685, согласно которому амортизируемое имущество объединяется в четыре категории:
здания, сооружения и их структурные компоненты;
легковой автотранспорт, легкий грузовой автотранспорт, конторское оборудование и мебель, компьютерная техника, информационные системы и системы обработки данных;
техническое, энергетическое, транспортное и иное оборудование и материальные активы, не включенные в первую или вторую категорию;
нематериальные активы.
Годовые нормы амортизации составляют (для всех налогоплательщиков, за исключением субъектов малого предпринимательства и предпринимателей):
для первой категории – 5 %;
для второй категории – 25 %;
для третьей категории – 15 %.
Для субъектов малого предпринимательства и предпринимателей годовые нормы амортизации увеличиваются и составляют:
для первой категории – 6 %;
для второй категории – 30 %;
для третьей категории – 18 %.
Для четвертой категории годовые нормы амортизации определяются равными долями в течение срока их использования.
Необходимо учитывать также другие условия данного варианта начисления амортизации по основным средствам. Если же остается общий порядок начисления амортизации, то аудитор при проверке должен руководствоваться Постановлением Совета Министров РСФСР от 22 октября 1990 г. № 1072.
Источниками информации для проверки являются ведомости расчета амортизационных отчислений и отчислений в ремонтный фонд (формы № 48-АПК, № 49-АПК, № 50-АПК), журнал-ордер № 13-АПК, расчеты бухгалтерии и др.
Исходя из вышеизложенного необходимо проверить правильность применения норм износа (амортизации).
При обнаружении ошибок необходимо довести их до сведения клиента, предложить их исправить и внести соответствующие исправления в регистры и отчетные формы.
Для проверки правильности отнесения износа по счетам затрат или других источников следует установить, к какому виду относятся основные средства: производственного или непроизводственного назначения. Износ по основным средствам производственного назначения относят на издержки обращения (счета 20, 25, 26 и др.), а по основным средствам непроизводственного назначения – на счета 81, 88 и др.
При контроле начисления износа необходимо учесть, что некоторым предприятиям разрешено применять метод ускоренной амортизации активной части производственных основных фондов, введенных в действие после 1 января 1991 г. Так, согласно Постановлению Совета Министров РСФСР от 18 июля 1991 г. № 406 “О мерах по поддержке и развитию малых предприятий в РСФСР” малые предприятия в первый год эксплуатации могут списывать до 50% первоначальной стоимости основных фондов со сроком службы свыше трех лет, а также на общих основаниях производить ускоренную амортизацию активной части производственных фондов. При этом необходимо иметь в виду, что при прекращении деятельности малого предприятия до истечения первого года сумма дополнительно исчисленной амортизации подлежит восстановлению за счет увеличения балансовой прибыли предприятия.
Механизм ускоренной амортизации активной части производственных основных фондов разрешено применять предприятиям высокотехнологичных отраслей экономики и внедрения эффективных видов машин и оборудования (п. 7 постановления Правительства РВ от 19 августа 1994 г. № 967).
Решения о применении механизма ускоренной амортизации должны быть отражены в учетной политике предприятия и доведены до соответствующих налоговых органов.
3.4 Аудиторская программа проверки основных средств и соответствующих счетов на предприятии Открытое акционерное общество «САН Интербрю»
Проверка основных средств на ограничивается вышеизложенными процедурами. Ниже в таблице приведены наиболее важные из них, с учетом теории и практики аудита западных стран:
Таблица 17
Проверка основных средств ограничивается вышеизложенными
процедурами
| № п/п | Перечень процедур | Источники информации |
| 1 | 2 | 3 |
| 1 |
А. Основные средства Детальная проверка данных регистров учета основных средств, их подсчет и сверка с данными счетов Главной книги |
Инвентарные карточки учета основных средств, ведомости, журналы-ордера |
| 2 |
Выбор контрольного объекта основных средств по данным регистров учета: а) провести инвентаризацию (осмотр) основных средств; б) проверить документы на право собственности (если они есть) |
Инвентаризационные описи, результаты текущей инвентаризации, акты приемки-передачи, договоры, счета-фактуры |
| 3 |
Подготовить список поступления и распределения основных средств: а) подтвердить документально правильность соответствующих виз; б) проверить документально правильность определения и полноту отражения первоначальной стоимости основных средств |
Договоры, счета-фактуры, накладные, авансовые отчеты, акты приемки-передачи, акты списания, инвентарные карточки учета основных средств, Главная книга |
| 4 | Провести анализ эффективности основных средств (показатели наличия, движения и эффективности использования) | Аналитические расчеты |
| 5 | Проверить данные инвентаризации основных средств и сравнить ее результаты с данными аналит. учета | Инвентаризационные описи и инвентарные карточки учета основных средств |
| 6 | Проверить правильность выделения и возмещения НДС по поступившим основным средствам, начисления НДС и других налогов при реализации и безвозмездной передаче основных средств, а также налога га имущество по ним | Расчетно-платежные документы, расчеты по налогам |
| 7 |
Амортизация Проанализировать правильность начисления амортизации по соответствующим нормам |
Ведомости амортизационных отчислений, нормативные документы |
| 8 | Проверить правильность отнесения амортизационных отчислений на соответствующие счета по учету затрат | Ведомости распределения амортизационных отчислений журнал-ордер № 10 |
| 9 | Провести подсчет и сверку данных аналитического учета начисленного износа с данными счетов Главной книги | Подсчет и сверка данных |
| 10 | Другие счета. Проанализировать, застрахованы ли объекты основных средств и выяснить, адекватно ли покрытие при наступлении страх. Случая | Страховые полисы, данные счета 65, расчетные таблицы |
| 11 | Проверить правильность расчета и начисления страховых платежей и своевременность их уплаты | Расчеты, данные счета 65, Главная книга |
| 12 | Проверить правильность расчета и отражения на счетах арендной платы. Проверить данные учета данными арендных договоров, установить, подходит ли тот или иной вид аренды для капитализации | Договоры аренды, данные счета 76, выписки банка, Главная книга |
| 13 | Проверить обоснованность затрат на ремонт основных средств и правильность отражения этих сумм на соответствующих счетах | Проектно-сметная документация, приемо-сдаточные акты, другие первичные документы, данные аналитического учета затратных счетов и счетов 31, 89 |
Заключение
В настоящей работе были рассмотрены основные правила и особенности аудита основных средств. В ней имели место вынужденные отступления от основной темы, вызванные тем, что на основные средства, естественно, распространяется ряд общих правил бухгалтерского и налогового учета, установленных для операций с имуществом организации. Эти отступления показали в том числе и тесную взаимосвязь порядка учета различных объектов бухгалтерского учета.
Безусловно, не все утверждения, приведенные в настоящей работе, можно признать бесспорными, что естественно при очевидной неоднозначности многих положений бухгалтерских и налоговых нормативных документов.
На основании проведённой характеристики деятельности предприятия «ОАО САН Интербрю» можно сделать вывод о том, что фирма развивается и расширяется. Даже предварительный анализ финансовых показателей предприятия показывает, что в 2007 году происходит увеличение объемов производства продукции и рентабельности предприятия. Основной проблемой функционирования предприятия является усиление конкуренции на профильном рынке, возникновение обширного числа фирм-конкурентов.
Анализ финансовых коэффициентов, характеризующих платежеспособность и ликвидность предприятия, свидетельствует об улучшении платежеспособности «ОАО САН Интербрю» и увеличении возможности погашения его долговых обязательств, о росте уровня ликвидности активов данного предприятия. Как показало исследование, платежеспособность и ликвидность предприятия имеют прямую зависимость от качества и состава дебиторской и кредиторской задолженности. Снижение просроченной и безнадежной задолженности является важным фактором улучшения платежеспособности «ОАО САН Интербрю».
Одной из причин образования на предприятии задолженности, не погашенной в срок, является отсутствие должной работы с оптовыми покупателями и поставщиками. В условиях договора, как правило, не согласовываются сроки расчётов за отгруженные товары. Имеют место факты несвоевременной сверки расчётов с контрагентами.
«ОАО САН Интербрю» необходимо переходить от пассивного управления дебиторской и кредиторской задолженностью, сводимого в основном к бухгалтерскому учету информации о составе и структуре задолженности, к политике активного управления, предполагающего целенаправленное воздействие на условия предоставления товарного кредита оптовым покупателям.
«ОАО САН Интербрю» с целью совершенствования управления дебиторской и кредиторской задолженностью целесообразно разработать механизм предоставления скидок оптовым покупателям при досрочной оплате договоров, использование механизма факторинга для взыскания дебиторской задолженности, создание резерва по сомнительным долгам с целью минимизации налогообложения, автоматизация бухгалтерского учета.
Можно предложить предприятию заняться повышением квалификации работников бухгалтерии в области компьютеризации бухгалтерского учёта. А руководству усилить контроль за деятельностью.
Необходимо вводить в эксплуатацию новые основные средства и проводить капитальный ремонт старых, в частности зданий, поскольку срок полезного использования многих из них ужё истекает.
Список использованной литературы
Гражданский кодекс Российской Федерации. Часть первая от 30 ноября 1994 г. №51-ФЗ (с учетом последующих изменений и дополнений). Часть вторая от 26 января 1996 г. №14-ФЗ (с учетом последующих изменений и дополнений). – М.: АПЕК-ПРЕС, 2006.
Налоговый кодекс Российской Федерации. Часть первая от 31 июля 1998 г. №146-ФЗ (с учетом последующих изменений и дополнений). Часть вторая от 5 августа 2000 г. №117-ФЗ. – М.: ООО ТК «Велби», 2006.
Федеральный закон «О бухгалтерском учете» от 21.11.1996 г. № 129-ФЗ (в ред. ФЗ №8-ФЗ от 10.01.2003 г., с учетом последующих изменений и дополнений).
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ (утв. приказом Минфина РФ от 29.07.1998 г. № 34н).
Басовский Л.Е., Лунева А.М., Басовский А.Л. Экономический анализ (Комплексный экономический анализ хозяйственной деятельности): Учеб. пособие / Под ред. Л.Е. Басовского. – М.: ИНФРА-М., 2005. – 315 с.
Бочаров В.В. Финансовый анализ. – С.-П.: Питер, 2001. – 408 с.
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности: Учебное пособие. – М.: Издательство «Дело и сервис», 2004. – 365 с.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. – М.: ПБОЮЛ Гриженко Е.М., 2000. – 235 с.
Любушин Н.П. Комплексный экономический анализ хозяйственной деятельности: Учебное пособие. – М.: ЮНИТИ-ДАНА, 2005. – 405 с.
Андрющенко А. Факторинг избавит фирму от конкурентов // Московский бухгалтер. – 2005. – № 8. – С.