Организация финансового контроля на предприятии
Введение
Важной составной частью нашего образования в Институте Экономики и Управления является практическая подготовка, которая во многом определяется качественным прохождением производственной практики. Моя летняя практика проходила в Новгородской Областной Организации «Всероссийское Общество Инвалидов». При похождении учебной практики мной были изучены учет денежных средств, учет основных средств, нематериальных активов и их амортизация, учет МПЗ, учет труда и расчетов с персоналом, учет затрат на производство продукции, учет расчетов и обязательств, учет продаж, учет заемных средств и целевого финансирования, учет собственного капитала, учет финансовых результатов, учет фондов, резервов и финансирования, учет финансовых вложений, закрытие операционных счетов, составление периодической и годовой отчетности.
В НОО «ВОИ» используется журнально-ордерная форма бухгалтерского учета.
Журнально-ордерная форма – форма учета, при которой учетные данные систематизируются в специальных регистрах – журналах-ордерах, которые ведутся по кредиту бухгалтерских счетов, и вспомогательных к ним ведомостях, составленных по дебету счетов. При такой форме учета исключается многократность записей и происходит объединение статистического и аналитического учетов.
Основными регистрами бухгалтерского учета являются журналы-ордера. Вспомогательные ведомости применяются обычно в тех случаях, когда требующиеся аналитические показатели сложно обеспечить непосредственно в журналах-ордерах. В основу построения журналов-ордеров и вспомогательных ведомостей положен кредитовый признак регистрации хозяйственных операций по синтетическим счетам.
Итоговые данные журналов-ордеров в конце месяца переносятся в Главную книгу. Шахматная контрольная ведомость или шахматный баланс не ведутся. Не составляется также баланс оборотов. Сальдовый баланс составляется по данным Главной книги с использованием в необходимых случаях отдельных показателей из учетных регистров.
1. Организационно-экономическая характеристика НОО «ВОИ»
1.1 Организационная структура НОО «ВОИ»
Новгородская областная организация Общероссийской общественной организации «Всероссийское общество инвалидов», действует на территории Новгородской области и осуществляет свою деятельностью в соответствии с уставом и программой Общероссийской общественной организации «Всероссийское общество инвалидов».
НОО ВОИ осуществляет свою деятельность в соответствии с Конституцией и законодательством Российской Федерации. Организация пользуется льготами и преимуществами, предусмотренными законодательством для организаций инвалидов.
Главными целями НОО ВОИ являются:
– зашита прав и интересов инвалидов;
– достижение инвалидами равных с другими гражданами возможностей участия во всех сферах жизни общества;
– интеграция инвалидов в общество.
На рисунке 2.1 представлена структура управления НОО ВОИ.
| Председатель ВОИ | ||||||
|
|
|
|
||||

| Инспектор по кадрам |
|
Заместитель председателя по организационной работе | Главный бухгалтер |

|
|
|
| Специалисты | Бухгалтерия |
Рисунок 2.1 – Структура управления НОО ВОИ
Основными задачами НОО ВОИ являются:
– постоянное взаимодействие с органами представительной и исполнительной власти Новгородской области в решение проблем инвалидов региона и организаций ВОИ;
– участие в разработке законодательных и иных нормативных актов, связанных с социальной защитой инвалидов региона;
– содействие формированию позитивного отношения общества к инвалидам, информирование общества о положении инвалидов;
– содействие формированию на областном уровне социально ориентированной экономики и участие в выработке эффективных механизмов социальной защиты инвалидов региона;
– содействие инвалидам Новгородской области в реализации их законодательно установленных прав, льгот и преимуществ в получении медицинской помощи, образования, в трудоустройстве, улучшении материальных, жилищных и бытовых условий жизни, в развитии творческих способностей, занятиях физической культурой и спортом;
– вовлечение инвалидов в члены ВОИ и пропаганда деятельности ВОИ;
– осуществление на областном уровне собственных и совместных с другими структурами и организациями программ по медицинской, профессиональной и социальной реабилитации инвалидов, а также благотворительных программ;
– содействие организации в регионе научных исследований и проектно-конструкторских работ по проблематике инвалидов и участие в них;
– создание коммерческих организаций и участие в их деятельности, осуществление предпринимательской, внешнеэкономической и иной, не противоречащей закону деятельности, направленной на обеспечение уставных задач и программ ВОИ, в том числе предусматривающих оплату труда работников НОО ВОИ;
– развитие международных контрактов и связей инвалидов и НОО ВОИ, внутрироссийского и международного туризма;
– создание своих печатных органов и иных средств массовой информации;
– выполнение иных задач, связанных с вопросами социальной защиты и реабилитации инвалидов.
В таблице 2.1 представлены состав и структура основных источников доходов НОО ВОИ
Таблица 2.1 – Состав и структура основных источников доходов НОО ВОИ
| Источник доходов | 2004 г. | 2005 г. | 2006 г. | |||
| тыс. руб. | в% к итогу | тыс. руб. | в% к итогу | тыс. руб. | в% к итогу | |
|
Предпринимательская деятельность: – магазин – автостоянка |
674,1 292,6 381,5 |
72,8 31,6 41,2 |
902,5 347,9 554,6 |
79,9 30,8 49,1 |
1174,1 476,3 697,8 |
81,1 32,9 48,2 |
| Вступительные взносы | 103,7 |
11,2 |
108,4 |
9,6 |
121,6 |
8,4 |
| Членские взносы | 148,2 | 16,0 | 54,2 | 4,8 | 30,4 | 2,1 |
| Финансирование | - | - | 64,4 | 5,7 | 121,6 | 8,4 |
| Всего | 926 | 100,00 | 1129,5 | 100,00 | 1447,7 | 100,00 |
По данным таблицы 2.1 можно сделать вывод, что основным источником доходов НОО ВОИ является предпринимательская деятельность, а именно автостоянка и магазин. Услугами автостоянки пользуются не только частные лица, но и организации, среди которых Балтийский банк, АФ «Лив и К», ООО «Смайл» и др.
Начиная с 2005 г. у НОО ВОИ появилось финансирование из бюджета которое направлено в основном на физическое и психологическое поддержание инвалидов.
Доходы от вступительных и членских взносов с каждым годом уменьшаются, но это не говорит о том, что количество членов НОО ВОИ уменьшается, это характеризуется прежде всего тем, что чем больше НОО ВОИ получает доходов от предпринимательской деятельности и финансирования из бюджета, тем меньше суммы вступительных и членских взносов.
1.2 Экономическая характеристика НОО «ВОИ»
Имущество и средства НОО ВОИ формируется из следующих источников:
– вступительных и членских взносов членов ВОИ;
– доходов от предпринимательской деятельности НОО ВОИ;
– доходов от участия в хозяйственных обществах, других коммерческих организациях;
– доходов от акций и других ценных бумаг, иной финансовой деятельности;
– гражданско-правовых сделок;
– внешнеэкономической деятельности;
– поступлений от проводимых лотерей, аукционов, выставок, лекций, спортивных и иных мероприятий;
– поступлений от благотворительных акций;
– государственных и муниципальных целевых, в том числе бюджетных дотаций;
– добровольных взносов, дарений и пожертвований юридических и физических лиц, в том числе иностранных;
– централизованных отчислений нижестоящих организаций ВОИ;
– целевых дотаций и перечислений вышестоящих организаций;
– других источников поступлений, не запрещенных законом.
Доходы (прибыль) от предпринимательской и иной деятельности НОО ВОИ, ее организаций используются для достижения уставных целей и выполнения уставных задач, и не подлежат перераспределению между членами ВОИ.
Средства расходуются по следующим направлениям:
– реализация социальных программ НОО ВОИ;
– оказание материальной, финансовой, информационной, правовой и иной помощи инвалидам и организациям ВОИ;
– создание и развитие, включая инвестиции, материально-технической базы НОО ВОИ;
– организационное развитие НОО ВОИ;
– развитие предпринимательской деятельности (в том числе финансовой) с целью получения средств для достижения уставных задач;
– финансирование работ привлеченных организаций и специалистов по проблемам инвалидов;
– проведение культурно-массовых, спортивных, организационных и иных мероприятий;
– оплата труда работникам организаций НОО ВОИ и их подразделений, в том числе председателю и заместителям председателя, содержание аппарата правления;
– развитие международных связей и контрактов по проблемам инвалидов, оплата командировок;
– дотации нижестоящим организациям ВОИ;
– отчисления вышестоящим организациям ВОИ;
– другие направления, не противоречащие законодательству и Уставу ВОИ.
Организация ведет оперативный, бухгалтерский и статистический учет в соответствии с порядком, установленным законодательством РФ.
В таблице 2.2 представлены основные экономические показатели НОО ВОИ.
Таблица 2.2 – Основные экономические показатели НОО ВОИ
|
Показатель |
2004 г. | 2005 г. | 2006 г. | Отклонения 2006 г. от 2004 г. |
| Среднегодовая стоимость основных средств, тыс. руб. | 108,3 | 952 | 1142,5 | +1034,2 |
| Среднесписочная численность работающих, чел. | 22 | 22 | 22 | - |
| Выручка от реализации, тыс. руб. | 926 | 1129,5 | 1447,7 | +521,7 |
| Прибыль, тыс. руб. | 33 | 82 | 117 | +84 |
| Уровень рентабельности, % | 3,6 | 7,3 | 8,1 | +4,5 |
Данные таблицы 2.2 свидетельствуют о расширении предпринимательской деятельности НОО ВОИ, что обеспечивает организации значительный рост прибыли, повышение рентабельности, а следовательно, устойчивое финансовое положение за исследуемый период. Все это позволяет ежегодно повышать уровень оплаты труда работников предприятия, использовать другие формы материального стимулирования рабочих основного производства.
2. Организация бухгалтерского учета, финансовой работы, контроля и анализа
2.1 Учет денежных средств
Порядок осуществления кассовых операций регламентируется нормативными актами Центробанка РФ. Изучив инструкции ЦБ РФ, я выяснила, что, работая с наличными деньгами, необходимо соблюдать лимит остатка кассы, предельный расчет наличными деньгами между юридическими лицами, а также применение контрольно-кассовой техники.
В НОО «ВОИ» для расчета лимита используются следующие данные: налично-денежная выручка за последние три месяца, среднедневная выручка, среднечасовая выручка, выплата наличными деньгами за последние три месяца, среднедневной расход, кроме этого указывается испрашиваемая сумма лимита, вся эта информация отправляется в банк, на основании которой банк утверждает испрашиваемую сумму лимита или не утверждает.
Прием денег в кассу в НОО «ВОИ» оформляется приходным кассовым ордером. Выдача денег – расходным кассовым ордерам. Все документы по приходу и расходу денежных средств и документов хранятся в архиве предприятия 5 лет.
К денежным документам относятся почтовые марки, марки государственной пошлины, авиабилеты, путевки, приобретенные для выдачи своим работникам. Для учета денежных документов используется счет 50.3 «Денежные документы». Денежные документы хранятся в сейфе предприятия.
Дебет 50 Кредит 90 – поступила выручка за реализованную продукцию
Дебет 51 Кредит 50 – перечислена выручка из кассы на расчетный счет
Дебет 71 Кредит 50 – выданы денежные средства подотчет
Дебет 50 Кредит 71 – внесен в кассу остаток д/с выданных подотчет
Дебет 70 Кредит 50 – выдана з/п.
Для ведения безналичных расчетов в НОО «ВОИ» предназначен расчетный счет.
Дебет 50 – Кредит 51 – получены д/с с расчётного счёта в кассу
Дебет 51 – Кредит 50 – внесены д/с на расчетный счет из кассы.
Для открытия счёта в банке организация сдает следующий пакет документов:
заявление на открытие расчетного счета
заполненный договор банковского счета (2 экз)
нотариально заверенные копии учредительных документов (устав, учредительный договор, решение и т.д.)
нотариально заверенную копию свидетельства о государственной регистрации
копию свидетельства о постановке на учет в налоговом органе
карточка с образцами подписей лиц, имеющих право распоряжаться счетом и образцом оттиска печати
копию информационного письма об учете в органах статистики
иные документы по требованию банка
Документы по учёту денежных средств в кассе представлены в приложении.
2.2 Учёт основных средств и их амортизации
Учёт основных средств регламентируется ПБУ 6/01. Для принятия объекта к учёту в качестве основного средства в НОО «ВОИ» он должен соответствовать следующим требованиям:
срок эксплуатации объекта должен быть не менее 12 месяцев;
он не должен быть предназначен для перепродажи;
объект должен быть предназначен на производственные нужды предприятия, либо на управленческие нужду;
объект должен приносить материальные выгоды от его использования;
объект должен изнашиваться постепенно с перенесением его стоимости частями на произведенную продукцию, выполненные работы или услуги.
В бухгалтерии объекты принимаются в учет на основании акта приёмки передачи, составленного комиссией и утвержденного руководителем. На каждый объект оформляется инвентарная карточка формы №ОС-6, в которой указывают полное наименование объекта, технические характеристики, шифр и норма амортизации, стоимость объекта, дату поступления, дату и стоимость ремонта или модернизации, дату и причину выбытия и т.д.
Для учёта основных средств предназначен счёт 01. Все затраты по приобретению, возведению или иному получению основного средства накапливают на счете 08. Затем на основании акта приёмки передачи накопленные затраты со счета 08 приходуют в дебет счета 01.
В НОО «ВОИ» применяется линейный способ начисления амортизации. Годовая сумма амортизации исчисляется исходя из первоначальной (восстановительной) стоимости и нормы амортизации, которую рассчитывают на основании срока полезного использования:
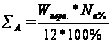
где: - ежемесячная
сумма амортизации,
руб.;
Wпер. ст. – первоначальная стоимость объекта, руб.;
Na – норма амортизации, %.
Дебет 08 Кредит 60 – сумма приобретенного ОС у поставщика;
Дебет 19 Кредит 60 – сумма НДС;
Дебет 01 Кредит 08 – принято к учёту ОС;
Дебет 02 Кредит 01. «Выбытие основных средств» – списана амортизация, накопленная к моменту выбытия.
Необходимые копии документов для учета ОС в НОО «ВОИ» в приложении.
2.3 Учёт расчетов и обязательств. Учёт расчётов с поставщиками и подрядчиками
Поставщик – это юридическое или физическое лицо, которое поставляет в соответствии с условиями договора ТМЦ и оказывает услуги хозяйствующему субъекту.
Взаимоотношения с поставщиками и подрядчиками в ОАО ВПП «Прогресс» строятся на договорной основе. Гражданский кодекс определят понятие договора, как соглашение двух или нескольких лиц об установлении, изменении и прекращении гражданских прав и обязанностей.
Подрядчик – юридическое или физическое лицо, которое выполняет работы для заказчика (хозяйствующего субъекта). Взаимоотношения хозяйствующего субъекта и подрядчика также строятся на договорной основе, который составляется аналогично договору с поставщиком.
К поставщикам и подрядчикам в НОО ВОИ относят организации, поставляющие сырье и другие товарно-материальные ценности, а также оказывающие различные виды услуг (отпуск электроэнергии, пара, воды, газа и др.) и выполняющие разные работы (капитальный и текущий ремонт основных средств и др.).
Расчеты с поставщиками и подрядчиками в НОО ВОИ осуществляют после отгрузки ими товарно-материальных ценностей, выполнения работ или оказания услуг либо одновременно с ними с согласия организации или по ее поручению.
Без согласия организации в безакцептном порядке оплачиваются требования за отпущенный газ, воду, тепловую и электрическую энергию, выписанные на основании показателей измерительных приборов и действующих тарифов, а также за канализацию, пользование телефоном, почтово-телеграфные услуги.
В настоящее время организации сами выбирают форму расчетов за поставленную продукцию или оказанные услуги.
На предъявленные на оплату счета поставщиков кредитуют счет 60 «Расчеты с поставщиками и подрядчиками» и дебетуют соответствующие материальные счета (10, 41 и др.) или счета по учету соответствующих расходов (20, 26, 97 и др.).
На счете 60 задолженность отражается в пределах сумм акцепта. При обнаружении недостач по поступившим товарно-материальным ценностям, несоответствия цен, обусловленных договором, и арифметических ошибок счет 60 кредитуют на соответствующую сумму в корреспонденции со счетом 76 «Расчеты с разными дебиторами и кредиторами», субсчет 2 «Расчеты по претензиям».
Сумма НДС включается поставщиками и подрядчиками в счета на оплату и отражается у покупателя по дебету счета 19 «Налог на добавленную стоимость по приобретенным ценностям» и кредиту счета 60. Затраты на оплату процентов по кредитам поставщиков и подрядчиков за приобретенные ценности, выполненные работы и оказанные услуги отражаются по дебету счетов учета приобретенного имущества или затрат на производство (поскольку они включаются в себестоимость продукции, оказанных услуг) и кредиту счета 60.
Погашение задолженности перед поставщиками отражается по дебету счета 60 и кредиту счетов учета денежных средств (51, 52, 55) или кредитов банка (66, 67). Порядок бухгалтерских записей при погашении задолженности перед поставщиками зависит от применяемых форм расчетов.
Помимо указанных расчетов на счете 60 «Расчеты с поставщиками и подрядчиками» отражают выданные авансы под закупаемое имущество, суммовые и курсовые разницы, а также прекращение обязательств.
Выданные авансы учитывают по дебету счета 60 с кредита счетов учета денежных средств (51, 52 и др.).
Суммовые разницы по приобретенному имуществу после его приходования или выполненным работам (услугам) учитывают на счетах 60 и 91 «Прочие доходы и расходы» в качестве операционных доходов или расходов в зависимости от значения суммовых разниц.
Курсовые разницы по приобретенному имуществу (работам, услугам) также отражают на счетах 60 и 91 в качестве операционных доходов и расходов в зависимости от значения курсовых разниц.
Прекращение обязательств (помимо надлежащего исполнения) может осуществляться по следующим основаниям: при зачете взаимных требований, новации, прощении долга, ликвидации юридического лица (ст. 410, 414, 415, 419 ГК РФ).
Прекращение обязательств при зачете взаимных требований отражают по дебету счета 60 и кредиту счета 62 «Расчеты с покупателями и заказчиками» или счета 76 «Расчеты с разными дебиторами и кредиторами».
Прощение долга, по существу, является одним из видов дарения. Прощенная сумма долга является внереализационным доходом или отражается по дебету счета 60 и кредиту счета 91 «Прочие доходы и расходы».
При прекращении обязательств новацией происходит замена одного обязательства другим. Эта замена на синтетических счетах не отражается; осуществляются отметки в аналитическом учете.
Прекращение обязательств вследствие ликвидации юридического лица и при списании кредиторской задолженности, по которой истек срок исковой давности, учитывают по дебету счета 60 и кредиту счета 91 «Прочие доходы и расходы». Списание кредиторской задолженности, по которой истек срок исковой давности, осуществляют по результатам проведенной инвентаризации, письменному обоснованию и приказу руководителя организации.
При журнально-ордерной форме учета учет расходов с поставщиками ведут в журнале-ордере №6. В данном журнале-ордере синтетический учет расчетов с поставщиками сочетается с аналитическим учетом. Аналитический учет расчетов с поставщиками при расчетах и порядке плановых платежей ведут в ведомости №5, данные которой в конце месяца включают общими итогами по корреспондирующим счетам в журнал-ордер №6.
Аналитический учет по счету 60 ведется по каждому предъявленному счету, а расчетов в порядке плановых платежей – по каждому поставщику и подрядчику. Построение аналитического учета должно обеспечивать получение данных о задолженности поставщикам: по расчетным документам, срок оплаты которых не наступил; по не оплаченным в срок расчетным документам; по неотфактурованным поставкам; авансам выданным; по выданным векселям, срок оплаты которых не наступил; по просроченным векселям; по полученному коммерческому кредиту и др.
Учет расчетов с поставщиками и подрядчиками в рамках группы взаимосвязанных организаций, о деятельности которой составляется бухгалтерская отчетность, ведется на счете 60 обособленно.
В таблице 3.2 представлена корреспонденция счетов по учету расчетов с поставщиками и подрядчиками.
Таблица 3.2 – Корреспонденция счетов по учету расчетов с поставщиками и подрядчиками
| № п/п | Операции | Корреспондирующие счета | |
| Дебет | Кредит | ||
| 1. | Приняты к оплате счета поставщиков за поступившие оборудование, сырье и материалы, а также выполненные работы по капитальному строительству | 10, 08, 26, 44 и др. | 60/1 |
| 2. | Получены от поставщиков суммы по пересчетам (по тарифам, ценам, ошибкам в счетах и т.п.) | 50, 51, 52 | 60/1 |
| 3. | Предъявлены претензии поставщикам за обнаруженную недостачу ТМЦ при их приемке | 76 | 60/1 |
| 4. | Акцептованы счета поставщиков за услуги по ликвидации последствий стихийных бедствий и их предотвращению | 99 | 60/1 |
| 5. | Списаны отрицательные курсовые разницы | 91 | 60/1 |
| 6. | Обнаружена недостача ТМЦ (до их оприхо-дования) в пределах норм естественной убыли или по вине организации | 94 | 60/1 |
| 7. | Погашена задолженность перед поставщиками наличными, перечислениями со счетов учета денежных средств, полученными кредитами банка | 60/1 | 50, 51, 52, 55, 66, 67 |
| 8. | Произведен зачет по задолженности поставщикам по предварительно выданным авансам | 60/1 | 60/2 |
| 9. | Погашена задолженность по товарообменным операциям | 60/1 | 62/1 |
| 10. | Выданы авансы под поставку ТМЦ и под выполнение работ наличными, с расчетного и валютного счетов и др. | 60/2 | 50, 51, 52, 55, 66, 67 |
| 11. | Оплачены за счет выданных авансов счета поставщиков и подрядчиков | 60/1, 76 | 60/2 |
| 12. | Предъявлена претензия поставщикам и подрядчикам | 76 | 60/1 |
| 13. | Списаны невостребованные авансы | 91 | 60/2 |
Основными поставщиками НОО ВОИ являются: «Новгородтеле-ком»; магазин «Энергосбыт»; «Теплоэнерго»; НСАХ; столовая «Водоканал»; МУЖЭП-9; «Новстальторг»; «Сервис-Плюс»; «Дизстанция»; «Акрон»; ООО «Надежда»; ООО «Благо»; ООО «Печатный двор»; ООО «Софт-Мастер»; ОАО «ПАТП-Таксопарк»; ООО «Витязь»; ООО «НовЛайн»; Новоблпотребсоюз; лагерь «Мста»; Фабус+; Новгородский музей-заповедник; ООО «Новгород Лоджистик»; МУП ПАТ-1; Бычковский Антон Николаевич; Цвирко Г.С.; ЧП Никонов Г.В.; МУ служба недвижимости и др.
При поступлении материалов от ООО «Надежда» ежемесячно в бухгалтерском учете НОО ВОИ делают следующие записи:
Принят к оплате счет ООО «Надежда» за материалы:
Дебет счета 10/1 Кредит счета 60/1
Отражен НДС
Дебет счета 19 субсчет НДС Кредит счета 60/1
Оплачен счет-фактура за полученные материалы:
Дебет счета 60/1 Кредит счета 51
Учёт расчётов с покупателями и заказчиками
При отгрузке продукции, товаров покупателям у НОО ВОИ возникающая дебиторская задолженность отражается по цене продажи продукции на счете 62 «Расчеты с покупателями и заказчиками».
На сумму оплаты за отгруженную продукцию, товары, выполненные работы и оказанные услуги организация предъявляет расчетные документы покупателю или заказчику и производит следующую бухгалтерскую запись:
Дебет счета 62 «Расчеты с покупателями и заказчиками»;
Кредит счета 90 «Продажи».
При погашении покупателями и заказчиками своей задолженности они списывают ее с кредита счета 62 в дебет счетов денежных средств
При продаже амортизируемого имущества, т.е. основных средств и нематериальных активов (на балансе НОО ВОИ нематериальных активов нет), а также другого имущества, стоимость имущества по ценам продажи списывают в дебет счета 62 с кредита счета 91 «Прочие доходы и расходы». Поступление платежей за проданное имущество отражают по дебету счетов по учету денежных средств (51, 52, 50, 55) и кредиту счета 62.
На счете 62 отражают суммы полученных авансов и предварительной оплаты за поставленную продукцию (работы, услуги), а также возникающие суммовые и курсовые разницы.
Суммы полученных авансов и предварительной оплаты учитывают по дебету счетов учета денежных средств и кредиту счета 62. При этом суммы полученных авансов и предварительной оплаты учитывают на счете 62 обособленно.
В таблице 3.1 представлена корреспонденция счетов по учету расчетов с покупателями и заказчиками.
Таблица 3.1 – Корреспонденция счетов по учету расчетов с покупателями и заказчиками
| № п/п | Операции | Корреспондирующие счета | |
| Дебет | Кредит | ||
| 1. | Получены авансы под поставку ТМЦ и выполнение работ наличными, на счета учета денежных средств, а также в виде перевода | 50, 51, 52, 55, 57 | 62/2 |
| 2. | Отражена сумма НДС по полученным авансам | 62/2 | 68 |
| 3. | Отгружена продукция, товары, оказаны услуги покупателям и заказчикам | 62/1 | 90 |
| 4. | Осуществлен зачет суммы авансов | 62/2 | 62/1 |
| 5. | Возвращены неиспользованные полученные авансы | 62/2 | 50, 51, 52, 55, 57 |
| 6. | Полученные авансы погашены за счет кредитов банка и займов | 66, 67 | |
| 7. | Списаны невостребованные полученные авансы и положительные курсовые разницы | 62/2 | 91 |
Положительные суммовые разницы, возникающие по обычным видам деятельности, отражают по дебету счета 62 и кредиту счета 90 «Продажи». Отрицательные суммовые разницы оформляют по этим счетам сторнировочной записью.
Положительные курсовые разницы учитывают по дебету счета 62 и кредиту счета 91 «Прочие доходы и расходы», а отрицательные – по дебету счета 91 и кредиту счета 62.
Невостребованная в срок задолженность покупателей и заказчиков списывается с кредита счета 62 в дебет счета 63 «Резервы по сомнительным долгам» или счета 91 «Прочие доходы и расходы».
Аналитический учет по счету 62 ведут по каждому предъявленному покупателям или заказчикам счету, а при расчетах в порядке плановых платежей – по каждому покупателю или заказчику.
Построение аналитического учета в НОО ВОИ обеспечивает:
– получение данных по покупателям и заказчикам;
– по расчетным документам, срок оплаты которых не наступил;
– покупателям и заказчикам по не оплаченным в срок расчетным документам;
– авансам полученным;
– векселям, срок поступления денежных средств по которым не наступил;
– векселям, дисконтированным (учтенным) в банках;
– векселям, по которым денежные средства не поступили в срок.
Учет расчетов с покупателями и заказчиками в рамках группы взаимосвязанных организаций, о деятельности которой составляется сводная бухгалтерская отчетность, ведется на счете 62 обособленно.
Основными покупателями и заказчиками НОО ВОИ являются: Балтийский банк; АФ «Лив и К»; ООО «Смайл»; ООО Туманов; ООО «Новпожсервис»; ЧП Степаненко; ЧП Григорьева; ООО «Маркет-Бизнес»; ООО «Ривьера» и др.
Ежемесячно НОО ВОИ предоставляет услуги платной автостоянки вышеперечисленным покупателями, при этом в бухгалтерском учете делаются следующие записи (метод продажи в НОО ВОИ в соответствии с учетной политикой «по отгрузке»)
1) Выставлен счет фактура за услуги автостоянки:
Дебет счета 62/1 Кредит счета 90/1
2) Отражается сумма НДС
Дебет счета 90/3 Кредит счета 68 субсчет НДС
3) Поступили платежи от ЧП Григорьева
Дебет счета 51 Кредит счета 62/1
4) Перечислено с расчетного счета в погашение задолженности перед бюджетом:
Дебет счета 68 субсчет НДС Кредит счета 51
Учёт расчётов с подотчётными лицами
Подотчетными суммами называются денежные авансы, выдаваемые работникам организации из кассы на мелкие хозяйственные расходы и на расходы по командировкам. Порядок выдачи денег под отчет, размер авансов и сроки, на которые они могут быть выданы, установлены правилами ведения кассовых операций.
Размер суточных определен НОО ВОИ самостоятельно. Максимальный размер суточных не ограничен; нижним пределом является норма, установленная 100 руб. Конкретный размер суточных устанавливается в трудовом договоре либо внутренним положением о командировке или приказом руководителя, в НОО ВОИ он установлен 100 руб. Суточные выплачиваются за каждый день нахождения в командировке, включая выходные дни и время в пути.
С введение Налогового и Трудового кодексов налог на доходы физических лиц перестал взиматься с суммы превышения суточных над нормой, установленной для бюджетных организаций. Вместе с тем необходимо иметь в виду, что при определении налогооблагаемой суммы прибыли суточные признаются в качестве расходов только в пределах норм, установленных правительством. Единый социальный налог, пенсионные взносы, взносы на страхование от несчастных случаев на производстве и профзаболеваний с суточных не взимаются.
Суммы превышения фактически выплачиваемых суточных над их нормируемой величиной образуют постоянные разницы. Они должны отражаться на отдельном аналитическом счете учета командировочных расходов. С суммы постоянных разниц определяют постоянные налоговые обязательства (24% с суммы постоянных разниц). Налоговые обязательства отражают по дебету счета 99 «Прибыли и убытки» и кредиту счета 68 «Расчеты по налогам и сборам», субсчет «Расходы по налогу на прибыль».
В таблице 3.4 представлена корреспонденция счетов по учету расчетов с подотчетными лицами
Таблица 3.4 – Корреспонденция счетов по учету расчетов с подотчетными лицами
| № п/п | Операции | Корреспондирующие счета | |
| Дебет | Кредит | ||
| 1. | Выданы денежные средства из кассы под отчет | 71 | 50 |
| 2. | Отражены расходы по командировке | 26 | 71 |
| 3. | Отражены расходы по командировке на сумму «постоянных разниц» | 26 | 71 |
| 4. | Отражены налоговые обязательства | 99 | 68 |
Расходы по проезду к месту командировки и обратно и оплата найма жилого помещения оплачиваются по фактическим расходам, подтвержденным соответствующими документами (с учетом установленных ограничений на пользование соответствующего транспорта).
Сумму аванса, выдаваемого под отчет, определяют по предварительному расчету стоимости проезда, суточных, квартирных и других расходов.
Полученные деньги разрешается расходовать подотчетными лицами только на цели, на которые они выданы. В установленные сроки подотчетные лица обязаны предоставить отчеты о действительно израсходованных суммах с приложением оправдательных документов. Отчеты о расходах по командировкам, в НОО ВОИ представляют в течение 3 дней по возвращении из командировки. Неизрасходованные суммы аванса подотчетные лица возвращают в кассу. Новый аванс подотчетным лицам выдают только после полного расчета по ранее выданному авансу. В бухгалтерии авансовые отчеты проверяют и определяют расходы, подлежащие утверждению. Отчеты утверждает руководитель организации.
Подотчетные суммы учитывают на активном синтетическом счете 71 «Расчеты с подотчетными лицами». Выдачу денежных авансов подотчетным лицам отражают по дебету счета 71 и кредиту счета 50 «Касса».
Расходы, оплаченные из подотчетных сумм, списывают с кредита счета 71 в дебет счетов 10 «Материалы», 26 «Общехозяйственные расходы» и др. в зависимости от характера расходов. Возвращенные в кассу остатки неиспользованных сумм списывают с подотчетных лиц в дебет счета 50 «Касса». Аналитический учет расходов с подотчетными лицами ведут по каждой авансовой выдаче.
Не возвращенные подотчетными лицами суммы авансов списывают со счета 71 в дебет счета 94 «Недостачи и потери от порчи ценностей». Со счета 94 суммы авансов списывают в дебет счета 70 «Расчеты с персоналом по оплате труда» или 73 «Расчеты с персоналом по прочим операциям» (если они не могут быть удержаны из суммы оплаты труда работников).
Особенности учета подотчетных сумм при командировке работников за границу. Расчеты по загранкомандировкам регулируются Положением ЦБ РФ от 09.04.98 г. №23-П «О порядке эмиссии кредитными организациями банковских карт и осуществления расчетов по операциям, совершаемым с их использованием». В соответствии с данным Положением юридического лица – резиденты могут осуществлять с использованием корпоративных карт безналичные операции на предприятиях торговли (услуг), а также операции получения наличных денежных средств в следующих случаях:
а) получение наличных денежных средств в валюте Российской Федерации для оплаты расходов, связанных с командированием работников соответствующих юридических лиц в пределах Российской Федерации, в валюте Российской Федерации;
б) безналичная оплата расходов в валюте Российской Федерации, связанных с командированием работников соответствующих юридических лиц, в пределах Российской Федерации;
в) безналичная оплата расходов, связанных с командированием работников соответствующих юридических лиц в иностранные государства, в иностранной валюте;
г) получение наличных денежных средств в иностранной валюте за пределами Российской Федерации для оплаты расходов, связанных с командированием работников соответствующих юридических лиц в иностранные государства.
При совершении операций в валюте Российской Федерации допускается списание средств со счетов юридических лиц – резидентов в иностранной валюте.
В случаях когда расчеты в иностранной валюте