Конспект по бухучету
Д01 К08 – на первоначальную стоимость;
Д25 (26,44) К02 – на сумму начисленной амортизации;
Д83 К80 – на сумму амортизации.
Учет операций по выбытию основных средств осуществляют на счете 47. По дебету отражают первоначальную стоимость основных средств, а также расходы, связанные с выбытием основных средств, НДС, а по кредиту – сумму амортизации по выбывшим основным средствам и выручку от ликвидации основных средств.
Схема записей на счете 47
«Реализация и прочее выбытие основных средств»
| Дебет | Кредит |
|
Первоначальная стоимость выбывших основных средств Расходы, связанные с выбытием основных средств НДС по реализуемым и безвозмездно переданным основным средствам Прибыль от выбытия основных средств |
Сумма по выбывшим основным средствам Выручка от реализации основных средств Убыток от выбытия основных средств |
К счету 47 целесообразно открыть 4 субсчета для учета выбытия основных средств по причинам выбытия:
Реализация основных средств.
Ликвидация и списание основных средств.
Безвозмездная передача основных средств.
Передача основных средств в уставный капитал (фонд) других организаций.
Списание основных средств оформляют следующими бухгалтерскими записями:
Д47 К01 – на первоначальную стоимость основных средств;
Д02 К47 – на сумму амортизации основных средств;
Д10 (12 и др.) К80 - на стоимость поступивших в результате ликвидации основных средств материалов;
Д47 К70 (76 и др.) – на расходы по ликвидации основных средств.
Управленческий учет
В управленческом учете различают 3 типа себестоимости:
Полная производственная себестоимость, используется для установления цен и принятия управленческих решений при нормальных обстоятельствах.
Прямая производственная (частичная) себестоимость, которая используется для установления цен и принятия управленческих решений при специальных обстоятельствах.
Себестоимость по центрам ответственности, которая используется для планирования и контроля деятельности ответственных исполнителей.
Полная себестоимость.
Полная себестоимость включает все затраты, израсходованные на производство. Косвенные расходы распределяются в два этапа:
По подразделениям.
По готовым изделиям.
Прямая себестоимость.
Оценка себестоимости по частичным затратам ориентирована на покрытие прямых затрат. В этой системе прямые затраты включены в себестоимость готовой продукции, а косвенные целиком отнесены на финансовые результаты (Д90 К26, Д90 К25).
Классификация затрат при принятии решения:
Переменные и постоянные по отношению к объему производства. Переменные затраты изменяются прямо пропорционально объему производства. Переменные затраты на единицу продукции постоянны. Постоянные затраты не изменяются при изменении объема производства. Постоянные затраты на единицу продукции уменьшаются с увеличением объема производства.
Принимаемые и непринимаемые в расчет. Принимаются в расчет те затраты, которые зависят от принятого решения. Не принимаются те, которые не зависят от выбора решения.
Вмененные затраты. Данные о них обычно отсутствуют в системе бух. учета. Они характеризуют возможность, которая потеряна или которой жертвуют при принятии решения. Понятие вмененные затраты применяется только в случае ограничения ресурсов.
Дифференцированные или дополнительные, а также моржинальные (предельные) затраты и доходы. Дифференциация возникает в результате изготовления и (или) продажи дополнительных единиц продукции.
Себестоимость по центрам ответственности.
Классификация затрат для контроля и регулирования.
Принципы учета затрат путем их распределения между продуктами не подходит для осуществления контроля за ними, т.к. производственный цикл может состоять из нескольких технологических операций, за каждую из которых отвечает отдельное лицо.
Имея сведения о себестоимости продукции в целом сложно определить как распределить затраты между отдельными участками производства. Это проблема решается при установлении взаимосвязи затрат и доходов с деятельностью конкретных лиц, ответственных за расходование соответствующих средств. Такой учет затрат называется учетом по центрам ответственности.
Различают следующие центры ответственности:
Центры затрат, где менеджеры несут ответственность за затраты, которые они контролируют.
Центр прибыли, где менеджеры несут ответственность за доходы от продаж и за расходы.
Центр инвестиций, где менеджеры несут ответственность за доходы от продаж и за расходы, а также за принятие инвестиционных решений.
Различают регулируемые и нерегулируемые затраты и доходы. Все затраты регулируются на определенном уровне. Регулируемые затраты являются предметом регулирования со стороны менеджера, сфера деятельности которого связана с этими затратами.
Распределение косвенных расходов при исчислении полной производственной себестоимости.
При распределении косвенных затрат должна существовать причинно-следственная связь между распределяемыми затратами и базой распределения.
В связи с этим существует система учета затрат по функциям ABC. В этой системе выделяют следующие этапы:
Определение основных видов деятельности;
Определение затрат, связанных с каждым видом деятельности.
Определение факторов, влияющих на объем этих затрат.
Отнесение затрат по продуктам в соответствии с «потребностью» продукта в этих видах деятельности.
Пример:
Произведено 2 продукта:
Каждая партия – 1 переналадка – 800 руб.
| М | К | Всего | |
| Количество единиц | 5000 | 45000 | 50000 |
| Количество единиц в партии | 500 | 9000 | |
| Количество партий | 10 | 5 | 15 |
| Затраты на наладку оборудования | 12000р. | ||
|
Затраты на единицу:
б) всего |
0,24 1,6 8000 |
0,24 0,09 4000 |
12000 |
Постоянные и переменные затраты и их использование при принятии решений
Точкой безубыточности (критической точкой) называется тот объем продаж, при котором затраты равны выручки от реализации всей продукции.
Для определения точки безубыточности можно использовать метод уравнения:
Пусть х – объем продаж (без дохода и без убытка);
Р – цена единицы продукции;
V – переменные затраты на единицу продукции;
С – постоянные затраты.
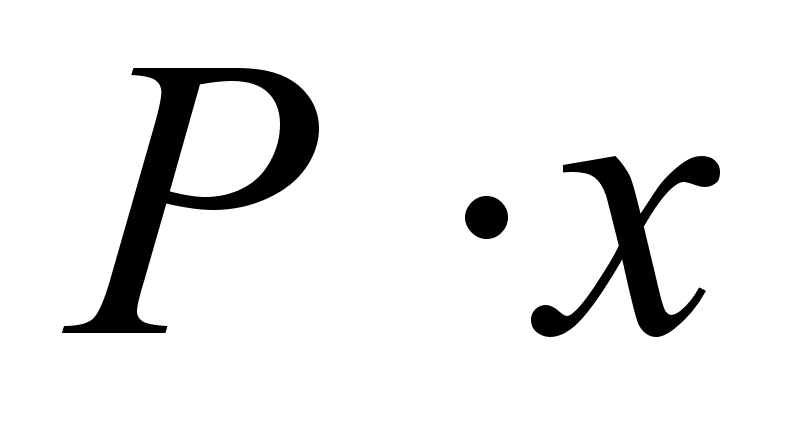 -
выручка
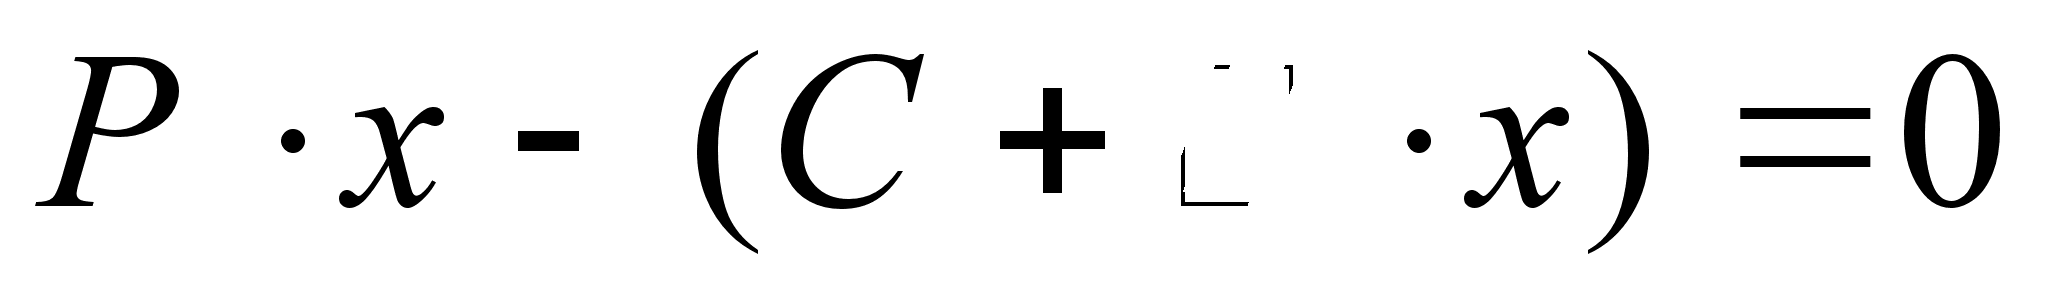
1. Можно определить объем продаж:
если
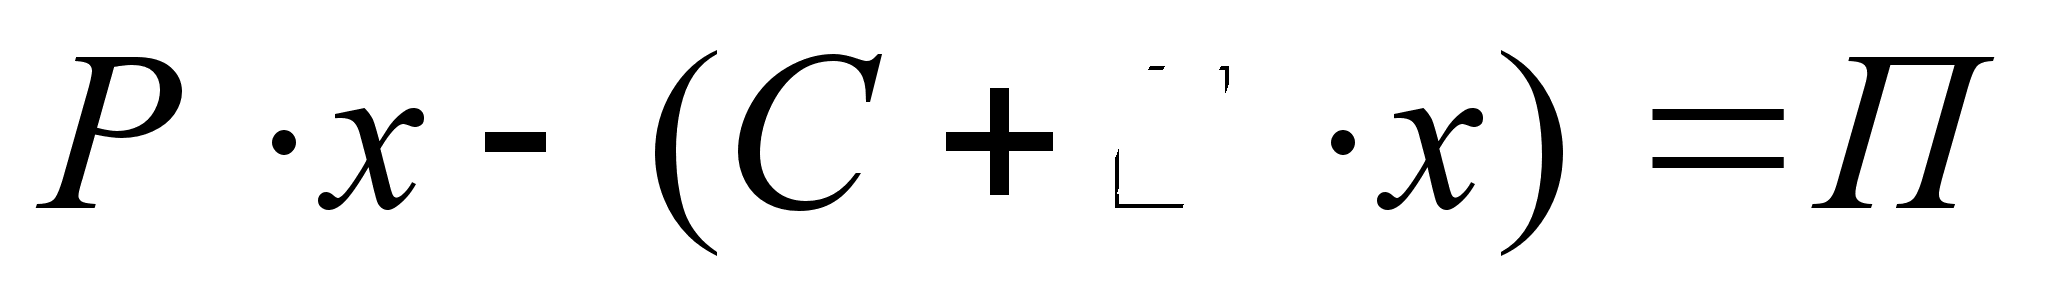 ,
то
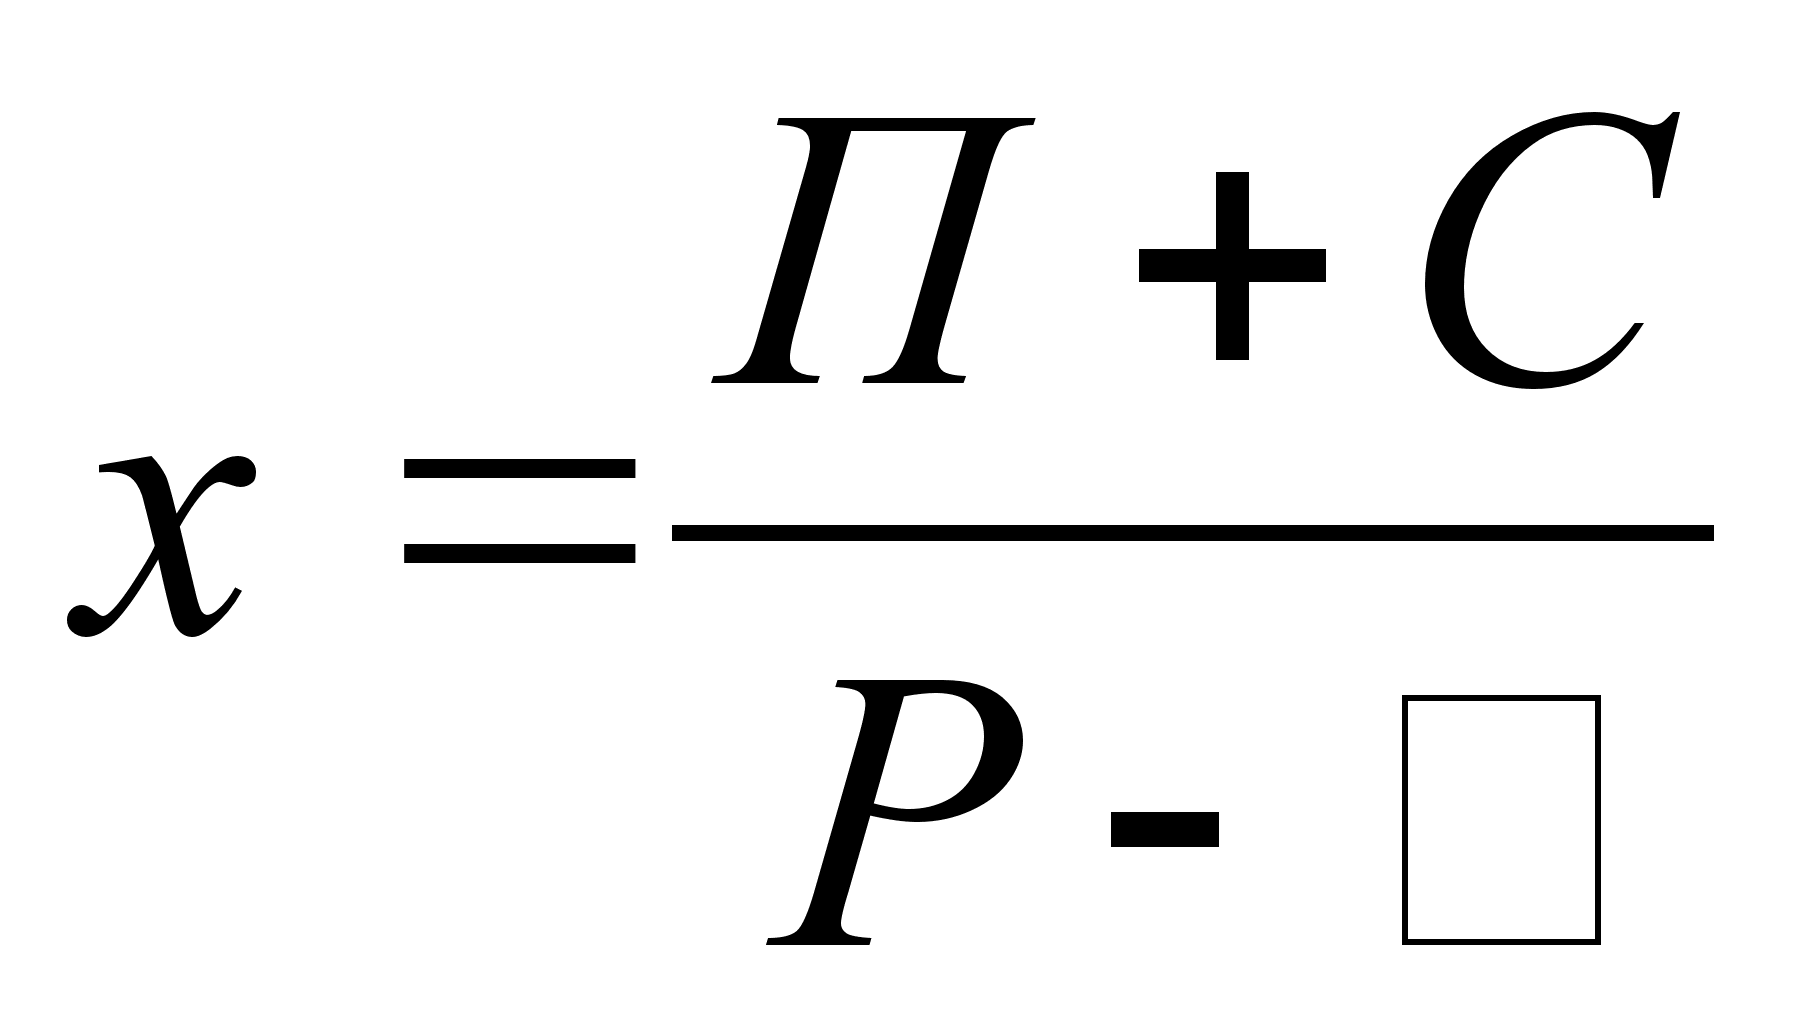
Можно определить цену единицы:
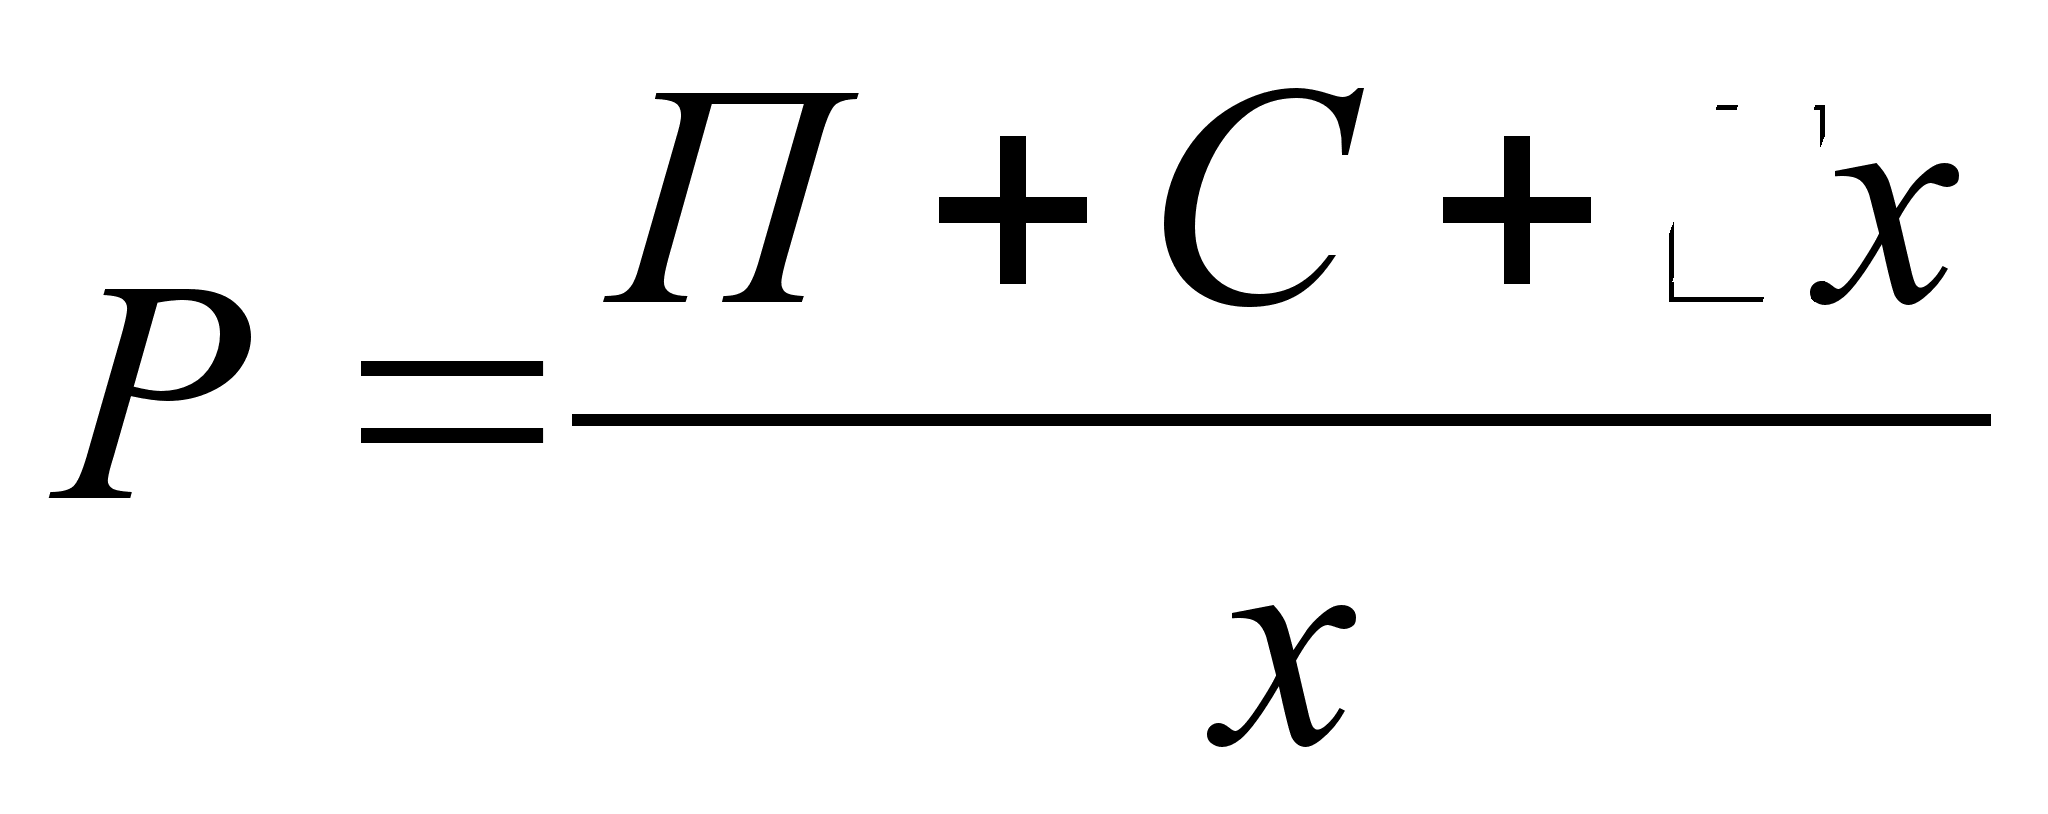
и т.д.
Пример:
Организация может производить 110000 единиц продукции. Сейчас производит 80000 единиц в год. Цена 1 изделия – 10 руб.
Поступил заказ на 20000 единиц, но по цене 7,5 руб.
Стоит ли принимать заказ?
1 вариант:
| Сум. расходы | Расходы на 1 изд. | С допол. заказом | |
|
Выручка 80000*10 руб. Переменные затраты Постоянные произв. затраты Всего произв. затраты Коммерческие расходы (перем.) Коммерческие расходы (пост.) Всего расходы Прибыль |
-800000 400000 250000 650000 40000 80000 770000 -30000 |
-10 5 3,125 8,125 0,5 1 9,625 -0,375 |
950000 500000 250000 750000 50000 80000 880000 -70000 |
2 вариант:
Дополнительные расходы и доходы:
Выручка – 150 т.р.
Производственные переменные – 100 т.р.
Коммерческие переменные – 10 т.р.
Дополнительная прибыль – 40 т.р.
3 вариант:
7,5 р. (цена) – 5,5 р. (перем. расходы) = 2 р. (выручка с 1 изд.)
2 р. * 20000 = 40000 р. (дополнительная прибыль)
Пример:
Организация производит деталь А самостоятельно. Производит 10000 единиц за период. Затраты на ее производство:
| Показатели | Себестоимость изготовления детали А | |
| Всего | на 1 ед. | |
|
10000 80000 40000 50000 |
1 8 4 5 |
| Всего затрат | 180000 | 18 |
Есть возможность купить деталь А за 16 рублей за единицу. Постоянные расходы остаются на том же уровне.
| Показатели | Сум. расходы | Удельный расход | ||
| Произв. | Покупка | Произв. | Покупка | |
| Затраты на покупку | – | 160000 | – | 16 |
| Основные материалы | 10000 | – | 1 | – |
| Зарплата | 80000 | – | 8 | – |
| Переменные накладные расходы | 40000 | – | 4 | – |
| Постоянные накладные расходы | не учитываются | |||
| Всего | 130000 | 160000 | ||
Принятие решений и ограничивающие факторы
Факторы, ограничивающие производство, называются лимитирующие, например: ограничена квалификация рабочей силы, ограничены мощности предприятия и т.д.
Пример:
Фирма производит 3 изделия X,Y,Z. Имеются следующие показатели:
| Показатели | X | Y | Z |
| Прибыль на 1 изделие | 12 | 10 | 6 |
| Машино-часы на одно изделие | 6 | 2 | 1 |
| Предполагаемый спрос | 200 | 200 | 200 |
| Время работы оборудования (машино-часы на весь выпуск) | 1200 | 400 | 200 |
| Технические возможности оборудования | 1200 | ||
Все изделия произвести невозможно. Нужно определить какие изделия и в каком количестве нужно произвести, чтобы получить максимальную прибыль.
Необходимо определить, сколько прибыли приходится на единицу ограниченного ресурса (1 машино-час) на каждое изделие.
| Показатели | X | Y | Z |
| Прибыль на 1 изделие | 12 | 10 | 6 |
| Машино-часы на 1 изделие | 6 | 2 | 1 |
| Прибыль на 1 машино-час | 2 | 5 | 6 |
| Количество единиц | 100 | 200 | 200 |
Прибыль = 200*6 +200*10 +100*12 = 4400 руб.