Учет и анализ основных средств
3. Пример ведения учета по основным средствам
В настоящей главе приводится условный пример отражения в бухгалтерском учете наиболее типичных операций с основными средствами: приобретения, начисления амортизации и продажи.
Содержание операции-1.
Получен от поставщика сервер, который предполагается использовать в управленческих целях. В соответствии с товарообменным договором стоимость сервера составляет 100 000 рублей, плюс НДС 20 000 рублей, его оплата произведена путем передачи поставщику собственной продукции организации на ту же сумму.
Организацией производится и реализуется только продукция, облагаемая НДС по ставке 20%.
В соответствии со ст.168 НК РФ организация и поставщик сервера обмениваются счетами-фактурами на реализованные товары, в которых в соответствии со ст.ст.168.2 и 169.5.7 НК РФ указывается договорная цена товаров и соответствующая ей сумма НДС (20 000 рублей).
Полная себестоимость передаваемой в оплату сервера продукции, рассчитанная в соответствии с принятой в организации учетной политикой, составляет 98 000 рублей.
Организация обычно реализует данную продукцию по цене 126 000 рублей (плюс НДС 25 200 рублей), которая соответствует уровню рыночных цен в соответствии с данными официальных источников.
Отражение операции-1 в учете.
| № | Содержание | Дт | Кт |
Сумма |
| 1 | Оприходование полученного сервера в соответствии с расчетными документами поставщика | 08 | 60 | 100 000 |
| 2 | Отражение суммы НДС, фактически предъявленной поставщиком в соответствии с расчетными документами | 19 | 60 | 20 000 |
| 3 | Списание в реализацию полной себестоимости продукции | 90-2 | 43 | 98 000 |
| 4 | Отражение дебиторской задолженности в соответствии с предъявленными поставщику расчетными документами | 62 | 90-1 | 120 000 |
| 5 | Начисление НДС по реализованной продукции в соответствии с расчетными документами | 90-3 | 68 | 20 000 |
| 6 | Отражение зачета взаимных требований по завершенной товарообменной операции | 60 | 62 | 120 000 |
| 7 | Отражение разницы между договорной стоимостью полученного сервера и стоимостью, по которой он должен быть оприходован в соответствии с ПБУ 6/01 | 08 | 90-1 | 26 000 |
| 8 | Корректировка дохода от реализации продукции на разницу между ее договорной стоимостью и суммой дохода, который должен быть отражен в учете в соответствии с ПБУ 9/99 | см. | пункт 7 | |
| 9 | Доначисление НДС по реализованной продукции с разницы между договорной и рыночной ценами | 90-6 | 68 | 5 200 |
| 10 | Списание части “входного” НДС, не подлежащей вычету | 91 | 19 | 400 |
Комментарий к отражению в учете операции 1.
| К № |
Комментарий |
| 1, 2, 4 | В соответствии с Инструкцией по применению Плана счетов счет 60 кредитуется в соответствии с расчетными документами поставщика, а поставщик должен указать в расчетных документах договорную стоимость сервера. Аналогичным образом счет 62 дебетуется на суммы, на которые предъявлены расчетные документы. |
| 5 | В соответствии с Инструкцией по применению Плана счетов на субсчете 90-3 учитываются суммы налога на добавленную стоимость, причитающиеся к получению от покупателя. Поскольку покупателю была предъявлена сумма НДС 4 000 рублей, то отражение по дебету счета 90-3 большей суммы НДС, подлежащей взносу в бюджет, представляется некорректным. |
| 7, 8 |
Поскольку оплата за сервер была произведена не денежными средствами, то в соответствии с п.11 ПБУ 6/01 первоначальная стоимость сервера определяется исходя из обычной цены реализации продукции, т.е. составляет 126 000 рублей. Таким образом, в дебет счета 08 должна быть дополнительно отнесена сумма 26 000 рублей. Доход от реализации продукции в соответствии с п.6.3 ПБУ 9/99 также должен быть признан в сумме 126 000 рублей (без учета НДС): поскольку организация не покупает серверы постоянно, то определить “цену, по которой в сравнимых обстоятельствах обычно организация определяет стоимость аналогичных товаров”, представляется невозможным, и при признании дохода от реализации используется обычная цена реализации продукции22. |
| 9 |
В соответствии со ст.154.2 и 274.4 НК РФ налоговые базы по НДС и налогу на прибыль по реализации продукции должны быть определены в порядке, аналогичном предусмотренному статьей 40 НК РФ. В соответствии со ст.40.3 НК РФ условием доведения цены товаров в целях налогообложения до рыночных цен является их отклонение от рыночных цен более чем на 20%. Поскольку в данном случае рыночная цена (126 000 рублей) превышает указанную сторонами цену (100 000 рублей) более чем на 20% ((126 000-100 000)/126 000=20.6%) , то в целях исчисления НДС по реализации продукции организация должна использовать рыночную цену продукции (126 000 рублей), и по реализации продукции должен быть начислен НДС в сумме 25 200 рублей (независимо от того, что поставщику в соответствии с договором был предъявлен НДС, указанный в счете-фактуре, в сумме 20 000 рублей). Дополнительная сумма начисленного НДС 5 200 рублей безусловно является расходом, связанным с обычными видами деятельности (реализацией продукции), поэтому отражается по дебету счета 90 (отдельно от НДС, предъявленного покупателям, в составе расходов по реализации), т.к. иначе финансовый результат не будет определен корректно. Она будет учтена как расход и при налогообложении прибыли в соответствии со ст.264.1.1 НК РФ23, т.е. при налогообложении прибыли прибыль от реализации продукции будет учтена в сумме 126 000-98 000-5 200=22 800, что в данном случае соответствует финансовому результату, выявленному на счете 9024. |
| 10 | В соответствии со ст.172.2 НК РФ сумма НДС, фактически уплаченная поставщику сервера, исчисляется исходя из балансовой стоимости продукции, переданной в его оплату, т.е. равна 98 000 * 20% = 19 600 рублей, и, таким образом, налоговый вычет по НДС ограничен указанной суммой. Оставшаяся часть НДС, предъявленного поставщиком, (400 рублей) вычету не подлежит. Поскольку п.8 ПБУ 6/01 запрещает включать НДС в первоначальную стоимость основных средств, кроме случаев, предусмотренных законодательством (а в законодательстве соответствующие указания для данного случая отсутствуют), то указанная сумма НДС должна относиться на внереализационные расходы организации, хотя и не может быть учтена при налогообложении прибыли в соответствии со ст.170.1 НК РФ. |
Содержание операции-2.
Полученный сервер введен в эксплуатацию (оформлен акт ОС-1, заведена карточка ОС-6). Принято решение о начислении “бухгалтерской” амортизации способом списания стоимости по сумме чисел лет полезного использования, а “налоговой” амортизации – нелинейным методом. Поскольку сервер в соответствии с технической документацией предназначен для работы в круглосуточном режиме, принято решение о неприменении специального коэффициента при начислении “налоговой” амортизации. Как в целях бухгалтерского учета, так и в целях налогообложения срок полезного использования сервера принят равным 4 годам (48 месяцам) на основании “Классификации …”, утвержденной Постановлением Правительства РФ от 01.01.2002г. №1 (3-я амортизационная группа).
Отражение операции-2 в учете.
| № | Содержание | Дт | Кт |
Сумма |
| 1 | Ввод сервера в эксплуатацию | 01 | 08 | 126 000 |
| 2 | Отражение налогового вычета по НДС (см. комментарий к проводке №10 по операции-1) | 68 | 19 | 19 600 |
| 3… | Ежемесячное начисление амортизации (начиная со следующего месяца после ввода в эксплуатацию) | 26 | 02 | см.расчет |
Комментарий к отражению в учете операции-2.
Первоначальная “бухгалтерская” стоимость сервера в соответствии с проводками по операции-1 составляет 126 000 рублей.
Особый порядок формирования первоначальной “налоговой” стоимости основного средства, полученного в рамках товарообменной сделки, Главой 25 НК РФ не установлен, поэтому в соответствии со статьей 11.1 НК РФ, вероятно, следует применять порядок, установленный ПБУ 6/01 (при этом учитывая явно установленные НК и описанные в соответствующих параграфах выше общие особенности по отражению в целях налогообложения налогов, процентов по заемным средствам и т.п., связанных с основным средством, которые, однако, отсутствуют в рассматриваемой ситуации). Таким образом, “налоговая” первоначальная стоимость сервера принимается равной 126 000 рублям.
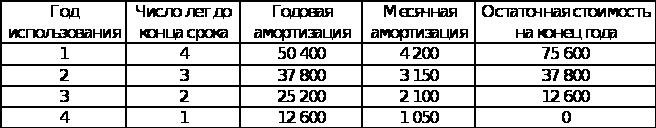
Ежемесячные суммы “бухгалтерской” амортизации рассчитываются следующим образом.
Формула
расчета:
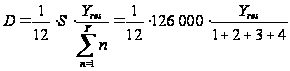
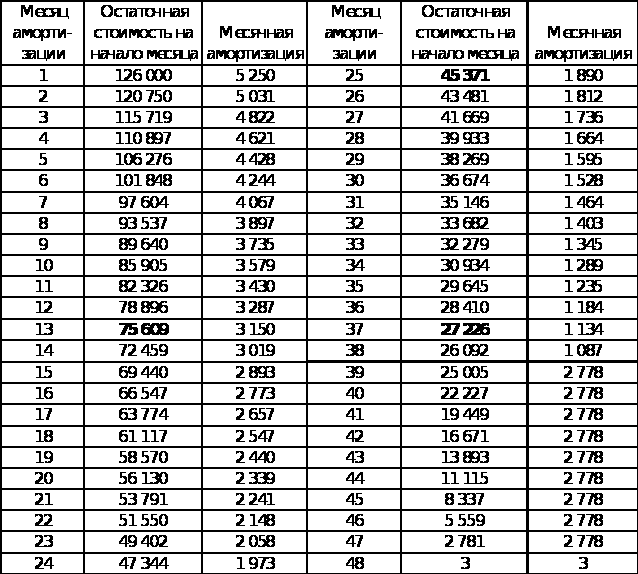
Ежемесячные суммы “налоговой” амортизации рассчитываются следующим образом (с отражением не на счетах бухгалтерского учета, а только в налоговых регистрах).
Формула
расчета:
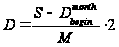 ,
если
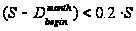 ,
и
 в
следующие
месяцы, где
 -
остаточная
стоимость на
начало месяца,
в котором
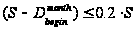 .
При
 =26 000
рублей
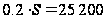 .
Содержание операции-3.
По истечении шести месяцев после ввода сервера в эксплуатацию организация продает его по цене 100 000 рублей плюс НДС 20 000 рублей с оплатой денежными средствами.
“Бухгалтерская” остаточная стоимость на момент выбытия составляет 126 000-6*4 200=100 800 рублей.
“Налоговая” остаточная стоимость на момент выбытия составляет (см. расчет выше) 97 604 рубля.
Отражение операции-3 в учете.
| № | Содержание | Дт | Кт |
Сумма |
| 1 | Списание первоначальной стоимости сервера и начисленной амортизации на отдельный субсчет счета 01 “Выбытие основных средств” |
01” 02 |
01 01” |
126 000 25 200 |
| 2 | Отражение реализации сервера (списание со счета 01 и отражение задолженности покупателя) |
91-2 62 |
01” 91-1 |
100 800 120 000 |
| 3 | Начисление НДС по операции реализации | 91-2 | 68 | 20 000 |
| 4 | Списание финансового результата от реализации (убытка) | 99 | 91-9 | 800 |
Комментарий к отражению в учете операции-3.
В целях налогообложения прибыли получена прибыль: 100 000-97 604=2 396 рублей25, которая в соответствии со ст.323 НК РФ должна быть включена в состав налоговой базы в периоде реализации.
Заключение
В настоящей работе были рассмотрены основные правила и особенности бухгалтерского учета основных средств и расчета налоговых последствий соответствующих операций. В ней имели место вынужденные отступления от основной темы, вызванные тем, что на основные средства, естественно, распространяется ряд общих правил бухгалтерского и налогового учета, установленных для операций с имуществом организации. Эти отступления показали в том числе и тесную взаимосвязь порядка учета различных объектов бухгалтерского учета.
Безусловно, не все утверждения, приведенные в настоящей работе, можно признать бесспорными, что естественно при очевидной неоднозначности многих положений бухгалтерских и налоговых нормативных документов.
Список использованной литературы
Федеральный Закон “О бухгалтерском учете” от 21.11.1996г. №129-ФЗ (в редакции от 23.07.1998г.),
Налоговый Кодекс Российской Федерации: часть первая – Федеральный Закон от 31.07.1998г. №146-ФЗ (в редакции от 29.12.2001г.), часть вторая – Федеральный Закон от 05.08.2000г. №117-ФЗ (в редакции от 31.12.2001г.),
Федеральный Закон “О лизинге” 164-ФЗ от 29.10.1998г. (в редакции от 29.01.2002г.),
Решение Верховного Суда РФ от 24.07.2001г. №ГКПИ 2001-916,
Постановление Правительства РФ от 01.01.2002 №1 “О классификации основных средств, включаемых в амортизационные группы”,
Временное положение о лизинге, утвержденное Постановлением Правительства РФ от 29.06.1995г. №633 “О развитии лизинга в инвестиционной деятельности” (утратило силу),
Постановление Правительства РФ от 19.08.1994г. №967 “Об использовании механизма ускоренной амортизации и переоценке основных фондов” (в ред. от 24.06.1998г., утратило силу),
Единые нормы амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР, утвержденные Постановлением Совмина СССР от 22.04.1990г. №1072,
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное Приказом Минфина РФ от 29.07.1998г. №34н (в редакции от 24.03.2000г.),
План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденные Приказом Минфина РФ от 31.10.2000г. №94н,
Положение по бухгалтерскому учету “Учетная политика организации” ПБУ 1/98, утвержденное Приказом Минфина РФ от 09.12.1998г. №60н (в редакции от 30.12.1999г.),
Положение по бухгалтерскому учету “Бухгалтерская отчетность организации” ПБУ 4/99, утвержденное Приказом Минфина РФ от 06.07.1999г. №43н (в редакции от 30.12.1999г.),
Положение по бухгалтерскому учету “Учет материально-производственных запасов” ПБУ 5/01, утвержденное Приказом Минфина РФ от 09.06.2001г. №44н,
Положение по бухгалтерскому учету “Учет основных средств” ПБУ 6/01, утвержденное Приказом Минфина РФ от 30.03.2001г. №26н,
Положение по бухгалтерскому учету “Учет займов и кредитов и затрат по их обслуживанию” ПБУ 15/01, утвержденное Приказом Минфина РФ от 02.08.2001г. №60н,
Письмо Минфина РФ от 30.12.1993г. №160 “Положение по бухгалтерскому учету долгосрочных инвестиций”,
Приказ Минфина РФ от 17.02.1997г. №15 “Об отражении в бухгалтерском учете операций по договору лизинга” (в редакции от 23.01.2001г.),
Методические указания по бухгалтерскому учету основных средств, утвержденные приказом Минфина РФ от 20.07.1998г. №33н (в редакции от 28.03.2000г.),
Методические указания по инвентаризации имущества и финансовых обязательств, утвержденные Приказом Минфина РФ от 13.06.1995г. №49,
Постановление Госкомстата РФ от 18.08.1998г. №88 “Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации”,
Общероссийский классификатор основных фондов (ОК 013-94), утвержденный постановлением Госстандарта РФ от 26 декабря 1994г. №359 (в редакции изменений 1/98 от 14.04.1998г.),
Письмо МНС РФ от 17.04.2000г. №ВГ-6-02/288 “О проведении переоценки основных средств”,
Письмо Минэкономики РФ от 17.01.2000г. №МВ-32/6-51 “О применении механизма ускоренной амортизации на персональные компьютеры”,
Астахов В.П.Бухгалтерский (финансовый) учет : Учебное пособие .- Ростов-на-Дону,МарТ,2002.
Бухгалтерский учет : Учебник для вузов / Под ред. Ю.А. Бабаева.- М.: ЮНИТИ,2002.
Нормативная база бухгалтерского учета: Сборник официальных документов.- М.,2002.
Кондраков Н.П. Бухгалтерский учет: учебное пособие. – М.: ИНФРА-М, 2001.
План счетов бухгалтерского учета и инструкции по его применению /Под ред. А.С. Бакаева.- М.,2001.
Унифицированная форма № ИНВ-1
Утверждена постановлением Госкомстата
России от 18.08.98 № 88
| Код | |||||
| Форма по ОКУД | 0317001 | ||||
| по ОКПО | |||||
| организация | |||||
| структурное подразделение | Вид деятельности | ||||
| Основание для проведения инвентаризации: | приказ, постановление, распоряжение | номер | |||
| ненужное зачеркнуть | дата | ||||
| Дата начала инвентаризации | |||||
| Дата окончания инвентаризации | |||||
| Вид операции | |||||
ИНВЕНТАРИЗАЦИОННАЯ ОПИСЬ
основных средств
Основные средства __________________________________________________________________________________________________________________
___________________________________________________________________________________________________________________________________,
находящиеся ________________________________________________________________________________________________________________________
в собственности организации, на ответственном хранении, в т.ч. арендованные
Местонахождение __________________________________________________________________________________________________________________
Арендодатель */ __________________________________________________________________________________________________________________
РАСПИСКА
К началу проведения инвентаризации все расходные и приходные документы на основные средства сданы в бухгалтерию, и все основные средства, поступившие на мою (нашу) ответственность, оприходованы, а выбывшие списаны в расход.
Лицо (а), ответственное (ые) за сохранность основных средств:
____________________ ____________________ ______________________________
должность подпись расшифровка подписи
____________________ ____________________ ______________________________
должность подпись расшифровка подписи
____________________ ____________________ ______________________________
должность подпись расшифровка подписи
*— заполняется по основным средствам, полученным по договору аренды
2-я страница формы № ИНВ-1
| Номер по порядку | Наименование, назначение и краткая характеристика объекта | Документ, подтверждающий принятие объекта на ответственное хранение (аренду) | Год выпуска (постройки, приобретения) | Номер | Фактическое наличие | По данным бухгалтерского учета | ||||||
| инвентарный | заводской | паспорта (документа о регистрации) | количество, шт. | стоимость, руб.коп. | количество, шт | стоимость, руб.коп | ||||||
| наименование | дата | номер | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| и т.д. | ||||||||||||
| Итого | ||||||||||||
Итого по странице:
а) количество порядковых номеров ________________________________________________________________________________________
прописью
б) общее количество единиц фактически _____________________________________________________________________________________
прописью
в) на сумму фактически __________________________________________________________________________________________________
прописью
________________________________________________________________________________________________ руб ______________ коп
3-я страница формы № ИНВ-1
Итого по описи:
а) количество порядковых номеров ________________________________________________________________________________________
прописью
б) общее количество единиц фактически _____________________________________________________________________________________
прописью
в) на сумму фактически __________________________________________________________________________________________________
прописью
________________________________________________________________________________________________ руб ______________ коп
Все подсчеты итогов по строкам, страницам и в целом по инвентаризационной описи основных средств проверены.
Председатель комиссии ____________________ ____________________ ______________________________
должность подпись расшифровка подписи
Члены комиссии: ____________________ ____________________ ______________________________
должность подпись расшифровка подписи
____________________ ____________________ ______________________________
должность подпись расшифровка подписи
____________________ ____________________ ______________________________
должность подпись расшифровка подписи
Все основные средства, поименованные в настоящей инвентаризационной описи с № _________________ по № __________________, комиссией проверены в натуре в моем (нашем) присутствии и внесены в опись, в связи с чем претензий к инвентаризационной комиссии не имею (не имеем).
Основные средства, перечисленные в описи, находятся на моем (нашем) ответственном хранении.
Лицо (а), ответственное (ые) за сохранность основных средств:
____________________ ____________________ ______________________________
должность подпись расшифровка подписи
____________________ ____________________ ______________________________
должность подпись расшифровка подписи
____________________ ____________________ ______________________________
должность подпись расшифровка подписи
“ ” ________________________________ г.
Указанные в настоящей описи данные и расчеты проверил
____________________ ____________________ ______________________________
должность подпись расшифровка подписи
“ ” ________________________________ г.
Типовая межотраслевая форма № ОС-1
Утверждена постановлением Госкомстата России
от 30.10.97 № 71а
| УТВЕРЖДАЮ | ||||||||||
| должность | ||||||||||
| подпись | расшифровка подписи | |||||||||
| “ | ” | 20 | г. | |||||||
|
АКТ (НАКЛАДНАЯ) № |
приемки-передачи основных средств
| Коды | |||
| Форма по ОКУД | 0306001 | ||
| Организация | по ОКПО | ||
|
Дата |
Код вида операции |
Код лица, ответственного за сохранность основных средств |
| Сдатчик | Получатель |
Вид |
Дебет | Кредит |
Первона- |
Срок |
Сумма |
Норма |
Код | Номер | ||||
|
организа- |
структур- |
счет, |
код |
счет, |
код |
нормы |
счета
и |
инвентар- |
заводской | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| Сумма износа, руб. коп. |
| На основании | приказа | |||||||||||||
| распоряжения | от “ | ” | 20 | г. № | произведен осмотр | |||||||||
| принимаемого (передаваемого) | ||||||||||||||
| наименование объекта | ||||||||||||||
| в эксплуатацию от | ||||||||||||||
| В момент приемки (передачи) объект находится в | ||||||||||||||
| местонахождение объекта | ||||||||||||||
| Объект (оборудование) |
Год
выпуска |
Дата ввода в эксплуатацию (месяц, год) |
Номер паспорта |
||
| вид | код | ||||
| 16 | 17 | 18 | 19 | 20 | 21 |
| Основание перемещения | ||
| Краткая характеристика объекта | ||
Сведения о наличии драгоценных материалов (металлов, камней):
| Приспособления и принадлежности | Содержание драгоценных материалов (металлов, камней) | ||||||
| наименование | код |
коли- |
наименование драгоценного материала |
номенклатур- |
единица измерения |
количе- |
|
| наименование | код | ||||||
| 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 |
Оборотная сторона формы № ОС-1
| Объект техническим условиям | соответствует | ||||||
| не соответствует | |||||||
| указать, что именно не соответствует | |||||||
| Доработка | не требуется | ||||||
| требуется | указать, что именно требуется | ||||||
| Результаты испытания объекта | |||||||
| Заключение комиссии: | |||||||
| Приложение. Перечень технической документации | |||||||
|
Председатель комиссии |
|||||
| должность | подпись | расшифровка подписи | |||
|
Члены комиссии: |
|||||
| должность | подпись | расшифровка подписи | |||
| должность | подпись | расшифровка подписи | |||
| должность | подпись | расшифровка подписи |
Объект основных средств
|
сдал |
|||||
| М.П. | должность | подпись | расшифровка подписи | ||
|
принял |
|||||
| М.П. | должность | подпись | расшифровка подписи |
Отметка бухгалтерии об открытии карточки (записи в книге) или перемещении объекта.
|
Главный бухгалтер (бухгалтер) |
|||
| подпись | расшифровка подписи |
| “ | ” | 20 | г. |
Типовая межотраслевая форма № ОС-3
Утверждена постановлением Госкомстата России
от 30.10.97 № 71а
| УТВЕРЖДАЮ | ||||||||||
| должность | ||||||||||
| подпись | расшифровка подписи | |||||||||
| “ | ” | 20 | г. | |||||||
|
А К Т № |
приемки-сдачи отремонтированных, реконструированных
и модернизированных объектов
| Коды | |||
| Форма по ОКУД | 0306002 | ||
| Организация | по ОКПО | ||
|
Дата |
Код вида операции |
Код лица, ответственного за сохранность основных средств |
|
Структурное
подразде- |
Вид |
Первоначаль- |
Сумма |
Дебет | Кредит |
Первоначаль- |
Номер | |||
|
счет, |
код
аналити- |
счет, |
код
аналити- |
инвентарный | заводской | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
|
Сумма
износа с учетом
реконструкции |
| Организация (структурное подразделение) – исполнитель работ |
| По договору (заказу) от “ | ” | 20 | г. № | ||||||
| наименование объекта |
| Дата | Дата | |||||
| находился в ремонте (реконструкции, модернизации) с | по | , т.е. | дней |
Предусмотренные работы по ремонту (реконструкции, модернизации) выполнены
| полностью | |
| не полностью | |
| указать, что именно не выполнено | |
С П Р А В К А
| Стоимость выполненного объема работ, руб. коп. | ||||
| по договору (заказу) | фактическая | |||
| ремонта |
реконструкции |
ремонта |
реконструкции |
затрат
по доставке |
| 1 | 2 | 3 | 4 | 5 |
|
Руководитель подразделения |
|||||
| должность | подпись | расшифровка подписи | |||
|
Главный бухгалтер (бухгалтер) |
|||||
| должность | подпись | расшифровка подписи |
| “ | ” | 20 | г. |
Оборотная сторона формы № ОС-3
По окончании ремонта (реконструкции, модернизации) объект прошел испытания и сдан в эксплуатацию.
| Изменения в характеристике объекта, вызванные реконструкцией, модернизацией |
|
сдал |
|||||
| М.П. | должность | подпись | расшифровка подписи | ||
|
принял |
|||||
| М.П. | должность | подпись | расшифровка подписи |
| “ | ” | 20 | г. |
Типовая межотраслевая форма № ОС-4
Утверждена постановлением Госкомстата России
от 30.10.97 № 71а
| УТВЕРЖДАЮ | ||||||||||
| должность | ||||||||||
| подпись | расшифровка подписи | |||||||||
| “ | ” | 20 | г. | |||||||
|
А К Т № |
на списание основных средств
| Коды | |||
| Форма по ОКУД | 0306003 | ||
| Организация | по ОКПО | ||
|
Дата |
Код вида операции |
Код лица, ответственного за сохранность основных средств |