Учет материальных активов
Основной целью деятельности Общества является:
осуществление хозяйственной деятельности, направленной на получение прибыли для удовлетворения, культурных и экономических интересов Участников Общества и членов трудового коллектива Общества.
Общество осуществляет следующие виды деятельности:
• Оптовая торговля зерном, семенами и кормами для животных;
• Оптовая торговля сырой нефтью и попутным газом
• Оптовая торговля парфюмерно-косметическими товарами, мылом, резино-техническими изделиями, сельскохозяйственными машинами;
Общество осуществляет внешнеэкономическую деятельность в соответствии с действующим законодательством.
Общество вправе самостоятельно определять конкретные направления своей деятельности в зависимости от конъюнктуры рынка.
Деятельность, для осуществления которой требуется специальное разрешение (лицензия), осуществляется после его (ее) получения в установленном порядке,
Классификация видов деятельности Общества произведена по общереспубликанскому классификатору Республики Беларусь - ОКРБ 005-96 «Виды экономической деятельности», утвержденному приказом Белстандарта от 20.03.1996 г. .V» 48.
Производственно-хозяйственная деятельность Общества осуществляется в порядке, который определяется Закону Республики Беларусь «О предприятиях», Законом Республики Беларусь «Об акционерных обществах, обществах с ограниченной ответственностью и обществах с дополнительной ответственностью» и другими законодательными актами Республики Беларусь.
Общество на основе полного хозяйственного расчета обеспечивает самоокупаемость, финансирование затрат по совершенствованию производства, социальному развитию, материальному стимулированию работников за счет заработанных средств, всецело отвечает за результаты своей производственно-хозяйственной деятельности и выполнение обязательств перед поставщиками и банками.
Общество ведет бухгалтерский учет и статистическую отчетность, в установленном порядке предоставляет данные налоговую инспекцию и несет ответственность за их достоверность, за полноту и своевременность их предоставления.
Общество реализует свою продукцию, работы, услуги, отходы производства по ценам и тарифам. устанавливаемым самостоятельно или на договорной основе, а в случаях, предусмотренных законодательством Республики Беларусь - по регулируемым ценам и тарифам.
Уставный фонд Общества составляет 2800000 (два миллиона восемьсот тысяч) рублей на момент государственной регистрации настоящего Устава.
На момент государственной регистрации настоящего Устава Уставный фонд Общества сформирован на 100 %. Участники Общества, внесшие вклады не полностью, несут между собой солидарную ответственность по его обязательствам в пределах стоимости неоплаченной части вклада каждого из Участников.
Имущество Общества составляют основные фонды и оборотные средства, а также иные ценности, стоимость которых отражается в балансе Общества.
Источниками формирования имущества Общества являются:
• денежные и неденежные вклады Участников;
• доходы, полученные от реализации продукции, работ, услуг, а также других видов хозяйственной деятельности;
• кредиты банков и других кредиторов;
• доходы от ценных бумаг;
• безвозмездные или благотворительные взносы, пожертвования организаций, предприятий, физических лиц;
• иные источники, не запрещенные действующим законодательством.
Управление Обществом осуществляется Общим Собранием Участников Общества и Директором.
Высшим органом управления Общества является Общее Собрание Участников Общества. Собрание Участников состоит из лиц, учредивших Общество. Участники обладают количеством голосов пропорционально их долям в Уставном фонд
Участники могут назначать для участия в Собрании своих представителей, которые могут быть как постоянными, так назначаемыми на определенный срок. Полномочия представителей подтверждаются доверенностью.
Очередные Общие Собрания Участников Общества созываются и проводятся не реже одного раза в год, а внеочередные Собрания - по мере необходимости в случаях, если этого требуют интересы Общества.
Повестка для Общего Собрания и документация рассылаются Участникам не менее, чем за 30 дней до даты проведен: Общего Собрания. Общее Собрание Участников не вправе принимать решение по вопросам, не включенным в повестку дня, исключением случаев, когда на Общем Собрании присутствуют все Участники, единогласно высказывающиеся за рассмотрен какого-либо вопроса. Любой из Участников вправе требовать рассмотрение вопроса Общим Собранием при условии, что он 6t поставлен не позднее, чем за 20 дней до проведения общего Собрания участников.
Директор Общества обеспечивает выполнение решений Общего Собрания Участников Общества, представляет Общество без доверенности в отношениях с государственными органами Республики Беларусь юридическими и физическими лицами и др.
На рис. 1. показана организационная структура «Камень





Рис. 2. Организационная схема управления ООО «КАМЕНЬ»
Эффективность функционирования магазина на рынке может определяться на основе показателей хозяйственно-экономической деятельности торгового предприятия за 2001 – 2002 гг. (табл. 1).
Таблица 1. Анализ основных показателей хозяйственно-экономической деятельности предприятия ООО «КАМЕНЬ» за 2001 – 2002 годы
| Показатели | 2001 | 2002 | отклонение | |
| в сумме +/- | темп изменения % | |||
| Оптовый товарооборот в факт. ценах, тыс. руб. | 285803 | 248839 | -36964 | 87 |
| Оптовый товарооборот в сопостав. ценах, тыс. руб. | 285803 | 192898 | -92905 | 67,5 |
|
Валовый доход, тыс. руб. В действ. ценах |
109863 |
99358 |
-10505 |
90,4 |
|
в сопост. ценах |
109863 | 77022 | -32841 |
70,1 |
| в % к обороту | 38,4 | 39,9 | +1,5 | |
| Сумма налогов и других обязательных платежей, взимаемых за счет ВД, тыс. руб. | 2010,5 | 1450,6 | -559,9 | 72,2 |
| в % к обороту | 1,83 | 1,46 | -0,37 | |
| Издержеки обращения, тыс. руб. | 69043 | 18182 | - 50861 | 26 |
| в % к обороту | 24,2 | 7 | -17,2 | |
| Прибыль от реализации, тыс. руб. | 318 | 502 | +184 | 157 |
| Внереализационные доходы, тыс. руб. | - | 56 | 56 | 56 |
| Внереализационные расходы, тыс. руб. | - | 98 | 98 | 98 |
| Балансовая прибыль, тыс. руб. | 318 | 460 | +142 | 144 |
За 2001 год валовой товарооборот ООО «Камень» составил 285803 тыс. рублей, а за 2002 год он снизился на 36964 и составил 248839 тыс. руб. В 2002 г. по сравнению с 2001 г. в фактических ценах темп снижения валового товарооборота составил на 13 %, в сопоставимых же ценах – 32,5 %.
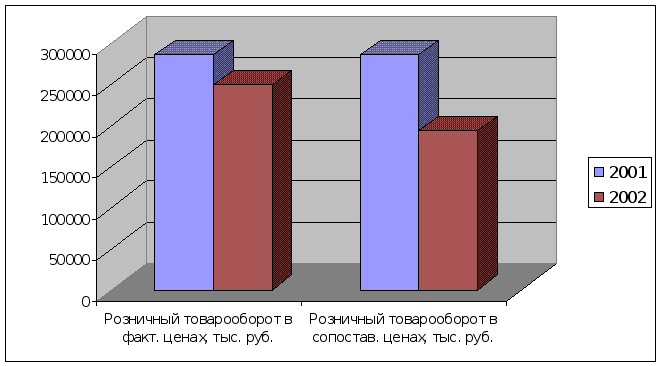
Рис. 2.2. Динамика товарооборота по ООО «Камень»
Можно отметить, что снижение товарооборота в сопоставимых ценах произошло, прежде всего, в основном за счет снижения квот.
Темп снижения валового дохода ООО «Камень», как видно из рис. 2.3 в абсолютном выражении за 2002 г. по сравнению с 2001 г. составил 9,6 %. Вместе с тем, произошло увеличение на 1,5 % пункта уровня валового дохода. В 2001 году он составлял 38,4%, а в 2002 году – 39,9 %. Это является положительным моментом. Однако если сравнивать со средним уровнем валового дохода оптового торгового предприятия составляет 20 – 25 %, то видно, что данный уровень валового дохода превышает средний уровень.
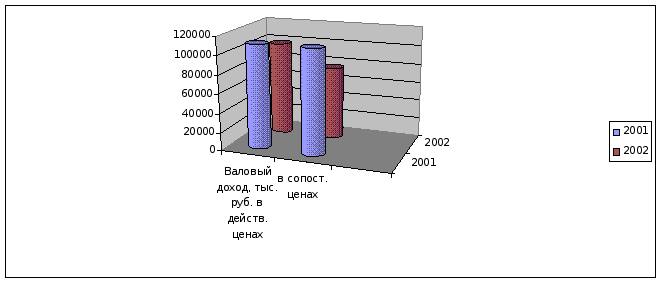
Рис. 2.3. Динамика валового дохода ООО «Камень»
Снижение издержек обращения на исследуемом предприятии за 2002 г. по сравнению с 2001 г произошло., как видно из рис. 2.4 и по сумме на 50861 тыс. руб. и по уровню на 17,2 процентных пункта, что является положительным моментом в деятельности предприятия.
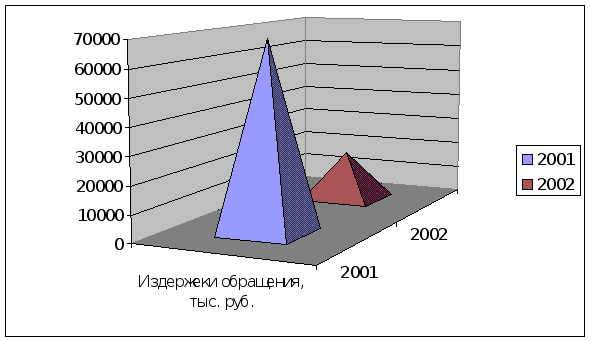
Рис. 2.4. Динамика издержек обращения ООО «Камень»
Статья расходов на оплату труда занимает первое место в общей сумме издержек обращения ООО «Камень». Удельный вес данной статьи в 2001 году составил 30,1 %, а в 2002 году по сравнению с 2001 годом возрос на 3,5 % пункта. Однако в процентах к товарообороту данная статья имеет тенденцию к снижению. И это является положительным моментом.
Большой удельный вес в величине расходов в издержках обращения занимают отчисления на социальные нужды. Однако их доля в 2002 году по сравнению с 2001 годом снизилась на 1,3 % пункта и составила 11,5 %. И в процентном отношении к товарообороту данная статья расходов снизилась на 0,26 % пункта.
Значительно снизился удельный вес в издержках обращения доли прочих расходов. Это произошло в первую очередь за счет окончания проводимых ремонтных работ в ООО «Камень»; закупок малоценных и быстроизнашивающихся предметов; увеличения объема информационных услуг.
Положительным моментом в деятельности ООО «Камень» является уменьшение расходов по статье потери товаров при хранении, перевозке и реализации. Они снизились, несмотря на значительный рост товарооборота, как в общей сумме издержек обращения (на 0,13 % пункта), так и в процентном отношении к товарообороту (на 0,04 % пункта).
В настоящее время, ООО «Камень» делает все возможное по уменьшению доли транспортных расходов в общей сумме издержек обращения и в процентах к товарообороту. И это ему удается. В 2002 году по сравнению с 2001 годом они соответственно уменьшились на 1,7 % пункта и 0,8 % пункта.
Прибыль от реализации продукции в 2002 году по сравнению с 2001 годом возросла на 184 тыс. рублей и составила 502 тыс. рублей, как видно из таблицы 2.1. и рис.2.5. Темп прироста был равен 57 %. Это произошло в первую очередь за счет опережающих темпов роста валового дохода над издержками обращения, а также за счет уменьшения доли налогов и других обязательных платежей на 0,37 % пункта.
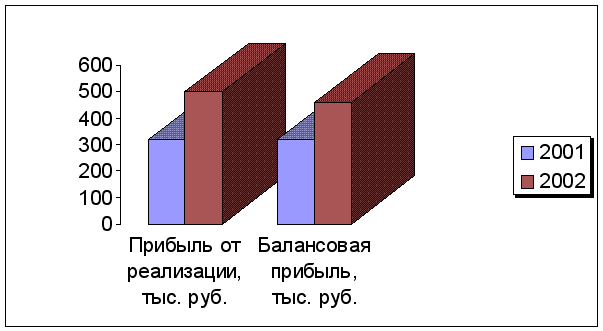
Рис. 2. 5. Динамика прибыли ООО «Камень»
Рассмотрим динамику и эффективность использования товарных запасов на ООО «Камень». Для этого составим таблицу 2.2.
Таблица 2.2. Анализ динамики и эффективности использования товарных запасов ООО «Камень»
| Показатели | 2001 год | 2002год | Изменение | Темп роста |
| Товарооборот млн. руб | 285803 | 248839 | -36964 | 87 |
| Тов. запасы на нач. года | 87110 | 99326 | 12216 | 114% |
| Тов. запасы на кон. года | 99326 | 71729 | -27597 | 72,2% |
| Товарооборачиваемость | 117 | 123 | +6 | 105% |
| Товарооборачиваемось, кол-во оборотов | 3,1 | 2,9 | -0,2 | 93,5% |
Тдн1 = (87110 + 99326/2):( 285803 : 360) = 117
Тдн2 = (99326 + 71729/2):( 248839:360) = 123
Тоб1 = 285803: (87110 + 99326/2) = 226
Тоб2 = 248839 : (99326 + 71729/2) = 277
В результате проведенного расчета видно, что ускоряется товарооборачиваемость и темп ускорения составил 105%.
Таким образом из проведенного анализа можно сделать вывод, что в 2002 году ООО «Камень» в целом выполнило поставленные задачи по развитию материально-технической базы предприятия, расширению ассортимента и номенклатуры товаров, что способствовало устойчивой работе предприятия. На 2003 год стратегической задачей предприятия является рост товарооборота в сопоставимых ценах, а следовательно и увеличение прибыли, для достижения чего требуется дальнейшее развитие материально-технической базы, расширение ассортимента реализуемых товаров и наиболее полное удовлетворение спроса покупателей.
Хотя из анализа таблицы 2.1. и рис. 2.2 – 2.5. видно, что финансово-экономическое положение торгового предприятия не очень устойчиво, но у исследуемого предприятия имеются возможности улучшить результаты финансово - хозяйственной деятельности возможно за счет более четкой организации учета материальных оборотных активов.
1.2. ДОКУМЕНТАЛЬНОЕ ОФОРМЛЕНИЕ И УЧЕТ ПОСТУПЛЕНИЯ ТОВАРОВ И ТАРЫ
Документальное оформление поступления товаров на ООО «Камень» зависит от способа их доставки, вида используемого транспорта, места их приемки, используемых форм расчетов и других условий хозяйственных договоров.
На оптовые склады ООО «Камень» товары поступают от предприятий-изготовителей, посредников, зарубежных фирм. Доставка товаров осуществляется железнодорожным и автомобильным транспортом. По договору поставщик может осуществлять централизованный завоз товаров на оптовый склад или транзитом покупателю. Оптовое предприятие ООО «Камень» может осуществлять самовывоз товаров от поставщика своим или привлеченным транспортом.
Порядок приемки товаров и его документальное оформление зависит
* от места приемки: от перевозчика (на станции железной дороги, водной пристани), на складе поставщика или на складе получателя;
* от вида и состояния тарных мест: в опломбированной или открытой, (поврежденной) таре;
* от вида приемки: по количеству мест, по количеству товарных единиц, комплектности и качеству.
Все первичные документы по оптовой коммерческой сделке покупки (продажи) товаров можно сгруппировать по принципу «исходящий документ», по их назначению и видам:
Документы, составляемые поставщиком при отправке (выдаче) груза:
* товарные документы: товарная, товарно-транспортная накладная (Приложение 4), авианакладная, коносаменты, спецификации и др.
* документы, удостоверяющие качество товаров сертификат качества (соответствия), качественное удостоверение, ветеринарное удостоверение и др.
* платежные документы: платежное требование (требование-поручение), коммерческий счет.
Документы, составляемые покупателем при получении груза:
* доверенность на получение товарно-материальных ценностей; платежное поручение.
За качество и достоверность первичных документов ответственность несут его составители.
При предварительной оплате за товары до их отправки поставщик выписывает на имя покупателя счет-фактуру в двух экземплярах, в которой указывает наименование, количество, отпускную цену, ее обоснование и стоимость товаров. Срок ее действия —10 дней. Первый экземпляр счета-фактуры вручают покупателю, на основании которого он выписывает платежное поручение в трех экземплярах и сдает в обслуживающее отделение банка для оплаты. После получения оплаты поставщик выписывает товарную накладную па отпуск и оприходование товарно-материальных ценностей формы № ТН-2 в двух экземплярах. В заголовочной ее части указываются коды У НН, ОКПО, а в случаях установленных законодательством, номера лицензий грузоотправителя, грузополучателя и заказчика (плательщика); в содержательной части указывается наименование, характеристика товара (сорт, размер, расфасовка и т.д.), его количество, отпускная цена (без налога на добавленную стоимость), ставка и сумма налога на добавленную стоимость, обоснование цены (договор, прейскурант, протокол согласования цен), стоимость товаров и другие реквизиты. Она является товаросопроводительным документом на отгруженные товары и вручается (высылается) покупателю. Товарная накладная формы № ТН-2—бланк типовой формы строгой отчетности. Серию и номер типовой и специализированной форм, изготовленных типографским способом, присваивает Белбланкиздат.
Отправку груза в адрес покупателя подтверждает оформленная и выданная поставщику в товарной конторе станции железной дороги грузовая квитанция. Железнодорожная накладная (копия грузовой квитанции) сопровождает груз в пути следования, один экземпляр которой выдают получателю на станции назначения при получении груза.
При последующей оплате поставщик выписывает товарную накладную в трех экземплярах, сдает груз станции железной дороги для отправки покупателю и получает грузовую квитанцию, а затем выписывает на имя покупателя платежное требование (платежное требование-поручение) в трех экземплярах. При расчетах платежными требованиями поставщик в обслуживающее отделение банка сдает платежное требование, в котором обязательно указывают дату и номер договора, дату отгрузки, номер товарного документа, способ отправки, обоснование цены на товары и т.п. Товарные документы и документы, удостоверяющие качество продукции или заменяющие их, поставщик либо прикладывает к представленным на инкассо требованиям, либо направляет по почте или нарочным непосредственно плательщику, о чем делают ссылку в платежных требованиях. При других формах расчетов все документы поставщик направляет покупателю в порядке, согласованном в договоре: по почте, нарочным и т. п.
Поступившие от поставщиков документы бухгалтерия оптового предприятия ООО «Камень» регистрирует в журнале учета получаемых от поставщиков документов и контроля за поступающими грузами. Записи в журнале производят в хронологическом порядке по мере поступления документов с указанием порядкового регистрационного номера, даты поступления документов, наименования поставщика, даты и номера товарного и транспортного документа, стоимости товаров, даты акцепта (согласия на оплату), даты оплаты, номера и даты товарного отчета (номера склада) на оприходование товара. Такой порядок учета поступающих грузов позволяет вести оперативный контроль за своевременным поступлением и полным оприходованием товаров и тары, акцептом и оплатой платежных требований (требований-поручений). После регистрации документы подвергают всесторонней проверке:
* торговый отдел ООО «Камень» проверяет соответствие поставки условиям заключенного договора (Приложение 5);
* экономист по ценам—правильность и обоснованность цен, оптовых надбавок, транспортных расходов (Приложение 6);
* бухгалтерия—правильность таксировки и подсчетов;
* руководитель предприятия дает согласие на оплату счета, а при установлении ошибок, нарушений условий договора—на отказ от акцепта.
Отказ от оплаты бывает полным и частичным. В обоих случаях он должен быть достаточно обоснованным. О мотивах отказа необходимо сообщить поставщику, а при расчетах платежными требованиями и банку. При необоснованном отказе от оплаты счета покупатель (оптовая база) по решению хозяйственного суда несет материальную ответственность перед поставщиком.
Бухгалтер оптового предприятия ООО «Камень» строго контролирует сроки акцепта, предъявления в банк платежных требований-поручений, так как их задержка или невыполнение ведет к росту дебиторской задолженности, штрафным санкциям за просрочку платежа и соответственно к ухудшению финансового положения предприятия. Проверенные и акцептованные документы бухгалтер передает заведующему складом для осуществления приемки поступивших товаров и тары. На основании товарного отчета в журнале учета поступающих грузов бухгалтер ставит отметку об их оприходовании. Если по записям в журнале установлено, что товары не поступили в срок, то покупатель принимает меры к их розыску.
Приемка товаров по количеству и качеству на ООО «Камень» производится в соответствии с Положением о приемке товаров по количеству и качеству, утвержденным постановлением Кабинета Министров Республики Беларусь 26 апреля 1996 г., №285, ГОСТами, другими нормативными документами и договорами с поставщиками.
Приемку товаров по количеству и качеству, поставляемых поставщиком в открытой или поврежденной таре, осуществляет экспедитор оптового предприятия в момент приемки товаров на станции железной дороги; на складе поставщика—при самовывозе товаров; заведующий складом — на складе оптового предприятия при приемке от экспедитора оптового предприятия или поставщика при централизованной доставке товаров.
Доставленные экспедитором на склад оптового предприятия товары, поставляемые поставщиком в закрытой исправной таре, заведующей складом в присутствии товароведа принимает по количеству единиц, ассортименту и качеству. Приемка товаров на складе покупателя по качеству должна быть проведена не позднее 10 дней, а по скоропортящимся продуктам—в течение 24 часов. Приемка товаров на складе покупателя по количеству должна быть проведена при одногородних поставках не позднее 10 дней, при иногородних — не позднее 20 дней, а по скоропортящимся продуктам — в течение 24 часов.
По маркировке на ящиках, пачках, коробках материально ответственное лицо ООО «Камень» подсчитывает количество единиц, массу, проверяет сортность, комплектность продукции, отпускные цены на товары и тару и сверяет их с данными товарной или товарно-транспортной накладной поставщика. В случае выявления несоответствия между фактическим количеством и качеством поступивших товаров и тары с данными сопроводительных документов поставщика приемку товаров приостанавливают и возобновляют после создания комиссии.
В комиссию входят представители покупателя, поставщика (или по его поручению представитель от иного юридического лица и материально ответственное лицо ООО «Камень», принимающее груз. Покупатель должен вызвать представителя поставщика не позднее 24 часов, а по скоропортящимся товарам—немедленно после обнаружения недостач, пересортиц и т.п. или в сроки, установленные договором или законодательством. Вызов представителя иногороднего поставщика обязателен только в случаях, предусмотренных договором или условиями поставки.
По результатам приемки товаров по количеству и качеству на выявленные расхождения комиссия составляет акт об у становлением расхождении в количестве и качестве при приемке товарно-материальных ценностей. В акте подробно описывают выявленные дефекты и их причины, дают подробные выводы и предложения комиссии по выявленным недостачам и пересортицам, указывают приложения: упаковочные ярлыки тарных мест, пломбы тарных мест, транспортные документы и др. Дату и номер составленного акта указывают в товарной (товарно-транспортной) накладной поставщика. Первый экземпляр акта высылают поставщику, второй—прикладывают к отчету материально ответственного лица, третий—передают в бухгалтерию.
На основании надлежаще оформленных и утвержденных руководителем предприятия актов об установленных расхождениях в количестве и качестве при приемке товаров на сумму причиненного ущерба оптовое предприятие:
* предъявляет поставщику претензию, если ему была произведена предварительная оплата;
* заявляет частичный отказ от оплаты за предъявление частично бестоварного счета (отказ предъявляет в обслуживающее отделение банка);
* при расчетах платежными требованиями-поручениями оплачивают только за фактически поступившие товары.
На фактически поступившие товары и тару заведующий складом выписывает товарно-транспортную накладную формы № ТТН-1(Приложение 4) в двух экземплярах и подписывает ее. При отсутствии расхождений по количеству и качеству заведующий складом в получении груза расписывается в товарных документах поставщика, указывает на сумму принятых товаров и тары и заверяет свою подпись штампом склада. При автоматизации учета для формирования базы данных для натурально-стоимостного учета товаров и тары на оптовых предприятиях выписывают внутренние товарные накладные на оприходование фактически поступивших товаров.
Бесплатно поступившую от поставщиков тару вместе с товаром заведующий складом приходует по ценам возможной реализации на основании акта на оприходование тары, не указанной в счете поставщика. Акт в одном экземпляре составляет комиссия, назначенная руководителем оптового предприятия из представителя администрации, представителя общественности и материально ответственного лица.
Доставку товаров от поставщиков самовывозом ООО «Камень» производит собственным и привлеченным транспортом. Представитель оптового предприятия экспедитор после предъявления документа, удостоверяющего личность, по доверенности получает товары на складе поставщика. Товары в опломбированной таре экспедитор принимает по количеству мест или весу, а без тары, в открытой или поврежденной таре — по количеству и качеству. В сопроводительных документах поставщика на отпущенные товары самовывозом экспедитор расписывается в приемке груза для доставки. От экспедитора доставленные товары и тару заведующий складом оптового предприятия принимает аналогично и расписывается в товарно-транспортной накладной поставщика в их получении и оприходовании. При выявлении недостач или пересортиц товаров, поступивших без тары, в открытой или поврежденной таре, материальную ответственность несет экспедитор оптового предприятия, принявший груз для доставки; а поступивших в закрытой и опломбированной таре—поставщик.
Налоговый учет покупки приобретенных ценностей, в том числе и товаров, ООО «Камень» ведет в связи с применением зачетного метода исчисления налога на добавленную стоимость. Сущность этого метода заключается в том, что объектом налогообложения для всех предприятий служит стоимость реализованных товаров (работ и услуг), а уплаченный ими налог на добавленную стоимость по приобретенным ценностям является для них налоговыми вычетами. В бюджет предприятия уплачивают разницу выходного и входного налога на добавленную стоимость.
С целью определения суммы уплаченного входного налога на добавленную стоимость, подлежащего зачету (возмещению) при зачетном методе его учета, предприятия ведут книгу покупок. В ней указывают дату оплаты и номера платежного и товарного документов, наименование поставщика, его учетный номер налогоплательщика, стоимость покупок по отпускным ценам поставщика с налогом на добавленную стоимость, в том числе стоимость покупок без налога на добавленную стоимость и сумму налога по установленным ставкам. Для отражения в книге покупок приобретенные товарно-материальные ценности должны быть оприходованы материально ответственным лицом получателя и оплачены поставщику. При частичной оплате за поступившие товары уплаченный налог на добавленную стоимость определяют пропорционально погашенной задолженности поставщику. Записи в книгу покупок производят на основании товарных и платежных документов по приобретенным ценностям и указывают облагаемый оборот и сумму налога на добавленную стоимость, а не сумму платежа (сумму к оплате), которая может включать стоимость возвратной стеклопосуды и тары, не облагаемых налогом на добавленную стоимость. Корректировку (уменьшение) уплаченного налога на добавленную стоимость производят в исключительных случаях и в книге покупок в течение месяца не показывают. На основании соответствующих документов по товарам, использованным на непроизводственные цели, его списывают за счет собственных источников предприятия; по товарам, возвращенным поставщикам,—за счет последних, по кражам—за счет ответчиков и т.д. Такие суммы целесообразно обобщать в листке-расшифровке и в конце месяца списывать с кредита счета 18 «Налог на добавленную стоимость по приобретенным ценностям», субсчета 2 «Уплаченный налог на добавленную стоимость» в дебет разных счетов.
Учет товаров и тары на предприятии ООО «Камень» ведут на активном, материальном счете 41 «Товары» (Приложение 7). Поступление товаров и тары на оптовые склады в учете отражают на основании товарных (товарно-транспортных) накладных и других сопроводительных документов и строго соблюдают принципы и методологические основы их учета, закрепленные в учетной политике предприятия.
Входной налог на добавленную стоимость на поступившие товары учитывается на активном, дополнительном счете 18 «Налог на добавленную стоимость по приобретенным ценностям» (Приложение 8, 9).
Расчеты с поставщиками ООО «Камень» ведет на счете 60 «Расчеты с поставщиками и подрядчиками» (Приложение 10). По кредиту счета 60 «Расчеты с поставщиками и подрядчиками» отражают и контролируют сумму задолженности поставщику за поступившие товары и тару по покупным ценам с учетом расходов по их доставке и налога на добавленную стоимость. Дебетовое сальдо по счетам 60 «Расчеты с поставщиками и подрядчиками» отражает стоимость товаров в пути, поэтому бухгалтер ООО «Камень» строго контролирует каждую сумму дебетового сальдо по расчетам с поставщиками, чтобы исключить несвоевременное оприходование поступивших товаров и тары и не допустить образования нереальной дебиторской задолженности. .