Учет труда и заработной платы



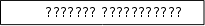

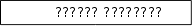

Приложение 2. Совершенствование планирования фонда заработной платы
При планировании фонда заработной платы (ФЗП) необходимо обязательное соблюдение следующих условий:
рост производительности труда должен опережать рост заработной платы;
общая сумма заработной платы всех категорий работающих не должна превышать лимита, определяемого по нормативу заработной платы на 1р. продукции, утвержденного для каждого года в пятилетнем плане экономического и социального развития предприятия.
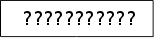
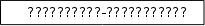
Общий годовой
фонд заработной
платы всех
категорий
работающих
предприятия,
цеха, рассчитанный
по нормативу
заработной
платы на 1р.
продукции
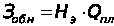 ,
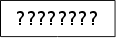
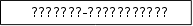
где  – норматив
заработной
платы на 1р.
нормативно-чистой
или товарной
продукции
предприятия
на планируемый
год в соответствии
с пятилетним
планом или
цеха, которому
норматив утверждается
предприятием;
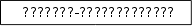
 –
плановый объем
нормативно-чистой
продукции или
товарной продукции
в неизменных
ценах.
Планируемый
фонд заработной
платы
 .
В фонд заработной платы включают суммы по тарифным ставкам и окладам, а также все виды доплат за исключением выплат из фонда материального поощрения.
Структура фонда заработной платы рабочих на планируемый период включает: фонд прямой оплаты (тарифный фонд); доплаты, в том числе премии из фонда заработной платы; дополнительная заработная плата.
Данная величина годового фонда заработной платы отражает расходы по заработной плате при планировании себестоимости продукции.
При расчете среднемесячной заработной платы рабочего, которая является основой при установлении соотношения темпов роста производительности труда и темпов роста заработной платы, дополнительно учитывается величина премий из фонда материального поощрения.
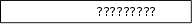
Годовой фонд
прямой сдельной
(тарифной) заработной
платы основных
рабочих-сдельщиков
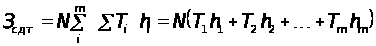 ,
где  –
годовой объем
выпуска деталей,
шт.;
 – число операций
технологического
процесса обработки
детали;
 – трудоемкость
обработки
детали на 1-й,
2-й и последующих
операциях, ч;
 – часовая тарифная
ставка для
работ, выполняемых
на 1-й, 2-й и последующих
операциях, руб.
|
Характеристика производства |
Номинальный годовой фонд времени, ч | Примечание | |||
| рабочих | оборудования при числе смен | ||||
| 1 | 2 | 3 | |||
|
Производство с непрерывным технологическим процессом и условиями работы: нормальными вредными Производство с непрерывным технологическим процессом и условиями работы: нормальными вредными нормальными вредными нормальными вредными |
2070 1830 2070 1830 2070 1830 2070 1830 |
2070 1830 – – – – – – |
4140 3660 – – – – – – |
6210 5490 8760 8760 8570 8570 8570 6490 |
41-часовая рабочая неделя 36-часовая рабочая неделя Непрерывная кругло-годичная работа 24ч*365=8760ч Непрерывная кругло-годичная работа кроме 8 праздничных дней 24ч*357=8570ч Круглосуточная работа, кроме выходных и праздничных дней 24ч*271=6490ч |
|
Продолжи- тельность рабочей недели, ч |
Продолжи- тельность основного отпуска, ДНИ |
Номинальный годовой фонд времени, ч | Потери времени, % от номинального фонда | Эффективный годовой фонд рабочих, ч |
| 41 | 15 | 2070 | 10 | 1860 |
| 41 | 18 | 2070 | 11 | 1840 |
| 41 | 24 | 2070 | 12 | 1820 |
| 36 | 24 | 1830 | 12 | 1610 |
| 36 | 36 | 1830 | 17 | 1520 |
Годовой
фонд прямой
повременной
(тарифной) заработной
платы основных
рабочих-повременщиков
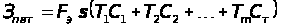 ,
где  –
эффективный
годовой фонд
рабочего времени
одного рабочего,
ч;
 –
число рабочих
смен в сутки;
 –
часовые тарифные
ставки 1-го, 2-го
и последующих
разрядов, руб;
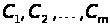 –
явочное число
рабочих в одну
смену соответственно
по разрядам
работ, чел.
[8;61-63]
Приложение 3.Совершенствование оплаты труда в бюджетной сфере
| Совершенствование оплаты труда в бюджетной сфере | |
| 1 | 2 |
|
уточнить параметры Единой тарифной сетки по оплате труда работников бюджетной сферы в увязке с активным использованием механизма надбавок и доплат, дополнительным стимулированием труда высококвалифицированных работников, в том числе за счет введения надбавок к должностным окладам за непрерывный стаж работы и высокую результативность труда; |
проводить повышение ставок заработной платы работников бюджетной сферы не только в зависимости от темпов роста потребительских цен, но и с учетом динамики заработной платы во внебюджетном секторе экономики. |
Приложение 4. Совершенствование оплаты труда в области минимального размера оплаты труда, гарантированного государством
|
Совершенствование оплаты труда в области минимального размера оплаты труда, гарантированного государством |
|
| 1 | 2 |
|
повысить минимальный размер оплаты труда на основе нового социального стандарта - минимальной часовой оплаты труда, имея в виду приблизить этот размер к величине прожиточного минимума трудоспособного человека; |
отказаться от использования минимального размера оплаты труда в качестве нормативной базы при установлении размеров социальных выплат. |
Приложение 5. Совершенствование оплаты труда в области своевременной и полной выплаты заработной платы
|
Совершенствование оплаты труда в области своевременной и полной выплаты заработной платы |
| установить, что при наличии задолженности по оплате труда в акционерных обществах, активы, в том числе ликвидные основные фонды и оборотные средства, подлежат продаже на аукционе с направлением полученных средств на погашение задолженности по заработной плате; |
| обеспечить усиление мер экономической, административной и уголовной ответственности должностных лиц, собственников либо их представителей, осуществляющих функции работодателя, за нарушение прав трудящихся на полную, своевременную оплату выполненной работы; |
| установить права работника на возмещение материального вреда, причиняемого задержкой выдачи начисленной заработной платы; |
| расширить правоприменительную практику и упростить порядок рассмотрения обращений граждан по фактам задержек причитающейся заработной платы; содействовать образованию хозяйствующими субъектами на добровольной основе специальных целевых страховых фондов за счет перечисления в них части доходов от их деятельности на случай временных финансовых затруднений, которые могут привести к задержке расчетов по заработной плате; |
| 5. ужесточить государственный контроль за прохождением и целевым использованием средств федерального бюджета, направляемых на оплату государственного заказа. |