Учет собственного капитала и анализ эффективности его использования
Целью оценки вклада в уставной капитал в форме недвижимости является обоснование рыночной стоимости основных средств для принятия решения о взносе его стоимости в уставной капитал.
Важность правильной оценки имущественного вклада в уставной капитал состоит и в том, что декларируемая стоимость основных средств предприятия будет является базой для исчисления налога на имущество и расчета амортизационных отчислений. Таким образом, оценка имущества будет прямо влиять на финансовую эффективность предприятия.
Для целей налогообложения передача имущества в качестве вклада в уставный капитал не признается реализацией. В связи, с чем налогом на добавленную стоимость такая передача не облагается. Сумма НДС, уплаченная при приобретении имущества, переданного впоследствии в качестве вклада в уставный капитал, учитывается в стоимости такого имущества. [7, с.212]
Основные средства принимаются к бухгалтерскому учету по первоначальной стоимости. Первоначальной стоимостью основных средств, внесенных в счет вклада в уставный капитал предприятия, признается его денежная оценка, согласованная учредителями (участниками) предприятия, если иное не предусмотрено законодательством Республики Казахстан.
Таким образом, в целом, учредительные документы ТОО «Аршалы-Нан» соответствуют законодательству Республики Казахстан, уставный капитал также сформирован в соответствии с законодательством.
Для обобщения информации о состоянии и движении уставного капитала в Типовом плане счетов бухгалтерского учета (Утвержденного приказом министерством финансов РК от 23.05.2007 № 185) предназначен подраздел 5000 «Уставный капитал».
- группа счетов 5010 «Привилегированные акции», где учитывается суммарная номинальная стоимость оплаченных эмитированных привилегированных акций.
- группа счетов 5020 «Простые акции», где учитываются суммарная номинальная стоимость оплаченных эмитированных простых акций акционерного общества
- группа 5030 «Вклады и паи» где учитывается стоимость вложений в уставный капитал предприятия.
Кредитовое сальдо счетов 5010-5030 отражает величину уставного капитала, объявленного в учредительном договоре и уставе предприятия.
- группа счетов 5110 «Неоплаченный капитал». На счетах группы отражаются операции по внесению вкладов в уставный капитал. [8, с.70]
Таким образом, сумма задолженности учредителей (участников) по их объявленным и зарегистрированным, но не внесенным в уставной капитал вкладам называется неоплаченным капиталом. Указанный капитал учитывается на одноименном активном счете 5110«Неоплаченный капитал»,
Записи по этим счетам производятся при формировании, увеличении или уменьшении уставного капитала, осуществляемых в установленном порядке, после внесения соответствующих изменений в учредительные документы предприятия с одновременной их государственной регистрацией в органе исполнительной власти. [9, с.794]
По дебету счета 5110 «Неоплаченный капитал» отражается сумма задолженности учредителей по вкладам в уставный капитал, а по кредиту – фактическое поступление сумм вкладов учредителей в уставный капитал. дебетовое сальдо (остаток) показывает сумму задолженности учредителей по их объявленным, но не оплаченным вкладам в уставный капитал.
Если предприятие полностью сформировало свой уставный капитал, соответствующий размеру, зафиксированному в учредительных документах, счет 5110 полностью закрывается и не будет иметь дебетового сальдо. [10, с.311]
Аналитический учет по группе счетов счету 5000 "Уставный капитал" организован таким образом, чтобы обеспечивать формирование информации по учредителям предприятия, стадиям формирования капитала. Кредитовые обороты по счету 5110 отражены в журнале-ордере №13.
В бухгалтерском учете ТОО отражена величина уставного капитала, зарегистрированная в уставе ТОО «Аршалы-Нан», как вклад учредителя в размере 240 000 тенге в натуральной форме в виде основных средств (производственное здание и здание склада). Доля учредителя в имуществе товарищества составляет 100%.
Первоначальный размер уставного капитала товариществ с ограниченной и дополнительной ответственностью равен сумме вкладов учредителей и не менее суммы, эквивалентной ста размерам месячного расчетного показателя на дату представления документов для государственной регистрации товарищества. 240 000 > 66 000 (МРП на 1 июля 2001 года – 660 тенге).
Внесение учредителем вклада в уставный капитал в виде основных средств происходит на основании приходного первичного документа - акта приемки-передачи основных средств. (Приложение Б)
На основании этого акта и учредительного договора бухгалтерией производятся записи (таблица 1).
Таблица 1 - Корреспонденция счетов по учету уставного капитала
|
№ п/п |
Содержание операции | Корреспонденция счетов (Типовой план счетов по МСФО) | Сумма | |
| Д-т | К-т | |||
| 1 | Задолженность учредителей по вкладам в уставный капитал | 5110 | 5030 | 240000 |
| 2 | Поступление основных средств и нематериальных активов от учредителей в качестве уставного капитала | 2412 | 5110 | 240000 |
В практике учета могут быть случаи, что уставный капитал вносится учредителями частично в качестве нематериальных активов, частично денежными средствами, частично. Например уставный капитал предприятия объявлен в размере 100000,0 тыс.тенге. 50% - вносится в качестве денежных средств, 10% - в качестве программного обеспечения, 40% - в качестве основного средства (компьютер). В этом случае составляется следующая корреспонденция счетов:
Дебет 1030 – Kредит 5110 - 50000,0 тыс. тенге – денежные средства;
Дебет 2710 - Kредит 5110 - 10000,0 тыс. тенге – нематериальные активы;
Дебет 2410 – Кредит 5110 - 40000,0 тыс. тенге – основные средства.
При этом поступление основных средств и нематериальных активов документально сопровождается актом приемки-передачи. Поступление денежных средств – выпиской банка.
Без согласия общего собрания досрочное изъятие имущества, права пользования, внесенные учредителями в качестве вклада в уставной капитал товарищества, не допускается [9, с.792]
В процессе анализа регистров бухгалтерского учета ТОО «Аршалы-Нан» выявлено, что документы по взносу учредителем уставного капитала оформлены правильно. Ошибок в ведении бухгалтерского учета операций с уставным капиталом не обнаружено.
2.2 Особенности учета резервного капитала
Резервный капитал предприятие создает на случай нехватки средств в будущем для выплаты денег по каким-либо основаниям. Следует отличать резервы, создаваемые в ходе деятельности предприятия, на покрытие возможных расходов и резервный капитал, который создается, например, для направления его средств на увеличение уставного капитала, выплаты части распределяемого дохода при нехватке средств чистого дохода. Резервный капитал создается за счет прибыли предприятия по окончании отчетного периода.
В ТОО «Аршалы-Нан» резервный капитал создан на условиях, предусмотренных учредительными документами.
В Типовом плане счетов (Утвержденным приказом министерства финансов РК от 23.05.2007 № 185) предусмотрен подраздел 5400 «Резервы», который предназначен для учета резервов, который, в свою очередь, отражаются на счетах капитала согласно требованиям МСФО, а также в соответствии с учредительными документами и учетной политикой предприятия. [8, с.72]
Счета подраздела 5400 «Резервы» по Рабочему плану счетов разбиваются на следующие группы счетов:
- группа счетов 5410 «Резервный капитал, установленный учредительными документами» - на счетах этой группы отражается резервный капитал, установленный в соответствие с законодательством Республики Казахстан и учредительными документами.
- группа счетов 5420 «Резерв на переоценку основных средств» - на счетах этой группы отражаются операции по переоценке финансовых активов, основных средств, нематериальных активов.
- группа счетов 5430 «Резерв на переоценку нематериальных активов» - на счетах этой группы отражаются операции по переоценке нематериальных активов.
- группа счетов 5440 «Резерв на переоценку финансовых активов предназначенных для продажи» - на счетах этой группы отражаются операции по переоценке финансовых активов.
- группа счетов 5450 «Резерв на пересчет иностранной валюты по зарубежной деятельности», где отражаются курсовые разницы, возникшие по монетарной статье, которая состовляет часть чистых инвестиций организации в зарубежную организацию, и классифицируется в финансовой отчетности как собственный капитал вплоть до выбытия чистой инвестиции, после чего признаются как доход и расход.
- группа счетов 5460 «Прочие резервы», где отражаются прочие резервы, не указанные в предыдущих группах.
Уменьшение размера резервного капитала отразится как дебетовый оборот, а увеличение уставного капитала как кредитовый оборот. Порядок образования и использования резервов, создаваемых в соответствии с законодательством, достаточно распространен и известен. Отметим, что основанием для записей в бухгалтерском учете по счетам учета уставного и резервного капитала для бухгалтера является решение участника или участников товарищества. Использование средств резервного капитала осуществляется только в порядке и размерах, предусмотренных уставом организации, решением собрания и учетной политикой, если условия расходования этих средств согласованы с учредителями. На нераспределенный доход участники имеют право его распределения между собой, резервный капитал является частью этого дохода и также может быть направлен на какие-либо цели только по решению участников. В целях налогообложения резервный капитал не учитывается, так как он является частью дохода, уже обложенного налогом. Последующее налогообложение происходит только при распределении его между участниками. В налоговом законодательстве распределяемому доходу дается понятие «дивиденды», которые облагаются по ставке 15 процентов у источника выплаты такого вида дохода.
Рассмотрим пример, ТОО «Аршалы-Нан» по окончании 2005 года имеет доход (после уплаты налогов) в сумме 8000,0 тыс. тенге, которые, согласно уставу ТОО, могут быть распределены среди участников полностью. Учредитель ТОО решает распределить чистый доход на сумму 5000,0 тыс. тенге, оставшиеся 3000,0 тыс. тенге зачислить в резервный капитал. Данная операция была отражена на счетах бухгалтерского учета следующей корреспонденцией (таблица 2).
В соответствии с законодательством, резервный капитал может быть направлен на увеличение уставного капитала. Прогнозируемый доход ТОО «Аршалы-Нан» по окончании 2006 года - в сумме 10000,0 тыс. тенге. Учредителем ТОО было принято решение 6000,0 тыс. тенге направить на выплату дохода, а 4000,0 тыс. тенге направить на увеличение уставного капитала ТОО «Аршалы-Нан». При этом доля учредителя останется прежней (100%).
Таблица 2 - Корреспонденция счетов по учету резервного капитала ТОО «Аршалы-Нан»
|
№ п/п |
Наименование хозяйственных операций | Корреспонденция счетов (Типовой план счетов по МСФО) | Сумма |
| Дебет | Кредит | |||
| 1 | Зачисление части прибыли в резервный капитал | 5610 | 5410 | 3000000 |
| 2 | Начисление дохода участнику товарищества | 5610 | 3030 | 5000000 |
Если изменение резервного капитала происходит за счет направления части или всего резервного капитала на увеличение размера уставного капитала (Закон Республики Казахстан «О товариществах с ограниченной и дополнительной ответственностью», ст. 26), то изменения коснутся как размера резервного капитала, так и размера уставного капитала на одинаковую сумму. [11]
Резервный капитал также может быть использован в случае отсутствия или недостаточности дохода отчетного периода на указанные цели. При этом по дебету счета 5410 «Резервный капитал, установленный учредительными документами» и кредиту счета 5610 «Итоговая прибыль (итоговый убыток) отчетного года» отражаются суммы, направленные на покрытие убытка предприятия за отчетный период.
2.3 Учет прибыли (убытка) отчетного года и операций по движению капитала
Для определения итогового финансового результата дохода или убытка и нераспределенного дохода (убытка) предназначен счет 5610 «Итоговая прибыль (итоговый убыток) отчетного года», который определяет сумму чистого дохода (убытка)за отчетный период. На этот счет в течение отчетного периода списывают финансовый результат от обычных видов деятельности, а также от операционных и внереализационных доходов и расходов. Кроме того, на счете 5611 «Итоговая прибыль (итоговый убыток) отчетного года» собирают чрезвычайные доходы и расходы. Здесь же отражают задолженность перед бюджетом по корпоративному подоходному налогу, а также штрафы за налоговые правонарушения.
В бухгалтерии ТОО «Аршалы-Нан» за январь 2007 год при закрытии разделов 6 "Доходы" и 7 "Расходы" были составлены следующие корреспонденции счетов (таблица 3).
Таблица 3 - Корреспонденция счетов по определению финансового результата ТОО «Аршалы-Нан»
| № пп |
Содержание операций |
Сумма, тенге | Корреспонден-ция счетов | |
| Дт | Кт | |||
| 1 | 2 | 3 | 4 | 5 |
| 1 |
Закрываются счета доходов: - от реализации продукции |
535696 | 6010 | 5610 |
| 2 | - от выбытия активов | 136406 | 6210 | 5610 |
| 3 |
Закрываются счета расходов: - себестоимость реализованной продукции |
356 060,60 | 5610 | 7010 |
| 4 | - административные расходы | 108078 | 5610 | 7210 |
| 5 | - расходы по реализации продукции | 30815 | 5610 | 7110 |
| 6 | - расходы на выплату процентов | 32000 | 5610 | 7320 |
| 7 | - расходы по выбытию активов | 9000 | 5610 | 7410 |
| 8 | - расходы по корпоративному подоходному налогу | 4005 | 5610 | 7710 |
В результате произведенных операций в бухгалтерии предприятия выведена чистая прибыль на сумму 131 943, 40 тенге. Полученный в результате деятельности доход характеризует эффективную хозяйственную деятельность предприятия ТОО «Аршалы-Нан». Данный результат дает предпосылки для самофинансирования и формирования финансовой базы.
Финансовый результат деятельности предприятия за отчетный период отражается в финансовом отчете предприятия о доходах и расходах, который составляется на основании данных, отраженных на счетах разделов 6 «Доходы» и 7 «Расходы» рабочего плана счетов. (Приложение В)
Для хозяйственных товариществ, в отличие от акционерных обществ, установлены более упрощенные правила распределения дохода между участниками. Так, согласно Закону РК «О товариществах с ограниченной и дополнительной ответственностью», для распределения дохода достаточно наличие чистого дохода. Распределение дохода не допускается только в случае неполной оплаты всего уставного капитала. В остальных случаях все решения о распределении дохода принимаются собранием участников (решением участника, если он является единственным учредителем товарищества).
Расчеты с участниками ТОО «Аршалы-Нан» осуществляются в следующем порядке:
- распределения чистого дохода товарищества;
- передачи участникам имущества юридического лица в случае его ликвидации;
- отчуждения участником своей доли в имуществе товарищества;
- продажи доли участника ТОО.
Расчеты с участниками ТОО «Аршалы-Нан» осуществляются с учетом вклада каждого из них в уставный капитал ТОО.
Перечисленные обстоятельства и порядок расчетов с участниками товарищества излагаются в Гражданском кодексе РК и Законе РК «О товариществах с ограниченной и дополнительной ответственностью». Законодательство дает право участникам предусматривать в учредительных документах товарищества особенности распределения чистого дохода при условии, что эти особенности не противоречат существующим нормам. [11, 340]
Участники товарищества, согласно ст. 61 ГК РК, имеют право принимать участие в распределении чистого дохода. [12]
Как правило, в учредительных документах предприятий возникновение упомянутых обстоятельств оговаривается только в пределах, предусмотренных типовым уставом ТОО, тогда как законодательство позволяет более широкое раскрытие согласованных учредителями товарищества процедур. Согласно ст. 61 ГК РК, условия учредительных документов, предусматривающие устранение одного или нескольких участников от участия в распределении дохода, недействительны [12].
Завершение финансового года сопровождается соответствующим закрытием счетов раздела 6 «Доходы» и раздела 7 «Расходы» Типового плана счетов. Сальдо по этим счетам переносятся на счет 5610 «Итоговая прибыль (итоговый убыток) отчетного года»:
Дебет групп счетов раздела 6 «Доходы» - Kредит группы счетов 5610 «Итоговая прибыль (итоговый убыток) отчетного года» - на сумму полученных доходов.
Дебет 5610 – Кредит групп счетов раздела 7 «Расходы» - на сумму понесенных расходов.
Сальдо счета 5610 в последующем переносится в дебет или кредит счетов группы 5520 «Нераспределенная прибыль, (непокрытый убыток) предыдущих лет».
Порядок распределения чистого дохода должен содержаться в учредительном договоре товарищества. Участники товарищества, при принятии решения о распределении чистого дохода, вправе получить часть чистого дохода, соответствующую его доле в уставном капитале общества. Выплата дохода должна быть произведена в течение месяца со дня принятия общим собранием решения о распределении чистого дохода. [11, с.333]
С завершением финансового года предприятие ТОО «Аршалы-Нан», определив доход за отчетный год, рассматривает возможность распределения дохода между участниками товарищества. Статьей 43 Закона о товариществах за общим собранием участников ТОО закреплена исключительная компетенция в утверждении годовой финансовой отчетности и распределении чистого дохода. Согласно ст. 40 Закона товарищество не вправе распределять доход между участниками до полной оплаты всего уставного капитала товарищества.
Определение стоимости чистого дохода и его распределения между участниками товарищества осуществляются в порядке, предусмотренном положениями учредительных документов ТОО «Аршалы-Нан».
Согласно Типового плана счетов, в бухгалтерском учете определение чистого дохода осуществляется следующими корреспонденциями счетов, представленными в таблице 4.
Таблица 4 - Типовые корреспонденции по учету доходов участников товарищества по Типовому плану счетов
| Дебет | Кредит | Хозяйственная операция |
| 5610 | — сальдо образуется сведением счетов по учету доходов и расходов отчетного периода (дебет счетов по учету доходов — кредит 5610; дебет 5610 — кредит счетов по учету расходов отчетного периода). | |
| 5610 | 3030 | Прибыль текущего года, направленная на выплату доходов участникам товарищества |
| 5520 | 3030 | Прибыль прошлых лет, направленная на выплату доходов участникам товарищества |
Следует отметить, что чистый доход за отчетный период может быть до распределения уменьшен за счет отчисления части дохода в резервный капитал товарищества. Данная процедура отражается в учете следующей корреспонденцией счетов по Типовому плану счетов: Дебет 5610 «Итоговая прибыль (итоговый убыток) отчетного года» Кредит 5410 «Резервный капитал, установленный учредительными документами».
Тогда, при условии наличия нераспределенного дохода после создания или пополнения резервного капитала, распределяется оставшаяся часть чистого дохода. Условия этого распределения должны быть оговорены в учредительных документах.
Законодательством предусмотрено, что распределение между участниками товарищества чистого дохода осуществляется в соответствии с решением очередного общего собрания участников, посвященного утверждению результатов деятельности ТОО за соответствующий год. Таким образом, распределение дохода между участниками товарищества с учетом требований упомянутой статьи не допускается по результатам деятельности ТОО за другие периоды, и не иначе чем за год, сроки. Выплата дохода участникам товарищества должна быть произведена товариществом в денежной форме в течение месяца, начиная с даты принятия решения о распределении чистого дохода.
Необходимо иметь в виду, что законодательством прямо указана денежная форма выплаты, поэтому распределение дохода товарищества и выдача участникам части чистого дохода в иной форме (товаром или иным имуществом) не допускается.
Единственным участником ТОО «Аршалы-Нан» является учредитель. и при создании товарищества он внес в уставный капитал 240000 тенге, что составляет 100% уставного капитала.
За 2005 год предприятием получен чистый доход в сумме 8000000 тенге, из них по решению учредителя 3000000 тенге направлено в резервный капитал и на другие цели, оставшиеся 5000000 тенге подлежат распределению. Поскольку участникам начисляют доход в размере, соответствующем его доле в уставном капитале, то учредителю начислен доход в размере 5000000 тенге.
В соответствии с Типовым планом счетов бухгалтерского учета прибыль отчетного года, направленная на выплату дивидендов и доходов участникам товариществ, отражается по дебету счета 5610 «Итоговая прибыль (итоговый убыток) отчетного года» и кредиту счета 3030 «Краткосрочная кредиторская задолженность по дивидендам и доходам участников».
В бухгалтерском учете начисление налога с сумм дивидендов, выплачиваемых физическим лицам, отражается по дебету счета 3030 «Краткосрочная кредиторская задолженность по дивидендам и доходам участников» и 3140 «Акцизы».
С учетом приведенного примера бухгалтерские проводки будут иметь следующий вид (таблица 5).
Таблица 5 - Корреспонденция счетов по учету расчетов с учредителями
|
№ п/п |
Наименование хозяйственных операций | Корреспонденция счетов (Типового план счетов по МСФО) | Сумма | |
| Дебет | Кредит | |||
| 1 | Начисление дохода участнику товарищества | 5610 | 3030 | 5000000 |
| 2 | Обложение налогом | 3030 | 3140 | 750000 |
| 3 | Выплата дохода участнику | 3030 | 1030 | 4250000 |
Юридическое лицо в своем уставе самостоятельно определяет порядок определения сумм, направляемых в резервный капитал, выплату дивидендов. Например, предприятие может направить, по решению собрания участников (акционеров), часть дохода на погашение убытка прошлых лет, другую часть — на создание резерва или выплату дивидендов.
Таким образом, в данной главе были исследованы действующая практика учета собственного капитала на предприятии.
В структуре собственного капитала ТОО «Аршалы-Нан» присутствуют следующие формы организации собственного капитала: уставный капитал, резервный капитал, нераспределенный доход.
В бухгалтерском учете ТОО отражена величина уставного капитала, зарегистрированная в уставе ТОО «Аршалы-Нан», как вклад учредителя в размере 240 000 тенге в натуральной форме в виде основных средств (здание склада). Доля учредителя в имуществе Товарищества составляет 100%. Вклад участника внесен в срок, установленный учредительным договором. Такой срок не должен превышать одного года со дня регистрации товарищества. Документы по взносу учредителем уставного капитала оформлены правильно.
В процессе исследования операций с резервным капиталом, направленным на переоценку было выявлено, что данная форма функционирования собственного капитала возникала за анализируемый период в результате переоценки активов предприятия. Резерв на переоценку учитывается на счетах группы счетов 5400 «Резервы»,
Аналитический учет резервного, дополнительного неоплаченного капитала и нераспределенного дохода ведется верно. Для отражения операций по кредиту счетов подразделов 5000 «Уставный капитал», 5400 «Резервы», 5500 «Нераспределенная прибыль (непокрытый убыток)» предназначен журнал-ордер №13.
3 АНАЛИЗ И АУДИТ СОБСТВЕННОГО КАПИТАЛА
3.1 Анализ и аудит наличия и эффективности использования собственного капитала
Собственный капитал - это активы предприятия за минусом обязательств предприятия. Более высокий удельный вес собственного капитала в структуре пассива баланса говорит об устойчивом финансовом положении предприятия.
Предварительная оценка организации собственного капитала на предприятии осуществляется с помощью изучения структуры, динамики и структурной динамики составляющих собственного капитала предприятия за несколько лет. Обязательными показателями при этом являются: абсолютные величины по статьям исходного отчетного баланса, изменения в абсолютных величинах и удельных весах, темпы прироста, изменения в процентах к величине собственного капитала.
Проведем анализ структуры и динамики собственного капитала предприятия ТОО «Аршалы-Нан» за период 2006-2007гг. Анализируемые данные представлены в таблицах 6 и 7.
Таблица 6 - Анализ структуры и динамики собственного капитала ТОО «Аршалы-Нан» за 2006 год
| Содержание | На начало года | На конец года | Отклонения удельного веса, % | ||
| сумма, тенге | удель-ный вес, % | сумма, тенге | удель-ный вес, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Уставный капитал | 181309 | 17,76 | 186422 | 18,01 | +0,25 |
| Резервы на переоценку | 480583 | 47,07 | 463114 | 44,73 | -2,34 |
| Резервный капитал | 191665 | 18,78 | 212583 | 20,53 | +1,75 |
| Нераспределенный доход (непокрытый убыток)* | 167349 | 16,39 | 173190 | 16,73 | +0,34 |
| Итого собственный капитал | 1020906 | 100 | 1035309 | 100 |
Таблица 7 - Анализ структуры и динамики собственного капитала ТОО «Аршалы-Нан» за 2007 год
| Содержание | На начало года | На конец года | Отклонения удельного веса, % | ||
| сумма, тенге | удельный вес, % | сумма, тенге | удель-ный вес, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Уставный капитал | 186422 | 18,01 | 194271 | 17,98 | -0,03 |
| Резервы на переоценку | 463114 | 44,73 | 412158 | 38,14 | -6,59 |
| Резервный капитал | 212583 | 20,53 | 263193 | 24,35 | +3,82 |
| Нераспределен-ный доход (непокрытый убыток)* | 173190 | 16,73 | 211130 | 19,53 | +2,8 |
| Итого собственный капитал | 1035309 | 100 | 1080752 | 100 | |
Данные таблиц 6 и 7 можно изобразить графически на рисунке 1.
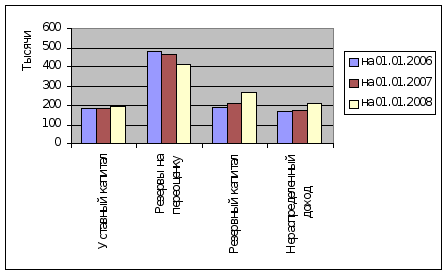
Рисунок 1 – Структура собственного капитала ТОО «Аршалы-Нан» за период 2006-2008гг.
В процессе изучения структурной динамики сопоставляются структурные изменения, позволяющие сделать вывод о том, какие статьи собственного капитала повлияли на общее изменение величины собственного капитала предприятия.
Таким образом, на основании данных таблиц 7 и 8 и рисунка 1 можно сделать следующие выводы. Анализируя структуру собственного капитала предприятия ТОО «Аршалы-Нан», можно заметить, что наибольшую долю в структуре занимает статья «Резервы на переоценку». Данная статья баланса образовалась за счет остатков на синтетических счетах 5320 «Резерв на переоценку», на котором отражаются операции, связанные с переоценкой основных средств.
Вторым по значимости показателем является величина резервного капитала, установленного учредительными документами: его доля на конец 2005 года составляет 18,78%, на конец 2006 – 20,53% и на конец 2007 года – 24,53%. Таким образом, удельный вес резервного капитала постоянно растет, что положительно характеризует финансовую политику ТОО «Аршалы-Нан» в области распределения полученных доходов, поскольку резервный капитал используется для покрытия потерь от операционной деятельности, для страхования от стихийных бедствий, для пополнения основного капитала, и, накапливая резервный капитал, руководство ТОО «Аршалы-Нан» может использовать его для выплаты дивидендов по привилегированным акциям, если полученной прибыли окажется недостаточно.
Уставный капитал предприятия на начало и конец 2006 года занимал третью по величине удельного веса позицию в структуре собственного капитала предприятия, а на конец 2007 года его удельный вес уменьшился до 17,98% в совокупном собственном капитале, а чистый (нераспределенный доход) увеличился до 19,53%.
В целом, за 2006 год собственный капитал предприятия ТОО «Аршалы-Нан» увеличился на 14 403 тенге. Основным источником пополнения собственного капитала является чистый (нераспределенный доход) предприятия, который оставляется в обороте предприятия в качестве внутреннего источника самофинансирования долгосрочного характера. Несмотря на это, увеличение произошло за счет увеличения резервного капитала. За счет полученных доходов в 2006 году собственный капитал увеличился на 0,34%.
В 2007 году ситуация продолжала улучшаться. Собственный капитал предприятия, за счет увеличения резервного капитала и нераспределенного дохода, увеличился на 45 443 тыс.тенге. Таким образом, на основе анализа структуры, динамики и структурной динамики собственного капитала предприятия ТОО «Аршалы-Нан» можно сделать вывод, что структура собственного капитала оптимальна, его величина имеет устойчивую тенденцию к повышению, т.е. динамика также удовлетворительная.
В области структурной динамики можно заметить, что величина дополнительного неоплаченного капитала в структуре собственного капитала предприятия снижается, но это не может значительно повлиять на общее финансовое положение предприятия, поскольку наиболее важными статьями баланса в области собственного капитала являются резервный и уставный капитал.
Анализ эффективности использования собственного капитала предприятия проводится путем определения результатов, полученных от использования собственного капитала предприятия.
При этом изучаются показатели, отражающие соотношение собственных и заемных средств в формировании активов предприятия, а также различные показатели оборачиваемости и рентабельности собственного капитала предприятия.
На первоначальном этапе анализа эффективности использования собственного капитала предприятия рассмотрим источники финансирования активов предприятия.
Как известно, совокупные активы предприятия составляют долгосрочные активы (основные средства и нематериальные активы) и текущие активы (оборотный капитал), стоимость которых отражается в самостоятельном бухгалтерском балансе предприятия.
Оборотный капитал предприятия образуется как за счет собственного капитала, так и за счет краткосрочных заемных средств. Основным источником финансирования является собственный капитал, в состав которого входят уставный капитал и накопленный капитал (резервный и добавочный капиталы, нераспределенный доход).
Сумму собственного оборотного капитала предприятия можно рассчитать таким образом: из общей суммы текущих активов вычесть сумму текущих обязательств (V раздел баланса). С помощью данного метода произведем расчет источников финансирования оборотного капитала на предприятии ТОО «Аршалы-Нан» за 2006-2007 года. Результаты расчета отразим в таблице 9.
Таблица 8 - Расчет источников финансирования оборотного капитала на предприятии ТОО «Аршалы-Нан» за период 2006-2007 года.
| Показатель | на 01.01.06 | на 01.01.07 | на 01.01.08 |
| Общая сумма текущих активов | 740757 | 770529 | 769410 |
| Общая сумма текущих обязательств предприятия (V раздел баланса) | 415655 | 468586 | 385281 |
| Сумма собственного оборотного капитала | 325102 | 301943 | 384129 |
| Доля в сумме текущих активов, %: | 43,89 | 39,19 | 49,93 |
| Сумма собственного капитала | 1020906 | 1035309 | 1080752 |
| Сумма заемного капитала | 415655 | 468586 | 385281 |
Приведенные в таблице 8 данные показывают, что на начало 2006 года оборотный капитал предприятия ТОО «Аршалы-Нан» был на 43,89% сформирован за счет собственных средств, на конец 2006 года доля заемных средств в формировании текущих активов составила 60,81%, а собственных – 39,19%. Это свидетельствует о повышении финансовой зависимости предприятия ТОО «Аршалы-Нан» от внешних источников финансирования.
Вообще, характеризуя соотношение собственных и заемных средств в формировании оборотного капитала ТОО «Аршалы-Нан» можно сформулировать следующее: на начало и на конец 2006 года положение предприятия в этой области можно было определить как неустойчивое, тем более, что на конец 2006 года доля собственного капитала в формировании оборотного капитала имела тенденцию к снижению. Тем не менее, на конец 2007 года положение несколько выровнялось, хотя желательно, чтобы оборотный капитал предприятия формировался на 50% из собственных средств и на 50% из заемных. Тогда обеспечивается гарантия погашения внешнего долга.
Собственный оборотный капитал предприятия (синонимы: собственные оборотные активы, собственные оборотные средства, чистый оборотный капитал, чистый рабочий капитал) - это те оборотные активы, которые остаются у предприятия в случае единовременного полного (стопроцентного) погашения краткосрочной задолженности предприятия. Другими словами, это тот запас финансовой устойчивости, который позволяет предприятию осуществлять деятельность, не опасаясь за свое финансовое положение даже в самой критической ситуации (когда все кредиторы предприятия одновременно потребуют погасить образовавшуюся текущую задолженность).
Недостаток собственного оборотного капитала приводит к увеличению переменной и уменьшению постоянной части текущих активов, что также свидетельствует об усилении финансовой зависимости предприятия и неустойчивости его положения [13, с.452].
Далее рассчитаем коэффициент маневренности ТОО «Аршалы-Нан», который характеризует долю собственного оборотного капитала в общей сумме собственного капитала предприятия.
Коэффициент маневренности капитала, который рассчитывается по следующей формуле:
 (1)
Где Кмк – коэффициент маневренности капитала;
Сок – собственный оборотный капитал;
Ск – совокупный собственный капитал.
Коэффициент маневренности капитала показывает, какая часть собственного капитала находится в обороте, т.е. в той форме, которая позволяет свободно маневрировать этими средствами. Коэффициент должен быть достаточно высоким, чтобы обеспечить гибкость в использовании собственных средств предприятия. Нормальное ограничение коэффициента маневренности > 0,5. Этот коэффициент показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована [13, с.453].
Рассчитанные по формуле 1 данные за период 2006-2007 года отобразим в таблице 9.
Таблица 9 - Расчет коэффициента маневренности собственного капитала на предприятии ТОО «Аршалы-Нан»
| Показатели | На начало 2006 | На конец 2006 | На конец 2007 |
| Сумма собственного оборотного капитала | 325102 | 301943 | 384129 |
| Общая сумма собственного капитала (III раздел баланса) | 1020906 | 1035309 | 1080752 |
| Коэффициент маневренности собственного капитала | 0,318 | 0,292 | 0,355 |
Динамику изменения маневренности собственного капитала предприятия можно изобразить графически на рисунке 2.
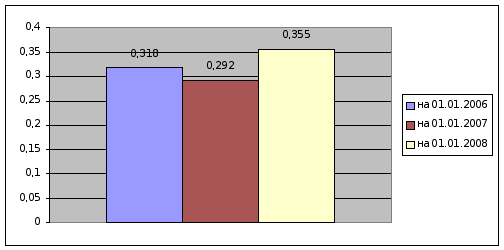
Рисунок 2 - Динамика изменения коэффициента маневренности собственного капитала предприятия ТОО «Аршалы-Нан» за период 2006-2007гг.
Анализируя данные таблицы 9 и рисунок 2, можно заметить, что на предприятии ТОО «Аршалы-Нан» по состоянию на конец 2006 года доля собственного капитала, находящаяся в обороте,