Бухгалтерский учет и анализ финансово-хозяйственной деятельности предприятия
Журнал- ордер № 16 открывается по кредиту счета 08 «Расчеты по вложениям во внеоборотные активы».
Журнал-ордер № 16 за январь 2008 года
| Основание | С К счета 08 в Д счетов | ИТОГО | |
| 01.1 | |||
| Акт приема-передачи ОС-1 от 05.01.08г. | 240125 | 240125 | |
| ИТОГО | 240125 | 240125 | |
1.5 Оборотно-сальдовая ведомость по счетам синтетического учета
После проверки всех регистров бухгалтерского учета составляется оборотная ведомость, в которой отражаются остатки по счетам на начало периода, дебетовые и кредитовые обороты за месяц, остаток на конец периода.
Таблица 1.6 - Оборотно-сальдовая ведомость
| Сальдо на 01.01.08г. | Обороты январь | Сальдо на 01.02.08г. | ||||
| счет | дебет | кредит | дебет | кредит | дебет | кредит |
| 01.1 | 1 518 815 | 240125 | 350375 | 1408565 | ||
| 01.2 | 350375 | 350375 | ||||
| 02 | 481 975 | 208 375 | 14 775 | 288 375 | ||
| 04 | 87 587 | 87 587 | ||||
| 05 | 24 105 | 2 565 | 26 670 | |||
| 08 | 240 125 | 240 125 | ||||
| 10 | 94 825 | 75 050 | 151 855 | 18 020 | ||
| 19 | 15 795 | 18876 | 34671 | |||
| 20 | 65 050 | 381326 | 364466 | 81910 | ||
| 25 | 92 167 | 92 167 | ||||
| 26 | 67290 | 67290 | ||||
| 43 | 72475 | 364466 | 364466 | 72475 | ||
| 44 | 6 999 | 6 999 | ||||
| 50 | 1 585 | 1 585 | ||||
| 51 | 239 883 | 1 031 705 | 121003 | 1150585 | ||
| 52 | 106 425 | 106 425 | ||||
| 60 | 21 400 | 123 735 | 123 735 | 21400 | ||
| 62 | 87 555 | 967700 | 982025 | 73230 | ||
| 66 | 67 325 | 6 095 | 30 000 | 91 230 | ||
| 68 | 1 975 | 36646 | 239680 | 205009 | ||
| 69 | 4 697 | 7197 | 37 622 | 35122 | ||
| 70 | 24 085 | 23 100 | 147 200 | 148 185 | ||
| 71 | 1 385 | 23348 | 21 963 | |||
| 76 | 31 905 | 54 910 | 24555 | 47560 | ||
| 80 | 1 700 125 | 1 700 125 | ||||
| 84 | 182 813 | 182 813 | ||||
| 90.1 | 720 250 | 720 250 | ||||
| 90.2 | 371465 | 371465 | ||||
| 90.3 | 109869 | 109869 | ||||
| 90.9 | 238916 | 238916 | ||||
| 91.1 | 252500 | 252500 | ||||
| 91.2 | 186246 | 186246 | ||||
| 91.9 | 66254 | 66254 | ||||
| 99 | 73240 | 305170 | 231930 | |||
| Итого | 2563410 | 2563410 | 5047217 | 5047217 | 3973132 | 3973132 |
2 Анализ финансового состояния предприятия
Общее понятие устойчивости можно сформулировать следующим образом — это финансовое состояние предприятия, хозяйственная деятельность которого обеспечивает в нормальных условиях выполнение всех его обязательств перед работниками, другими организациями, государством, благодаря достаточным доходам и соответствию доходов расходам.
Одна из важнейших характеристик финансового состояния предприятия - стабильность его деятельности с позиции долгосрочной перспективы. Она связана, прежде всего, с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов. Несмотря на кажущуюся простоту задачи количественного оценивания финансовой устойчивости предприятия, единого общепризнанного подхода к построению соответствующих алгоритмов оценки Показатели, включаемые в различные методики анализа, могут существенно варьировать как в количественном отношении.
Оценивая экономический потенциал предприятия можно ориентироваться исключительно на источники финансирования, точнее, его капитал, под которым в данном случае понимаются источники собственных средств и долгосрочные пассивы. Тогда все показатели строятся по данным пассива баланса. Безусловно, коэффициенты, рассчитанные по пассиву баланса, являются основными в этом блоке анализа финансового состояния, однако характеристика финансовой устойчивости с помощью таких показателей вряд ли будет полной - важно не только то, откуда привлечены средства, но и куда они вложены, какова структура вложений.
Значимость внеоборотных активов для оценки финансовой устойчивости предприятия и объясняет то обстоятельство, что соответствующий блок аналитических коэффициентов дополняется показателем, характеризующим долю заемного капитала в покрытии основных средств.
Анализ доходности фирмы позволяет составить обобщающее заключение относительно эффективности его деятельности: рентабельности вложения капитала и оптимальности произведенных затрат. Так же раскрывается система показателей рентабельности, позволяющая разносторонне оценить эффективность управления активами и доходность деятельности.
Доходность хозяйствующего субъекта характеризуется абсолютными и относительными показателями. Абсолютный показатель доходности - это сумма прибыли или доходов. Относительный показатель - уровень рентабельности. Уровень рентабельности хозяйствующих субъектов, связанных с производством продукции (товаров, работ, услуг), определяется процентным отношением прибыли от реализации продукции к ее себестоимости. Уровень рентабельности предприятий торговли и общественного питания определяется процентным отношением прибыли от реализации товаров (продукции общественного питания) к товарообороту.
В процессе анализа изучают состав и структуру имущества предприятия и источники его формирования, ликвидность и платежеспособность, проводят анализ финансовой устойчивости предприятия.
Анализ доходности хозяйствующего субъекта проводится в сравнении с планом и предшествующим периодом. В современных условиях сильных инфляционных процессов важно обеспечить сопоставимость показателей и исключить влияние их на повышение цен. Анализ проводится по данным работы за месяц.
2.1 Анализ состава и структуры имущества предприятия и источников его формирования
Основные балансовые соотношения
- раздел 3 пассива баланса должен быть больше актива баланса раздел 1:
| на начало периода | 1882938 > 1340447 |
| на конец | 2114868 > 1181107 |
По данным показателям собственный капитал превышает внеоборотные активы.
- раздел 3 пассива баланса минус раздел 1 пассива баланса должен быть больше раздела 2 пассива баланса умноженного на 0,1:
| на начало периода | 1882938 - 1340447 = 542491 > 71688 |
| на конец | 2114868 - 1181107 = 933761 > 150423 |
По данным показателям более 10% оборотных активов формируются за счет собственных средств.
- раздел 2 актива баланса должен быть больше раздела 5 пассива баланса:
| на начало периода | 716883 > 174392 |
| на конец | 1504230 > 570469 |
| на начало периода | 716883 - 174392 = 542491 |
| на конец | 1504230 - 570469 = 933761 |
Вывод: По данным соотношениям можно сделать вывод, что данное предприятие платежеспособно по краткосрочным обязательствам. Сумма свободных оборотных средств в отчетном периоде равна 933761, в базовом периоде равна 542491. Более 10% оборотных активов сформированы за счет собственных средств.
Аналитический баланс
Для формирования аналитического баланса необходимо:
Исключить из валюты баланса счета, расходы будущих периодов, на эту же сумму необходимо уменьшить размеры собственного капитала и МПЗ.
Увеличить МПЗ на сумму НДС по приобретенным ценностям.
Сравнительный анализ баланса включает показатели горизонтального и вертикального анализа.
В ходе горизонтального анализа определяются изменения разных статей баланса за анализируемый период (абсолютные и относительные отклонения).
В ходе вертикального анализа определяется удельный вес статей баланса. Для общей оценки динамики финансового состояния необходимо сгруппировать статьи баланса в отдельные группы по признаку ликвидности статьи и по срочности обязательств статей пассива.
В балансе хозяйствующего субъекта средства размещены по составу и источникам формирования средств. Размещение и использование средств отражено в активе, источники формирования отражены в пассиве. Бухгалтерский баланс, используемый для проведения финансового анализа, не обладает в достаточной степени свойствами, необходимыми для анализа, вследствие чего возникает необходимость в формировании аналитического баланса. Аналитический баланс характеризуются тем, что сводит воедино и систематизирует те расчеты и прикидки, которые осуществляет аналитик при первоначальном знакомстве с балансом.
Сравнительный аналитический баланс включает показатели горизонтального и вертикального анализа. В ходе горизонтального анализа определяется изменение разных статей баланса за анализируемый период (абсолютное и относительное отклонение). В ходе вертикального анализа определяется удельный вес статей баланса.
Для общей оценки динамики финансового состояния необходимо сгруппировать статьи баланса в отдельные группы по признаку ликвидности статьи актива и по срочности обязательств статьи пассива.
Аналитическая группировка статей актива отражена в таблице 2.1.
Таблица № 2.1 - Аналитическая группировка статей актива
| Показатели | номер строки | наличие средств | структура имущества, % | |||||
| начало | конец | абсол, т.р | относ, т.р. | нач | кон | изм, % | ||
| 1. Имущество предприятия | 300-216 | 2057330 | 2685337 | 628007 | 130,52 | 100 | 100 | - |
| 1.1 Внеоборотные активы | 190 | 1340447 | 1181107 | -159340 | 88,11 | 65,15 | 43,98 | -21,17 |
|
Основные средства |
120 | 1036840 | 1120190 | 83350 | 108,03 | 50,4 | 41,71 | -8,69 |
| Прочие внеоборотные активы | 190-120 | 303607 | 30917 | -242690 | 20,06 | 14,75 | 2,26 | -12,49 |
| 1.2. Оборотные средства | 290-216 | 716883 | 1504230 | 787347 | 209,82 | 34,84 | 56,01 | 21,17 |
| запасы и затраты |
210+ 220-216 |
248145 | 172405 | -75740 | 69,47 | 12,06 | 6,42 | -5,64 |
|
дебиторская задолженность |
230+ 240 |
120845 | 73230 | -47615 | 60,59 | 5-87 | 2,72 | -3,15 |
| денежные средства и прочие |
250+ 260 |
347893 | 1258595 | 910702 | 361,77 | 16,9 | 46,86 | 29,96 |
| Соотношение основных и оборотных средств | п. 1.2/1.1 | 0,534 | 1,273 | |||||
За анализируемый период стоимость имущества увеличилась на 628007 рублей или на 30,52% прирост.
Внеоборотные активы на начало периода составляли 1340447 или 88,11%. К концу отчетного периода их удельный вес снизился на 21,17%.
Оборотные средства на начало периода составляли 34,84% всех средств. Преобладающая часть представлена денежными средствами 46,86%. На конец отчетного периода увеличение денежных средств составило 29,96%.
Таким образом, стоимость имущества предприятия изменилась за счет увеличения основных средств на 8,03% и денежных средств на 261,07%, что подтверждается соотношением внеоборотных и оборотных средств.
Рисунок 2.1 Соотношение внеоборотных и оборотных средств
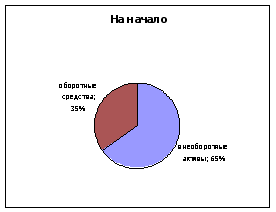
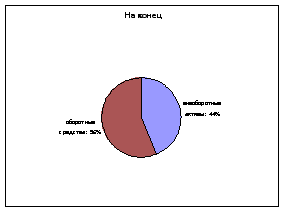
Таблица 2.2 - Аналитическая группировка пассива баланса
| группировка статей пассива, т.р. |
№ строки |
наличие источников | структура источников | |||||
| начало | конец | абс. откл | отн. откл. |
нач |
кон | изм. стр. | ||
|
1. Источники формирования имущества (валюта баланса) |
700-216 | 2057330 | 2685337 | 628007 | 130,52 | 100 | 100 | - |
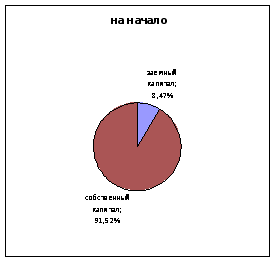
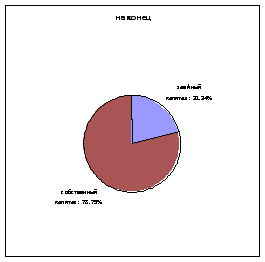
| 2.1 Собственный капитал |
490+630+ 640+650-216 |
1882938 | 21144868 | 231930 | 112,31 | 91,52 | 78,75 | -12,77 |
| 2.2 Заемный капитал | 590+690-630-640-650 | 174392 | 570469 | 396077 | 327,11 | 8,47 | 21,24 | 12,74 |
| -долгосрочный пассив | 590 | - | - | - | - | - | - | - |
| -краткосрочная | 610 | 67325 | 91230 | 23905 | 135,5 | 3,27 | 3,39 | 0,12 |
| - кредиторская задолженность | 620+660 | 107067 | 479239 | 372172 | 447,6 | 5,2 | 17,84 | 12,64 |
| Соотношение собственных и заемных средств | п. 2.2/2.1 | 0,092 | 0,269 | |||||
Вывод: Вывод: За отчетный период стоимость имущества предприятия увеличилась на 628007 руб. или на 30,52%.
Собственный капитал на конец периода занимает 94,1% в источниках средств предприятия, что на 7,3% выше, чем в начале периода. Заемный капитал представлен краткосрочным пассивом и кредиторской задолженностью.
Рисунок 2.2 Соотношение собственного и заемного капитала
2.2 Анализ ликвидности и платежеспособности предприятия
Ликвидность баланса - это возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее - это степень покрытия долговых обязательств предприятия его активами, срок погашения которых соответствует сроку погашения платежных обязательств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности и краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Группировка актива:
-группа А1: денежные средства + краткосрочные финансовые вложения;
-группа А2: товары отгруженные, краткосрочная дебиторская задолженность, НДС по приобретенным ценностям;
-группа А3: сырье и материалы, незавершенное производство, готовая продукция;
-группа А4: внеоборотные активы, долгосрочная дебиторская задолженность, расходы будущих периодов.
Группировка пассива:
- группа П1: кредиторская задолженность;
- группа П2: краткосрочные кредиты;
- группа П3: долгосрочные кредиты;
- группа П4: капитал и резервы.
Баланс является абсолютно ликвидным если А1≥П1, А2≥П2, А3≥П3, А4≥П4.
Таблица 2.3 - Анализ ликвидности баланса
| Актив | начало | конец | Пассив | начало | конец |
Платежный излишек или недостаток |
|
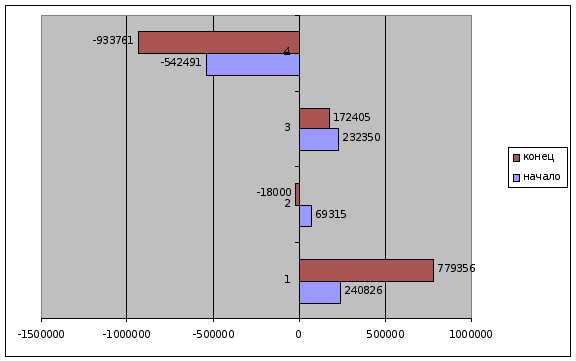
| А1 | 347893 | 1258595 | П1 | 107067 | 479239 | 240826 | 779356 |
| А2 | 136640 | 73230 | П2 | 67325 | 91230 | 69315 | -18000 |
| А3 | 232350 | 172405 | П3 | - | - | 232350 | 172405 |
| А4 | 1340447 | 1181107 | П4 | 1882938 | 2114868 | -542491 | -933761 |
| 2057330 | 2685337 | 2057330 | 2685337 | ||||
На начало периода платежный излишек составлял
240826 + 69315= 310141
На конец периода:
779356 + (-18000) = 761356
Сравнение медленно реализуемых активов с долгосрочными и среднесрочными пассивами отражает перспективную ликвидность.
| на начало | на конец |
| А1 > П1 | А1 > П1 |
| А2 > П2 | А2 < П2 |
| А3 > П3 | А3 > П3 |
| А4 < П4 | А4 < П4 |
Ни на начало, ни на конец периода баланс не является абсолютно ликвидным.
У данного предприятия средняя ликвидность, то есть платежеспособность. Данный вывод можно сделать, сравнивая наиболее ликвидные средства и быстрореализуемые активы с наиболее срочными обязательствами.
Рисунок 2.3 Оценка платежеспособности баланса по степени срочности
Относительные показатели ликвидности
1) Коэффициент абсолютной ликвидности - отношение денежных средств и краткосрочных финансовых вложений по всей сумме краткосрочных долгов. Чем выше его величина, тем больше гарантия погашения долгов.
Норматив от 0,2 до 0,25, то есть 20-25% краткосрочных обязательств должны покрываться за счет наличных денежных средств.
| на начало КАЛ = 347893 = 1,99 | на конец КАЛ = 1258595 = 2,206 |
| 174392 | 570469 |
На начало периода 199% краткосрочных обязательств покрывается наличными денежными средствами, на конец периода этот показатель увеличился на 0,21.
2) Коэффициент быстрой ликвидности - это отношение совокупности денежных средств, краткосрочных финансовых вложений и краткосрочной дебиторской задолженности к сумме краткосрочных финансовых обязательств.
Норматив от 0,7 до 0,8, то есть 70-80% краткосрочных обязательств должно покрываться за счет ликвидных активов.
Если меньше 0,7-0,8, предприятие не платежеспособно.
Если 0,8 < КБЛ < 1,5, предприятие ограничено платежеспособно.
Если КБЛ > 1,5,предприятие кредитоспособно.
| на начало КБЛ = 347893+120845 = 2,68 |
| 174392 |
| на конец КБЛ = 1258595+73230 = 2,33 |
| 570469 |
3) Коэффициент текущей ликвидности - это отношение всей суммы оборотных активов к общей сумме краткосрочных обязательств. Он показывает степень покрытия оборотными активами оборотных пассивов. Превышение оборотных активов над краткосрочными финансовыми обязательствами обеспечивает резервный запас для компенсаций убытков, которые может понести предприятие при размещении и ликвидности всех оборотных активов, кроме наличности. Чем больше запас, тем больше уверенности у кредиторов, что долги будут погашены. Норма – от 2 до 2,5.
| на начало КТЛ = 716883 = 4,11 |
| 174392 |
| на конец КТЛ = 1504230 = 2,63 |
| 570469 |
У данного предприятия высокая гарантия погашения долгов, так как коэффициент абсолютной ликвидности равен 1,99 в начале периода и 2,206 в конце, т.е. у него на конец периода 220% краткосрочных обязательств покрываются за счет наличных денежных средств. Так как коэффициент текущей ликвидности равен 2,63 на конец периода, то можно сказать, что уверенность у кредиторов данного предприятия в погашении долгов есть.
Рисунок 2.4 - Динамика коэффициентов ликвидности
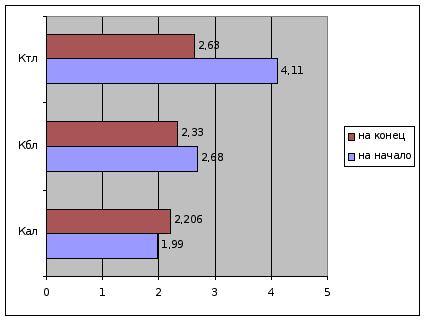
Таблица 2.4 - Анализ финансовой устойчивости
| Показатели | начало | конец | отклонения | ||
| 1 |
Источники собственных средств (Р3 итог П) |
1882938 | 2114868 | 231930 | |
| 2 | Внеоборотные активы (Р1 итог А) | 1340447 | 1181107 | -159340 | |
| 3 | Наличие собственных средств (Р3 - Р1) | 542491 | 933761 | 391270 | |
| 4 | Долгосрочные кредитные займы и заемные средства (Р 4П) | - | - | - | |
| 5 | Наличие собственных и долгосрочных заемных источников для формирования запасов и затрат (чистый оборотный капитал) (п3 + п4 табл.) | 542491 | 933761 | 391270 | |
| 6 | Краткосрочные займы и кредиты (Р5Б) | 174392 | 570469 | 396077 | |
| 7 | Общая сумма основных источников средств для формирования запасов и затрат (п5 + п6) | 716883 | 1504230 | 787347 | |
| 8 |
Общая величина запасов и затрат (стр. 210 + 220) |
248143 | 172405 | -75740 | |
| 9 | Излишек (+), недостаток (-) собственных оборотных средств (п3 - п8) | 294346 | 761356 | 467010 | |
| 10 | +/- собственных оборотных и долгосрочных источников средств для формирования запасов и затрат (п5 - п8) | 294346 | 761356 | 467010 | |
| 11 | +/- общей величины основных источников средств для формирования запасов и затрат (п7 -п8) | 468738 | 1931825 | 863087 | |
Таблица 2.5 - Расчеты динамики показателей финансовой устойчивости
| Показатели | № строки |
рекоменд. значение |
на начало | на конец | изменения |
| Ка | (стр. 490/700) | ≥ 0,5 | 0,915 | 0,787 | -0,128 |
| Кфл | (стр.590+ 690 / 490) | < 0,7 | 0,092 | 0,269 | 0,177 |
| Км | (стр. 490+ 590 -190/490) | > 0,2-0,5 | 0,288 | 0,441 | 0,153 |
| Кос | (стр. 490-190 /290) | > 0,6-0,8 | 0,756 | 0,62 | 0,136 |
1) Коэффициент финансовой автономии – это удельный вес собственного капитала в общей валюте баланса. Если Ка ≥ 0,5, то финансово независимое предприятие имеет более 50% собственных источников средств в общей величине средств - стр. 490/700.
| на начало КА = 1882938 = 0,915 |
| 2057330 |
| на конец КА = 2114868 = 0,787 |
| 2685337 |
2) Коэффициент Левериджа - если < 0,7, это означает, что финансовое положение находится в критической точке. Но окончательный вывод зависит от того какова скорость оборота средств: если скорость оборота высокая, то предприятие быстро преодолеет критическую точку - стр. 590 + 690/490.
| на начало КФЛ = 174392 = 0,092 |
| 1882938 |
| на конец КФЛ = 570469 = 0,269 |
| 2114868 |
3) Коэффициент маневренности - показывает какую долю занимает собственный капитал, инвестированный в оборотные средства в общей сумме собственного капитала. Рекомендуемое значение от > 0,2-0,5, то есть не менее 20% собственного капитала должно идти на формирование оборотных средств - 490+590-190/490.
| на начало Км = 1882938-1340447 = 0,288 |
| 188292938 |
| на конец Км = 2114868-1181107 = 0,441 |
| 2114868 |
4) Коэффициент обеспеченности Характеризует наличие собственных оборотных средств, необходимых для финансовой устойчивости предприятия. Определяется, как отношение собственных оборотных средств к оборотным активам. рекомендуемое значение от 0,6 до 0,8 - 490-190/290.
| на начало Кос = 1882938-1340447 = 0,756 |
| 716883 |
| на конец Кос = 2114868-1181107 = 0,62 |
| 1504230 |
Вывод: Данное предприятие является финансово независимым, так как имеет более 50% собственных источников средств в общей величине.
На данный момент вполне обеспечено оборотными средствами, так как коэффициент обеспеченности оборотными средствами равен 0,756 в начале периода и 0,62 в конце периода.
У данного предприятия собственный капитал превышает внеоборотные активы. Более 10% оборотных активов формируются за счет собственных средств. Имеются свободные оборотные средства, значит предприятие платежеспособно по краткосрочным обязательствам. На начало периода 199% краткосрочных обязательств покрывается наличными денежными средствами, на конец периода этот показатель увеличился на 0,21.
Коэффициент быстрой ликвидности на начало периода составляет 2,68, на конец периода снизился на 0,35
Степень покрытия оборотными активами оборотных пассивов на начало периода составляла 4,11, на конец 2,63.
Заключение
В процессе выполнения курсовой работы я применила все знания по составлению журнала регистрации хозяйственных операций и регистров аналитического и синтетического учета, составлению оборотно-сальдовой ведомости по счетам бухгалтерского учета и на основании этого заполнила формы бухгалтерской отчетности таких как, бухгалтерский баланс (форма № 1), отчет о прибылях и убытках (форма № 2).
На основании данных бухгалтерского баланса мною был проведен анализ состава, структуры имущества и источников его формирования, анализ абсолютных и относительных показателей финансовой устойчивости предприятия, анализ платежеспособности и ликвидности. По результатам проведенного анализа можно сделать вывод, что данное предприятия ООО «Мебель» в целом является кредитоспособным и финансово устойчивым предприятием.
Список литературы
1 Н.П. Кондраков, учебник «Бухгалтерский учет», 2005
2 Г.В.Савицкая, учебник «Экономический анализ», 2003
Приложения
Бухгалтерский баланс ООО "Мебель" на 01 февраля2008 г.
| Актив | Код по- | На начало | На конец отчет- |
| казателя | отчетного года | ного периода | |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | 63482 | 60917 | |
| Нематериальные активы | 110 | ||
| Основные средства | 120 | 1036840 | 1120190 |
| Незавершенное строительство | 130 | 240125 | |
| Доходные вложения в материальные ценности | 135 | ||
| Долгосрочные финансовые вложения | 140 | ||
| Отложенные налоговые активы | 145 | ||
| Прочие внеоборотные активы | 150 | ||
| Итого по разделу I | 190 | 1340447 | 1181107 |
| II. ОБОРОТНЫЕ АКТИВЫ | 232350 | 172405 | |
| Запасы | 210 | ||
| в том числе: | 94825 | 18020 | |
| сырье, материалы и другие аналогичные ценности | |||
| животные на выращивании и откорме | |||
| затраты в незавершенном производстве | 65050 | 81910 | |
| готовая продукция и товары для перепродажи | 72475 | 72475 | |
| товары отгруженные | |||
| расходы будущих периодов | |||
| прочие запасы и затраты | |||
| Налог на добавленную стоимость по приобретенным | 15795 | ||
| ценностям | 220 | ||
| Дебиторская задолженность (платежи по которой | |||
| ожидаются более чем через 12 месяцев после | |||
| отчетной даты) | 230 | ||
| в том числе покупатели и заказчики | |||
| Дебиторская задолженность (платежи по которой | 120845 | 73230 | |
| ожидаются в течение 12 месяцев после отчетной | |||
| даты) | 240 | ||
| в том числе покупатели и заказчики | 87555 | ||
| Краткосрочные финансовые вложения | 250 | ||
| Денежные средства | 260 | 347893 | 1258595 |
| Прочие оборотные активы | 270 | ||
| Итого по разделу II | 290 | 716883 | 1504230 |
| БАЛАНС | 300 | 2057330 | 2685337 |
|
Пассив
|
Код по- казателя |
На начало отчетного периода |
На конец отчет- ного периода |
| 1 | 2 | 3 | 4 |
| III. КАПИТАЛ И РЕЗЕРВЫ | 1700125 | 1700125 | |
| Уставный капитал | 410 | ||
| Собственные акции, выкупленные у акционеров | () | () | |
| Добавочный капитал | 420 | ||
| Резервный капитал | 430 | ||
| в том числе: | |||
| резервы, образованные в соответствии | |||
| с законодательством | |||
| резервы, образованные в соответствии | |||
| с учредительными документами | |||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 182813 | 414743 |
| Итого по разделу III | 490 | 1882938 | 2114868 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 510 | ||
| Отложенные налоговые обязательства | 515 | ||
| Прочие долгосрочные обязательства | 520 | ||
| Итого по разделу IV | 590 | ||
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 67325 | 91230 | |
| Займы и кредиты | 610 | ||
| Кредиторская задолженность | 620 | 107067 | 479239 |
| в том числе: | 21400 | 21400 | |
| поставщики и подрядчики | |||
| задолженность перед персоналом организации | 24085 | 148185 | |
| задолженность перед государственными | 4697 | 35122 | |
| внебюджетными фондами | |||
| задолженность по налогам и сборам | 1975 | 205009 | |
| прочие кредиторы | 54910 | 69523 | |
| Задолженность перед участниками (учредителями) | |||
| по выплате доходов | 630 | ||
| Доходы будущих периодов | 640 | ||
| Резервы предстоящих расходов | 650 | ||
| Прочие краткосрочные обязательства | 660 | ||
| Итого по разделу V | 690 | 174392 | 570469 |
| БАЛАНС | 700 | 2057330 | 2685337 |
Приложение
к приказу Минфина РФ от 22 июля 2003 г. № 67н
(с учетом приказа Госкомстата РФ и Минфина РФ
от 14 ноября 2003 г. № 475/102н)
(в ред. от 18 сентября 2006 г.)
Отчет о прибылях и убытках
| за | январь | 20 | 08 | г. | Коды | |||||||||
| Форма № 2 по ОКУД | 0710002 | |||||||||||||
| Дата (год, месяц, число) | 2007 | 03 | 31 | |||||||||||
| Организация | ООО «Мебель» | по ОКПО | 12172544 | |||||||||||
| Идентификационный номер налогоплательщикаИНН | 7453006823 | |||||||||||||
| Вид деятельности | по ОКВЭД | 84509 | ||||||||||||
| Организационно-правовая форма/форма собственности | ООО | 16 | ||||||||||||
| по ОКОПФ/ОКФС | ||||||||||||||
| Единица измерения: тыс. руб./млн. руб. (ненужное зачеркнуть) по ОКЕИ | 384/385 | |||||||||||||
| Показатель |
За
отчетный |
За
аналогичный
период преды- |
|
| наименование | код | ||
| 1 | 2 | 3 | 4 |
|
Доходы
и расходы по
обычным
видам Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
010 |
610381 |
|
|
Себестоимость
проданных
товаров, продукции,
|
020 | 364466 | |
| Валовая прибыль | 029 | 245915 | |
| Коммерческие расходы | 030 | 6999 | |
| Управленческие расходы | 040 | ||
| Прибыль (убыток) от продаж | 050 | 238916 | |
|
Прочие доходы и расходы Проценты к получению |
060 | ||
| Проценты к уплате | 070 | ||
| Доходы от участия в других организациях | 080 | ||
| Прочие доходы | 090 | 252500 | |
| Прочие расходы | 100 | 186246 | |
| Прибыль (убыток) до налогообложения | 140 | 305170 | |
| Отложенные налоговые активы | 141 | ||
| Отложенные налоговые обязательства | 142 | ||
| Текущий налог на прибыль | 150 | 73240 | |
|
Чистая
прибыль (убыток)
очередного |
190 | 231930 | |
|
СПРАВОЧНО. Постоянные налоговые обязательства (активы) |
200 | ||
| Базовая прибыль (убыток) на акцию | |||
| Разводненная прибыль (убыток) на акцию | |||
Форма 0710002 с. 2
Расшифровка отдельных прибылей и убытков
| Показатель | За отчетный период | За аналогичный период предыдущего года | |||
| наименование | код | прибыль | убыток | прибыль | убыток |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Штрафы,
пени и неустойки,
приз- |
|||||
| Прибыль (убыток) прошлых лет | |||||
| Возмещение убытков, причиненных неисполнением или ненадлежащим исполнением обязательств | |||||
|
Курсовые
разницы по
операциям |
|||||
| Отчисления в оценочные резервы | х | х | |||
|
Списание
дебиторских
и кредитор- |
|||||
| Руководитель | Главный | ||||||
| (подпись) | (расшифровка подписи) | бухгалтер | (подпись) | (расшифровка подписи) |
| « | 15 | » | февраля | 20 | 07 | г. |