Современное состояние и пути совершенствования учета затрат и выхода продукции молочного скотоводства
С 1.01.2002 г. в связи с вступлением гл25 НК РФ «Налог на прибыль» понятие себестоимость и расходы организации не отождествляются.
В качестве приложений к учётной политике должен иметься перечень используемых счетов бухгалтерского учёта и формы регистров налогового учёта. По возможности учётную политику для целей налогообложения следует оформить отдельным документом, так как она регулируется совсем другим законодательством, чем бухгалтерская.
Учётная политика должна быть неизменной в течение всего финансового года.
Изменение учетной политики организации может производиться в случаях:
изменения законодательства Российской Федерации или нормативных актов по бухгалтерскому учету;
разработки организацией новых способов ведения бухгалтерского учета. Применение нового способа ведения бухгалтерского учета предполагает более достоверное представление фактов хозяйственной деятельности в учете и отчетности организации или меньшую трудоемкость учетного процесса без снижения степени достоверности информации;
существенного изменения условий деятельности. Существенное изменение условий деятельности организации может быть связано с реорганизацией, сменой собственников, изменением видов деятельности и т.п.
Изменения учетной политики, оказавшие или способные оказать существенное влияние на финансовое положение, движение денежных средств или финансовые результаты деятельности организации подлежат обособленному раскрытию в бухгалтерской отчетности. Информация о них должна, как минимум, включать:
причину изменения учетной политики;
оценку последствий изменений в денежном выражении (в отношении отчетного года и каждого иного периода, данные за который включены в бухгалтерскую отчетность за отчетный год);
указание на то, что включенные в бухгалтерскую отчетность за отчетный год соответствующие данные периодов, предшествовавших отчетному, скорректированы.
Изменения учетной политики на год, следующий за отчетным, объявляются в пояснительной записке в бухгалтерской отчетности организации.
Вновь созданная организация должна разработать учётную политику и передать её в налоговую инспекцию в течение 90 дней со дня своей регистрации.
Учётная политика предприятия - это документ, который в первую очередь призван выражать и защищать интересы предприятия. При выборе каждого существенного аспекта учётной политики нужно оценить экономическую эффективность того или иного из возможных методов учёта и налогообложения для конкретного предприятия.
3. Современное состояние и пути совершенствования учета затрат и выхода продукции молочного скотоводства
3.1. Задачи учета производственных затрат и выхода продукции молочного скотоводства
Определение себестоимости продукции - одна из основных учетных функций. Успех хозяйства зависит от информации о формировании себестоимости, пр. нескольким причинам. Во-первых, затраты на производство продукции выступают важнейшим элементом при определении адекватной, справедливой и конкурентоспособной продажной цены; во-вторых, информация о себестоимости продукции часто лежит в основе прогнозирования и управления производством и затратами, в-третьих, знание себестоимости необходимо для определения сальдо материальных счетов на конец отчетного периода.
В современных условиях себестоимость продукции является важнейшим показателем и исчисление этого показателя необходимо для определения рентабельности производства и отдельных видов продукции, выявления резервов снижения себестоимости продукции, определения цен на продукцию, расчета экономической эффективности внедрения новой техники, технологии, организационно-технических мероприятий, обоснования решения о производстве новых видов продукции и снятия с производства устаревших, и т.д.
Основными задачами учета затрат в молочном скотоводстве, как и в животноводстве, являются:
своевременное, полное и достоверное отражение фактических затрат на производство и сбыт продукции;
экономически обоснованное разграничение затрат по видам производства и группам животных;
точное разделение всех затрат по экономически однородным элементам и статьям, из которых складывается себестоимость производимой продукции;
своевременное, точное и полное отражение выхода продукции, получаемой от молочного скотоводства;
точное отражение затрат по подразделениям хозяйства;
экономически обоснованное определение себестоимости основной, сопряженной и побочной продукции;
контроль за экономным и рациональным использованием материальных, трудовых и финансовых ресурсов.
3.2. Организация первичного учета затрат и выхода продукции молочного скотоводства
В первичном учете используется большое количество разнообразных документов, на основании которых производятся все последующие записи. В молочном скотоводстве, как и во всем животноводстве, по учету затрат выделяют следующие группы документов: по учету затрат труда, предметов труда (в том числе по расходу кормов и прочих материальных ценностей), по использованию средств труда, по учету выхода продукции, прироста живой массы и приплода.
Основным документом по учету затрат труда работников животноводства является расчет начисления оплаты труда работникам животноводства. Начисление оплаты труда производится в основном за полученную продукцию, поэтому для начисления оплаты привлекаются и документы, в которых фиксируется выход продукции: журналы учета надоя молока , акты на оприходование приплода животных.
На основании зафиксированного в этих документах выхода продукции начисляют оплату труда животноводам в соответствии с действующими в хозяйстве расценками.
Учет отработанного времени ведут по каждому работнику цеха в табеле учета рабочего времени.
Основным видом расходов предметов труда в любой отрасли животноводства является расход кормов, первичный учет которых ведет в ведомостях учета расхода кормов. Ведомость является комбинированным накопительным документом, на основании которого производят выдачу (отпуск) кормов, а также списание их в расход. В ней на каждый вид и группу животных записывают в. течение месяца расход кормов по каждому их виду в физической массе, в переводе на кормовые единицы и при необходимости по содержанию переваримого протеина. Ведомость составляется зоотехником и в конце месяца сдается в бухгалтерию.
Расход прочих материальных ценностей (биопрепаратов, медикаментов и т.п.) оформляют в установленном порядке лимитно- заборными картами, накладными, требованиями и другими расходными документами. Затраты средств труда во всем животноводстве фиксируют в документах по начислению амортизации и отчислений в ремонтный фонд, т.е. ведомость по начислению амортизации и отчислений в ремонтный фонд по основным средствам, ведомость расчета амортизации по автотранспорту и отчислений в ремонтный фонд, ведомость начисления амортизации и отчислений в ремонтный фонд (без автотранспорта).
Для учета выхода продукции по дойному стаду применяют две группы документов: - по оприходованию продуктов животноводства и оприходованию приплода животных.
К первой группе документов относится журнал учета надоя молока — для оприходования молока. Записи в журнал учета надоя молока производятся после каждой дойки по группе доярок с подсчетом итогов надоя молока за день. Он ведется в 1 экземпляре в течение 15 дней и затем сдается в бухгалтерию хозяйства.
Во вторую группу документов входит акт на оприходование приплода животных . Также по животным на выращивании и откорме составляют ведомость взвешивания животных и расчет определения привеса на оприходование прироста живой массы.
В хозяйстве также ведут ведомость учета движения молока (отчет по молоку). Данный документ составляется в 2 экземплярах и используется для учета ежемесячного поступления и выбытия молока, где расход отражается по каналам выбытия.
В случае забоя, падежа, прирезки составляется акт на выбытие животных и птицы, где указаны причина выбытия, диагноз, характеристика выбывших животных. Акт утверждается руководителем хозяйства и подписывается зоотехником, заведующим фермой и ветврачом.
На павшее животное также составляется акт осмотра, которое подписывает главный ветврач. На его основании делается вывод о том, можно ли реализовать павшую тушу животного. Членами специальной комиссии подписывается акт на выбраковку животных из основного стада, в котором указывается причина выбраковки и характеристика таких животных.
На основании первичных документов заведующим фермой составляется 2 экземпляра отчета о движении скота и птицы, где отражается движение и наличие животных на ферме за месяц и в конце текущего месяца сдается в бухгалтерию.
3.3. Организация синтетического и аналитического учета затрат и выхода продукции молочного скотоводства
Основой аналитического учета затрат являются объекты исчисления себестоимости продукции. В молочном скотоводстве, в частности, по дойному стаду, основными объектами являются 1ц молока и 1 голова приплода. Затраты и выход продукции животноводства, а также и молочного скотоводства, учитывают на операционном калькуляционном счете 20 «Основное производство», субсчет 2 «Животноводство», по дебету которого отражают затраты, а по кредиту - выход продукции. Аналитический счет в молочном скотоводстве называется «Основное стадо», причем учет ведут на соответствующих аналитических счетах в разрезе следующих статей затрат:
1. «Оплата труда с отчислениями на социальные нужды»;
2. «Средства защиты животных»;
3. «Корма»;
4. «Содержание основных средств», в том числе:
- нефтепродукты; - амортизация (износ) основных средств;
- ремонт основных средств;
5. «Работы и услуги»;
6. «Организация производства и управления»;
7. «Потери от падежа животных»;
8. «Прочие затраты».
В первой статье учитывают основную и дополнительную оплату труда работников, занятых непосредственно на обслуживании животных. Сюда включают оплату труда по тарифным ставкам, доплаты и премии за продукцию, за повышение продуктивности животных, сохранение поголовья, качество продукции, за классность, надбавки за обслуживание скота на отгонных пастбищах, доплаты за совмещение профессий и т.п. Здесь же учитывают суммы отчислений на социальное страхование, включая отчисления в пенсионный фонд и медицинское страхование (отчисления в ЕСН).
В статье «Средства защиты животных» отражают расходы на данную учетную группу скота биопрепаратов, медикаментов, дезинфицирующих средств.
По статье «Корма» учитывают расход кормов собственного производства и покупных на содержание данного вида (группы) животных. Расход кормов по данной статье отражают по их балансовой оценке: перешедшие с прошлого года - по фактической себестоимости; произведенных в текущем году - по плановой себестоимости с корректировкой в конце года до фактической; покупных - по ценам приобретения, включая расходы за доставку в хозяйство. Расходы по доставке кормов из мест их постоянного хранения в хозяйстве в цеха для скармливания скоту на данную статью не относят. Их списывают на счета объектов учета затрат в соответствии с видами (группами) животных на соответствующие статьи по принадлежности.
Статья «Содержание основных средств» выделена для учета нефтепродуктов, амортизационных отчислений, затрат (отчислений) на ремонт и других затрат по содержанию основных средств, используемых в данной отрасли животноводства. Отнесение соответствующих затрат на данных вид или группу скота производится по возможности прямым путем, однако амортизацию и отчисления на ремонт по животноводческим зданиям, обслуживающим две или более группы скота, распределяют пропорционально площади, занимаемой каждой группой скота.
Статья «Работы и услуги» предназначена для учета выполненных в данной отрасли работ и услуг вспомогательных производств и сторонних организаций. По каждому виду работ и услуг показывают их количество и стоимость (в течение года плановая с доведением в конце года до фактической).
В статье «Организация производства и управления» отражают расходы на организацию и управление производством в отрасли в доле, приходящейся на данный объект учета затрат при распределении общепроизводственных и общехозяйственных затрат.
На статью «Потери от падежа животных» относят потери от гибели молодняка и взрослых животных (кроме потерь, подлежащих взысканию с виновных лиц, и потерь вследствие стихийных бедствий).
Статья «Прочие затраты» выделена для учета различных мелких расходов и расходов разового характера. Практически сюда относится широкий круг затрат, не вошедших в предыдущие статьи, в том числе:
затраты по ограждению ферм, оборудованию дезбарьеров, строительству санпропускников и других объектов, связанных с ветеринарно-санитарными мероприятиями;
стоимость подстилки для скота;
расход спецодежды и обуви, выдаваемых дояркам и другим работникам, занятым уходом за скотом. Расход спецодежды, выдаваемой ветработннкам, сторожам и другому обслуживающему персоналу, на эту статью не относят, а включают в общепроизводственные расходы;
затраты на строительство и содержание летних лагерей, загонов, навесов и других сооружений некапитального характера для животных, списываемых в установленном порядке со счета 97 «Расходы будущих периодов» и т.п.
Регистром, в котором обобщаются данные первичных документов о затратах и выходе продукции в отрасли является производственный отчет. Его составляют по итогам данных за месяц из соответствующих первичных и сводных документов.
Производственный отчет состоит из двух разделов:
1. Затраты на производство продукции животноводства (дебет субсчета 20/2);
2. Выход продукции (кредит счета ).
В первом разделе отчета в графах, отведенных на каждый объект учета, предусматривается запись технико-экономических показателей по соответствующим объектам учета. Здесь собираются затраты из следующих форм:
ведомости и журналы учета расхода кормов служат основой для заполнения данных о количестве кормо-дней, расходе кормов и подстилки;
данные о затратах труда и оплате труда проставляют на основании расчетов начисления оплаты труда работникам животноводства;
суммы начисленной амортизации и отчислений в ремонтный фонд по основным средствам подтверждаются ведомостью амортизации и отчислений в ремонтный фонд;
суммы расходов по материальным ценностям подтверждаются соответствующими данными отчетов о движении материальных ценностей по кормам, биопрепаратам и другим материалам.
Также в этом разделе собираются затраты, учтенные в лицевых счетах ранее распределенных затрат по учету вспомогательных производств, общепроизводственных и общехозяйственных расходов.
Во втором разделе отчета отражают выход основной и побочной продукции отрасли, относимой с кредита счета 20/2 в дебет корреспондирующих счетов 43,11 и др. с указанием количества и суммы. Показатели выхода продукции, указанные в данном разделе лицевого счета, должны соответствовать данным, отраженным в соответствующей первичной документации.
Подразделение хозяйства ежемесячно в установленном порядке предоставляют производственные отчеты в бухгалтерию, где после соответствующей проверки включенных в них данных делают записи в бухгалтерские регистры.
Для получения сводных данных по объектам учета затрат в целом по хозяйству ведут сводный производственный отчет по животноводству, в котором обобщают данные о затратах и выходе продукции животноводства в целом. Поэтому производственный отчет является регистром аналитического учета по счету 20 «Основное производство», субсчет 2 «Животноводство». Одновременно с записями в сводный производственный отчет итоговые данные с группировкой по, корреспондирующим счетам из производственных отчетов заносят в журнал-ордер № 10-АПК, а из него кредитовые обороты ежемесячно переносят в Главную книгу. Данные о затратах в отрасли в основном производственном отчете должны соответствовать суммам затрат по счету 20/2 в Главной книге и в журнале-ордере № 10-АПК.
Общая схема учета затрат и выхода продукции животноводства представлена на рис. 3.1 .
Записи по дебету счета 20 «Основное производство», субсчет 2 «Животноводство», ведут в корреспонденции с кредитом следующих счетов:
02 «Амортизация основных средств» - на сумму начисленной амортизации по основным средствам данной отрасли;
10 «Материалы» - на стоимость израсходованных кормов, медикаментов и прочих материалов;
20 «Основное производство», субсчет 1 «Растениеводство» и 3 «Промышленное производство» - на сумму калькуляционных разниц по продукции, использованной в животноводстве (корма, продукция переработки и др.), а также затраты по культурным пастбищам, скормленным скоту на выпас;
23 «Вспомогательные производства» - на стоимость услуг вспомогательных производств и машинно-тракторного парка;
25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы» - на, суммы общепроизводственных и общехозяйственных расходов, отнесенные на животноводство;
29 «Обслуживающие производства и хозяйства» - на суммы услуг прочих производств и хозяйств для животноводства;
97 «Расходы будущих периодов» - на суммы расходов будущих периодов, отнесенные на животноводство;
94 «Недостачи и потери от порчи ценностей» - на балансовую стоимость павших животных, относимую на затраты животноводства;
66 «Расчеты по краткосрочным кредитам и займам», 67 «Расчеты по долгосрочным кредитам и займам» - на суммы платежей по кредитам, и т.д.
43 Записи по кредиту счета 20 «Основное производство», субсчет 2 «Животноводство», ведут в корреспонденции с дебетом следующих счетов:
43 «Готовая продукция», 10 «Материалы», 11 «Животные на выращивании и откорме» - на стоимость оприходованной основной и побочной продукции, прироста живой массы;
20 «Основное производство», субсчет 1 «Растениеводство» - на стоимость навоза при содержании животных путем выпаса, относимого на содержание культурных пастбищ.
Кроме того, по кредиту субсчета 20/2 отражают списание в конце года калькуляционных разниц по продукции животноводства на счета 43, 11, 20/3, 29, 90 в зависимости от направления использования продукции.
На основании главной книги составляется схема корреспонденции по счету 20/2 «Основное (дойное) стадо».
Схема корреспонденции и закрытия
счета 20/2 «Дойное стадо» за 2004 год.
Дт___Счет 20/2 «Дойное стадо» Кт
|
Фактические затраты: |
Выход продукции: |
|
|
|
949062,72 |
Молоко: |
|
107 |
3397747,61 |
43 5330066руб. |
|
23 |
146784,00 |
(8687,905ц*613,5руб.) |
|
104 |
113102,00 |
Приплод: |
|
|
95472 ,00 |
11 589384руб. |
|
231 |
500296,78 |
(358гол.*1646,3руб.) |
|
233 |
210943,79 |
Навоз: |
|
|
219881,23 |
201 154889руб. |
|
26 |
403730,77 |
Об 6074339 |
|
232 |
326142,74 |
Корректировка по бух. справке: |
|
|
190533,00 |
90 476889,13 |
|
|
57773,53 |
202 59241,60 |
|
|
61342,81 |
11 62410,25 |
|
Об |
6672812,98 |
Об 6672812,98 |
 70,69
3.4. Методика исчисления себестоимости продукции молочного скотоводства
В животноводстве получают одновременно несколько видов сопряженной продукции. В частности, в молочном скотоводстве объектами исчисления себестоимости являются молоко и приплод.
Объекты учета затрат и объекты исчисления себестоимости не совпадают, и важное значение имеет их рациональное распределение между сопряженными видами продукции.
В течение отчетного года основная продукция приходуется по плановой себестоимости и оформляется бухгалтерской записью Дт 43, 11 -Кт 20/2. В конце отчетного года плановая себестоимость доводится до фактической в результате исчисления ее фактической себестоимости.
Кроме того, в скотоводстве получают и побочную продукцию, к которой относятся навоз, шкура, рога и т.д. Навоз в течение года оценивается в сумме нормативных затрат на его уборку и приходуется записью Дт 10, 20/1 - Кт 20/2. Рога, копыта, шкуры оценивают по ценам возможной реализации и при этом делают запись Дт 10, 43 - Кт 20/2.
Фактические затраты на производство продукции скотоводства можно определить только в конце года, когда будут закрыты счета 20/1, 23, 25, 26, 97. В конце отчетного года по дебетовой части аналитических счетов животноводства будут учтены фактические затраты, а в кредитовой части -выход основной продукции по плановой себестоимости, побочной продукции - по нормативным затратам и ценам возможной реализации.
Побочная продукция в конце года не калькулируется и остается в принятой оценке. После исчисления фактической себестоимости продукции выявляется калькуляционная разница, которая списывается по потребителям продукции. В результате аналитические счета закрываются.
Рассмотрим порядок расчета себестоимости продукции в молочном скотоводстве. В молочном скотоводстве для исчисления себестоимости молока и приплода применяется коэффициентный метод калькуляции. Его суть состоит в следующем: из общей суммы затрат на содержание основного (дойного) стада вычитается стоимость побочной продукции в принятой оценке. Оставшуюся сумму затрат, приходящуюся на сопряженную продукцию (молоко и приплод) распределяют в соответствии с расходом обменной энергии кормов: на молоко - 90%, на приплод - 10%. Полученные данные о затратах на производство молока и приплода нужно разделить соответственно на физическое количество полученного молока и количество голов приплода. Таким образом получают фактическую себестоимость 1 ц молока и 1 головы приплода. Затем составляют бухгалтерскую справку на закрытие счета, на основании которой делается корректировка в конце года.
Так как производственное направление Учхоза ПГСХА молочно-соевое, то покажем калькуляцию себестоимости продукции животноводства по аналитическому счету 20/2 «Дойное стадо».
Согласно данным производственного отчета, фактические затраты на содержание дойного стада КРС за 2004 год составили 6672812,98 руб.:
1. Заработная плата с отчислениями - (сч. 70, 69) 949062,72 руб.;
2. Корма-(сч. 10/7)3397747,61 руб.;
3. Автотранспорт - (сч. 23) 146784 руб.;
4. ГСМ - (сч. 10/4) 113102 руб.;
5. Амортизация ОС - (сч. 02) 95472 руб.;
6. Текущий ремонт: - (cч.23) 500296,78руб. - (сч.23з) 210943,79руб.;
7. Накладные расходы: - (сч. 25) 219881,23 руб. - (сч. 26) 403730,77 руб.;
8. Электроэнергия - (сч. 23) 326142,74 руб.;
9. Услуги сторонних организаций - (сч. 60) 190533 руб.;
10. Медикаменты-(сч. 10) 57773,53руб.;
11. Прочие затраты - (сч. 91) 61342,81 руб.
От дойного стада получено 8687,905 ц молока по плановой себестоимости 613,50 руб. за 1 ц и 358 голов приплода по плановой себестоимости 1646,32 руб. за 1 голову, а также был получен навоз на сумму 154889руб.
Определим фактическую себестоимость продукции дойного стада. Составим бухгалтерскую справку на закрытие аналитического счета 20/2 «Дойное стадо». Закроем на схеме данный аналитический счет при условии, что 7727,905 ц молока реализовано; 960 ц оставлено на выпойку телятам; весь приплод остался в хозяйстве.
1. Определим фактическую себестоимость продукции за минусом побочной продукции:
6672812,98 - 154889 = 6517923,98 руб.
2. Распределим затраты между молоком и приплодом согласно коэффициентам:
молоко: 6517923,98 руб.* 90% =5866131,59 руб. приплод: 6517923,98 руб. * 10 % = 651792,39 руб.
3. Рассчитаем фактическую себестоимость 1 ц молока:
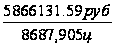 = 675,21 руб.
4. Рассчитаем фактическую себестоимость 1 гол. приплода:
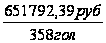 = 1820,65 руб.
5. Составим бухгалтерскую справку на закрытие аналитического счета 20/2 «Дойное стадо» в таблице 3.1.
6. Закрытие на схеме аналитического счета 20/2 «Дойное стадо» представлено на схеме в предыдущем подразделе.
По схеме счет закрывается и конечное сальдо не имеет.
Таблица 3.1
Бухгалтерская справка на закрытие аналитического счета 20/2 «Дойное стадо»
|
Наименование продукции |
Количество в натуре |
Плановая себестоимость, руб. |
Фактическая себестоимость, руб. |
Разница между фактической и плановой себестоимостью |
Общая сумма разниц |
Каналы использования |
||
|
На реализацию (сч.90) |
На выпойку (сч. 20г) |
Приплод (сч.11) |
||||||
|
Молоко Приплод |
8687,905 ц 358 гол. |
613,50 1646,32 |
675,21 1820,65 |
61,71 174,33 |
536130,73 62410,25 |
476889,13 |
59241,60 |
62410,25 |
|
Итого: |
Х |
X |
X |
X |
598540,98 |
Х |
Х |
Х |
3.5. Пути совершенствования учета затрат и выхода продукции молочного скотоводства
Особенностью организации учета на западных предприятиях является его разделение на финансовую и управленческую (производственную) подсистемы, что объективно обусловлено различием в их целях и задачах.
Правила ведения финансового учета и составления внешней финансовой отчетности регламентируются государством.
Предметом нашего исследования является система управленческого (производственного) учета.
В ФГУП Учхозе ГОУ ПГСХА, как и на многих других предприятиях, применяется так называемый калькуляционный метод учета затрат, когда в течение отчетного периода по дебету счетов затрат на производство (20 «Основное производство», 23 «Вспомогательное производство», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы» и др.) собираются затраты отчетного периода с подразделением на прямые, относимые в Дт 20, 23 и косвенные (накладные), относимые в Дт 25,26. Расходы, собранные на счетах 25 и 26, подлежат списанию в Дт 20, 23 по принадлежности с одновременным их распределением между объектами калькулирования, в разрезе которых организуется аналитический учет на предприятии, пропорционально той или иной базе: Счета 25 и 26 закрываются; калькулируется полная фактическая себестоимость готовой продукции.
В западных странах исчисление себестоимости единицы продукции с применением нормативов и учетом отклонений от них, с целью улучшения оперативного управления и контроля - назвали системой «Стандарт-Кост». Эта система - высший инструмент управления затрат и себестоимости продукции в условиях рынка.
Преимущество системы «Стандарт-Кост» в том, что можно заранее определить ожидаемые затраты на производство и реализацию продукции, исчислить себестоимость единицы продукции, что даст возможность определить цену продукции. Очень важно, что при использовании системы «Стандарт-Кост» имеется информация об отклонениях от норм, причинах их возникновения. Причем отклонениях от нормативов (стандартов) не относят на себестоимость продукции, а списывают на счета реализации. Выпущенная готовая продукция приходуется по стандартной (нормативной) себестоимости.
В современных условиях данная система учета на предприятиях АПК позволила бы объективно формировать цену продукции, а значит монополизм перерабатывающих предприятий не накладывал бы отпечаток на формирование цен на готовую продукцию. Однако данная система более эффективна для применения ее на перерабатывающих предприятиях.
Подразделение затрат на переменные и постоянные в зависимости от объема производства, является основой использования в учете метода «Директ-Костинг» или метода формирования неполной себестоимости.
Главной особенностью данного метода является то, что себестоимость продукции учитывается и планируется только в части переменных затрат. Постоянные расходы собирают на отдельном счете (счет 26 «Общехозяйственные расходы»)