Анализ объема производства, издержек и прибыли ООО "Втормет" за 1996-1998 гг.
Содержание
Раздел I
Предмет и метод экономического анализа
Раздел II
Определение типа рынка
Анализ структуры продукции и объема продаж
Анализ издержек предприятия
Анализ прибыли и рентабельности предприятия
Раздел III
Вывод
Список использованной литературы
Раздел I
Предмет и метод экономического анализа
Под наукой в широком смысле слова понимается совокупность знаний о природе, обществе и мышлении. Эта совокупность отражает достигнутое на каждом историческом этапе и соответствует степени осознания объективных законов развития природы и общества.
Экономический анализ как наука представляет собой систему специальных знаний, связанную:
а) с исследованием экономических процессов в их взаимосвязи, складывающихся под воздействием объективных экономических законов и факторов субъективного порядка;
б) с научным обоснованием бизнес-планов, с объективной оценкой их выполнения;
в) с выявлением положительных и отрицательных факторов и количественным измерением их действия;
г) с раскрытием тенденций и пропорций хозяйственного развития, с определением неиспользованных внутрихозяйственных резервов;
д) с обобщением передового опыта, с принятием оптимальных управленческих решений.
Исследование экономических процессов начинается, если пользоваться методом индукции, с малого, с единичного — с отдельного хозяйственного факта, явления, ситуации, которые в совокупности и представляют хозяйственный процесс, выражающий сущность хозяйственной деятельности в том или ином звене управляемой подсистемы и управляющей системы. Однако, как указывалось выше, способ индукции должен использоваться в единстве с методом дедукции. Это означает, что, анализируя единичное, нужно в то же время учитывать и общее. Изучая деятельность производственной бригады и отдельных исполнителей, следует одновременно принимать во внимание показатели цеха и место в нем данной бригады. В таком же соотношении рассматриваются цех и предприятие, предприятие и акционерное объединение, общество с ограниченной ответственностью и другие ассоциации.
В ходе экономического анализа хозяйственные процессы изучаются в их взаимосвязи, взаимозависимости и взаимообусловленности. Установление взаимосвязи, взаимозависимости и взаимообусловленности — наиболее важный момент анализа. Причинная связь, о которой упоминалось выше, опосредует все хозяйственные факты, явления, ситуации, процессы. Вне этой связи хозяйственная жизнь немыслима.
Причинный, или факторный, анализ исходит из того, что каждая причина, каждый фактор получают надлежащую оценку. С этой целью причины-факторы предварительно изучаются, для чего классифицируются по группам: существенные и несущественные, основные и побочные, определяющие и неопределяющие. Далее исследуется влияние на хозяйственные процессы прежде всего существенных, основных, определяющих факторов. Изучение несущественных, неопределяющих факторов ведется, если требуется, во вторую очередь. Установить воздействие всех факторов крайне сложно и практически не всегда необходимо.
Раскрыть и понять основные причины, оказавшие определяющее влияние на выполнение бизнес-плана, выяснить их действие и взаимодействие — значит разобраться в особенностях хозяйственной деятельности анализируемого объекта. Но в процессе анализа не только вскрываются и характеризуются основные факторы, влияющие на хозяйственную деятельность, но и измеряется степень (сила) их действия. Для этого применяются соответствующие способы и приемы экономических и математических расчетов.
Под предметом экономического анализа понимаются хозяйственные процессы предприятий, объединений, ассоциаций, социально-экономическая эффективность и конечные финансовые результаты их деятельности, складывающиеся под воздействием объективных и субъективных факторов, получающие отражение через систему экономической информации.
Как видно из определения, экономический анализ имеет дело с хозяйственными процессами предприятий, объединений, других подразделений и конечными производственно-финансовыми результатами их деятельности. Экономика предприятий изучается при этом не только в динамике, но и в статике.
Далее, предметом экономического анализа являются хозяйственные процессы и конечные результаты, складывающиеся под влиянием объективных внешних факторов. Постоянно воздействуя на хозяйственную деятельность, они отражают, как правило, действия экономических законов. В процессе экономического анализа во многих случаях приходится сталкиваться, например, с действием ценового фактора — с изменением цен, тарифов, ставок. Ценообразование в рыночных условиях — процесс в целом стихийный. Цены на готовые изделия, товары, тарифы за перевозки и ставки за услуги устанавливаются с учетом требований закона стоимости, законов рынка. Цены, тарифы, ставки — это не постоянные величины, они постоянно изменяются. Если изменились цены на сырье, материалы, полуфабрикаты, готовую продукцию, товары, то это повлияет почти на все показатели (особенно финансовые) промышленных, строительных, сельскохозяйственных, торговых и других предприятий. На промышленных предприятиях изменятся показатели валовой, товарной, реализованной и чистой продукции, показатели себестоимости и чистого дохода; в торговых — показатели оптового и розничного товарооборота, уровня реализованных скидок, издержек обращения и прибыли. Изменения цен, тарифов, ставок вызывают в процессе анализа довольно сложные экономические расчеты. Фактор цен, не зависящий от того или иного предприятия, исключается путем индексных пересчетов, его действие выявляется особо, вне связи с другими факторами.
В определении указывается также, что предметом экономического анализа являются хозяйственные процессы и конечные результаты, складывающиеся в результате воздействия субъективных (внутренних) факторов. Их влиянию на хозяйственную деятельность в ходе анализа уделяется самое пристальное внимание. Субъективные факторы связаны с конкретной деятельностью человека, целиком и полностью зависят от него. Даже умелое прогнозирование в хозяйственной практике действий объективных условий, объективных факторов можно трактовать как явление субъективного порядка. Успешное хозяйствование, ритмичное и полное выполнение бизнес-планов определяются (когда объективно имеются все исходные позиции) умелым руководством тем или иным производственным коллективом; правильной организацией производства, экономики, финансов; глубоким знанием дела, конкретным исполнителем; его экономической и организационной подготовленностью .
И, наконец, в определении предмета экономического анализа указывается, что хозяйственные процессы и их результаты, складывающиеся под воздействием объективных и субъективных факторов, получают соответствующее отражение в системе экономической информации. Эта система представляет собой совокупность данных, всесторонне характеризующих хозяйственную деятельность на различных уровнях. Информационная система весьма динамична; она включает в себя совокупность входных данных, результаты их промежуточной обработки, выходные данные и конечные результаты, поступающие в систему управления. Рационально организованный и соответствующим образом регулируемый информационный поток служит надежной базой для экономического анализа, а следовательно, и для принятия оптимальных управленческих решений.
Раздел II
Определение типа рынка
Прежде чем приступить к решению основной задачи (оценка издержек и прибыли) необходимо определить тип рынка, на котором реализует свою продукцию предприятие; структуру выпускаемой предприятием продукции и объем продаж продукции.
Известно, что существует четыре основных вида рынка. Это рынок совершенной конкуренции; монополистический рынок; рынок монополистической конкуренции и олигополистический рынок. Каждому виду рынка соответствуют вполне определенные характеристики, с помощью которых мы можем определить к какому из них отнести то или иное предприятие.
ООО «Втормет», функционирующее на базе цеха вторичных ресурсов при АО «Красный котельщик», осуществляет следующие работы:
переработка негабаритных металлоотходов в габаритные металлоотходы согласно ГОСТу 2787-75;
сортировка металлоотходов;
дробление вьюнообразной стружки;
пакетирование.
Предприятие производит следующую продукцию:
3А – Стальной лом и отходы. Кусковой лом, отходы и стальной скрап, удобные для загрузки плавильных агрегатов. Размеры куска должны быть не более 800х500х500мм.
5А – Негабаритный стальной лом и отходы. Кусковой лом, отходы и стальной скрап. Толщина металла должна быть не менее 6мм.
12А – Лом для пакетирования. Стальные, листовые, полосовые и сортовые отходы, кровля, легковесный промышленный и бытовой лом, проволока и изделия из нее, металлоконструкции, трубы.
14А – Стальная стружка. Сыпучая мелкая стальная стружка, а также высечка. Длина витка стружки и высечки должна быть не более 50мм.
16А – Вьюнообразная стальная стружка (для переработки). Размеры не регламентируются.
(Для всех видов продукции не допускается наличие лома и отходов цветных металлов.)
Определяя тип рынка, на котором функционирует данное предприятие, следует заметить, что сырье (негабаритные металлоотходы, стружку и т.д.) оно приобретает на промышленных предприятиях (АО «Красный котельщик», АО ТКЗ и т.д.), а продукцию реализует металлургическим заводам Ростовской области (необходимо также заметить, что часть выпускаемой продукции отгружается в порт для переправки в Турцию). При этом закупка сырья производится в основном посредством денежных платежей, а за приобретаемое у ООО «Втормет» продукцию предприятия, в основном, расплачиваются бартером (исключение составляет турецкая фирма, осуществляющая закупку нашей продукции и фирмы–перекупщики). Бартер в наше время играет, как известно, двоякую роль. С одной стороны он позволяет предприятию частично преодолеть проблему дефицита оборотных средств, стабилизировать и расширить рынок сбыта своей продукции. С другой стороны эффективность бартерных схем расчетов существенно ниже расчетов через банки, поскольку в первом случае возникают дополнительные расходы на транспортировку, хранение и реализацию продукции. Таким образом, наличие бартерных платежей может существенно повлиять на функционирование предприятия.
При определении типа рынка следует уточнить масштаб этого рынка. То есть рынок данного товара может рассматриваться в масштабах города, страны, мира.
Так рынок металлоотходов черной металлургии в мировых масштабах является конкурентным рынком. То есть ему присущи такие характеристики конкурентного рынка как:
Рынок состоит из многих конкурирующих продавцов, каждый из которых продает стандартизированную продукцию многим покупателям;
Каждая фирма имеет небольшую долю общего выпуска товара, продаваемого на рынке;
Ни одна фирма не рассматривает конкурентов как угрозу ее рыночной доли продаж;
Информация о ценах, технологии и вероятной прибыли свободнодоступна;
Вход на рынок и выход с него для продавцов стандартизированных товаров свободны. Это означает, что не существует ограничений, не позволяющих фирме продавать товар на рынке, нет и трудностей с прекращением операций на рынке.
Таким образом, конкурентная фирма – это фирма, которая продает свою продукцию на конкурентном рынке. Поскольку конкурентные фирмы не могут никоим образом воздействовать на рыночную цену, они могут быть охарактеризованы как принимающие цену.
Говоря о конкурентном рынке, я не подразумеваю рынок совершенной конкуренции. Я имею в виду лишь рынок близкий к данной рыночной модели. Так рынок металлоотходов черной металлургии достаточно конкурентный, чтобы применить для его изучения модель совершенной конкуренции.
Рассматривая рынок металлоотходов черной металлургии в городе Таганроге, я пришла к выводу, что это рынок нельзя назвать ни рынком совершенной конкуренции, ни монополистическим рынком, ни рынком монопольной конкуренции, ни олигополистическим рынком, так как этим рынкам присущи характеристики, которые нельзя отнести к данному рынку (например, свободный вход и выход с рынка, выпуск дифференцируемой или уникальной продукции, ограничение в доступе к информации). Но необходимо учесть практически полное отсутствие конкурентов, то есть на таганрогском рынке металлоотходов черной металлургии функционирует несколько фирм, но они занимаются лишь перепродажей производимой предприятием ООО "Втормет" продукции. При этом предприятие ООО "Втормет" нельзя назвать монополистом, так как оно не обладает основной характерной для монополиста способностью – способностью влиять на цены. Это объясняется наличием конкурентов в Ростовской области. Т.е. если ООО «Втормет», например, увеличит цену, то фирмы, перекупающие продукцию, предпочтут закупить в Батайске или в любом другом городе области, где существуют аналогичные предприятия.
Таким образом, проанализировав данную ситуацию, я пришла к выводу, что таганрогский рынок металлоотходов черной металлургии необходимо рассматривать как конкурентный в целях анализа.
Анализ структуры продукции и объема продаж
Следующим этапом на пути к анализу издержек и прибыли является определение структуры выпускаемой продукции и определение объема продаж выпускаемой продукции.
Необходимые данные об объеме продаж и структуре выпускаемой продукции предоставлены в следующей таблице:
Объем продаж по видам продукции за 1996-1998гг. * Таблица 1
| Виды продукции | 1996г | 1997г | 1998г | |||
| Объем продаж | Объем продаж | Объем продаж | ||||
| В тоннах | в % | в тоннах | в % | в тоннах | в % | |
| 3А | 12000 | 66,7 | 8000 | 57,1 | 3000 | 33,3 |
| 5А | 2000 | 11,1 | 2000 | 14,3 | 4000 | 44,4 |
| 12А | 1000 | 5,6 | 1000 | 7,1 | 1000 | 11,1 |
| 14А | 2000 | 11,1 | 2000 | 14,3 | 500 | 5,6 |
| 16А | 1000 | 5,6 | 1000 | 7,1 | 500 | 5,6 |
|
Итого |
2130 | 2130 | 2130 | 2130 | 2130 | 2130 |
* - таблица 1 составлена Потаниной С.В. по журналу-ордеру по счету №46 «Реализация продукции» ООО "Втормет" за 1996–1998гг.
Следует заметить, что основными задачами экономического анализа объема производства и реализации продукции являются:
оценка динамики по основным показателям объема, структуры и качества продукции;
выявление степени влияния основных факторов на показатели объема производства и реализации продукции;
разработка важнейших мероприятий по использованию внутрихозяйственных резервов для оптимизации объема производства продукции, улучшения ее ассортимента и качества.
Необходимо учитывать, что изменения номенклатуры и ассортимента производимой продукции является одним из важнейших факторов, влияющих на уровень выпуска и реализации продукции, производительности труда, себестоимости и прибыли.
Сдвиги в составе продукции, связанные с совершенствованием ее структуры, могут привести и к уменьшению, и к увеличению затрат на производство. Так, структурные сдвиги, вытекающие из потребностей покупателей и заказчиков, обоснованные техническим прогрессом и экономическими расчетами, получают положительную оценку. Изменения в составе продукции, связанные с неорганизованностью в работе, недостатками снабжения и оперативного управления, получают отрицательную оценку.
На следующих графиках наглядно изображено процентное изменение производства отдельных видов продукции предприятия ООО «Втормет».
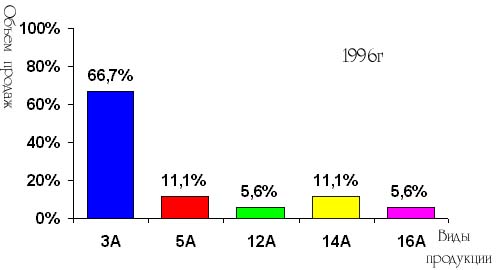
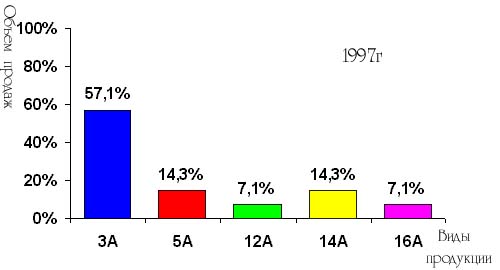
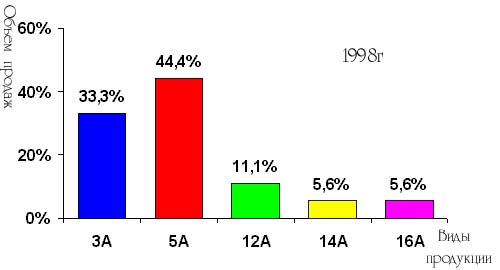
График 1. Процентное отношение производства отдельных видов продукции к общему объему за 1996, 1997, 1998гг.
Очевидно, что в общий объем продаж выпускаемой продукции в 1996г составлял 18000 тонн, в 1997г – 14000тонн, а в 1998г – 9000тонн. То есть объем выпуска продукции уменьшился в два раза. Такое уменьшение объема производства объясняется общим спадом производства в стране, то есть значительным сокращением спроса на выпускаемую предприятием "Втормет" продукцию. Но общий спад производства и простои предприятий отразились не только на объеме производства данного предприятия, но и на структуре выпускаемой продукции. Так в 1996г наибольший удельный вес в общем объеме продукции занимала продукция 3А(65%). В 1997г. удельный вес продукции 3А уменьшился и составил 57% от общего объема продукции. Объем производства и продаж продукции других видов также изменился. Особенно заметно увеличение удельного веса продукции 5А. В 1998г структура продукции существенно изменилась. Так удельный вес 3А составил 33%, а удельный вес продукции 5А вырос с 14% до 44%. Такое резкое изменение процентного соотношения производства и продаж отдельных видов продукции характеризует специфику данного производства. То есть на фоне общего спада производства промышленные предприятия ликвидируют простаивающее (а следовательно, не приносящее дохода) оборудования, путем продажи его в качестве металлоотходов. А так как металлотходы такого рода соответствуют (согласно ГОСТу 2787-75 ) стандартам 5А, то объем производства данного товара значительно увеличился.
Таким образом, за три исследуемых года структура производимой предприятием продукции существенно изменилась. Изменение структуры продукции произведено с целью снижения издержек производства и увеличения прибыли под воздействием таких факторов как уменьшение спроса на данную продукцию, повышение требовательности покупателей, изменение структуры и цен предлагаемого промышленными предприятиями сырья, изменения общей социально-экономической ситуации в стране.
Анализ издержек предприятия
Выпуск продукции или оказание услуг предполагает соответствующее ресурсное обеспечение, величина которого оказывает существенное влияние на уровень развития экономики предприятия. Поэтому каждое производственное звено или предприятие должны знать, во что обходится производство продукции (работ, услуг). Данный фактор особенно важен в условиях рыночных отношений, так как уровень затрат на производство продукции влияет на конкурентоспособность предприятия, его экономику.
Принято считать, что издержки – это денежное выражение затрат производственных факторов, необходимых для осуществления предприятием производственной и коммерческой деятельности, связанной с выпуском и реализацией продукции или оказания услуг, то есть все то, во что обходится предприятию производство и реализации продукции.
Издержки могут быть представлены в показателях себестоимости продукции, которая характеризует в денежном измерении все материальные затраты и затраты на оплату труда, которые в том или ином производстве падают на единицу и на весь объем выпускаемой продукции.
В «Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг)», утвержденном Постановлением Правительства Российской Федерации от 5августа 1992г., указывается: «Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию».
Приведенное определение в принятой классификации характеризует полную себестоимость промышленной продукции.
Различают следующие виды себестоимости: цеховая, производственная и полная.
Цеховая себестоимость представляет собой затраты цеха, связанные с производством продукции.
Производственная себестоимость помимо затрат цехов включает общепроизводственные и общехозяйственные расходы.
Полная себестоимость отражает все затраты на производство и реализацию продукции, слагается из производственной себестоимости и внепроизводственных расходов (расходы на тару и упаковку, транспортировку продукции, прочие расходы).
Различают индивидуальную и среднеотраслевую себестоимость.
Индивидуальная себестоимость обуславливается конкретными условиями, в которых действует то или другое предприятие.
Среднеотраслевая себестоимость определяется как средневзвешенная величина и характеризует средние затраты на единицу продукции в отрасли.
Основными положениями по учету и калькулированию себестоимости продукции на промышленных предприятиях установлена типовая группировка затрат по статьям калькуляции, которую можно представить в следующем виде:
В следующей таблице представлены данные о расходах предприятия ООО "Втормет" по статьям калькуляции за 1996-1998гг.
Таблица 2.
Структура издержек предприятия ООО "Втормет" за 1996-1998гг.*
| 1996г | 1997г | 1998г | |||||||
|
Статьи калькуляции |
Затраты на производство, тыс. руб. | Удельный вес затрат, (%) | Затраты на производство единицы продукции, тыс. руб. | Затраты на производство тыс. руб. | Удельный вес затрат, (%) | Затраты на производство единицы продукции, тыс. руб. | Затраты на производство тыс. руб. | Удельный вес затрат, (%) | Затраты на производство единицы продукции, тыс. руб. |
| 1. Сырье и материалы | 620 | 19 | 0,034 | 310 | 12,8 | 0,023 | 165 | 10,1 | 0,018 |
| 2. Топливо и энергия на технические цели | 258 | 7,9 | 0,014 | 135 | 5,6 | 0,009 | 130 | 7,9 | 0,014 |
| 3. РСЭО | 170 | 5,2 | 0,009 | 170 | 7 | 0,013 | 160 | 9,8 | 0,018 |
| 4. Цеховые расходы | 190 | 5,8 | 0,011 | 170 | 7 | 0,013 | 140 | 8,6 | 0,016 |
| 5. Общезаводские расходы | 100 | 3,1 | 0,006 | 125 | 5 | 0,013 | 150 | 9,2 | 0,017 |
| 6. З/п произво-дственных рабо-чих | 1300 | 40 | 0,072 | 1050 | 43,5 | 0,076 | 600 | 36,8 | 0,066 |
| 7. Отчисления на соц. страхование | 462 | 14,2 | 0,025 | 404 | 16,7 | 0,030 | 231 | 14,1 | 0,025 |
| 8. Прочие расходы | 102 | 3,3 | 0,006 | 20 | 0,8 | 0,001 | 33 | 2 | 0,004 |
| Производственная себестоимость | 2130 | 98,5 | 0,127 | 2130 | 98,5 | 0,127 | 2130 | 98,5 | 0,127 |
| Внепроизводственные расходы | 48 | 1,5 | 0,003 | 36 | 1,1 | 0,003 | 21 | 1,5 | 0,002 |
| Полная себестоимость | 3250 | 100 | 0,180 | 2420 | 100 | 0,173 | 1630 | 100 | 0,180 |
* – таблица составлена Потаниной С.В. по журналу-ордеру по счетам 20 “Затраты на основное производство”, 25 “Общехозяйственные расходы”,26 “Общезаводские расходы” ООО "Втормет" за 1996-1998гг. Издержки и себестоимость подсчитаны в сопоставимых ценах (по «Нормативному вестнику» официальная ежегодная инфляция составляла 1-2%).
В Таблице 2 представлены данные об издержках (общих и на единицу продукции) предприятия "Втормет" за 1996-1998гг.
Как видно из таблицы в течении исследуемого периода полная себестоимость продукции предприятия уменьшилась в два раза. Такое сокращение полной себестоимости связанно прежде всего с сокращением объема производства.
Себестоимость единицы продукции (в нашем случае – это одна тонна) и в 1996, и в 1998гг составила 180руб, а в 1997г – 173руб. То есть предприятию удалось снизить издержки на единицу продукции в 1997г. за счет более экономного использования топлива и энергии и уменьшения прочих расходов.
Как известно, снижение себестоимости продукции является важнейшим фактором развития экономики предприятия, так как снижая себестоимость предприятие может получать большую выгоду, продавая продукцию по неизмененной цене.
Для анализа и управления издержками производства на предприятии с целью их снижения важное значение имеет классификация затрат на условно-постоянные и условно-переменные.
Условно-постоянные затраты – затраты, которые не изменяются или изменяются незначительно в зависимости от объема производства. К ним относятся: РСЭО, цеховые расходы, общезаводские расходы.
Условно-переменные затраты – затраты, которые изменяются прямо пропорционально изменению объема производства. К ним относятся: расходы на сырье и материалы, топливо и энергию на технические цели, з/п производственных рабочих, отчисления на соц. страхование и прочие расходы.
В следующей таблице представлена структура издержек предприятия ООО "Втормет" за 1996-1998гг.
Следует заметить, что под структурой издержек понимают процентное соотношение переменных и постоянных издержек предприятия в рамках его валовых издержек.
Таблица 3.1
Структура издержек предприятия ООО "Втормет" за 1996-1998гг.
| 1996г | 1997г | 1998г | ||||
| Элементы затрат | Затраты на производство тыс. руб. | Затраты на производство единицы продукции тыс. руб. | Затраты на производство тыс. руб. | Затраты на производство единицы продукции тыс. руб. | Затраты на производство тыс. руб. | Затраты на производство единицы продукции тыс. руб. |
| Условно-постоянные издержки: | ||||||
| –РСЭО | 170 | 0,009 | 170 | 0,013 | 160 | 0,018 |
| –цеховые расходы | 190 | 0,011 | 170 | 0,013 | 140 | 0016 |
| –общезаводские расходы | 100 | 0,006 | 125 | 0,009 | 150 | 0,016 |
|
Итого |
2130 | 0,026 | 2130 | 0,127 | 2130 | 0,127 |
Таблица 3.2
| 1996г | 1997г | 1998г | ||||
| Элементы затрат | Затраты на производство тыс. руб. | Затраты на производство единицы продукции тыс. руб. | Затраты на производство тыс. руб. | Затраты на производство единицы продукции тыс. руб. | Затраты на производство тыс. руб. | Затраты на производство единицы продукции тыс. руб. |
|
Условно-переменные издержки: |
||||||
| –сырье и материалы | 620 | 0,034 | 310 | 0,023 | 165 | 0,018 |
| –топливо и энергия на технические цели | 258 | 0,014 | 135 | 0,002 | 130 | 0,014 |
| –з/п производственных рабочих | 1300 | 0,072 | 1050 | 0,076 | 600 | 0,066 |
| –отчисления на соц. страхование | 462 | 0,025 | 404 | 0,030 | 231 | 0,025 |
| –прочие расходы | 102 | 0,006 | 20 | 0,001 | 33 | 0,004 |
|
Итого |
2130 | 0,127 | 2130 | 0,127 | 2130 | 0,127 |
| Внепроизводственные расходы | 48 | 0,003 | 36 | 0,003 | 21 | 0,002 |
|
Всего (полная себестоимость) |
3250 | 0,180 | 2420 |
0,173 |
1630 |
0,180 |
Из данных Таблицы 3 мы видим, что условно-постоянные издержки складываются из суммы РСЭО, цеховых расходов и общезаводских расходов.
Условно-переменные издержки складываются из расходов на сырье и материалы, топливо и энергию на технические цели, заработную плату производственных рабочих, отчислений на социальное страхование и прочие расходы.
На протяжении 96,97 и 98гг общие условно-постоянные издержки (TFC) оставались практически неизменными. В процентном же соотношении к общим издержкам предприятия величина условно-постоянных издержек в 96г составила 14,1%, в 97г – 19%, в 98г – 27,6%. То есть удельный вес условно-постоянных издержек значительно вырос. Следует заметить, что вопрос процентного соотношения условно-постоянных издержек и общих издержек очень важен для анализа издержек предприятия, так как при резком уменьшении объема производства величина условно-постоянных издержек может составить слишком большую процентную долю общих издержек, что отрицательно отразится на прибыли предприятия.
Средние условно-постоянные издержки (AFC) (на единицу продукции) в 96г составили 26руб., в 97г – 35руб., в 98г – 50руб., то есть их величина возрастала с уменьшением объема производства. Такая закономерность вполне логична, так как с уменьшением объема производства процентное соотношение условно-постоянных и общих издержек меняется.
Общие условно-переменные издержки (TVC) в 96г составили 2742 тыс. руб.(85,9% от общих издержек), в 97г – 1959 тыс. руб.(81%), в 98г – 1159 тыс. руб.(72,4%). Таким образом, по мере уменьшения объема производства условно-переменные издержки снижаются и их величина в процентах к общим издержкам также уменьшается. Следует обратить внимание на то, что величина переменных издержек в конечном счете зависит не только от объема производства, но и от экономии материальных и трудовых затрат в результате рационального производства и труда. Воздействие последних факторов может привести к тому, что переменные издержки с ростом (уменьшением) объема производства увеличиваются (уменьшаются) по-разному.
Для более глубокого анализа изменения условно-переменных издержек и факторов, вызвавших их изменение, следует рассмотреть издержки по элементам затрат:
сырье и материалы – общие издержки на закупку сырья и материалов уменьшались пропорционально уменьшению объема производства (согласно данным табл. 2,3). Величина средних (на единицу продукции) издержек на сырье и материалы также уменьшается с уменьшением объема производства. Но уменьшение общих издержек на сырье и материалы не может охарактеризовать эффективность использования данных ресурсов. В то время как, уменьшение величины средних издержек на сырье и материалы говорит о том, что предприятие стало рационально их использовать, то есть предприятие стало активнее применять ресурсосберегающие технологии, а также повысило требовательность входного контроля качества поступающих от поставщиков сырья и материалов.
топливо и энергия на технические цели. Размер расходов по этой статье также уменьшается с уменьшением объема производства, но если с 96г по 97г эти издержки уменьшились на 123 тыс. руб., то с 97по 98г – на 5 тыс. руб. Таким образом, отражается достаточно нерациональное использование топлива и энергии (в силу устаревших, неэкономичных методов использования).
заработная плата производственных рабочих уменьшилась с сокращением объема производства. Средние (на единицу продукции) затраты на оплату труда также снизилась в 98г по сравнению с 96 и 97гг. Такое снижение расходов по данной статье говорит о снижении трудоемкости продукции. Следует заметить, что анализ расходов на заработную плату затрудняется тем, что в графе заработной платы показана только заработная плата производственных рабочих, занятых непосредственно изготовлением продукции. Заработная плата вспомогательных рабочих в основном отражается на статьях расходов по эксплуатации и содержанию оборудования, заработная плата служащих и ИТР входит в состав цеховых и общезаводских расходов. Заработная плата рабочих, занятых во вспомогательном производстве входит в себестоимость пара, воды, электроэнергии и влияет на себестоимость продукции не прямо, а косвенно, через те комплексные статьи, на которые отнесен расход пара, воды электроэнергии.
отчисления на социальное страхование. Изменение величины расходов по данной статье происходит соразмерно с изменением затрат на заработную плату, так как отчисления на социальное страхование рассчитываются как процент от заработной платы (изменения в величине этого процента могут быть вызваны изменением законодательства о труде и охране здоровья).
прочие расходы. Изменение величины прочих расходов может быть вызвано различными причинами. Например, сокращение (увеличение) отчислений на научно-исследовательские и опытные работы, уменьшение (увеличение) расходов на доставку продукции, телекоммуникационные расходы и т.д.
Анализ условно-переменных издержек по статьям калькуляции позволяет сделать вывод о том, что снижение себестоимости продукции в 97г удалось добиться с помощью снижения затрат на сырье и материалы, топливо и энергию, и прочие расходы. Себестоимость продукции в 98г возросла по сравнению с 97г и осталась неизменной по сравнению с 96г. Это говорит о том, что мероприятия по ее снижению были недостаточно эффективны и не привели к желаемому результату.
Более наглядно изменение издержек предприятия отражено на графиках:


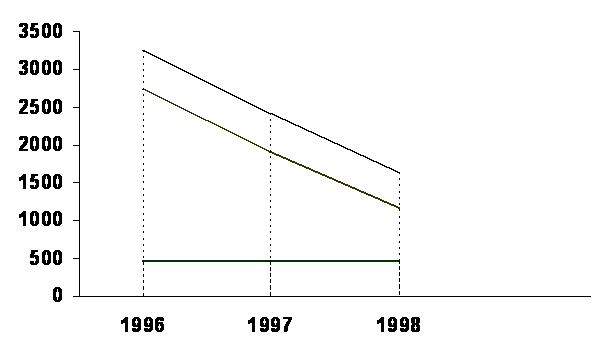 График
2. Общие полные,
общие условно-переменные,
общие условно-постоянные
издержки



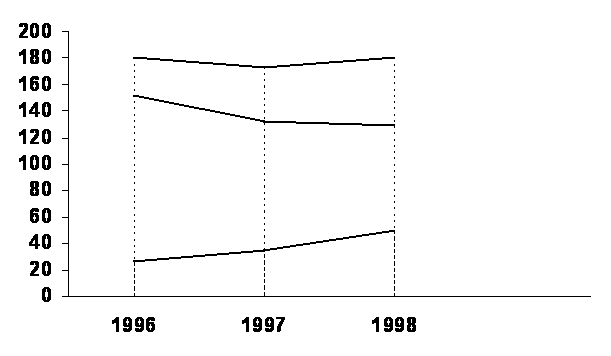
График3. Средние полные, средние условно-переменные, средние условно-постоянные издержки.
Из всего вышеизложенного можно сделать вывод:
1) основными направлениями снижения издержек производства являются:
использование достижений НТП;
совершенствование организации производства и труда;
государственное регулирование экономических процессов.
2) Управление издержками необходимо прежде всего для:
получение максимальной прибыли;
улучшения финансового состояния фирмы;
повышения конкурентоспособности предприятия и продукции;
снижения риска стать банкротом и т.п.
3) На структуру затрат за анализируемый период времени могли повлиять следующие факторы:
инфляционный процесс, так как стоимость материальных ресурсов, основных фондов, рабочие силы изменялись неадекватно друг к другу;
увеличение процентных ставок по кредитам. Оно значительно повысило оплату за кредиты коммерческих банков;
существенное повышение роли рекламы, т.е. предприятия стали больше расходовать средств на эти цели.
Анализ прибыли и рентабельности предприятия
Прибыль предприятия является важнейшей экономической категорией и основной целью деятельности любой коммерческой организации. Как экономическая категория прибыль отражает чистый доход, созданный в сфере материального производства, и выполняет ряд функций.
Во-первых, прибыль характеризует экономический эффект, полученный в результате деятельности предприятия. Получение прибыли на предприятии означает, что полученные доходы превышают все расходы, связанные с его деятельностью.
Во-вторых, прибыль обладает стимулирующей функцией. Это связано с тем, что прибыль является одновременно не только финансовым результатом, но и основным элементом финансовых ресурсов предприятия. Поэтому предприятие заинтересовано в получении максимальной прибыли, так как доля чистой прибыли, оставшейся в распоряжении предприятия после уплаты налогов и других обязательных платежей, является основой для расширения производственной деятельности, научно-технического и социального развития предприятия, материального поощрения работников.
В-третьих, прибыль является одним из важнейших источников формирования бюджетов разных уровней. Она поступает