Бухгалтерский баланс и его роль
Классификация и виды баланса
Согласно определению российских ученых под балансом следует понимать не просто таблицу или иную форму выражения результатов счетной регистрации, а совокупность свойств отдельного хозяйства, присущих ему реально, независимо оттого, насколько они постигаются бухгалтерским учетом как наукой.
В целом бухгалтерский баланс можно классифицировать следующим образом (таблица 2)9.
Таблица 2.
Признаки классификации и виды баланса
| № | Признаки классификации по: | Виды баланса |
| 1 | Объему и форме |
Сальдовые (статистические) Оборотные (динамические) |
| 2 | Содержанию |
Имущественные Результативные По денежным потокам |
| 3 | Источникам составления |
По учету данных Инвентарные |
| 4 | Времени и цели составления |
Вступительные Операционные Соединительные Разделительные Санируемые Ликвидационные |
| 5 | Ширине охвата |
Простые Сводные |
| 6 | Необходимости |
Консолидированные Управленческие Отчетно- прогнозные |
Каждая из приведенных разновидностей баланса имеет свое понятие, цель и сроки предоставления.
Российские исследователи учета выделяют более полусотни разных балансов. Наиболее распространенными считаются два подхода к пониманию баланса - статический и динамический. Их различная интерпретация сводится к тому, что статический подход определяет баланс как метод учета, позволяющий в денежной оценке вычислить состояние средств и источники формирования. Под динамическим подходом подразумевается метод, благодаря которому в денежной оценке и на конкретный момент времени можно изобразить кругооборот капитала, вложенного в предприятие, и его финансовый результат. В итоге появилась различная интерпретация отдельных понятий (таблица 3)10.
Таблица 3.
Сравнительная характеристика статического и динамического балансов
| № | Область сравнения | Интерпретация в балансах | |
| статических | динамических | ||
| 1 | Цели использования | Оценка финансового положения, размер средств (активов) субъекта | Выявление финансового результата |
| 2 | База формирования показателей баланса | Инвентаризация | Первичные документы |
| 3 | Основа характеристики баланса | Имущественные виды средств | Затраты будущих периодов |
| 4 | Основа характеристики пассива баланса | Источники формирования видов средств | Поступления которые должны стать затратами |
| 5 | Характеристика амортизации | Обесцененное имущество во времени | Перенос стоимости н готовую продукцию |
| 6 | Ценные бумаги | Отражаются по реальному курсу | По фактической цене |
| 7 | База налогообложения | Имущество | Прибыль |
В практике бухгалтерского учета нашей республики, как и многих стран, идет смещение этих двух подходов. В общем виде баланс является одним из важнейших отчетных документов и может выступать с двух позиций. С одной стороны, в балансе содержатся важнейшие методические предпосылки, определяющие всю методологию бухгалтерского учета и лежащего в ее основе принципа двойной записи; с другой - это сгруппированные и обобщенные в определенном порядке сведения о величине активов субъекта и его обязательствах.
В этой связи актуальным становится вопрос о том, как рассматривать баланс: с позиции интересов отдельных предприятий или многочисленных внешних пользователей бухгалтерской информацией. Данные обстоятельства повышают роль баланса, поэтому не случайно форма баланса во многих странах утверждается соответствующими законами. Правильно построить бухгалтерский баланс - это:
- полностью охватить хозяйственный процесс во всем его многообразии; дать надлежащую группировку хозяйственных явлений в соответствии с природой и назначением хозяйствующего субъекта;
- изучить связь между этими явлениями и установить правильную корреспонденцию счетов, что позволит исследовать не только имущественное состояние хозяйственника, но и финансовый результат11.
При наличии у организации дочерних и зависимых обществ, помимо собственного бухгалтерского отчета, составляется сводная бухгалтерская отчетность, включающая в себя показатели отчетов этих обществ, находящихся на территории Казахстана и за его пределами, в порядке, устанавливаемом Министерством финансов республики.
Выбор формы построения баланса (горизонтальный или вертикальный) - прерогатива самого хозяйствующего субъекта. Построенная на этой основе структура баланса по горизонтальной форме выглядит следующим образом (рисунок 2 и 3).
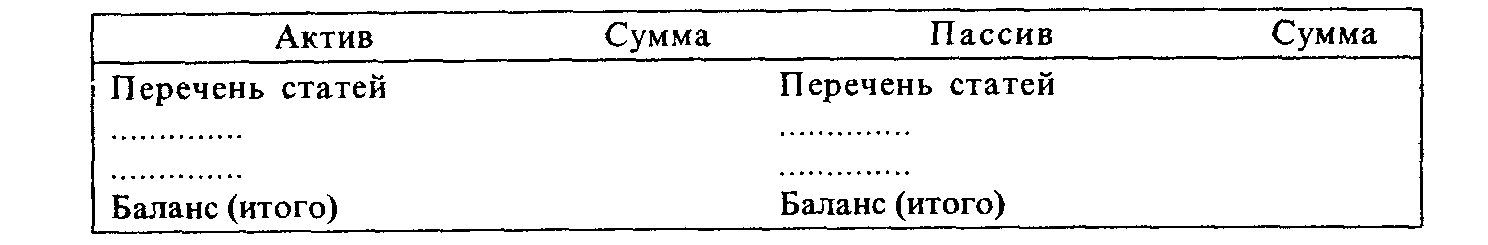
Рисунок 2. Внешний вид бухгалтерского баланса горизонтальной формы
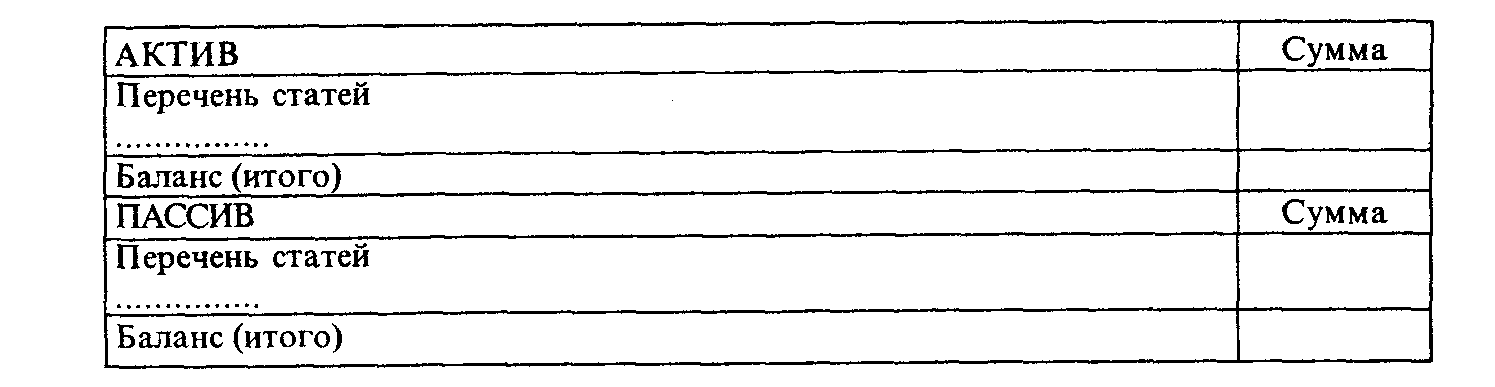
Рисунок 3. Вертикальная форма баланса
Вертикальный баланс состоит из пяти разделов:
1) долгосрочные активы;
2) текущие активы;
3) собственный капитал;
4) долгосрочные обязательства;
5) текущие обязательства12.
Статьи баланса заполняются на основании оборотно-сальдовой ведомости, данных Главной книги или иного аналогичного по назначению регистра о сальдовых значениях счетов бухгалтерского учета. Структура баланса характеризует вклад в процентом соотношении отдельных источников в формировании имущества субъекта, а также показывает, каков удельный вес тех или иных активов субъекта в общей сумме всех средств, которыми он располагает на дату составления баланса.
Построение активов и пассивов должно сводиться к следующим основополагающим принципам:
А - активы расположены в зависимости от степени их ликвидности (т.е. менее ликвидные к более ликвидным). Степень ликвидности характеризует скорость превращения активов баланса в денежные средства, поэтому предприятия отделяют высоколиквидные средства (денежные средства, ликвидная дебиторская задолженность) от менее ликвидных (готовая продукция, запасы товарно-материальных ценностей и др.) и неликвидных (основные средства, нематериальные активы). Другими словами, ликвидность - это показатель, который определяет возможность быстро мобилизовать имеющиеся средства для оплаты обязательств и долгов в срок;
П- пассивы расположены в зависимости от степени срочности платежа (т.е. от менее срочных к более срочным). Для пассивов характерно использование временного критерия (годичный интервал либо текущий операционный цикл для краткосрочных обязательств). При этом обязательства (краткосрочные и долгосрочные) выступают в качестве требований в отношении активов предприятия, возникающих перед третьими лицами в результате уже имевших место событий.
Таким образом, баланс обязан отразить три элемента финансовой отчетности: активы, собственный капитал, обязательства.
Информация бухгалтерского баланса как отчетной формы представляет собой как бы фотографию мысленно приостановленного и зафиксированного на это мгновение кругооборота средств. Поэтому вся содержащаяся в балансе информация носит моментный характер и с этой точки зрения является ограниченной.
Помимо этого, для баланса характерны и нижеследующие ограничения:
- баланс по своей природе историчен, т.е. в нем отражены данные, показывающие итоги хозяйственной деятельности к моменту составления;
он не отвечает на вопрос, почему сложилось то или иное положение;
в нем нет сведений, отражающих полностью все стороны деятельности субъекта; поскольку баланс - это свод моментных данных на начало и конец отчетного периода, он не дает представления о состоянии имущества в течение отчетного периода; - баланс не обеспечивает пространственной и временной сопоставимости, и в нем нет базы для сравнительного анализа;
заложенный в балансе принцип использования историчности цен приобретения активов существенно искажает реальную оценку имущества;
в нем нет сведений о движении оборотных и других средств предприятия, и все представляется в обобщенном виде.
Несмотря на различные ограничения и многоцелевые подходы к бухгалтерскому балансу, основным необходимым условием его построения является равенство валюты актива валюте пассива, поскольку в нем рассматриваются одни и те же средства, но только с разных позиций.
1.3 Практика составления бухгалтерской отчетности за рубежом
В мире существует чрезвычайно большое количество моделей учета. Различия этих моделей вызваны как историческими причинами, так и различиями условий окружающей среды, в которых функционируют предприятия различных стран. Классифицировать их по всем параметрам невозможно, да и вряд ли нужно. Можно, тем не менее, выделить две классификации, которые достаточно просты, но при этом по своему интересны. В первой деление осуществляется по «географическому» принципу. Она является возможно старейшей попыткой классификации, возникшей еще в 20-ых годах нашего века. Естественно, что страны относятся к каждой из моделей не по степени географической близости, а по степени сходства их учетных практик:
Британо-американская модель - основана на удовлетворении потребностей мелких и средних инвесторов в условиях высокоразвитых фондовых рынков. Для нее характерна максимальная степень и качество раскрытия информации, а также сравнительно невысокая степень государственного вмешательства.
Континентальная модель - основными финансовыми донорами в большинстве европейских стран являются банки. Меньшая актуальность общедоступной информации для банков, которые обычно принимают участие в управлении предприятиями, которые они кредитуют, приводит к тому, что качество раскрытия информации в этих странах ниже, а государство предпринимает определенные усилия по его увеличению.
Латиноамериканская модель - отличие этой модели в том, что она четко сориентирована на нужды государства, прежде всего налоговые. Для стран этой модели характерна большая унифицированность и меньшая сложность отчетности. Также для них характерны развитые механизмы учета инфляции. К этой модели, как видно из названия, относятся прежде всего страны Латинской Америки. Казахстан соответствует большинству признаков, которые характерны для этой модели.
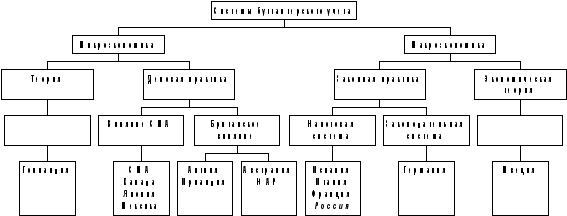
Рисунок 4. Классификация моделей учета в зарубежных странах
Другая интересная модель, в которой типизация осуществляется не только путем выделения характерных типов и черт, но и их иерархическим подчинением друг другу, приведена на рисунке 413.
Верхний уровень иерархии определяет то, на какие экономические цели ориентируется учетная система страны - макро- или микроэкономические. Потом осуществляется градация в зависимости от того, на что ориентируется страна в построении системы учета - на теоретические разработки, или на практические потребности либо делового мира, либо законодательства. Наконец, в системах, ориентированных на практику, можно осуществить деление по тому, как осуществляется регулирование - при помощи законодательства (британская система и Германия), или основную роль играют подзаконные акты. В макроэкономической ветви это прежде всего особенности налогообложения, а в американской - постановления частных организаций.В большинстве американских пособий по финансовому учету цели учета как таковые не формулируются, а формулируются цели финансовой отчетности. Согласно SFAC 1 (Statement of Financial Accounting Concepts - положение о концепциях финансового учета) эти цели формулируются так:
Финансовая отчетность должна обеспечивать полезной информацией реальных и потенциальных инвесторов, кредиторов и других ее пользователей для принятия решений об инвестировании, кредитовании и др. Информация должна быть исчерпывающей и доступной к восприятию лицами, компетентными в сфере коммерческой деятельности и желающими изучать эту информацию с разумным старанием.
Информация финансовой отчетности должна помочь реальным и потенциальным инвесторам, кредиторам и другим ее пользователям в определении сумм и сроков инвестиций, будущих поступлений денежных средств от дивидендов или процента, выручки от продаж, размера и срока погашения платежей за ценные бумаги или по ссудам. Поскольку движение денежных средств инвесторов и кредиторов зависит от денежных потоков предприятия, финансовая отчетность должна обеспечивать их информацией о размерах сумм и времени будущего прироста денежных средств данного предприятия.
Финансовая отчетность должна содержать информацию об экономических ресурсах предприятия, дебиторской задолженности, а также результатах операций, событиях и обстоятельствах, которые изменяют эти ресурсы и задолженность.
На первый взгляд разница не столь значительна с казахстанским определением, однако при более подробном изучении видно, что лишь только первая задача казахстанского учета в сочетании с целью отчетности дает в итоге частичное соответствие американским целям учета. Две последние в США просто не являются частью финансового учета и относятся к компетенции управленческого учета. Также первая цель американской отчетности - формирование информации, пригодной для инвестиционных и других решений, практически не выделена.
Таким образом, можно сказать, что при общем сходстве целей и задач финансового учета и отчетности в США и бухгалтерского учета и отчетности в РК акценты в них расставлены по-разному. В США приоритет отдается принятию эффективных решений на базе данных отчетности, достоверность данных просто подразумевается как необходимое условие, а в Казахстане приоритетным является просто достоверное отражение экономических событий, т.е. отечественный подход носит более ограниченный характер.
В США документооборот вообще не воспринимается как часть финансового учета, а скорее как часть управленческого. Единственное, что должны обеспечивать исходные документы - соблюдение принципов учета, т.е. финансовая отчетность должна иметь основание в виде достаточно (согласно принципу существенности) полных, правильных и своевременно оформленных документов. Все остальные характеристики первичных документов и порядка их оформления относятся к компетенции менеджмента. То же самое относится к порядку хранения документов. Их хранение требуется лишь в той мере, в которой они могут способствовать проверке в отчетном периоде. Также, в некоторых случаях при изменении учетной политики для обоснования допустимости такого изменения (например, применение другого метода амортизации объекта основных средств в связи с пересмотром срока его использования) в отчетности требуется предоставление исходных документов. Однако, американская традиция значительно более либеральна в признании допустимости некоторых видов «исходных документов». Так, основанием для начисления резервов по сомнительным долгам может служить просто обоснованное экспертное мнение бухгалтера, причем если источник этого мнения (решения) очевиден, то исходные документы могут вообще не оформляться. И в РК и в США определение учетной политики есть прерогатива менеджмента. В обеих странах раскрытие примененной учетной политики есть непременная составляющая годовой бухгалтерской отчетности. Но уровень свободы управленческого аппарата в процессе определения этой политики принципиально разный. Американская система предусматривает существенно большее число возможных альтернатив учета.
Отчетность является закономерным результатом процесса учета. В США финансовая отчетность неразрывно связана с процессом финансового учета, но регламентируется отчетность только ограниченного числа организаций, прежде всего акционерных предприятий, акции которых котируются на фондовой бирже, и предприятий регулируемых отраслей. Для остальных компаний ведение финансового учета и предоставление отчетности сугубо добровольный процесс, а формы предоставления отчетности могут определяться фирмой. Далее, практически всегда, когда фирма обязана предоставлять финансовую отчетность, она обязана получить аудиторское заключение об этой отчетности.
В принципе, состав бухгалтерской отчетности в США и Казахстана достаточно близок, различия заметны в основном при сопоставлении методики, лежащей в их основе. В США состав финансовой отчетности определен менее четко. По уровню важности различные отчеты отличаются друг от друга. В США в настоящее время максимально значение отчета о прибылях и убытках и растет значение отчета о движении денежных средств. В Казахстане наибольшее значение предается бухгалтерскому балансу.
В США обязательно предоставление финансовой отчетности акционерам. В финансовая отчетность автоматически не предоставляется, также предоставление отчетности организациям, осуществляющим ее статистическое обобщение, является делом самого предприятия. В США фиксируется не формат предоставляемых отчетов, а объем информации, которая должна быть в них раскрыта. Даже такие общепринятые вещи, противоречащие казахстанской практике, как сортировка активов по убыванию ликвидности, а пассивов по убыванию уровня востребованности, а также выделение собственного капитала (owners’ equity) из состава пассивов как отдельного источника ресурсов наряду с пассивами (liabilities) в американском смысле этого слова (т.е. кредиторской задолженности), не изменяют того факта, что форма представления информации определяется фирмой. Если предприятие посчитает это нужным, то оно может полностью сменить форму предоставления отчетности. Ориентация отчетности на предоставление полезной информации в сочетании со свободой в определении действительного характера раскрытия информации приводит к тому, что раскрывается действительно релевантная информация, а аналитичность отчетов, содержащих меньше информации, оказывается выше.
Актуальность и необходимость рассмотрения американского опыта финансового и бухгалтерского учета никем сейчас не ставиться под сомнение. Это необходимо как отдельным предприятиям пытающимся найти партнеров за рубежом, так и всему бухгалтерскому сообществу. Первым это нужно для получения финансовых ресурсов, как в виде кредитов, так и в виде контрактов. Для всего общества это имеет тот смысл, что можно использовать этот опыт в процессе изменения и приспособления казахстанского бухгалтерского учета к реалиям современной экономической ситуации. Также, использование американского опыта не всегда возможно в наших условиях. Многие различия, в том числе недостаток информации, носящей инвестиционный характер, имеют закономерный характер. Институт мелких инвесторов в Республики Казахстан существенно уступает по значимости аналогичному институту в США и раскрытие подробной информации, ориентирующейся на нужды мелких инвесторов, привело бы только к излишнему расходу средств на её подготовку. Также высокий уровень государственного регулирования в сфере бухгалтерского учета имеет основу в виде высокого уровня государственного регулирования во всех областях жизни страны.
По многим параметрам Казахстан находится ближе к европейским и латиноамериканским странам, чем к США. Было бы естественно использовать при развитии системы бухгалтерского учета опыт стран, которые ближе к РК по законодательной и экономической системе. Наконец, остро стоит проблема квалификации бухгалтеров. В американских условиях многое может передоверяться квалифицированному заключению бухгалтера, так как высокооплачиваемая и престижная работа привлекает высококвалифицированных специалистов. В Казахстанская бухгалтерская система основана на обязательных инструкциях и стандартах, отказ от использования инструкций в таких условиях может привести к полному хаосу. Другое дело то, что составители инструкций нередко тоже не грешат излишней квалификацией. Если попробовать сделать вывод, то он сведется к следующему: американский опыт изучать можно и нужно, но при применении его в казахстанских условиях нужно соблюдать осторожность.
2. Методика анализа бухгалтеского баланса хозяйствующего субъекта
2.1 Общая характеристика, учетная политика и финансовая отчетность ТОО «Ажар»
Товарищество с ограниченной ответственностью «Ажар». Сокращенное наименование ТОО «Ажар»
Расположено по адресу: Республика Казахстан, город Астана район Сарыарка ул. Придорожная д.1. Товарищество имеет печать, самостоятельный баланс, счета в банках, бланки со своим наименованием. Уставный капитал Товарищества составляет 280000 (двести восемьдесят тысяч) тенге.
В ТОО «Ажар» бухгалтерский учет организован на основе журнально-ордерной системы. При этом применяется автоматизированный способ записи учетной информации для ведения синтетических и аналитических регистров и финансовых отчетов и неавтоматизированный (ручной) - для оформления первичных документов в момент совершения хозяйственных операций.
Директор определяет перечень работников, имеющих право подписи на организационно-распорядительных и финансово-расчетных документах, ежегодно и в случае смены полномочного лица в должности.
Хранение и уничтожение учетно-бухгалтерской информации производится согласно «Положению о делопроизводстве» в соответствии с постановлением Кабинета Министров РК от 30.06.1992 года.
Первичные документы создаются в соответствии с альбомом межведомственных форм первичной учетной документации, утвержденным Госкомитетом РК, приказ № 73 от 16.11.1994 г., со сроком введения с 01.01.1995 года.
В фирме определен следующий перечень первичных документов, содержание которых представляет коммерческую тайну:
- платежные поручения и выписки банка;
- расходные и приходные кассовые ордера;
- договоры поставки.
Директор определяет перечень лиц, имеющих доступ к этой информации, в объеме компетенции сотрудников.
ТОО «Ажар» в рамках синтетических счетов Генерального плана с учетом специфики деятельности фирмы разработан рабочий план счетов бухгалтерского учета.
Налоговые расчеты и платежи производятся в соответствии с Указом Президента РК, имеющим силу закона «О налогах и других обязательных платежах в бюджет» № 2235 от 24.04.1995 года, и в бухгалтерском учете применяется метод начисления. Ответственность за формирование учетной политики несет президент.
Порядок составления финансовой отчетности регулируется стандартами бухгалтерского учета: №2 «Бухгалтерский баланс и основные раскрытия в финансовых отчетах», №3 «Отчет о результатах финансово-хозяйственной деятельности» и №4 «Отчет о движении денежных средств».
Бухгалтерский баланс ТОО «Ажар» соответствует всем требованиям СБУ № 2.
Финансовая отчетность ТОО «Ажар» состоит из бухгалтерского баланса, отчета о результатах финансово-хозяйственной деятельности, отчета о движении денежных средств, пояснительной записки к ним и другой дополнительной информации.
Бухгалтерский баланс ТОО «Ажар» содержит информацию, определенную в стандарте бухгалтерского учета № 2 "Бухгалтерский баланс и основные раскрытия в финансовых отчетах" и в "Методических рекомендациях по составлению отчетности", которые утверждены Приказом Департамента методологии бухгалтерского учета и аудита Министерства финансов Республики Казахстан 21 мая 1998 года № 7.
Отчет о результатах финансово-хозяйственной деятельности ТОО «Ажар» составлен на основании данных отраженных на счетах подразделов Генерального плана счетов 70 «Доход от основной деятельности», 72 «Доход от неосновной деятельности», 80 «Себестоимость реализованных товаров (работ, услуг». 81 «Расходы по реализации товаров (работ, услуг)», 82 «Общие и административные расходы», 84 «Расходы по неосновной деятельности», 85 «Расходы по подоходному налогу». 71 «Возвраты проданных товаров и скидки с продаж, а также скидки с цены», 86 «Доходы (убытки) от чрезвычайной ситуации и прекращенных операций». 87 «Доход (убыток) от долевого участия в других организациях». Другими словами, все данные, необходимые для составления отчета получают непосредственно из данных, отраженных на счетах бухгалтерского учета и в регистрах налогового учета.
Отчет о движении денежных средств ТОО «Ажар» составляется в соответствии с требованиями стандарта бухгалтерского учета 4 "Отчет о движении денежных средств". Необходимость составления отчета состоит в получении информации о поступлении и выбытии денежных средств предприятия за отчетный период, а также о его операционной, инвестиционной и финансовой деятельности за отчетный период.
Пояснительная записка к финансовой отчетности ТОО «Ажар» - основной аналитический документ, составляемый на предприятии. В ней, в первую очередь, дана краткая оценка выполнения бизнес-плана по всем его разделам с раскрытием основных причин, положительно и отрицательно влиявших на работу предприятия в отчетном периоде. Вместе с тем в записке должен быть намечен план мероприятий по улучшению работы предприятия в следующем году.
2.2 Анализ активов и пассивов баланса
В анализе финансового состояния предприятия главным источником информации служит бухгалтерский баланс.
Анализ баланса начинается с установления изменения итога баланса, его отдельных разделов и статей за отчетный период. Увеличение итога баланса оценивается положительно, а уменьшение отрицательно.
Положительно оценивается увеличение таких статей актива как денежные средства, ценные бумаги, финансовые вложения, основные средства, нематериальные активы и т.п.
В пассиве баланса положительно оценивается рост таких статей как резервный фонд, уставной фонд, прибыль.
Отрицательно оценивается рост кредиторской так и дебиторской задолженности. О тяжелом состоянии свидетельствует рост статьи «убытки» и наличие просроченной дебиторской задолженности.
Управление активами и пассивами предприятия, т.е. составом и структурой его имущества и источников средств, позволяет оценить их динамику и принять решения о необходимых направлениях их изменения.
Как показывают данные таблицы 8, валюта баланса, которая отражает реальную стоимость активов в периоде с 2004 по 2005 г. снижается на 8,1% или 14266 тыс. тенге. В итоге ее величина равна 161742 тыс. тенге.
Анализируя состав и структуру активов следует отметить, что наибольший удельный вес приходится на текущие активы, 71,8% - 2004 г., 69,1% - 2005 г. Их размер на последний год достигает 111725 тыс. тенге, что на 14651 тыс. тенге или 11,6% меньше предыдущего.
Рассматривая текущие активы в разрезе отдельных элементов, видно, что в 2004 г. большая доля приходится на материалы (21,8%) и дебиторскую задолженность (26,2%), товары (9,3%), незавершенное производство (8,5%), краткосрочные финансовые вложения (5,7%) и денежные средства (0,4%). В 2005 г. также преобладает дебиторская задолженность (23,3%), снизившаяся в сравнении с 2000 на 8415 тыс. тенге. Более, чем на половину увеличилась статья «Незавершенное производство» – на 69,9%.
На имущество длительного пользования в 2004 г. приходилось – 28,2%; в 2005 г. – 30,9%, т.е. увеличилось на 385 тыс. тенге или 0,8%.
В структуре долгосрочных активов преобладающей статьей является «Машины и оборудование». На отчетный период – 23%. И незавершенное строительство – 12% или 19935 тыс. тенге. Состояние активов ТОО «Ажар» представлено в таблице 4.
Таблица 4.
Состояние активов ТОО «Ажар на 2000-2004 г.г. (тыс. тенге)
| Активы | 2004 | 2005 |
Абсолютное изменение (+,-) |
Отношение 2004/2000, % | ||
| ∑ | Уд. вес. | ∑ | Уд. вес. | |||
| Долгосрочные активы | ||||||
| Нематериальные активы | 389 | 0,2 | 444 | 0,3 | +55 | 114,2 |
| Основные средства, в т.ч. | 35935 | 20,4 | 38796 | 24,0 | +2861 | 108,0 |
| - земля | - | - | 423 | 0,3 | +423 | - |
| - здания и сооружения | - | - | 970 | 0,6 | +970 | - |
| - машины, оборудование | 35861 | 20,4 | 37195 | 23,0 | +1334 | 103,7 |
| - прочие ОС | 74 | 0,04 | 208 | 0,1 | +134 | 1,1 |
| Износ | 3853 | 2,2 | 9158 | 5,7 | +5305 | 237,7 |
| Остаточная стоимость | 32082 | 18,2 | 29638 | 18,3 | -2444 | 92,4 |
| Незавершенное строительство | 17161 | 9,8 | 19935 | 12,3 | +2774 | 116,2 |
| Долгосрочные финансовые вложения | - | - | - | - | - | - |
| Итого | 49632 | 28,2 | 50017 | 30,9 | +385 | 100,8 |
| Текущие активы | ||||||
| ТМЗ | 69625 | 39,6 | 62945 | 38,9 | -6680 | 90,4 |
| - материалы | 38291 | 21,8 | 30430 | 18,8 | -7862 | 79,5 |
| - незавершенное производство | 14920 | 8,5 | 25353 | 15,7 | +10433 | 169,9 |
| - товары | 16414 | 9,3 | 7162 | 4,4 | -9252 | 43,6 |
| - денежные средства | 658 | 0,5 | 1102 | 0,7 | +444 | 167,5 |
| Краткосрочные финансовые вложения | 10000 | 5,7 | 10000 | 5,2 | - | - |
| Дебиторская задолженность | 46093 | 26,2 | 37678 | 23,3 | -8415 | 81,7 |
| Итого | 126376 | 71,8 | 111725 | 69,1 | -14651 | 88,4 |
| Всего | 176008 | 100,0 | 161742 | 100,0 | (-14266) | 91,9 |
Статья «Основные средства», хотя и снижается в абсолютном значении на 2444 тыс. тенге, но ее удельный вес возрастает на 0,1 пункта.
Следует отметить рост всех статей долгосрочных активов баланса на 2005 г., в особенности износа, что говорит об увеличении стоимости основных средств на предприятии.
Об этом свидетельствуют и коэффициенты, рассчитанные в таблице 9.
Так, коэффициент имущества производственного назначения, хотя и находится в границах оптимального значения, но его величина снижается на 0,03 пункта. Если данное уменьшение найдет место в будущем, то для предприятия желательно привлечение долгосрочных заемных средств для увеличения имущества производственного назначения, так как финансовые результаты не позволяют пополнить такие активы за счет собственных средств.
Коэффициент мобильности активов предприятия свидетельствует о том, что если в 2004 г. фирма имела 71% средств для погашения долгов, то в 2005 г. данный показатель составил – 69%.
Рассчитанный коэффициент соотношения мобильных и иммобилизованных средств уменьшается на 11,2% и составляет 2,23. Снижение данного значения говорит о том, что внеоборотные активы увеличиваются медленными темпами.
Таблица 5.
Оценка имущественного положения предприятия на 2004-2005 г.г.
| Показатели | 2004 | 2005 | Изменение 2005/2004, % |
| 1 | 2 | 3 | 4 |
| Коэффициент имущества производственного назначения | 0,60 | 0,57 | 95,0 |
| Коэффициент мобильности активов предприятия | 0,71 | 0,69 | 97,2 |
| Коэффициент соотношения мобильных и иммобилизующих средств | 2,51 | 2,23 | 88,8 |
| Коэффициент реальной стоимости основных средств | 0,2 | 0,2 | - |
| Доля активной части основных средств | 0,2 | 0,2 | - |
| Коэффициент износа основных средств | 0,1 | 0,2 | 200 |
Доля активной части (стоимости работающих машин, оборудования и транспортных средств) основных средств в общей их стоимости остается неизменной и равна 0,2. Возрастающими темпами изменяется коэффициент износа основных средств.
Таблица 6.
Состояние пассивов ТОО «Ажар» на 2004-2005 г.г. тыс. тенге
| Пассивы | 2004 | 2005 | Абсолютное изменение (+,-) | Отношение 2005/2004, % | ||
| ∑ | Уд. вес. | ∑ | Уд. вес. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Собственный капитал | ||||||
| Уставный капитал | 280 | 0,2 | 280 | 0,2 | - | - |
| Резервный капитал | - | - | - | - | - | - |
| Нераспределенный доход (убыток) | 9730 | 5,5 | 1512 | 0,9 | -8218 | 15,5 |
| Итого | 10010 | 5,7 | 1792 | 1,1 | -8218 | 17,9 |
| Текущие обязательства | ||||||
| Краткосрочные кредиты банков | 77872 | 44,2 | 47705 | 29,5 | -30167 | 61,3 |
| Кредиторская задолженность | 88126 | 112245 | ||||
| - счета к оплате | 81078 | 46,1 | 108716 | 67,2 | +27638 | 134,1 |
| - по заработной плате | -220 | -0,1 | 953 | 0,6 | +1173 | 433,2 |
| - по соц. обесп. и страх. | 1693 | 1,0 | 2423 | 1,5 | +727 | 142,9 |
| - задолженность по налогам | 544 | 0,3 | 124 | 0,08 | -420 | 22,8 |
| - прочая задолженность | 5031 | 2,8 | 29 | 0,02 | -5002 | 0,6 |
| Итого | 165998 | 94,3 | 159953 | 98,9 | -6048 | 96,4 |
| Всего | 176008 | 100,0 | 161742 | 100,0 | -14266 | 91,9 |
Проведение анализа пассивной части баланса, показывает, что отток средств в 2005 г. был связан в наибольшей степени с уменьшением размера и доли нераспределенного дохода. Если в 2004 г. его величина составила 9730 тыс. тенге или 5,5% в структуре пассива, то в 2005 г. – 1512 тыс. тенге или 99%.
Более 90% в пассивах занимают текущие обязательства. Следует обратить внимание на величину кредиторской задолженности, рассматривая состав которой, видно, что наибольшая часть приходится на статью «Счета к оплате» (46,1% - 2005 г.) причем на последний год происходит ее увеличение на 27638 тыс. тенге или 34,1%.
На 38,7% уменьшается размер краткосрочных кредитов банка, что в свою очередь оказало влияние на величину чистой прибыли предприятия, так как оно понесло расходы по уплате % за кредит. А как известно, последние входят в состав расходов периода и идут на уменьшение чистого дохода.
Дальнейший анализ правой части баланса показывает, что в 4 раза увеличилась задолженность по заработной плате, на 43,1% задолженность по социальному страхованию и обеспечению. Наблюдается значительное снижение задолженности по налогам (на 77,2%), прочая задолженность (на 99,4%). В итоге отметим, что величина заемного капитала снижается более медленными темпами в отличие от собственного.
2.3 Анализ финансовой устойчивости
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности в свете долгосрочной перспективы. Она связана со структурой баланса предприятия, степенью его зависимости от кредиторов, которая оценивается не только соотношением заемных и собственных источников средств. Это более многогранное понятие, включающее оценку и собственного капитала, и наличие или отсутствие убытков и т.д.
Приведенные коэффициенты в таблице 7 отражают разные стороны состояния активов и пассивов предприятия.
Анализ вышеприведенного расчета показателей показывает, что общая картина в динамике лет говорит о неустойчивости финансового состояния предприятия.
Свидетельством тому служит коэффициент независимости. Его величина равна в 2004 – 0,06, в 2005 – 0,01, т.е. финансирование деятельности предприятия происходит в основном за счет заемных источников. Доказательством этому служит и обратный коэффициент зависимости.
Таблица 7.
Оценка финансовой устойчивости ТОО «Ажар» на 2004-2005 г.г.
| Показатели | 2004 | 2005 | Изменение 2005/2004, % |
| Коэффициент независимости | 0,06 | 0,01 | 16,1 |
| Коэффициент зависимости | 0,94 | 0,99 | 225 |
| Коэффициент финансирования | 0,1 | 0,01 | 10 |
| Коэффициент соотношения заемных и собственных средств | 0,9 | 0,99 | 110 |
| Коэффициент финансовой устойчивости | 0,6 | 0,1 | 16,1 |
| Коэффициент инвестирования | 0,3 | 0,2 | 33,3 |
| Собственный оборотный капитал | -39622 | -48225 | - |
| Коэффициент маневренности | - | - | - |
| Коэффициент обеспеченности ТМЗ собственными источниками формирования | - | - | - |
| Коэффициент краткосрочной задолженности | 0,94 | 0,98 | 104,2 |
| Коэффициент соотношения дебиторской и кредиторской задолженности | 0,5 | 0,3 | 60,0 |
Коэффициент финансирования взаимосвязан с двумя вышеприведенными показателями и на последний год составил 0,01, т.е. менее 1% деятельности предприятия обеспечивается собственными ресурсами.
Коэффициент соотношения заемных и собственных средств свидетельствует о том, что если в 2004 г. у предприятия на каждый тенге вложенных в активы собственных средств приходилось 0,9 тенге привлеченных средств, то в 2005 г. – 0,99 тенге.
Размер коэффициента финансовой устойчивости ниже его критического значения.