Управление и контроль затрат по отклонениям
 - нормативная
ставка распределения
накладных
расходов,
 - фактические
затраты труда
основных
производственных
рабочих, ч;
 - фактические
переменные
накладные
расходы, ден.
ед.
Отклонение переменных накладных расходов по базовому показателю (отклонение эффективности труда) показывает, в какой степени отклонение от гибкого бюджета зависит от разности; фактической и нормативной величин базового показателя: и рассчитывается по формуле:
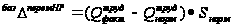
 - отклонение
переменных
накладных
расходов по
базовому показателю
(часам прямого
труда) по объему
производства,
ден. ед.;
- фактические
затраты труда
основных
производственных
рабочих, ч;
 - нормативные
затраты труда
основных
производственных
рабочих, ч;
- нормативная
ставка распределения
накладных
расходов.
Очевидно, что расчет этого отклонения аналогичен расчету отклонения прямых затрат на оплату труда по отработанному времени. Отличие состоит лишь в том, что вместо нормативной стоимости труда (часовой ставки оплаты труда) используется нормативная ставка распределения переменных накладных расходов на 1 ч труда.
В случаях, когда переменные накладные затраты распределяются пропорционально количеству выпущенной продукции, отклонение по базовому показателю оказывается равным нулю, а совокупное отклонение от гибкого бюджета равно отклонению по ставке распределения накладных расходов.
Отметим, что так же, как и для других видов отклонений, на практике возможно взаимовлияние отклонений по ставке распределения и по базовому показателю накладных расходов. В рассматриваемом примере переменные накладные затраты распределяются пропорционально затраченному рабочему времени основных производственных рабочих, поэтому любые факторы, влияющие на количество труда, сказываются на величине отклонения переменных накладных затрат. Механизм влияния такой же, как и у затрат на оплату труда: оплата труда по ставке ниже бюджетной может обусловить неблагоприятное отклонение как самих затрат на оплату труда, так и переменных накладных затрат по базовому показателю.
Отклонение постоянных накладных затрат
Постоянные производственные накладные затраты могут учитываться двумя путями: с включением в себестоимость единицы продукции (калькулирование по полным затратам) и путем отнесения их на затраты периода (при калькулировании по переменным затратам). Рассмотрим отклонения постоянных накладных затрат при обоих вариантах калькулирования.
Отклонение накладных затрат при калькулировании по переменным затратам
В системе калькулирования по переменным затратам интерпретация отклонений постоянных накладных общепроизводственных расходов не представляет трудностей: отклонением является простая разность между их бюджетными и фактическими величинами, которая совпадает с отклонением накладных затрат от гибкого бюджета и вычисляется по формуле:
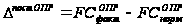
 - полное отклонение
постоянных
общепроизводственных
накладных
расходов, ден.
ед.;
 - фактические
постоянные
общепроизводственные
накладные
расходы, ден.
ед.;
 - нормативные
постоянные
общепроизводственные
накладные
расходы, ден.
ед.
Отклонение постоянных накладных затрат при калькулировании по полным затратам
При использовании калькулирования по полным затратам (а большинство хозяйствующих субъектов применяет именно этот метод) анализ отклонений постоянных производственных накладных затрат становится более сложным, поскольку они целиком включаются в себестоимость продукции и распределяются на реализованную продукцию и остатки запасов. При этом интерпретация отклонений во многом определяется выбранным методом распределения накладных затрат.
Совокупное отклонение постоянных накладных затрат представляет собой разность между нормативной и фактически поглощенной величинами:
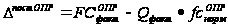
- полное отклонение
постоянных
общепроизводственных
накладных
расходов, ден.
ед.;
- фактические
постоянные
общепроизводственные
накладные
расходы, ден.
ед.;
 - фактический
выпуск, ед.;
 - нормативные
постоянные
общепроизводственные
накладные
расходы на
единицу выпуска
(удельные); ден.
ед.
Благоприятное совокупное отклонение выявляет избыточное поглощение накладных расходов, тогда как неблагоприятное — дефицит возмещения. И то и другое возникает из-за расхождения фактических и бюджетных величин самих затрат и объемов выпуска.
Совокупное отклонение можно разбить на составляющие следующим образом:
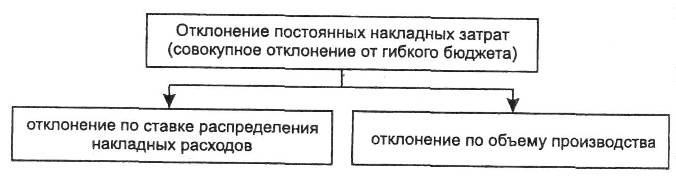
Здесь отклонение по ставке распределения накладных расходов рассчитывается так же, как для случая калькулирования по переменным затратам, при котором, однако, ни совокупное, ни отклонение по объему не определяется, поскольку распределения постоянных накладных затрат там не предполагается вовсе.
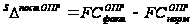
 - отклонение
по ставке
распределения
постоянных
общепроизводственных
накладных
расходов, ден.
ед.;
- фактические
постоянные
общепроизводственные
накладные
расходы, ден.
ед.;
- нормативные
постоянные
общепроизводственные
накладные
расходы, ден.
ед.
Отклонение постоянных накладных затрат по объему показывает, в какой степени совокупное отклонение определяется расхождением между бюджетным и фактическим объемами выпуска продукции:
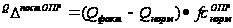
 - отклонение
по ставке
распределения
постоянных
общепроизводственных
накладных
расходов, ден.
ед.;
- фактический
выпуск, ед.;
 - нормативный
выпуск, ед.;
- нормативные
постоянные
общепроизводственные
накладные
расходы на
единицу выпуска
(удельные), ден.
ед.
Анализ и интерпретация отклонений постоянных накладных расходов, как ясно из этих рассуждений, довольно запутанны и не всегда очевидны. В большинстве случаев более полезную информацию несет идентификация совокупных отклонений по отдельным статьям, составляющим накладные расходы, нежели их разделение на отклонения по ставке и отклонения по объему. Есть, однако, несколько категорий организаций, для которых анализ отклонений по объему особенно полезен. В первую очередь это организации, осуществляющие крупные инвестиции в исследования и технологические разработки, которые предполагают высокие постоянные накладные расходы при невозможности их капитализации. Для обеспечения постоянной прибыльности таких организаций необходимо, чтобы текущие продажи позволяли покрывать постоянные накладные затраты — отклонения по объему дают ценную информацию для принятия управленческих решений, связанных с обеспечением эффективности использования ресурсов и финансовой результативностью.
Детализация отклонений постоянных накладных расходов может быть полезна и в организациях фондоемких отраслей, у которых велика доля основных средств. В таких организациях при анализе «объемная» составляющая отклонения постоянных накладных затрат может быть, в свою очередь, разбита на отклонение по эффективности трудозатрат и отклонение по эффективности производственной мощности. Первое отражает несоответствие планируемого и фактического выпусков, связанное с производительностью труда, а второе — влияние на объем выпуска иных факторов (например, непредвиденных простоев оборудования).
Отклонения коммерческих и управленческих затрат
Отклонения коммерческих и управленческих затрат исчисляются аналогично отклонениям накладных общепроизводственных расходов. Если рассматриваемые нами категории расходов тем или иным способом относятся на себестоимость продукции (например, для целей ценообразования), анализ отклонений будет аналогичен анализу отклонений ОПР, проведенному для случая калькулирования по полным затратам. Однако в подавляющем большинстве случаев непроизводственные расходы никаким образом не относятся на себестоимость продукции, и поэтому обычно на практике исчисляются лишь их полные отклонения от гибкого бюджета.
В состав данных категорий расходов входят множество различных составляющих, поэтому наибольшую ценность будет иметь анализ отклонений не в целом, а по отдельным статьям. Общая формула для расчета отклонений коммерческих и управленческих расходов такова:
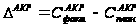
 - отклонение
административных
или коммерческих
накладных
расходов, ден.
ед.;
 - фактическая
величина
административных
или коммерческих
расходов, ден.
ед.;
 - плановая
(бюджетная)
величина
административных
или коммерческих
расходов, ден.
ед.
Для переменных составляющих административных и коммерческих расходов отклонение рассчитывается аналогично совокупным отклонениям переменных затрат на материалы или оплату труда:
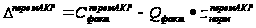
 - отклонение
переменных
административных
или коммерческих
расходов, ден.
ед.;
 - фактические
переменные
административные
или коммерческие
расходы, ден.
ед.;
-
фактический
выпуск или
объем продаж,
ед.;
 - нормативные
переменные
административные
или коммерческие
расходы на
единицу выпуска
(удельные), ден.
ед.
Благоприятное отклонение коммерческих затрат не всегда является положительным фактором, поскольку почти всегда существует взаимовлияние затрат на продажу продукции и объема продаж: сокращение коммерческих затрат может привести к снижению объемов реализации. Благоприятное вроде бы отклонение переменных коммерческих затрат также означает прежде всего то, что объем продаж данного периода существенно ниже либо запланированного, либо объема производства — ни то, ни другое не свидетельствует о благополучной деятельности организации.