Комплексная задача по составлению бухгалтерского отчета промышленного предприятия
-
Синтетический счет 653 «По страхованию на случай безработицы»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 55в | 311 | 506,4 | 30в | 661 | 105,5 |
| 31в | 823 | 209 | |||
| 31в | 823 | 57 | |||
| 31в | 823 | 15,2 | |||
| 31в | 823 | 98,8 | |||
| 31в | 823 | 20,9 | |||
|
Итого: |
506,4 |
Итого: |
506,4 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 654 «По индивидуальному страхованию»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 55е | 311 | 422 | 31г | 821 | 220 |
| 31г | 821 | 60 | |||
| 31г | 821 | 16 | |||
| 31г | 821 | 104 | |||
| 31г | 821 | 22 | |||
|
Итого: |
422 |
Итого: |
422 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 661 «Расчеты по заработной плате»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
23000 |
||
| 30а | 641 | 3959,95 | 28а | 81 | 7000 |
| 30б | 651 | 422 | 28б | 81 | 4000 |
| 30в | 653 | 105,5 | 29а | 81 | 3000 |
| 30г | 652 | 105,5 | 29б | 81 | 2200 |
| 37 | 24 | 500 | 29в | 81 | 3000 |
| 57 | 301 | 18000 | 29г | 81 | 800 |
| 58 | 662 | 2000 | 29д | 81 | 1100 |
|
Итого: |
25092,95 |
Итого: |
21100 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
19007,05 |
||
Синтетический счет 662 «Расчет по депонентам»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
1200 |
||
| 58 | 661 | 2000 | |||
|
Итого: |
- |
Итого: |
2000 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
3200 |
||
Синтетический счет 67 «Расчеты с участниками»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 67 | 44 | 1108,42 | |||
|
Итого: |
- |
Итого: |
1108,42 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
1108,42 |
||
Синтетический счет 681 «Расчеты по авансам полученным»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 54 | 361 | 115000 | 48 | 311 | 115000 |
|
Итого: |
115000 |
Итого: |
115000 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 701 «Доходы от реализации готовой продукции»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 44 | 641 | 33333,3 | 43 | 361 | 200000 |
| 46б | 791 | 166666,7 | 50 | 361 | 115000 |
| 51 | 643 | 19166,7 | |||
| 53б | 791 | 95833,3 | |||
|
Итого: |
315000 |
Итого: |
315000 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 745 «Доходы от безвозмездно полученных активов»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 23 | 793 | 2100 | 22 | 207 | 2100 |
|
Итого: |
2100 |
Итого: |
2100 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 79 «Финансовые результаты»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 41 | 901 | 14765,4 | 23 | 745 | 2100 |
| 46а | 901 | 152000 | 46б | 701 | 166666,7 |
| 53а | 901 | 88000 | 53б | 701 | 95833,3 |
| 60 | 92 | 14535,4 | 66 | 44 | 11084,2 |
| 61 | 93 | 5983,4 | |||
| 64 | 951 | 400 | |||
|
Итого: |
275684,2 |
Итого: |
275684,2 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 801 «Расходы сырья и материалов»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 24а | 201 | 64121 | 24а | 23 | 64121 |
| 24б | 201 | 45058 | 24б | 23 | 45058 |
| 24в | 201 | 1733 | 24в | 24 | 1733 |
| 24г | 201 | 1386,4 | 24г | 91 | 1386,4 |
| 24д | 201 | 519,9 | 24д | 92 | 519,9 |
| 24е | 201 | 1733 | 24е | 93 | 1733 |
| 26а | 201 | 823 | 26а | 23 | 823 |
| 26б | 201 | 411,5 | 26б | 23 | 411,5 |
| 27а | 201 | 1481,4 | 27а | 91 | 1481,4 |
| 27б | 201 | 493,8 | 27б | 91 | 493,8 |
| 27в | 201 | 411,5 | 27в | 92 | 411,5 |
|
Итого: |
118172,5 |
Итого: |
118172,5 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 806 «Расходы запасных частей»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 25 | 207 | 1600 | 25 | 91 | 1600 |
|
Итого: |
1600 |
Итого: |
1600 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 811 «Выплаты по окладам и тарифам»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 28а | 661 | 7000 | 28а | 23 | 7000 |
| 28б | 661 | 4000 | 28б | 23 | 4000 |
| 29а | 661 | 3000 | 29а | 91 | 3000 |
| 29б | 661 | 2200 | 29б | 91 | 2200 |
| 29в | 661 | 3000 | 29в | 92 | 3000 |
| 29г | 661 | 800 | 29г | 93 | 800 |
| 29д | 661 | 1100 | 29д | 24 | 1100 |
|
Итого: |
21100 |
Итого: |
21100 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 821 «Отчисления на пенсионное обеспечение»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 31а | 651 | 3520 | 31а | 23 | 3520 |
| 31а | 651 | 960 | 31а | 91 | 960 |
| 31а | 651 | 256 | 31а | 92 | 256 |
| 31а | 651 | 1664 | 31а | 93 | 1664 |
| 31а | 651 | 352 | 31а | 24 | 352 |
|
Итого: |
6752 |
Итого: |
6752 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 822 «Отчисления на социальное страхование»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 31б | 652 | 319 | 31б | 23 | 319 |
| 31б | 652 | 87 | 31б | 91 | 87 |
| 31б | 652 | 23,2 | 31б | 92 | 23,2 |
| 31б | 652 | 150,8 | 31б | 93 | 150,8 |
| 31б | 652 | 31,9 | 31б | 24 | 31,9 |
|
Итого: |
611,9 |
Итого: |
611,9 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 823 «Отчисления на случай безработицы»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 31в | 653 | 209 | 31в | 23 | 209 |
| 31в | 653 | 57 | 31в | 92 | 57 |
| 31в | 653 | 15,2 | 31в | 93 | 15,2 |
| 31в | 653 | 98,8 | 31в | 91 | 98,8 |
| 31в | 653 | 20,9 | 31в | 24 | 20,9 |
|
Итого: |
400,9 |
Итого: |
400,9 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 824 «Отчисления на индивидуальное страхование»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 31г | 654 | 220 | 31г | 23 | 220 |
| 31г | 654 | 60 | 31г | 92 | 60 |
| 31г | 654 | 16 | 31г | 93 | 16 |
| 31г | 654 | 104 | 31г | 91 | 104 |
| 31г | 654 | 22 | 31г | 24 | 22 |
|
Итого: |
422 |
Итого: |
422 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 831 «Амортизация основных средств»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 32а | 13 | 1200 | 32а | 91 | 1200 |
| 32б | 13 | 1500 | 32б | 92 | 1500 |
| 32в | 13 | 1900 | 32в | 91 | 1900 |
| 32г | 13 | 700 | 32г | 93 | 700 |
|
Итого: |
5300 |
Итого: |
5300 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 84 «Прочие операционные расходы»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 34а | 372 | 500 | 34а | 91 | 500 |
| 34б | 372 | 840 | 34б | 92 | 840 |
| 34в | 372 | 250 | 34в | 93 | 250 |
| 39 | 631 | 18290 | 39а | 92 | 1400 |
| 39б | 92 | 300 | |||
| 39в | 93 | 490 | |||
| 39г | 93 | 1700 | |||
| 39д | 91 | 9000 | |||
| 39е | 92 | 5400 | |||
|
Итого: |
19880 |
Итого: |
19880 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 901 «Себестоимость реализованной готовой продукции»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 41 | 91 | 14765,4 | 41 | 791 | 14765,4 |
| 45 | 26 | 152000 | 46а | 791 | 152000 |
| 52 | 26 | 88000 | 53а | 791 | 88000 |
|
Итого: |
254765,4 |
Итого: |
254765,4 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 91 «Общепроизводственные расходы»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 24г | 801 | 1386,4 | 40а | 23 | 10423 |
| 25 | 806 | 1600 | 40б | 23 | 5950,6 |
| 27а | 801 | 1481,4 | 41 | 901 | 14765,4 |
| 27б | 801 | 493,8 | |||
| 29а | 811 | 3000 | |||
| 29б | 811 | 2200 | |||
| 31а | 821 | 1664 | |||
| 31б | 822 | 150,8 | |||
| 31в | 823 | 98,8 | |||
| 31г | 824 | 104 | |||
| 32а | 831 | 1200 | |||
| 32в | 831 | 1900 | |||
| 34а | 84 | 500 | |||
| 38 | 24 | 6359,8 | |||
| 39д | 84 | 9000 | |||
|
Итого: |
31139 |
Итого: |
31139 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 92 «Административные расходы»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 24д | 801 | 519,9 | 60 | 791 | 14535,4 |
| 27в | 801 | 411,5 | |||
| 29в | 811 | 3000 | |||
| 31а | 821 | 960 | |||
| 31б | 822 | 87 | |||
| 31в | 823 | 57 | |||
| 31г | 824 | 60 | |||
| 32б | 831 | 1500 | |||
| 34б | 84 | 840 | |||
| 39а | 84 | 1400 | |||
| 39б | 84 | 300 | |||
| 39е | 84 | 5400 | |||
|
Итого: |
14535,4 |
Итого: |
14535,4 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 93 «Расходы на сбыт»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 24е | 801 | 1733 | 61 | 791 | 5983,4 |
| 29г | 811 | 800 | |||
| 31а | 821 | 256 | |||
| 31б | 822 | 23,2 | |||
| 31в | 823 | 15,2 | |||
| 31г | 824 | 16 | |||
| 32г | 831 | 700 | |||
| 34в | 84 | 250 | |||
| 39в | 84 | 490 | |||
| 39г | 84 | 1700 | |||
|
Итого: |
5983,4 |
Итого: |
5983,4 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
Синтетический счет 951 «Проценты за кредит»
|
ДЕБЕТ |
КРЕДЕТ | ||||
|
№ операции |
Корр. счета |
Сумма, грн. |
№ операции |
Корр. счета |
Сумма, грн. |
|
Сальдо нач. |
- |
Сальдо нач. |
- |
||
| 63 | 601 | 400 | 64 | 792 | 400 |
|
Итого: |
400 |
Итого: |
400 |
||
|
Сальдо кон. |
- |
Сальдо кон. |
- |
||
4. Аналитические счета
Откроем счета аналитического учета к синтетическому счету 23 «Производство».
Аналитический счет к счету 23 по изделию № 1
| № оп. | Дебет счета в кредит счетов | № оп. | Кредит в дебет счетов | ||||||
| 80 | 81 | 82 | 91 |
Итого |
24 | 26 |
Итого |
||
| 24а | 64121 |
64121 |
36а | 2600 |
2600 |
||||
| 26а | 823 |
823 |
42а | 82483 | |||||
| 28а | 7000 |
7000 |
|||||||
| 31 | 2716 |
2716 |
|||||||
| 40а | 10423 |
10423 |
|||||||
| Итого |
64944 |
7000 |
2716 |
10423 |
85083 |
Итого |
2600 |
82483 |
85083 |
Аналитический счет к счету 23 по изделию № 2
| № оп. | Дебет счета в кредит счетов | № оп. | Кредит в дебет счетов | ||||||
| 80 | 81 | 82 | 91 |
Итого |
24 | 26 |
Итого |
||
| 24б | 45058 |
45058 |
36б | 1000 |
1000 |
||||
| 26б | 411,5 |
411,5 |
42б | 55972,1 | |||||
| 28б | 4000 |
4000 |
|||||||
| 31 | 1552 |
1552 |
|||||||
| 40б | 5950,6 |
5950,6 |
|||||||
| Итого |
45469,5 |
4000 |
1552 |
5950,6 |
56972,1 |
Итого |
1000 |
55972,1 |
56972,1 |
5. Расчетные таблицы
Положение (стандарт) бухгалтерского учета № 9 «Запасы», определяет методологические принципы формирования в бухгалтерском учете информации о запасах предприятия и ее раскрытие в финансовой отчетности.
Для целей бухгалтерского учета запасы включают:
сырье, основные и вспомогательные материалы, комплектующие изделия и другие материальные ценности, предназначенные для производства продукции, выполнения работ, предоставления услуг;
незавершенное производство;
готовую продукцию;
товары в виде материальных ценностей;
МБП.
В соответствии с П(С)БУ 9 «Запасы» приобретенные (полученные) или произведенные запасы зачисляются на баланс предприятия по первоначальной стоимости.
Первоначальная стоимость запасов зависит от способа их приобретения.
Первоначальной стоимостью запасов, приобретенных за денежные средства или их эквиваленты, является себестоимость запасов, которая, складывается из следующих фактических расходов:
суммы, уплачиваемые согласно договору поставщику (продавцу) за вычетом непрямых налогов;
суммы ввозной пошлины;
суммы непрямых налогов в связи с приобретением запасов, которые не возмещаются предприятию;
транспортно-заготовительные расходы (затраты на заготовку запасов, оплату тарифов (фрахта) за погрузочно-разгрузочные работы и транспортировку запасов всеми видами транспорта до места их использования, включая расходы по страхованию рисков транспортировки запасов);
другие расходы, непосредственно связанные с приобретением запасов и доведением их до состояния, в котором они пригодны для использования в запланированных целях.
К таким расходам относятся прямые расходы на оплату труда персонала, осуществляющего сортировку, доработку и повышение качественно-технических характеристик запасов, а также прямые материальные и прочие расходы предприятия.
Первоначальная стоимость запасов в бухгалтерском учете не изменяется, кроме случаев, предусмотренных П(С)БУ № 9 «Запасы».
Не включаются в первоначальную стоимость запасов, а относятся к расходам того периода, в котором они были осуществлены (установлены):
сверхнормативные потери и недостачи запасов;
проценты за пользование займами;
расходы на сбыт;
общехозяйственные и другие подобные расходы, непосредственно не связанные с приобретением и доставкой запасов.
Расчеты по операциям, которые приведены в журнале хозяйственных операций:
Операция 5: Первоначальная стоимость материала А будет равна сумме стоимости уплаченной поставщику (без НДС) и стоимости транспортных услуг (без НДС):
(оп.1-оп.2)+(оп.3-оп.4)=(85000-14167)+(4200-700)=74333грн.
Операция 24: Расчет средневзвешенной себестоимости осуществляет по формуле:
 ,
где
Сз.п. – себестоимость запасов на начало месяца, грн.;
Сз.отр. – себестоимость запасов полученных за месяц, грн.;
Зп – количество запасов на начало месяца, грн.;
Зотр – количество запасов, полученных на месяц, грн.
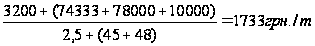
37*1733=64121грн.
26*1733=45058грн.
1*1733=1733грн.
0,8*1733=1386,4грн.
0,3*1733=519,6грн.
1*1733=1733грн.
Операция 26: Расчет на списание материала производим следующим образом:
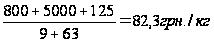
10*82,3=823грн.
5*82,3=411,5грн.
Операция 30: Удержания, которые производят из заработной платы, приведены в таблице 1.5.
Операция 31: Начисления в фонд оплаты труда работников приведены в таблице1.6.
Операция 35: Возвращение в кассу неиспользованной подотчетной суммы производится при помощи приходного ордера и следующим образом:
оп.33-(оп.34а+оп.34б+оп.34в)=1640-(500+840+250)=50грн.
Операция 38: Для того, чтобы включить в себестоимость потери от брака необходимо:
Одсч.24-Оксч.24=6859,8-500=6359,8грн.
Расчет распределения общепроизводственных расходов
Распределение общепроизводственных расходов произведено в соответствии с приложением № 1 к Положению (стандарту) бухгалтерского учета 16 «Расходы», с учетом внесенных изменений приказом Министерства финансов Украины от 14.06.2000г. №131,
В соответствии с п. №1 П(С)БУ 16 общепроизводственные расходы включают постоянные и переменные расходы. При этом, перечень и состав переменных и постоянных общепроизводственных расходов устанавливается предприятием самостоятельно.
С целью выполнения расчетов, произведено распределение общепроизводственных расходов в таблице 1.7.
Таблица 1.7. – Расчет общепроизводственных расходов
| № п/п | Показатели | Всего, грн. | На ед. базы распределения | Включение ОПР в | |
| На счете 23 | На счете 90 | ||||
| 1. | База распределения по нормальной мощности (основная зарплата производственных рабочих) | 8500 | |||
| 2. | Общепроизводственные расходы по нормальной мощности, в т.ч. | 22800 | |||
| - переменные | 16640 | ||||
| - постоянные | 6160 | 0,72 | |||
| 3. | База распределения по фактической мощности (зарплата) | 11000 | |||
|
4. |
Фактические общепроизводственные расходы, в т.ч.: | 31139 | |||
| - переменные | 8453,6 | 8453,6 | |||
| - постоянные | 22685,4 | ||||
| 7. | Постоянные распределенные | 7920 | 7920 | ||
| 8. | Постоянные нераспределенные | 14765,4 | 14765,4 | ||
|
ИТОГО: |
31139 |
- |
16373,6 |
14765,4 |
|
Распределение общепроизводственных расходов по изделиям пропорционально заработной плате производственных рабочих (таблица 1.8). Расчеты проводим при помощи коэффициента распределения:
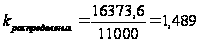
Таблица 1.8. – Распределение расходов по изделиям
| Наименование | Основная зарплата производственных рабочих, грн. | Общепроизводственные расходы, грн. |
| Изделие №1 | 7000 | 10423 |
| Изделие №2 | 4000 | 5950,6 |
|
ИТОГО: |
11000 | 16373,6 |
Список использованной литературы
Грабова Н. Н., Добровский В. Н. Бухгалтерский учет в производственных и торговых предприятиях.: Учеб. Пособие для студентов вузов/ Под ред. Н. В. Кужельного. – К.: Издательство А. С. К., 2003. – 624с. – (Экономика. Финансы. Право).
Бутинець Т. А., Чижевська Л. В., Береза С. Л. Бухгалтерський облік. Навчальний посібник для студентів вузів спеціальності 7.050201 “Менеджмент організацій” та 7.050107 “Економіка підприємств”/ Т. А. Бутинець, Л. В. Чижевська, С. Л. Береза; За ред. проф. Ф. Ф. Бутинця. Житомир: ЖІТІ, 2000. – 672 с.
Ткаченко Н. М. Бухгалтерський фінансовий облік на підприємствахУкраїни: Підруч. для студ. екон. спец. вищ. навч. зал. – 5-те вид., допов. й переробл. – К.: А. С. К., 2000. – 784 с.
Бухгалтерський та фінансовий облік. Підручник/ За ред. проф. Ф. Ф. Бутинця. – 3-є вид., перероб. і доп. – Житомир: ЖІТІ, 2001. – 672 с.