Контроль за движением производственных запасов
Зачастую большие потери от испарения топлива бывают из-за недостаточной герметизации резервуаров и средств транспортировки. Необходимо ознакомиться с состоянием оборудования и средств по перевозке, хранению и заправке горючего. В случае обнаружения неисправностей необходимо проверить по документам, не было ли случаев списания в расход недостачи горючего из-за потерь, а также чистоту емкостей, где хранится горючее, так как загрязненность пылью или их коррозия значительно снижает его качество.
При аудите необходимо проверить также эффективность использования горючего: соответствие количества использованного горючего. Экономию и перерасход необходимо установить в целом по предприятию, установить конкретные автомобили и сумму перерасхода, а также причины. Ими могут быть причины технического и эксплуатационного характера. Аудиторам необходимо установить количество израсходованного горючего в пределах установленных норм на выполнение определенной транспортной работы, также недостатки в организации перевозки грузов и разработать мероприятия, направленные на уменьшение до минимума количества холостых пробегов за счет рационализации маршрутов. Значительным резервом экономии горючего является использование прицепов.
2.4. Порядок проведения инвентаризации производственных запасов и отражение ее результатов в учете
Одним из наиболее важных средств контроля за сохранностью собственности является инвентаризация, при которой проверяется сохранность ценностей и сличается фактическое их наличие с данными бухгалтерского учета. Инвентаризация служит средством проверки организации материальной ответственности, условий хранения ценностей, правильности цен, достоверности бухгалтерского учета.
Основными задачами инвентаризации являются:
– установление фактического наличия хозяйственных ресурсов;
– контроль за сохранностью материальных ценностей путем сопоставления их фактического наличия с данными бухгалтерского учета;
– выявление сверхнормативных и неиспользуемых материальных ценностей;
– проверка состояния складского хозяйства, условий хранения ценностей.
Инвентаризация, документальное оформление снятия остатков фактического наличия, сличение их с данными бухгалтерского учета осуществляется в соответствии с Методическими указаниями по инвентаризации имущества и финансовых обязательств, утвержденными Министерством финансов Республики Беларусь 05.12.1995 г. №54.
Для проведения инвентаризации на предприятии создается постоянно действующая инвентаризационная комиссия. при большом объеме работ для одновременного проведения инвентаризации создаются рабочие инвентаризационные комиссии. При малом объеме работ и наличии на предприятии ревизионной комиссии проведение инвентаризации допускается возлагать на нее.
Персональный состав постоянно действующей и рабочих инвентаризационных комиссий имеет право формировать и представлять руководителю предприятия для утверждения главный бухгалтер.
В состав инвентаризационной комиссии включаются представители администрации предприятия, работники бухгалтерской службы, другие специалисты (экономисты, инженеры, техники и др.). В состав инвентаризационной комиссии можно включать представителей службы внутреннего аудита предприятия, независимых аудиторских организаций.
Ответственность за проведение инвентаризации несут руководитель и главный бухгалтер предприятия.
Инвентаризации материальных ценностей на предприятии необходимо проводить в сроки, оговоренные в планах контрольно-инвентаризационной работы и утвержденные руководителем.
Инвентаризации, независимо от плановых проверок, проводят в обязательном порядке перед составлением годового бухгалтерского отчета, но не ранее 1 октября отчетного года; при передаче имущества предприятия в аренду и продаже; при преобразовании предприятия; при смене материально ответственного лица; при установлении фактов хищения или злоупотребления и порчи товарно-материальных ценностей; в случае пожара или стихийных бедствий.
В начале ревизии необходимо проверить наличие всех необходимых документов, подтверждающих ее проведение. В их число входят приказы или распоряжения, о проведении инвентаризации и составе инвентаризационной комиссии, материальные отчеты, инвентаризационные описи или акты инвентаризации ценностей, сличительные ведомости, письменные объяснения материально ответственных лиц по результатам инвентаризаций; протоколы, приказы и прочие документы по рассмотрению и утверждению результатов инвентаризаций.
Результаты инвентаризаций должны быть оформлены инвентаризационными описями, которые составляются по каждому местонахождению материальных ценностей и материально ответственному лицу. Никаких помарок и подчисток в описях не допускается. Исправление ошибок производится путем зачеркивания неправильных записей и проставлением над зачеркнутыми правильных записей. Исправления должны быть оговорены и подписаны всеми членами комиссии и материально ответственными лицами.
На каждой странице инвентаризационной описи указывают прописью число порядковых номеров товарно-материальных ценностей и общий итог количества всех ценностей в натуральных показателях, записанных на данной странице, вне зависимости от того, в каких единицах измерения эти ценности учитываются. Такой подсчет исключает возможность внесения в опись каких-либо изменений или приписок. Каждая страница описи подписывается всеми членами комиссии и материально ответственным лицом. В конце описи комиссия записывает количество порядковых номеров товарно-материальных ценностей и общий итог количества ценностей в натуральных показаниях на последней странице и по всей описи в целом.
На каждой инвентаризационной описи материально ответственное лицо дает расписку следующего содержания: «Все ценности в настоящей инвентаризационной описи с № по № комиссией проверены в натуре и в моем присутствии и внесены в опись, в связи с чем претензий к инвентаризационной комиссии не имею. Ценности, перечисленные в описи, находятся на моем ответственном хранении» (подпись, дата). В случае поступления ценностей в ходе инвентаризации они приходуются в отдельной описи под наименованием «Товарно-материальные ценности, поступившие во время инвентаризации», аналогичная опись составляется при отпуске товарно-материальных ценностей (когда, от кого поступили, дата и номер приходного документа, наименование, цена, количество, сумма).
Для выявления результатов инвентаризации составляются сличительные ведомости, которые подписываются всеми членами комиссии и материально ответственным лицом. В сличительную ведомость включаются только те материальные ценности, по которым при инвентаризации выявлены отклонения от учетных данных. По всем недостачам, потерям и излишкам материальных ценностей должны быть получены от материально ответственных лиц письменные объяснения. На основании представленных объяснений и материалов инвентаризации комиссия устанавливает характер и причины выявленных недостач и излишков и в соответствии с этим определяет порядок регулирования разниц между данными инвентаризации и бухгалтерского учета, заключения фиксируются в протоколе, который рассматривается постоянно действующей инвентаризационной комиссией и утверждается руководителем.
Качество проведения инвентаризаций устанавливают по данным инвентаризационных описей, где проверяют наличие наименования предприятия, места проведения инвентаризации (склад, цех, кладовая), времени ее проведения; полноты записи наименований материалов, их марки, сортности, артикулов и других отличительных признаков; порядок исправлений и указаний на каждой странице описи прописью показателей, числа порядковых номеров товарно-материальных ценностей и общего итога количества всех единиц в натуральном выражении; наличие на инвентаризационных описях подписей членов инвентаризационной комиссии, а также записи ответственных лиц с их подписью о правильности проведения инвентаризаций и принятии ценностей на ответственное хранение.
Если при формировании инвентаризационных материалов выявлены нарушения, проверяющий обязан их изучить и выяснить причины. Эти нарушения могут быть результатом небрежного отношения комиссии к выполнению своих обязанностей или результатом должностного подлога с целью сокрытия установленных фактов, недостачи, излишков отдельных видов товарно-материальных ценностей.
Для проверки правильности оформления инвентаризационных описей используют второй экземпляр инвентаризационной описи, первичные документы, данные аналитического учета, калькуляций и прочее.
Первичные документы на оприходование и данные аналитического учета используются, когда в инвентаризационных описях приведены наименования материала без указания сорта, размера, марки, номера и других потребительских свойств или в эти показатели внесены изменения. Достоверность записи устанавливают путем взаимной сверки показателей этих документов с данными инвентаризационной описи.
Количественный учет по сортности материалов восстанавливается но документам, если по соответствующей группе материалов учет осуществляется и суммарном выражении.
Достоверность приведенных остатков товарно-материальных ценностей в сличительной ведомости проверяют по данным бухгалтерского учета и инвентаризационной описи. Для проверки остатков по данным бухгалтерского учета используют количественно-сортовой учет, оборотные ведомости, сальдовые ведомости и другие в зависимости от принятого порядка ведения аналитического учета в бухгалтерии.
В ходе ревизии проверяют правильность составления расчетов по списанию потерь в пределах норм естественной убыли и сверх этих норм. Списание потерь должно производиться по надлежаще оформленным документам с разрешения руководителя по утвержденным нормам естественной убыли. При этом списание выявленной недостачи должно быть не выше размеров недостачи по сличительной ведомости.
Отдельной инвентаризационной описью или актом с указанием периода образования (по каждому виду товарно-материальных ценностей), причин потерь и возможного их использования комиссией оформляются потери от порчи, брака и боя. По решению руководителя может быть произведено списание потерь и недостач за счет предприятия при наличии актов об уничтожении с указанием способов и места, накладных по вывозу на свалку или сдачу в утиль.
Проверяется также порядок оформления списания потерь, проводится ли их списание повторно или такие ценности предъявляются при следующих инвентаризациях с целью изъятия из оборота доброкачественных ценностей.
При выявлении недостач и излишков отдельных ценностей, как исключение, допускается зачет недостач излишками, образовавшимися в результате пересортицы по одной и той же группе товарно-материальных ценностей (одному наименованию), на одну и ту же дату, у одного и того же ответственного лица, за один и тот же проверяемый период. Поэтому в ходе ревизии проверяют соблюдение установленного порядка зачета недостач образовавшимися излишками и отнесения на виновных лиц суммовых разниц в результате того, что стоимость недостающих ценностей выше оказавшихся в излишке. А если конкретные виновники пересортицы не установлены, то инвентаризационные разницы рассматриваются как недостачи сверх норм естественной убыли и списываются за счет прибыли, остающейся в распоряжении предприятия или резервных фондов. Если пересортица образовалась не по вине материально ответственных лиц, в протоколах инвентаризационной комиссии должны быть подробные объяснения причин данной пересортицы.
Выявленные при инвентаризации расхождения фактического наличия имущества с данными бухгалтерского учета регулируются в следующем порядке.
Стоимость выявленных при инвентаризации излишков материальных ценностей подлежит оприходованию и зачислению на увеличение прибыли отчетного года с последующим установлением причин возникновения излишка и виновных лиц. При этом дебетуют счета 10 «Материалы», 40 «Готовая продукция» и др. и кредит счета 99 «Прибыли и убытки».
Недостачи, хищения, порчу или умышленное уничтожение материальных ценностей относят в дебет счета 94 «Недостачи и потери от порчи ценностей» и кредит счетов 10, 40 и др. Недостающую сельскохозяйственную продукцию урожая текущего года списывают по прогнозной стоимости, урожая прошлого года и покупные материальные ценности – по фактической себестоимости.
Если виновное лицо не установлено или суд отказал во взыскании с него, убытки от недостач или порчи списываются на финансовые результаты. В этом случае, должны быть приложены решения следственных или судебных органов, подтверждающие отсутствие виновных лиц, либо отказ на взыскание ущерба с виновных лиц, либо заключение о факте порчи ценностей, полученное от отдела технического контроля или соответствующих специализированных организаций (инспекций по качеству и др.).
Если недостача либо порча материальных ценностей произошла по вине предприятия (бесхозяйственности, запущенности в учете и др.), то она списывается за счет прибыли, остающейся в распоряжении предприятия.
Суммы, установленные в результате инвентаризации просроченной дебиторской и кредиторской задолженности, зачисляются на финансовые результаты отчетного года.
Предложения о регулировании выявленных при инвентаризации расхождений фактического наличия ценностей и данных бухгалтерского учета представляются на рассмотрение руководителя сельскохозяйственного предприятия, который принимает решение о зачете.
Следует отметить, что стоимость недостач, порчи или иной утраты материальных ценностей в пределах норм естественной убыли по распоряжению руководителя предприятия списывается на издержки производства или по направлениям использования, включая остаток продукции на складах. При этом нормы убыли могут применяться лишь в случаях выявления фактических недостач. Убыль материальных ценностей в пределах установленных норм определяется после зачета недостач ценностей излишками по пересортице. Если после зачета по пересортице, проведенного в установленном порядке, все же оказалась недостача ценностей, то нормы естественной убыли должны применяться только по тому наименованию ценностей, по которому установлена недостача. При отсутствии норм убыль рассматривается как недостача сверх норм.
Результаты инвентаризации отражаются в учете и отчетности того месяца, в котором была закончена инвентаризация, а по годовой инвентаризации — в годовом отчете предприятия.
По недостачам и потерям, явившимся следствием злоупотреблений, главный бухгалтер и руководитель предприятия должны направить материалы в следственные органы с целью установления виновных лиц и взыскания причиненного ущерба.
3. АНАЛИЗ ВЫПОЛНЕНИЯ ПЛАНА МАТЕРИАЛЬНО-ТЕХНИЧЕСКОГО СНАБЖЕНИЯ И ЭФФЕКТИВНОСТЬ ИСПОЛЬЗОВАНИЯ ПРОИЗВОДСТВЕННЫХ ЗАПАСОВ
3.1. Анализ обеспеченности хозяйства материальными ресурсами
Анализ выполнения плана материально-технического снабжения и эффективности использования производственных запасов занимает особое место в общем анализе хозяйственной деятельности предприятий АПК. От организации материально-технического снабжения во многом зависит ритмичность работы предприятия, качество выпускаемой продукции. Рациональное использование материалов и применение их прогрессивных видов позволяют уменьшить стоимость израсходованных материалов, сократить время обработки, а значит, снизить трудоемкость и фондоемкость продукции, и, в конечном счете, ее себестоимость.
Для анализа материальных ресурсов РУСПП «1-ая Минская птицефабрика» использовались следующие источники информации: план экономического и социального развития предприятия, план материально-технического снабжения, заявки, договоры на поставку сырья и материалов, оперативные данные отдела материально-технического снабжения и др.
Важным условием бесперебойной работы предприятия является полная обеспеченность потребности в материальных ресурсах источниками покрытия. Они могут быть внешними и внутренними. К внешним источникам относятся материальные ресурсы, поступающие от поставщиков в соответствии с заключенными договорами. Внутренние источники – это сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономия материалов в результате внедрения достижений научно-технического прогресса. Необходимо отметить, что на исследуемом предприятии источники покрытия являются внешними, то есть обеспечиваются за счет договорных обязательств поставщиков материальных ресурсов.
Анализ обеспечения потребности материальных ресурсов договорами и фактического их выполнения на РУСПП «1-ая Минская птицефабрика» представлен в табл. 3.1.
Таблица 3.1. Обеспечение потребности материальных ресурсов для производства яиц договорами и фактическое их выполнение в 2003 г.
| Материал | Плановая потребность, т | Заключено договоров, т | Обеспечение потребности договорами, % | Поступило от поставщиков, т | Выполнение договоров, % |
| Комбикорм | 26256 | 27500 | 104,7 | 25790 | 93 |
| Травяная мука | 131,18 | 135 | 102,9 | 133,97 | 99,2 |
| Мясокостная мука | 196,27 | 214 | 109 | 198,6 | 92,8 |
| Кормовой жир | 114,66 | 128,5 | 112 | 128,3 | 99,8 |
| Сыворотка | 410,06 | 457 | 114,4 | 457 | 100 |
Примечание. Источник: собственная разработка
Анализ табл. 3.1 показывает, что потребность по всем видам, кроме комбикормов, материальных ресурсов для производства яиц удовлетворяется полностью, план поставки сырья перевыполнен в среднем на 3,7%. По всему предприятию этот показатель равен 5,9%. Данную тенденцию можно отметить двусторонне: с одной стороны наличие запасов гарантируют предприятию бесперебойную работу, с другой увеличение запасов сырья иммобилизуют часть финансовых средств, снижают их ликвидность. По данным бухгалтерского баланса РУСПП «1-ая Минская птицефабрика» за 2003 г. в течение года количество сырья и материалов увеличилось на 1537 млн. руб. (или на 54,9%) и составило 4333 млн. руб. На 01.01.2004 данная статья активов составляла 11% всего имущества предприятия.
Выполнение договоров по поставке комбикорма составило 93%, фактически план поставки данного вида сырья недовыполнен на 1,8% или на 466 тонн. Это повлекло уменьшение объема производства продукции, которое при норме расхода в 16 т/тыс. шт. яиц можно определить следующим образом:

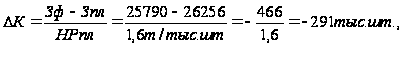 (1)
где ∆К – уменьшение объема производства продукции, Зф – фактические затраты, Зпл – плановые затраты, НРпл – плановая норма расхода сырья.
Таким образом, вследствие невыполнения плана поставки комбикорма на 466 тонн объем производства яиц уменьшился на 29,1 тыс. шт.
На исследуемом предприятии большое значение придается выполнению плана по срокам поставки (материалов) ритмичности. Нарушение сроков поставки ведет к недовыполнению плана производства и реализации продукции. Для оценки ритмичности применяют коэффициент ритмичности, который определяется суммированием фактического выполнения плана поставки материальных ресурсов, но не более запланированного уровня. На основании данных по поставкам комбикорма рассчитаем коэффициент ритмичности для данного вида сырья.
Таблица 3.2. Ритмичность поставок комбикорма по кварталам 2003 г.
|
Квартал |
Поставка сырья, т. |
Удельный вес сырья, % |
Коэффициент выполнения плана |
Доля сырья, зачтенная в выполнение плана по ритмичности, % |
||
|
План |
Факт |
План |
Факт |
|||
|
1 |
6564 | 5978 | 25 | 23,1 | 0,91 | 23,1 |
|
2 |
6564 | 6481 | 25 | 25,2 | 0,98 | 25 |
|
3 |
6564 | 6592 | 25 | 25,5 | 1,004 | 25 |
|
4 |
6564 | 6739 | 25 | 26,2 | 1,02 | 25 |
|
Всего за год |
26256 | 25790 | 100 | 100 | 0,98 | 98,1 |
Примечание. Источник: собственная разработка
Таким образом, коэффициент ритмичности равен 98,1%. Недопоставка сырья в первой квартале 2003 г. привела к уменьшению объема производства продукции, а вместе с тем и уменьшению оборачиваемости капитала, уменьшению суммы прибыли.
3.2. Анализ эффективности использования производственных запасов
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей.
К обобщающим показателям относятся прибыль на рубль материальных затрат, материалоотдача, материалоемкость, коэффициент соотношений темпов роста объема производства и материальных затрат, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материалов.
Прибыль на рубль материальных затрат является наиболее обобщающим показателем эффективности использования материальных ресурсов. Определяется делением суммы полученной прибыли от основной деятельности на сумму материальных затрат.
Материалоотдача определяется делением стоимости произведенной продукции на сумму материальных затрат. Этот показатель характеризует отдачу материалов, то есть сколько произведено продукции с каждого рубля потребленных материальных ресурсов (сырья, материалов, топлива, энергии и т.д.).
Материалоемкость продукции – это отношение суммы материальных затрат к стоимости произведенной продукции – показывает, сколько материальных затрат необходимо произвести или фактически приходится на производство единицы продукции.
Коэффициент соотношения темпов роста объема производства и материальных затрат определяется отношением индекса валового производства продукции к индексу материальных затрат. Он характеризует в относительном выражении динамику материалоотдачи и одновременно раскрывает факторы ее роста.
Удельный вес материальных затрат в себестоимости продукции исчисляется отношением суммы материальных затрат к полной стоимости произведенной продукции. Динамика этого показателя характеризует изменение материалоемкости продукции.
Коэффициент материальных затрат представляет собой отношение фактической суммы материальных затрат к плановой, пересчитанной на фактический объем выпущенной продукции. Он показывает, насколько экономно используются материалы в процессе производства, нет ли их перерасхода по сравнению с установленными нормами. Если коэффициент больше 1, то это свидетельствует о перерасходе материальных ресурсов на производство продукции, и наоборот, если меньше 1, то материальные ресурсы использовались более экономно.
Анализ обобщающих показателей эффективности использования материальных ресурсов РУСПП «1-ая Минская птицефабрика» представлен в табл. 3.3.
Таблица 3.3. Анализ обобщающих показателей эффективности использования материальных ресурсов РУСПП «1-ая Минская птицефабрика» за 2002-2003 гг. (по всем видам деятельности).
| Наименование показателя | 2002 год | 2003 год | Изменение | |
| Абсолютное | В процентах | |||
| Стоимость произведенной продукции | 28018 | 40010 | 11992 | 42,8 |
| Себестоимость произведенной продукции | 27567 | 39366 | 11769 | 42,8 |
| Материальные затраты | 21983 | 32810 | 10827 | 49,3 |
| Материалоотдача | 1,24 | 1,21 | -0,03 | -2,5 |
| Материалоемкость | 0,8 | 0,82 | 0,02 | 2,5 |
| Коэффициент соотношения темпов роста объема производства и материальных затрат | - | 0,86 | - | - |
| Удельный вес материальных затрат в себестоимости продукции | 79,7 | 83,3 | 3,6 | - |
| Коэффициент материальных затрат | - | 1,13 | - | - |
Примечание. Источник: собственная разработка
Из анализа табл. 3.3 следует, что за 2003 г. стоимость произведенной продукции изменилась на 11992 млн. руб. или на 42,8%. Величина себестоимости произведенной продукции за отчетный период изменилась на 11769 млн. руб. или 42,8%. Необходимо отметить, что стоимость произведенной продукции и ее себестоимость изменяются одинаковыми темпами. Однако вместе с этим зафиксирован роста материальных затрат 10827 млн. руб. или на 49,3%. Удельный вес материальных затрат в себестоимости продукции увеличился на 3,6% и на конец 2003 г. составил 83,3%. Сравнивая данные показатели можно вычислить коэффициент соотношения темпов роста объема производства и материальных затрат. Данный показатель на конец 2003 г. равен 0,86, что говорит о превышении темпов роста материальных затрат над темпами роста продукции. Показатель коэффициента материальных затрат больший 1 свидетельствует о перерасходе материальных ресурсов на производство продукции.
Данные негативные тенденции развития предприятия подтверждает также снижение материалоотдачи на 2,5%, и, соответственно, снижение материалоемкости. В 2003 г. на каждый рубль произведенной продукции необходимо было потратить 82 коп. на материальные ресурсы. Таким образом на предприятии назрела необходимость проведения комплекса мер по совершенствованию расхода материальных ресурсов.
Для анализа эффективности использования материальных ресурсов необходимо рассмотреть также частные показатели материалоемкости. Они применяются для характеристики эффективности использования отдельных видов материальных ресурсов (сырьеемкость, топливоемкость, энергоемкость и др.), а также для характеристики уровня материалоемкости отдельных изделий.
Таблица 3.4. Анализ частных показателей материалоемкости РУСПП «1-ая Минская птицефабрика» (по всем видам деятельности)
|
Показатель |
2002 год |
2003 год |
Изменение |
|
| Абсолютное | В процентах | |||
| Выпуск продукции | 28018 | 40010 | 11992 | 42,8 |
| Материальные затраты | 21983 | 32810 | 10827 | 49,3 |
| Сырье и материалы | 16147 | 24102 | 7955 | 49,2 |
| Топливо | 668 | 955 | 287 | 42,9 |
| Энергия | 553 | 895 | 342 | 61,8 |
| Продолжение табл. 3.4 | ||||
| Оплата услуг сторонних организаций | 4615 | 6858 | 2243 | 48,6 |
| Общая материалоемкость | 0,8 | 0,82 | 0,02 | 2,5 |
| Сырьеемкость | 0,57 | 0,6 | 0,03 | 5 |
| Топливоемкость | 0,023 | 0,023 | 0 | 0 |
| Энергияемкость | 0,019 | 0,022 | 0,003 | 15,7 |
| Соотношение затрат на оплату услуг сторонних организаций к выпуску продукции | 0,16 | 0,17 | 0,01 | 6,2 |
Примечание. Источник: собственная разработка
Анализ таблицы 3.4 показывает, что на увеличение общей материалоемкости повлияли рост сырьеемкости на 5%, энергияемкости на 15,7% и рост сотношение затрат на оплату услуг сторонних организаций к выпуску продукции на 6,2%.
3.3. Выявление и подсчет резервов повышения эффективности использования производственных запасов
На завершающей стадии анализа эффективности использования материальных ресурсов необходимо установить возможности дальнейшего снижения издержек норм расхода материалов и материальных затрат, не использованные в отчетном году. Изучение конкретных условий производственно-хозяйственной деятельности анализируемого предприятия РУСПП «1-ая Минская птицефабрика» позволяет сделать выводы о том, что такие возможности на предприятии есть. В частности, имеются все условия для внедрения в производственный процесс комплекса организационно-технических мероприятий и мероприятий по новой технике, позволяющих обеспечить сокращение норм расхода сырья, материалов, топлива, энергии и, в конечном счете, экономию материальных ресурсов.
На производственных предприятиях могут иметь место резервы снижения затрат. Резервы – это неиспользованные возможности. Они реализуются за счет многочисленных факторов, которые классифицируются по различным признакам.
Факторы – это действия, позволяющие управлять затратами. Для этого необходима группировка факторов на внутри производственные (внутренние) и внепроизводственные (внешние). Внутрипроизводственные факторы – это те, которые зависят от деятельности предприятия:
технические;
организационные;
структурные (изменение структуры и объема производства).
Внепроизводственные (внешние) факторы – те, изменение которых не зависит от деятельности предприятия:
изменение цен на получаемые от поставщиков сырье и материалы;
изменение тарифной системы и устанавливаемой величины заработной платы;
изменение налоговых ставок и нормативов отчислений в бюджет и внебюджетные фонды.
Основным резервом повышения эффективности использования материальных ресурсов, является снижение материалоемкости. Материалоемкость как и материалоотдача, в первую очередь, зависит от объема выпуска продукции и суммы материальных затрат на ее производство. Объем же валовой (товарной продукции) в стоимостном выражении (ВП) может измениться за счет количества произведенной продукции (VВП), ее структуры и уровня отпускных цен на продукцию (ЦП). Сумма материальных затрат (МЗ) также зависит от объема материальной продукции, ее структуры, расхода материалов на единицу продукции (УР), стоимости материалов (ЦМ). В итоге общая материалоемкость зависит от объема произведенной продукции, ее структуры, норм расхода материалов на единицу продукции, цен на материальные ресурсы и отпускных цен на продукцию.
Рассчитаем влияние указанных выше факторов на изменение материалоотдачи производства куриных яиц на исследуемом предприятии и выявим возможные резервы роста эффективности использования материальных ресурсов. Следует отметить, что структура продукции на протяжении анализируемого периода не менялась, поэтому расчет приведен без учета влияния данного фактора. Первоначальные данные для факторного анализа приведены в табл. 3.5.
Таблица 3.5. Показатели факторов изменения материалоемкости за 2002-2003 гг. (по производству куриных яиц)
| Показатель | 2002 | 2003 |
| Объём производства (VВП), тыс. шт. | 165354 | 163775 |
| Отпускная цена на продукцию (ЦП), тыс. руб./тыс. шт. | 72,6 | 80,3 |
| Выручка от реализации продукции, млн. руб. | 12018 | 13148 |
| Удельный расход сырья (комбикорм) (УР), т./тыс. шт. | 1,6 | 1,5 |
| Цена на сырье (ЦМ), тыс. руб./т. | 23 | 26,3 |
| Затраты материалов, млн. руб. | 6085 | 6460 |
| Материалоемкость продукции, руб./шт. | 0,506 | 0,491 |
Примечание. Источник: собственная разработка
Анализ табл. 3.5 показывает, что за анализируемый период материалоемкость производства куриных яиц на исследуемом предприятии снизилась на 0,015 руб. Влияние факторов первого порядка на материалоотдачу можно определить способом цепных подстановок, используя данные табл. 3.6.
Таблица 3.6. Данные для анализа материалоемкости продукции
| Показатель | Млн. руб. |
|
Затраты материалов на производство продукции: а) базового периода (VВП0*УР0*ЦМ0) б) по базовым нормам и ценам на фактический выпуск продукции (VВП1*УР0*ЦМ0) в) фактически по базовому уровню цен (VВП1*УР1*ЦМ0) г) фактически в отчетном периоде (VВП1*УР1*ЦМ1) |
6085 6026 5650 6460 |
|
Стоимость валового выпуска продукции а) базового периода б) фактически при базовом уровне цен в) фактически в отчетном периоде |
12018 11890 13148 |
Примечание. Источник: собственная разработка
На основании приведенных данных о материальных затратах и стоимости товарной продукции рассчитаем показатели материалоемкости продукции, которые необходимы для определения влияния факторов на изменение ее уровня.
| Показатель | Условия расчета | Порядок расчета |
Уро- вень |
|||
| Объем произ-водства | Удельный расход сырья | Цены на мате-риалы | Цена на продук-цию | |||
| Материалоемкость базового периода | t0 | t0 | t0 | t0 | 6085/12018 | 0,506 |
| Изменение материалоемкости за счет изменения обема производства | t1 | t0 | t0 | t0 | 6026/11890 | 0,506 |
| Изменение материалоемкости за счет изменения удельного расхода сырья | t1 | t1 | t0 | t0 | 5650/11890 | 0,475 |
| Изменение материалоемкости за счет изменения цен на материалы | t1 | t1 | t1 | t0 | 6460/11890 | 0,543 |
| Изменение материалоемкости за счет изменения цен на продукцию | t1 | t1 | t1 | t1 | 6460/13148 | 0,491 |
| Изменение материалоемкости за счет соответствующего фактора | 0 | -0,031 | +0,068 | -0,052 | -0,015 | |
Примечание. Источник: собственная разработка
Влияние факторов первого уровня на изменение материалоемкости представлено на рис. 3.1.
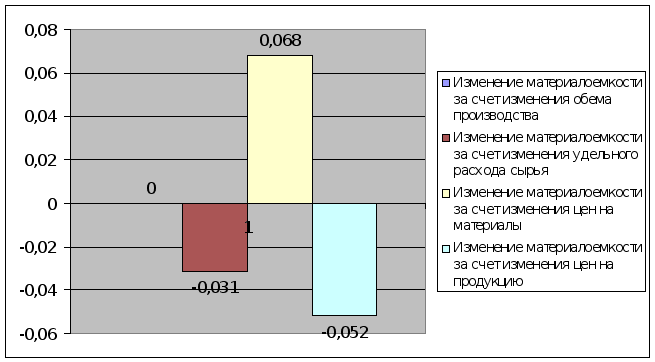 Рисунок 3.1
Влияние факторов
первого уровня
на изменение
материалоемкости
Данные табл. 3.7 и рис. 3.1 показывают, что за анализируемый период материалоемкость продукции снизилась на 0,015 руб., что можно отметить как положительную тенденцию. Да основе этих же данных можно сделать вывод, что материалоемкость снизилась за счет изменения удельного расхода сырья и изменения цен на продукцию. В то же время рост цен на сырье увеличивает материалоемкость, незначительный рост объемов производства влияние на изменение материалоемкости не оказал.
Проведенный анализ позволяет выявить резервы повышения эффективности использования материальных ресурсов. На исследуемом предприятии основным резервом является снижение цен на сырье, используемое в производстве. Мероприятиями по данному направлению могут служить пересмотр договоров с поставщиками или поиск новых, снижение транспортных расходов на перевозку материальных ресурсов. Еще одним резервом является снижение норм расхода сырья при производстве продукции. Это может быть достигнуто либо за счет новых видов сырья, либо за счет введения более экономного оборудования. Пример работы в данной области представлен ниже.
Как было замечено ранее, исследуемое предприятие использует только внешние источники покрытия потребности в материальных ресурсах. Однако наиважнейшим резервом повышения эффективности использования производственных запасов является использование внутренних источников. Внутренние источники повышения эффективности использования производственных запасов – это сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономия материалов в результате внедрения достижений научно-технического прогресса. Особое значение для предприятия имеет последний фактор.
В настоящее время РУСПП “1-я Минская птицефабрика” располагает 27 птичниками, 18 из которых оснащены клеточным оборудованием отечественного производства БКН-3 или ЦБК-18, 9 – оборудованием “Big Dutchman” (Германия), а в птичнике №5 д. Паперня оборудование БКН-3, установленное в 1990 г. для дальнейшей эксплуатации непригодно в связи с низкой производительностью труда повышенным падежом птиц, нерациональным использованием производственных площадей.
Одновременная эксплуатация оборудования фирмы “Big Dutchman” и отечественного оборудования БКН-3 позволила выявить следующие недостатки последнего:
- система поения, оборудованная проточными поилками, не обеспечивает необходимую температуру воды и увеличивает ее расход в 4 раза;
- тросовая кормораздача не обеспечивает равномерной подачи кормов и приводит к большим потерям в результате их просыпа;
- низкая производительность труда.
Таким образом, на предприятии имеется сверхнормативный расход материальных ресурсов, который можно устранить с помощью ввода новой линии “Big Dutchman” в птичнике №5 д. Паперня. Расчет резервов роста объема продукции за счет экономии материальных ресурсов на основе норм расхода представлен в табл. 3.5.
Таблица 3.5. Расчет резервов роста объема продукции за счет экономии материальных ресурсов на основе норм расхода
|
Материал |
Норма расхода сырья, т. на производство 100 тыс. яиц при использовании БКН-3 |
Норма расхода сырья, т. на производство 100 тыс. яиц при использовании “Big Dutchman” |
Экономия сырья, % |
| Комбикорм | 0,16 | 0,13 | 23 |
| Травяная мука | 0,08 | 0,06 | 33,3 |
| Мясокостная мука | 0,1 | 0,08 | 25 |
| Кормовой жир | 0,1 | 0,07 | 42,8 |
| Сыворотка | 0,25 | 0,17 | 47 |
Примечание. Источник: собственная разработка
Таким образом, основным источником повышения эффективности использования материальных ресурсов на исследуемом предприятии использование внутренних источников, в частности: это сокращение отходов сырья, экономия материалов в результате внедрения достижений научно-технического прогресса.
С помощью ввода новой линии “Big Dutchman” в птичнике №5 д. Паперня с учетом норм расхода общая экономия сырья и материалов составит 34,7%, что позволит увеличить выпуск продукции минимум на 28%.
Еще одним резервом повышения эффективности использования запасов РУСПП «1-ая Минская птицефабрика», характерным и для других предприятий АПК, является снижение остатков готовой продукции. На многих предприятиях большой удельный вес в оборотных активах предприятия занимает готовая продукция, особенно в последнее время в связи с конкуренцией, потерей рынков сбыта, низкой покупательной способностью субъектов хозяйствования и населения, высокой себестоимости продукции, неритмичностью выпуска и отгрузки и др. Увеличение остатков готовой продукции на складах предприятия приводит также к длительному замораживанию оборотного капитала, отсутствию денежной наличности, потребности в кредитах и уплате процентов по ним, росту кредиторской потребности поставщикам, бюджету, работникам предприятия по оплате труда. В настоящее время – это одна из основных причин спада производства, снижения его эффективности, низкой платежеспособности предприятий и их банкротства. Для анализа состава, длительности и причин образования сверхнормативных остатков готовой продукции по каждому ее виду используются данные аналитического и складского учета, инвентаризации и оперативные сведения отдела сбыта, службы маркетинга. С целью расширения и поиска новых рынков сбыта необходимо изучать пути снижения себестоимости продукции, повышения ее качества и конкурентоспособности, структурной перестройки экономики предприятия, организации эффективной рекламы.
ЗАКЛЮЧЕНИЕ
Таким образом, в условиях перехода к рыночной экономике важное значение приобретает улучшение качественных показателей использования производственных запасов (снижение удельных затрат материалов в себестоимости продукции, всемерная экономия и т. д.). Эту задачу можно решить путем применения более прогрессивных конструкционных материалов, металлических порошков и пластмасс, замены дорогостоящих материалов более дешевыми, синтетическими без снижения качества продукции, сокращения отходов и потерь в производстве, комплексного использования природных и материальных pecypсов, максимального устранения потерь и непроизводительных расходов, широкого вовлечения в хозяйственный оборот вторичных ресурсов и попутных продуктов.
В связи с этим перед учетом производственных запасов стоят следующие задачи: правильное и своевременное документальное оформление всех операций по заготовке, поступлению и отпуску материалов;
выявление и отражение затрат, связанных с их заготовлением; расчет и списание отклонений фактической себестоимости ценностей от их учетной стоимости (ТЗР) по направлениям затрат; выбор наиболее приемлемой оценки материалов в текущем учете; контроль за сохранностью производственных запасов в местах их хранения и на всех стадиях движения; постоянный контроль за соблюдением установленных норм производственных запасов; систематический контроль за использованием товарно-материальных ценностей в производстве на базе обоснованных норм их расходования; контроль за технологическими отходами и потерями и их использованием; своевременное получение точной информации о величине экономии или перерасхода производственных запасов по сравнению с установленными лимитами (нормами); своевременное осуществление расчетов с поставщиками товарно-материальных ценностей, контроль за ценностями, находящимися в пути, неотфактурованными поставками.
Анализ предприятия РУСПП «1-ая Минская птицефабрика» показал, что улучшению ресурсосбережения способствует упорядочение первичной документации, широкое внедрение типовых унифицированных форм, повышение уровня механизации и автоматизации учетно-вычислительных работ, обеспечение строгого порядка приемки, хранения и расходования сырья, материалов, полуфабрикатов, комплектующих изделий, топлива и др., ограничение числа должностных лиц, имеющих право подписи документов на выдачу особо дефицитных и дорогостоящих материалов. Для обеспечения сохранности производственных запасов, правильной приемки, хранения и отпуска ценностей важное значение имеет наличие на предприятии в достаточном количестве складских помещений, оснащенных весовыми и измерительными приборами, мерной тарой и другими приспособлениями. Необходимо также внедрять эффективные формы предварительного и текущего контроля