Организация финансов предприятия дорожного хозяйства, выявление резервов и путей повышения эффективности использования финансовых ресурсов
Сегодня задолженность по налогам продолжает расти за счет пеней штрафов, и практически все заработанное предприятием уходит на их выплату. Где уж тут думать о новой технике, а ведь парк дорожных машин фактически изношен. Нужно и о предстоящем сезоне думать, приобретать материалы, готовить технику, покупать запчасти.
По состоянию на 1 января 2005 года общая задолженность перед бюджетом и внебюджетными фондами составила 9,3 миллионов рублей. Аналогичная ситуация по налогам сегодня на многих предприятиях дорожного хозяйства.
2.3 Анализ финансового состояния ДРСУ
Анализ финансового состояния предприятия проводится с целью оценки эффективности организации финансовых ресурсов предприятия.
Одним из показателей, характеризующих финансовое состояние предприятия, является его платежеспособность, то есть возможность наличными денежными средствами своевременно погасить свои платёжные обязательства. При этом на основе анализа мы определим потенциальные возможности завода и тенденции покрытия его долга.
Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотных активов, которая определяется временем, необходимым для превращения их в денежные средства. Чем меньше времени требуется для инкассации данного актива, тем выше его ликвидность. Ликвидность баланса – возможность завода обратить активы в наличность и погасить свои платёжные обязательства, а точнее – это степень покрытия долговых обязательств завода его активами, срок превращения которых в денежную наличность соответствует сроку погашения платёжных обязательств.
Понятие «платежеспособность» и «ликвидность» очень близки, но второе более ёмкое. От степени ликвидности баланса и ликвидности ЭТК в целом зависит её платежеспособность. Чтобы дать оценку платёжеспособности мы составили аналитический (сгруппированный) баланс ликвидности. В тоже время ликвидность характеризует как текущее состояние расчетов, так и перспективу. Предприятие может быть неплатежеспособным на отчётную дату, но иметь благоприятные возможности в будущем, и наоборот.
Анализ ликвидности и платежеспособности предприятия проведем в два этапа:
1-й этап – группировка статей баланса. Данный этап анализа позволяет дать оценку ликвидности и платежеспособности с учётом срока выполнения обязательств электротехнической компании. При этом анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения в порядке возрастания сроков.
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы разделяются на следующие группы:
A I. Наиболее ликвидные активы – к ним относятся все статьи денежных средств и краткосрочные финансовые вложения (стр. 250 + стр. 260);
A II. Быстро реализуемые активы – дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев, после отчётной даты (стр. 240);
A III. Медленно реализуемые активы – статьи раздела II актива баланса, включая запасы, налог на добавочную стоимость, дебиторскую задолженность (платежи по которым ожидаются более чем через 12 месяцев после отчётной даты), а также прочие оборотные активы (стр. 210 + стр. 220+ стр. 230 + стр. 270);
A IV. Трудно реализуемые активы – статьи раздела I актива баланса «Внеоборотные активы», нематериальные активы, основные средства, незавершённое строительство и досрочные финансовые вложения (стр. 110 + стр. 120+ стр. 130 + стр. 140), а именно итого по разделу I (стр. 190).
Соответственно по степени срочности оплаты обязательства разбиваются на 4 группы:
П I. Наиболее срочные обязательства – к ним относятся кредиторская задолженность (стр. 620 раздела V пассива баланса «Краткосрочные обязательства»);
П II. Краткосрочные пассивы – займы и кредиты, задолженность участникам (учредителям) по выплате доходов и прочие краткосрочные обязательства (стр. 610 + стр. 630+ стр. 660);
П III. Долгосрочные пассивы – это статьи баланса, относящихся к разделам IV и V баланса, то есть долгосрочные кредиты и заёмные средства, а также доходы будущих периодов и резервы предстоящих расходов (стр. 590 + стр. 640+ стр. 650);
П IV. Постоянные или устойчивые пассивы – это статьи раздела III балансами по пассиву, сгруппированными по срокам их погашения в порядке возрастания сроков.
Для определения ликвидности баланса следует сопоставить итоги проведённых групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место соотношения:
A I > П I
A II ≥ П II
A III ≥ П III
A IV ≤ П IV
Выполнение первых трёх неравенств с необходимостью влечёт выполнение и четвёртого неравенства, поэтому практически существенным является сопоставление шагов первых трёх групп по активу и пассиву. Четвёртое неравенство носит «балансирующий» характер, и в то же время оно имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости – наличии у предприятия собственных оборотных средств.
Для ДРСУ на конец 2004 года получены следующие соотношения
A I < П I, так как 4 < 22462
A II < П II, так как 2517 = 8000
A III > П III, так как 17765 > 54
A IV > П IV, так как 8813 > -603
Исходя из полученных неравенств, можно охарактеризовать ликвидность баланса предприятия как недостаточную. Сопоставление первых двух неравенств свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени ему не удастся полностью поправить свою платежеспособность. У предприятия нет возможности погасить свои краткосрочные обязательства.
2-й этап – расчёт показателей ликвидности и платежеспособности. На этом этапе анализа осуществляется расчёт ряда показателей ликвидности и платежеспособности в краткосрочной перспективе, что нашло своё отражение в таблице 2.8
Таблица 2.8 - Расчёт и динамика показателей ликвидности ДРСУ за 2004 год, в долях единицы
| Показатели |
На начало периода |
На конец периода |
Измене-ния (+,-) |
Рекомен-дуемые значения |
| 1 | 2 | 3 | 4 | 5 |
| 1.Наиболее ликвидные активы | 128 | 4 | -124 | |
| 2.Быстро реализуемые активы | 1347 | 2517 | +1170 | |
| 3.Итого (стр. 1 + стр. 2) | 1475 | 2521 | +1046 | |
| 4.Медленно реализуемые активы | 23080 | 17765 | -5315 | |
|
5.Всего ликвидных средств – текущие активы (стр. 3 + стр. 4) |
24555 | 20286 | -4269 | |
| 6.Краткосрочные обязательства – текущие пассивы | 38736 | 30516 | -8220 | |
| 7.Коэффициент абсолютной ликвидности (стр. 1 : стр. 6) | 0,003 | - | -0,003 | 0,25-0,30 |
| 8.Коэффициент промежуточной ликвидности (стр. 3 : стр. 6) | 0,04 | 0,08 | +0,04 | 1 |
|
9.Коэффициент покрытия баланса (стр. 5 : стр. 6) |
0,63 | 0,66 | +0,03 | 2 |
|
10.Неликвидные (труднореализуемые) активы (I раздел) |
10817 | 8813 | -2004 |
Продолжение таблицы 2.8
| 1 | 2 | 3 | 4 | 5 |
|
11.Соотношение ликвидных и неликвидных активов (стр. 5 : стр. 10) |
2,27 | 2,3 | +0,03 | Ч |
Исходя из результатов расчетов, произведенных в таблице 2.8, видно, что на начало анализируемого периода сумма ликвидных средств составила 24555 тысяч рублей, а неликвидные активы составляли 10817 тысяч рублей, то есть на 1 рубль неликвидных активов приходилось 2,27 рубля ликвидных активов. На конец анализируемого периода произошло сокращение ликвидных активов на 4269 тысячи рублей (17,4%) и неликвидных – на 2004 тысячи рублей, при этом соотношение ликвидных и неликвидных активов изменилось, а именно возросло до 2,3. Полученный результат не считается рациональным, так как на 1 рубль неликвидных активов должно приходиться 4 – 5 рублей ликвидных активов.
Сопоставляя рекомендуемые значения коэффициентов ликвидности с их расчётными значениями, можно констатировать следующее.
Предприятие не имеет возможности быстро погасить кредиторскую задолженность.
Значение коэффициента покрытия баланса (Кпб) на начало периода составило 0,63,а на конец периода 0,66, что меньше рекомендуемого 2. Этот показатель является одним из показателей, по которым структура баланса может быть признана неудовлетворительной, а предприятие объявлено банкротом, если в ближайший период времени не сможет восстановить свою платежеспособность.
Анализируя расчётные значения показателя доли собственных оборотных средств, можно отметить следующее: на начало, и на конец анализируемого периода его значение имеет отрицательную величину, следовательно собственные финансовые средства на финансирование оборотных средств не направлялись.
Таким образом, анализ представленных показателей отчётности ДРСУ выявил неликвидность, неплатёжеспособность и некредитоспособность предприятия. Это связано с имеющимися нарушениями в финансировании оборотных средств, поскольку единственным источником их финансирования являются заёмные краткосрочные кредиты и займы.
Величина, рассмотренных нами показателей, является довольно условной, так как ликвидность активов и срочность обязательств по бухгалтерскому балансу можно определить лишь приблизительно. Поэтому точную оценку показателей ликвидности и платежеспособности, представляющую интерес, как для руководства завода, так и для внешних субъектов: поставщиков, банков и инвесторов, можно определить в ходе внутреннего анализа на основе данных аналитического бухгалтерского учёта.
В рыночной экономике главным критерием эффективности работы организации, является результативность.
Понятие «результативность» складывается из нескольких важных сопоставляющих финансово – хозяйственной деятельности организации. Так, наиболее общей характеристикой результативности предприятия принято считать оборот – общий объём продаж продукции производственного назначения за определённый период времени.
Деловая активность проявляется в динамичности развития предприятия и достижением поставленных целей; и измеряется с помощью системы количественных и качественных критериев.
Анализ деловой активности предусматривает расчёт ряда показателей, характеризующих эффективность использования ресурсов (имущества). Они представлены в виде системы финансовых коэффициентов – показателей оборачиваемости. Они имеют важное значение для любого предприятия.
Во – первых, от скорости оборота авансированных средств зависит объём выручки от реализации товаров, то есть размер годового оборота.
Во – вторых, с размерами выручки от реализации, а следовательно, и с оборачиваемостью активов связана относительная величина коммерческих и управленческих расходов: чем быстрее оборот, тем меньше на каждый оборот приходится этих расходов.
В – третьих, ускорение оборота на той или иной стадии кругооборота средств завода приводит к ускорению оборота и на других стадиях производственного цикла (на стадиях снабжения, производства, сбыта и расчётов за готовую продукцию). Поэтому финансовое положение (платежеспособность) зависит от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
Оборачиваемость средств, вложенных в имущество предприятия, оценивается с помощью:
скорости оборота – количества оборотов, которое совершил основной и оборотный капитал;
периода оборота – среднего срока, за который возвращаются в хозяйственную деятельность завода денежные средства, вложенные в материальные и нематериальные активы.
Продолжительность одного оборота (По) рассчитывается по формуле:
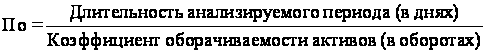 (2.1)
Таблица 2.9 – Анализ коэффициентов деловой активности ДРСУ в 2003 – 2004 гг.
| Показатели | 2003 | 2004 | Изменения |
| 1 | 2 | 3 | 4 |
| Выручка от реализации продукции | 88603 | 65741 | -22862 |
| Количество дней периода | 360 | 360 | - |
| Однодневная выручка | 246,1 (88603/360) | 82,6 (65741/360) | -63,5 |
| Средний остаток оборотных средств | 24555 | 20286 | -4269 |
| Продолжительность одного оборота дней |
99,8 (24555/246,1) |
111,1 (20286/182,6) |
+11,3 |
| Коэффициент оборачиваемости средств |
3,6 (360/99,8) |
3,2(360/111,1) | -0,4 |
| Коэффициент загрузки средств в обороте, коп | 27,7 (24555/88603)*100 | 30,8 (20286/65841)*100 | +3,1 |
Из таблицы видно, что однодневная выручка сократилась на 63,5 т.р. (25,8%). Средний остаток оборотных средств так же сократился на 4269 т.р. (17,4%). Увеличилась продолжительность одного оборота. Коэффициент оборачиваемости на конец года сократился на 0,4 оборота, значит, в течение года оборотные средства стали делать меньше оборотов по сравнению с прошлым годом. Коэффициент загрузки увеличился, т.е. на один рубль выручки реализованной продукции стали тратить на 3,1 коп. больше, чем в прошлом году. Это довольно значительное ухудшение использования оборотных средств.
Теперь определим, за счет чего увеличилась продолжительность одного оборота на 11,3 дней.
До = 24555 / 182,6 – 99,8 = +34,7
За счет сокращения выручки от реализации увеличилась продолжительность одного оборота на 34,7 дня,
До= -4269/ 182,6 = -23,4
За счет уменьшения остатка оборотных средств продолжительность одного оборота сократилась на 23,4 дня
Общее влияние: +34,7 – 23,4 = +11,3 дней.
В результате сокращения оборачиваемости оборотных средств дополнительно вовлекаются в оборот денежные средства:
ОС = +11,3 * 182,6 = 193,9 тыс. рублей.
Анализ финансовой устойчивости является крайне важной и актуальной проблемой, как для отдельного предприятия, так и для России в целом.
Финансовая устойчивость – это отражение стабильной деятельности предприятия, путём превышения доходов над расходами. Она обеспечивает свободное маневрирование денежных средств предприятия и способствует бесперебойному процессу производства и реализации продукции.
Финансовая устойчивость формируется в процессе всей производственно-хозяйственной деятельности и считается главным компонентом общей устойчивости предприятия. Её анализ является неотъемлемой частью оценки финансового состояния, так как он позволяет ответить на вопрос – насколько правильно предприятие управляло финансовыми ресурсами в течении года.
Анализируемые показатели финансовой устойчивости характеризуют степень зависимости ДРСУ от внешних инвесторов и кредиторов. Предприятие заинтересовано в оптимизации собственного капитала и в минимизации заемных средств. Кредиторы же оценивают финансовую устойчивость заемщика по величине собственного капитала и вероятности предотвращения банкротства.
На основе данных финансовой отчетности рассчитаем следующие показатели:
1) Коэффициент капитализации U1 - показывает, сколько заёмных средств привлечено на 1 рубль собственных.
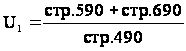 (2.2)
2) Коэффициент обеспечения собственными источниками U2 - показывает, какая часть оборотных активов финансируется за счёт собственных источников.
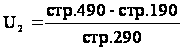 (2.3)
3) Коэффициент финансовой независимости U3 - показывает удельный вес собственных средств в общей сумме источников финансирования.
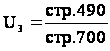 (2.4)
4) Коэффициент финансирования U4 - показывает, какая часть деятельности финансируется за счёт собственных средств.
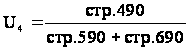 (2.5)
5) Коэффициент финансовой устойчивости U5 - показывает, какая часть актива финансируется за счёт устойчивых источников.
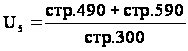 (2.6)
Таблица.2.10 - Значения коэффициентов, характеризующих финансовую устойчивость ДРСУ в 2003 – 2004 гг.
| Показатели | 2003 | 2004 | отклонения | рекомендации |
| 1. Коэффициент обеспечения собственными источниками (U2) | -0,45 | -0,48 | -0,03 | ≥ 0,5 |
| 2. Коэффициент финансовой независимости (U3) | -0,004 | -0,03 | -0,026 | ≥ 0,4 – 0,6 |
Коэффициент соотношения собственных и заёмных средств даёт лишь общую оценку финансовой устойчивости. Этот показатель рассматривается в увязке с коэффициентом обеспеченности собственными средствами (U2). Он показывает, в какой степени материальные запасы имеют источником покрытия собственные оборотные средства. По проведённым расчётам видно, что у ДРСУ этот коэффициент отрицательный. Это свидетельствует о несамостоятельном финансировании оборотных активов.
Уровень общей финансовой независимости характеризуется коэффициентом (U3), то есть определяется удельным весом собственного капитала предприятия в общей его величине. Коэффициент U3, отражает степень независимости от заёмных источников.
Характеризуя финансовую устойчивость в общих чертах, мы пришли к выводу, что ДРСУ является финансово – зависимым предприятием.
2.4 Анализ формирования и использования финансовых результатов деятельности ДРСУ
Финансовый результат – это главный критерий оценки деятельности коммерческих предприятий. Он характеризуется показателями прибыли и рентабельности. Чем больше их величина, тем эффективнее функционирует предприятие, и тем устойчивее его финансовое состояние. Обобщенно эти показатели представлены в форме № 2 «Отчет о прибылях и убытках».
Прибыль – важнейший показатель эффективности работы предприятия, источник его жизнедеятельности. Рост прибыли создаёт основу для самофинансирования и расширения производства. Также, за счёт прибыли выполняются обязательства перед бюджетом, банками и другими организациями. Поэтому анализ каждого слагаемого прибыли имеет конкретный характер, позволяющий учредителям, акционерам и администрации завода выбрать наиболее важные направления получения доходов. Для администрации такой анализ позволят определить перспективы развития предприятия, так как прибыль является одним из источников финансирования капитальных вложений и пополнения оборотных средств.
Таблица 2.11 - Анализ формирования прибыли ДРСУ В 2003 – 2004 гг.
| Показатели | 2003 | 2004 |
Абсолютное отклонение, (+ , -) |
Темп роста |
| Выручка (нетто) от выполненных работ (за минусом НДС) | 88603 | 65741 | -22862 | 74,2 |
| Себестоимость выполненных работ | 87822 | 60851 | -26971 | 69,3 |
| Прибыль (убыток) от продаж | 781 | 4890 | +4109 | 626,2 |
| Проценты к уплате | 196 | 221 | +25 | 112,8 |
| Прочие операционные расходы | 1324 | 1072 | -253 | 81 |
| Прочие внереализационные доходы | 1805 | 728 | -1077 | 40,3 |
| Прочие внереализационные расходы | 1994 | 1449 | -545 | 72,7 |
| Прибыль (убыток) до налогообложения | -921 | 2876 | +3797 | - |
| Налог на прибыль и другие платежи с прибыли | 865 | 2044 | +1179 | 236,3 |
| Чистая прибыль | -1786 | 832 | +2618 | - |
Данные таблицы 2.11 показывают, что в отчётном периоде предприятие достигло более высоких результатов, чем в прошлом. Положительным фактором увеличения балансовой прибыли явилось снижение затрат на производство и увеличение прибыли от реализации продукции. Произошло снижение внереализационных расходов, что привело к увеличению общей прибыли предприятия.
Следует отметить, что себестоимость выполненных работ сократилась в большей степени, чем выручка, что говорит об улучшении работы предприятия и позволило в отчетном 2004 году получить прибыль от реализации.
Полученная прибыль в отчетном году направлена на покрытие убытков прошлых лет, общая величина которого на 1.01.2005 года составляет 6650 тысяч рублей.
Проведем анализ себестоимости выполненных работ по элементам затрат.
Таблица 2.12 – Анализ себестоимости выполненных работ ДРСУ в 2003 – 2004 гг., тыс. руб.
| Показатель | 2003 год | 2004 год | Откло-нение | Темп роста | ||
| сумма | доля | сумма | доля | |||
| Материальные затраты | 54116 | 61,6 | 42516 | 69,9 | -11600 | 78,6 |
| Затраты на оплату труда | 20099 | 22,9 | 9891 | 16,3 | -10208 | 49,2 |
| Отчисления на соц. нужды | 7167 | 8,2 | 3401 | 5,6 | -3766 | 47,5 |
| Амортизация | 1952 | 2,2 | 818 | 1,3 | -1134 | 41,9 |
| Прочие затраты | 4488 | 5,1 | 4225 | 6,9 | -263 | 94,1 |
| Итого по элементам затрат | 87822 |
100 |
60851 |
100 |
-26971 | 69,3 |
Как видно из таблицы 2.12, наибольший удельный вес в себестоимости выполненных работ имеют материальные затраты, которые сократились в меньшей степени, чем себестоимость в целом. Значительное сокращение произошло по статьям - «затраты на оплату труда» и, соответственно, «отчисления на социальные нужды».
Очевидно, что ДРСУ находится в кризисном состоянии, что характерно для отрасли в целом, что в первую очередь связано с недостаточным финансированием дорожного хозяйства.
3 Проблемы и пути повышения эффективности деятельности предприятий дорожного хозяйства
3.1 Основные направления повышения эффективности деятельности предприятий дорожного хозяйства
Финансирование работ по приведению в нормативное состояние автомобильных дорог осуществляется на основе договора между органом управления дорожным хозяйством субъекта Российской Федерации или уполномоченным им юридическим лицом и подрядной организацией, привлекаемой на конкурсной основе.
Целевые бюджетные средства территориальных дорожных фондов образуются за счет:
- транспортного налога;
- акцизов на нефтепродукты в размере 50 процентов доходов;
- земельного налога в размере 100 процентов доходов, подлежащих зачислению в бюджеты субъектов Российской Федерации;
- поступлений от погашения задолженности, образовавшейся на 1 января 2003 года по налогу на пользователей автомобильных дорог, штрафам и пеням за несвоевременную уплату указанного налога, а также по заключительным расчетам по налогу на пользователей автомобильных дорог за 2002 год;
- субвенций бюджетам субъектов Российской Федерации, выделяемых из федерального бюджета на финансирование дорожного хозяйства;
- иных источников, не противоречащих законодательству Российской Федерации, направляемых в территориальные дорожные фонды в соответствии с законами субъектов Российской Федерации о бюджетах.
Установившиеся в последние годы тенденция к уменьшению финансирования дорожного хозяйства ведет к нарушению функционирования экономики России и транспортной системы государства.
Расходы на финансирование дорожного хозяйства за счет средств федерального бюджета и бюджета субъектов РФ уменьшились с 389 млрд. руб. в 2000 г. до 182 млрд. руб., ожидаемых в 2005 г., т.е. в 2 с лишним раза.
В бюджете на 2005 г. на финансирование дорожного хозяйства предусматривается сумма на 11,9 млрд. руб. меньше, чем в 2004 г.
Сократился объем субсидий, направляемых бюджетом субъектов РФ на финансирование строительства и реконструкцию автомобильных дорог общего пользования.
Дальнейшее сокращение финансирование дорожного хозяйства приведет к тому, что к 2010 г. протяженность федеральных автомобильных дорог, которые используются с превышением установленных транспортно-эксплуатационных показателей, возрастет в 1,4 раза. Это вызовет уменьшение средней скорости движения автотранспорта на 20%. Свыше 80% федеральных дорог и более 95% автомобильных дорог общего пользования регионального значения к 2010 г. не будут соответствовать нормативным транспортно-эксплуатационным показателям, что неизбежно повлечет увеличение расходов на их содержание и ремонт.
Дело в том, что после принятия правительственной программы произошли изменения в налоговом законодательстве: отменен налог на пользователей автомобильных дорог, изменена система отчислений в территориальные дорожные фонды. Их стали формировать акцизы на ГСМ, и в результате в большинстве субъектов Федерации средства на развитие дорожной сети резко сократились. Отказ от системы дорожных фондов обошелся отрасли потерей 80 млрд. рублей. В итоге большую часть средств, находящихся в их распоряжении, дорожники тратят на то, чтобы хотя бы сохранить имеющуюся сеть, а строительство новых объектов вынуждены вести по остаточному принципу. Но и на выполнение этой скромной задачи нужны средства куда более значительные, чем те, которые сегодня перепадают отрасли.
Несмотря на то, что в последнее время построен ряд магистралей, отвечающих лучшим мировым стандартам, более половины российских дорог имеют недостаточную прочность покрытия, свыше трети магистралей уже сегодня требуют реконструкции. К этому остается добавить, что 40 процентов наших мостов требуют капитального ремонта, а 5 процентов - находятся в аварийном состоянии.
Таково состояние дорожной сети сегодня. А в 2010 году, как