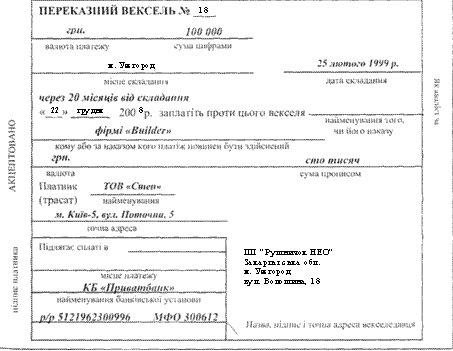
Облік розрахунків векселями
9. Перед складанням річної фінансової звітності проводити інвентаризацію активів та зобов’язань підприємства станом на 1 грудня поточного року. Крім того, проводити інвентаризацію у разі зміни матеріально відповідальної особи та при встановленні фактів розкрадань. Для проведення інвентаризації створити постійно діючу комісію.
10. Провадити один раз на місяць раптову ревізію каси.
11. Установити межу суттєвості при складанні фінансової звітності у розмірі 50 грн.
14. Вважати матеріальні активи з терміном корисного використання (експлуатації) понад один рік вартістю менше 1000 грн. іншими необоротними матеріальними активами.
15. Застосовувати при нарахуванні амортизації основних засобів методи амортизації та ліквідаційну вартість, установлені та затверджені протоколом засідання постійно діючої експертної технічної комісії та погоджені з директором з економіки та фінансів, установивши при цьому такі методи нарахування амортизації для;
– об’єктів основних засобів (крім вантажних автомобілів вантажопідйомністю понад 2 т) – прямолінійний, зменшення залишкової вартості чи кумулятивний методи;
– вантажних автомобілів вантажопідйомністю понад 2т – виробничий метод;
– малоцінних необоротних матеріальних активів та бібліотечних фондів – у розмірі 100 % їх вартості у першому місяці використання таких об’єктів;
– інших необоротних матеріальних активів – прямолінійний метод;
– нематеріальних активів – прямолінійний метод.
16. Застосовувати такі методи оцінки запасів при відпуску їх у виробництво, продажу чи іншому вибутті:
– середньозваженої собівартості – при відпуску запасів у виробництво та реалізації готової продукції;
– ідентифікованої собівартості відповідної одиниці запасів – при продажу великогабаритних товарів, що мають номер заводу-виготівника;
– за цінами продажу – для товарів, що продаються уроздріб у громадському харчуванні.
17. Суму резерву сумнівних боргів формувати виходячи з платоспроможності окремих (конкретних) дебіторів.
18. Резервування коштів на забезпечення оплати відпусток, додаткове пенсійне забезпечення, забезпечення гарантійних зобов’язань, інших витрат і платежів не провадити.
19. фінансові інвестиції непов’язаним сторонам відображати на дату балансу за справедливою вартістю.
20. Оцінку ступеня завершеності операції з надання послуг (виконання робіт) здійснювати шляхом вивчення виконаної роботи, при цьому в бухгалтерському обліку доходи відображати у звітному періоді підписання акта наданих послуг (виконаних робіт).
21. Застосовувати в основному виробництві позамовний із застосуванням елементів нормативного метод обліку витрат на виробництво та калькулювання фактичної виробничої собівартості продукції; у цехах допоміжного виробництва: ремонтно-механічному та інструментальному – позамовний метод, у всіх інших цехах допоміжного виробництва-простий метод калькулювання.
22. Установити перелік і склад статей калькулювання виробничої собівартості продукції (робіт, послуг), що додаються (додаток 2 до цього наказу).
23. Затвердити перелік і склад змінних та постійних загальновиробничих витрат, що додаються (додаток 3 до цього наказу).
24. Прийняти як базу розподілу змінних і постійних розподілених загальновиробничих витрат основну заробітну плату (без доплат і надбавок) виробничих робітників.
25. Для перерахунку доходів, витрат і руху грошових коштів середньозважений валютний курс не застосовувати.
26. Затвердити перелік пов’язаних сторін, що додається (додаток 4 до цього наказу).
27. Контроль за виконанням цього наказу покласти на директора з економіки та фінансів і головного бухгалтера підприємства відповідно.
Керівник підприємства
_____________
(підпис)
___Іванишин П. Ю. ___
(ініціали, прізвище)
Додаток 5
Робочий план рахунків ПП «Рушничок НЕО»
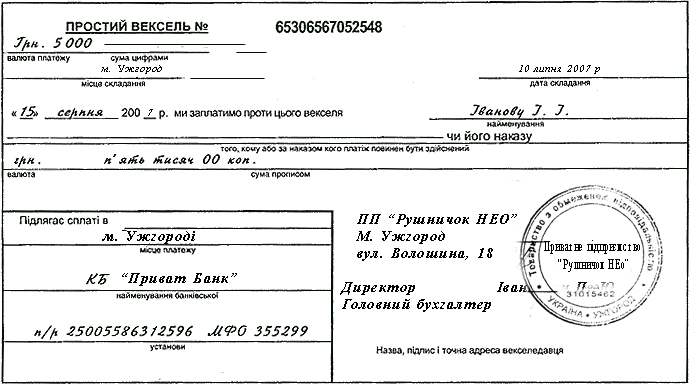
Видача векселя в розрахунок за отриманий товар
|
Оприбуткування товару |
|
| Д-т 281 «Товар на складі» | К-т 631 "Розрахунки з вітчизняними постачальниками" |
| На суму придбаного товару без ПДВ | |
| Д-т 644 "Податковий кредит" | К-т 631 "Розрахунки з вітчизняними постачальниками" |
| На суму ПДВ | |
| Видача векселя в оплату за отриманий товар | |
| Д-т 631 "Розрахунки з вітчизняними постачальниками" | К-т 621 "Короткострокові векселі, видані у національній валюті" |
| На суму заборгованості, оформленої векселем | |
| Списання бланка векселя (у момент заповнення) | |
| Д-т 801 "Витрата сировини і матеріалів" | К-т 201 "Сировина і матеріали" |
| На суму вартості списаного бланка векселя | |
| Д-т 91 "Загальновиробничі витрати" | К-т 801 "Витрата сировини і матеріалів" |
| На суму вартості списаного бланка векселя | |
| К-т 08 "Бланки суворого обліку" | |
|
На суму бланка векселя в умовній оцінці |
|
Додаток 6
Виписка із журналу книги реєстрацій
Каса за 11 жовтня 2006 р. Лист 1 (залишається в книзі)
| Номер документа |
Від кого отримано чи кому дано |
№ кор.. рах. |
Прибуток | Видаток |
| Залишок на початок дня | 209,84 | |||
| 830 | Прих. З каси складу | 30.3 | 74234,68 | |
| 509 | Зд. готівку в банк | 31.3 | 54330,00 | |
| 510 | Зд. готівку в банк | 31.1 | 20014,00 | |
|
|
||||
|
|
||||
|
|
74344,00 |
| 100,52 | |
 74234,68
Перевірив документи в кількості _______один______________________
прибуткових і _____________два _______________видаткових одержав
Бухгалтер ____________
Додаток 7
Додаток 8