Учет затрат в животноводстве
Для гарантии выполнения требований безопасности труда, государство придало ему силу закона. Все разработанные требования объединены в
ОСТы, ГОСТы и стандарты. Также вопросы безопасности труда отражены в КЗОТе, утвержденном 25 сентября 1992г. Глава 10 КЗОТ РФ посвящена полностью охране труда. В статье 139 указаны обязанности администрации о создании безопасных условий труда, в статьях 146-155 обязанности администрации о выделении средств на мероприятия по охране труда, на молоко, на специальное питание, на мыло, на средства индивидуальной защиты, на защитные средства; статья 159 посвящена вопросам материальной ответственности за нарушение техники безопасности.
Перед специалистами сельского хозяйства стоит задача организовать и проводить мероприятия по охране труда в сочетании с задачами сельскохозяйственного производства. Ответственным за состояние охраны труда в целом по ЗАО «********» является директор. Своим приказом он ежегодно назначает из числа должностных лиц ответственных за состояние и организацию работы по охране труда на конкретных производственных участках. Всю работу по охране труда в хозяйстве организует освобожденный инженер по охране труда. Основной обязанностью инженера по охране труда в ЗАО «********» является непосредственное руководство разработкой и осуществлением мероприятий в этой области. Он проверяет состояние техники безопасности, производственной санитарии и правильность инструктажей. Также инженер проводит разработку инструкций, вводный, первичный на рабочем месте, повторный, внеплановый и целевой инструктажи, обучение рабочих, совершенствование техники и методов работы для улучшения условий труда, участвует в расследовании несчастных случаев, принимает меры по их устранению, ведет контроль за ведением журнала по технике безопасности. У инженера по охране труда есть кабинет, снабженный литературой и наглядными пособиями. В данном кабинете он проводит занятия по охране труда с ответственными лицами и инструктажи при приеме на работу. В сроки установленные Инструкцией по охране труда, в ЗАО «********» проводится вводный инструктаж, первичный на рабочем месте, внеплановый, а повторные инструктажи не проводятся вообще. Вводный инструктаж проводит инженер по охране труда со всеми вновь прибывшими на работу. Проведением инструктажей занимается ответственный по охране труда в цехах хозяйства и специалисты каждого подразделения, которые отвечают за состояние здоровья своих подчиненных во время работы. Зачеты по проверке знаний техники безопасности в ЗАО «********» не проводятся. После каждого инструктажа производится запись в журнал регистрации инструктажей и ставится подпись инструктирующего и каждого инструктированного работника. Журнал регистрации инструктажей в хозяйстве пронумерован, прошнурован и скреплен печатью.
В ЗАО «********» мероприятия по охране труда проводятся на основе комплексного плана улучшения условий работы, охраны труда и санитарно-оздоровительных мероприятий. Комплексный план разрабатывается совместно с администрацией с профкомом при участии рабочих и инженерно-технических работников по итогам анализа санитарно-технического состояния производственных объектов, помещений, рабочих мест с учетом предложений общественных инспекторов труда. В комплексном плане отражаются следующие мероприятия: модернизация оборудования и внедрения автоматики; дистанционного управления и контроля; применения блокировочных и защитных устройств, отключающих оборудование при его неисправности; приведение рабочих мест в соответствие с санитарными требованиями и т.д. На основании данного плана администрация по согласованию с профкомом составляет годовой план в виде коллективного договора между администрацией и трудовым коллективом хозяйства. В коллективном договоре определены условия работы женщин и подростков: сокращение рабочего времени для беременных и подростков, а также освобождение их от работы в ночную смену.
Ежегодно в феврале-марте месяце в хозяйстве организуется обязательный медицинский осмотр каждого работника с целью предупреждения или раннего диагностирования профессионального заболевания. Работники, у которых выявлены отклонения в здоровье, становятся на учет, а в случае необходимости, для них через профком приобретают путевки в санаторий.
В комплексном плане хозяйства отражается также и периодичность снабжения рабочих спецодеждой, защитными приспособлениями и учебными пособиями. Нормы выдачи спецодежды, установленные в статье 149 КЗОТ РФ, в ЗАО «********» соблюдают. На вредных производствах: опрыскивание посевов пестицидами, протравливание семян ядохимикатами, обработка производственных помещений и т.д., работники обеспечиваются средствами индивидуальной защиты. Всем работникам хозяйства, занятым на вредных производствах, выдается молоко и устанавливается сокращенный рабочий день.
В ЗАО «********» четко поставлена организация труда и выполнение требований трудовой дисциплины. Нарушение трудовой дисциплины и техники безопасности, что является для хозяйства редким явлением, приводит к повышению травмоопасности. Основными причинами травм являются невнимательность, неосторожность рабочих на своем рабочем месте, нарушением правил техники безопасности. Наиболее травмоопасным цехом в ЗАО «********» , является цех животноводства. Для расследования несчастного случая сразу после происшествия создается специальная комиссия, которая выясняет причины несчастных случаев, а затем составляется акт формы Н-1.
На основе отчета формы 7 Т-вн рассчитаем показатели травматизма за последние 3 года.
Рассчитываются 4 основных показателя травматизма:
1.коэффициент частоты травматизма
2.коэффициент тяжести и потери рабочего времени
3.коэффициент интенсивности заболеваний.
Показатель частоты травматизма представляет собой отношение количества пострадавших (П1) к среднесписочному числу рабочих и служащих за отчетный период (Пр), отнесенное к 1000 работающих.
Кч = (П1 /Пр)1000
Показатель тяжести травматизма характеризует среднюю длительность временной нетрудоспособности пострадавших
Кт = Дн / П2 где,
Дн – число человеко-дней нетрудоспособности у всех пострадавших за учетный период, чел.-дни;
П2 – число пострадавших за учетный период с утратой трудоспособности на срок более одного дня без учета погибших, чел.
Показатель потерь рабочего времени на 1000 работающих за определенный период времени (1 год) более полно характеризует состояние травматизма в хозяйстве.
Кп = (Дн / Пр) 1000, где
Пр – среднесписочное число работающих, чел.
Показатель интенсивности заболеваний вычисляется в расчете на 100 работников за год.
Ки.з = (Тз / Пр) 100, где
Тз – количество случаев заболеваний за учитываемый период.
Таблица 19
Показатели травматизма.
Показатели травматизма |
1998 |
1999 |
2000 |
|
Кч = (П1 / Пр)1000 |
3,9 | 7,5 | 5,4 |
|
Кт = (Дн / П2) |
16 | 14 | 17,5 |
| Кп = (Дн / Пр)1000 | 62,7 | 104,5 | 93,8 |
| Кн.з = (Тз / Пр)100 | 0,4 | 0,7 | 0,5 |
| Среднесписочное кол-во работников | 255 | 402 | 373 |
Для наглядности приведем диаграмму и график, где показаны коэффициенты травматизма.
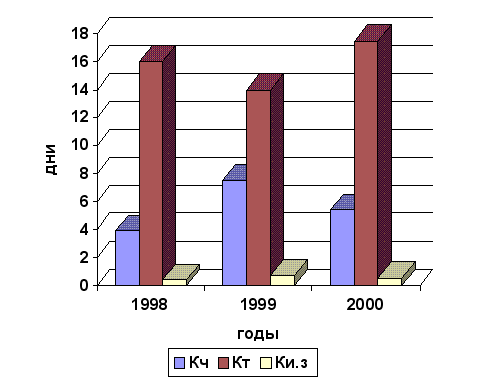
Рис.6 Показатели травматизма.
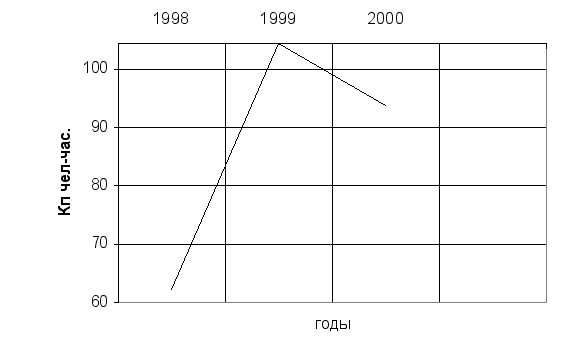
Рис.7 Показатели потерь рабочего времени.
При получении различных травм и профессиональных заболеваний хозяйство несет материальные затраты. Суммы средств, теряемых хозяйством, отражена в таблице 19.
Таблица 20
Материальные затраты по дням нетрудоспособности
Материальный ущерб Руб. |
1998 |
1999 |
2000 |
| Выплачено по листу нетрудоспособности руб. | 51,8 | 392,7 | 988,8 |
| стоимость испорченного оборудования руб. | -- | 102 | 35 |
| Стоимость испорченного инструмента руб. | -- | 21 | 54 |
Согласно данным таблица 20 ущерб от несчастных случаев не высок в 2000 г. он составил 988,8 рублей. Порчи оборудования и инструментов из-за несчастных случаев практически не бывает, стоимость испорченного оборудования составила в 2000 г. 35 руб., а стоимость инструментов 54 рубля.
За четырехлетний период планируемые средства на охрану труда полностью не исчерпаны. Средства, полученные на эти цели, расходуются только по целевому назначению: на обустройство помещений производственной зоны, приобретение наглядных пособий, плакатов, спецодежды и прочего.
Травматизм и заболевания имеют для хозяйства экономические последствия. Общий экономический ущерб складывается из условных материальных и социальных потерь. Общий экономический ущерб, вызванный травматизмом состоит в недополучении продукции вследствие потерь рабочего времени, а социальный ущерб связан с выплатой пособий по несчастным случаям. За анализируемый период показатель частоты травматизма имеет небольшую тенденцию к росту. Это связано с тем, что число пострадавших с утратой трудоспособности на срок более одного дня возросло. Показатель тяжести травматизма колеблется, наибольшего значения он достиг в 2000 г. - 17,5, так как в этом году произошло наибольшее количество несчастных случаев.
По показателям, наиболее полно характеризующим состояние травматизма на предприятии, является показатель потерь рабочего времени, который имел наибольшее значение в 1999 г.–104,5. Число заболеваний в год в хозяйстве связанных с травматизмом колеблется в пределах 0,4-0,7.
Наибольший экономический ущерб из-за большого числа несчастных случаев, повлекших за собой потери трудоспособности, порчу инструментов, был отмечен в 2000 г. – 988,8 рублей, по сравнению с 1998 – 51,8 рублей.
Изучение материалов, свидетельствующих об организации службы охраны труда, а также данные о динамике производственного травматизма и профессиональных заболеваний позволяет сделать вывод о том, что служба охраны труда на предприятии находится на удовлетворительном уровне, о чем свидетельствует сравнительно небольшое число несчастных случаев. Причем большая часть травм носит незначительный характер с потерей трудоспособности на 1-3 дня.
Для улучшения работы по охране труда можно предложить следующие мероприятия:
Ежегодно, в течении одной недели, проводить учебу сотрудников предприятия по технике безопасности, с обязательной сдачей зачетов.
Инженеру по охране труда предприятия необходимо разработать учебный план и составить расписание посещения этих занятий.
Ответственным лицам на местах в подразделениях и цехах, обеспечить явку сотрудников на учебу.
Провести обустройство наиболее опасных зон, помещений согласно требованиям техники безопасности.
6. ЭКОЛОГИЧЕСКИЕ ПРОБЛЕМЫ ИНТЕНСИВНОГО ЖИВОТНОВОДСТВА
Сложности перехода к рыночной экономике, значительное сокращение ассигнований на природоохранные мероприятия привели к резкому обострению экологической обстановки в АПК страны. Перевод производства продуктов животноводства на промышленную основу вызвал необходимость организации в каждом хозяйстве сложной системы переработки больших масс экскрементов. В условиях концентрации значительного поголовья животных на ограниченной территории, навоз следует рассматривать не только как ценное органическое удобрение, но и как потенциальный источник загрязнения окружающей среды. Предотвращение экологического ущерба может быть осуществлено разработкой оптимальной технологии уборки, удаления и утилизации навоза.
В сельском хозяйстве наибольшую экологическую опасность представляют мелкие фермы и крупные животноводческие комплексы. Для мелких ферм характерен низкий уровень механизации рабочих процессов, они не имеют навозохранилищ, капитальных силосохранилищ. Пункты утилизации скота; размещены, как правило, с нарушением санитарных норм.
На крупных комплексах основным способом навозоудаления является гидросмыв, при котором навозные стоки по системе трубопроводов поступают на станции распределения по фракциям. Затем твердую фракцию вывозят на поле, а жидкую собирают в отстойниках, разбавляют чистой водой и используют для орошения.
Загрязнение рек и водоемов навозосодержащими стоками опасно для здоровья людей, поскольку часть скота заражена бруцеллезом и туберкулезом. Кроме того, попадание навозных стоков в водоемы вызывает усиленный рост ядовитых водорослей и других растений, продукты распада которых могут вызвать отравление животных и замор рыбы.
Опасность загрязнения окружающей среды усиливается при вспышках инфекционных болезней скота. В этом случае химические способы обеззараживания навоза и почвы целесообразно заменять биологическими.
Применение безотходных биологических методов переработки органических отходов животноводства предотвращает возможность загрязнения продуктов питания вредными для человека веществами и способствует созданию экологически чистого сельскохозяйственного производства. Наряду с проблемами утилизации навоза и сточных вод большое значение имеет утилизация трупов, последов и других биологических отходов, а также нейтрализация моющих и дезинфицирующих веществ.
Одно из условий охраны среды от загрязняющих веществ – систематический контроль за состоянием всех систем обработки и утилизации навоза. Он должен обнаруживать нарушения правил их эксплуатации, которая могут привести к загрязнению поверхности и подземных вод.
В настоящее время экономический эффект работы предприятий всех отраслей определяется лишь производственной деятельностью без учета ущерба, нанесенного человеку ухудшением условий окружающей среды. Даже самые простые расчеты показывают, что уже сейчас возмещение ущерба, то есть лечение человека, обходится государству значительно дороже, чем создание экологически чистых производств. Лишь тогда когда, экономически оцениваться будет не только хозяйственная деятельность предприятий, но и негативное ее воздействие на здоровье человека с учетом полной компенсации нанесенного ущерба, экологически вредные производства станут невыгодны. Тем самым будут созданы условия для ускоренного внедрения экологически чистых малоотходных и безотходных технологий производства продукции, перехода предприятий на ресурсосберегающий тип воспроизводства, а, следовательно, и улучшение состояния здоровья общества.
ВЫВОДЫ И ПРЕДЛОЖЕНИЯ.
В дипломной работе нами изложен изученный теоретический материал по вопросу учета затрат на производство животноводческой продукции.
На основании практической и расчетной части дипломного проекта следует отметить, что данные бухгалтерии ЗАО агрофирмы «********» Аксайского района Ростовской области, по учету затрат на производство осуществляется в соответствии с требованиями нормативных документов; можно отметить, что важнейшие направления учетной работы ведутся в соответствии с установленным законодательством «Положением о бухгалтерском учете и отчетности». Затраты на производство в ЗАО «********» фиксируется в бухгалтерских регистрах своевременно. Однако следует отметить, что в хозяйстве очень часто не соблюдается требования к заполнению реквизитов первичных документов. Например в форме № 69 «расчет начисления оплаты труда работникам животноводства» не проставлены корреспондирующие счета, учетная группа животных, расценки единицы измерения и шифр. Некоторые из них вообще не ведутся. Сводными документами по учету затрат являются производственные отчеты подразделений и приспособленный журнал-ордер №10-АПК, что в некоторой степени затрудняет работу бухгалтера и усложняет контроль за ведением учета и анализа затрат. Имеются случаи математических ошибок при расчетах и неверные записи бухгалтерских проводок, что также осложняет учет и ведет к искажению информационных показателей для составления отчетной документации.
На основании вышеизложенного можно предложить следующие рекомендации по ведению бухгалтерского учета:
Вести все первичные документы, предназначенные для учета затрат на производство;
Вести сводный производственный отчет по животноводству более разборчиво и детально;
Грамотно составлять бухгалтерские проводки;
Уделять внимание контролю за использованием затрат и производственных отчетов.
Себестоимость сельскохозяйственной продукции представляет собой выраженную в денежной форме совокупность затрат сельхозпредприятий на производство продукции. Анализ себестоимости по статистической части сельскохозяйственной продукции ЗАО «********» за четырехлетний период показал увеличение уровня себестоимости 1 ц. молока – на 1,58; 1 ц. прироста КРС - на 1,60.
По итогам производства и реализации продукции выявлено повышение затрат на производство – на 248 тыс. руб., стоимость реализованной продукции (прибыль) – 1255 тыс. руб., на основании прибыли установлена рентабельность – 7%.
Недостаточный объем сводных данных о себестоимости сельскохозяйственной продукции в целом по ЗАО «********» обусловлен ограничениями работы с первичными документами. Кроме того, объем дипломной работы из–за перегруженности материалом не позволил провести подробный анализ всех постатейных затрат на производство сельскохозяйственной продукции.
Для улучшения охраны окружающей среды, ЗАО «********» необходимо усилить контроль за складированием и использованием минеральных и химических удобрений, ядохимикатов и др., представляющих опасность веществ. Навоз складывать в специализированных навозохранилищах с последующим использованием его в земледелии.
Для повышения продуктивности естественных кормовых угодий нужно своевременно проводить коренное и поверхностное улучшение земель многолетними травами. На фермах необходимо провести озеленение.
Для улучшения работы по охране труда необходимо:
Ежегодно, в течение одной недели, проводить учебу сотрудников предприятия по технике безопасности, с обязательной сдачей зачетов.
Инженеру по охране труда предприятия необходимо разработать учебный план и составить расписание посещения этих занятий.
Ответственным лицам на местах в подразделениях и цехах, обеспечить явку сотрудников на учебу.
Провести обустройство наиболее опасных зон, помещений, согласно требований техники безопасности.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ.
Российская федерация. Законы. «О бухгалтерском учете» ФЗ от 21 ноября 1996г №129 (в ред. Федерального закона от 23 июля 1998г № 123-ФЗ).
Положение по ведению бухгалтерского учета и отчетности в РФ утвержденного приказом Министерства финансов РФ от 29 июля 1998г. №1598 (в редакции приказа Минфина России от 24 марта 2000г. №31н)
План счетов бухгалтерского учета финансово-хозяйственной деятельности предприятия и инструкция по его применению. Утверждены приказом Министерства финансов от 1 ноября 1991г №56 с изменениями и дополнениями от 17 февраля 1997г. № 15.
Новый план счетов бухгалтерского учета финансово-хозяйственной деятельности предприятия и инструкции по его применению, утверждены приказом Минфина России от 31 октября 2000г. № 94н.
Положение о составе затрат по производству и реализации продукции (работ, услуг) включаемых в себестоимость продукции (работ, услуг) и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, утверждено постановлением Правительства РФ от 5 августа 1992г. № 552, с изменениями и дополнениями, утвержденными Правительством РФ от 11 марта 1997г. № 273.
Методические рекомендации по планированию, учету и калькулированию себестоимости продукции (работ, услуг) в сельском хозяйстве, утвержденные Минсельхозпродом РФ от 04 июля 1996г. № П4/2065 по согласованию с Министром экономики и Минфином РФ // Экономика с/х и перерабатывающих предприятий АПК № 9 1997г. С.32-33
Методические рекомендации по ведению первичных документов бухгалтерского учета в сельском хозяйстве // Экономика с/х и перерабатывающих предприятий АПК № 11- 1997г. С.23-25
Алборов Р.А. «Бухгалтерский учет в системе экономических методов управления сельскохозяйственных предприятий» // Экономика с/х предприятий №10-2001г. С.23-28
Бычкова С.М. Лебедева Н.В. «Аудит себестоимости продукции» // Экономика с/х и перерабатывающих предприятий АПК № 4- 1997г. С.12-14
Гирусов Э.В Бобылев С.Н. Новоселов А.Л. Чепурных А.Л. Экология и экономика природопользования М: 1998г. С.600
Глинский Ю. «Новые методы управленческого учета». // Финансовая газета № 52 2000г.
Данилевский Ю.А. Шапигузов, Ремезов Н.А. Старовойтова Е.В. «Аудит» : учебное пособие – М.: Международная школа управления, НДФБК-ПРЕСС, 1999г. С.544
Данилин «Бухгалтерский учет на с/х предприятиях» М: 1990г. С. 215
Киселева Е.Б. «Состояние животноводства в 1998г». // Экономика с/х и перерабатывающих предприятий АПК №5 1999г. С.43-44
Киселева Е.Б. «Рынок мясомолочной продукции в первом полугодии 2000г.» // Экономика с/х и перерабатывающих предприятий АПК №9-2000г. С.40
Козлова Е.П. Бабиченко Т.Н. Галанина Е.Н. «Бухгалтерский учет в организациях» - М: Финансы и статистика, 1999г. С.720
Кондраков Н.П. Кондраков И.Н. «План и корреспонденция счетов бухгалтерского учета» - М: Гросс Бух, 1999г. С.304
Кондраков Н.П. «Бухгалтерский учет» - учебное пособие 2-е издание переработанное и дополненное М: ИНФРА 1999г. С.538
Лисович Г.М. и другие «Калькуляция себестоимости продукции в сельском хозяйстве». Учебное пособие по бухгалтерскому учету – Ростов - на – Дону, 1985г.С.90
Лисович Г.М., Ткаченко И.Ю. «Бухгалтерский Управленческий учет в с/х и на перерабатывающих предприятиях АПК». Ростов н/Д : изд.-«Март» - 2000г. С.194-206
Ложков И.Н. «Некоторые вопросы организации бухгалтерского учета затрат на производство в современных условиях». // Главный бухгалтер № 12 – 1996г. С. 18-20.
Луковников А.Н. «Охрана труда», - М: 1989г. С.300.
Морозов К.М., Морозов Ю.Н. «Механизированные технологии производства продукции животноводства». // Достижения Науки и техники АПК - № 4 – 2001г. С.14-20
Общая экология : «Взаимодействие общества и природы». Учебное пособие для ВУЗов – 2-е издание 1998г. С.352
Петрова И.А. «Загрязнение окружающей среды и качество продуктов питания». // Пищевая промышленность №11 – 1998г. С.56.
Плешаков В.Н. «Структурные изменения в производстве продукции животноводства». // Экономика сельскохозяйственных предприятий №1 – 2001г. 38-43
Пизенгольц М.З. «Бухгалтерский учет в сельском хозяйстве». // Бухгалтерский учет №8 – 1996г. С.21-26
Пизенгольц М.З. «Учет затрат в животноводстве». // Бухгалтерский учет № 7 – 1998г. С.13-17
Пизенгольц М.З. «Учет затрат в животноводсте». // Бухгалтерский учет № 8 – 1998г. С.27-32
Под редакцией Павлюченкова А.К. «Экономика промышленности по хранению и переработке зерна» учебное пособие М: 1983г. С.328
Попов Н.А. «Экономика сельскохозяйственного производства». Ассоциация авторов и издателей «Тандем» М: 1999г. С.150
Раметов А.Х. «Локализация затрат по видам произведенной продукции». // Аграрная наука №1- 2001г. С. 4-5
Раметов А.Х. «Управленческая бухгалтерия: методы и модели ее создания»
Рафикова Н. «Влияние цен на себестоимость продукции».// Экономист №8 – 1999г. С. 90-94.
Ряузов Н.Н. «Практикум по общей теории статистики». Учебное пособие М: Финансы и статистика 1981г. С. 278
Савченко Е.С. «Экономическое регулирование агропромышленного производства». // Достижения Науки и техники АПК № 6 –2001г.С.5-10
Смекалов П.В., Малыш М.Н. «Практикум по экономическому анализу деятельности предприятий АПК». С-П: 1996г. С.106
Трегубов В.А. «Уточненный прогноз состояния и развития животноводства в 2001г». // Экономика сельскохозяйственных и перерабатывающих предприятий №8 – 2001г. С. 48-49.
Тюрина Е.Б., Демьянов Н.С. «Анализ состояния и прогноз развития мясного рынка в 1999-2000гг.». // Экономика сельскохозяйственных предприятий №4 – 2000г. С.44
Федяев А.М. «Организация учета по журнально-ордерной форме учета на предприятиях АПК». М: Ростагропромиздат 1990г. С.83-90.
Широбоков В.Г. «Формирование себестоимости и доходов в системе управленческого учета». // Экономика сельскохозяйственных и перерабатывающих предприятий №7 – 1998г. С. 25-27
Шкробак В.С., Казлаускас Г.К. «Охрана труда». М: Агропромиздат 1989г. С. 480
ПРИЛОЖЕНИЯ.
Уважаемые члены государственной аттестационной комиссии!
Вашему вниманию представлена выпускная квалификационная работа на тему «Учет затрат и анализ себестоимости продукции животноводства».
Актуальность темы данной работы определена в первую очередь значительной ролью изучения формирования затрат основного производства в системе АПК.
Работа проводилась по материалам ЗАО «********», расположенный в п. ********, Аксайского района Ростовской обл.
В данной работе изучена и проанализирована категория себестоимости продукции животноводства. Целью работы явилось необходимость определение путей снижения себестоимости продукции. Определяющими факторами снижения себестоимости является экономия средств труда в производственных процессах и повышение продуктивности животных.
Правильное исчисление себестоимости продукции имеет важное значение: чем лучше организован учет, чем совершеннее методы калькулирования, тем легче выявить посредством анализа резервы снижения себестоимости продукции.
ЗАО «********» расположено в 2 км от районного центра, что позволяет сократить объем транспортных работ и затрат на перевозку, увеличивают возможность вывоза скоропортящейся и малотранспортабельной продукции, увеличивает скорость перевозок, уменьшая при этом износ транспортных средств. Расположение хозяйства способствует также притоку рабочей силы и квалифицированных работников.
Анализ хозяйства проводился по структуре земельных угодий, численности и составу работников, структуре амортизируемого имущества, по производству и себестоимости продукции животноводства, по структуре товарной продукции, а также по основным показателям производственной деятельности предприятия.
Таблица1
Производство валовой продукции в 2000 г. в сопоставимых ценах значительно выросло по сравнению 1998 и 2000 г.г. Это связано с увеличением количества штата постоянных работников и не может быть учтено, как улучшение каких-либо то не было мероприятий связанных с улучшением форм хозяйствования.
При объединении с совхозом – техникумом «********», ЗАО «********» получило на баланс дополнительную технику, что составило увеличение энергетических мощностей на 18%. В 1999 и 2000 г.г. агрофирма «********» вложений в основные средства не делала.
Таблица2
Рассматривая структуру товарной сельскохозяйственной продукции можно сделать следующие выводы: агрофирма «********» имеет многоотраслевой тип специализации. В ее пользовании кроме пашни, находятся сенокосы и пастбища. В ее отраслевой структуре невозможно развитие земледельческой отрасли без животноводства. В производстве продукции животноводства больший удельный вес занимает производство молока, а также продукция его переработки.
В производстве растениеводческой продукции, основной вес занимает производство зерновых и зернобобовых культур. Это обуславливается наличием в хозяйстве цеха, по производству продовольственных круп, а также для производства фуража для собственных нужд хозяйства.
Из-за низких качественных показателей, высокой себестоимости и низкой цены реализации, производство продукции животноводства является убыточным. Убытки от производства продукции животноводства, покрываются за счет переработки и товарной продукции растениеводства. За последние 5 лет конечный финансовый результат хозяйственной деятельности предприятия, всегда имеет положительное сальдо.
Синтетический и аналитический учет затрат на производство организуют в соответствии с требованиями отраслевых инструкций по планированию, учету и калькулированию. Аналитический учет в ЗАО агрофирма «********» ведется по видам выпускаемой продукции. Синтетический учет затрат на производство ведут на счете 20 субсчете 2. По данным счета определяют фактическую производственную себестоимость продукции, работ, услуг. На дебете этого счета отражают как прямые материальные, трудовые и финансовые затраты на производство продукции (работ, услуг), так и расходы по обслуживанию производства и управлению, расходы будущих периодов, которые предварительно учитывают на соответствующих счетах.
По кредиту счета 20 отражают выход готовой продукции. В ЗАО «********» принята журнально-ордерная форма бухгалтерского учета, регистры которой построены на основе типовых регистров журнально-ордерной формы учета.
Таблица3
По видам продукции затраты группируют по экономическим элементам которые показывают, что именно израсходовано на производство продукции, каково соотношение отдельных элементов затрат в общей сумме расходов
ЗАО агрофирма «********» в 2000 г. имела следующую группировку затрат по экономическому содержанию
За последние четыре года в ЗАО «********» в общей сумме затрат преобладают материальные затраты, наименьшую долю в общей сумме расходов имеют затраты на оплату труда.
В ЗАО «********» объектами исчисления себестоимости являются молоко, приплод, прирост живой массы и общая живая масса скота. Исчисление себестоимости продукции производят следующим образом:
по основному молочному стаду;
от суммы затрат учтенных на аналитическом счете вычитают стоимость побочной продукции (навоза), которая складывается из фактических затрат по его удалению плюс подстилка. Оставшиеся затраты относят в соотношении 90% на молоко, 10% на приплод.
Себестоимость 1 центнера прироста живой массы определяют делением суммы затрат относимых, на прирост живой массы данной учетной группы скота, на полученной от этой группы привес, предварительно вычтя из суммы затрат стоимость побочной продукции (навоза).
К закрытию счетов учета затрат по содержанию животных приступают только после распределения калькуляционных разниц по растениеводству и переработке его продукции, так как в животноводстве потребляется значительное количество продукции этих производств.
В конце отчетного года в ЗАО «********» по счету 20.2 определяется оборот за год по дебету и кредиту. Сопоставлением дебетового и кредитового оборотов выявляются отклонения фактической себестоимости от плановой, которые списываются со счета 20.2 в дебет счета «Реализация» дополнительной либо сторнировочной записью в зависимости от характера отклонений.
Нами изучена и проанализирована динамика валового производства продукции скотоводства, динамика себестоимости молока и прироста живой массы, корреляционно-регрессионный анализ характерных факторов, влияющих на себестоимость производства продукции скотоводства индексный анализ затрат труда на производство молока.
Таблица 4,5
общие затраты труда в 2000 г. возросли на 53 тыс. чел – часов и составили 150,48% от уровня 1997 г. Причем по молоку затраты труда увеличились на 25 тыс. чел.- часов (135,21%), а по приросту живой массы скота – увеличились на 28 тыс. чел.-часов (182,35%).
Однако изучая данные затрат труда на 1 ц продукции необходимо отметить, что производство молока по сравнению с базисным годом возросло почти в 3 раза, следовательно и затраты не могли не возрасти.
На основании проведенного анализа мы выявили, что за последние 4 года себестоимость сельскохозяйственной продукции ЗАО «********» увеличилась но, несмотря на это по итогам реализации сельскохозяйственной продукции предприятие получает прибыль, на основании прибыли установлена рентабельность в 2000 году она составила 7%.
Проведя подробный анализ изменения себестоимости продукции сельского хозяйства видно, что снижение себестоимости продукции может быть достигнуто в результате осуществления всего комплекса мероприятий, направленных на дальнейшее развитие производства. К ним относятся: укрепление и совершенствование материально-технической базы; внедрение индустриальных методов организации производства на основе специализации; соблюдение строгого режима экономии в затратах рабочего времени, материальных средств, кормов, горюче-смазочных материалов, электроэнергии и др.; сокращение непроизводственных расходов, повышения эффективности использования основных производственных фондов, использование высокопродуктивных коров; установление оптимальной структуры и пропорций капитальных вложений по направлениям, повышение темпов производительности труда и его оплаты, удешевление услуг, оказываемых предприятию сторонними организациями и др. меры.
На основании практической и расчетной части дипломного проекта следует отметить, что данные бухгалтерии ЗАО агрофирмы «********» Аксайского района Ростовской области, по учету затрат на производство осуществляется в соответствии с требованиями нормативных документов; можно отметить, что важнейшие направления учетной работы ведутся в соответствии с установленным законодательством «Положением о бухгалтерском учете и отчетности». Затраты на производство в ЗАО «********» фиксируется в бухгалтерских регистрах своевременно. Однако следует отметить, что в хозяйстве очень часто не соблюдается требования к заполнению реквизитов первичных документов Некоторые из них вообще не ведутся.. Имеются случаи математических ошибок при расчетах и неверные записи бухгалтерских проводок, что также осложняет учет и ведет к искажению информационных показателей для составления отчетной документации.
На основании вышеизложенного можно предложить следующие рекомендации по ведению бухгалтерского учета:
Вести все первичные документы, предназначенные для учета затрат на производство; вести сводный производственный отчет по животноводству более разборчиво и детально; грамотно составлять бухгалтерские проводки;
уделять внимание контролю за использованием затрат и производственных отчетов.
Доклад окончен спасибо за внимание.
МИНСЕЛЬХОЗПРОД РОССИЙСКОЙ ФЕДЕРАЦИИ
ДОНСКОЙ ГОСУДАРСТВЕННЫЙ АГРАРНЫЙ УНИВЕРСИТЕТ
Кафедра Статистики
________________