Учёт текущих обязательств и расчетов
Д-т сч. 62, субсчет «Расчеты по авансам полученным»
К-т сч. 68 «Расчеты по налогам и сборам».
Авансовые платежи, полученные от покупателей и заказчиков, учитываются на счете 62, субсчет «Расчеты по авансам полученным» до момента отгрузки продукции либо выполнения работ и услуг в соответствии с договором и предъявления расчетных документов на оплату отгруженной продукции, а также других документов (транспортных накладных), подтверждающих факт свершения сделки.
Схема учетных записей по зачету авансов полученных определяется тем, какой вариант учета продажи продукции для целей налогообложения предусмотрен учетной политикой организации.
Так, при отражении продажи продукции «по отгрузке» в учете и для целей налогообложения полученных авансов дается бухгалтерская запись:
Д-т сч. 62, субсчет «Расчеты по авансам полученным»
К-т сч. 62 «Расчеты с покупателями и заказчиками»; при учете продажи продукции для целей налогообложения «по оплате» при окончательном расчете с покупателями:
Д-т сч. 62, субсчет «Расчеты по авансам полученным»
К-т сч. 90, субсчет 1 «Выручка»; при окончательном расчете с покупателями и заказчиками по мере завершения сделок, связанных с продажей основных средств или прочих активов:
Д-т сч. 62, субсчет «Расчеты по авансам полученным»
К-т сч. 91 «Прочие доходы и расходы», субсчет 1 «Прочие доходы».
Одновременно с зачетом авансов полученных осуществляется восстановительная запись по счетам на сумму НДС, начисленную ранее от авансовых платежей, перечисленных покупателями и заказчиками:
Д-т сч. 68 «Расчеты по налогам и сборам»
К-т сч. 62, субсчет «Расчеты по авансам полученным».
Аналитический учет авансов полученных ведется по каждому кредитору с указанием суммы, сроков возникновения и погашения кредиторской задолженности.
Синтетический учет по счету 62 «Расчеты с покупателями и заказчиками», как правило, совмещается с аналитическим учетом, особенно в условиях автоматизированной обработки учетной информации. Тем не менее, независимо от способа обработки первичных документов в регистрах бухгалтерского учета должна быть систематизирована и накоплена информация о хозяйственных операциях в хронологической последовательности и в разрезе корреспондирующих счетов. Выходные данные ведомости об оборотах и остатках по счету 62 «Расчеты с покупателями и заказчиками» используются при составлении сводной ведомости по счетам синтетического учета, необходимой для составления баланса организации и других форм отчетности.
Формы расчетов определяются участниками сделки и регламентируются договором, соответственно этому формируется информация о состоянии расчетов с покупателями и заказчиками.
1.3 Учет расчетов с разными дебиторами и кредиторами
Операции, связанные с расчетами по имущественному и личному страхованию, с расчетами по претензиям; по суммам, удержанным из оплаты труда работников организации и другими, отражаются на активно-пассивном счете 76 «Расчеты с разными дебиторами и кредиторами». К этому счету могут быть открыты субсчета: 1 «Расчеты по имущественному и личному страхованию», 2 «Расчеты по претензиям» и другие субсчета.
Рассмотрим порядок учета расчетов по имущественному и личному страхованию.
Страхование, согласно ГК РФ, может осуществляться в добровольной и обязательной формах. Добровольное страхование оформляется договором между организацией (страхователем) и страховщиком, в котором определяются условия страхования7. Перечень договоров страхования, расходы по которым включаются в себестоимость продукции (работ, услуг) ограничен и не может быть расширен. К ним относятся договоры страхования: средств транспорта, имущества, гражданской ответственности организаций-перевозчиков, добровольное медицинское страхование, гражданской ответственности организаций - источников повышенной опасности, профессиональной ответственности; от несчастных случаев и болезней по договорам, заключенным организацией в пользу своих работников, по договорам с негосударственными пенсионными фондами.
Начисленные суммы страховых платежей согласно договору о добровольном страховании отражаются по кредиту счета 76, субсчет 1 «Расчеты по имущественному и личному страхованию», в корреспонденции с дебетом счетов 20 «Основное производство», 26 «Общехозяйственные расходы», 44 «Расходы на продажу»; 91, субсчет 2 «Прочие расходы».
Перечисление страховых взносов организации отражается на основании выписки по расчетным и специальным счетам в банках с прилагаемыми к ним платежными поручениями бухгалтерской записью:
Д-т сч. 76, субсчет 1 «Расчеты по имущественному и личному страхованию»
К-т счетов 51 «Расчетные счета», 55 «Специальные счета в банках» и др.
При наступлении страхового случая, подтвержденного документами страховщика о размере причиненного ущерба, организация-страхователь отражает по учетным данным потери и порчу основных средств, материально-производственных запасов и другого имущества организации бухгалтерской записью:
Д-т сч. 76, субсчет 1 «Расчеты по имущественному и личному страхованию»
К-т счетов 01 «Основные средства», 10 «Материалы», 20 «Основное производство», 23 «Вспомогательные производства», 41 «Товары», 43 «Готовая продукция», 45 «Товары отгруженные»; суммы страховых возмещений, полученных организацией от страховщика в соответствии с договором страхования:
Д-т счетов 51 «Расчетные счета», 52 «Валютные счета», 55 «Специальные счета в банках»
К-т сч. 76, субсчет 1 «Расчеты по имущественному и личному страхованию»; суммы потерь от страховых случаев, не компенсируемых страховыми возмещениями, относятся на финансовые результаты организации:
Д-т сч. 91 «Прочие доходы и расходы»; субсчет «Прочие расходы»
К-т сч. 76, субсчет 1 «Расчеты по имущественному и личному страхованию».
Аналитический учет по счету 76, субсчет 1 «Расчеты по имущественному и личному страхованию», должен обеспечить формирование информации по отдельным страховщикам и договорам, с указанием даты возникновения обязательств по ним и даты их погашения, а также суммам страховых возмещений, полученных организацией при наступлении страховых случаев.
В процессе совершения сделок возможны факты неисполнения договорных обязательств одним из контрагентов. В этом случае одна из сторон предъявляет претензии другой, нарушившей условия договора. Претензия должна быть составлена в письменной форме в двух экземплярах, один из которых остается у организации, предъявившей претензию, второй передается контрагенту, ответственному за нарушение условий договора. В претензии конкретизируются факт нарушения договорных обязательств и в связи с этим соответствующие требования по возмещению потерь и расходов организации, исходя из документов, подтверждающих размер потерь и расходов. Такими документами являются копии квитанций, счетов-фактур, платежных документов, актов и др. Только после признания претензии другим участником сделки или судом ее сумма отражается в учете по дебету счета 76, субсчет-2 «Расчеты по претензиям».
Претензии организации, предъявленные к поставщикам и подрядчикам, транспортным организациям в результате выявленных арифметических ошибок, несоответствия цен и тарифов в расчетных документах величинам, предусмотренным договорами, после отражения полученных товарно-материальных ценностей и услуг по счетам синтетического учета, оформляются бухгалтерской записью:
Д-т сч, 76, субсчет 2 «Расчеты по претензиям»
К-т счетов 10 «Материалы», 20 «Основное производство, 41 «Товары» и др.
Если ошибки в расчетных документах поставщиков выявлены после их акцепта, но до оприходования материалов или составления акта приемки работ, то претензии к поставщикам, подрядчикам и другим организациям отражаются бухгалтерской записью:
Д-т сч. 76, субсчет 2 «Расчеты по претензиям»
К-т сч. 60 «Расчеты с поставщиками и подрядчиками». Аналогичные записи делаются по претензиям, связанным с выявлением недостач груза сверх допустимых договором норм. Претензии предъявляются покупателем и при получении товара ненадлежащего качества (технические неисправности, дефекты внешнего вида и т. д.) или ненадлежащего ассортимента. Так, при получении товаров, не соответствующих ассортименту, определенному в договоре, покупатель вправе: отказаться от всех товаров и принять их на ответственное хранение; оприходовать товары, соответствующие согласованному ассортименту; потребовать замены товаров ненадлежащего ассортимента. Предъявленные покупателем и признанные поставщиками и подрядчиками претензии отражаются бухгалтерской записью:
Д-т сч. 76, субсчет 2 «Расчеты по претензиям»
К-т сч. 60 «Расчеты с поставщиками и подрядчиками»; при принятии на ответственное хранение товаров, по которым предъявлена претензия Д-т сч. 002 «Товарно-материальные ценности, принятые на ответственное хранение»; претензии, предъявленные поставщиками и подрядчиками в связи с использованием материалов ненадлежащего качества в производстве, в результате чего зафиксированы брак и простои:
Д-т сч. 76, субсчет 2 «Расчеты по претензиям»
К-т счетов 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», 28 «Брак в производстве»; претензии организаций, предъявленные кредитным организациям по ошибочно списанным суммам:
Д-т сч. 76, субсчет 2 «Расчеты по претензиям»
К-т счетов 51 «Расчетные счета», 52 «Валютные счета», 66 «Расчеты по краткосрочным кредитам и займам»; суммы претензий (штрафов, пеней, неустоек) в размерах, признанных контрагентами или решениями суда, взыскиваемые с поставщиков, подрядчиков, покупателей, транспортных организаций и других организаций за нарушение условий договора:
Д-т сч. 76, субсчет 2 «Расчеты по претензиям»
К-т сч. 91, субсчет 1 «Прочие доходы»; при этом сумма дохода облагается налогом на добавленную стоимость, который отражается до погашения дебиторской задолженности:
Д-т сч. 91, субсчет 1 «Прочие доходы»
К-т сч. 76, субсчет «Расчеты по неоплаченному НДС»; при получении денежных средств по предъявленным претензиям – в соответствии с выписками по счетам денежных средств:
Д-т сч. 51 «Расчетные счета», 55, субсчет 2 «Аккредитивы» и др.
К-т сч. 76, субсчет 2 «Расчеты по претензиям»; одновременно отражаются расчеты с бюджетом по НДС – Д-т сч. 76, субсчет «Расчеты по неоплаченному НДС» К-т сч. 68 «Расчеты по налогам и сборам».
Аналитический учет по счету 76, субсчет 2 «Расчеты по претензиям», строится так, чтобы получить информацию по каждой претензии (даты ее предъявления, принятия на учет и погашения дебиторской задолженности), а также суммы задолженности по каждому дебитору.
Учет списания дебиторской и кредиторской задолженности. Одной из важнейших предпосылок обеспечения реальности статей баланса, включающих дебиторскую и кредиторскую задолженность, является подтверждение полноты отражения этих сумм в учете, а также своевременность списания просроченной задолженности. С этой целью организации ежегодно проводят инвентаризацию расчетов с поставщиками и подрядчиками, покупателями и заказчиками, подотчетными лицами, другими дебиторами и кредиторами. Итоговые данные инвентаризации дают возможность выявить суммы дебиторской и кредиторской задолженности с истекшими сроками их погашения, списание которых производится за счет финансовых результатов. В этой связи отметим, что своевременность и соблюдение порядка списания просроченной дебиторской и кредиторской задолженности позволяют организациям правильно определить налогооблагаемую базу по налогу на прибыль.
Рассмотрим установленный порядок списания дебиторской и кредиторской задолженности в соответствии с действующими нормативными актами.
Дебиторская задолженность в зависимости от возможностей ее истребования (возврата) организацией-кредитором подразделяется на истребованную и неистребованную. Исходя из этого деления применяется различный порядок списания дебиторской задолженности.
Истребованной дебиторской задолженностью считается та, по которой организация-кредитор предпринимает определенные действия с целью выполнения организацией-должником обязательств по расчетам. К таким действиям урегулирования отношений с организацией-дебитором относятся: досудебный порядок урегулирования споров, в случаях, если он предусматривался Федеральным законом для данной категории споров или договоров (предприятия железнодорожного, автомобильного и водного транспорта), а также предъявление иска в арбитражный суд с приложением документов, подтверждающих уплату государственной пошлины; направление копий искового заявления и приложенных к нему документов. Из этого следует, что предъявление иска является обязательным условием истребования дебиторской задолженности.
Истребованная дебиторская задолженность списывается по истечении срока исковой давности по приказу руководителя организации на финансовые результаты или за счет резервов сомнительных долгов.
Согласно ст. 196 ГК РФ общий срок исковой давности составляет три года. В течение указанного срока законодательством предусматривается защита права по иску лица, право которого нарушено. Срок исковой давности определяется с момента окончания срока исполнения обязательств. По обязательствам, по которым не установлена дата их исполнения, срок исковой давности наступает с того момента, когда у кредитора возникает право предъявить требования об исполнении обязательств. При этом законодательством предусмотрено, что сроки исковой давности и порядок их исчисления не могут быть изменены соглашениями сторон.
Истребованная дебиторская задолженность отражается организацией-кредитором бухгалтерской записью:
Д-т сч. 91, субсчет 2 «Прочие доходы»
К-т счетов 60, субсчет «Расчеты по авансам выданным», 62 «Расчеты с покупателями и заказчиками», 76 «Расчеты с разными дебиторами и кредиторами».
Дебиторская задолженность организации, не погашенная в сроки, установленные договорами и не обеспеченная соответствующими гарантиями, считается сомнительным долгом. Безнадежным долгом считается долг, нереальный для взыскания, по которому истек установленный срок исковой давности либо в соответствии с ГК РФ обязательство по нему прекращено из-за невозможности его исполнения. Действующими нормативными актами предусматривается право организации создавать резерв по сомнительным долгам, возникшим в результате невыполненных обязательств по расчетам с другими организациями и гражданами за продукцию, товары, работы и услуги. Величина резерва определяется по каждому долгу в зависимости от платежеспособности должника и оценки вероятности полного или частичного погашения долга. Кроме того, обязательным условием создания резерва по сомнительным долгам является истребование дебиторской задолженности в установленном порядке8.
Образование резерва по сомнительным долгам отражается в учете бухгалтерской записью:
Д-т сч. 91, субсчет 2 «Прочие расходы»
К-т сч. 63 «Резервы по сомнительным долгам»; списание в течение года просроченной дебиторской задолженности, безнадежной к получению за счет резервов по сомнительным долгам, Д-т сч. 63 «Резервы по сомнительным долгам»;списание в течении года просроченной дебиторской задолженности, безнадёжной к получению за счёт резервов по сомнительным долгам:
Д-т счёта 63 «Резервы по сомнительным долгам»
К-т счетов 60, субсчет «Расчеты по авансам выданным», 62 «Расчеты с покупателями и заказчиками», 76 «Расчеты с разными дебиторами и кредиторами».
Создание и использование резерва по сомнительным долгам связано с конкретным должником, поэтому и аналитический учет по данному счету ведется по каждому должнику. Образование резерва по сомнительным долгам определяется учетной политикой организации. Неистребованные суммы резерва по сомнительным долгам до конца отчетного года, следующего за годом его создания, присоединяются к прибыли, что отражается бухгалтерской записью:
Д-т сч. 63 «Резервы по сомнительным долгам»
К-т сч. 91 «Прочие доходы и расходы», субсчет 1 «Прочие доходы».
Если у организации-кредитора есть документы, подтверждающие нереальность взыскания дебиторской задолженности, то она относится на финансовые результаты до истечения срока исковой давности. Подобная ситуация, в частности, возможна в связи с ликвидацией юридического лица (организации-должника). В этом случае положениями ГК РФ (ст. 419) обязательства по расчетам прекращены, а документом, на основе которого устанавливается нереальность получения долга, является запись о ликвидации юридического лица в Едином государственном реестре, что оформляется справкой налоговой инспекции, на учете в которой состоит организация-дебитор.
Подходы к формированию резерва по сомнительным долгам в бухгалтерском учете различаются, что делает необходимым внесение некоторых дополнений в учетную информацию, если она используется для целей налогообложения9. НК РФ предусматривает зависимость суммы резерва от срока возникновения обязательства. Резерв по сомнительным долгам создается в случае истечения срока платежа более чем на 90 дней в сумме полной задолженности организаций-дебиторов. Если погашение обязательства просрочено в интервале от 45 дней до 90 дней, то резерв образуется в размере 50% суммы дебиторской задолженности. Если срок погашения обязательства не превышает 45 дней, то резерв по сомнительным долгам не создается. Кроме перечисленных выше ограничений устанавливается НК РФ предельная сумма резервов по сомнительным долгам. Общая сумма резервов по сомнительным долгам не может превышать 10% выручки продаж, полученной за отчетный период (первый квартал, полугодие, 9 месяцев, год). Сумма отчислений в резерв в налоговом учете включается в состав внереализационных расходов в последний день отчетного квартала.
На основе результатов инвентаризации кредиторской задолженности на конец отчетного периода организация имеет право списать выявленную кредиторскую задолженность, включая депонентские суммы, по которой истек срок исковой давности. Данная операция проводится на основе приказа руководителя организации и оформляется записью: Д-т сч. 76 «Прочие дебиторы и кредиторы» К-т сч. 91 «Прочие доходы и расходы», субсчет 1 «Прочие доходы».
Целями изучения теоретических основ в данной главе, являлось обобщение сведений о состоянии расчётов организации с юридическими и физическими лицами и отражение этих расчётов в синтетическом и аналитическом учёте; раскрытия состава дебиторской и кредиторской задолженности и действующих правил её учёта. В следующей части курсовой работы будет отражён графический и практический материал, а специальные подразделы работы раскроют организационно-правовую форму предприятия, его основные экономические показатели, объектом рассмотрения является Лермонтовское муниципальное унитарное предприятие «Горводоканал».
2. ОСОБЕННОСТИ УЧЁТА ТЕКУЩИХ ОБЯЗАТЕЛЬСТВ И РАСЧЁТОВ НА МУП «ГОРВОДОКАНАЛ»
Счет 62 «Расчеты с покупателями и заказчиками» дебетуется в корреспонденции со счетами 90 «Продажа» и 91 «Прочие доходы и расходы» на суммы предъявленных расчетных документов, аккредитуется в корреспонденции со счетами учета денежных средств, расчетов на суммы поступивших платежей (включая суммы полученных авансов) и т.п. При этом суммы полученных авансов и предварительной оплаты учитываются обособленно. На оказанные услуги или отгрузку товара выписывается «Акт выполненных работ» предоставленный в «приложении 2». В свою очередь на каждый акт выписывается «Счёт - фактура» для начисления НДС отражённая в «приложении 4», подлежащий уплате в бюджет. Покупателю счет-фактура необходим для возмещения сумм НДС. Бланк счета-фактуры может быть изготовлен типографическим способом или самостоятельно с помощью компьютера. Если в процессе изготовления изменяется внешняя форма счета-фактуры, то при этом должны быть сохранны количество строк и граф и последовательность их расположения. В счете-фактуре должны быть указанны: порядковый номер и дата выписки; наименование, адрес, ИНН налогоплательщика и покупателя; количество и наименование поставляемой продукции; цена; налоговая ставка и др. реквизиты. Счет-фактура составляется в двух экземплярах. Первый экземпляр передается покупателю не позднее 10 дней со дня отгрузки продукции или получения аванса. Второй остается у организации продувшей эту продукцию. Регистрация составленных счетов-фактур в книге продаж производится в хронологическом порядке по мере реализации продукции.
Книга продаж и книга покупок «приложение 8/9» должны быть прошнурованы, их страницы пронумерованы и скреплены печатью. Контроль за правильностью ведения книги осуществляется руководителем предприятия или уполномоченным им лицом. Книга продаж хранится соответственно у поставщика и покупателя в течение полных 5 лет с даты последней записи.
Отражения расчетов с покупателями в системе учетных регистров предоставлен в «приложении 1» «Анализа счёта 62.1» и «Оборотно – сальдовой ведомости по счёту 62.1». Сальдо на конец периода расчётов с покупателями за декабрь 2007 г. составило в размере 1,858,427,62 руб.
Обязательства по расчетам с поставщиками и подрядчиками возникают между организациями по сделкам, оформленным договорами купли-продажи. Например, приобретен бензин, согласно договору, для заправки транспорта предприятия: Д-т счёта 20 «Основное производство» К-т счёта 60 «Расчёты с поставщиками и подрядчиками». Поступило молоко для работников предприятия: Д-т счёта 25 «Общепроизводственные расходы» К-т счёта 60 «Расчёты с поставщиками и подрядчиками». Анализ воды; Вывоз мусора: Д-т счёта 26 «Общехозяйственные расходы» К-т счёта 60 «Расчёты с поставщиками и подрядчиками». Согласно «приложению 3» «Оборотно-сальдовой ведомости» по счёту 60.1 «Расчёты с поставщиками и подрядчиками (в рублях)» МУП «Горводоканал» за декабрь 2007 г. произвёл оплату в размере 21,428656,91 руб.
Показатели оборачиваемости кредиторской задолженности, в том числе поставщиками и подрядчиками МУП «Горводоканал» в период 2005г. – 2007 г. отображён на графике рис.2.
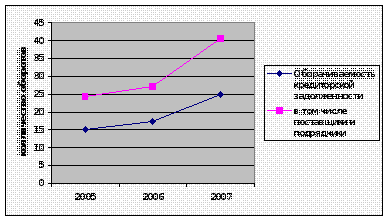
Рис. 2 Показатели оборачиваемости кредиторской задолженности
Предоставление льгот потребителям воды (инвалидам, репрессированным, бывшим узникам, ветеранам), отражается на счёте 76.5 «Прочие расчёты с разными дебиторами и кредиторами» показано в «приложении 5». Например, начислено населению за потреблённую воду и стоки:
Д-т счёта 90.1 «Выручка»
К-т счёта 76.5 «Прочие расчёты с разными дебиторами и кредиторами». МУП «Горводоканал» за декабрь месяц 2007 г. предоставил населению льгот в размере 6,896,936,95 руб.
Для учета кредиторской задолженности действующим планом счетов предусматриваются счета: 60 «Расчеты с поставщиками и подрядчиками», 62 «Расчеты с покупателями и заказчиками» (по авансам полученным), 76 «Расчеты с разными дебиторами и кредиторами». Прокладка сетей канализации:
Д-т счёта 50 «Касса»
К-т счёта 62.2 «Расчёты по авансам полученным». На основании бухгалтерских записей анализа счёта 62.2 «Расчёты по авансам полученным» показанного в «приложении 6», кредиторская задолженность МУП «Горводоканал» за декабрь месяц составляет 456,682,21 руб.
Доля кредиторской задолженности в общем объеме краткосрочных обязательств показан на рис. 1.
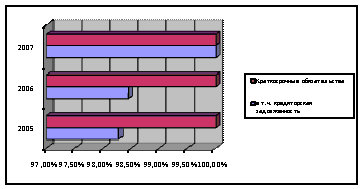
Рис. 1 Доля кредиторской задолженности в общем объеме краткосрочных обязательств.
Для учета дебиторской задолженности действующим планом счетов предусматриваются счета: 60 «Расчеты с поставщиками и подрядчиками» (по авансам выданным), 62 «Расчеты с покупателями и заказчиками», 71 «Расчеты с подотчетными лицами», 76 «Расчеты с разными дебиторами и кредиторами».
Расчеты с подотчетными лицами означают расчеты между организацией и ее работниками, обусловленные авансовой выдачей им наличных денежных средств на оплату хозяйственных, командировочных и других расходов10. Правила выдачи наличных денежных средств под отчет сотрудникам организации регламентируются Порядком ведения кассовых операций. Как показано в «приложении 7» на 01.01.2008г. дебиторская задолженность МУП «Горводоканала» в сумме 183,513,33 руб.
Списание дебиторской задолженности МУП «Горводоканал» производит сразу на финансовый результат, учетной политикой не предусмотрено создание резервов сомнительных долгов. Поэтому с целью равномерного списание задолженности с истекшим сроком исковой давности можно предложить формирование резерва. В связи с тем, что на предприятии не производится инвентаризация обязательств предприятия, то создание резерва будет способствовать осуществлению необходимых проверок расчетов, так как создание резерва предусматривает постоянное наблюдение его созданием и движением.
2.1 Характеристика предприятия
МУП «Горводоканал» является самостоятельным хозяйствующим субъектом основанным на праве хозяйственного ведения. Предприятие является юридическим лицом, правовое положение которого определяется законодательством РФ. Предприятие имеет самостоятельный баланс, вправе открывать счета (расчетные, валютные) на территории РФ и за ее пределами. Предприятие вправе от своего имени приобретать и осуществлять имущественные и личные не имущественные права, нести обязанности, быть истцом и ответчиком в суде, арбитражном и третейском суде. Предприятие самостоятельно распоряжается имеющимся у него имуществом и отвечает по своим обязательствам в пределах этого имущества, на которое по существующим законам может быть обращено взыскание.
Целями деятельности предприятия является извлечение прибыли11. Для достижения цели предприятие осуществляет следующие виды деятельности: добыча, транспортировка и реализация воды хозяйственно-питьевого и технологического назначения потребителям на территории города Лермонтова; прием, отвод и очистка хозяйственно-бытовых стоков принимаемых от населения, промышленных предприятий и организаций; обеспечение бесперебойной и безопасной эксплуатации систем водоснабжения и очистных сооружений; развитие и усовершенствование систем водоснабжения, канализации и очистки хозяйственно-бытовых стоков; осуществление постоянного контроля за рациональным использованием добываемой воды; определение потребности в питьевой воде и организация отвода хозяйственно-бытовых стоков; проектирование и выдача технических условий на подключение к инженерным сетям, находящихся на балансе предприятия; капитальному ремонту оборудования, транспорта, инженерных сетей и сооружений на них; деятельность по перевозке грузов транспортом, принадлежащим МУП «Горводоканал»; деятельность предприятия не ограничивается вышеназванными видами. Предприятие имеет гражданские права и несет обязанности необходимые для осуществления всех видов деятельности, не запрещенных Федеральным законодательством.
Для осуществления лицензируемых видов деятельности предприятие получает лицензию в установленном законодательством порядке.
Основными видами деятельности МУП «Горводоканал» являются водоснабжение и водоотведение. Предприятие оказывает также другие виды услуг, которые приведены в таблице 1 – услуги, предоставляемые населению «Горвододоканалом».
Таблица 1 –
Услуги, предоставляемые населению «Горвододоканалом».
| № п/п | Виды работ | № калькул. | Сумма без НДС руб. | НДС 18% руб. | Всего к оплате руб. |
| 1 | Вызов контролёра для приёмки прибора учёта воды | № 27 | 99,76 | 17,96 | 117,72 |
| 2 | Врезка в сущ. сеть водопровода | № 12-1 | 563,08 | 101,36 | 664,44 |
| 3 | Закрытие и открытие воды в колодце | № 1 | 325,63 | 58,61 | 384,24 |
| 4 | Установка водомеров в квартирах города – 2 водомера | № 7 | 1620,7 | 291,73 | 1912,43 |
| 5 | Установка водомеров в квартирах города – 4 водомера | № 9 | 3241,4 | 583,45 | 3824,85 |
| 6 | Снятие и установка водомера на госпроверку - 1 | № 2 | 60,67 | 10,92 | 71,59 |
| 7 | Снятие и установка водомера на госпроверку - 2 | № 3 | 83,42 | 15,02 | 98,44 |
Особое внимание уделяется изучению состояния, динамики и структуры основных средств, так они занимают большой удельный вес в долгосрочных активах предприятия.
Таблица 2 –
Состав и структура основных фондов МУП «Горводоканал»
| Виды фондов | 2005 г. | 2006 г. | 2007 г. | Изменение 2005г. 2007г. | ||||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | % | |
| Здания | 10000 | 9,77 | 10073 | 9,68 | 10552 | 10,03 | 552 | 0,26 |
| Сооружения | 90028 | 87,98 | 91401 | 87,84 | 91836 | 87,34 | 1808 | -0,64 |
| Машины и оборудование | 1972 | 1,93 | 2262 | 2,17 | 2369 | 2,25 | 397 | 0,32 |
| Транспортные средства | 323 | 0,32 | 323 | 0,31 | 353 | 0,34 | 30 | 0,02 |
| Другие виды основных средств | – | – | – | – | 43 | 0,04 | – | – |
| Всего основных средств из них | 102323 | 100 | 104059 | 100 | 105153 | 100 | 2830 |
|
| производственные основные средства | 61208 | 59,82 | 68258 | 65,6 | 69352 | 65,95 | 8144 | 6,13 |
| непроизводственные основные средства | 41115 | 40,18 | 35801 | 34,4 | 35801 | 34,05 | -5314 | -6,13 |

Из таблицы 2. видно, что за период сумма основного капитала увеличилась на 2,77% или на 2830 тыс. руб., если в 2005 году сумма основных средств составила 102323 тыс. руб., то в 2007 году 105153 тыс. руб. Как видно из таблицы 2., в МУП «Горводоканал» обеспеченность основными средствами в 2007 году по сравнению с 2005 году возросла. Существенной причиной изменений является переоценка основных средств. Положительной тенденцией является опережающий рост производственных фондов в сравнении с непроизводственными фондами. В 2007 году по сравнению с 2005 годом возросла доля производственных средств на 6,13% и соответственно уменьшилась доля непроизводственных фондов. Из данной таблицы 2 видно также, что наибольший удельный вес в основных средствах занимают сооружения. На их долю в 2005 году приходилось 87,98%, а 2006 году 87,3%. Увеличилась в 2006 году по сравнению с 2005 годом доля машин и оборудования, транспортных средств соответственно на 0,32% и 0,02%, что является положительной тенденцией.
Таблица 3 –
Основные показатели деятельности МУП «Горводоканал»
| Показатели | 2005 г. | 2006 г. | 2007 г. | Изменение 2005 г. к 2007 г. | |
| сумма | % | ||||
| Выручка от реализации, тыс. руб. | 13673 | 12975 | 18143 | 4470 | 32,69 |
| Себестоимость произведенной продукции (работ, услуг), тыс. руб. | 18905 | 17886 | 22681 | 3776 | 19,97 |
| Среднегодовая стоимость основных производственных фондов, тыс. руб. | 15058 | 17009 | 16768 | 1710 | 11,36 |
| Прибыль (+), убыток (-), тыс. руб. | 63 | 290 | 54 | -9 | -14,29 |
| Фондоотдача, руб./руб. | 0,91 | 0,76 | 1,08 | 0,17 | 18,67 |
| Фондоемкость, руб./руб. | 1,1 | 1,31 | 0,92 | -0,18 | -16,36 |
| Уровень рентабельности (+), убыточности (-), % | 0,33 | 1,62 | 0,3 | -0,03 | -9,09 |
Основные показатели, характеризующие работу МУП «Горводоканал», представлены в таблице 3. К основным показателям финансовых результатов деятельности предприятия относят выручку от реализации продукции (работ, услуг), прибыль и.т.д. Финансовые результаты деятельности предприятия зависят от таких показателей как себестоимость реализации продукции (работ, услуг), коммерческие и управленческие расходы, прочие операционные доходы и расходы, внереализационные доходы и расходы, величина отвлеченных средств, налог на прибыль.
Как показывают данные таблицы 3 по сравнению с 2005 годом в 2007 году произошло увеличение выручки от реализации продукции на 32,69% или на 4470 тыс. руб. Также увеличилась себестоимость на 19,97 % или на 3776 тыс. руб. Если в 2005 году прибыль составила 63 тыс. руб., то в 2007 прибыль составила 54 тыс.руб., что на 14,29 % меньше. Это произошло в результате увеличения себестоимости реализованной продукции на 19,97%.
По данным таблицы 3 видно также, что в 2007 году по сравнению с 2005 годом снизился уровень рентабельности на 9,09%. Также увеличилась фондоотдача на 18,67%, а фондоемкость уменьшилась на 16,36%.
На основании всего вышесказанного можно заключить: МУП «Горводоканал» является рентабельным, экономически устойчивым предприятием.
2.2 Документальное оформление расчетов с поставщиками и подрядчиками
Любая хозяйственная операция должна быть оформлена первичным документом, который служит основанием для отражения ее в бухгалтерском учете по согласованию с Минфином и Минэкономики России и другими заинтересованными федеральными органами исполнительной власти.
В качестве первичных оправдательных документов, подтверждающих целесообразность использования подотчетных средств, принимаются товарные чеки, накладные, кассовые чеки, квитанции к приходным кассовым ордерам, акты выполненных работ, счета, счета-фактуры, транспортные документы, акты закупки материальных ценностей у физических лиц и др.
Следует отметить, что только надлежаще оформленный авансовый отчет является основанием для отражения в учете операций по расчетам с подотчетными лицами в том отчетном периоде, в котором данные операции имели место, т. е. исходя из даты утверждения авансового отчета руководителем организации.
Основным документом по расчетным взаимоотношениям с поставщиками является счет-фактура. Ее выписывает поставщик на отпускаемые (отгружаемые) товарно-материальные ценности. В документе заполняются следующие реквизиты: поставщик и его адрес, номер расчетного счета в банке по его местонахождению, дата и др. В нем указывают наименование отгруженных ценностей по их видам, единицу измерения, количество, цену и сумму, а также сумму, на которую отпущено всего товаров. В документе делают ссылку на договор, согласно которому отпущены материальные ценности, указывают номера квитанций и накладных по отпускаемым (отгружаемым) материальным ценностям. Все расчеты с заготовительными организациями строятся на основании заключаемых с ними договоров - контрактов, где указаны сроки и условия поставки продукции, порядок оплаты и т. д. Использование показателей книги продаж с целью подтверждения правильности начисления в бюджет не представляется возможным без дополнительного контроля: полноты отражения счетов-фактур в книге продаж; обоснованности не включения счетов-фактур в книгу продаж данного отчетного периода; соответствия сумм НДС в книге продаж и сумм НДС в налоговой декларации по расчетам с бюджетом .
Документами, служащими основанием для отражения в учете рассматриваемых операций, будут служить: приемо-сдаточный акт (накладная) на передачу материалов организации - подрядчику; акт на выполненные организацией - подрядчиком ремонтные работы, подтверждающий сам факт проведения ремонта; счет - фактура, выписанный организацией - подрядчиком на выполненные работы, подтверждающий сумму НДС и являющийся основанием для его отнесения на счет 19; платежное поручение (расходный кассовый ордер, авансовый отчет), подтверждающее факт оплаты услуг привлеченной организации и являющееся основанием для принятия к вычету уплаченного НДС.
2.3 Организация бухгалтерского учёта на МУП «Горводоканал»
г. Лермонтова
В процессе своей деятельности предприятие образует определённый круг