Облік нематеріальних активів
Гудвіл відрізняється від всіх інших нематеріальних активів по методах оцінки, засобах придбання, методах амортизації, засобах вибуття (списання). Цілком можливо, що в деяких випадках вартість гудволу може бути умовною.
3. Визнання й
оцінка нематеріальних
активів
у
відповідності
до П(С)БО
Визнання нематеріальних активів
Одне з нововведень, внесених П(С)БО до методології бухгалтерського обліку — процедура придбання або створення НМА. Як уже зазначалося, придбаний (отриманий) нематеріальний актив визнається активом, тобто відображається в балансі, якщо:
існує ймовірність того, що підприємство отримає в майбутньому економічні вигоди, пов’язані з використанням такого активу;
можна достовірно визначити його вартість.
Що стосується вимоги про „імовірність отримання вигод”, то вона є досить розмитою. Згідно зі статтею 1 Закону України „Про бухгалтерський облік та фінансову звітність в Україні” дану вимогу можна трактувати наступним чином: існує імовірність потенційної можливості отримання підприємством грошових коштів від використання активів. При цьому кількісне значення імовірності не наводиться, оскільки розрахувати її практично неможливо. Тобто можна зробити висновок, що, наявність будь-якої імовірності, навіть найменшої, є достатнім для того, щоб відобразити НМА у балансі. При чому наявність у формулюванні критерію таких слів, як „імовірність” та „потенційна” вказує на те, що у майбутньому такі події можуть і не настати.
Що ж до придбання, то купуючи той чи інший актив (основні засоби, матеріали тощо) підприємство у першу чергу прагне отримати економічну вигоду, оскільки це є метою практично всіх дій будь-якого підприємства. Таким чином, даний критерій при придбані виконується практично завжди.
Також дуже суб’єктивним є критерій „достовірного визначення вартості”. Ну хто може вірогідно визначити „ринкову вартість” великої жовтої літери „М”, що світиться над ресторанами швидкого обслуговування? Визначення вартості таких активів у більшості випадків не є об’єктивним процесом.
Згідно з П(С)БО 8 нематеріальний актив, який створюється на підприємстві в результаті розробки, відображається в балансі, якщо підприємство має:
намір, технічну можливість та ресурси для доведення нематеріального активу до стану, у якому він придатний для реалізації або використання;
можливість отримання майбутніх економічних вигод від реалізації або використання нематеріального активу;
інформацію для достовірного визначення витрат, пов’язаних з розробкою даного активу.
Як видно, умови зарахування до складу „активних нематеріальностей” за п. 7 П(С)БО 8 достатньо туманні. У якості підказок і орієнтирів можна використовувати деякі положення МСБО. Наприклад, п. 57 „Концептуальної основи МСБО” уточнює, що „ноу-хау”, отримані в процесі дослідницько-конструкторських робіт, можуть відповідати визначенню активів, якщо підприємство, зберігаючи їх у таємниці, контролює вигоди, які сподівається одержати від них”.
Отже, якщо підприємство вирішить капіталізувати свої витрати під видом „ноу-хау”, непогано було б продемонструвати їх „таємничість”. А щоб, наприклад, підтвердити той факт, що, крім намірів використовувати НМА, у підприємства вистачить відповідних „технічних можливостей і ресурсів”, потрібно обзавестися бізнес-планом. Адже саме цей документ визнається в п. 49 МСБО 38 цілком достатнім підтвердженням.
Пункт 8 П(С)БО 8 виносить вирок всім іншим витратам: „Якщо нематеріальний актив не відповідає зазначеним критеріям, то витрати, пов’язані з його придбанням або створенням, визнаються витратами того звітного періоду, протягом якого вони були здійснені, без визнання таких витрат в майбутньому нематеріальним активом”.
Взагалі, в усіх нових (офіційних і неофіційних) документах та матеріалах по бухгалтерському обліку досить часто повторюються слова про те, які активи зараховуються на баланс, а які — ні; багато користувачів розуміють це так, нібито вартість таких активів просто не зараховується у звітний баланс. При цьому мало хто замислюється про те, що не зарахування в баланс і списання на витрати — ідентичні поняття.
Коротше кажучи, нематеріальні активи — це куплені (придбані) права або права, що можна продати (передати). Цієї тези достатньо, щоб навчитися відрізняти нематеріальні активи від того, що називається витратами. Якщо хоча б натяк на цю різницю містився в П(С)БО 8, то, очевидно, там не потрібний був би досить недосконалий п. 9, у якому мовиться про те, що не визнаються активами, а відносяться до складу витрат того звітного періоду, в якому вони були здійснені:
витрати на дослідження;
витрати на підготовку та перепідготовку кадрів;
витрати на рекламу та просування продукції на ринку;
витрати на створення, реорганізацію та переміщення підприємства або його частини;
витрати на підвищення ділової репутації підприємства, вартість видань.
З огляду на вищесказане у бухгалтерів-практиків нерідко виникає запитання: куди і як списати витрати на проектні дослідження з виробництва нового виду продукції, що „зависли” на рахунку 23?
Щоб відповісти на нього коректно, потрібно визначитися в співвідношенні таких двох понять нового бухгалтерського обліку, як дослідження до розробки. Власне кажучи, основна проблема зводиться до того, чи варто визнавати подібні витрати нематеріальним активом, чи вони повинні списуватися на витрати.
На наш погляд, чіткого розмежування між дослідженнями і розробками не існує. Можна навіть не говорити про загальні й обтічні визначення цих термінів у п. 4 П(С)БО 8. Звернемося до „коренів”. У п. 44 МСБО 8 дані приклади досліджень і розробок. У принципі, логіка аналізу зрозуміла: дослідження розглядаються як перша фаза — фундаментальні дослідження, а розробки — як така, більш наближена до реального виробництва. Тобто в активи потрапляє те, що „призвело до суттєвих результатів”, а „фундаментальні дослідження обліковують як витрати”. Пояснюється це тим, що дослідження „постійні і необхідні для успіху фірми”.
Але грань тут дуже хитка. І бухгалтер далеко не завжди в силах провести вододіл, до якого усе буде списуватися в Дт 941, а після — у Дт 15 (із перспективою наступного Дт 12). Фахівці з профілю тут теж навряд чи зможуть допомогти.
Саме для цієї ситуації в МСБО 38 є спеціальний п. 41: „Якщо підприємство не може відокремити етап дослідження від етапу розробок внутрішнього проекту для створення нематеріального активу, воно розглядає витрати на такий проект так, як якби вони були понесені тільки на етапі дослідження”.
З одного боку, це полегшує долю бухгалтера: все списав — і немає проблеми. Але, з іншого боку, таке спрощення не завжди виправдане.
Припустимо, фармацевтичний завод п’ять років бився над створенням формули нових ліків (скажімо, від лінощів) і витратив на це дуже багато грошей. У результаті ліки за 20 років принесли підприємству казковий прибуток. А тепер припустимо, що головбух не став думати над тим, коли закінчилися дослідження і почалися розробки, і тільки з цієї причини в балансі підприємства вартість формули не була капіталізована.
Будь-який спеціаліст з економічним складом мислення погодиться, що тут варто відображати НМА, вартість якого повинна амортизувати протягом терміну його використання. Некоректність фінансової звітності в такій ситуації цілком очевидна.
Власне кажучи, описана проблема може виникнути і не з вини бухгалтера. Припустимо, що роботи над новою формулою до бажаних результатів довго не призводять, і бухгалтер спокійно фіксує витрати на дослідження. І раптом — останній дослід дає чудовий результат із чудовими бізнесами-перспективами. Але витрати на фінальний експеримент склали незначну частину в загальній сумі здійснених витрат. Керівництво підприємства вправі стверджувати, що вартість формули складається не тільки з витрат на останній акорд. Адже результативний кінцевий іспит не самодостатній — він обумовлений попередніми етапами робіт.
Звичайно, рука сумлінного головбуха потягнеться до сторнування минулих витрат і перенесення їх у розряд НМА. Але ні! У пункті 8 МСБО 38 говориться: „Якщо витрати на нематеріальний актив спочатку визнані як витрати підприємством, що звітується, у попередніх річних фінансових звітах або в проміжних фінансових звітах, МСБО 38 забороняє підприємству визнавати такі витрати частиною собівартості нематеріального активу на більш пізню дату”. Та ж теза повторюється і у пункті 59 МСБО 38. Його відгуки відчуваються в пункті 8 нашого П(С)БО 8, де сказано, що „минулі” витрати не визнають у майбутньому нематеріальним активом.
Проте таку точку зору розділяють не всі. Є думка, що зазначені положення стандартів лише застерігають бухгалтера від повторного відображення вартості НМА.
Потрібно визнати, що й у міжнародній практиці деякі описані пункти МСБО вже не раз зазнавали критики. Скажімо, Особливий комітет по науці і технології Палати лордів Великобританії вважає, що „витрати на дослідження і розробки повинні розглядатися як інвестиції, що ведуть до росту, а не як витрати”.
Таким чином, через те, що чіткі правила обліку таких витрат ще не визначились і користувач фінансової звітності може бути введений в оману некоректними оцінками цих витрат, першорядне значення одержують примітки до звітності1.
Власне, автор не закликає ні заганяти усі НДДКР-витрати2 під НМА, ні списувати їх усі в поточному періоді. Усі вищенаведені судження покликані лише підкреслити, що підприємство має чималу свободу у вирішенні цих питань за своїм розсудом.
Оцінка нематеріальних активів
Придбані або створені нематеріальні активи зараховуються на баланс за первісною вартістю. Особливості початкової оцінки нематеріального активу залежать від способу його одержання (табл. 3.1). Проте в будь-якому випадку у вартість нематеріального активу не включаються відсотки за кредит, який підприємство використовувало для його придбання (створення)3, і курсові різниці, якщо актив був придбаний з оплатою в іноземній валюті. У першому випадку відсотки за кредит завжди відображаються у складі фінансових витрат, а курсові різниці, що виникнуть при розрахунках за нематеріальний актив, — у складі інших доходів (витрат) звичайної діяльності.
Таблиця 3.1
Оцінка нематеріальних активів у обліку та звітності по П(С)БО 8
|
Дата здійснення оцінки |
Нематеріальний актив |
|||||||
|
створений власними силами |
отриманий іншим шляхом |
|||||||
|
з оплатою грошовими коштами |
в
обмін на подібний |
в обмін на неподібний актив |
безплатно |
як внесок до статутного капіталу |
при об’єднанні підприємств |
|||
|
В обліку |
||||||||
| При первісному визнанні (на дату здійснення господарської операції) |
Первісна вартість |
|||||||
|
Прямі
витрати на
оплату праці
+ |
Ціна
придбання
– |
Залишкова вартість переданого активу (якщо вона дорівнює справедливій) | Справедлива вартість переданого активу (якщо вона менше його залишкової вартості) | Справедлива вартість переданого активу +(–) отримана (передана) сума грошових коштів | Справедлива вартість | Справедлива вартість, узгоджена з засновниками (учасниками) | Справедлива вартість | |
|
В обліку (подальші витрати) |
||||||||
| Протягом звітного року | Первісна вартість нематеріального активу + Витрати на удосконалення нематеріальних активів, підвищення їх можливостей і терміну корисної експлуатації, які сприяють збільшенню первісно очікуваних майбутніх економічних вигод | |||||||
|
У фінансовій звітності (балансі) |
||||||||
| На дату балансу | Балансова вартість = Первісна (переоцінена) вартість – Знос (переоцінений знос) | |||||||
Взагалі у світовій бухгалтерській практиці існує три підходи до визначення справедливої вартості нематеріальних активів, які зараховуються на баланс.
Витратний підхід — використовується при оцінці вартості НМА у тому випадку, якщо неможливо знайти аналоги, а прибуток, що прогнозується, не є стабільним. Оцінюючи повний перелік витрат варто врахувати усі існуючі витрати, такі як праця, матеріали, витрачені на формування об’єкту НМА, собівартість науково-методичного забезпечення, індивідуалізації власної продукції, логотипу, ліцензії, сертифікату тощо.
Порівняльний (ринковий) підхід — застосовується у тому випадку, коли є достатньо розвинений ринок продаж оцінюваних НМА. Даний підхід заснований на принципі ефективно функціонуючого ринку, на якому інвестори купують та продають активи аналогічного типу, приймаючи при цьому незалежні рішення.
Підхід прибутковості — використовується, як правило, при оцінці патентів та ліцензій, торгівельної марки, майнових прав. Цей метод заснований на розрахунку економічних вигод, пов’язаних з отриманням надприбутку на активи за рахунок НМА.
Первісна вартість нематеріальних активів може збільшуватись на суму витрат, пов’язаних з удосконаленням цих нематеріальних активів і підвищенням їх можливостей та терміну використання, які будуть сприяти збільшенню початково очікуваних майбутніх економічних вигод.
При цьому слід пам’ятати, що у бухгалтерському обліку витрати на ремонт та витрати на поліпшення нематеріальних активів розмежовані за економічним змістом.
Ті ж витрати, які дозволяють отримати тільки первісно визначені майбутні економічні вигоди (і не більше того), та підтримують об’єкт нематеріальних активів у придатному для використання експлуатації стані, включаються до складу витрат того періоду, у якому такі затрати були понесені.
Стосовно гудволу, то тут також існують три способи визначення його вартості, тобто ціни, яку покупець має заплатити понад балансову вартість чистих активів підприємства.
Перший спосіб — це визначити ринкову вартість чистих активів. Наприклад, ринкова вартість чистих активів становить 6,5 млн. грн., тим часом як балансова вартість цих активів — 5,0 млн. грн. Отже різниця (1,5 млн. грн.) і буде гудволом.
Однак такий спосіб визначення вартості є досить складним, оскільки, іноді дуже важко визначити, які саме об’єкти активів відносяться до чистих, адже вартість чистих активів визначається тільки загальною, підсумковою величиною і дорівнює сумі власного капіталу (активи мінус зобов’язання). Щоб довідатись, з яких саме конкретних одиниць активів складається ця підсумкова сума, необхідно провести інвентаризацію, в результаті якої можна отримати розгорнуті дані за всіма активами, після придбання яких у підприємства не залишилось зобов’язань. Інакше кажучи, щоб визначити ринкову вартість чистих активів, потрібно знати балансову вартість кожного об’єкта, що входить до складу цих активів.
Другий спосіб полягає у виявленні спроможності підприємства приносити більші прибутки порівняно з іншими підприємствами, які працюють у цій галузі. Для цього потрібно мати статистичні дані про інші аналогічні підприємства або дані публічних фінансових звітів таких підприємств, які мають приблизно однакові обсяги виробництва.
За даним способом порівнюють середньорічний прибуток підприємства, яке продається, і такий же (за ті роки) прибуток, визначений як середній прибуток інших підприємств, що працюють у тій же галузі. Якщо з’ясується, що прибуток цього підприємства перевищує середньогалузевий, то сума такого перевищення, помножена на кількість років, протягом яких новий власник сподівається отримати бодай такі ж самі (але не нижчі) прибутки, і буде становити вартість гудволу.
Кількість років при цьому визначається, як правило, приблизно — з терміну, протягом якого можна розрахувати, що набута ділова репутація буде працювати на нового власника за інерцією. Цей відрізок часу є терміном корисного використання гудволу. Власне, цією кількістю років потім, після купівлі, підприємство обумовлює і нарахування амортизації на придбаний гудвіл, і, таким чином, під кінець терміну корисного використання відбувається знецінення гудволу.
За третім способом вартість гудволу визначається шляхом ділення суми перевищення прибутку підприємства над прибутком, визначеним як середній у галузі, на середню норму прибутку (вражену в процентах частка прибутку в ціні товару). Наприклад, перевищення прибутку підприємства над середньо-галузевим показником прибутку — 30,0 тис. грн., середня норма прибутку — 5 %, тоді вартість гудволу становитиме 600 тис. грн. (30,0 : 0,05).
4. Аналітичний облік НМА та документування операцій
Обов’язковою ознакою нематеріального активу є відсутність матеріальної форми по відношенню до будь-якого об’єкту, що приймається на облік, проте, повинні бути документи, що його ідентифікують, тобто підтверджують існування самого об’єкту та права підприємства на його використання в тій чи іншій формі.
До таких документів відносяться, насамперед, документи, що описують нематеріальний актив або порядок його використання, а також документи, що підтверджують ті чи інші майнові права підприємства.
Зарахування нематеріального активу на баланс здійснюється на підставі акту про його отримання, після оформлення картки обліку НМА. В акті, зокрема, мають бути зазначені:
назва підприємства;
назва об’єкту нематеріальних активів;
його коротка характеристика;
структурний підрозділ, у якому даний нематеріальний актив буде використовуватись;
спосіб придбання нематеріального активу;
термін корисного використання;
перелік документації, яка свідчить про придбання (створення) нематеріального активу;
висновок комісії з обґрунтуванням терміну корисного використання НМА;
відомості про матеріальні носії, на яких НМА був отриманий.
Права на „ноу-хау” виділені в особливу групу нематеріальних активів, Для того, щоб можна було обліковувати „ноу-хау” як об’єкти нематеріальних активів, необхідна наявність наступних документів:
документів, що підтверджують факт створення цих активів, наприклад кошториси витрат;
актів приймання-передачі для обліку введення об’єктів в експлуатацію;
положення (інструкції) про службові і комерційні таємниці;
наказів про віднесення конкретних об’єктів до „ноу-хау”;
протоколів визначення строків корисного використання об’єктів „ноу-хау”.
Для документування операцій з обліку нематеріальних активів використовують типові форми документів для обліку основних засобів, до яких додаються документи, що описують сам об’єкт або порядок його використання, а також документи, що підтверджують ті або інші майнові права підприємства. Наприклад, у випадку придбання будь-яких авторських прав відображення їх в обліку може бути здійснене лише на підставі договору з юридичною або фізичною особою — продавцем цих авторських прав.
Документальне оформлення в обліку надходження нематеріальних активів залежить від того, створені вони силами підприємства чи придбані у інших осіб (рис. 3.1):
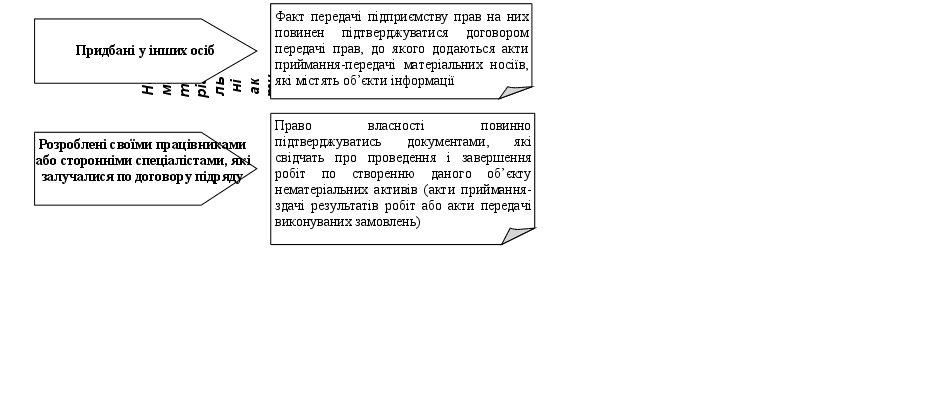
Рисунок 3.1 Документальне оформлення нематеріальних активів
Аналітичний облік організовується за видами нематеріальних активів та інвентарними об’єктами, на кожний з яких відкривається картка обліку нематеріальних активів. Підприємство може самостійно розроблювати додаткові субрахунки та аналітичні рахунки, виходячи зі специфіки діяльності, конкретних потреб, завдань управління та контролю.
На підставі первинних документів рух нематеріальних активів протягом звітного періоду відображається в облікових регістрах, інформація яких потім використовується для заповнення Головної книги та форм звітності. По рахунку 12 „Нематеріальні активи” ведеться журнал-ордер № 13, а по рахунку 19 „Негативний гудвіл” — журнал-ордер № 15 (див. табл. 3.1 та 3.2).
Таблиця 3.1
Журнал-ордер № 13
за _________ 200__ року
|
№ |
Підстава і зміст запису |
З кредиту рахунку 12 у дебет рахунків |
Разом по кредиту 12 |
||||||
|
13 |
16 |
37 |
42 |
94 |
97 |
99 |
|||
| 1 | Акт приймання-передачі | 2300 |
2300 |
||||||
| 2 | Акт приймання-передачі | 5100 |
5100 |
||||||
| 3 | Довідка бухгалтерії | 500 |
500 |
||||||
| 4 | Акт переоцінки | 2200 |
2200 |
||||||
| 5 | Довідка бухгалтерії | 1350 |
1350 |
||||||
| 6 | Акт приймання-передачі | 2200 |
2200 |
||||||
| 7 | Акт ліквідації | 2600 |
2600 |
||||||
|
РАЗОМ: |
500 |
2300 |
2200 |
5100 |
1350 |
2200 |
2600 |
16250 |
|
Таблиця 3.2
Журнал-ордер № 15
за _________ 200__ року
|
№ |
Підстава і зміст запису |
З кредиту рахунку 19 у дебет рахунків |
Разом по кредиту 19 |
||||||
|
14 |
37 |
385 |
та інші |
||||||
| 1 | Розрахунок бухгалтерії | 25000 |
25000 |
||||||
| 2 | Розрахунок бухгалтерії | 37500 |
37500 |
||||||
| 3 | Розрахунок бухгалтерії | 2300 |
2300 |
||||||
|
РАЗОМ: |
25000 |
37500 |
2300 |
64800 |
|||||
У Балансі нематеріальні активи відображаються наступним чином (табл. 3.3):
Таблиця 3.3
Взаємозв’язок
залишків на
рахунках
бухгалтерського
обліку та статей
балансу,
за
якими відображаються
нематеріальні
активи
(крім
суб’єктів
малого підприємництва
та іноземних
представництв)
|
Актив |
Код |
Підстава
для заповнення |
|
І. Необоротні активи |
||
| Нематеріальні активи | ||
| залишкова вартість | 010 | Різниця між сумами за рядком 011 та 012 |
| первісна вартість | 011 | Сальдо рахунку 12 „Нематеріальні активи” |
| знос | 012 | Сальдо субрахунку 133 „Знос нематеріальних активів” |
| Незавершене будівництво | 020 | Сальдо рахунку 15 „Капітальні інвестиції”, у тому числі субрахунку 154 „Придбання (створення) нематеріальних активів” |
| … | … | … |
|
Усього за розділом І |
080 | … |
5. Облік надходження та вибуття нематеріальних активів
Облік капітальних інвестицій у придбання (створення) НМА
Порядок облікових записів щодо надходження нематеріальних активів визначається виходячи з джерела такого надходження. Підприємства можуть створювати нематеріальні активи власними силами, купувати за грошові кошти, одержувати безкоштовно, в обмін на інші об’єкти або в якості внеску до статутного капіталу.
Для обліку витрат підприємства на придбання (створення) нематеріальних активів використовується рахунок 154 „Придбання (створення) нематеріальних активів”.
Придбання в обмін на інші об’єкти
При придбанні нематеріального активу в обмін на подібні об’єкти первісна вартість такого активу дорівнює залишковій вартості переданого нематеріального активу. Якщо залишкова вартість переданого об’єкта перевищує його справедливу вартість, то у цьому випадку, первісна вартість придбаного нематеріального активу дорівнює справедливій вартості переданого активу. Різниця між справедливою і залишковою вартістю нематеріального активу буде включена до витрат звітного періоду.
Початкова вартість нематеріального активу, придбаного в обмін (або частковий обмін) на неподібний об’єкт, дорівнює справедливій вартості переданого нематеріального активу, збільшеній (зменшеній) на суму грошових коштів або їх еквівалентів, передану (отриману) при обміні.
Створення власними силами
Розглянемо дане питання на прикладі створення нематеріального об’єкту промислової власності. Загальну схему облікових операцій наведено у табл. 5.1:
Таблиця 5.1
|
№ оп. |
Зміст господарської операції |
Кореспондуючі рахунки |
Сума, грн. |
|
|
Дебет |
Кредит |
|||
| 1 |
Нараховуються витрати, понесені впродовж розробок у зв’язку зі створенням НМА1 |
154 „Придбання (створення) нематеріальних активів” |
13 „Знос необор. активів” |
35270 |
|
20 „Виробничі запаси” |
||||
| та інші рах. елементів витрат | ||||
| 2 | Сплачено збір за дії, пов’язані з охороною прав на об’єкт промислової власності |
377 „Розрахунки з іншими дебіторами” |
311 „Поточні рахунки у національній валюті” |
85 |
| 3 | Зараховано сплачений збір до складу капітальних інвестицій |
154 „Придбання (створення) нематеріальних активів” |
377 „Розрахунки з іншими дебіторами” |
85 |
| 4 | Нараховано винагороду автору — штатному робітнику підприємства |
154 „Придбання (створення) нематеріальних активів” |
661 „Розрахунки за заробітною платою” |
4500 |
| 5 | Нараховано збори до відповідних фондів (37% + 2,0 %) |
154 „Придбання (створення) нематеріальних активів” |
65 „Розрахунки за страхуванням” |
1755 |
| 6 | Право на об’єкт промислової власності зараховується до складу НМА |
124 „Права на об’єкти промислової власності” |
154 „Придбання (створення) нематеріальних активів” |
41610 |
Придбання за грошові кошти
Процес придбання нематеріальних активів за грошові кошти і відображення їх в обліку представлені на наступному прикладі.
Приклад. Підприємство „Х” придбало право на використання торгової марки, сплативши за нього 1800 грн. (ПДВ — 300 грн). Крім того, підприємство понесла витрати на юридичне оформлення даного права в сумі 480 грн. (ПДВ — 80 грн.).
Проводки по даному прикладу матимуть наступний вигляд (табл. 5.2):
Таблиця 5.2
|
№ оп. |
Зміст господарської операції |
Кореспондуючі рахунки |
Сума, грн. |
|
|
Дебет |
Кредит |
|||
|
1 |
2 |
3 |
4 |
5 |
| 1 | Здійснено оплату за торгову марку |
37 „Розрахунки з різними дебіторами” |
31 „Рахунки в банках” |
1800 |
| 2 | Включено суму ПДВ до податкового кредиту |
641 „Розрахунки за податками” |
644 „Податковий кредит” |
300 |
| 3 | Оприбутковано право на торгову, марку |
154 „Придбання (створення) нематеріальних активів” |
37 „Розрахунки з різними дебіторами” |
1500 |
|
123 „Права на знаки для товарів і послуг” |
154 „Придбання (створення) нематеріальних активів” |
1500 | ||
| 4 | Відображено податкові розрахунки з ПДВ |
644 „Податковий кредит” |
37 „Розрахунки з різними дебіторами” |
300 |
| 5 | Отримано юридичні послуги з оформлення права на торгову марку, які збільшують балансову вартість нематеріального активу |
154 „Придбання (створення) нематеріальних активів” |
631 „Розрахунки з вітчизняними постачальниками” |
400 |
|
123 „Права на знаки для товарів і послуг” |
154 „Придбання (створення) нематеріальних активів” |
400 | ||
| 6 | Включено суму ПДВ до податкового кредиту |
641 „Розрахунки за податками” |
631 „Розрахунки з вітчизняними постачальниками” |
80 |
| 7 | Здійснено оплату за юридичні послуги |
631 „Розрахунки з вітчизняними постачальниками” |
311 „Поточні рахунки в національній валюті” |
480 |
Безплатне отримання
Нематеріальні активи, отримані безплатно, оцінюються за первісною вартістю, яка дорівнює справедливій вартості на дату отримання цих активів.
Приклад. Підприємство „Х” безоплатно отримало від організації „Y” програмне забезпечення для використання в управлінні підприємством. Справедлива вартість отриманого об’єкта нематеріальних активів була визначена в сумі 3200 грн. на дату його отримання. В бухгалтерському обліку дана операція буде відображена наступним чином (табл. 5.3):
Таблиця 5.3
|
№ оп. |
Зміст господарської операції |
Кореспондуючі рахунки |
Сума, грн. |
|
|
Дебет |
Кредит |
|||
| 1 | Оприбутковано безоплатно отриманий нематеріальний актив |
125 „Авторські та суміжні з ними права” |
42 „Додатковий капітал” |
3200 |
| 3 | Нарахована амортизація по нематеріальному активу |
92 „Адміністративні витрати” |
133 „Знос нематеріальних активів” |
150 |
| 2 | Визначено дохід за сумою амортизації нематеріального активу одночасно з її нарахуванням |
42 „Додатковий капітал” |
74 „Інші доходи” |
150 |
| 4 | Віднесено на фінансові результати основної діяльності в кінці звітного періоду суму нарахованої амортизації |
79 „Фінансові результати” |
92 „Адміністративні витрати” |
150 |
Внесення нематеріальних активів до статутного капіталу
При внесенні нематеріальних активів до статутного капіталу первісною вартістю таких нематеріальних активів визнається узгоджена засновниками (учасниками) підприємства справедлива вартість. Порядок оцінки внесків учасників до статутного капіталу визначається в засновницьких документах товариства та відображається в обліку наступними проводками (на прикладі отримання прав на оренду приміщення — табл. 5.4):
Таблиця 5.4
|
№ оп. |
Зміст господарської операції |
Кореспондуючі рахунки |
Сума, грн. |
|
|
Дебет |
Кредит |
|||
| 1 | Відображена заборгованість учасника (засновника) за внесками до статутного капіталу |
46 „Неоплачений капітал” |
40 „Статутний капітал” |
3000 |
| 2 | Внесений внесок до статутного капіталу у вигляді нематеріального активу (програмне забезпечення) |
1221 „Права користування майном” |
46 „Неоплачений капітал” |
3000 |
Облік вибуття нематеріальних активів
Списання нематеріального активу з балансу здійснюється внаслідок:
реалізації нематеріальних активів (з переходом права власності на них);
реалізації права на користування або розпорядження нематеріальними активами (без переходу права власності на самі нематеріальні активи);
здійснення фінансових вкладень нематеріальними активами до статутного капіталу інших підприємств;
безплатної передачі об’єкта нематеріальних активів;
ліквідації об’єкта нематеріальних активів за ініціативою власників;
нестачі нематеріальних активів, виявленої при інвентаризації.
В кожному із зазначених випадків виконується схема, подана у табл. 5.5:
Таблиця 5.5
|
№ |
Причина списання |
Кореспондуючі рахунки |
|
|
Дебет |
Кредит |
||
| 1 | Визначення залишкової вартості нематеріального активу |
133 „Знос нематеріальних активів” |
12 „Нематеріальні активи” |
| 2 | Списання залишкової вартості: | ||
|
976 „Списання необоротних активів” |
12 „Нематеріальні активи” |
|
|
976 „Списання необоротних активів” |
641 „Розрахунки за податками” |
||
|
972 „Собівартість реалізованих необоротних активів” |
12 „Нематеріальні активи” |
|
|
14 „Довгострокові фінансові інвестиції” |
12 „Нематеріальні активи” |
|
|
977 „Інші витрати звичайної діяльності” |
92 „Адміністративні витрати” |
|
При вибутті раніше переоціненого нематеріального активу перевищення суми попередніх дооцінок над сумою попередніх уцінок залишкової вартості включається до складу нерозподіленого прибутку з одночасним зменшенням додаткового капіталу:
|
Дт 423 |
„Дооцінка необоротних активів” |
Кт 441 |
„Нерозподілений прибуток” |
Фінансовий результат від вибуття об’єктів нематеріальних активів визначається за формулою:
|
Фінансовий
результат
від |
= |
Дохід
від вибуття |
– |
Залишкова вартість НМА та витрати, пов’язані з вибуттям |
Регістри аналітичного обліку нематеріальних активів, що вибули, додаються до документів, якими оформлені факти вибуття цих об’єктів.
6. Облік амортизації нематеріальних активів
Амортизація нематеріальних активів — постійне списання вартості нематеріальних активів в процесі їх виробничого використання. Вона покликана компенсувати затрати, понесені підприємством при їх придбанні, і забезпечити формування джерела фінансування майбутніх придбань відповідних активів.
Амортизаційні відрахування проводяться щомісячно починаючи з місяця, наступного за місяцем, в якому актив став придатний до використання, і закінчуються з місяця, наступного за місяцем вибуття. Протягом терміну корисного використання об’єкту нематеріальних активів амортизація його не зупиняється, окрім випадків консервації підприємства. Нарахування амортизаційних відрахувань не залежить від фінансового результату діяльності підприємства.
Амортизація нараховується протягом терміну корисного використання нематеріального активу, але не більше 20 років, за методом, самостійно обраним підприємством, виходячи з умов отримання майбутніх економічних вигод. Проте, якщо такі умови визначити неможливо, то використовують лінійний метод.
Порядок застосування методів амортизації визначається згідно з П(С)БО 7 „Основні засоби”.
Загальна схема проводок по нарахуванню амортизації зображена на рис. 6.1.
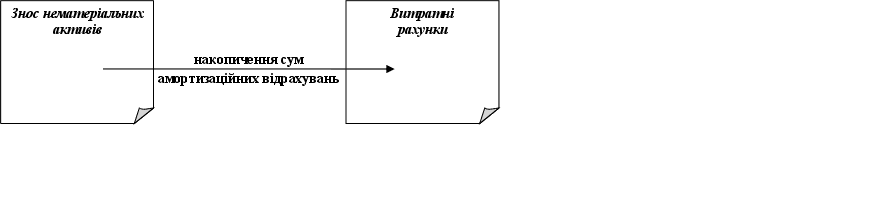
Рисунок 6.1 Загальна схема обліку амортизаційних відрахувань по нематеріальних активах
Роздивимося для прикладу два методи нарахування амортизації нематеріальних активів: прямолінійний — найбільш поширений для цієї категорії активів, і виробничий — найбільш раціональний у випадках, коли використання об’єкта НМА можна прив’язати до випуску конкретного виду продукції.
Прямолінійний метод
При застосуванні прямолінійного методу амортизація нараховується виходячи з терміну корисного використання НМА. Якщо цей термін визначити неможливо, то норма амортизаційних відрахувань установлюється виходячи з терміну 20 років, але не більше терміну діяльності самого підприємства. Цей метод може застосовуватися до будь-яких видів нематеріальних активів, а до гудволу — обов’язково.
Приклад. Припустимо, що підприємством установлений термін корисного використання об’єкта НМА 5 років (це може бути прямо пов’язано з терміном дії отриманих підприємством прав). Вартість цього об’єкта НМА — 24000 грн. Отже, відповідно річна та місячна сума амортизаційних відрахувань складає:
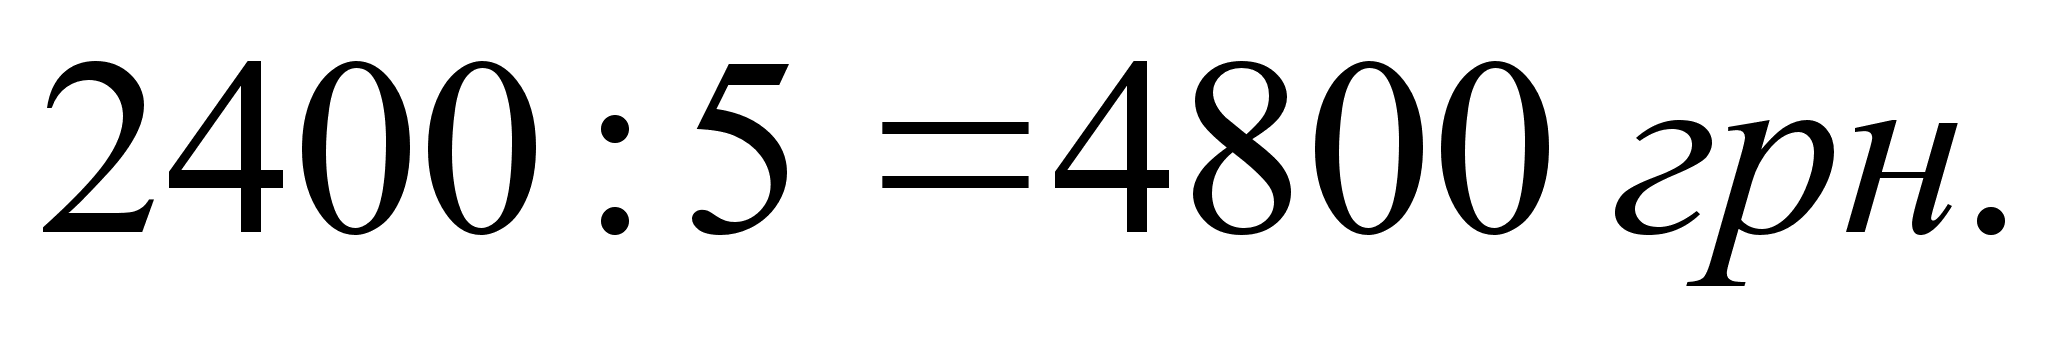 ;
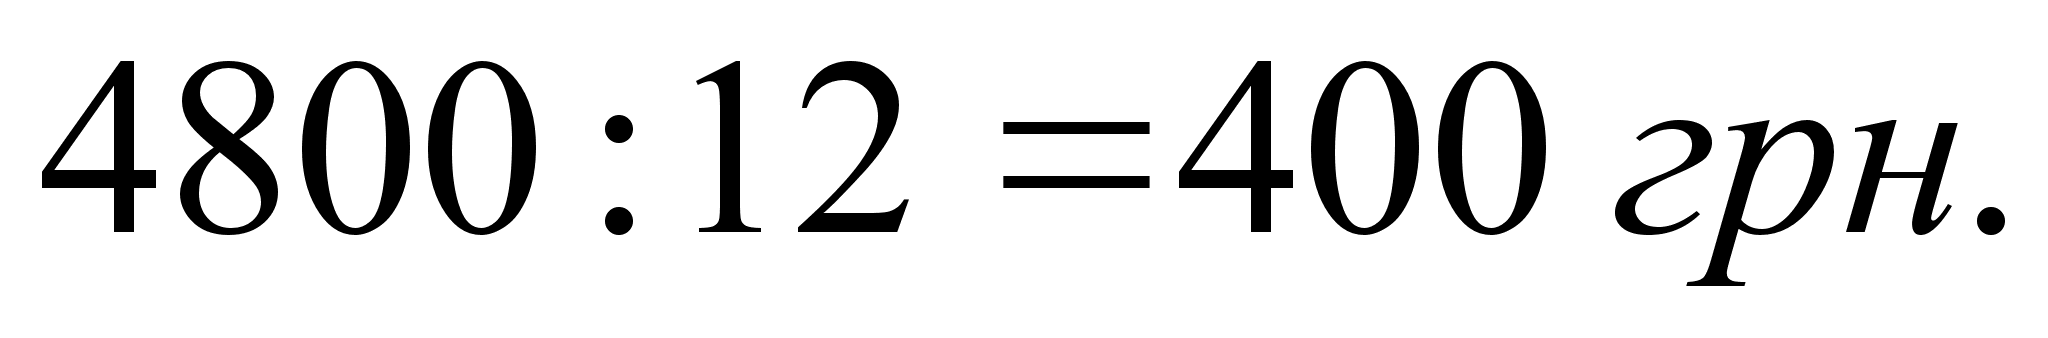
Виробничий метод
При застосуванні виробничого методу встановлюється натуральний показник обсягів виробництва продукції (робіт, послуг), запланований для виконання протягом терміну використання об’єкта НМА. У залежності від фактично виконаних у звітному періоді обсягів, відношення цих обсягів до планового (прогнозованого), нараховується амортизація. У порівнянні з прямолінійним виробничий метод не потребує розрахунку річної суми амортизації.
Цей метод застосовується до активів, головним фактором у зносі яких є періодичність їхнього використання. Такими нематеріальними активами можуть бути права на об’єкти промислової власності, авторські і суміжні з ними права. Обсяги виробництва продукції і надання послуг, обсяги виготовлення (тиражування) компакт-дисків, відеокасет і друкарських видань прямо пов’язуються з нарахуванням амортизації відповідних НМА.
Приклад. Припустимо, що НМА (із установленим терміном використання 4 роки і вартістю 24000 грн.) планується використовувати у випуску 300 одиниць продукції. Фактично в першому році виготовлено 80, у другому — 90, у третьому — 60, у четвертому — 70.
Сума нарахованої амортизації складе:
Таблиця 6.1
Розрахунок амортизації по виробничому методу
-
Рік
Розрахунок амортизації
Сума
1 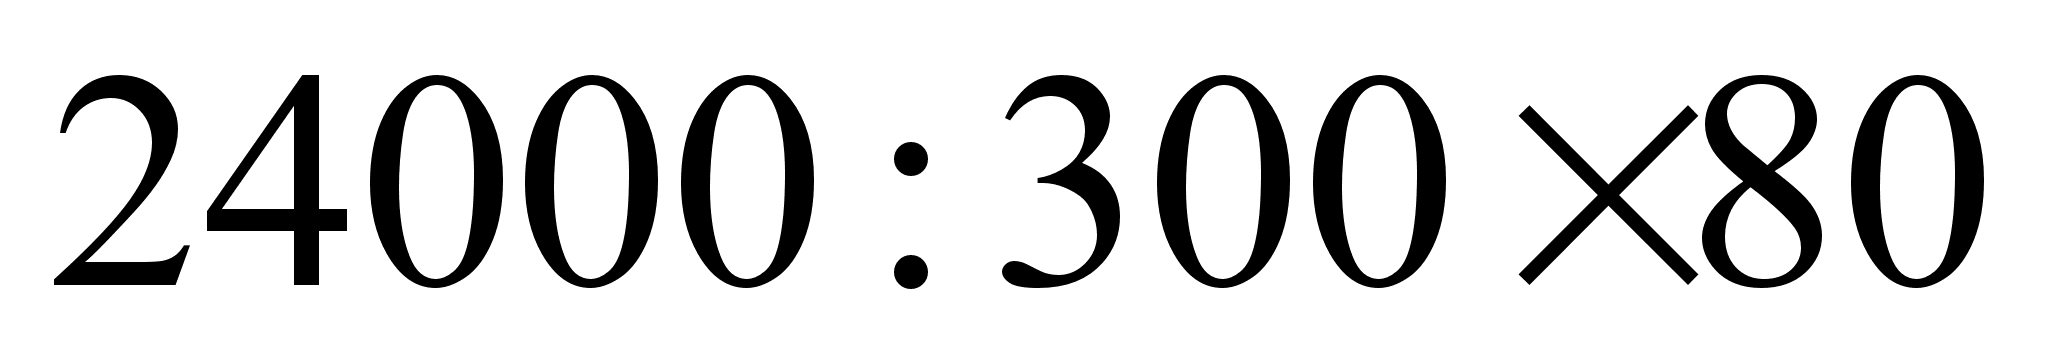
6400 2 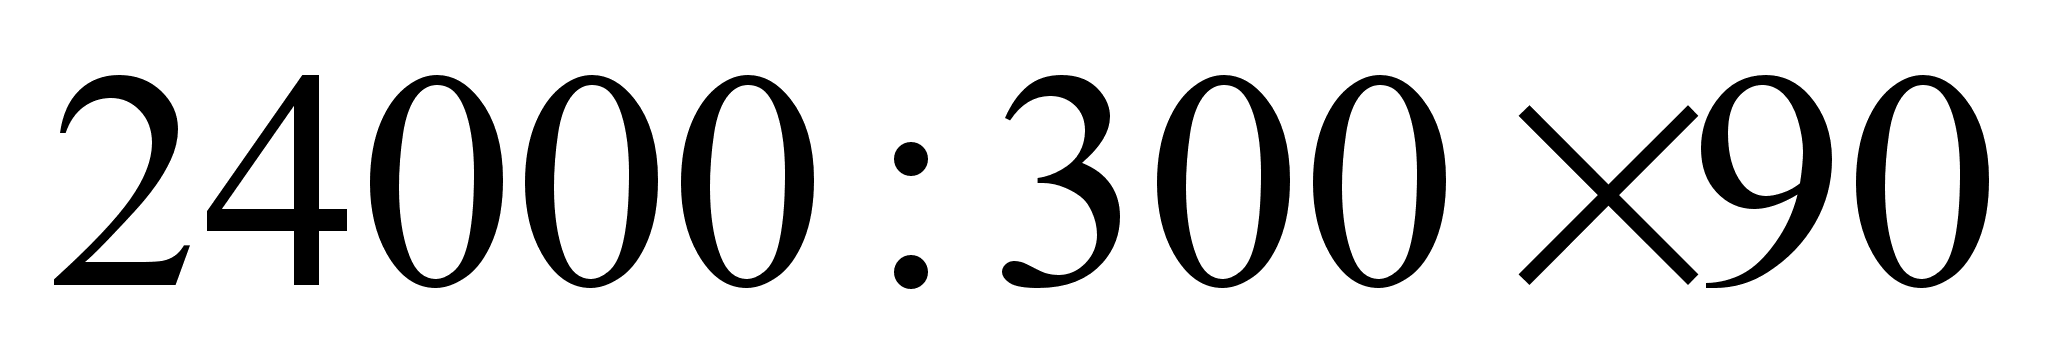
7200 3 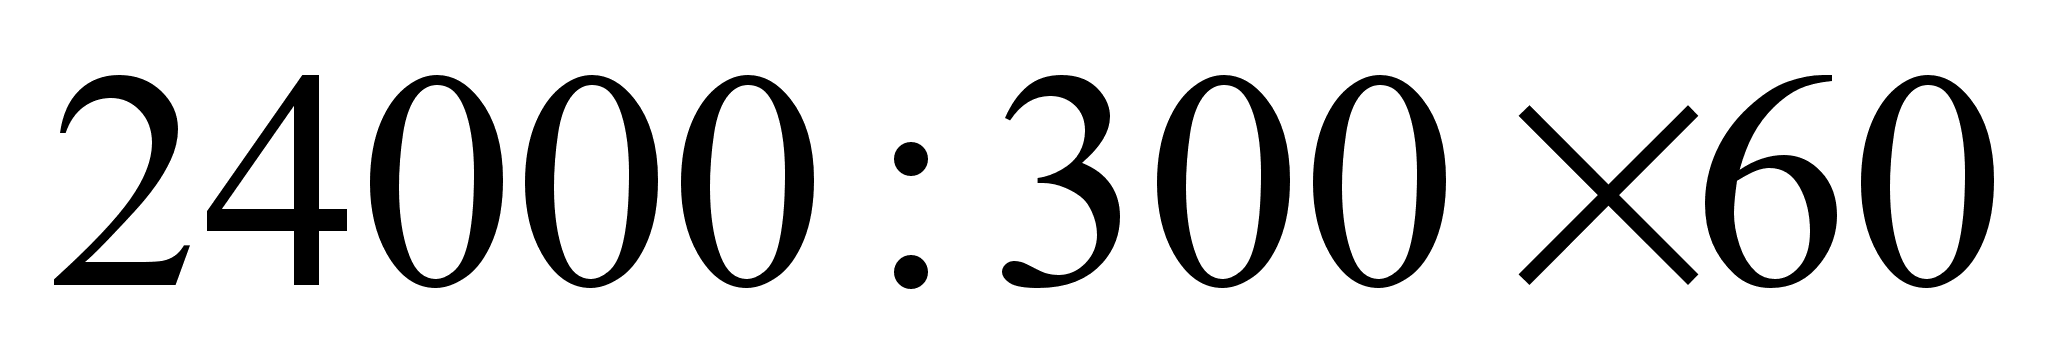
4800 4 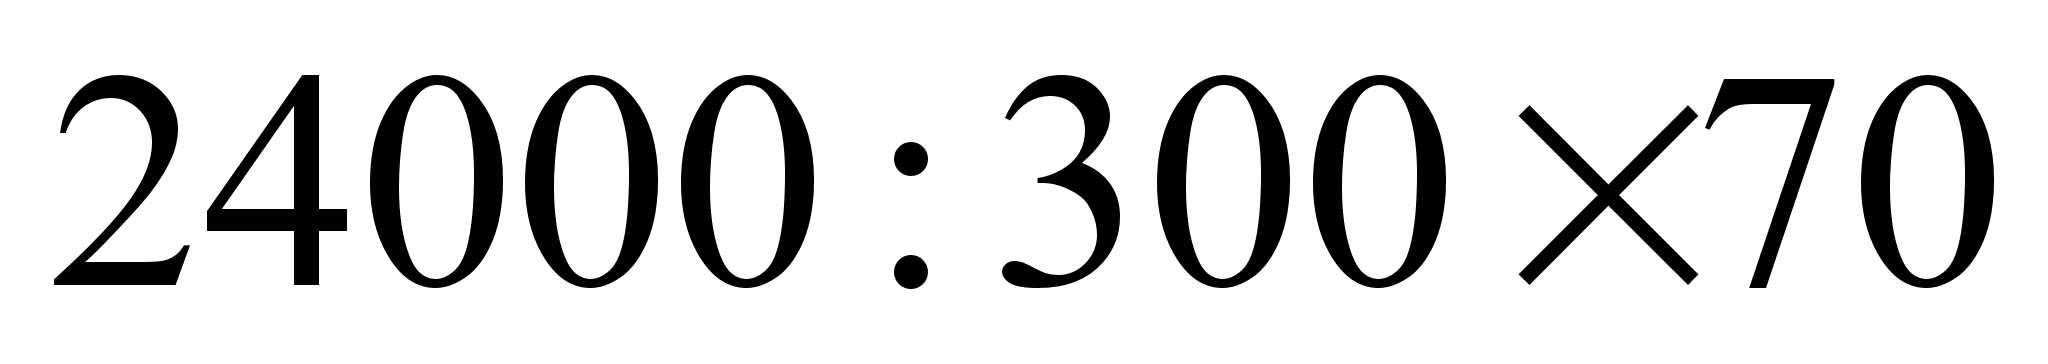
5600 РАЗОМ:
24000
Що стосується терміну корисного використання нематеріальних активів, який обмежується П(С)БО 8 двадцятьма роками, варто зауважити, що МСБО 38 дозволяє при визначених обставинах збільшувати цей термін. Так, щодо випадків збільшення терміну корисного використання НМА в пункті 83 даного