Учет основных средств и анализ эффективности их использования
Производственная структура основных фондов и ее изменение за тот или иной отрезок времени дают возможность характеризовать технический уровень предприятия и эффективность использования капитальных вложений в основные фонды. Структура основных фондов ОАО «ВОСТОЧНЫЙ» приведена в таблице 4.1.
Таблица 4.1
Структура основных фондов ОАО «ВОСТОЧНЫЙ»
| Группа основных фондов | На 1.01 06 г. тыс.руб. | Удельный вес, % | На 1.01.07 г.тыс.руб. | Удельный вес, % |
| Здания | 2541 | 13.45 | 2541 | 11.10 |
| Сооружения | 1283 | 6.79 | 1848 | 8.22 |
| Машины и оборудование | 6415 | 33.95 | 7417 | 32.42 |
| Транспортные средства | 6943 | 36.75 | 9323 | 40.76 |
| Производственный и хозяйственный инвентарь | 189 | 1.00 | 222 | 0.97 |
| Другие виды основных средств | 1521 | 8.06 | 1521 | 6.53 |
| Итого | 18892 | 100 | 22872 | 100 |
|
Производственные В т.ч. активная часть |
18494 13131 |
97.89 69.51 |
22474 16823 |
98.25 73.55 |
| Непроизводственные | 398 | 2.11 | 398 | 1.75 |
Из таблицы 4.1 видно, что в течение отчетного периода существенных изменений в структуре основных фондов ОАО «ВОСТОЧНЫЙ» не произошло. Наибольший удельный вес в структуре основных фондов занимают транспортные средства, причем их доля возросла с 36.75 % на начало года до 40.76 % на конец года. Существенным является удельный вес машин и оборудования, однако он несущественно снизился с 33.95 % на начало года до 32.42 % на конец года. Примерно одинаковый удельный вес занимают здания, сооружения, другие виды основных средств – 13.45 %, 6.79 % и 8.06 % на начало 2007 г. и 11.10 %, 8.22 % и 6.53 % на конец года соответственно.
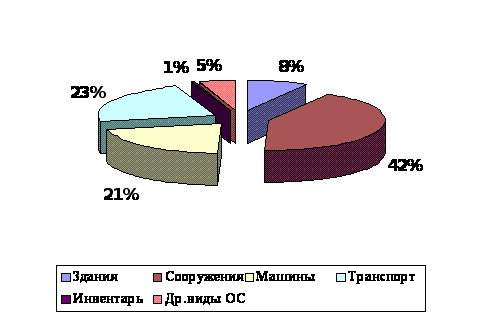
Очень незначительный удельный вес имеет производственный и хозяйственный инвентарь – всего 1 % и 0.97 % на начало и конец 2007 года соответственно. Для наглядности структура основных фондов по состоянию на 1.01.2007 г. показана на рис.4.1.
Рис. 4.1.
Структура основных фондов ОАО «ВОСТОЧНЫЙ»
по состоянию на 01.01.2007 г.
Приведенные данные свидетельствуют о том, что основную часть основных фондов составляют производственные фонды, причем их удельный вес в течение отчетного периода увеличился с 97.89 % до 98.25 %. Доля непроизводственных основных фондов очень незначительна – 2.11 % на начало года и 1.75 % на конец года, что следует оценить положительно.
Большое значение имеет анализ соотношения активной и пассивной частей основных средств, так как от их оптимального сочетания во многом зависят фондоотдача, фондорентабельность и финансовое состояние предприятия. Удельный вес активной части в структуре всех основных фондов ОАО «ВОСТОЧНЫЙ» увеличился с 69.51 % на начало 2007 г. до 73.55 % на конец года. Среднегодовая стоимость активной часть основных производственных фондов в 2007 г. составила 73 %, что существенно выше уровня 2006 г. – 71 %.
Динамика основных фондов ОАО «ВОСТОЧНЫЙ» представлена в таблице 4.2.
Таблица 4.2
Динамика основных фондов ОАО «ВОСТОЧНЫЙ»
тыс. руб.
| Группа основных фондов | На 1.01.06 | На 1.01.07 | +/- | % |
| Здания | 2541 | 2541 | - | - |
| Сооружения | 1283 | 1848 | +565 | +43.8 |
| Машины и оборудование | 6415 | 7417 | +1002 | +15.61 |
| Транспортные средства | 6943 | 9323 | +2380 | +34.27 |
| Производственный и хозяйственный инвентарь | 189 | 222 | +33 | +17.46 |
| Другие виды основных средств | 1521 | 1521 | - | - |
| Итого | 18892 | 22872 | +3980 | +21.06 |
|
Производственные В т.ч. активная часть |
18494 13131 |
22474 16823 |
+3980 +3692 |
+21.52 +28.12 |
| Непроизводственные | 398 | 398 | - | - |
Как видно из таблицы 4.2, за отчетный период произошли существенные изменения в наличии основных фондов. В течение года стоимость основных фондов возросла на 3980 тыс. руб., или на 21.06 %.
Существенно возросла стоимость сооружений ОАО «ВОСТОЧНЫЙ» – на 43.8 % или на 565 тыс. руб. в абсолютном выражении, что произошло вследствие ввода в эксплуатацию территории гаража. На 34.27 % (2380 тыс. руб.) увеличилась стоимость транспортных средств. Стоимость машин и оборудования увеличилась на 15.61 %, или на 1002 тыс. руб. Производственный и хозяйственный инвентарь увеличился на 17.46 %, однако в абсолютном выражении это составило небольшую сумму – 33 тыс. руб. В течение отчетного периода не изменилась стоимость зданий и других видов основных средств.
Положительно можно оценить тот факт, что увеличение стоимости основных фондов произошло исключительно за счет поступления производственных фондов, причем за счет активной их части. Стоимость непроизводственных фондов в течение исследуемого периода не изменилась. На рисунке 2.2 для наглядности отражено наличие основных средств за 2007 год.
Необходимо отметить, что ОАО «ВОСТОЧНЫЙ» может улучшить структуру основных производственных фондов за счет повышения доли производственного оборудования. Это возможно благодаря более рациональной расстановке оборудования внутри территории предприятия, размещения его на открытых площадках, где это возможно, а также выноса с производственных площадей непроизводственных служб (складов, конторы и т.д.) и размещения на них дополнительного количества оборудования.
Следующим этапом анализа основных фондов ОАО «ВОСТОЧНЫЙ» будет изучение их технического уровня, физического и морального износа и воспроизводства. Для этого необходимо рассчитать ряд показателей и сравнить их с аналогичными показателями 2006 г.
Для характеристики основных фондов с точки зрения их технического уровня, производительности, экономической эффективности, физического и морального износа необходимо рассчитать такие показатели, как коэффициент обновления, срок обновления основных фондов, коэффициент выбытия, коэффициент прироста, коэффициент износа, коэффициент годности и средний возраст оборудования.
Все рассчитанные показатели сведены в таблицу 4.3.
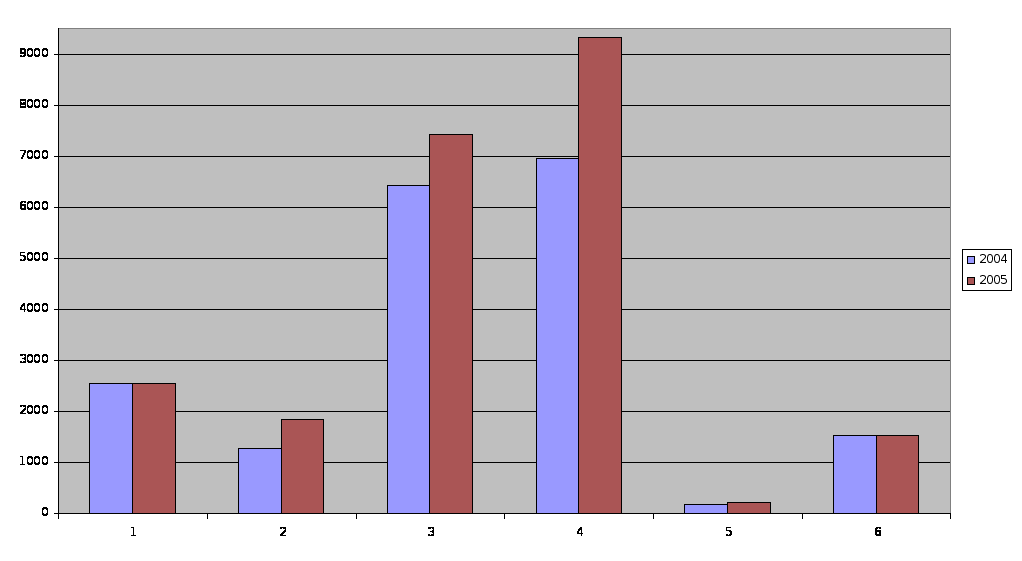 Рис.
4.2. Наличие основных
средств ОАО
«ВОСТОЧНЫЙ»
на 01.01.2007 г.
Таблица 4.3
Расчет показателей состояния и воспроизводства основных средств на предприятии ОАО «ВОСТОЧНЫЙ»
| Виды основных средств | Кобн. | Квыб. | Кприр | К износа | К год. | Срок обновления | ||||||||||||
| 2006 | 2007 | +/- | 2006 | 2007 | +/- | 2006 | 2007 | +/- | 2006 | 2007 | +/- | 2006 | 2007 | +/- | 2006 | 2007 | +/- | |
| Здания | 0 | 0 | - | 0.72 | 0 | -0,72 | -0,72 | 0 | +0.67 | 0.24 | 0.26 | +0.02 | 0.76 | 0.74 | +0.02 | - | - | - |
| Сооружения | 0.43 | 0.31 | -0.12 | 0.02 | 0 | -0.02 | 0.73 | 0.44 | -0.29 | 0.34 | 0.26 | -0.08 | 0.66 | 0.74 | +0.08 | 1.34 | 2.27 | +0.93 |
| Машины и оборудование | 0.09 | 0.18 | +0.09 | 0.06 | 0.05 | -0.01 | 0.04 | 0.16 | +0.12 | 0.64 | 0.63 | +0.01 | 0.36 | 0.37 | +0.01 | 10.21 | 4.77 | -5.44 |
| Транспортные средства | 0.23 | 0.28 | +0.05 | 0.02 | 0.03 | +0.01 | 0.26 | 0.34 | +0.08 | 0.52 | 0.47 | -0.05 | 0.48 | 0.53 | +0.05 | 3.53 | 2.66 | -0.87 |
| Производственный и хозяйственный инвентарь | 0 | 0.15 | +0.15 | 0 | 0 | - | - | 0.17 | +0.17 | 0.83 | 0.77 | -0.15 | 0.17 | 0.23 | +0.06 | - | 5,73 | +5,73 |
| Другие виды основных средств | 0.07 | 0 | +0.07 | 0.01 | 0 | -0.01 | 0.07 | 0 | -0.07 | 0.87 | 0.88 | +0.01 | 0.13 | 0.12 | -0.01 | 13.71 | - | -13.71 |
| Итого | 0.15 | 0.20 | +0.05 | 0.26 | 0.03 | -0.23 | -0.13 | 0.21 | +0.34 | 0.54 | 0.51 | -0.03 | 0.46 | 0.49 | +0.03 | 7.68 | 4.15 | -3.53 |
| Производственные | 0.15 | 0.20 | +0.05 | 0.03 | 0.03 | - | 0.14 | 0.22 | +0.08 | 0.55 | 0.52 | -0.03 | 0.45 | 0.48 | +0.03 | 5.73 | 4.06 | -1.67 |
| Непроизводственные | 0 | 0 | - | 0.93 | 0 | -0.93 | -0.93 | 0 | +0.93 | 0.27 | 0.29 | +0.02 | 0.73 | 0.71 | -0.02 | - | - | - |
Коэффициент обновления (Кобн.):
Кобн. = ОПФп / ОПФ 1, (4.1)
где ОПФ п - стоимость поступивших основных средств
ОПФ1- стоимость основных производственных фондов на конец периода.
Данный коэффициент отражает интенсивность обновления основных фондов. На изучаемом предприятии коэффициент обновления в 2007 г составил 0.20, что существенно выше прошлогоднего значения данного показателя (0.15). Положительно можно оценить тот факт, что обновление основных фондов произошло исключительно за счет производственных фондов.
Из таблицы 2.6 видно, что наиболее интенсивно в 2007 г. обновлялись сооружения (за счет ввода в эксплуатацию новой территории гаража), однако коэффициент обновления по этому виду основных средств в отчетном году снизился по сравнению с предыдущим годом с 0.43 до 0.31. Существенное обновление характерно для транспортных средств (0.23 в 2006 г. и 0.28 в 2007 г.) В 2007 г. повысилась интенсивность обновления машин и оборудования, коэффициент обновления по ним увеличился с по сравнению с 2006 г. в два раза – с 0.09 до 0.18. Всего в течение отчетного года предприятие обновило 9 единиц старого производственного оборудования на новое, более производительное. Здания и хозяйственный инвентарь на изучаемом предприятии практически не обновлялись как в прошлом, так и в отчетном году.
Коэффициент выбытия (Квыб) рассчитывается по формуле:
Квыб. = ОПФв / ОПФ0 (4.2)
где ОПФв - стоимость выбывших основных производственных фондов
ОПФ0 - стоимость основных производственных фондов на начало периода.
Коэффициент выбытия характеризует степень интенсивности выбытия основных средств из сферы производства и рассчитывается по всем основным фондам. Из таблицы 4.3 видно, что в 2007 году практически не было выбытия по таким группам основных фондов, как здания, сооружения, производственный и хозяйственный инвентарь, другие виды основных средств. Коэффициент выбытия по машинам и оборудованию уменьшился с 0.06 в 2006 г. до 0.05 в 2007 г., по транспортным средствам данный показатель незначительно возрос – с 0.02 в 2006 г. до 0.03 в 2007 г. Как уже было сказано ранее, выбытие данных групп основных производственных фондов произошло в результате замены старого оборудования на более эффективное.
На изучаемом предприятии коэффициент выбытия по всем основным фондам в 2007 г. составил 0.3, что существенно ниже уровня прошлого года (0.26). Однако данный показатель по основным производственным фондам не изменился и составил 0.3 как в 2006 г., так и в 2007 г. В 2006 г. был очень высок коэффициент выбытия по непроизводственным основным фондам (0.93). Это связано с тем, что в прошлом году часть жилищного фонда была передана на баланс Муниципального предприятия жилищно – коммунального хозяйства.
Коэффициент прироста (Кприр.) рассчитывается по формуле:
Кприр. = D ОПФ / ОПФ0 (4.3)
где D ОПФ - сумма прироста основных фондов
ОПФ0- стоимость основных фондов на начало периода
Коэффициент прироста характеризует уровень прироста основных средств или отдельных его групп за определенный период. Коэффициент прироста на изучаемом предприятии по всем основным средствам в 2007 г. составил 0.21, а в 2006 г на данном предприятии прироста основных средств не произошло.
В 2007 г. на прежнем уровне осталась стоимость зданий и других видов основных средств. Наибольший уровень прироста в изучаемом периоде характерен для сооружений (0.44), однако в прошлом году изучаемый показатель по данной группе основных средств был значительно выше – 0.73.
По сравнению с 2006 годом увеличился прирост транспортных средств (с о.26 до 0.34) и производственного оборудования (с 0.04 до 0.16, т.е. в четыре раза). Коэффициент прироста по производственному и хозяйственному инвентарю в 2007 г. составил 0.17, в 2006 г. данный показатель был равен 0.
В 2007 г. существенно возрос уровень прироста основных производственных фондов (с 0.14 в 2006 г. до 0.22 в 2007 г.). Стоимость непроизводственных основных фондов в отчетном году не изменилась.
Коэффициент износа (Кизн.) рассчитывается по формуле:
Кизн. = Иопф / ОПФ (4.4)
где Иопф - сумма износа основных фондов
ОПФ - первоначальная стоимость основных фондов
Коэффициент годности (Кгод.) рассчитывается по формуле:
Кгод. = ОСТопф / ОПФ, (4.5)
где ОСТопф - остаточная стоимость основных фондов,
ОПФ - первоначальная стоимость основных фондов.
Обобщающими показателями технического состояния основных фондов являются коэффициенты износа и годности. Чем ниже коэффициент износа (выше коэффициент годности), тем лучше техническое состояние, в котором находятся основные фонды. Данные для расчета коэффициентов годности и износа по состоянию на 1.01.2007 г. и 1.01.2007 г. приведены в таблице 4.4.
Таблица 4.4
Первоначальная
и остаточная
стоимость
основных средств
ОАО «ВОСТОЧНЫЙ»
тыс. руб.
| Группа основных фондов | На 01.01.06 | На 01.01.07 | ||||
| Первоначальная ст-ть | Остаточная ст-ть | Сумма износа | Первоначальная ст-ть | Остаточная ст-ть | Сумма износа | |
| Здания | 2541 | 1938 | 603 | 2541 | 1886 | 655 |
| Сооружения | 1283 | 846 | 437 | 1848 | 1369 | 479 |
| Машины и оборудование | 6415 | 2291 | 4124 | 7417 | 2771 | 4646 |
| Транспортные средства | 6943 | 3322 | 3621 | 9323 | 4915 | 4408 |
| Производственный и хозяйственный инвентарь | 189 | 32 | 157 | 222 | 50 | 172 |
| Другие виды основных средств | 1521 | 191 | 1330 | 1521 | 178 | 1343 |
| Итого | 18892 | 8620 | 10272 | 22872 | 11169 | 11703 |
| Производственные | 18494 | 8330 | 10164 | 22474 | 10887 | 11587 |
| Непроизводственные | 398 | 290 | 108 | 398 | 282 | 116 |
Как видно из таблицы 4.4, остаточная стоимость основных фондов ОАО «ВОСТОЧНЫЙ» на начало 2007 г. составила 8620 тыс. руб., на конец года – 11169 тыс. руб. Коэффициент износа по всем основным фондам на начало года составил 0.54, в течение изучаемого периода он снизился до 0.51. Отрицательно можно оценить тот факт, что по производственным основным фондам износ составляет 55 % на начало года и 52 % на конец года, т.е. более половины их балансовой стоимости.
Очень высока степень изношенности машин и оборудования (64 % на начало года и 63 % на конец года). Транспортные средства предприятия также достаточно изношены, хотя коэффициент годности по этой группе основных фондов увеличился с 0.48 на начало года до 0.53 на конец года. Наиболее изношенными являются такие группы основных средств, как производственный и хозяйственный инвентарь (83 % на начало и 88 % на конец отчетного периода).
Достаточно высокая степень годности характерна для сооружений, причем в течение 2007 г. данный показатель увеличился с 66 % до 74 %. Здания также являются относительно новыми, степень годности по ним составляет 76 % и 74 % на начало и конец года соответственно. Непроизводственные основные фонды изучаемого предприятия изношены менее, чем на треть.
По итогам изучения показателей технического состояния основных средств ОАО «ВОСТОЧНЫЙ» можно сделать вывод, что изучаемому предприятию необходимо принимать меры к обновлению основных производственных фондов, а особенно их активной части – машин, оборудования и транспортных средств. Кроме того, что данные группы основных средств являются наиболее изношенными, довольно значительная часть оборудования устарела морально. Замена данного оборудования на новое, более эффективное, позволит предприятию не только повысить объем производства за счет большей производительности нового оборудования, но и снизить затраты на текущий и капитальный ремонты, которые постоянно необходимы для старого изношенного оборудования.
Срок обновления основных фондов (Тобн) рассчитывается по формуле:
Тобн = ОПФ0 / ОПФп, (4.6)
где ОПФ0 - стоимость основных средств на начало периода,
ОПФп - стоимость поступивших основных средств
Для характеристики возрастного состава и морального износа фонды группируются по продолжительности эксплуатации (например, до 5 лет, 6-10 лет, 11-15 лет, 16-20 лет). Средний возраст оборудования рассчитывается по формуле:
Хср= Хс х а (4.7)
где Х ср– средний возраст оборудования;
Хс – середина интервала i – й группы оборудования:
Хс = (Хв + Хн)/2
где: Хв, Хн – соответственно верхнее и нижнее значение интервала группы;
а – удельный вес оборудования каждой интервальной группы в общем количестве.
В таблице 4.5 приведена группировка основных производственных фондов ОАО «ВОСТОЧНЫЙ» по продолжительности эксплуатации.
Таблица 4.5
Группировка производственного оборудования ОАО «ВОСТОЧНЫЙ»
по продолжительности эксплуатации
| Верхнее значение интервала группы, Хв | Нижнее значение интервала группы, Хн | Середина интервала, Хс | Количество оборудования, а | Удельный вес оборудования в общем количестве |
| 0 | 5 | 2.5 | 25 | 20 |
| 6 | 10 | 8 | 58 | 48 |
| 11 | 15 | 13 | 37 | 30 |
| 16 | 20 | 18 | 3 | 2 |
| Итого | 123 | 100 | ||
Определим средний возраст оборудования по ОАО «ВОСТОЧНЫЙ» по формуле (4.7).
Хср= 2.5 * 20 % + 8 * 48 % + 13 * 30 % + 18 * 2 % = 8.6
Средний возраст оборудования составил 8.6 лет. Анализ возрастного состояния оборудования показал, что ОАО «ВОСТОЧНЫЙ» оснащено относительно «старым» оборудованием, большая часть активных основных фондов прослужила более восьми лет. Это говорит о том, что и расчет коэффициента годности: предприятию необходимо обновить часть производственного оборудования.
Для характеристики состояния основных средств применяют группировку по технической пригодности: пригодное, требующее капитального ремонта, непригодное. При анализе технического состояния оборудования и инструментов ОАО «ВОСТОЧНЫЙ» выяснилось, что техническая пригодность составляет практически 100 %. Оборудование, требующее капитального ремонта, и непригодное оборудование отсутствуют.
Для обеспечения производственных нужд важно не только состояние, но и наличие оборудования в необходимом количестве. Поэтому далее необходимо изучить обеспеченность ОАО «ВОСТОЧНЫЙ» основными производственными фондами.
4.2. Изучение обеспеченности ОАО «ВОСТОЧНЫЙ» основными производственными фондами
Обеспеченность предприятия основными производственными фондами устанавливается путем сравнения фактического их наличия с плановой потребностью. Фактическое наличие производственного оборудования ОАО «ВОСТОЧНЫЙ» в 2007 г. составляет 123 единицы, плановая потребность в нем составляет 125 единиц. Следовательно, предприятие обеспечено производственным оборудованием на 98.4 %. В 2007 г. изучаемое предприятие планировало приобрести дополнительно две единицы оборудования, однако по причине роста цен на агрегаты они не были куплены.
Обобщающими показателями обеспеченности основными фондами являются фондовооруженность труда (ФВ) и техническая вооруженность труда. Фондовооруженность труда характеризует оснащенность работников предприятий или отраслей экономики основными фондами. Данный показатель исчисляется путем деления среднегодовой стоимости основных фондов (ОФ) на среднюю численность работников за рассматриваемый период (Ч):
ФВ = ОФ/Ч (4.8)
Так, среднегодовая стоимость всех основных фондов составила:
2006 г. – 19873 тыс. руб.
2007 г. – 22074 тыс. руб.
по плану – 23246 тыс. руб.
Среднесписочная численность работающих составила в 2006 г. – 161 чел., в 2007 г. – 169 чел., по плану – 171 чел. (планировалось принять дополнительно двух работников).
При этом показатель общей фондовооруженности труда составил:
ФВ 2006 г. = ОФ/Ч = 19873 / 161 = 123.4
ФВ 2007 г. = ОФ/Ч = 22074 / 169 = 130.6
ФВ по плану = ОФ/Ч = 23246 : 171 = 135.9
Уровень технической вооруженности труда (ТВ) определяется отношением стоимости производственного оборудования (ОПФ) к среднесписочному числу рабочих основного производства (Чосн):
ТВ = ОПФ / Чосн (4.9)
Среднегодовая стоимость основных производственных фондов составила:
2006 г. – 17890 тыс. руб.
2007 г. – 21676 тыс. руб.
по плану – 22851 тыс. руб.
Среднесписочная численность рабочих основного производства составила в 2006 г. – 138 чел., в 2007 г. – 146 чел., по плану – 148 чел. Уровень технической вооруженности труда, рассчитанный по формуле (4.9) составил в 2006 г. – 129.6; в 2007 г. – 148.5; по плану – 154.4.
По результатам анализа можно сделать вывод, что показатели общей фондовооруженности и технической вооруженности труда в 2007 г. улучшились по сравнению с аналогичными показателями 2006 г., однако их уровень существенно ниже планового.
Поскольку рост показателей общей фондовооруженности и технической вооруженности труда в 2007 г. по сравнению с 2006 г. может быть связан с подорожанием производственного оборудования, целесообразно рассчитать уровень технической вооруженности труда ОАО «ВОСТОЧНЫЙ» в натуральных показателях, разделив среднегодовое количество производственного оборудования на среднегодовую численность основных производственных рабочих. Среднегодовое количество производственного оборудования составило 112, 123 и 125 единиц в 2006 г., 2007 г. и по плану соответственно. При этом уровень технической вооруженности труда составил в 2006 г. – 0.81; в 2007 г. – 0.84; по плану – 0.84.
По результатам расчетов можно сделать вывод, что уровень технической вооруженности труда ОАО «ВОСТОЧНЫЙ» в 2007 г. увеличился не только за счет удорожания оборудования, но и за счет увеличения его количества. Необходимо отметить также, что уровень технической вооруженности труда ОАО «ВОСТОЧНЫЙ» очень высок – на одного производственного рабочего приходится 0.84 единицы оборудования.
В ходе анализа целесообразно сравнить темпы роста общей фондовооруженности и технической вооруженности труда ОАО «ВОСТОЧНЫЙ» темпами роста производительности труда (таблица 4.6).
Таблица 4.6
Сравнение темпов роста фондовооруженности с темпами роста производительности труда ОАО «ВОСТОЧНЫЙ»
| Выработка на 1 машино – час, руб. | Темпы роста производительности труда, коэф. | Общая фондовооруженность, руб. | Темпы роста фондовооруженности, коэф. | Техническая вооруженность, руб. | Темпы роста технической вооруженности, коэф. | Превышение темпов роста производительности труда над темпами роста | ||||
| 2006 | 2007 | 2006 | 2007 | 2006 | 2007 | фондовооруженности | Тех. вооруженности | |||
| 41.66 | 52.83 | 1.27 | 123.4 | 130.6 | 1.06 | 129.6 | 148.5 | 1.15 | +0.21 | +0.12 |
По итогам анализа можно сделать вывод, что темпы роста производительности труда ОАО «ВОСТОЧНЫЙ» выше, чем темпы роста общей фондовооруженности и технической вооруженности труда. Это свидетельствует о том, что основные производственные фонды изучаемого предприятия увеличились за счет ввода в эксплуатацию более производительного оборудования. Положительно можно оценить также тот факт, что темп роста технической вооруженности труда опережает темп роста общей фондовооруженности. Это говорит о том, что стоимость основных средств предприятия в расчете на одного работника растет за счет увеличения количества производственного оборудования.
Важным фактором повышения эффективности производства является улучшение использования имеющихся на предприятии основных фондов и производственных мощностей, поэтому далее в работе необходимо рассмотреть общие и частные показатели эффективности использования основных средств ОАО «ВОСТОЧНЫЙ».
4.3. Расчет обобщающих и частных показателей эффективности использования основных производственных фондов
Для анализа эффективности использования основных средств рассчитывается ряд обобщающих и частных показателей. Для обобщающей характеристики применяют показатели фондоотдачи, фондоемкости, рентабельности, прироста продукции за счет интенсивности использования средств, прироста прибыли за счет фондоотдачи. Рассчитывается также относительная экономия основных фондов. Наиболее обобщающим показателем эффективности использования основных средств является фондорентабельность. Ее уровень зависит не только от фондоотдачи, но и от рентабельности продукции. В процессе анализа изучаются динамика перечисленных показателей, выполнение плана по их уровню, проводятся межхозяйственные сравнения [10, с.345].
Для наглядности и удобства анализа введем следующие обозначения для показателей:
объем выпуска продукции, тыс. руб. – ВП
среднегодовая стоимость:
основных производственных фондов, тыс. руб. – ОПФ
активной части – ОПФа
единицы оборудования – Ц
удельный вес активной части фондов – УДа
фондорентабельность – Rопф
рентабельность продукции – Rвп
фондоотдача, руб.:
- основных производственных фондов - ФОопф
- активной части – Фоа
среднегодовое количество среднегодового оборудования - К
отработано за год всем оборудованием, тыс. часов – Т, в т.ч.
единицей оборудования:
часов – Тед
смен – СМ
дней – Д
коэффициент сменности работы оборудования – Ксм
средняя продолжительность смены, часов – П
выработка продукции на 1 машино – час, тыс. руб. – ЧВ
Фондоотдача (ФОопф)– это стоимость выпущенной или реализованной продукции на 1 руб. производственных фондов. Общая фондоотдача исчисляется по формуле:
ФОопф = ВП / ОПФ (4.10)
Рассчитаем по формуле 2.10 фондоотдачу основных производственных фондов ОАО «ВОСТОЧНЫЙ»:
ФОопф 2006 г. = ВП / ОПФ = 24059 / 17890 = 1.34
ФОопф 2007 г. = ВП / ОПФ = 33756 / 21676 = 1.56
ФОопф план = ВП / ОПФ = 39532 / 22851 = 1.73
Как видно из приведенных расчетов, показатель фондоотдачи возрос с 1.34 руб. в 2006 году до 1.56 руб. в 2007 году, т.е. на 0.22 руб. Этот факт свидетельствует о повышении эффективности использования основных производственных фондов, однако фактический показатель фондоотдачи ниже планового на 0.17 руб., что свидетельствует о наличии неиспользованных резервов выпуска продукции на предприятии ОАО «ВОСТОЧНЫЙ».
Показатель фондоотдачи может быть определен как в целом по основным производственным фондам организации, так и по их активной части (ФОа):
ФОа = ВП / ОПФа (4.11)
Рассчитаем фондоотдачу активной части основных производственных фондов ОАО «ВОСТОЧНЫЙ» по формуле 4.11:
ФОа 2006 г. = ВП / ОПФа = 24059 / 12702 = 1.89
ФОа 2007 г. = ВП / ОПФа = 33756 / 15823 = 2.13
ФОа план = ВП / ОПФа = 39532 / 16073 = 2.46
Фондоотдача активной части основных производственных фондов в 2007 г. также выше прошлогоднего уровня (на 0.24 руб.) и ниже плана (на 0.33 руб.)
Рост фондоотдачи ведет к относительной экономии основных производственных фондов и к увеличению объема выпускаемой продукции. Размер относительной экономии основных производственных фондов и прирост продукции в результате роста фондоотдачи определяются специальным расчетом. Так, относительная экономия основных фондов (Эопф) определяется как разность между величиной среднегодовой стоимости основных фондов отчетного периода (ОПФ1) и среднегодовой стоимостью основных фондов базового года (предшествующего года) ОПФ 0, скорректированной на рост объема производства продукции (Iвп):
± Эопф = ОПФ1 – ОПФ0 хI вп, (4.12)
где: ОПФ0, ОПФ1 – соответственно среднегодовая стоимость основных производственных фондов в базисном и отчетном периодах;
I вп – индекс объема производства продукции.
Рассчитаем относительную экономию основных производственных фондов ООО «Мясопродукт» по формуле 4.12:
Эопф 2007 г. = ОПФ 2007 г. – ОПФ 2006 г. х (ВП2007 / ВП2006) =
21676 – 17890 х 1.4 = 5300
По итогам расчета можно сделать вывод, что относительная экономия основных производственных фондов в 2007 г. составила 5300 тыс. руб.
Прирост продукции (D ВП) за счет интенсивности использования основных средств может определяться по методу цепных подстановок: прирост фондоотдачи за анализируемый период (D ФОопф) умножается на среднегодовую фактическую стоимость основных фондов отчетного периода (ОПФ1):
D ВП = D ФОопф х ОПФ 1 (4.13)
Рассчитаем по формуле 2.13 прирост продукции ОАО «ВОСТОЧНЫЙ» за счет интенсивности использования основных средств:
D ВП 2007 г. = D ФОопф х ОПФ 2007г. = 0.22 х 21676 = 4617 тыс. руб.
Так, за счет более эффективного использования основных производственных фондов в 2007 году по сравнению с прошлым годом ОАО «ВОСТОЧНЫЙ» смогло увеличить объем выпущенной продукции на 4617 руб.
Для оценки влияния фондоотдачи основных средств на прирост прибыли (DP) можно воспользоваться соотношением:
D P = Р0 х Кфо – Р0, (4.14)
где K фо - коэффициент роста фондоотдачи основных средств;
P0 - прибыль за предшествующий период.
Оценим влияние фондоотдачи основных производственных фондов ОАО «ВОСТОЧНЫЙ» на прирост прибыли в 2007 году по формуле 4.14:
DP2007 = Р 2006 х Кфо – Р 2006 = 2157 х (1.56 /1.34) – 2157 = +345 тыс. руб.
Итоги расчета свидетельствуют о том, что за счет роста фондоотдачи основных производственных фондов ОАО «ВОСТОЧНЫЙ» получило дополнительно прибыли на сумму 345 тыс. руб.
Фондоемкость (ФЕ)– стоимость основных производственных фондов на 1 руб. валовой, товарной, реализованной продукции. Показатель фондоемкости обратно пропорционален показателю фондоотдачи и рассчитывается по формуле:
ФЕ = ОПФ / ВП (4.15)
Рассчитаем показатели фондоемкости ОАО «ВОСТОЧНЫЙ» по формуле 2.15 за 2006 г., 2007 г. и по плану:
ФЕ 2006 = ОПФ 2006 / ВП 2006 = 17890 / 24059 = 0.74
ФЕ 2007 = ОПФ 2007 / ВП 2007 = 21676 / 33756 = 0.64
ФЕ план = ОПФ план / ВП план = 22851 / 39532 = 0.58
Положительно можно оценить тот факт, что в 2007 г. показатель фондоемкости снизился по сравнению с прошлым годом на 0.10 руб. (0.64 руб. – 0.74 руб.), однако его уровень выше планового на 0.06 руб. ОАО «ВОСТОЧНЫЙ» должно стремиться к снижению показателя фондоемкости.
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность (Rопф). Этот показатель характеризует прибыльность работы предприятия и рассчитывается как отношение балансовой прибыли (Р) к среднегодовой стоимости основных производственных фондов (ОПФ):
Rопф = Р / ОПФ (4.16)
Рассчитаем показатели фондорентабельности ОАО «ВОСТОЧНЫЙ» по формуле 4.16 за 2006 г., 2007 г. и по плану:
Rопф 2006 г. = Р 2006 / ОПФ 2006 = 2157 / 17890 = 0.12
Rопф 2007 г. = Р 2007 / ОПФ 2007 = 3609 / 21676 = 0.17
Rопф план = Р план / ОПФ план = 4057 /