Учет затрат на производство и калькулирование себестоимости строительной продукции
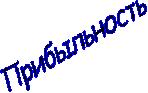
| График 1. | |||||||||||
| "Взаимосвязь показателей системы "директ-костинг" за отчетный период" | |||||||||||
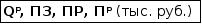
|
|||||||||||
|
|||||||||||
| 3.500.000 | |||||||||||
| 3.000.000 | |||||||||||

|
|
||||||||||
| 2.500.000 | |||||||||||

|
|||||||||||
| 2.000.000 | |||||||||||

|
|
||||||||||

|
|||||||||||
| 1.000.000 | |||||||||||

|
|||||||||||











СОДЕРЖАНИЕ
ЦЕЛЬ РАБОТЫ
РАЗДЕЛ 1
УЧЕТ ЗАТРАТ НА ПРОИЗВОДСТВО И КААЛЬКУЛИРОВАНИЕ СЕБЕСТОИМОСТИ
ПРОДУКЦИИ, РАБОТ И УСЛУГ
ЗАДАНИЕ 1
ЗАДАНИЕ 2
ЗАДАНИЕ 3
ЗАДАНИЕ 4
ВЫВОД
РАЗДЕЛ 2
ОСНОВЫ КОНТРОЛЯ, АНАЛИЗА И УПРАВЛЕНИЯ ПРОИЗВОДСТВЕННЫМИ
ЗАТРАТАМИ
ЗАДАНИЕ 5
ЗАДАНИЕ 6
ВЫВОД
СПИСОК ЛИТЕРАТУРЫ
СПИСОК ЛИТЕРАТУРЫ
План счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий и инструкция по его применению. Основы нормативного регулирования бухгалтерского учета в России / Под ред. И с комментариями А.С. Бакаева. – М.: Бухгалтерский учет, 1995 (Библиотека журнала «Бухгалтерский учет»).
Николаева С.А. Особенности учета затрат в условиях рынка: система «директ-костинг». – М.: Финансы и статистика, 1993г.
РАЗДЕЛ 1 . УЧЕТ ЗАТРАТ НА ПРОИЗВОДСТВО И КААЛЬКУЛИРОВАНИЕ
СЕБЕСТОИМОСТИ ПРОДУКЦИИ, РАБОТ И УСЛУГ
ЗАДАНИЕ 1
Журнал хозяйственных операций СУ за декабрь 1999г.
Таблица 1
| № п/п | Наименование первичного документа | Содержание хозяйственных операций | Сумма в тыс.руб. | Корреспондирующие счета | |
| Дебет | Кредит | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
1 |
Ведомость распределения материалов |
Отпущены со склада основные материалы, конструкции и детали для строительства (по планово-расчетным ценам): объекта № 2 объекта № 3 Итого: |
283550 182650 466200 |
20/2 20/3 |
10 10 |
2 |
Ведомость распределения заработной платы |
Начислена и распределена заработная плата рабочих по направления расхода: объект № 2 объект № 3 управление и обслуживание строительных машин и механизмов благоустройство строительных площадок заработная плата работников административно - управленческого персонала Итого: |
82900 61000 13000 2750 20050 179700 |
20/2 20/3 25 26 26 |
70 70 70 70 70 |
3 |
Ведомость расчета отчислений на социальное страхование |
Произведены отчисления на социальное страхование и обеспечение в размере 38,5% от начисленной заработной платы (распределены по зарплате):
Итого: |
31917 23485 5005 8778 69185 |
20/2 20/3 25 26 |
69 69 69 69 |
4 |
Расчет резервов на оплату отпусков |
Начислен резерв на оплату отпусков рабочим (6,7% от зарплаты):
Итого: |
5554 4087 871 1528 12040 |
20/2 20/3 25 26 |
89 89 89 89 |
5 |
Ведомость распределения материалов |
Отпущены со склада различные строительные материалы на: эксплуатацию строительных машин и механизмов охрану труда и технику безопасности благоустройство строительных площадок Итого: |
16100 5000 21640 42740 |
25 26 26 |
10 10 10 |
6 |
Ведомость начислений амортизации |
Начислено амортизационных отчислений по основным средствам: конторы СУ строительные машины и механизмы Итого: |
3060 23000 26060 |
26 25 |
02 02 |
7 |
Ведомость расчета износа МБП |
Начислен износ по сданным в эксплуатацию МБП, используемым для обслуживания: строительных машин и механизмов строительного производства Итого: |
18600 17000 35600 |
25 26 |
10 10 |
8 |
Ведомость расчета отклонений от стоимости материалов по учетным (планово – расчетным) ценам |
Списаны отклонения (экономия) фактической себестоимости от планово – расчетных цен материалов, израсходованных на: объект № 2 объект № 3 Итого: |
7450 4750 12200 |
20/2 20/3 |
10 10 |
9 |
Ведомость распределения общепроизводственных расходов |
Распределены между объектами строительства пропорционально сметной стоимости отработанных машино-смен затраты по эксплуатации строительных машин и механизмов (общепроизводственные расходы) объект № 2 объект № 3 Итого: |
43576 33000 76576 |
20/2 20/3 |
25 25 |
10 |
Ведомость распределения накладных расходов |
Распределены между объектами строительства пропорционально прямым затратам накладные (общехозяйственные) расходы объект № 2 объект № 3 Итого: |
37906 41900 79806 |
20/2 20/3 |
26 26 |
11 |
Счет фактура подрядчика |
Предъявлен счет заказчику на суммы затрат по объекту № 2, возмещаемых в порядке компенсаций |
10000 |
62 |
46 |
12 |
Расчет стоимости законченного строительством объекта № 2 |
Списана фактическая себестоимость выполненных и сданных работ по объекту № 2 |
522853 |
46 |
20/2 |
13 |
Счет-фактура и акт приемочной комиссии |
Предъявлен счет заказчику на сметную стоимость выполненных и сданных работ по объекту № 2 |
615555 |
62 |
46 |
14 |
Справка – расчет финансовых результатов |
Закрыт счет “Реализация” с отнесением финансового результата на соответствующий счет |
102702 |
46 |
80 |
Расчет к операции № 3.
Произведены отчисления на социальное страхование и обеспечение в размере 38,5% от начисленной заработной платы (распределены по зарплате):
на счет 20/2
82900 тыс. руб. * 0,385 = 31917 тыс. руб.
на счет 20/3
61000 тыс. руб. * 0,385 = 23485 тыс. руб.
на счет 25
13000 тыс. руб. * 0,385 = 5005 тыс. руб.
на счет 26
2750 тыс. руб. * 0,385 = 1059 тыс. руб.
20050 тыс. руб. * 0,385 = 7719 тыс. руб.
Итого на счет 26: 1059 тыс. руб. + 7719 тыс. руб. = 8778 тыс. руб.
Расчет к операции № 4 .
Начислен резерв на оплату отпусков рабочим (6,7% от зарплаты):
на счет 20/2
82900 тыс. руб. * 0,067 = 5554 тыс. руб.
на счет 20/3
61000 тыс. руб. * 0,067 = 4087 тыс. руб.
на счет 25
13000 тыс. руб. * 0,067 = 871 тыс. руб.
на счет 26
2750 тыс. руб. * 0,067 = 184 тыс. руб.
20050 тыс. руб. * 0,067 = 1344 тыс. руб.
Итого на счет 26: 184 тыс. руб. + 1344 тыс. руб. = 1528 тыс. руб.
ЗАДАНИЕ 2
Расчет к операции № 9 .
-
Счет 25
Д К Сн = 0
2) 13000 9) 76576 3) 5005 Разность общепроизводственных расходов по двум объектам 4) 871 и общепроизводственных расходов на объект № 3 5) 16100 6) 23000 76576 тыс. руб. – 33000 тыс. руб. = 43576 тыс. руб. 7) 18600 Оборот = 76576 Оборот = 76576 Ск = 0
Расчет к операции № 10 .
-
Счет 26
Д К Сн = 0
2) 22800 9) 79806 3) 8778 Разность накладных расходов по двум объектам 4) 1528 и накладных расходов на объект № 3 5) 26640 6) 3060 79806 тыс. руб. – 41900 тыс. руб. = 37906 тыс. руб. 7) 17000 Оборот = 79806 Оборот = 79806 Ск = 0
-
Счет 20/2
Счет 20/3
Д К Д К Сн = 30000
Сн = 0
1) 283550 12) 522853 1) 182650 2) 82900 2) 61000 3) 31917 3) 23485 4) 5554 4) 4087 8) 7450 8) 4750 9) 43576 9) 33000 10) 37906 10) 41900 Оборот = 492853 Оборот = 522853 Оборот = 350872 Оборот = 0 Ск = 0
Ск = 350872
Расчет к операции № 12 .
Найти фактическую себестоимость выполненных и сданных работ по объекту № 2.
Сн (сч.20/2) + Об.(сч.20/2) = 30000 тыс. руб. + 492853 тыс. руб. = 522853 тыс. руб.
ЗАДАНИЕ 3
Ведомость аналитического учета затрат на строительство объекта № 2 (см. на стр. 10)
Расчет к заданию № 3 .
Всего затрат произведенных до 12.99г. = Материалы (франко-приобъектный склад) до 12.99г. + Оплата труда рабочих с отчислениями на социальное страхование и обеспечение, с резервом отпуска до 12.99г. + Затраты на содержание и эксплуатацию машин и механизмов до 12.99г. + Накладные расходы до 12.99г.
821950 тыс. руб. + 110000 тыс. руб. + 58500 тыс. руб. + 233550 тыс. руб. = 1224000 тыс. руб.
Фактическая себестоимость до 12.99г. = Всего затрат произведенных до 12.99г. + Остаток незавершенного строительного производства на начало месяца - Остаток незавершенного строительного производства на конец месяца
1224000 тыс. руб. + 0 – 30000 тыс. руб. = 1194000 тыс. руб.
Результат (прибыль “+”, убыток “-“) до 12.99г. = Сметная стоимость до 12.99г. + Затраты, возмещаемые в порядке компенсации рыночных удорожаний до 12.99г. - Фактическая себестоимость до 12.99г.
1311900 тыс. руб. + 90000 тыс. руб. – 1194000 тыс. руб. = 207900 тыс. руб. (прибыль)
Материалы (франко-приобъектный склад) за декабрь месяц = Отпущенные со склада основные материалы, конструкции и детали для строительства (по расчетно-плановым ценам) на объект № 2 + Отклонения (экономия) фактической себестоимости от планово – расчетных цен материалов, израсходованных на объект № 2
283550 тыс. руб. + 7450 тыс. руб. = 291000 тыс. руб.
Итого материалов (франко-приобъектный склад) = Затраты произведенные до декабря 99г. + Затраты за декабрь 99г.
821950 тыс. руб. + 291000 тыс. руб. = 1112950 тыс. руб.
Оплата труда рабочих с отчислениями на социальное страхование и обеспечение, с резервом отпуска за декабрь месяц = Начисленная и распределенная заработная плата рабочих (объект № 2) + Произведенные отчисления на социальное страхование и обеспечение в размере 38,5% от начисленной заработной платы (объект № 2) + Начислен резерв (6,7% от зарплаты) на оплату отпусков рабочим (объект № 2)
82900 тыс. руб. + 31917 тыс. руб. + 5554 тыс. руб. = 120371 тыс. руб.
Итого по оплате труда рабочих с отчислениями на социальное страхование и обеспечение, с резервом отпуска = Затраты произведенные до декабря 99г. + Затраты за декабрь 99г.
110000 тыс. руб. + 120371 тыс. руб. = 230371 тыс. руб.
Затраты на содержание и эксплуатацию машин и механизмов за декабрь месяц = Распределенные между объектами строительства, пропорционально сметной стоимости отработанных машино-смен, затраты по эксплуатации строительных машин и механизмов (общепроизводственные расходы) на объект № 2 = 43576 тыс. руб.
Итого затрат на содержание и эксплуатацию машин и механизмов = Затраты произведенные до декабря 99г. + Затраты за декабрь 99г.
58500 тыс. руб. + 43576 тыс. руб. = 102076тыс. руб.
Накладные расходы за декабрь месяц = Распределенные между объектами строительства, пропорционально прямым затратам, накладные (общехозяйственные) расходы на объект № 2 = 37906 тыс. руб.
Итого накладных расходов = Затраты произведенные до декабря 99г. + Затраты за декабрь 99г.
233550 тыс. руб. + 37906 тыс. руб. = 271456 тыс. руб.
Всего затрат за декабрь = Материалы (франко-приобъектный склад) за декабрь месяц + Оплата труда рабочих с отчислениями на социальное страхование и обеспечение, с резервом отпуска за декабрь месяц + Затраты на содержание и эксплуатацию машин и механизмов за декабрь месяц + Накладные расходы за декабрь месяц
291000 тыс. руб. + 120371 тыс. руб. + 43576 тыс. руб. + 37906 тыс. руб. = 492853 тыс. руб.
Итого всех затрат = Затраты произведенные до декабря 99г. + Затраты за декабрь 99г.
1224000 тыс. руб. + 492853 тыс. руб. = 1716853 тыс. руб.
Итого остатка незавершенного строительного производства на начало месяца = Остаток за период до декабря + Остаток за декабрь
0 + 30000 тыс. руб. = 30000 тыс. руб.
Итого остатка незавершенного строительного производства на конец месяца = Остаток за период до декабря + Остаток за декабрь
30000 тыс. руб. + 0 = 30000 тыс. руб.
Фактическая себестоимость на 12.99г. = Всего затрат произведенных на 12.99г. + Остаток незавершенного строительного производства на начало месяца - Остаток незавершенного строительного производства на конец месяца
492853 тыс. руб. + 30000 тыс. руб. – 0 = 522853 тыс. руб.
Общая фактическая себестоимость = Затраты произведенные до декабря 99г. + Затраты за декабрь 99г.
1194000 тыс. руб. + 522853 тыс. руб. = 1716853 тыс. руб.
Общая сметная себестоимость = Затраты произведенные до декабря 99г. + Затраты за декабрь 99г.
1311900 тыс. руб. + 615555 тыс. руб. = 1927455 тыс. руб.
Общие затраты, возмещаемые в порядке компенсации рыночных удорожаний = Затраты произведенные до декабря 99г. + Затраты за декабрь 99г.
90000 тыс. руб. + 10000 тыс. руб. = 100000 тыс. руб.
Результат (прибыль “+”, убыток “-“) за 12.99г. = Сметная стоимость за 12.99г. + Затраты, возмещаемые в порядке компенсации рыночных удорожаний за 12.99г. - Фактическая себестоимость на 12.99г.
615555 тыс. руб. + 10000 тыс. руб. – 522853 тыс. руб. = 102702 тыс. руб. (прибыль)
Итоговая прибыль = Прибыль до 12.99г. + Прибыль за 12.99г.
207900 тыс. руб. + 102702 тыс. руб. = 310602 тыс. руб.
ЗАДАНИЕ 4
Отчетная калькуляция себестоимости объекта № 2 (в тыс. руб.)
Таблица 3
| Статьи затрат | Сметная стоимость | Себестоимость | Затраты, возмещаемые в порядке компенсации рыночных удорожаний | |
| Плановая | Фактическая | |||
| А | 1 | 2 | 3 | 4 |
| Материалы | 1196800 |
1113158 |
1112950 |
- |
| Оплата труда рабочих | 146600 |
136354 |
230371 |
- |
| Затраты труда рабочих на эксплуатацию машин и механизмов | 90400 |
84082 |
102076 |
- |
| Накладные расходы | 262360 |
344024 |
271456 |
100000 |
| Плановые накопления | 231295 | - | - | - |
| Всего | 1927455 |
1677618 |
1716853 |
100000 |
Расчет к заданию № 4 .
Расчеты плановой себестоимости по отдельным статьям затрат ведется по формуле:
Сспл = Сссм – Э + К,
Где, Сспл – плановая себестоимость,
Сссм – сметная себестоимость,
Э – экономия от снижения затрат,
К – затраты возмещаемые в порядке компенсаций по соответствующей статье затрат из-за рыночных удорожаний.
Расчет экономии от снижения затрат по отдельным статьям ведется на основе усредненного процента (без постатейной его дифференциации) в размере 6,24% от сметной стоимости (или 0,0624) и утвержденной нормы плановых накоплений в размере 12% к общей сумме сметной стоимости строительных работ.
А) Материалы:
Э = 1196800 тыс. руб. * 1,12 * 0,0624 = 83642