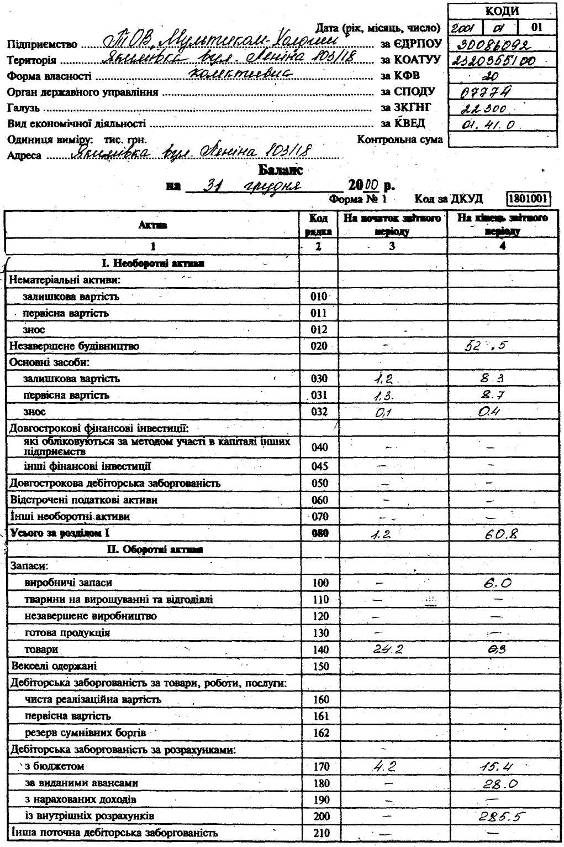
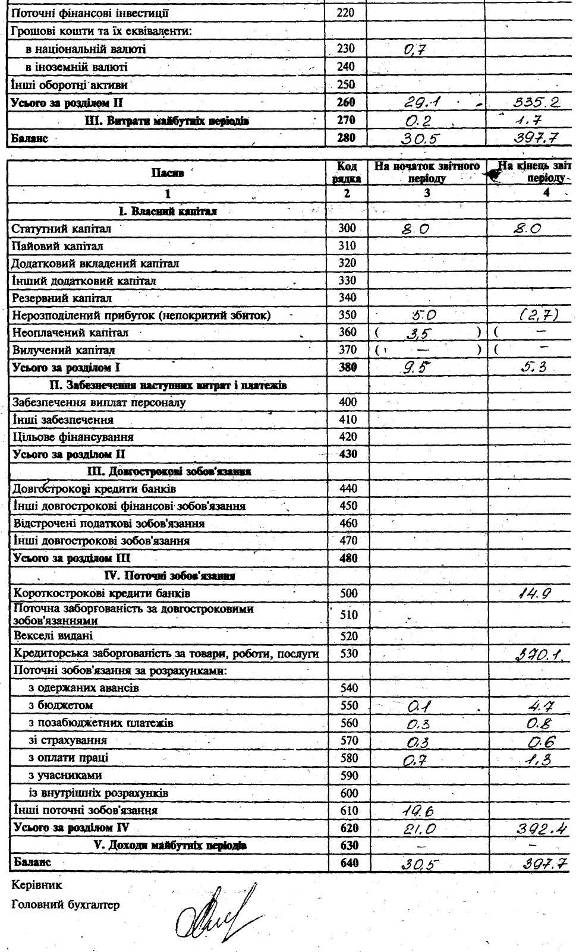
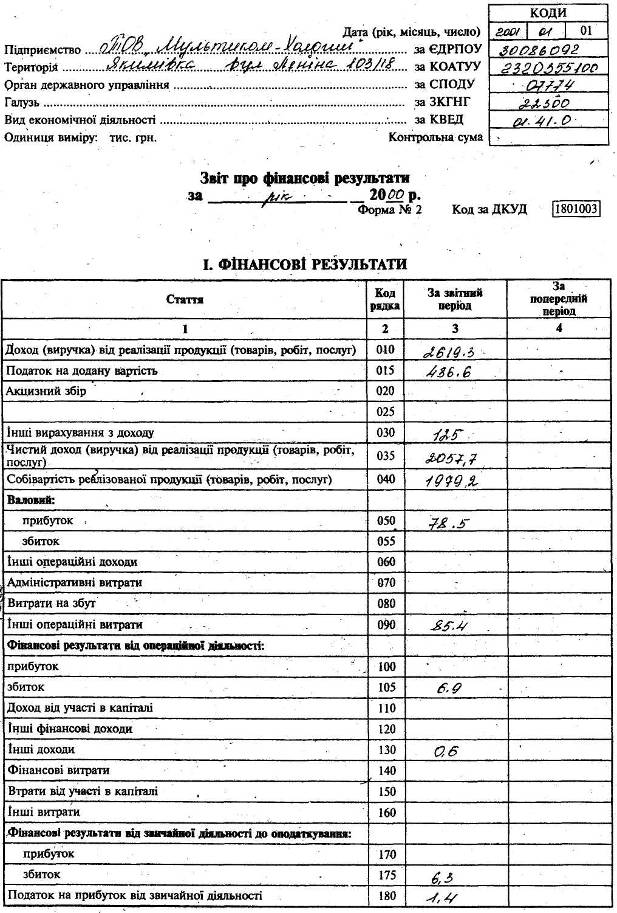
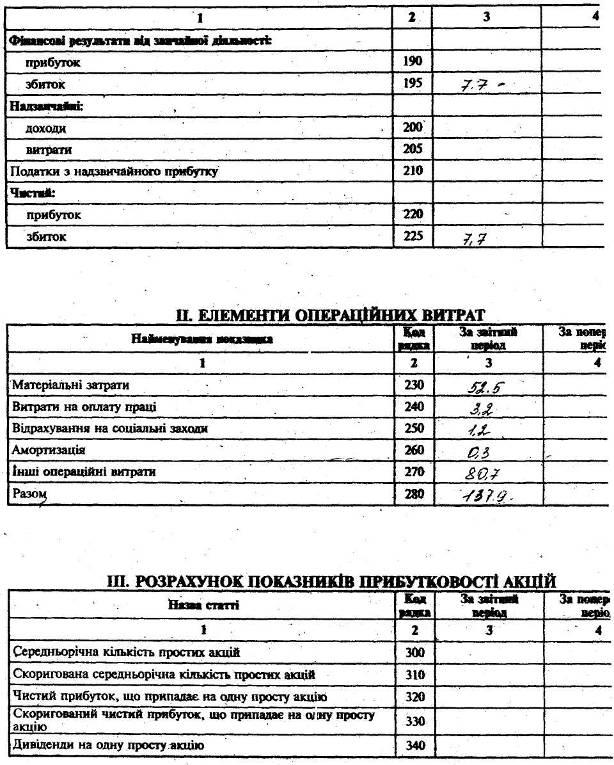
Бухгалтерський облік та господарська діяльність ТОВ "Мультиком–Холдинг"
2. Відрахування на соціальні заходи - відображують нарахування обов'язкових внесків до Пенсійного фонду України та внесків до Фондусоціального страхування з тимчасової втрати працездатності (ТОВ „ Мультиком-Холдинг „ є платником фіксованого сільськогосподарського податку, тому внески до Пенсійного фонду і Фонду соціального страхування з тимчасової втрати працездатності не сплачуються), внески до Фонду загальнообов'язкового державного страхування на випадок безробіття, внески до Фонду державного страхування від нещасних випадків на виробництві .
3. Насіння і посадковий матеріал - вартість насіння і садивного матеріалу власного виробництва і придбаного, які використані для посіву (посадки) сільськогосподарських культур .
4. Паливо та мастильні матеріали - вартість палива, яке використане на виконання технологічних операцій .
5. Добрива - стаття, призначена для обліку вартості, внесених в грунт під сільськогосподарські культури органічних (гній, торф, компост), мінеральних, бактеріальних, інших добрив та мікродобрив, Органічні добрива списують за фактичною собівартістю (умовною ціною), яка визначається на підприємстві . Мінеральні добрива списують за ціною їх придбання ,
6. Засоби захисту рослин - відображається вартість придбаних за рахунок коштів підприємства пестицидів, засобів протруювання, гербіцидів, дефоліантів та інших хімічних і біологічних засобів, які використані для боротьби з бур'янами, шкідниками і хворобами сільськогосподарських культур .
7. Роботи і послуги - відображуються витрати на роботи і послуги власних допоміжних виробництв, які забезпечують виробничі потреби та вартість послуг виробничого характеру, наданих сторонніми підприємствами
8. Інші витрати - включаються страхові платежі по посівах соняшнику та інші витрати, які не були враховані у попередніх статтях. Загально виробничі витрати рослинництва, які обліковуються на рахунку 911, розподіляються на культури (в нашому випадку соняшник) пропорційно до загальної суми прямих витрат без вартості насіння. Витрати на утримання необоротних активів - машинно - тракторного парку, які обліковуються на рахунку 915, розподіляються на культури (в нашому випадку соняшник), пропорційно до обсягу виконаних робіт в умовних еталонних гектарах.
Таблиця 5.1 Господарські операції по обліку виробництва продукції соняшника
| №п/п | Зміст господарської операції | Кореспонденція рахунків |
Сума , грн. |
|
| Дт | Кт | |||
| 1. | Нарахована заробітна плата працівникам,зайнятим на вирощуванні соняшника | 231 | 661 | 17856,51 |
| 2. | Здійснені відрахування до Фонду страхування на випадок безробіття та до фонду страхування від нещасного випадку на виробництві | 231 | 65 | 482,13 |
| 3. | Списано витрати насіння на посів | 231 | 208 | 23015,00 |
| 4. | Витрати допоміжних виробництв, включені до собівартості соняшника | 231 | 234 | 25100,13 |
| 5. | Списано вартість нафтопродуктів | 231 | 203 | 180103,00 |
| 6. | Списано вартість матеріалів | 231 | 201 | 9213,15 |
| 7. | Нараховано знос необоротних активів | 231 | 131 | 95113,00 |
| 8. | Списано вартість послуг машинно -тракторного парку | 231 | 915 | 38501,20 |
| 9. | Списано частину загальновироб -ничих витрат | 231 | 911 | 97516,12 |
| 10. | Оприбуткована готова продукція по плановій собівартості | 27 | 231 | 508040,00 |
6. Розрахунок собівартості продукції і порядок списання калькуляційних різниць
Закон України „ Про бухгалтерський облік та фінансову звітність в Україні „ визнає історичну (фактичну) собівартість одним із основних принципів бухгалтерського обліку і фінансової звітності . Законом наголошується, що пріоритетною є оцінка активів підприємства, виходячи з витрат на її виробництво та придбання .
Собівартість окремих видів сільськогосподарської продукції визначають на підставі витрат, віднесених на відповідну культуру (наприклад, соняшник).
Витрати по окремих культурах складаються як із прямих, що безпосередньо відносять на відповідну культуру, так із витрат, що розподіляються .
Визначення собівартості продукції рослинництва здійснюють у такій послідовності : розподіляють за призначенням витрати на утримання основних засобів на об'єкти планування та обліку витрат ; обчислюють собівартість продукції (робіт, послуг) допоміжних та підсобних виробництв, які надають послуги основному виробництву ; розподіляють витрати на зрошення, осушення земель ; розподіляють загальновиробничі витрати; визначають загальну суму виробничих витрат по об'єктах планування і обліку ; обчислюють собівартість продукції рослинництва .
Собівартість продукції соняшника обчислюється : насіння соняшника франко - тік (включаючи витрати на доочищення і сушіння) . До обчислення фактичної собівартості продукції соняшника перевіряють правильність запису по дебету і кредиту аналітичних рахунків . Витрати по посівах, які повністю загинули від стихійного лиха, списують з рахунка 231 на витрати господарства . Дебетують субрахунок 991, кредитують субрахунок 231 .
У зв'язку з тим, що площі під загиблими посівами пересіваються іншими сільськогосподарськими культурами, при списанні витрат слід мати на увазі, що на надзвичайні витрати господарства списуються лише повторні витрати (вартість насіння, витрати на сівбу тощо) . Неповторні витрати (оранка, вартість внесених добрив, витрати по снігозатриманню тощо) відносять на новопосіяну культуру . При частковій загибелі витрати списують на витрати господарства частково і розподіляють пропорційно до відсотка одержаної продукції . По посівам, які загинули внаслідок стихійного лиха, нараховують страхове відшкодування . Ці суми записують на дебет рахунка 65 і кредит субрахунка 751 .
До собівартості продукції рослинництва поточного року не входять витрати по зібраним, але необмолоченим або по незібраним культурам . Якщо на кінець року в рослинництві виявлено необмолочені культури, фактичні витрати розподіляються наступним чином : із загальної суми витрат по зібраних обмолочених і необмолочених культурах виключають витрати на обмолочування та вивезення продукції з поля . Сума витрат, що залишається, розподіляється пропорційно до кількості гектарів по зібраних обмолочених і необмолочених культурах . Для визначення фактичної собівартості продукції зібраних і обмолочених культур до суми витрат по зібраних культурах додають витрати на їх обмолочування і транспортування з поля . У наступному році при обчисленні собівартості по необмолочених культурах до витрат на їх збирання додають витрати на їх збирання, обмолочування, очищення і транспортування .
Собівартість кошиків соняшника визначають залежно від віднесених на них витрат за нормативами, встановленими на підставі витрат на збирання, пресування, транспортування тощо .
Собівартість 1 ц продукції соняшника (насіння) визначають у порядку, встановленому для зернових культур . Із загальної суми витрат, віднесених на соняшник віднімається вартість стебел та кошиків соняшника, виходячи з розрахунково - нормативних витрат на роботи, пов'язаних із заготівлею побічної продукції.
Сума витрат, що залишаються, ділиться на масу одержаної від урожаю і оприбуткованої продукції. В нашому господарстві вартість стебел і кошиків не обліковується.
Розрахунок собівартості 1ц соняшника наводиться в таблиці 6.1.
Таблиця 6.1. Розрахунок собівартості 1 ц соняшника
| №п/п | Зміст запису | Кількість, ц | Сума, грн. |
| 1. | Валовий збір соняшника | 7816 | |
| 2. | Фактичні витрати на вирощування соняшника | 486900,24 | |
| 3. | Фактична собівартість 1ц соняшника | 62,31 |
Після визначення фактичної собівартості 1 ц насіння, визначається різниця між фактичною і плановою собівартістю 1 ц насіння, калькуляційні різниці розподіляються згідно з каналами використання продукції .Якщо фактична собівартість перевищує планову, застосовується збільшення вартості звичайним способом і, навпаки, якщо планова собівартість 1 ц насіння вища за фактичну застосовується метод „ червоного сторна „ .
Таблиця 6.2. Розрахунок відхилень фактичної собівартості насіння соняшника від планової
| Вид продукції | Собівартість всієї продукції, грн. | Відхилення грн. | і , | Канали використання насіння | |||
| Валовий збір за | планова | фактична | всього | на | Реалізація | ||
| мі нусом мертвих відходів, ц | одиницю | кількість | сума | ||||
| Соняшник | 7816 | 508040 | 486900,24 | 21139,76 | 2,70468 | 7816 | 21139,76 |
| Кореспонденція рахунків | Дт | 901 | |||||
| Кт | 231 | ||||||
7. Шляхи удосконалення обліку витрат і виходу продукції
Основними напрямками удосконалення обліку витрат і виходу продукції є : удосконалення первинного, аналітичного і синтетичного обліку.
Точність первинного обліку надзвичайно важлива, так як на підставі його даних ведеться синтетичний облік і здійснюється планування в сільськогосподарських підприємствах . Удосконалення первинних документів повинно сприяти зниженню трудових витрат на їх складання і обробку . Вивчення застосовуваних в обліку первинних документів показує те, що у виробництві ще досить нерідко використовуються незатверджені, громіздкі, застарілі форми документів, багато з яких мають зайві реквізити . Формат одних документів надто великий, а інших настільки малий, що неможливо розмістити цифри при їх заповненні . Деякі облікові документи побудовані нераціонально . їх незручно обробляти, особливо за допомогою комп'ютерів . Окремі показники, що є в первинних документах, вже втратили свою значимість .
Дуже низький рівень машинної обробки інформації в сільсько -господарських підприємствах пов'язаний з великою кількістю документів, що відображають господарські операції, складністю їх оформлення, кодування тощо. Різноманітність в формах і розташування реквізитів на бланку, неуніфікованість в термінології деяких реквізитів, наявність зайвих і невикористовуваних граф також гальмують вказаний процес .
Удосконалення організації первинного обліку на підприємствах агропромислового комплексу нерозривно пов'язано зі створенням уніфікованих форм документів, забезпеченням співставності їх даних і ув'язки існуючих реквізитів. Щоб уніфікувати первинні документи, на мій погляд, в них необхідно передбачити слідуючі обов'язкові реквізити : найменування документа (форми), код форми, дата складання, зміст господарської операції, вимірники господарської операції (в кількісному і вартісному вимірі), найменування посадових осіб, підписи .
При розробці первинних документів необхідно враховувати їх призначення, тобто відповідність предметній ознаці .
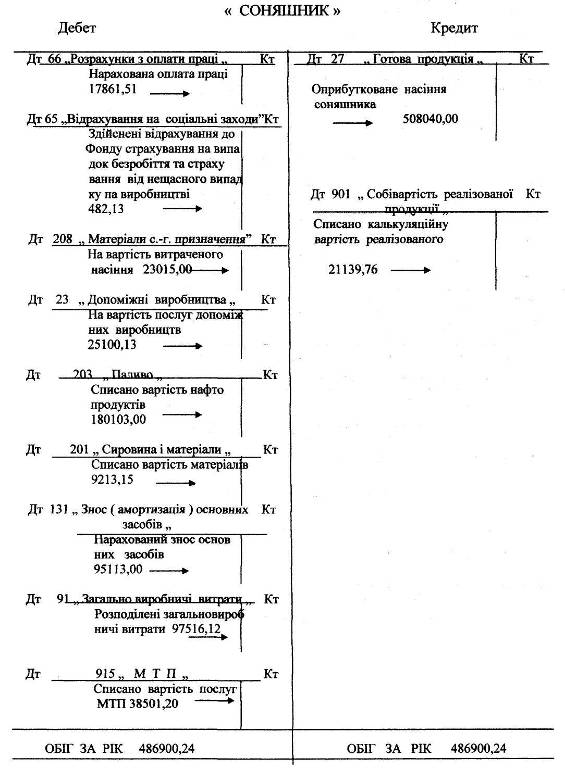
Рис. 7.1 Схема кореспонденції і закриття аналітичного рахунку „Соняшник „
8. Аналіз виконання плану виробництва соняшника
Аналіз динаміки та виконання виробничого плану є одними з найважливіших складових економічного аналізу господарської діяльності підприємств . Він дає можливість не лише виявити і використати поточні резерви по збору продукції, але й намітити конкретні заходи по розвитку галузі сільського господарства в перспективі .
Аналіз починають з вивчення натуральних показників виробництва валової продукції . Для того, щоб дати об'єктивну оцінку виконання* плану, необхідно співставити фактичний збір насіння соняшника не лише з плановим, але і з рівнем виробництва за минулі роки . Для цього використаємо дані таблиці 8.1 :
Таблиця 8.1 Аналіз виконання плану виробництва валової продукції соняшника в ТОВ „Агро Альянс „
| Культура | Середній рівень виробництва соняшника за 2004-2008рр. | Вироблено в 2009 р. | Відхилення, збільшення (+) зменшення (-), |
Вартість валової продукції 2009р.в порів.цінах 2006р., тис.грн. |
% вико нання плану | |||
| план | факт | від від серед-плану ньоріч-ного рівня | план факт | |||||
| Соняшник | 5819 | 7000 | 7816 | 816 | 2003 | 700 | 651 | 111,6 |
Аналіз виконання плану виробництва соняшника показує, що в 2009 році було перевиконано план на 1,6 %, тобто було вироблено 7816 ц проти запланованих 7000 ц . Фактична вартість валової продукції у порівнянних цінах 2006 року склала 651 тис.грн.
На рівень валового збору в різній мірі впливають різноманітні фактори : розмір посівної площі, рівень урожайності, на який в свою чергу впливає загибель посівів, своєчасне та якісне проведення агротехнічних заходів по догляду та утриманню посівів, збирання урожаю в оптимальні строки тощо . Сукупність всіх цих факторів проявляється у двох синтетичних факторах :
1) зміні розмірів посівних площ (кількісний показник) ;
2) зміні урожайності (якісний показник).
Розрахунок впливу цих факторів на валовий збір проводиться за допомогою методу різниць або ланцюгових підстановок . При використанні прийому ланцюгових підстановок поряд з плановим і фактичним валовим збором визначають розрахунковий валовий збір як добуток фактичної площі посіву і планової урожайності . Різниця між розрахунковим та плановим збором показує вплив зміни посівної площі .А вплив зміни урожайності обчислюється шляхом віднімання від фактичного збору розрахункового .
При використанні методу різниць вплив зміни посівної площі можна знайти шляхом множення різниці між фактичною і плановою площею посіву на планову урожайність, а вплив зміни урожайності -шляхом множення різниці між фактичною і плановою урожайністю на фактичну площу посіву .
Аналізуючи виконання плану валового збору соняшника за останні п'ять років слід відмітити, що лише в 2005 році було зібрано більше, ніж заплановано. В 2006 році було зібрано на 1576 ц менше, ніж було заплановано, відповідно в 2007 році на 502 ц, в 2008 році на 3114ц, в 2009 - на 684 ц .
Скорочення валового збору було пов'язано як із скороченням посівних площ, так і зі зменшенням урожайності . В 2009 році валовий збір зменшився на 684 ц, що було пов'язано лише зі зниженням урожайності соняшника -
Урожайність соняшника є свого роду синтетичним показником, який формується під впливом агробіологічних, технологічних та економічних факторів виробництва . Підвищення її є основним резервом збільшення виробництва валової продукції, виконання договірних обов'язків по реалізації продукції .
Протягом останніх семи років урожайність соняшника коливалась . Розглянемо її динаміку в таблиці 8.2:
Таблиця 8.2. Динаміка урожайності соняшника за 2003 - 2009 рр.
| Культура | 2003р. | 2004р. | 2005р. | 2006р. | 2007р. | 2008р. | 2009р. | 2009р. в | %ДО |
| 2003р | 2008р. | ||||||||
| Соняшник | 19,4 | 19,1 | 18,3 | 15,2 | 17,1 | їй | 15,6 | 80,4 | 1393 |
За даними таблиці слід відмітити, що найбільшу урожайність товариство отримало в 2003 році - 19,4 ц/га, а найменшу в 2008 році - 11,2 ц/га . У 2009 році урожайність соняшника складала 15,6 ц/га, що менше в порівнянні з 2003 роком на 19,6 % і більше в порівнянні з 2008 роком на 39,3 % .
Важливе значення має аналіз втрат урожаю . Причини втрат урожаю можуть бути пов'язані з порушенням агротехніки і технології окремих процесів вирощування культури . Господарство несе втрати уже вирощеного урожаю, але не зібраного внаслідок порушення строків збирання, також втрати можуть бути спричинені недосконалістю збиральної техніки, допускатись при транспортуванні і збиранні урожаю . Ці фактори можна спостерігати в ТОВ „ Мультиком-Холдинг „.
В ТОВ „ Мультиком-Холдинг „ застосовуються лише окремі елементи інтенсивної технології виробництва соняшника . Причина цього заключається в тому, що товариство не має достатньо коштів для організації комплексу заходів, передбачених інтенсивною технологією .
В аналізі результатів господарської діяльності сільськогосподарського підприємства одне з центральних місць займає такий показник як собівартість . Це пов'язано з тим, що головна роль в укріпленні і подальшому розвитку економіки суб'єктів АПК належить зниженню собівартості . Собівартість являє собою виражену в грошовій формі сукупність затрат на природні і паливно-енергетичні ресурси,сировину і матеріали, на оплату праці, знос основних засобів та інших затрат на виробництво і реалізацію продукції .
Основними завданнями аналізу є об'єктивна оцінка ступеня виконання плану зниження собівартості продукції, а також найбільш повне виявлення резервів, прагнення до максимального скорочення затрат праці і засобів на виробництво одиниці продукції .
9. Аналіз і шляхи підвищення прибутковості і рентабельності виробництва соняшника
Результати господарської діяльності підприємства харак -теризуються сумою одержаного прибутку і рівнем рентабельності . Головним чином сільськогосподарські підприємства отримують прибуток від реалізації сільськогосподарської продукції .
Прибуток - це частина чистого доходу, створеного в процесі виробництва і реалізованого в процесі обігу, який без -посередньо отримує підприємство . Лише після реалізації продукції чистий доход приймає форму прибутку . Кількісно він являє собою різницю між виручкою (після сплати податку на додану вартість та інших відрахувань із виручки в бюджетні та небюджетні фонди) і повною собівартістю реалізованої продукції .
В процесі аналізу вивчають динаміку, структуру прибутку, визначають фактори зміни його суми . Величина прибутку залежить від трьох факторів: обсягу продажу продукції, собівартості одиниці продукції та середньої реалізаційної ціни.
Фактичний прибуток від реалізації продукції соняшника в 2009 році збільшився в порівнянні з планом на 38,95 тис.грн., в тому числі за рахунок зменшення обсягу реалізованої продукції на 184 ц прибуток зменшився на 5,52 тис.грн, за рахунок зниження собівартості 1 ц насіння соняшника на 2,69 грн. прибуток зріс на 21,03 тис.грн., а за рахунок зростання середньої реалізаційної ціни на 3,00 грн. прибуток зріс на 23,44 тис.грн.
Рентабельність (доходність, прибутковість) сільсько-господарського підприємства характеризує економічну ефективність його діяльності. Виробництво рентабельне, якщо вартість виробленоїпродукції і надходження коштів від її реалізації перевищують витрати виробництва цієї продукції, що забезпечує прибуток, чим вищий рівень рентабельності, тим ефективніше виробництво .
Рівень рентабельності визначається як відношення суми одержаного прибутку до повної собівартості реалізованої продукції . Для того щоб визначити, як змінився рівень рентабельності виробництва соняшника в ТОВ „ Мультиком-Холдинг „ за останні п'ять років, скористаємося даними таблиці 9.1.
Таблиця 9.1. Рівень рентабельності виробництва соняшника в ТОВ „Мультиком-Холдинг „
| Роки | Виручка від реалізації, тис.грн. | Собівартість реалізованої продукції, тис.грн. | Прибуток (+) збиток (-), тисгрн. | Рівень рентабельності, % |
| 2005 | 341 | 179 | 162 | 90,5 |
| 2006 | 350 | 165 | 185 | 112,1 |
| 2007 | 240 | 172 | 68 | 39,5 |
| 2008 | 220 | 168 | 52 | 31,0 |
| 2009 | 766 | 487 | 279 | 57,3 |
Таким чином, виробництво соняшника в ТОВ „ Мультиком-Холдинг,, за останні п'ять років весь час було рентабельним . Амплітуда коливань рівня рентабельності з 2005 по 2009 роки була в межах від 31,0 % до 112,1 % . Найвищий рівень рентабельності був в 2006 році, найнижчий - в 2008 .
Дня підвищення рентабельності виробництва соняшника, необхідно збільшувати суму прибутку за рахунок збільшення валового виходу продукції, в першу чергу, за рахунок підвищення урожайності за допомогою застосування нових, високоврожайних гібридів, підвищення якості виробленої продукції, зниження собівартості . Необхідно розгорнути пошук кращих каналів реалізації, не допускати невиправ -даних позареалізаційних витрат, використовувати якомога ефективніше всі наявні ресурси .
З метою підвищення ефективності виробництва слід також проводити велику аналітичну роботу по виявленню і узагальненню внутрішньогосподарських резервів з метою спрямування діяльності керівництва і всього колективу товариства на прийняття необхідних заходів по їх реалізації і підвищенню ефективності виробництва в —цілому по підприємству .
Висновки та пропозиції
Виробництво і реалізація соняшника в останні роїш є однією з найбільш стратегічно важливих галузей народного господарства як в цілому України, так і, особливо, для такого регіону, як Запорізька область . Експорт олійних культур є однією з перспективних областей національної економіки, що сприяє збільшенню валютних надходжень у країну.
На основі проведених досліджень по організації обліку, аналізу виробництва і шляхів підвищення ефективності виробництва соняшника, було встановлено, що ТОВ „Мультиком-Холдинг„ Якимивського району Запорізької області є господарством невеликих розмірів, займаючи при цьому площу 1988 га, в тому числі площа сільськогосподарських угідь складає 1988 га, з них рілля - 1988 га на протязі 2007 - 2009 рр. Середньорічна чисельність працівників на протязі цього ж часу зменшилась з 48 до 25 чоловік . Це було обумовлено тим, що значна кількість працівників виявила бажання вийти зі складу господарства і займатися фермерством .
На протязі останніх трьох років (2007 - 2009 рр.) поступово збільшувалося виробництво валової продукції у співставних цінах 2006 року: у 2009 році в порівнянні з 2007 збільшення відбулося на 38,4 %, з 2008р.- на 39,4 % та виробництво товарної продукції у фактичних цінах: відповідно на 73,3 % та 72,8 % .
Господарство має зерно - олійний напрямок виробництва . В загальній структурі товарної продукції в 2009 році зернові і зернобобові займали 35,9 %, соняшник - 62,2 % . Слід зазначити, що з року в рік питома вага соняшника в структурі товарної продукції має тенденцію до помітного зростання .
В 2009 році господарство отримало 297 тис.грн. прибутку, що більше, ніж в 2008 році на 32 тис.грн. або на 12,1 %. Цей показник свідчить про поліпшення стану економічної ефективності в господарстві.
Вивчення стану обліку витрат і виходу продукції соняшника в ТОВ „Мультиком-Холдинг„ показало, що в цілому облік ведеться на належному рівні, але існує ряд недоліків:
- в недостатній кількості наявні бланки первинних документів, реєстрів синтетичного та аналітичного обліку, деякі документи ведуться на бланках довільної або застарілої форми;
- в господарстві не завжди дотримуються вимог наказу про облікову політику та графіку документообороту, які розроблені не досить професійно ;
- не завжди виконуються вимоги нормативних документів, зокрема, іноді зустрічається недотримання принципів ведення бухгалтерського обліку.
Для покрашення організації бухгалтерського обліку слід ці недоліки усунути .
Облік витрат і калькуляції собівартості соняшника господарство здійснює відповідно до Методичних рекомендацій з планування, обліку і калькулювання продукції (робіт і послуг) сільськогосподарських підприємств та П (С) БО 16 „ Витрати „. Так, в 2009 році собівартість 1 ц соняшника склала 6231 грн., що нижче запланованої на 2,69 грн. або на 4,1%.
В ТОВ „ Ново троїцьке „ застосовується журнально-ордерна форма обліку. Вона передбачає здійснення записів в порядку реєстрації операцій тільки з кредиту рахунків в кореспонденції з дебетом інших рахунків, об'єднання в єдиній системі записів синтетичного і аналітичного обліку тощо.
Звичайно, більш перспективною є автоматизована форма обліку, яка б дала змогу опрацьовувати інформацію якісніше і оперативніше. На даний момент господарством придбано комп'ютер, але поки що він не використовується за призначенням .
Аналіз урожайності соняшника показує, що в 2009 р. вона зросла в порівнянні з 2008 з 11,2 ц/га до 15,6 ц/га або на 39,3 %. В процесі аналізу було виявлено резерви зростання виробництва соняшника за рахунок сортового складу, збирання урожаю в оптимальні строки та впровадження передового досвіду у кількості 4981 ц.
Також були виявлені резерви зниження собівартості продукції соняшника за рахунок ліквідації перевитрат по окремих статтях витрат та приведення в дію резерву збільшення виробництва валової продукції в сумі 254,98 тис.грн.
Прибуток від реалізації соняшника в 2009 році в порівнянні з планом збільшився на 38,95 тис.грн., в т.ч. за рахунок зменшення обсягу реалізованої продукції знизився на 5,52тис.грн., за рахунок зниження собівартості 1 ц зріс на 21,03 тис.грн., а за рахунок зростання середньої реалізаційної ціни зріс на 23,44 тис.грн.
Виробництво соняшника в господарстві є рентабельним. В 2009 р. рівень рентабельності склав 57,3 %.
Таким чином, на підставі вищенаведених даних можна сказати, що соняшник в ТОВ „Мультиком-Холдинг„ є пріоритетною культурою. В подальшому слід добиватися збільшення валового збору продукції, для чого необхідно :
впроваджувати прогресивні технології вирощування соняшника;
застосовувати перспективні, районовані сорти насіння;
дотримуватись науково обгрунтованих норм внесення добрив і хімічних препаратів для обробки кошиків соняшника;
раціонально вводити посіви соняшника в систему сівозмін;
дотримуватись технологічного процесу вирощування і обробки продукції соняшника.
Виконання вказаних заходів сприятиме покращенню організації ведення бухгалтерського обліку, збільшенню валового виробництва соняшника та підвищенню його рівня рентабельності.
Література
Про сільськогосподарське землекористування у Україні та інших країнах // Економіка АПК, - 2007, №6. С.63-66
Про менеджмент регіонального ресурсного забезпечення// Економіка АПК,- 2006, №4. - С.57-61.
Прогноз зайнятості сільського населення // Економіка АПК,- 2009, №2. - С.68-72.
Реформування сільськогосподарських підприємств: досвід ФРН та проблеми України // Економіка АПК,- 2005, №5. - С.79-82.
Фіскальна політика і проблеми розвитку продуктивних сил сільського господарства // Фінанси України 2005. - №3 .- С.79-88.
Розміщення і зональна спеціалізація сільського господарства України // Урожай. 2008.
Эффективность использования ресурсов в сельском хозяйстве // Экономика Украины. 2004 №8.
Аграрно-ресурсный потенциал Украины // Бизнес информ. 2008 №12.
Самойлов С.А. Основные правила торговли: сборник нормативно - правовых материалов. - М., 2004.
Сохновский А.Ф. Торговля: практическое пособие. – К., 2007.
Питер Р. Диксон. Управление маркетингом. М.: Бином, 2003.
Виханский О. С., Стратегическое управление. М.: Гардарика, 2003.
Мескон М.Х., М.Альберт, Ф.Хедоури. Основы менеджмента. – М., 1992.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – М., 2003.
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. – М.: Финансы и статистика, 2006.
Размещено на
Додатки