Особенности формирования бухгалтерской отчетности в автономных учреждениях
В состав отчислений на социальные нужды включаются суммы ЕСН, взносов на обязательное пенсионное страхование, взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, начисленные в соответствии с законодательством РФ на оплату труда работников, учитываемую по элементу «затраты на оплату труда».
При заполнении строки 730 формы N 5 используются данные о дебетовом обороте за отчетный год по счетам учета затрат (20 «Основное производство», 23 «Вспомогательные производства», 26 «Общехозяйственные расходы») в части затрат АУ по предпринимательской деятельности в корреспонденции со счетами 69 «Расчеты по социальному страхованию и обеспечению» (или 68 «Расчеты по налогам и сборам» в части расчетов по ЕСН) и 76 «Расчеты с разными дебиторами и кредиторами», субсчет 76–1 «Расчеты по имущественному и личному страхованию», за вычетом внутрихозяйственного оборота.
При заполнении строки 740 «Амортизация», в общем случае по данной строке отражается информация о сумме затрат организации в виде амортизации. Поскольку по объектам основных средств и нематериальным активам некоммерческих организаций амортизация не начисляется, то АУ проставляют прочерки по данной строке. 7
По строке 750 «Прочие затраты» в сумме 1289 тыс. рублей, отражается информация о сумме затрат АУ в части, относящейся к предпринимательской деятельности, не перечисленных выше.
По элементу «Прочие затраты» отражаются затраты АУ по предпринимательской деятельности, формирующие себестоимость продукции (работ, услуг), которые не вошли в другие элементы. Каждый из них не имеет большого удельного веса в себестоимости, однако их совокупность может составлять весьма значительную часть общей суммы затрат отчетного периода.
– налоги и сборы, включаемые в себестоимость продукции, работ, услуг (налог на землю, транспортный налог, сборы);
– отчисления в резервы предстоящих расходов (предстоящей оплаты отпусков, включая платежи на социальное страхование и обеспечение работникам организации; на выплату ежегодного вознаграждения за выслугу лет.);
– оплата работ и услуг производственного характера, выполняемых сторонними организациями или индивидуальными предпринимателями: услуг связи; информационно-вычислительного обслуживания; вневедомственной, пожарной и сторожевой охраны; консультационных, юридических и аудиторских услуг; пассажирского транспорта; коммунального хозяйства, оплата тепло-, энерго- и водоснабжения и др.
При заполнении строки 750 формы N 5 используются данные о дебетовом обороте за отчетный год по счетам учета затрат (20 «Основное производство», 23 «Вспомогательные производства», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы») в части затрат АУ по предпринимательской деятельности в корреспонденции со счетами 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами», 97 «Расходы будущих периодов», 96 «Резервы предстоящих расходов» и др., за вычетом внутрихозяйственного оборота.
Далее по строке 760 «Итого по элементам затрат» в сумме 9497 тыс. рублей, отражается информация об общей сумме затрат АУ, формирующих себестоимость продукции, работ, услуг. Данная строка представляет собой сумму строк с кодами 710, 720, 730, 750.
Рассмотрим отчет о целевом использовании полученных средств (форма N 6), в отчете о целевом использовании полученных средств некоммерческими организациями раскрывается информация о целевом использовании средств, полученных на обеспечение уставной некоммерческой деятельности в соответствии с утвержденной в установленном порядке сметой доходов и расходов (бюджетом, финансовым планом). В данном отчете показываются остаток средств целевого финансирования на начало отчетного года, поступление средств (по их видам, структуре, источникам поступления), расходование средств (по направлениям использования) и остаток на конец отчетного периода (абз. 10 п. 15, п. п. 22, 23 Особенностей формирования бухгалтерской отчетности некоммерческих организаций, абз. 2 п. 13 Особенностей бухгалтерского учета и бухгалтерской отчетности автономных учреждений).
бухгалтерский статистический отчетность автономный
1.3 Особенности формирования статистической и прочей отчетности
АУ обязаны представляет информацию о своей деятельности в органы государственной статистики. Формы федерального статистического наблюдения N П 1 «Сведения о производстве и отгрузке товаров и услуг» N П 3 «Сведения о финансовом состоянии организации» N П 4 «Сведения о численности, заработной плате и движении работников» предоставляет МАУ СК «Саяны».
В адресной части формы указывается полное наименование отчитывающейся организации в соответствии с учредительными документами.
По строке «Почтовый адрес» указывается наименование субъекта Российской Федерации, юридический адрес с почтовым индексом.
Проставляет в кодовой части формы код Общероссийского классификатора предприятий и организаций (ОКПО) на основании Уведомления о присвоении кода ОКПО, выдаваемого территориальными органами Росстата.
Данные за соответствующий период прошлого года, приведенные в форме федерального статистического наблюдения за отчетный период, должны совпадать с данными формы, предоставленной за этот же период в прошлом году.
Форму федерального статистического наблюдения N П 4 заполняют юридические лица – В разделе 1 сведения приводятся в целом по организации и по фактическим видам экономической деятельности о численности работников и начисленной заработной плате за отчетный месяц; о количестве отработанных человеко-часов и выплатах социального характера – ежеквартально, за период с начала года. В разделе 2 приводятся сведения за отчетный год в целом по организации.
Форму федерального статистического наблюдения N П 3 «Сведения о финансовом состоянии организации» предоставляют все юридические лица осуществляющие все виды экономической деятельности, средняя численность работников которых превышает 15 человек, включая работающих по совместительству и договорам гражданско-правового характера.
Данная форма составляется на основании синтетического и аналитического бухгалтерского учета.
По строке 01 показывается объем прибыли (убытка) до налогообложения, полученный организацией за отчетный период.
Строка 01 соответствует показателю «Прибыль (убыток) до налогообложения за отчетный период» ф. N 2 «Отчет о прибылях и убытках».
По строке 02 отражаются сведения о прибыли (убытке) до налогообложения за соответствующий период предыдущего года.
Строка 02 соответствует показателю «Прибыль (убыток) до налогообложения за аналогичный период предыдущего года» формы N 2 «Отчет о прибылях и убытках».
Данные по счетам бухгалтерского учета расчетов организации с другими организациями и гражданами в отчетности приводятся в развернутом виде: по счетам аналитического учета, по которым имеется дебетовое сальдо – в составе дебиторской задолженности, по которым имеется кредитовое сальдо – в составе кредиторской задолженности.
По строкам 03 – 12 по графе 1 отражается дебиторская задолженность данной организации, по графе 2 – в том числе просроченная, т.е. задолженность, не погашенная в сроки, установленные договором.
Для заполнения этой строки используют аналитические данные к счетам бухгалтерского учета финансово-хозяйственной деятельности организации раздела 6 «Расчеты», кроме счетов 66, 67.
Строка 03 графа 1 соответствуют сумме строк 230 и 240 по графе 4 формы N 1 «Бухгалтерский баланс».
По строке 05 отражается задолженность покупателей и заказчиков за отгруженные товары, выполненные работы и оказанные услуги, по которым признаны доходы в установленном порядке, в том числе задолженность по расчетам с покупателями и заказчиками за товары, выполненные работы и оказанные услуги, обеспеченная полученными векселями и др. (счета 62, 76, 63). Строка 05 графа 1 соответствует сумме показателей, характеризующих задолженность покупателей и заказчиков, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты и в течение 12 месяцев после отчетной даты, предусмотренных в разделе II в графе 4 формы N 1 «Бухгалтерский баланс».
По строке 12 отражается дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты. Строка 12 графа 1 соответствует строке 240 формы N 1 «Бухгалтерский баланс».
По строкам 13 – 25 по графе 1 отражается кредиторская задолженность данной организации, по графе 2 – в том числе просроченная задолженность.
По строке 13 показывается задолженность по расчетам с поставщиками и подрядчиками за поступившие материальные ценности, выполненные работы и оказанные услуги, с рабочими и служащими по оплате труда, представляющую собой начисленные, но не выплаченные суммы оплаты труда; задолженность по отчислениям на государственное социальное страхование, пенсионное обеспечение и медицинское страхование работников организации, задолженность по всем видам платежей в бюджет и внебюджетные фонды.
Для заполнения этой строки используют аналитические данные к счетам раздела 6 «Расчеты», кроме счетов 66, 67. Строка 13 графа 1 соответствует сумме строк 520, 620, 630 по графе 4 формы N 1 «Бухгалтерский баланс».
По строке 15 указывается задолженность организации по всем видам платежей в бюджет, кроме единого социального налога (счет 68). Строка 15 графа 1 соответствует показателю «Задолженность по налогам и сборам», предусмотренному в разделе V в графе 4 формы N 1 «Бухгалтерский баланс».
По строке 16 показывается задолженность в федеральный бюджет, за исключением задолженности во внебюджетные фонды.
По строке 17 показывается задолженность в бюджеты субъектов Федерации, за исключением задолженности в бюджет муниципального образования (местный бюджет).
По строке 18 приводится задолженность по единому социальному налогу (фонд социального страхования Российской Федерации, фонды обязательного медицинского страхования), задолженность перед Пенсионным фондом Российской Федерации.
По строке 19 показывается задолженность организации поставщикам и подрядчикам за поступившие материальные ценности, выполненные работы и оказанные услуги, в том числе обеспеченная векселями выданными. По строке 19 отражается также задолженность поставщикам по неотфактурованным поставкам (счета 60, 76). Строка 19 графа 1 соответствует показателю «Задолженность поставщикам и подрядчикам», предусмотренному в разделе V в графе 4 формы N 1 «Бухгалтерский баланс».
По строке 25 показывается кредиторская задолженность, подлежащая погашению в течение 12 месяцев после отчетной даты. Строка 25 графа 1 соответствует сумме строк 620, 630 графе 4 формы N 1 «Бухгалтерский баланс».
В разделе 2. Доходы и расходы по строке 30 показывается выручка от продажи продукции и товаров, поступления, связанные с выполнением работ и оказанием услуг, осуществлением хозяйственных операций, являющиеся доходами от обычных видов деятельности. В графе 1 отражаются данные за отчетный период, в графе 2 – за соответствующий период предыдущего года. При заполнении данной строки следует руководствоваться Положением по бухгалтерскому учету «Доходы организации» ПБУ 9/99, утвержденным Приказом Минфина России от 06.05.99 N 32н.
В организациях, предметом деятельности которых является предоставление за плату во временное пользование (временное владение и пользование) своих активов по договору аренды, выручкой считаются поступления, получение которых связано с этой деятельностью (арендная плата).
Строка 30 соответствует показателю «Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей)» формы N 2 «Отчет о прибылях и убытках».
По строке 31 отражаются учтенные затраты на производство товаров, продукции, работ, услуг в доле, относящейся к проданным товарам, продукции, работам, услугам. В графе 1 отражаются данные за отчетный период, в графе 2 – за соответствующий период предыдущего года.
Строка 31 соответствует показателю «Себестоимость проданных товаров, продукции, работ, услуг» формы N 2 «Отчет о прибылях и убытках».
По строке 33 показывается прибыль (убыток) от продажи товаров, продукции, работ, услуг, которая рассчитывается путем вычитания из выручки (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость) себестоимости проданных товаров, продукции, работ, услуг, а также коммерческих и управленческих расходов. В графе 1 приводятся данные за отчетный период, в графе 2 – за соответствующий период предыдущего года. Строка 33 соответствует показателю «Прибыль (убыток) от продаж» формы N 2 «Отчет о прибылях и убытках».
По строке 35, в соответствии с действующей учетной политикой организации, определенной на основании Положения по бухгалтерскому учету «Учет материально-производственных запасов» (ПБУ 5/98), отражается преимущественное применение метода оценки фактической себестоимости материально-производственных запасов при их отпуске в производство и ином выбытии.
Рассмотрим раздел 3. Активы организаций, в данном разделе в графе 1 приводятся данные за отчетный период, в графе 2 – за соответствующий период предыдущего года.
По строке 36 показывается стоимость внеоборотных активов организации, к которым в соответствии с правилами бухгалтерского учета относятся: основные средства, нематериальные активы, долгосрочные финансовые вложения, незавершенное строительство, отложенные налоговые активы и др., учтенные на счетах бухгалтерского учета финансово-хозяйственной деятельности организации раздела 1 «Внеоборотные активы». Строка 36 соответствует строке 190 формы N 1 «Бухгалтерский баланс».
По строке 38 приводится стоимость основных средств, как находящихся в эксплуатации. Для заполнения строки используются данные счетов 01, 02.
По строке 40 показываются запасы по фактической себестоимости; налог на добавленную стоимость по приобретенным ценностям; дебиторская задолженность; краткосрочные финансовые вложения, денежные средства и прочие оборотные активы, учтенные на счетах 10, 11, 15, 16, 19 – 21, 23, 50 – 58, 60, 62, 68 – 71, 73, 75, 76, 97. Строка 40 соответствует строке 290 формы N 1 «Бухгалтерский баланс».
По строке 41 отражаются запасы, учтенные на счетах 10, 11, 15, 16, 20, 21, 23, 97. Строка 41 соответствует строке 210 формы N 1 «Бухгалтерский баланс».
По строке 42 показываются остатки запасов сырья, материалов, топлива, покупных полуфабрикатов, комплектующих изделий, конструкций, деталей, тары, запасных частей, инвентаря и хозяйственных принадлежностей и т.п. ценностей организации, учитываемых на счетах 10, 11, 15, 16. Строка 42 соответствует сумме показателей «Сырье материалы и другие аналогичные ценности», предусмотренных в разделе II графе 4 формы N 1 «Бухгалтерский баланс».
По строке 47 отражаются остатки принадлежащих организации денежных средств, находящихся в кассе, на расчетных, валютных и других счетах в кредитных организациях и т.п. (счета 50, 51, 52, 55, 57). Строка 47 соответствует строке 260 формы N 1 «Бухгалтерский баланс».
По строке 48 учитываются: добавочный и резервный капитал, нераспределенная прибыль (непокрытый убыток), целевое финансирование (для некоммерческих организаций), учитываемые на счетах 82, 83, 84, 86. Строка 48 соответствует строке 490 формы N 1 «Бухгалтерский баланс».
Раздел 4. Состояние расчетов с организациями и предприятиями России и зарубежных стран
В графе 1 по строкам 49 – 65 показываются объемы отгруженных или отпущенных в порядке продажи, а также прямого обмена готовой продукции, товаров, выполненных работ, оказанных услуг. Данные заполняются на основе аналитического бухгалтерского учета по счетам 90, 91 и показываются в фактических отпускных ценах (включая НДС, акцизы и аналогичные обязательные платежи).
При заполнении Формы № П – 1по строке 01 раздела 1 отражается объем отгруженных или отпущенных в порядке продажи, а также прямого обмена (по договору мены), товарного кредита, всех товаров собственного производства, выполненных работ и оказанных услуг собственными силами в фактических отпускных (продажных) ценах (без НДС, акцизов и аналогичных обязательных платежей), включая суммы возмещения из бюджетов всех уровней на покрытие льгот, предоставляемых отдельным категориям граждан в соответствии с законодательством Российской Федерации.
При заполнении раздела 2 Отгружено товаров собственного производства, выполнено работ и услуг собственными силами по видам деятельности формы N П 1 по свободным строкам приводится распределение данных по подразделениям организации, осуществляющим определенные виды деятельности в соответствии с Общероссийским классификатором видов экономической деятельности ОК 029 – 2007 (ОКВЭД) по приложению N 4 к данным Указаниям. При этом в графе А указывается наименование вида деятельности, в графе В-его код в соответствии с гр. 1 указанного приложения.
Сумма данных, приведенных по свободным строкам раздела 2 должна равняться данным строки 01 раздела 1 по соответствующим графам.
Раздел 3. Оптовая и розничная продажа товаров, оборот общественного питания, платные услуги населению.
По строке 22 показывается оборот розничной торговли, который представляет собой выручку от продажи товаров населению для личного потребления или использования в домашнем хозяйстве за наличный расчет или оплаченных по кредитным карточкам, по расчетным чекам банков, по перечислениям со счетов вкладчиков, по поручению физических лиц без открытия счета, посредством платежных карт, что также учитывается как продажа за наличный расчет.
Так же на автономные учреждения согласно Постановления Правительства РФ от 18.10.2007 N 684 «Об утверждении Правил опубликования отчетов о деятельности автономного учреждения и об использовании закрепленного за ним имущества» возложена обязанность ежегодно публиковать отчеты о деятельности автономного учреждения и об использовании имущества закрепленного за автономным учреждением.
В содержание такого отчета входят сведения за каждый из двух предшествующих опубликованию лет:
– информация об исполнении задания учредителя;
– информация об осуществлении деятельности, связанной с выполнением работ или оказанием услуг, в соответствии с обязательствами перед страховщиком по обязательному социальному страхованию;
– общее количество потребителей, воспользовавшихся услугами (работами) автономного учреждения, в том числе количество потребителей, воспользовавшихся бесплатными, частично платными и полностью платными для потребителей услугами (работами), по видам услуг (работ);
– средняя стоимость для потребителей получения частично платных и полностью платных услуг (работ) по видам услуг (работ);
– среднегодовая численность работников автономного учреждения;
– средняя заработная плата работников автономного учреждения;
– объем финансового обеспечения задания учредителя;
– объем финансового обеспечения развития автономного учреждения в рамках программ, утвержденных в установленном порядке;
– объем финансового обеспечения деятельности, связанной с выполнением работ или оказанием услуг, в соответствии с обязательствами перед страховщиком по обязательному социальному страхованию;
– общие суммы прибыли автономного учреждения после налогообложения в отчетном периоде, образовавшейся в связи с оказанием автономным учреждением частично платных и полностью платных услуг (работ);
– перечень видов деятельности, осуществляемых автономным учреждением;
– перечень разрешительных документов (с указанием номеров, даты выдачи и срока действия), на основании которых автономное учреждение осуществляет деятельность;
– состав наблюдательного совета (с указанием должностей, фамилий, имен и отчеств).
Отчет о деятельности автономного учреждения по решению автономного учреждения либо органа, осуществляющего полномочия учредителя автономного учреждения, может включать также иные сведения.
Приложение (№1)
Отчет об использовании закрепленного за автономным учреждением имущества должен включать следующие сведения:
– общая балансовая стоимость имущества автономного учреждения, в том числе балансовая стоимость закрепленного за автономным учреждением имущества с выделением стоимости недвижимого имущества и особо ценного движимого имущества, на начало и конец отчетного периода;
– количество объектов недвижимого имущества, закрепленных за автономным учреждением (зданий, строений, помещений), на начало и конец отчетного периода;
– общая площадь объектов недвижимого имущества, закрепленная за автономным учреждением, на начало и конец отчетного периода, в том числе площадь недвижимого имущества, переданного в аренду, на начало и конец отчетного периода.
Отчет об использовании закрепленного за автономным учреждения имущества, по решению автономного учреждения либо органа, осуществляющего полномочия учредителя автономного учреждения, может включать также иные сведения. (Приложение №2)
Вывод. Таким образом в настоящее время бухгалтерская отчетность автономных учреждений формируется в соответствии с требованиями бухгалтерского законодательства, но имеется ряд специфических особенностей которые нами будут рассмотрены во второй главе.
2. Мероприятия по совершенствованию процесса формирования бухгалтерской отчетности в автономном учреждении
2.1 Анализ основных показателей бухгалтерской отчетности в период 2007–2009 гг.
Основными задачами анализа финансового состояния предприятия являются:
– оценка динамики состава и структуры активов, их состояния и движения;
– оценка динамики состава и структуры собственного и заёмного капиталов, их состояния и движения;
– анализ абсолютных и относительных показателей финансовой устойчивости предприятия и оценка изменения её уровня;
– анализ платежеспособности предприятия и ликвидности активов его баланса. 8
Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении предприятия. Основным признаком группировки статей актива баланса считается степень их ликвидности. По этому признаку все активы подразделяются на долгосрочные (основной капитал) и текущие (оборотные) активы. Размещение средств предприятия имеет большое значение. От того, какие средства вложены в основные и оборотные средства, сколько их находится в сфере производства и сфере обращения, в денежной и материальной форме, во многом зависят результаты производственной и финансовой деятельности, следовательно, и финансовое состояние предприятия. Поэтому в процессе анализа активов предприятия в первую очередь следует изучить изменения в их составе, структуре и дать им оценку.
В таблицах 1.1 – 1.2 (Приложение 3,4) представлен анализ активов и пассивов баланса муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны».
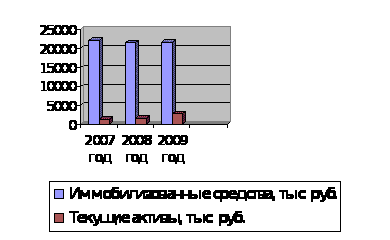
Рис. 1.1 – Активы бухгалтерского баланса муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны» за 2007 – 2009 гг.
Анализ бухгалтерской отчетности показал, что за исследуемый период валюта баланса как уменьшалась, так и увеличивалась. Так, в период с 2007 года по 2008 год наблюдалось уменьшение на 387 тыс. руб., в период с 2008 по 2009 гг. наблюдалось увеличение валюты баланса на 1225 тыс. руб. На эти изменения повлияли следующие факторы:
Доля иммобилизованных средств в 2007 году составила 94%, в 2008 году – 93%, в 2009 году – 88%. Вместе с тем наблюдается суммарное снижение части иммобилизованных средств в 2008 году по сравнению с 2007 (на 664 тыс. руб.) и последующее ее увеличение в году 2009 до 21618 тыс. руб.
Доля текущих активов предприятия стабильно увеличивается, что можно увидеть на рис. 1.1. Если в 2007 году она составила 6, 01%, то в 2009 она возросла до 11, 78%. Основная причина увеличения стоимости текущих активов на предприятии – рост дебиторской задолженности, платежи по которой не превышают 12 месяцев.
Денежные средства имеют тенденцию к сокращению в 2008 году (до 16 тыс. руб.) и резко увеличиваются в 2009 на 525 тыс. руб., что является положительным фактором в работе предприятия.
Увеличение денежных средств на счетах свидетельствует, как правило, об укреплении финансового состояния предприятия. Их сумма должна быть достаточной для погашения первоочередных платежей. Однако, наличие больших остатков денежных средств на протяжении длительного периода времени может быть результатом неправильного использования оборотного капитала.
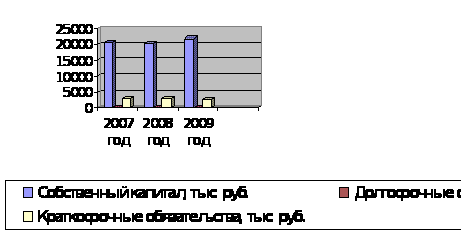
Рис. 1.2 – Пассивы бухгалтерского баланса муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны» за 2007 – 2009 гг.
Если в активе баланса отражаются средства предприятия, то в пассиве – источники их образования. Финансовое состояние предприятия во многом зависит от того, какие средства оно имеет в своем распоряжении и куда они вложены. По степени принадлежности используемый капитал подразделяется на собственный и заемный. По продолжительности использования различают долгосрочный (постоянный, перманентный) и краткосрочный капитал.
Собственный капитал организации претерпевает изменения следующего характера: в 2008 году наблюдается его снижение на 278 тыс. руб. по сравнению с предыдущим годом, но уже в 2009 году его доля возрастает на 7, 71% и составляет 21939 тыс. руб.
Положительным моментом можно отметить стабильное сокращение суммы краткосрочной кредиторской задолженности, с 3021 тыс. руб. в 2007 году до 2566 тыс. руб. в 2009 году.
Оценка стоимости чистых активов организации – это определение разницы между специальным образом скорректированными суммами активов и обязательств организации. Расчет величины чистых активов производится согласно приказу Минфина от 29 января 2003 года №10 н «Об утверждении порядка оценки стоимости чистых активов акционерных обществ». Оценка стоимости чистых активов производится ежеквартально и в конце года на соответствующие отчетные даты. Информация о стоимости чистых активов раскрывается в промежуточной и годовой бухгалтерской отчетности.
В таблице 1.3 представлена оценка стоимости чистых активов организации муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны».
Таблица 1.3 – Оценка чистых активов муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны»
| Показатель | Значение показателя | Изменение | ||||||
| на 31.12.2007 | на 31.12.2008 | на 31.12.2009 | тыс. руб. | % | ||||
| в тыс. руб. | в% к валюте баланса | в тыс. руб. | в% к валюте баланса | в тыс. руб. | в% к валюте баланса | |||
| 1. Чистые активы | 20646 | 87,24 | 20368 | 87,49 | 21939 | 89,53 | 21939 | – |
| 2. Уставный капитал | 3315 | 14,01 | 3315 | 14,24 | – | – | – | – |
| 3. Превышение чистых активов над уставным капиталом (стр. 1 стр. 2) | 17331 | 73,23 | 17053 | 73,25 | 21939 | 89,53 | 21939 | – |
| Валюта баланса | 23667 | 23280 | 24505 | |||||
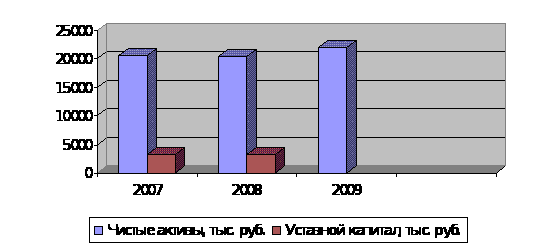
Рис. 1.3 – Динамика чистых активов и уставного капитала муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны» за 2007 – 2009 гг.
Положительная величина чистых активов положительно характеризует финансовое положение МАУ СК «Саяны»., полностью удовлетворяя требованиям нормативных актов к величине чистых активов организации. Более того необходимо отметить увеличение чистых активов за 3 последних года. Приняв во внимание одновременно и превышение чистых активов над уставным капиталом и их увеличение за период, можно говорить о хорошем финансовом положении организации по данному признаку. На графике наглядно представлена динамика чистых активов и уставного капитала организации.
Анализ динамики состава и структуры имущества дает возможность установить размер абсолютного и относительного прироста (уменьшения) всего имущества предприятия и отдельных его видов.
Структура имущества зависит от специфики деятельности предприятия. Например, предприятия с высоким уровнем фондоемкости, имеют в составе имущества до 70% основных фондов. Предприятия торговли, общественного питания, сервиса имеют иное структурное построение: на долю основных фондов приходится в среднем 20 – 30%, соответственно оборотные фонды составляют 70 – 80%. Поэтому оценка структуры имущества должна исходить из отраслевых и индивидуальных особенностей конкретного предприятия.
В таблице 2.1 приведен анализ структуры имущества муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны»
Таблица 2.1 – Анализ структуры имущества муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны»
| Показатель | Значение показателя | Изменения | |||||||
|
на 31.12. 2007 |
на 31.12. 2008 |
на 31.12. 2009 |
2007год / 2008 год |
2008 год / 2009 год |
2007 год / 2009 год |
||||
| в тыс. руб. | в тыс. руб. | в тыс. руб. | тыс. руб. | темп прирос-та% | тыс. руб. | темп прирос-та% | тыс. руб. |
темп прирос- та% |
|
| 1. Общая стоимость имущества | 23667 | 23280 | 24505 | -387 | 98,36 | 1225 | 105,26 | 838 | 103,54 |
| 2. Стоимость иммобилизованных средств | 22245 | 21581 | 21618 | -664 | 97,02 | 37 | 100,17 | -627 | 97,18 |
| 3. Стоимость мобильных средств | 1422 | 1699 | 2887 | 277 | 119,48 | 1188 | 169,92 | 1465 | 203,02 |
| 4. Стоимость материальных оборотных средств | 588 | 234 | 182 | -354 | 39,80 | -52 | 77,78 | -406 | 30,95 |
| 5. Величина собственного капитала организации | 20646 | 20368 | 21939 | -278 | 98,65 | 1571 | 107,71 | 1293 | 106,26 |
| 6. Величина заемного капитала организации | 3021 | 2912 | 2566 | -109 | 96,39 | -346 | 88,12 | -455 | 84,94 |
| 7. Величина собственных средств в обороте | -1599 | -1213 | 321 | 386 | 75,86 | 1534 | -26,46 | 1920 | -20,08 |
| 8. Рабочий капитал | -1599 | -1213 | 321 | 386 | 75,86 | 1534 | -26,46 | 1920 | -20,08 |
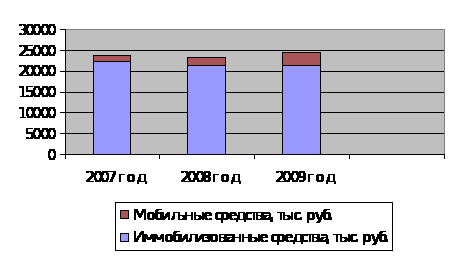
Рис. 2.2 – Общая стоимость имущества муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны» за 2007–2009 гг.
На рисунке 2.2. можно увидеть состав общей стоимости имущества муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны».
По результатам проведенного анализа видно, что общая стоимость имущества муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны» увеличилась на 838 тыс. руб. При этом наблюдается общее снижение суммы иммобилизованных средств на 2,82%. Стоимость мобильных средств увеличилась на 1265 тыс. руб. или на 103, 02%. Но в тоже время стоимость материальных оборотных средств заметно снизилась – на 406 тыс. руб. или на 69,15%, что является отрицательным моментом в работе предприятия.
Положительным моментом в работе предприятия можно считать заметный рост собственного капитала организации на 1293 тыс. руб. и снижения роста заемного капитала на 455 тыс. руб. за весь исследуемый период.
Далее проведем анализ дебиторской и кредиторской задолженности. Состояние дебиторской и кредиторской задолженности, их размеры и качество оказывают сильное влияние на финансовое состояние организации. Для улучшения финансового положения организации необходимо:
1) следить за соотношением дебиторской и кредиторской задолженности. Значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости организации и делает необходимым привлечение дополнительных источников финансирования;
2) контролировать состояние расчетов по просроченным задолженностям;
3) по возможности ориентироваться на увеличение количества заказчиков с целью уменьшения риска неуплаты монопольным заказчикам.
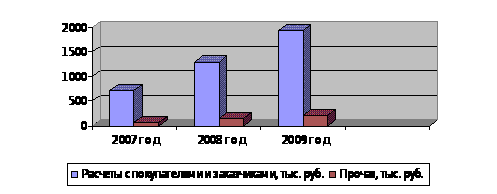
Рис. 3.1 – Динамика дебиторской задолженности муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны» за 2007–2009 гг.
По результатам проведенного анализа видно, что дебиторская задолженность муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны» возросла более чем на 170%. Так, в 2008 году дебиторская задолженность возросла на 650 тыс. руб., а в 2009 – уже на 710 тыс. руб. Основной рост дебиторской задолженности муниципального автономного учреждения г. Абакана «Спорткомплекс «Саяны» происходит за счет увеличения задолженности покупателей и заказчиков – в период с 2007 года по 2009 год общая сумма по данному показателю увеличилась на 1220 тыс. руб.
Существуют некоторые общие рекомендации, позволяющие управлять дебиторской задолженностью.
1. Постоянно контролировать состояние расчетов с покупателями, особенно по отсроченным задолженностям.
2. Установить определенные условия кредитования дебиторов.
3. По возможности ориентироваться на большое число покупателей, чтобы уменьшить риск неуплаты одним или несколькими покупателями.
4. Следить за соотношением дебиторской и кредиторской задолженности
Успешно вести бизнес и не предоставлять коммерческие кредиты практически невозможно в силу объективных причин: высокой конкуренции, дефицита денежных средств и пр. Тем не менее, предприятие должно стремиться снижать уровень дебиторской задолженности и повышать ее оборачиваемость, чтобы обезопасить себя от потери ликвидности.
По данным таблицы можно сделать вывод о том, что за исследуемый период оборачиваемость дебиторской задолженности имеет тенденцию к снижению, с 12, 91 в 2007 году до 6,58 в 2009 году. При этом почти в 2 раза возрос период погашения дебиторской задолженности, с 57 дней в 2007 году до 75 дней в 2009 году.
Дебиторская задолженность относится к высоколиквидным активам предприятия, обладающим повышенным риском. Большой объем просроченной и безнадежной дебиторской задолженности существенно увеличивает затраты на обслуживание заемного капитала, повышает издержки организации и как следствие отрицательно сказывается на финансовой устойчивости предприятия, увеличивая риск финансовых потерь.