Организация учета основных средств в ОАО "Казэнергокабель"
Таблица 6 Расчет амортизации долбежного станка методом двойной регрессии
| Годы | Балансовая стоимость объекта, тенге | Удвоенная норма амортизации, % | Сумма амортизации в расчете на: | |
| год | месяц | |||
| 1 | 2 | 3 | 4 | 5 |
| 1 | 50000 | 40 | 20000 | 1667 |
| 2 | 30000 | 40 | 12000 | 1000 |
| 3 | 18000 | 40 | 7200 | 600 |
| 4 | 10800 | 40 | 4320 | 360 |
| 5 | 6480 | 40 | 3480 | 290 |
| Итого | 3000 | - | 47000 | - |
Если бы ОАО «Казэнергокбель» применяло данный метод, то амортизация начислялась бы за 5 лет в сумме 47000 тенге, сумма не покрытая износом составила бы 3000 тенге.
Начисление амортизации по станку кумулятивным методом происходит следующим образом. Необходимо рассчитать кумулятивное число для 5 лет срока службы: 1+2+3+4+5=15. В первый год будет начислено 5/15 первоначальной стоимости объекта, во второй 4/15, в третий - 3/15, в четвёртый - 2/15, в пятый - 1/15. Ежегодная норма амортизации представляет собой дробь, в знаменателе которой буде сумма чисел лет, а в числителе: для первого года - 5, второго - 4, третьего - 3, четвёртого - 2, пятого - 1. Расчёт амортизации кумулятивным методом представлен в таблице 7.
Таблица 7 Расчет амортизации методом списания стоимости по сумме чисел лет срока полезного использования (кумулятивный метод)
| Годы | Первоначальная стоимость объекта, тенге | Кумулятивное число | Норма амортизации | Сумма амортизации в расчете на: | |
| год | месяц | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | 50000 | 1 | 5/15 | 16667 | 5556 |
| 2 | 50000 | 3 | 4/15 | 13333 | 1111 |
| 3 | 50000 | 6 | 3/15 | 10000 | 833 |
| 4 | 50000 | 10 | 2/15 | 6667 | 556 |
| 5 | 50000 | 15 | 1/15 | 3333 | 278 |
Годовая сумма амортизационных отчислений снижается, что, по существу, соответствует самой природе эксплуатации основных средств, которые теряют со временем свои качественные характеристики ввиду физического и морального старения. В то время как их потребительные свойства убывают, сумма накопленного износа продолжает расти, достигая к концу последнего, пятого, года функционирования первоначальной стоимости за минусом полезных отходов. Сравнив каждый из методов начисления износа на один из объектов основных средств ОАО «Казэнергокабель», можно сделать определенные выводы.
Сравнение методов показало, что в отличие от метода двойной регрессии и метода списания стоимости по сумме чисел лет срока полезного использования, прямолинейный метод показывает формирование амортизационных отчислений в первый год службы объекта в большей сумме. Вместе с тем, по последнему году службы объекта, картина обратная. Также для равномерного метода, используемого предприятием, характерна и большая величина остаточной стоимости в сравнении с другими методами.
Особое место метода списания стоимости пропорционально объёму произведённой продукции (или выполненных работ), то есть производственного метода, среди других методов начисления амортизации обусловлено его сущностью, ибо в его основе - степень эффективности службы конкретного объекта: чем больше отдача, тем больше сумма начисленных амортизационных отчислений. Поэтому рассматривать данный метод как один из вариантов ускоренной амортизации неправомерно (Таблица 8).
Таблица 8 Сравнение методов начисления амортизации одного из объектов основных средств (станок долбежный) ОАО «Казэнергокабель»
| Методы начисле-ния амортиза-ции | Первона-чальная стоимость, тенге | Сумма амортизации, начисленная по годам эксплуатации, тенге | Общая сумма износа, тенге | Остаточ-ная стои-мость, тенге | ||||
| 1-й | 2-й | 3-й | 4-й | 5-й | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Прямоли-нейный |
50000 |
9400 | 9400 | 9400 | 9400 | 9400 | 47000 | 3000 |
| Произ-водствен-ный | 50000 | 13258 | 12311 | 9470 | 10417 | 4544 | 50000 | 0 |
| Двойной регрессии | 50000 | 20000 | 12000 | 7200 | 4320 | 3480 | 47000 | 3000 |
| Кумуля-тивный | 50000 | 16667 | 13333 | 10000 | 6667 | 3333 | 50000 | 0 |
Для более наглядного восприятия, сравнение методов начисления амортизации можно представить на следующей диаграмме (Рисунок 4).
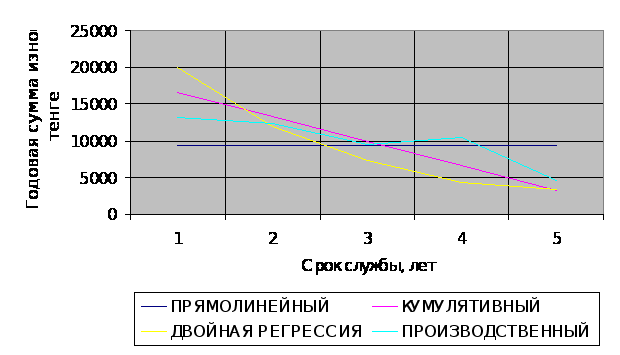
Рисунок 4 Сравнение методов начисления амортизации долбежного станка ОАО «Казэнергокабель»
Обобщением вышесказанному по учету износа, амортизационных отчислений основных средств ОАО «Казэнергокабель» будет, изображенная ниже схема организации учета износа, амортизационных отчислений основных средств предприятия (Рисунок 5).


Рисунок 5 Документальный учет износа, амортизационных отчислений основных средств в ОАО «Казэнергокабель»
При покупке основных средств намерения ОАО «Казэнергокабель» в отношении данных объектов связаны с получением дохода в течении длительного периода времени. Основные средства – сложные механизмы, состоящие из отдельных деталей, узлов и агрегатов, ресурсы которых ограничены и срок их жизнедеятельности меньше нормативного срока эксплуатации объекта в целом. Объекты основных средств являются долгосрочными активами, и поэтому вполне естественно, что в процессе их эксплуатации возникают дополнительные затраты: на содержание и техническое обслуживание, все виды ремонтов, модернизацию, реконструкцию и так далее. Эти затраты подразделяются на: затраты некапитального характера; капитальные затраты.
Следует правильно разграничивать эти расходы. К затратам некапитального характера ОАО «Казэнергокабель» относит затраты, связанные с сохранением и поддержанием основных средств в рабочем состоянии, то есть текущие затраты, не приводящие к изменению первоначально измененных показателей и, следовательно, не увеличивающие первоначальную стоимость объекта.
В свою очередь, капитальные затраты приводят к увеличению производственных мощностей или срока эксплуатации объекта. Данные затраты капитализируются и направляются на увеличение первоначальной стоимости основных средств, поскольку они способствуют получению дополнительного дохода в течение последующего срока службы.
В связи с тем, что грань между капитальными и некапитальными затратами не всегда четко прослеживается, бухгалтерия ОАО «Казэнергокабель» отражает данное разграничение, а также перечень документов, на которые оно будет опираться по данному вопросу в своей учетной политике.
Основная проблема при ведении бухгалтерского учета – как правильно классифицировать понесенные расходы, поскольку от этого зависит и правильное их отражение в учете и правомочность отнесения данных затрат на вычеты в налоговом учете.
В условиях ограниченности имеющихся экономических ресурсов субъектов хозяйственной деятельности проблема необходимости и обоснованности ремонта становится насущной. Все основные средства потенциально являются объектами ремонта. Даже если они надежны, долговечны, нет полной гарантии от случайных повреждений при перевозке, хранении, установке или эксплуатации.
ОАО «Казэнергокабель» во избежание преждевременного износа основных средств периодически их ремонтирует. Ремонтный фонд на предприятии не создается, все фактические расходы на ремонт в момент их возникновения относят на соответствующие статьи номенклатуры расходов.
Материалы – стоимость материалов, запчастей и другое, израсходованных на ремонт.
Заработная плата работников – суммы заработной платы, начисленные за работы по ремонту.
Электроэнергия, тепло, газ, пар – расход электроэнергии, тепла, газа, пара на технологические и другие нужды цехов.
Накладные расходы – расходы общепроизводственного назначения ремонтных цехов.
На сегодняшний день для выживания предприятию необходимо идти в ногу со временем, так как научно-технический прогресс предъявляет все новые требования касающихся основных средств. Обновление основных средств является стратегически важным мероприятием для предприятия. Но зачастую предприятие без достаточных денежных финансовых ресурсов на осуществление капитального ремонта приходится ограничиваться частичной модернизацией имеющихся основных средств.
Модернизация - ввод усовершенствований, отвечающих современным требованиям. На первый взгляд модернизация основных средств подразумевает капитальные затраты. Однако для признания их таковыми они должны нести в себе увеличение будущих экономических выгод.
Для правильного решения всех проблем по учету основных средств в ОАО «Казэнергокабель» создается постоянно действующая комиссия. В ее задачи входит:
-определение нормативного срока эксплуатации и метода начисления износа;
-разграничение затрат на капитальные и некапитальные, для включения этих аспектов в учетную политику;
-участие в проведении инвентаризации основных средств;
-подготовка обоснования и выдача заключения по затратам капитального характера для пересмотра первоначально оцененных показателей;
-определение ликвидационной стоимости по объектам основн6ых средств в момент приобретения и по необходимости при последующих капитальных вложениях.
Ремонт основных средств может производится подрядным или хозяйственным способом. ОАО «Казэнергокабель тоже применяет эти два способа.
При подрядном способе, который является более прогрессивным и экономичным, основные средства ремонтируют специализированные субъекты (авторемонтные, ремонтно-строительные хозяйствующие субъекты). Подрядный способ предполагает выполнение ремонтных работ подрядчиком, а предприятие на основании договоров с ним производит приемку выполненных работ и оплату согласно акту приемки.
Оформление приемки – сдачи основных средств из ремонта, реконструкции и модернизации производится по «Актам приемки-сдачи» отремонтированных, реконструированных и модернизированных объектов (форма № ОС-2). Акт, подписанный работником субъекта, уполномоченным на приемку основных средств, и представителем субъекта, производившего ремонт, реконструкцию или модернизацию, сдают в бухгалтерию ОАО «Казэнергокабель».
Акт подписывается главным бухгалтером и утверждается руководителем субъекта или лицами им на то уполномоченными. В техническом паспорте отремонтированного объекта основных средств вносятся необходимые изменения в характеристику объекта, связанные с капитальным ремонтом, реконструкцией и модернизацией.
Если ремонт, реконструкцию и модернизацию выполняет сторонний субъект, акт составляется в двух экземплярах. Второй экземпляр передают субъекту, производившему ремонт, реконструкцию и модернизацию.
В целях контроля за своевременным получением из ремонта объектов основных средств инвентарные карточки учета ОС на период ремонта помещают в разделе картотеки «В ремонт».
По мере окончания ремонта карточки принятых основных средств переносят из этого раздела в соответствующие разделы картотеки по группам основных средств.
ОАО «Казэнергокабель» фактические затраты по капитальному и текущему ремонтам, выполненным подрядным или хозяйственным способами, списывает в дебет счета 686 с кредита счетов:
671 «Расчеты с поставщиками и подрядчиками» - если ремонт выполнялся подрядным способом;
920 «Вспомогательные производства» - если ремонт выполнялся хозяйственным способом в ремонтном цехе;
201-206,208,671,681 и другие – если ремонт выполнялся хозяйственным способом вне ремонтного цеха на неподвижных объектах.
Обобщая вышеизложенное, следует отметить, что учет амортизации и ремонта основных средств является неотъемлемой частью организации бухгалтерского учета в ОАО «Казэнергокабель».
1.4 Особенности учета фиксированных активов предприятия
Учет основных средств является одним из наиболее важных разделов бухгалтерского учета. В налоговом учете одним из наиболее сложных вопросов также является учет основных средств.
В соответствии с пунктом 23 статьи 10 Налогового Кодекса основные средства – это материальные активы сроком службы более года, а по Налоговому Кодексу 2004 года, основные средства – материальные активы сроком службы более года, стоимость которых на момент приобретения составляет более пятидесяти месячных расчетных показателей, установленных законом о республиканском бюджете на соответствующий финансовый год. При этом в пункте 1 статьи 105 дано понятие фиксированных активов – основные средства и нематериальные активы, учитываемые в бухгалтерском балансе и используемые для получения совокупного годового дохода.
Данное понятие основных средств в налоговом учете определяет признание актива основным средством в соответствии с определением СБУ №6 «Учет основных средств».
Учет основных средств в ОАО «Казэнергокабель» в налоговом учете существенно отличается от бухгалтерского. Это связано с рядом факторов.
Во-первых, с применением на предприятии различных методов начисления амортизации. К примеру, согласно учетной политики, на предприятии в бухгалтерском учете применяется метод прямолинейного (равномерного) списания стоимости, а в налоговом учете – метод уменьшающегося остатка.
Во-вторых, с делением основных средств предприятия в налоговом учете на группы и подгруппы с предельными нормами амортизации, не совпадающими с делением основных средств на счетах бухгалтерского учета.
В ОАО «Казэнергокабель», подлежащие амортизации основные средства, распределяются по следующим группам:
I Здания, строения
II Сооружения
IV Силовые машины и оборудование
V Рабочие машины и оборудование по видам деятельности (кроме мобильного
транспорта)
VI Другие машины и оборудование (кроме мобильного транспорта)
VII Мобильный транспорт
VIII Компьютеры, периферийные устройства и оборудование по обработке данных
IX Фиксированные активы, не включенные в другие группы;
Таблица 9 Нормы амортизации основных средств в налоговом учете ОАО «Казэнергокабель»
| № групп |
№ под групп |
Наименование фиксированных активов предприятия | Предельная норма амортизации согласно Налогового кодекса, % | Норма, применяемая на предприятии, % |
| 1 | 2 | 3 | 4 | 5 |
| I | Здания, строения | |||
| 1 | Здания, строения | 8 | 8 | |
| II | Сооружения | |||
| 16 | Прочие сооружения | 7 | 7 | |
| IV | Силовые машины и оборудование | |||
| 1 | Теплотехническое оборудование | 15 | 15 | |
| 5 | Прочие силовые машины и оборудование (кроме мобильного транспорта) | 7 | 7 | |
| V | Рабочие машины и оборудование по видам деятельности (кроме мобильного транспорта) | |||
| 8 | Машины и оборудование деревообрабатывающей, целлюлозно-бумажной промышленности | 20 | 20 | |
| 16 | Цифровое электронное оборудование коммутаций и передачи данных, оборудование цифровых систем, передач, цифровая измерительная техника связи | 25 | 25 | |
| 17 | Оборудование спутниковой, сотовой, радиотелефонной, пейджинговой и транкинговой связи | 15 | 15 | |
| 20 | Машины и оборудование прочих отраслей | 20 | 20 | |
| VI | Другие машины и оборудование (кроме мобильного транспорта | |||
| 2 | Металлорежущее оборудование | 15 | 15 | |
| 3 | Компрессорные машины и оборудование | 15 | 15 | |
| 4 | Кузнечнопрессовое оборудование | 15 | 15 | |
| 5 | Насосы | 20 | 20 | |
| 6 | Подъемно-транспортные, погрузочно-разгрузочные машины и оборудование, машины и оборудование для земляных, карьерных и дорожно-строительных работ | 15 | 15 | |
| 9 | Машины и оборудование для электросварки и резки | 10 | 10 | |
| VII | Мобильный транспорт | |||
| 4 | Легковые автомобили и такси | 7 | 7 | |
| 8 | Прочие транспортные средства | 7 | 7 | |
| VIII | Компьютерные, периферийные устройства и оборудование по обработке данных | |||
| 1 | Компьютеры | 25 | 25 | |
| 2 | Периферийные устройства и оборудование по обработке данных | 20 | 20 | |
| IX | Фиксированные активы, не включенные в другие группы | |||
| 3 | Офисная мебель | 10 | 10 | |
| 4 | Инструменты, производственный и хозяйственный инвентарь и принадлежности | 8 | 8 | |
| 5 | Копировально-множительная техника | 20 | 20 | |
| 6 | Измерительные и регулирующие приборы и устройства, лабораторное оборудование | 10 | 10 | |
| 7 | Прочие | 7 | 7 |
Как видно из данной таблицы, на ОАО «Казэнергокабель» амортизационные отчисления по каждой подгруппе рассчитываются путем применения нормы амортизации соответствующей предельной, установленной Налоговым Кодексом.
В-третьих, по каждой амортизационной подгруппе определяется стоимостной баланс на конец отчетного периода, при этом понятие «стоимостной баланс группы» применяется только при исчислении налогооблагаемого дохода. Стоимостной баланс подгруппы на начало налогового периода определяется как стоимостной баланс подгруппы на конец предыдущего налогового периода, уменьшенный на сумму амортизационных отчислений, исчисленных в предыдущем налоговом периоде, а также с учетом корректировок, производимых согласно статье 111 и пункту 2 статьи 113 Налогового Кодекса Республики Казахстан + поступившие в налоговом периоде фиксированные активы, по стоимости, определенной в соответствии со статьей 109 Налогового Кодекса Республики Казахстан – выбывшие в налоговом периоде фиксированные активы по стоимости, определенной в соответствии с данной статьей.
В-четвертых, на предприятии в налоговом учете норма амортизации применяется в полном размере, независимо от месяца приобретения основного средства.
В-пятых, ОАО «Казэнергокабель» согласно пункту 2 статьи 110 по фиксированным активам, впервые введенным в эксплуатацию, в первый налоговый период эксплуатации исчисляет амортизационные отчисления по двойным нормам амортизации.
В-шестых, предприятие сумму фактических расходов на ремонт основных средств по каждой группе вычитает в размере 15% стоимостного баланса группы на конец налогового периода. Согласно пункта 2 статьи 113 Налогового Кодекса сумма, превышающая пятнадцати процентный предел увеличивает стоимостной баланс группы.
Так, на ОАО «Казэнергокабель» имеется превышение данного предела в разрезе шестой группы фиксированных активов в размере 300717 тенге. Данная сумма пошла на увеличение стоимостного баланса этой группы.
С 2004 года сумма фактических расходов на ремонт основных средств по каждой группе вычитается в следующих пределах, установленных от стоимостного баланса группы на конец налогового периода (Таблица 10).
Таблица 10 Отнесение на вычет расходов по ремонту основных средств в 2004 году
| № груп-пы | Наименование группы | Предельная норма, % |
| 1 | 2 | 3 |
| I | Здания, строения | 15 |
| II | Сооружения | 15 |
| III | Передаточные устройства | 15 |
| IV | Силовые машины и оборудование | 25 |
| V | Рабочие машины и оборудование по видам деятельности (кроме мобильного транспорта) | 25 |
| VI | Другие машины и оборудование (кроме мобильного транспорта) | 25 |
| VII | Мобильный транспорт | 25 |
| VIII | Компьютеры, периферийные устройства и оборудование по обработке данных | 20 |
| IX | Фиксированные активы, не включенные в другие группы | 15 |
Сумма, превышающая указанный предел, увеличивает стоимостной баланс соответствующей подгруппы пропорционально фактическим расходам.
В-седьмых, если величина стоимостного баланса подгруппы на конец налогового периода составляет сумму, меньшую 100 месячных расчетных показателей, то налогоплательщик вправе отнести ее на вычет. А с 2004 года налогоплательщик вправе отнести на вычет величину стоимостного баланса подгруппы при условии, если он на конец налогового периода составляет сумму меньшую, чем 300 месячных расчетных показателей.
Рассматривая вопросы бухгалтерского и налогового учета основных средств, необходимо отметить и о временных разницах, возникающих в результате того, что часть статей доходов и расходов, учитываемых при расчете бухгалтерского дохода в одном расчетном периоде при расчете налогооблагаемого дохода учитывается в другом отчетном периоде (Таблица 11).
Таблица 11 Расчет временных разниц в ОАО «Казэнергокабель»
| Группы основных средств | Бухгалтерский учет, тыс. тенге | Налоговый учет, тыс. тенге | Временные разницы, тыс. тенге | ||
| 1 | 2 | 3 | 4 | ||
|
Амортизация, всего в том числе: Здания, строения Сооружения |
124782 68039 29 |
57867 45820 96 |
66915 22219 -67 |
||
|
Силовые машины и оборудование Рабочие машины и оборудование Другие машины и оборудование Мобильный транспорт Компьютерные, периферийные устройства и оборудование по обработке данных Фиксированные активы, не включенные в другие группы |
544 50455 1371 1392 2237 715 |
249 8419 674 1179 775 655 |
295 42036 697 213 1462 60 |
||
|
Ремонт, всего в том числе: Здания, строения Сооружения Рабочие машины и оборудование Другие машины и оборудование Мобильный транспорт Компьютерные, периферийные устройства и оборудование по обработке данных Фиксированные активы, не включенные в другие группы |
46727 43177 58 595 906 1906 31 54 |
37392 34542 56 476 725 1525 25 43 |
9335 8635 2 119 181 381 6 11 |
||
Применение разных методов начисления амортизационных отчислений и разница в определении расходов по ремонту основных средств в бухгалтерском и налоговом учете порождает временные разницы.
Временные разницы учитываются путем определения и отражения в бухгалтерском учете налогового эффекта от суммы этих временных разниц.
Налоговый эффект, представляет собой платеж, который подлежит отсрочке или должен быть оплачен заранее.
Возникший в отчетном периоде налоговый эффект временных разниц включается в налоговый платеж и находит отражение на счете 632 «Отсроченный корпоративный подоходный налог».
Кроме данных различий между бухгалтерским и налоговым учетом существует и ряд других, которые зависят от специфики деятельности предприятий.
Данные налогового учета основных средств предприятия находят свое отражение в строке 100.00.036 Декларации по корпоративному подоходному налогу, а также в приложении №22 «Амортизационные отчисления, расходы на ремонт и другие вычеты по фиксированным активам».