Бухгалтерский учет расчетов по оплате труда и прочим операциям на примере Стерлитамакской ТЭЦ
В связи с этим анализ использования средств на оплату труда на каждом предприятии имеет большое значение. В процессе его следует осуществлять контроль за использованием фонда заработной платы, выявлять возможности экономии средств за счет роста производительности труда и снижении трудоемкости продукции.
В процессе анализа выявляются резервы для создания необходимых ресурсов роста и совершенствования оплаты труда, введения прогрессивных форм оплаты труда работников, обеспечивается систематический контроль за мерой труда и потребления.
Задачи анализа использования фонда заработной платы:
оценка использования средств на оплату труда;
определение факторов, влияющих на использование фонда заработной платы по категориям персонала и видам заработной платы;
оценка эффективности применяемых форм оплаты труда и видов заработной платы, систем премирования работников;
выявление резервов рационального использования средств на оплату
труда, обеспечение опережающего роста производительности труда по
сравнению с повышением его оплаты.
Для анализа используют: штатное расписание, данные табельного учета, «Сведения о численности и заработной плате» (форма № П-4), баланс использования рабочего времени, материалы отдела труда и заработной платы.
На примере оплаты труда работников электрического цеха согласно штатному расписанию рассмотрим структуру и динамику фонда заработной платы в таблице 2.4.
Таблица 2.4 - Анализ структуры и динамики фонда заработной платы по видам оплаты
| Вид оплаты | 2007г | 2008г | Отклонения | |||
| в тыс.руб. | уд. вес, % | в тыс.руб. | уд. вес, % | в тыс.руб. | уд. вес, % | |
| Месячная тарифная ставка, оклад | 28008,759 | 37,6 | 28054,669 | 37,6 | +45,910 | - |
| Доплата за вредные условия труда | 2308,254 | 3,1 | 2310,591 | 3 | +2,337 | -0,1 |
| Доплата за многосменный режим | 2852,908 | 3,8 | 2856,095 | 3,8 | +3,187 | - |
| Прочие доплаты | 437,912 | 0,6 | 438,317 | 0,7 | +0,405 | +0,1 |
| Премии | 31399,732 | 42,2 | 31434,982 | 42,2 | +35,25 | - |
| Районный коэффициент | 9483,721 | 12,7 | 9496,784 | 12,7 | +13,063 | - |
| Фонд оплаты труда | 74491,29 | 100 | 74591,438 | 100 | +100,148 | - |
Согласно данным таблицы 2.4 видно, что в 2008 году произошел незначительный рост фонда заработной платы на 100148 руб. Структура фонда заработной платы не меняется. Наибольший удельный вес занимает месячная тарифная ставка – 37,6%. Общий удельный вес доплат составляет 7,5%. Доля премий равна 42,1%. Районный коэффициент занимает 13%.
Далее рассмотрим структуру фонда заработной платы работников электрического цеха согласно их категориям в таблице 2.5.
Таблица 2.5 - Анализ структуры фонда заработной платы по категориям работников
| Показатели | Численность | Среднемесячный ФОТ в 2007г | Среднемесячный ФОТ в 2008г | Отклонения | Темп роста % | |||
| в руб. | уд. вес, % | в руб. | уд. вес, % | в руб. | уд. вес, % | |||
| Руководители | 12 | 131978 | 29,7 | 148567 | 27,3 | +16589 | -2,4 | 112,6 |
| Специалисты | 4 | 27386 | 6,2 | 34258 | 6,3 | +6872 | +0,1 | 125 |
| Служащие | 1 | 4340 | 1 | 5123 | 0,9 | +783 | -0,1 | 118 |
| Рабочие | 51 | 280500 | 63,1 | 356409 | 65,5 | +75909 | +2,4 | 127 |
| Итого | 68 | 444205 | 100 | 544358 | 100 | +100153 | - | 122,5 |
Из проведенных в таблице 2.5 расчетов видно, что наибольший удельный вес в фонде заработной платы занимает заработная плата рабочих – 63,1% в 2007 году и 65,5% в 2008 году. Численность работников занимает 75% всего персонала цеха. Численность руководителей занимает 17,6%, а их заработная плата в 2008 году – 27,3% фонда заработной платы, что свидетельствует о большом размере заработка руководителей. В 2008 году 6,3% занимает заработная плата специалистов, 0,9% зарплата служащего. Рост фонда оплаты труда составил 22,5%, в том числе руководителей – 12,6%, специалистов – 25%, служащего – 18%, рабочих – 27%.
Далее рассмотрим изменение средней заработной платы каждой категории работников электрического цеха согласно штатному расписанию в таблице 2.6.
Таблица 2.6 - Анализ фонда заработной платы сотрудников электрического цеха
| Группа сотрудников | Заработная плата в интервале | 2007г | 2008г | Изменение средней заработной платы, % | ||
| Численность работников, чел | Средняя заработная плата, руб. | Численность работников, чел | Средняя заработная плата, руб. | |||
| Руководители |
7917- 16878 |
12 | 10998 | 12,6 | 12380 | 12,6 |
| Инженеры |
5686- 11051 |
4 | 6846,5 | 25 | 8565 | 25 |
| Чертежник | 5124 | 1 | 4340 | 18 | 5124 | 18 |
| Рабочие | 3188-10456 | 51 | 5500 | 27 | 6988 | 27 |
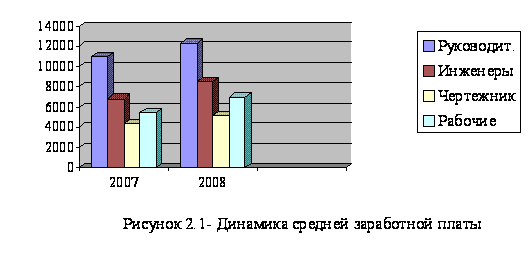
По данным таблицы 2.6 наблюдается рост средней заработной платы руководителей с 10998 руб. до 12380 руб. Заработная плата инженеров выросла с 6846,5 руб. по 8565 руб. Выросла зарплата служащего (чертежника) с 4340 руб. по 5124 руб. Уровень средней заработной платы рабочих вырос с 5500 руб. по 6988 руб.
Рассмотрим данное изменение на диаграмме.
Фонд заработной платы рабочих-повременщиков зависит от их среднесписочной численности и среднего заработка за определенный период времени. Среднегодовая зарплата зависит от количества отработанных дней в среднем одним рабочим за год, средней продолжительности рабочей смены и среднечасового заработка.
ФЗП=ЧР*ГЗП, (1.2)
где, ФЗП - фонд заработной платы (руб.)
Ч Р - среднесписочной численность (чел.)
ГЗП - среднегодовая зарплата (руб.)
ФЗП=ЧР*Д*ДЗП, (2.2)
где, ФЗП - фонд заработной платы (руб.)
ЧР - среднесписочная численность (чел.)
Д - количество отработанных дней в среднем одним рабочим за год
ДЗП – среднедневная заработная плата (руб.)
ФЗП=ЧР*Д*П*ЧЗП (3.2)
где, ФЗП - фонд заработной платы(руб.)
ЧР - среднесписочная численность (чел.)
Д - количество отработанных дней в среднем одним рабочим за год
ЧЗП - среднечасовой заработок (руб.)
Таблица 2.7 - Исходные данные для анализа повременного фонда заработной платы
| Показатели | 2007г | 2008г | Отклонения |
| Среднесписочная численность рабочих-повременщиков, чел | 616 | 571 | -45 |
| Количество отработанных дней одним рабочим в среднем за год, дни | 218 | 220 | +2 |
| Средняя продолжительность смены, ч | 7,5 | 8 | +0,5 |
| Фонд повременной оплаты труда, тыс. руб. | 45852,8 | 63328,8 | +17476 |
|
Зарплата одного работника, руб. среднегодовая среднедневная среднечасовая |
74436,4 341,5 45,5 |
110908,6 504,1 63 |
+36472,2 +162,6 +17,5 |
Расчет влияния этих факторов можно провести способом абсолютных разниц, используя данные таблицы 2.7:
DФЗПчр = (ЧР2008-ЧР2007)*ГЗП2007=(571-616)*74436,4= -3349638руб.
DФЗПгзп =ЧР2008* (ГЗП2008-ГЗП2007)= 571* (110908,6-74436,4)
=+20825626,2 руб.
Итого +17476 тыс. руб.
В том числе:
DФЗПд =ЧР2008* (Д2008-Д2007)*П2007*ЧЗП2007= 571*2*7,5*45,5=389707,5 руб.
DФЗПп =ЧР2008* Д2008*(П2008-П2007)*ЧЗП2007= 571*220*0,5*45,5=2857855 руб.
DФЗПчзп =ЧР2008* Д2008*П2008*(ЧЗП2008-ЧЗП2007)= 571*220*8*17,5
=17586800 руб.
Итого: 2083 тыс. руб.
Таким образом, увеличение повременного фонда заработной платы произошло за счет увеличения заработной платы, так как численность работников уменьшилась. Проанализировав изменение заработной платы, можно сделать вывод о том, что увеличение среднегодового заработка вызвано ростом продолжительности смены на 0,5 часов, увеличением количества отработанных дней на 2 дня, роста среднечасовой оплаты на 17,5 руб. (в основном, под влиянием инфляции).
Следует также установить соответствие между темпами роста средней заработной платы и производительностью труда. Для расширенного воспроизводства, получения прибыли и рентабельности нужно, чтобы темпы роста производительности труда опережали темпы роста его оплаты. Если такой принцип не соблюдается, то происходят перерасход фонда заработной платы, повышение себестоимости продукции и соответственно, уменьшение суммы прибыли.
Произведем анализ соотношения темпов роста заработной платы и производительности труда в таблице 2.8.
Таблица 2.8 - Анализ соотношения темпов роста производительности труда и темпов роста заработной платы
| Показатели | 2007г | 2008г | Отклонение |
| 1 | 2 | 3 | 4 |
| Фонд заработной платы, тыс. руб. | 47423,6 | 64317,0 | +16893,4 |
| Выручка от реализации, тыс. руб. | 8648 | 12436 | +3788 |
| Среднесписочная численность работников | 672 | 598 | -74 |
| Среднегодовая зарплата, тыс. руб. | 70,5 | 107,6 | +37,1 |
| Производительность труда, тыс. руб. | 12,9 | 20,8 | +7,9 |
Изменение среднего заработка работающих за тот или иной период характеризуется его индексом (Iсзп), который определяется отношением средней зарплаты за отчетный период (СЗ1) к средней зарплате в базисном периоде (СЗ0).
Аналогичным образом рассчитывается индекс производительности труда (Iгв).
Iсз=СЗ1/СЗ0 = 107,6/70,5=1,526 (4.2)
Iгв=ГВ1/ГВ0 = 20,8/12,9=1,612 (5.2)
Приведенные данные показывают, что на Стерлитамакской ТЭЦ темпы роста производительности труда опережают темпы роста его оплаты. Коэффициент опережения равен:
Коп = Iгв/Iсз=1,612/1,526=1,0564 (6.2)
Для определения суммы экономии (-Э) или перерасхода (+Э) фонда заработной платы в связи с изменением соотношений между темпами роста производительности труда и его оплаты используют следующую формулу:
Э=ФЗПф* (Iсз- Iгв)/ Iсз = 64317,0*(1,526-1,612)/1,526=-3624,9 тыс. руб. (7.2)
Более высокие темпы роста производительности труда по сравнению с темпами роста оплаты труда способствуют экономии фонда заработной платы на сумму 3624,9 тыс. руб.
По данным табл. 2.8 рассчитаем абсолютное и относительное отклонение фонда заработной платы.
Абсолютное отклонение (DФЗПабс) определяется сравнением фактически использованных средств на оплату труда (ФЗП2008) с базисным фондом заработной платы (ФЗП2007).
DФЗПабс = ФЗП2008 - ФЗП2007= 64317,0-47423,6=16893,4тыс.руб. (8.2)
Относительное отклонение рассчитывается как разность между фактически начисленной суммой зарплаты и базисным фондом, скорректированным на отчетный объем реализации.
DФЗПотн= ФЗП2008 – ФЗПусл=64317-(47423,6*1,438)=3891 тыс. руб. (9.2)
Следовательно, на Стерлитамакской ТЭЦ имеется абсолютный перерасход фонда заработной платы в сумме 16893,4 тыс. руб. и относительный – в сумме 3891 тыс.руб.
Из проведенного анализа фонда заработной платы видно, что на Стерлитамакской ТЭЦ повышение заработной платы произошло в 2008 году. Темпы роста производительности труда превышают темпы роста его оплаты, что свидетельствует о рациональном использовании рабочей силы. Однако имеется относительный перерасход фонда заработной платы. Необходимо разрабатывать мероприятия по экономии фонда заработной платы, так как данные мероприятия позволят существенно снизить себестоимость и повысить прибыль филиала.
3. СОВЕРШЕНСТВОВАНИЕ УЧЕТА РАСЧЕТОВ НА ОПЛАТУ ТРУДА И ПРОЧИМ ОПЕРАЦИЯМ НА СТЕРЛИТАМАКСКОЙ ТЭЦ ОАО «БАШКИРЭНЕРГО»
3.1 Автоматизация расчетов на оплату труда и прочим операциям
Учет труда и расчеты по его оплате являются самым трудоемким участком бухгалтерской работы. Это связано с разнообразием применяемых на предприятии форм и систем оплаты труда, множеством применяемых форм первичных документов, спецификой методики некоторых расчетов, сжатыми сроками выдачи заработной платы, недостаточностью средств механизации обработки этой информации.
При этом во всех случаях этот участок работы должен обеспечить точность и своевременность табельного учета личного состава предприятия; правильное начисление заработной платы и других причитающихся работнику платежей – пособий по больничным листам, отпускных и т.п.; выдачу причитающихся сумм на руки, распределение трудовых затрат по объектам учета и калькулирования; составление отчетности по труду и состава фонда заработной платы.
К достоинствам автоматизированной формы учета можно отнести возможность составления в автоматическом режиме любых выходных форм, требующихся для анализа, управления, контроля, составления отчетности, снижение трудоемкости учетного процесса, повышение производительности труда учетных работников, быстрый поиск информации, высокую точность учетных данных и др.
Применение ЭВМ позволяет повысить контрольные функции, доверенность и оперативность бухгалтерского учета, использования его данных для управления, откроет широкие возможности для комплексной механизации и автоматизации всех планово-экономических расчетов.
Также при использовании компьютеров повышается степень надежности доступа к информации. Каждый исполнитель может использовать систему паролей – личный идентифицикационный код.
В текущей работе по мере совершения операций можно извлекать из памяти компьютера по запросу бухгалтерии или другой службы распечатки с необходимой информацией.
Учет расчетов по заработной плате на Стерлитамакской ТЭЦ ведется в программе «Расчет заработной платы», а затем при помощи конвектора передается в программу «1-С Предприятие 7.7» по локально-вычислительной сети. Программа лицензионная.
Комплекс программ «Расчет заработной платы» предназначен для выполнения следующих основных задач:
расчеты, зависящие от табеля рабочего времени, а именно повременная оплата труда, доплаты (за вредность, совмещение профессий, пересменку, бригадирские и прочее), переработки, ночные, вечерние, компенсация питания, расчет всех видов премий;
расчеты листков нетрудоспособности;
расчеты отпусков (гособязанностей, компенсаций и прочих выплат, рассчитываемых по среднему заработку);
расчет налога с дохода физических лиц;
расчет различного вида удержаний из заработной платы (алименты, выплата ссуд, перечисления в сберкассу, оплата коммунальных услуг, удержания за ТНП и прочее).
Комплекс включает в себя полный перечень выходных форм, требуемых бухгалтеру для отчетности и формирования отчислений, а именно:
расчетные листки работников;
платежные ведомости;
справки о доходах работников на расчетный период с начала года;
контрольный свод по всем видам начислений (с контрольной суммой для проверки отчислений в различные фонды);
свод по категориям работников и видам оплат;
свод по фондам в разрезе категорий работников и категорий персонала;
ведомость распределения заработной платы, включающую в себя суммы отчислений в фонды;
ведомость проводок по всем видам начислений, удержаний и отчислений, а также файл проводок для импорта его в комплекс УФРО;
ведомости для перечисления сумм удержаний из заработной платы работников;
платежные поручения по всем видам отчислений в фонды;
В результате ежемесячного расчета заработной платы формируется и накапливается информация в файлах базы данных. Используя эту информацию, имеется возможность программного заполнения карт доходов комплекса ГНИ ДОХОД, формирования карт доходов работников по форме приложения 14 инструкции «О подоходном налоге с физических лиц», передачи информации в комплекс программ для пенсионного фонда «Персонифицированный учет».
Рассмотрим Главное меню комплекса «Расчет заработной платы» на рисунке. 3.1.
|
Расчетный период Работники Внедрение Табель Больничные Отпускные Бригадная форма Компенсации Удержания Расчетная ведомость Расчеты Своды Своды по ШПЗ Перечисления Платежная ведомость Платежные поручения Базы Печать |
Объект: предприятие/цех Текущий период |
|
Расчетная ведомость Разнесение Разнесение удержаний в % от начислений Быстрый ввод Приказы на доплаты Список кодов расчетной ведомости Список видов доплат |
|
|
Контрольный свод Печать Универсальная выборка |
|
| Диагностика |
Рисунок 3.1 - Главное меню комплекса «Расчет заработной платы»
В пункте меню «Работники» можно просмотреть, дополнить, откорректировать сведения о работниках. Данный справочник содержит личную карточку работника, которая содержит ФИО, социальный номер, страховой номер, количество ММОТ, не облагаемых подоходных налогом на работника и его иждивенцев и т.д.), данные о должности, наименование, даты поступления – увольнения, оклад, систему оплаты и т.д.
Результатом полного расчета заработной платы является определение двух сумм – суммы начислений и суммы удержаний по каждому работнику. В сумму начислений за данный период входят:
- повременная оплата;
- премии, доплаты;
- суммы по листам временной нетрудоспособности;
- отпускные;
- компенсация за питание.
В «Итого удержано» за данный расчетный период входят:
- удержания (погашение ссуды, алименты и т.п.);
- профсоюзные взносы;
- налог на доходы физических лиц.
Сумма, выдаваемая работнику на руки, составляет разницу между суммами начислений и удержаний.
Расчет заработной платы по всем работникам текущего списка производится после выбора из меню пункта «Расчет». Перед этим должна быть проведена настройка параметров, премий, доплат, проведен расчет больничных и отпускных.
Функции настройки и расчета собраны в подменю двух основных пунктов главного меню – «Расчеты» и «Расчетная ведомость» (рис.3.2).
Принцип настраиваемости таблиц для расчета был введен для универсальности проведения расчетов. В связи с частыми изменениями в законодательстве о подоходном налоге, изменениях для расчета пенсионного взноса и прочее, пользователь сам может внести необходимые изменения просто в настроечные таблицы, для этого не нужно менять программу комплекса.
|
Плановый аванс Разнесение аванса Расчетная ведомость аванса |
| Премии |
|
Настройка параметров для расчета Таблицы настроечные Входимость для расчетов Необлагаемый минимум за год Постоянные начисления Входимость в начисления |
| Расчет |
|
Перенос невыданной заработной платы на следующий месяц Входимость для невыданной зарплаты Удаление результатов переноса невыданной заработной платы |
Рисунок 3.2- Функции настройки расчета
Постоянные удержания производятся на основе следующих видов документов, поступающих в бухгалтерию:
- исполнительные листы;
- поручений – обязательств по кредиту;
- заявления на перечисление квартплаты и другие.
Обработка документов на удержания производится в элементе Главного меню – Удержания (рисунок 3.3).
При автоматизированной системе первичные документы учитываются в хронологическом порядке в журнале хозяйственных операций.
Все первичные документы, поступающие в расчетный отдел, дублируются отделом кадров и плановым отделом.
|
Выбор типа документа на удержание Текущий период |
|
Банки Получатели платежей Работники Удержания по работникам Печать списка удержаний по работникам Входимость для расчета удержаний Настройка параметров Таблица процентов почтового сбора |
| Расчет удержаний по выбранному типу документа |
| Расчетная ведомость |
Рисунок 3.3- Строка меню Удержания
Таким образом, программа «Расчет заработной платы» соответствует всем требованиям современного учета. Единственный недостаток заключается в том, что расчетный отдел, отдел кадров и плановый отдел не объединены в единую компьютерную сеть, то есть локально-вычислительной сетью. Это бы способствовало более высокому уровню контроля, так как в настоящее время контроль осуществляется только на бумажных носителях.
3.2 Пути совершенствования системы автоматизированного учета заработной платы
То, что начисление заработной платы ведется в другой программе, затрудняет работу других бухгалтеров. Например, кассиру для составления авансовых отчетов необходим справочник «Сотрудники». Так как справочник «Сотрудники» находится в другой программе, был сформирован еще один справочник в программе «1С». Это требует дополнительных затрат времени бухгалтера. Сведения о поступлении и увольнении работников вносятся дважды – в программу начисления заработной платы и в «1С».
Таким образом, внесение некоторых первичных документов, сведений приходится дублировать, что увеличивает трудозатраты работников бухгалтерии. Предлагается вести расчет заработной платы в комплексе «1С: - Предприятие 7.7» в типовой конфигурации «Зарплата + Кадры».
В данной конфигурации, как уже было отмечено, имеется справочник «Сотрудники», который предназначен для хранения информации о сотрудниках, указания конкретных физических лиц в качестве реквизитов других объектов конфигурации, а также при начислении заработной платы. Данный справочник содержит приказ о приеме на работу, приказ о кадровых изменениях, приказ об изменениях окладов, приказ об увольнении. Справочнику «Сотрудники» починены такие справочники, как «Кадровые данные», «Налоговые вычеты», «Трудовая деятельность», «Образование» и т.д.
Конфигурация позволяет вести штатное расписание предприятия, включая список подразделений и должностной состав каждого подразделения.
Таким образом, справочник «Сотрудники» в «1С» содержит больше информации, чем аналогичный справочник в специальной программе.
Для автоматического начисления заработной платы предусмотрен документ «Начисление заработной платы». Расчетные и платежные ведомости формируются автоматически. При начислении заработной платы в «1С» сразу же проставляется корреспонденция счетов затрат, которые заранее выбраны из плана счетов. Таким образом, это облегчит работу бухгалтера, учитывающего себестоимость услуг и работ, так как журнал хозяйственных операций будет формироваться с учетом сумм начисленной заработной платы и ЕСН, а не заноситься из другой программы вручную.
Так как расчет заработной платы будет выполняться в программе «1С:», это позволит получать необходимую информацию другим пользователям прямо из базы данных, а не на бумажных носителях. Таким образом, видны значительные преимущества применения программы «1С» при расчете заработной платы.
Программа позволяет выводить на экран списки документов, исполнение которых истекает в определенный срок. Поскольку машина может увязывать исполнение документов с определенными сотрудниками, а также фиксировать случаи задержки документов, программу контроля можно использовать при материальном стимулировании и поощрении работников.
После внедрения комплексной автоматизации бухгалтерского учета, будут автоматизироваться все участки учета. Учет на всех рабочих местах будет осуществляется с использованием одного программного продукта, установленного в локальной компьютерной сети. Данные, веденные на одном участке, записываются в единую базу данных. Подобная технология автоматизации позволяет избежать двойного ввода одних и тех же данных.
Учет расчетов по заработной плате в настоящее время ведется двумя бухгалтерами. Применение программы «1С» позволит высвободить одного работника. Перевод данных из одной программы в другую потребует дополнительных затрат, однако организация в итоге получит экономию. Рассчитаем экономию от перевода расчетов по заработной плате.
Таблица 3.1 - Расчет экономического эффекта
| Показатели | Сумма, руб. |
| Расходы | |
| Перенос данных из программы «Расчет заработной платы» в «1С» | 3600 |
| Обучение бухгалтера расчетного стола программе «1С» | 3900 |
| Итого | 7500 |
| Доходы | |
| Экономия фонда заработной платы работника бухгалтерии в год | 128724 |
| Освобождение одного рабочего места (стол, стул, другое) | 4500 |
| Итого | 133224 |
| Экономический эффект | 125724,0 |
Таким образом, перевод расчетов оплаты труда в «1С:» сэкономит Стерлитамакской ТЭЦ 125724 руб. Кроме того, значительно снизятся трудозатраты и затраты времени работников бухгалтерии.
Повышению качества учета расчетов по оплате труда и прочим операциям на Стерлитамакской ТЭЦ должно способствовать усиление работы службы внутреннего контроля. Службой внутреннего контроля должна проверяться первичная документация на наличие необходимых подписей, всех необходимых реквизитов, полнота регистрации документов в учетных регистрах. При осуществлении процедур внутреннего контроля необходимо:
контролировать, проверяется ли свод по начислению и удержанию оплаты труда главным бухгалтером;
выяснять, все ли сотрудники получают заработную плату через кассу;
проводить сверку объема выполненных работ с размером начислений оплаты труда;
разработать должностные инструкции работников расчетного стола;
контролировать предоставление списка уволенных и вновь принятых лиц в бухгалтерию;
проверять расчеты с депонентами;
проверять начисления по оплате труда с точки зрения арифметических ошибок;
проверять размер отчислений на ЕСН.
Так как начисление заработной платы ведется в отдельной программе, контроль становится более необходимым, так как обороты по счету 70 формируются отдельно, а при переносе в программу «1С» при неправильном начислении зарплаты могут быть искажены другие участки работы бухгалтеров. Проведение расчетов заработной платы в программе «1С» упрощает работу службы внутреннего контроля.
3.3 Резервы экономии фонда заработной платы
Для совершенствования организации заработной платы необходимо:
обеспечить прямую связь оплаты труда с его количеством и качеством, конечными производственными результатами;
связать материальное стимулирование с повышением количества продукции, ростом квалификации и профессионального мастерства рабочих;
усилить заинтересованность рабочих, специалистов и служащих в мобилизации имеющихся резервов, во внедрении передового опыта, высококачественном и высокопроизводственном труде;
повысить ответственность работников за производственные упущения, нарушения трудовой дисциплины.
Эффективность труда зависит от правильно организованной заработной платы, которая является основным источником доходов трудящихся.
Рост и совершенствование заработной платы должны происходить лишь в пределах средств, заработанных коллективом. Рост средней зарплаты не должен опережать рост производительности труда.
Изыскания на предприятии возможностей для повышения зарплаты требует мобилизации всех технических, организационно-экономических и социальных факторов повышения эффективности производства, всестороннего совершенствования организации оплаты труда.
Источниками указанных средств являются:
экономия фонда заработной платы, полученная за счет осуществления дополнительных мероприятий по повышению производительности труда, снижению трудоемкости, уменьшению численности персонала, сокращению потерь рабочего времени, увеличению объема продукции;
экономия фонда зарплаты, достигнутая в результате проведения мероприятий по совершенствованию организации заработной платы (пересмотра норм трудовых затрат и расценок, премиальных выплат, надбавок и доплат).
Работа по совершенствованию организации заработной платы включает перетарификацию рабочих и работ; пересмотр групп и разрядов по оплате труда руководителей, специалистов, систем заработной платы; проведение аттестации специалистов и служащих, пересмотр норм труда и премиальных положений.
При оценке эффективности систем заработной платы особое внимание необходимо обратить на организацию оплаты труда членов бригад, переход от индивидуального премирования к начислению премий по итогам конечной работы коллектива. Важно тщательно продумать и порядок распределения коллективных премий с применением коэффициента трудового участия. Недопустимо механическое переписывание из года в год старых премиальных положений, что иногда еще имеет место. Изменение показателей и условий премирования, размеров премиальных выплат должно быть обусловлено задачами повышения эффективности производства, производительности труда и качества продукции, экономии материалов.
Организации, согласно ст.144 ТК РФ, сами решают, каковы должны быть круг поощряемых лиц, показатели, условия, размеры премирования, как за основные результаты хозяйственной деятельности, так и по специальным системам. В области премирования решающим становится локальное правовое регулирование.
Выбор показателей и условий премирования следует осуществлять исходя из задач, стоящим перед каждым структурным подразделением. При этом коллективы бригад и отдельных рабочих в первую очередь необходимо премировать за выполнение производственных (нормированных) заданий, установленных с учетом планов участков и цехов, рост производительности труда, улучшение качества продукции, освоение новой техники и технологий, сбережение различных видов ресурсов.
Показателями роста производительности труда могут быть: рост выработки продукции, снижение ее трудоемкости, выполнение заданных объемов работ с меньшей численностью, высокоэффективное использование новой техники и прогрессивной технологии и т.д.
Об освоении новой техники и прогрессивной технологии будут свидетельствовать:
повышение коэффициента загрузки оборудования, сокращение затрат на его эксплуатацию;
повышение коэффициента сменности, работы новых машин, высокопроизводительной современной техники;
сокращение сроков освоения прогрессивной технологии и т. п.
Необходимо установить специальные правила для премирования за экономию материальных ресурсов, определить виды материальных ресурсов, за экономию которых могут выплачиваться премии.
Премирование работников службы технического контроля ставится в зависимости только от показателей качества продукции. При этом на выплату премий не должны влиять общие результаты хозяйственной деятельности предприятия. Об итогах труда этих работников можно судить по тому, увеличивается или снижается против базового года объем (удельный вес) продукции, выполняются ли планы контроля за соблюдением государственных стандартов, технических условий.
Премирование руководящих работников, специалистов и служащих следует построить так, чтобы она заинтересовало их в достижении высоких конечных результатов труда, более интенсивном использовании производственного потенциала, ускорении внедрения достижений науки и техники, роста производительности труда, выпуске высококачественной продукции, снижении себестоимости и соблюдении ритмичности производства.
Размеры премий должны быть экономически обоснованы, а показатели по различным премиальным системам – взаимосогласованные.
Оценка эффективности использования средств на оплату труда определяется таким показателем, как валовая продукция на рубль заработной платы. Чем выше данный показатель, тем выше эффективность использования средств на оплату труда. Для факторного анализа валовой продукции на рубль заработной платы используем следующую модель:
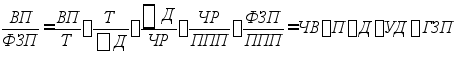
где ВП – валовая продукция в действующих ценах;
ФЗП – фонд заработной платы;
Т – количество часов, затраченных на производство продукции;
SД и Д – количество отработанных дней соответственно всеми рабочими и одним рабочим;
ЧР – среднесписочная численность рабочих;
ППП – среднесписочная численность промышленно-
производственного персонала;
ЧВ – среднечасовая выработка;
П – средняя продолжительность рабочего дня;
УД – удельный вес рабочих в общей численности персонала;
ГЗП – среднегодовая заработная плата.
Таблица 3.2 - Данные для факторного анализа показателя валовой продукции на 1 рубль заработной платы
| Показатели | 2007г. | 2008г. | Изменение |
| Валовая продукция, тыс. руб. | 1447870 | 1274965 | -172905 |
| Фонд оплаты труда, тыс. руб. | 47599,8 | 64596 | +16996,2 |
| Валовая продукция на рубль зараб. платы | 30,4 | 19,7 | -10,7 |
| Продолжительность рабочего дня, час. | 7,5 | 8 | +0,5 |
| Количество отработанных дней | 218 | 220 | +2 |
| Удельный вес рабочих в общей численности персонала | 91,7 | 95,5 | +3,8 |
| Годовая заработная плата одного раб-ка | 70,73 | 108,02 | -37,29 |
| Часовая выработка, тыс. руб. | 1,44 | 1,269 | -0,171 |
Из таблицы видно, что показатель валовой продукции на 1 рубль
зарплаты снизился, то есть снизилась эффективность использования фонда оплаты труда. Рассмотрим, за счет каких факторов произошло снижение данного показателя в таблице 3.3.
Таблица 3.3 - Факторный анализ показателя валовой продукции на 1 рубль заработной платы
| Номер подстановки | Факторы, влияющие на уровень ВП/ФЗП |
ВП/ ФЗП |
Изменение | ||||
| ЧВ | П | Д | УД | ГЗП | |||
| - | 1,44 | 7,5 | 218 | 91,7 | 70,73 | 30,4 | - |
| 1 | 1,269 | 7,5 | 218 | 91,7 | 70,73 | 26,9 | -3,5 |
| 2 | 1,269 | 8 | 218 | 91,7 | 70,73 | 28,7 | +1,8 |
| 3 | 1,269 | 8 | 220 | 91,7 | 70,73 | 29 | +0,3 |
| 4 | 1,269 | 8 | 220 | 95,5 | 70,73 | 30,2 | +1,2 |
| 5 | 1,269 | 8 | 220 | 95,5 | 108,02 | 19,7 | -10,5 |
| Итого | -10,7 | ||||||
Из проведенного факторного анализа видно, что показатель валовой продукции на 1 рубль заработной платы уменьшился в результате снижения часовой выработки и роста среднегодовой заработной платы. Так как Стерлитамакская ТЭЦ не может снизить заработную плату, то все меры необходимо направлять на увеличение выпуска и реализации продукции.
Резервом экономии заработной платы могут служить снижение непроизводительных потерь – потерь от простоев по вине и не по вине организации, потерь от брака и т.д., однако исходя из факторного анализа видно, что в 2008 году данный резерв организация использует полностью.
Таким образом, единственным резервом роста эффективности использования заработной платы является увеличение объемов производства.
В следующем отчетном году планируется ввод в действие нового оборудования, которое сможет сократить трудозатраты и затраты времени рабочих. В среднем, исходя из инвестиционного бизнес-проекта, объем выпуска увеличится на 43%. Тогда планируемый объем валовой продукции составит 1823200тыс. руб. (1274965 * 1,43). В бюджете прямых трудовых затрат не заложено их повышение, таким образом, фонд оплаты труда не изменится.
При повышении валовой продукции организация получит следующие результаты. Рассмотрим их в таблице 3.4.
Таблица 3.4-Прогнозные значения показателей при увеличении объемов производства в результате внедрения нового оборудования
| Показатели | 2008г | Прогноз | Прирост |
| Валовая продукция, тыс. руб. | 1274965 | 1823200 | +548235 |
| Фонд оплаты труда, тыс. руб. | 64596 | 64271,4 | -324,6 |
| Валовая продукция на рубль заработной платы | 19,7 | 28,22 | +8,52 |
| Продолжительность рабочего дня, час. | 8 | 8 | - |
| Количество отработанных дней | 220 | 220 | - |
| Удельный вес рабочих в общей численности персонала | 95,5 | 95,5 | - |
| Годовая заработная плата одного работника | 108,02 | 108,02 | - |
| Часовая выработка, тыс. руб. | 1,269 | 1,814 | +0,545 |
В результате роста объема производства растет часовая выработка и показатель валовой продукции на рубль заработной платы.
Данное оборудование позволит высвободить трех рабочих и направить их на более сложные участки работы. Абсолютная экономия фонда заработной платы при использовании данного оборудования составит 324,6 тыс. руб. (102,8*3).
Темп роста производительности труда составит 1,430 (1,814/1,269), а средней заработной платы – 1. Тогда за счет изменения соотношений между темпами роста производительности труда и его оплаты экономия (-Э) или перерасход (+Э) фонда заработной платы составит:
Э=ФЗПпрогноз* (Iсз- Iгв)/ Iсз = 64271,4 * (1-1,43)/1 = -27636,7 тыс. руб.
Более высокие темпы роста производительности труда по сравнению с
темпами роста оплаты поспособствуют экономии фонда заработной платы на сумму 27636,7 тыс. руб.
По данным таблицы 3.4 рассчитаем относительное отклонение фонда заработной платы.
DФЗПотн= 64271,4 – 64596*1,43 = -28100,9 тыс. руб.
Таким образом, внедрение нового оборудования позволит увеличить объем производства, тем самым выработку рабочих. Абсолютная экономия фонда заработной платы составит 324,6 тыс. руб., относительная – 28100,9 тыс. руб.
Основным резервом сокращения фонда оплаты труда и эффективности его использования Стерлитамакской ТЭЦ является рост объемов производства в связи с внедрением новой техники и технологии.
ЗАКЛЮЧЕНИЕ
Одним из важнейших участков деятельности бухгалтерии любого предприятия, как в России, так и за рубежом, является учет заработной платы работников предприятия. Учет труда и заработной платы является одним из наиболее трудоемких и ответственных участков работы бухгалтера. Он по праву занимает одно из центральных мест во всей системе учета на предприятии.
Помимо расчетов по оплате труда на предприятиях с работниками осуществляются и расчеты по прочим операциям – расчеты по предоставленным займам (на индивидуальное жилищное строительство, приобретение садового домика и др.), расчеты по возмещению материального ущерба, расчеты за товары, проданные в кредит.
Актуальность выбранной темы заключается в том, что учет заработной платы на предприятиях является одним из важнейших разделов финансового и управленческого учета, так как расходы на оплату труда вместе с единым социальным налогом занимают значительный удельный вес в составе себестоимости, а значит, оказывают влияние на прибыль предприятия.
В данной выпускной квалифицированной работе был рассмотрен бухгалтерский учет расчетов по оплате труда и прочим операциям на примере Стерлитамакской ТЭЦ, которая является филиалом ОАО «Башкирэнерго». Стерлитамакская ТЭЦ является звеном единого комплекса по производству, передаче и распределению электрической и тепловой энергии, выполнению работ по оказанию услуг, работающего на реализацию основной цели – получение прибыли.
Бухгалтерский учет на Стерлитамакской ТЭЦ ведется в соответствии с Законом «О бухгалтерском учете» от 21 ноября 1996 года № 129-ФЗ, Положением по ведению бухгалтерского учета и отчетности в РФ от 29 июля 1998г. № 34-н, действующими Положениями по бухгалтерскому учету и рабочим Планом счетов, разработанным на основе типового Плана бухгалтерского учета финансово-хозяйственной деятельности и Методическими рекомендациями по применению плана счетов бухгалтерского учета от 31 октября 2000г. № 94н.
Бухгалтерский и налоговый учет ведется бухгалтерской службой как отдельным структурным подразделением, возглавляемым главным бухгалтером.
На Стерлитамакской ТЭЦ применяется повременно-премиальная система оплаты труда. Условием коллективного договора предусматривается выплата ежемесячной премии согласно отработанному времени. Выплата премий производится на основании Положения о премировании производственно-промышленного персонала Стерлитамакской ТЭЦ, введенной с 01.11.2003г.
Размер премии за основные результаты хозяйственной деятельности определяется с учетом доплат и надбавок, выплачиваемых работнику в установленном порядке.
Кроме дневного персонала на станции работает сменный персонал. Заработная плата дневному персоналу начисляется исходя из оклада за отработанный день, а сменному персоналу исходя за час и фактически отработанного времени, которое отмечается в табелях учета рабочего времени.
На Стерлитамакской ТЭЦ учет расчетов с персоналом по оплате труда осуществляется на счете 70 «Расчеты с персоналом по оплате труда» Этот счет пассивный. По кредиту счета отражают начисления по оплате труда, пособий за счет отчислений на государственное социальное страхование, пенсий и других аналогичных сумм, а также доходов от участия в организаций, по дебету - удержания из начисленной суммы оплаты труда и доходов, выдачу причитающихся сумм работникам и не выплаченные в срок суммы оплаты труда и доходов. Сальдо этого