Облік доходів від реалізації готової продукції ПП "Газель і К"
Перехід в 2000 році народного господарства України на нову систему бухгалтерського обліку за національними положеннями (стандартами) бухгалтерського обліку, які розроблені на основі міжнародних стандартів, та на новий План рахунків бухгалтерського обліку пов’язаний з необхідністю вирішення ряду проблем нової методології бухгалтерського обліку.
У зв’язку з тим, що Інструкція про застосування Плану рахунків бухгалтерського обліку написана вельми лаконічно, і в ній залишились невирішеними або неконкретизованими важливі питання методології бухгалтерського обліку, практичні працівники бухгалтерської служби України, викладачі вищих та середніх навчальних закладів поставлені перед необхідністю самостійно вирішувати ці питання. Очевидно, що такий підхід не сприятиме реформуванню бухгалтерського обліку в Україні, успішному застосуванню підприємствами і організаціями нової системи бухгалтерського обліку, забезпеченню ведення бухгалтерського обліку на належному рівні.
На погляд автора, одним із основних, найскладніших та проблемних питань методології нової системи бухгалтерського обліку є правильне та раціональне відображення в бухгалтерському обліку первісної вартості (фактичної собівартості) виробничих запасів і товарів, визначення та відображення в синтетичному й аналітичному обліку фактичної собівартості матеріалів та комплектуючих виробів, витрачених на виробництво продукції (робіт, послуг), а також собівартості реалізованих готової продукції (робіт, послуг) на виробничих підприємствах і товарів у торгівлі.
Складність ведення бухгалтерського обліку за новим Планом рахунків пов’язана зі схематичним викладом та суперечливістю деяких основних положень нових нормативних документів з бухгалтерського обліку. Нова система бухгалтерського обліку може бути успішно застосована тільки при умові використання й удосконалення тих елементів (способів) методу бухгалтерського обліку, що виправдали себе в практиці бухгалтерської роботи. В результаті мають бути створені належні умови для успішного і раціонального виконання системою бухгалтерського обліку інформаційної, контрольної та аналітичної її функцій. Без цього практично неможливо успішно керувати в сучасних умовах господарсько-фінансовою діяльністю підприємств.
Таким чином, в новій системі бухгалтерського обліку доцільно застосовувати відпрацьовані способи обліку окремих господарських операцій, які виправдали себе в практиці бухгалтерської роботи, але не суперечать національним положенням (стандартам) бухгалтерського обліку та положенням Інструкції про застосування Плану рахунків бухгалтерського обліку або з внесенням до них відповідних змін.
Інструкцією про застосування плану рахунків бухгалтерського обліку встановлені призначення та порядок ведення окремих бухгалтерських рахунків способом подвійного запису на рахунках господарських операцій (крім банків і бюджетних установ) незалежно від форм власності підприємств, організаційно-правових форм і видів діяльності (в тому числі у виділених на окремий баланс філіях, відділеннях та інших відособлених підрозділах юридичних осіб).
В Інструкції про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій (далі – Інструкція) економічний зміст бухгалтерських рахунків і порядок їх застосування викладені вельми лаконічно. Тому навіть достатньо теоретично підготовлені бухгалтери будуть мати певні труднощі при використанні Плану рахунків та Інструкції про його застосування в практичній роботі з організації та ведення бухгалтерського обліку по-новому.
До видання методичних рекомендацій щодо застосування Плану рахунків бухгалтерського обліку в окремих галузях народного господарства України доцільно застосовувати видані раніше Типові положення з бухгалтерського обліку та методологію бухгалтерського обліку окремих господарських операцій в частині, що не суперечить національним положенням (стандартам) бухгалтерського обліку та Інструкції про застосування нового Плану рахунків.
Рекомендації автора щодо застосування нового Плану рахунків бухгалтерського обліку та Інструкції про його застосування сприятимуть кращому розумінню та використанню цих найважливіших нормативних документів з бухгалтерського обліку на підприємствах та в організаціях.
В посібнику значна увага приділяється особливостям використання Плану рахунків бухгалтерського обліку на підприємствах оптової та роздрібної торгівлі.
План рахунків бухгалтерського обліку – це перелік бухгалтерських рахунків і схем реєстрації та групування на рахунках фактів господарсько-фінансової діяльності (господарських операцій) способом подвійного їх запису.
У Плані рахунків за десятковою системою вказані коди кожного рахунку та найменування синтетичного рахунку першого порядку. Коди субрахунків (синтетичних рахунків другого порядку), на відміну від старого Плану рахунків, – тризначні. Першою цифрою коду субрахунку є клас рахунків, другою – номер синтетичного рахунку в даному класі рахунків, а третьою – порядковий номер субрахунку до даного рахунку першого порядку. Вказаний порядок кодування субрахунків сприятиме спрощенню записів у синтетичному та аналітичному обліку й автоматизації накопичення даних аналітичного обліку при застосуванні в ньому персональних комп’ютерів.
При контируванні первинних бухгалтерських документів на здійснені господарські операції, тобто при записі на них кореспонденції рахунків (бухгалтерських проводок, котировок), вказується щонайменше код синтетичного рахунку. Якщо при контируванні документів необхідно та можливо визначити субрахунок, у котировці вказується тризначний код субрахунку. Що стосується аналітичного обліку доходів, витрат та фінансових результатів господарсько-фінансової діяльності підприємства тощо, то з метою спрощення записів в аналітичному обліку доцільно після коду синтетичного рахунку або субрахунку вказувати в котировці на первинному документі через дефіс і порядковий номер аналітичного рахунку (статті), наприклад, 701-1, 901-1, 791-2.
В робочому плані рахунків, який застосовується на даному підприємстві в залежності від специфіки його діяльності, субрахунки використовуються з врахуванням потреб управління, контролю, аналізу та звітності, а також можуть доповнюватись введенням нових субрахунків, але із збереженням кодів субрахунків за Планом рахунків.
Інструкцією встановлено, що кореспонденцію рахунків та порядок ведення аналітичного обліку, які не наведені в Інструкції, підприємство встановлює самостійно, виходячи з норм Інструкції про застосування Плану рахунків бухгалтерського обліку, положень (стандартів) бухгалтерського обліку та інших нормативно-правових актів з бухгалтерського обліку та з управлінських потреб.
Засади організації і ведення управлінського обліку для забезпечення реєстрації та накопичення необхідної для ефективного управління підприємством інформації про обсяги господарської діяльності за її видами, визначення фінансових результатів та рентабельності підприємство встановлює самостійно. Але безперечною є необхідність раціонального поєднання облікових записів фінансового та управлінського обліку, їх узгодженості з метою уникнення дублювання облікових записів, передусім в аналітичному обліку.
Інструкція про застосування Плану рахунків спрямована на забезпечення єдності відображення в бухгалтерському обліку та фінансовій звітності однорідних за змістом господарських операцій на відповідних бухгалтерських рахунках та субрахунках.
Записи на бухгалтерських рахунках ускладнюються наявністю в бухгалтерському обліку елементів податкового обліку. Після прийняття Закону України “Про оподаткування прибутку підприємств” від 22.05.97р. виникла розбіжність у часі відображення в бухгалтерському обліку валових доходів і валових витрат. Якщо в бухгалтерському обліку доходи й витрати відображаються за моментом нарахування, то в податковому обліку – за подією, що відбулася раніше. Вказана розбіжність суттєво впливає на відображення в бухгалтерському обліку податку на додану вартість.
Рахунки класів 0–7 є обов’язковими для всіх підприємств. Рахунки класу 9 “Витрати діяльності” застосовуються підприємствами, крім суб’єктів малого підприємництва, а також організацій, діяльність яких не спрямована на ведення комерційної діяльності.
Інструкція про застосування Плану рахунків конкретно не встановлює, коли повинні списуватись на рахунок 79 “Фінансові результати” доходи та витрати підприємства, що накопичуються на відповідних рахунках протягом року, – щомісячно чи в кінці року. Автор вважає доцільним і рекомендує для спрощення записів у синтетичному та аналітичному обліку, а також складання Звіту про фінансові результати списувати накопичені на рахунках доходи і витрати підприємства на рахунок 79 “Фінансові результати” один раз у кінці року відповідними заключними записами на закриття цих рахунків. Тим більше, що за нормами Інструкції нарахований податок з прибутку доцільно списувати на зменшення отриманого прибутку, а рахунок 79 “Фінансові результати” закривати списанням сальдо на рахунок 44 “Нерозподілені прибутки (непокриті збитки)” тільки заключними записами в кінці року. При цьому необхідно врахувати, що протягом року валовий та чистий прибуток, а також збитки можуть бути об’єктивно визначені за кожний звітний період тільки в Звіті про фінансові результати.
Підприємства малого підприємництва та організації, які ведуть некомерційну діяльність, за власним рішенням відкривають рахунки класу 8 “Витрати за елементами”. Вони можуть вести бухгалтерський облік витрат з використанням тільки рахунків класу 8 “Витрати за елементами” або також рахунків класу 9 “Витрати діяльності”.
Пояснення щодо застосування окремих бухгалтерських рахунків даються тільки в тому разі, коли, на думку автора, вони необхідні. Бухгалтерські рахунки застосовуються в обліку, включаючи кореспонденцію рахунків, згідно з Інструкцією про застосування Плану рахунків.
Положення (стандарти) бухгалтерського обліку П(С)БО—це нормативно-правові акти, що регулюють ведення обліку окремих його об'єктів, зокрема: основних засобів, запасів, нематеріальних активів, витрат, доходів, зобов'язань, дебіторської заборгованості, фінансових інвестицій, формування фінансової звітності тощо. В Національних П(С)БО дотримано вимог міжнародних стандартів з урахуванням економічних, правових, податкових особливостей та традицій нашої держави.
Наказами міністерств та центральних органів виконавчої влади затверджені методичні матеріали з обліку витрат з урахуванням особливостей різних галузей економіки, а також реєстри бухгалтерського обліку в аграрному секторі. Міністерством праці разом з Мінфіном переглянуті Кваліфікаційні вимоги до працівників бухгалтерських служб підприємств, організацій та установ.
Розпорядженням Кабінету Міністрів України від 18.01.2003 р. затверджено перелік заходів щодо реалізації пріоритетних напрямків розвитку корпоративного управління в акціонерних товариствах, зокрема, з 2004 року акціонерні товариства повинні перейти на міжнародні стандарти бухгалтерського обліку та аудиту.
Цим Розпорядженням передбачається також підготовка та сертифікація бухгалтерів акціонерних товариств відповідно до міжнародних стандартів.
Поняття обліку є досить широким і багатогранним, оскільки він пов'язаний з різноманітного господарською діяльністю людей.
Облік—це процес, який складається з операцій спостереження, сприйняття, вимірювання та реєстрації фактів, явищ природи чи суспільного життя. Якщо процес обліку здійснюється над господарськими об'єктами, то такий облік називається господарським.
При організації бухгалтерського обліку готової продукції та її реалізації потрібно керуватися такими законодавчими та нормативними документами:
- цивільний кодекс України від 16.01.2003р. № 435–ІV із змінами та доповненнями.[1.с.54]
В розділі «окремі види зобов`язань» даються загальні положення про купівлю-продаж продукції, заключення договору купівлі-продажу, обов`язки та відповідальність продавця, правові наслідки порушення умови договору, ціна товару, оплата і страхування товару.
- цивільний Кодекс України (ЦКУ).[1. с. 59]
Статтею 208 цього Кодексу передбачено, що право чин між юридичними особами належить вчиняти у письмовій формі. Порядок реалізації готової продукції регулюється умовами договорів. Невідповідності за якістю і асортиментом регулюється ст. 669 – 672 ЦКУ, а саме 336 дає право
продукції (робіт, послуг) визначена згідно з П(С)БО 9 «Запаси».[17.с.5]
Положення (стандарт) бухгалтерського обліку 9 «Запаси», затверджено наказом Міністерства фінансів України від 20.10.1999р. № 246, зареєстрованим в Міністерстві юстиції України 02.11.1999р. за № 751/4044 визначає метрологічні засади формування в бухгалтерському обліку інформації про готову продукцію і розкриття її у фінансовій звітності. Дається визначення первісної оцінки готової продукції, оцінки її вибуття на дату балансу.
В п. 27 і 28 описано механізм відображення результатів переоцінки готової продукції в бухгалтерському обліку. В ньому також детально відображено методи оцінки вибуття готової продукції. Надлишки виявлені при інвентаризації оприбутковуються, як безоплатно отримані (п.12).
Положення (стандарт) бухгалтерського обліку 16 «Витрати» затверджене наказом Міністерства фінансів України від 31.12.1999р. № 318, зареєстрованим у Міністерстві юстиції України 19.01.2000р. за № 27/4248 розкриває інформацію про витрати підприємства, дається їм визначення і склад по елементам, а також додається розрахунок розподілу загально виробничих витрат.
В наказі Міністерства статистики України від 21.06.1996р. за № 193 «Про затвердження типових форм первинних облікових документів з обліку сировини та матеріалів» затверджено типові форми з обліку готової продукції, які повинні застосовувати підприємства всіх форм власності.
П(С)БО 2 «Баланс» затверджений наказом Мінфіну України від 31.03.99р. № 87 визначає зміст і форму балансу та загальні вимоги до розкриття його статей. Він передбачає, що у статті «Готова продукція» (ряд. 130) показується вартість готової продукції призначеної для реалізації в ході нормального операційного циклу.[13.с.3]
Порядок визначення розміру збитків від розкрадання, нестачі, знищення (псування) матеріальних цінностей, затверджений постановою КМУ від 22.02.96р. № 116 визначає розмір збитків від розкрадання, нестачі, знищення (псування) готової продукції предметів на підприємстві.
2.Облік доходів від реалізації готової продукції
2.1 Документальне оформлення доходів від реалізації готової продукції
Об'єктом дослідження в курсовій роботі являється ПП "Газель і К", який розпочав свою діяльність в 2006 році. Воно створювалося як приватне багатопрофільне підприємство, в якому передбачалося проводити заготівку, переробку і реалізацію сільськогосподарської продукції, виробництво товарів народного споживання, надання різних послуг населенню, торгово-закупівельна діяльність і інше Київська обл., м.Вишневе, вул.Промислова,3
На підприємствах для обліку витрат на виробництво продукції застосовують рахунок 23 "Виробництво". Він призначений для узагальнення інформації про витрати на виробництво продукції (робіт, послуг).
По дебету рахунку 23 "Виробництво" відображаються прямі матеріальні, трудові і інші прямі витрати, а так само виробничі невигідні витрати і втрати від браку продукції (робіт, послуг), по кредиту - суми фактичної виробничої собівартості завершеної виробництвом продукції (в дебет рахунків 26, 27), виконаних робіт і послуг (в дебет рахунку 90). По кредиту субрахунків обліку витрат допоміжних (підсобних) виробництв, по виконанню некапітальних робіт в кореспонденції з дебетом рахунків 11 "Інші необоротні матеріальні активи" 22 "Малоцінні і швидкозношувані предмети" і субрахунків обліку витрат основного виробництва списується собівартість виготовлених на допоміжних (підсобних) виробництвах виробів, споруд, робіт, послуг (інструменту, енергії, пари, транспортних і ремонтних послуг і ін).
Аналітичний облік по рахунку 23 "Виробництво" ведеться по видах виробництв, по статтях витрат і видах або групах продукції, що виробляється.
Облік витрат на промислових виробництвах ведуть по такій номенклатурі:
- витрати на оплату праці;
- відрахування на соціальні заходи;
- витрати на сировину і матеріали (без зворотних відходів);
- витрати на роботи і послуги;
- витрати на утримання основних коштів;
- витрати на управління і організацію виробництва;
- інші витрати.
В статті "витрати на оплату праці" по дебету субрахунку 233. І кредиту рахунку 66 відображають:
- основну зарплату, нараховану працівникам, які обслуговують технологічний процес цього промислового виробництва;
- додаткову зарплату (оплату чергових і додаткових відпусток, компенсацій за невикористану відпустку, пільгового годинника підлітків, оплату за виконання державних і суспільних доручень, винагороду за вислугу років і т.п.).
В статті "відрахування на соціальні заходи" враховують внески у встановлених розмірах від основної і додаткової заробітної платні органам соціального страхування і до Пенсійного фонду. Дебетують субрахунок 233, кредитують рахунок 65.
В статті "сировина і матеріали" враховують витрати на сировину і матеріали, які служать основою виготовлення продукції або необхідним її компонентом.
В статті "роботи і послуги" враховують вартість робіт і послуг, виповнених допоміжними виробництвами, іншими підприємствами і організаціями, для виробничих потреб промислових виробництв. Тут же відображають витрати на вироблення енергії для виробничих потреб промислових виробництв: енергії власних електростанцій, компресорного устаткування для виробництва холоду, котельних, не сполучених з центральною котельною; енергії, отриманої від інших підприємств. Дебетують субрахунок 233 і кредитують рахунки 23, 63, 68 і ін.
В статті "витрати на утримання основних коштів" відображають суми відповідних нарахувань по основних засобах промислових виробництв. Дебетують субрахунок 233, кредитують рахунок 13. В цій же статті відображають вартість палива витраченого на роботу машин, механізмів і інших основних фундацій промислових виробництв; вартість будматеріалів, використаних на ремонт будівель і споруд господарським способом, вартість запчастин; використаних для заміни спрацьованих частин машини і інших об’єктів при проведенні ремонту основних засобів промислових виробництв за межами підприємства. Дебетують субрахунок 233, кредитують рахунок 20. В затратах відображають також суми амортизаційних відрахувань по основних засобам, нематеріальних активам і іншим необоротним активам, які використовуються в промислових виробництвах.
На статтю "інші витрати" відносять платежі страховок по основних засобам промислових виробництв, дебетуючи субрахунок 233 і кредитуючи рахунок 65. На цій же статті відображають витрати на відрядження дебет рахунку 233, кредит рахунку 372 а також втрати від браку, списані по забракованій продукції, вартість сировини і матеріалів, зіпсованих під час наладки устаткування або зверху встановленої норми.
В статті "витрати на організацію виробництва і управління" враховують цехові витрати, а також загально-виробничі витрати у встановленому порядку. Заздалегідь ці витрати накопичують по статтям - витрат на рахунку 91 а потім розподіляють і відносять на цю статтю комплексно: дебет субрахунку 233 і кредит рахунку 91.
На кредиті субрахунку 233 відображають вихід продукції промислових виробництв в кореспонденції з дебетом рахунків:
26 "готова продукція" - на вартість готової продукції, призначеної для реалізації;
201 "сировина і матеріали" - на вартість продукції, оприбутковуваної як сировина і матеріали тільки для власного виробництва;
205 "будівельні матеріали" - на вартість продукції, оприбутковуваної як будівельні матеріали. В кінці року по встановленій методиці визначають фактичну собівартість проведеній продукції і планову собівартість коректують до фактичного рівня.
При використовуванні підприємством журнально-ордерної форми обліку для узагальнення витрат використовується журнал-ордер № 10, що складається з трьох розділів. В першому розділі наводяться дані про витрати на виробництво, в другому показується розрахунок витрат на виробництво по економічних елементах, третій розділ відображає транспортно-заготівельні витрати.
2.2 Аналітичний та синтетичний облік доходів від реалізації готової продукції
На даний момент ПП "Газель і К" проводить декоративно-бетонні покриття. Їх технологія передбачає нанесення на поверхню свіже укладеного порошку з упрочнювачами поверхні і подальшому вдавлюванням в не спеціальних штампів з текстурним малюнком натурального каменя.
Основу технології складають оптимально підібрані цементно-піщані суміші,, полімерні добавки і фарбники, що дозволяють випускати вироби завтовшки 2,5 мм, офарблювати продукцію по масі в самі різні кольори і відтінки що дає необмежені можливості для дизайнерських вирішень.
Технологічний процес створює стійкий температурний режим без додаткових витрат на електроенергію (в технології не використовують ні печі випалення, ні пропарювальні камери), що істотно знижує собівартість готової продукції.
Для виробництва даної продукції використовується лінія "Міні-завод", що складається з розчину/змішувача, візки гідравлічної (ручний з підйомними вилами) і пакувальника. Найважливішим і відповідальним є процес сушки, він позначається на якості продукції.
Метою даного підприємства є отримання прибутку від виробничої і торгово-посередницької діяльності. Підприємство здійснює свою діяльність на основі самофінансування і господарського розрахунку.
Звіт про виготовлення та відвантаження продукції приватним підприємством "Газель і К" наведені в табл..1.1 та в табл.. 1.2.
Таблиця 1.1.
Облік готової продукції на ПП " Газель і К"
| № п/п | Зміст операції | Дт | Кт | Сума, грн. | Документи, підтверджуючі операцію |
| 1. | Оприбутковувана на склад готова продукція (1 000 шт декоративно-бетонних виробів) | 26 | 23 | 71584,35 | Ф. №М–11 |
| 2. | Продукція відвантажена покупцю за договірними цінами | 361 | 701 | 85 000,00 | Відомість, відвантажувальні документи |
| 3. | Списується собівартість реалізованої продукції | 901 | 26 | 71584,35 | Бухгалтерська довідка |
| 4. | Віднесена собівартість на фінансовий результат | 79 | 901 | 71584,35 | |
| 5. | Віднесені на фінансовий результат доходи від реалізації | 701 | 791 | 85 000,00 |
Таблиця 1.2.
Річний об'єм продукції, що виготовляється і реалізовується на ПП " Газель і К"
| Продукція | Роки | ||
| 2007 | 2008 | 2009 | |
| Річна, в м2 | 2500 | 1680 | 2180 |
| Реалізована, в м2 | 2000 | 820 | 3430 |
Для організації діяльності підприємства велике значення має його організаційна структура. Під організаційною структурою підприємства розуміють його організаційну побудову, що відображає сукупність взаємозв'язків різних підрозділів підлеглих досягненню певної мети - збільшенню виробництва продукції, наданню якісних послуг. На малюнку 1 представлена організаційна структура ПП " Газель і К"
Керівництво підприємствам здійснює директор, який займається висновком договорів на поставку сировини і матеріалів, висновок контрактів з покупцями, контроль виробництва, рішення юридичних питань.
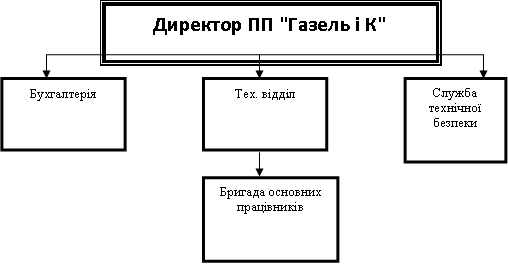
Рис.1.Організаційна структура управління.
Структура управління підприємства є впорядкованою сукупністю взаємозв'язаних елементів системи яка визначає найраціональніший розподіл праці і службових зв'язків між структурними підрозділами і працівниками апарату управління по підготовці, ухваленню і реалізації управлінських рішень.
В даний час для таких невеликих підприємств дана структура управління є найекономічнішою, що дозволяє достатньо оперативно доводити необхідну інформацію до кожного працівника. В 2008 році керівництвом підприємства було ухвалено рішення застосовувати замість загальної системи оподаткування єдиний податок, що дозволяє малому підприємству спростити бухгалтерський і управлінський облік.
Виробництво продукції (робіт і послуг) пов'язаний з певними витратами. В процесі виробництва продукції затрачується праця, використовуються засоби праці і предмети праці. Всі витрати підприємства на виробництво і реалізацію продукції, виражені в грошовій формі, утворюють собівартість продукції.
Витрати, собівартість є найважливішими економічними показниками. Їх рівень багато в чому визначає величину прибутку і рентабельність підприємства, ефективність його господарської діяльності. Зниження і оптимізація витрат є одним з основних напрямів вдосконалення економічної діяльності кожного підприємства, що визначають його конкурентоспроможність, надійність і фінансову стійкість.
Собівартість продукції - ємка, багатоманітна і динамічна економічна категорія. Вона є найважливішим якісним показником, показуючи, в що обходиться підприємству виробництво і збут продукції. Чим нижче собівартість, тим вище прибуток і, відповідно, рентабельність виробництва.
Мета обліку витрат на виробництво полягає в своєчасному, повному і достовірному визначенні фактичних витрат, пов'язаних з виробництвом і збутом продукції, а так само в контролі за використовуванням ресурсів і грошових коштів.
Калькуляція собівартості продукції - це числення фактичної собівартості окремих видів продукції і всієї продукції в цілому. Безперервний поточний облік витрат в місцях їх виникнення, повсякденне виявлення можливих відхилень від встановлених норм. Визначення причин і винуватців відхилень повинні задовольняти вимогам оперативного управління виробництвом.
В основі організації обліку витрат лежать наступні принципи:
- документування витрат і повне їх віддзеркалення на рахівницях обліку виробництва;
- незмінність прийнятої методології обліку витрат на виробництво і калькуляцію собівартості продукції в перебігу року;
- своєчасне, повне і правильне віднесення витрат і доходів до звітних періодів;
- угрупування витрат по об'єктах обліку і місцях їх виникнення;
- узгодженість об'єктів обліку витрат з об'єктами калькуляції собівартості продукції, показників обліку фактичних витрат
- з нормативними, плановими показниками і т.д.;
- доцільність витрат, що відносяться до виготовлення певної продукції;
- здійснення оперативного контролю за витратами виробництва і формуванням собівартості продукції;
- регламентація складу собівартості продукції;
- розвиток методології і організації обліку витрат на виробництво з метою їх зближення з міжнародними стандартами і світовою практикою.
В Україні склад собівартості продукції регламентується державою. Основні принципи формування собівартості продукції визначені Положенням (стандартом) бухгалтерського обліку 16 "Витрати" затвердженим наказом Міністерства фінансів України №318 т 31.12.99 р., Законом України "Про оподаткування прибутку підприємств" і конкретизовані галузевими Типовими положеннями по плануванню, обліку і калькуляції собівартості продукції.
Для збереження і збільшення загальної прибутковості підприємства керівництво повинне знати розміри специфічних витрат і прибутків на будь-який момент по окремих видах продукції, по будь-якому цеху або по інших структурних підрозділах підприємства. Облік витрат дає цю інформацію, допомагає контролювати витрати, встановлюючи критерії ефективності виробництва. Перевірка витрат на кожну декаду або місяць дає керівництву інформацію про ефективність діяльності підприємства. Вона показує на якій ділянці потрібно вжити заходів для того, щоб привести витрати у відповідність.
Задачами обліку витрат є:
- скорочення витрат шляхом порівняння фактичних витрат з витратами, які указані в кошторисі;
- збалансованість виробництва по підрозділах для підтримки рівномірного потоку матеріалів;
- забезпечення повних, точних даних про діяльність підприємства;
- розподіл невигідних витрат і т.п.
Якість облікових даних про витрати оцінюється адміністрацією підприємства з позиції їх придатності для ухвалення управлінських рішень.
Для правильного обліку виробничих витрат велике значення має їх класифікація. При класифікації витрат підприємства необхідно мати на увазі, що угрупування витрат, вживані в управлінському обліку, набагато ширше, ніж угрупування витрат фінансового обліку.
На практиці витрати підприємства класифікуються по наступних ознаках:
- за складом і видам витрат;
- за місцем виникнення витрат;
- за способами перенесення вартості на продукцію;
- за ступенем впливу об'єму виробництва на рівень витрат;
- за носіями;
- за календарними періодами.
За складом витрати підрозділяються на одноелементні і комплексні.
Одноелементними називаються витрати, що складаються з одного елемента, матеріали, заробітна платня, амортизація і ін. Ці витрати незалежно від їх місця виникнення і цільового призначення не діляться на різні компоненти.
Облік по видах витрат класифікує і оцінює ресурси, використані в процесі виробництва і реалізації продукції. По даній ознаці витрати класифікують за статтями калькуляції і економічних елементах.
Склад витрат, що включаються в собівартість продукції, регламентується відповідними нормативними актами, перш за все Положенням (стандартом) бухгалтерського обліку 16 "Витрати". Цим же документом встановлений єдиний для всіх підприємств перелік економічно однорідних елементів витрат:
- прямі матеріальні витрати;
- прямі витрати на оплату праці;
- відрахування на соціальні потреби;
- амортизація основних фундацій;
- інші прямі витрати.
Групування витрат по економічних елементах є об'єктом фінансового обліку і показує, що саме витрачено на виробництво продукції, який співвідношення окремих елементів в загальній сумі витрат.
Для числення собівартості окремих видів продукції виробничі підприємства використовують угрупування витрат по статтях калькуляції. Номенклатуру статі кожне підприємство може встановлювати для себе самостійно з урахуванням своїх специфічних потреб. Їх зразковий перелік встановлений галузевими інструкціями по обліку і калькуляції собівартості продукції. В самому загальному вигляді номенклатура статі калькуляції виглядає таким чином:
1. Сировина і матеріали.
2. Купувальні комплектуючі вироби, напівфабрикати, роботи і послуги виробничого характеру сторонніх підприємств і організацій.
3. Паливо і енергія на технологічні потреби.
4. Поворотні відходи (віднімаються).
5. Основна заробітна платня.
6. Додаткова заробітна платня.
7. Відрахування на соціальне страхування.
8. Витрати, пов'язані з підготовкою і освоєнням виробництва продукції.
9. Відшкодування зносу спеціальних інструментів і пристроїв цільового призначення, інші спеціальні витрати.
10. Загальновиробничі витрати.
11. Адміністративні витрати.
12. втрати унаслідок технічно неминучого браку.
13. Попутна продукція (віднімається).
14. Інші виробничі витрати.
15. Комерційні витрати.
Підсумок першої чотирнадцяти статі утворює виробничу собівартість, а підсумок всієї п'ятнадцяти статі - повну собівартість продукції.
Завершальним етапом є групування і облік за носіями витрат, тобто продукції, роботам, послугам з метою визначення їх собівартості.
Найпростіший спосіб розрахунку собівартості продукції - розподіл сумарних витрат на об'єм випуску. Проте застосовувати цей спосіб можна тільки за умови, що підприємство проводить один вид продукції не утворюючи при цьому запасів напівфабрикатів або готової продукції. Складніший спосіб - калькуляція собівартості по статтях витрат. Прямі витрати безпосередньо включають в собівартість продукції а непрямі розподіляють за допомогою спеціальних баз і коефіцієнтів розподілу.
За способами перенесення вартості на продукцію витрати діляться на прямі і непрямі (непрямі).
Прямі витрати пов'язані з виробництвом певного виду продукції і можуть бути, на підставі даних первинних документів, прямо і безпосередньо віднесені на її собівартість. Це витрати сировини і основних матеріалів, заробітна платня робітників і ін.
Непрямі витрати пов'язані з випуском декількох видів продукції, наприклад, витрати по управлінню і обслуговуванню виробництва. Вони включаються в собівартість конкретних виробів за допомогою спеціальних розрахунків розподілу. Вибір бази розподілу обумовлюється особливостями організації і технології виробництва і встановлюється галузевими інструкціями по плануванню, обліку і калькуляції собівартості продукції.
В цих умовах важливе значення має угрупування витрат по відношенню до об'єму виробництва. По даній ознаці витрати підрозділяються на постійні і змінні.
Постійні витрати не залежать від об'єму виробництва, тобто не змінюються при зміні об'єму виробництва. Проте постійні витрати, розраховані на одиницю продукції, змінюються при зміні об'єму виробництва. До них можна віднести орендну платню, амортизацію і ін.
Змінні витрати залежать від об'єму і змінюються прямо пропорційно зміні об'єму виробництва. Змінні витрати, розраховані на одиницю продукції, є постійною величиною. До них відносяться витрати сировини і матеріалів витрати на оплату праці виробничих робітників і ін.
2.3 Відображення інформації про доходи від реалізації готової продукції у фінансовій звітності
Під методом обліку витрат на виробництво і калькуляції собівартості продукції розуміється сукупність прийомів по збору, угрупуванню в бухгалтерському обліку інформації про виробничі витрати і числення фактичної собівартості продукції, для контролю за витратами підприємств.
Існує наступна класифікація основних методів обліку витрат:
- по відношенню до технологічного процесу - нормативний, стандартний, показаний, попередільний методи обліку;
- по об'єктах калькуляції - облік по деталях, вузлах, виробах, процесах, переділах, виробництвах, замовленнях;
- за способом збору інформації, що забезпечує контроль за витратами, - метод попереднього контролю і нормативний метод.
Числення собівартості одиниці окремих видів продукції називається калькуляцією. На практиці застосовують фактичну, нормативну і планову (прогнозну) калькуляції.
При використовуванні обліку за фактичною собівартістю величина фактичних витрат звітного періоду визначається по формулі:
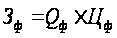
Зф = 18340 * 0,34 = 6235,6
де Зф - фактичні витрати;
 - фактична кількість
використаних
ресурсів;
 - фактична ціна
використаних
ресурсів.
Облік за нормативною собівартістю в порівнянні з обліком за фактичною собівартістю дозволяє оцінити не тільки якими були витрати, але і якими вони повинні були бути.
Під нормативними розуміють поточні (діючі) норми витрат з поправками на зміну технології і т.п. При використовуванні нормативів тільки по кількості застосовується наступна формула:
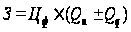
З = 0,34 * (-660) = - 224,4
де
 - відхилення
фактичних
витрат від
нормативу,
викликане
зміною кількості
використаних
ресурсів.
При використовуванні нормативів тільки за ціною використаних ресурсів застосовується наступна формула:
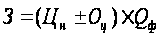
де - відхилення
фактичних
витрат від
нормативу,
викликане
зміною цін.
Облік за нормативною собівартістю в цілому, в порівнянні з обліком за фактичною собівартістю, більш ефективно вирішує задачу управління витратами. Основні достоїнства цього методу полягають в наступному:
- можливість контролю над витратами центрів відповідальності шляхом розробки бюджетів;
- можливість контролю витрат шляхом зіставлення фактичних значень