Финансовое состояние ООО "Ремстрой"
Для определения точки безубыточного объёма продаж или порога рентабельности используются графический и аналитический (расчётный) способы.
График даёт наглядное представление о взаимосвязи между объёмом продаж, издержками и прибылью.
Наглядный пример:
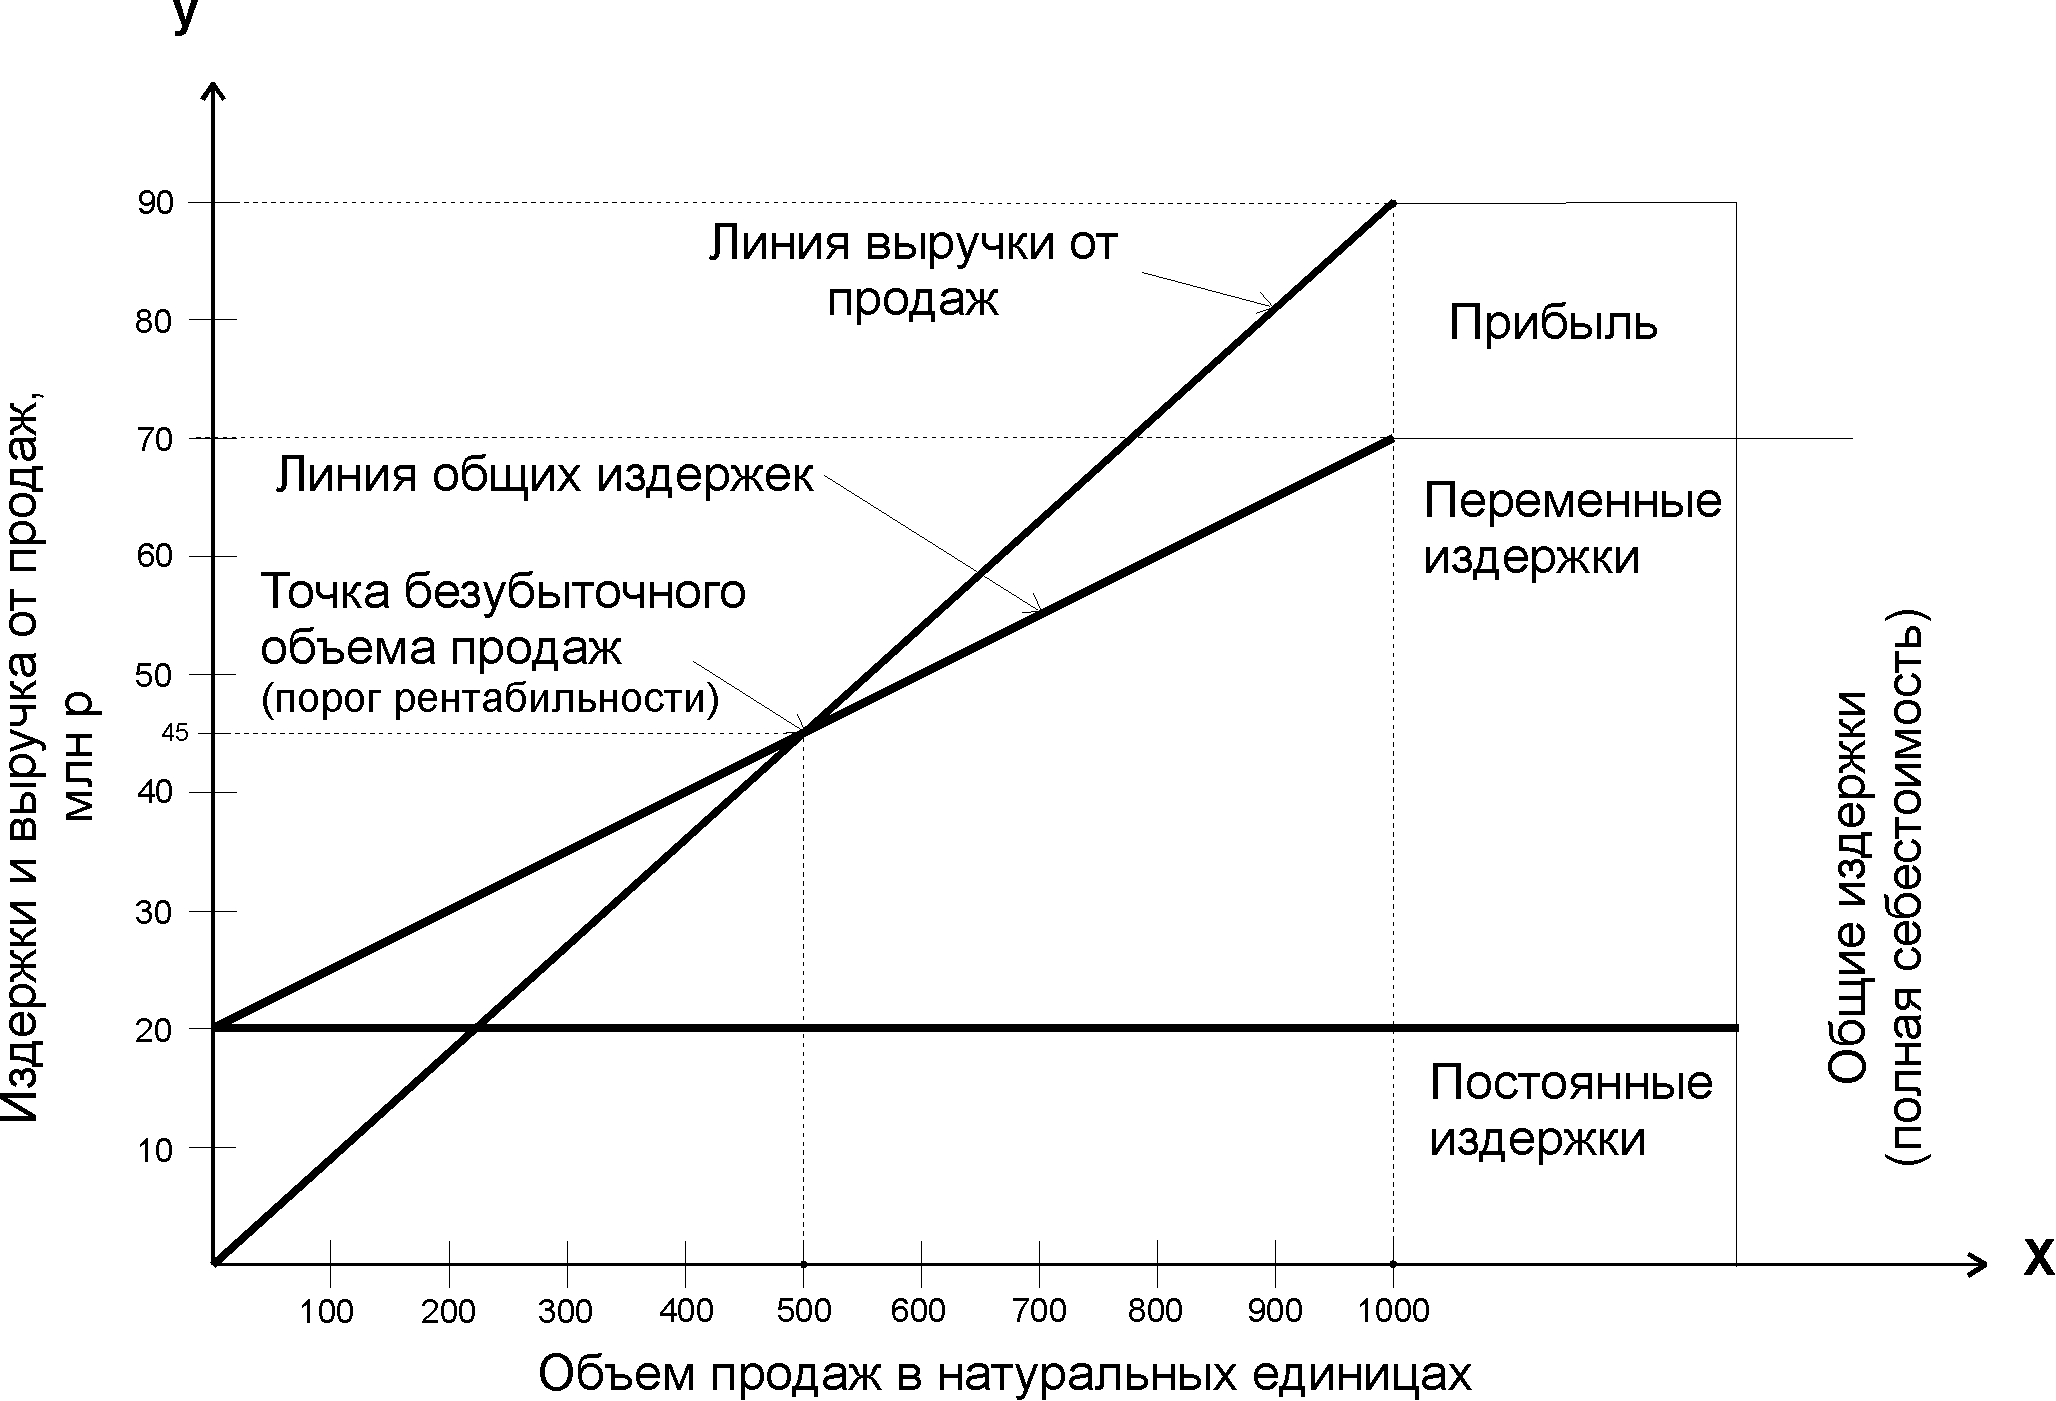
Рис. 1 Зависимость между объемом реализации продукции, ее себестоимостью и суммой прибыли
Разность между фактическим и безубыточным объемом продаж – это зона безопасности (запас финансовой устойчивости). Зона безопасности показывает, на сколько процентов фактический объем продаж выше критического, при котором рентабельность равна нулю.
Графический метод определения порога рентабельности нагляден и прост. Однако он не исключает ошибочных результатов, обусловленных отклонениями в масштабе, нарушениями правил построения и т.д. Поэтому его целесообразно дополнять аналитическим (расчетным) способом определения порога рентабельности.
При реализации аналитического приема могут использоваться два способа определения точки безубыточного объема продаж и порога рентабельности:
1) исходя из величины маржинального дохода на одно изделие:
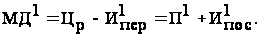
2) исходя из общей суммы маржинального дохода:
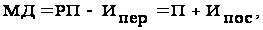
где П 1 и П – прибыль на единицу продукции и общая сумма прибыли, млн. р./шт. и млн. р./год.
При
использовании
первого варианта,
модифицируя
формулу безубыточного
объема продаж
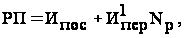 получим:
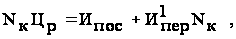
где
 – критический
объем продаж,
при котором
нет ни убытков,
ни прибыли –
безубыточный
объем продаж
или порог
рентабельности,
в натуральном
выражении
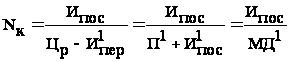 .
Второй и третий варианты определения искомого объема продаж или порога рентабельности используются в том случае, если предприятие производит не один, а несколько видов продукции.
Если предприятие производит многономенклатурную продукцию, то
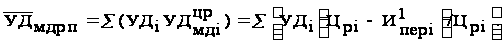
 – средний
удельный вес
маржинального
дохода в выручке
от реализации
продукции, в
долях.
Для расчета критического объема реализации в процентах может быть использована формула
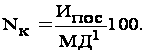
Если
ставится задача
определить
плановый объем
реализации
продукции для
заданной суммы
плановой (ожидаемой)
прибыли ( ),
когда известны
постоянные
издержки (
 )
и удельные
переменные
издержки на
одно изделие
(
 ),
формула приобретает
вид
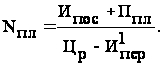
При многономенклатурном производстве рассчитывается объем продаж в стоимостном выражении:
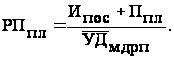
Для определения зоны безопасности или запаса финансовой устойчивости в денежном выражении и в процентах используются следующие формулы:
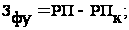
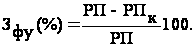
В практике хозяйственной деятельности предприятия анализ безубыточного объема продаж и порога рентабельности может производиться с целью:
установления и количественного измерения факторов, обусловивших отклонение фактического порога рентабельности отчетного периода от базового порога рентабельности;
выбора оптимального соотношения объёма издержек и прибыли на основе количественной оценки воздействия измененных (новых) или прогнозных значений соответствующих факторных показателей на уровне порога рентабельности.
7. Анализ финансовых результатов деятельности предприятия
Различные стороны производств бытовой снабженческой и финансовой деятельности предприятия получают законченную оценку в системе показателей финансовых результатов. Обобщено, наиболее важные показатели финансовых результатов делят предприятие представленные в форме №2 годовой и квартальной бухгалтерской отчетности. К ним относятся: прибыль (убыток) от реализации продукции (работ, услуги), прибыль (убыток) от прочей реализации, доходы и расходы от внереализационных операций, балансовая прибыль, налогооблагаемая прибыль и др.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими из них являются показатели прибыли, которые в условиях рыночной экономики составляют основу экономического развития предприятия, характеризуют степень его деловой активности и финансового благополучия.
По прибыли определяется уровень отдачи авансированных средств и доходность вложений в активы конкретного предприятия.
Конечный финансовый результат деятельности предприятия – это балансовая прибыль или убыток, которая представляет собой алгебраическую сумму результата от реализации продукции (работ, услуг), результаты от прочей реализации, сальдо доходов и расходов от внереализационных операций.
Рб=Р р ± Р пр ± Р вн
где, Рб – балансовая прибыль или убыток.
РР – результат (прибыль или убыток) от реализации продукции
(работ, услуг).
РПР – результат от прочей реализации.
РВР – сальдо доходов и расходов от внереализационных операций.
Результат от реализации продукции (работ, услуг) определяется следующим расчетом:
РР=ВР – SР – РНДС – РА
где, ВР – выручка от реализации продукции.
SР – затраты на производство продукции.
РНДС – налог на добавленную стоимость.
РА – акцизы и экспортные пошлины.
Исходным моментом в расчете показателей прибыли является оборот предприятия по реализации продукции.
Выручка от реализации продукции (работ, услуг) характеризуют завершение производственного цикла предприятия, возврат авансированных на производство средств предприятия денежную форму и начало нового витка в обороте всех средств. Изменение в реализации продукции показывают наиболее чувствительное влияние на финансовые результаты деятельности предприятия, поэтому финансовый отдел должен организовать ежедневный оперативный контроль за процессом отгрузки и реализации.
Теоретической базой экономического анализа финансовых результатов деятельности предприятия является принятая для всех предприятий независимо от формы собственности, единая модель хозяйственного механизма предприятия, основанная на налогообложении прибыли в условиях рыночных отношений, которая является моделью формирования и распределения финансовых результатов. Она отражает присущее всем предприятиям целей деятельности, единство показателей фактических результатов, единство процессов формирования и распределения прибыли, единство системы налогообложения.
Модель хозяйствования в условиях рыночной экономики содержит ряд расчетов:
1) Определение прибыли от реализации продукции (работ, услуг) и иных материальных ценностей (прочая реализация).
Прибыль от реализации продукции без НДС и анализов к затратам на производство и реализацию, включается в себестоимость.
П = В-Затр.
В себестоимость продукции при определении прибыли включают:
– материальные затраты с учетом затрат связанных с использованием сырья;
– амортизационные отчисления на полное восстановление основного фонда;
– оплата труда за производственные результаты в пределах нормирования (включая премии всем категориям);
– отчисления на государственное, социальное страхование;
– обязательное страхование имущества;
– платежи по кредитам банков в пределах ставки, установленной законодательной; кроме процентов по просроченным и отсроченным ссудам, полученным на восстановление оборотных средств, на приобретение основных средств и не материальных активов;
– расходы по всем видам ремонта;
– другие затраты на производство и реализацию.
В себестоимость не включается выплаты в денежных и материальных формах, которые производятся за счет прибыли остающейся в распоряжении предприятия и специальных источников. Выплаты не связанные с оплатой труда.
Прибыль от реализации основных фондов и иных материальных ценностей определяется как разница между продажной (рыночной) ценой имущества и первоначальной или остаточной стоимости имущества.
2) определение балансовой (валовой) прибыли.
Балансовая (валовая) прибыль представляет собой прибыль:
Бал П = П реал. + П пр + П вп
В состав доходов (расходов) от внереализованных операций включают:
– доход, полученный от долевого участия в совместном предприятии;
– суммы полученные в виде экономичных санкций и возмещения убытков:
– другие доходы и расходы не связанные с производством и реализации продукции. (При этом, платежи внесенные в бюджет в виде санкций производятся за счет прибыли, остающейся в распоряжении предприятия и не включаются в состав расходов от внереализованных операций.)
Ключевым вопросом анализа является формирования показателя общей балансовой прибыли.
Прогрессивным фактором влияния на формирование прибыли является:
– снижение себестоимости продукции;
– рост объема реализации продукции
– повышение качества;
– улучшение ассортимента продукции
– снижение цен и тарифов;
– нарушение установленных стандартов и т.д.
3) Определение величины облагаемой налогом балансовой прибыли. Для исчисления облагаемой прибыли балансовая прибыль корректируется:
– на сумму доходов, полученных по акциям, облигациям и другим ценным бумагам, принадлежащих предприятию.
– На сумму дохода, полученного от долевого участия в других предприятиях (кроме доходов полученных за пределами РФ)
4) Определение величины налога на прибыль.
Сумма налога определяется исходя из величины облагаемой прибыли с учетом предоставленных льгот ставки налога на прибыль.
Налоги на прибыль от других видов доходов и прибылей:
– Дивиденды и проценты по денежным бумагам принадлежащим предприятию;
– Доходы от долевого участия на территории России;
– Доходы от аренды;
– Прибыль от проведения концертов и другие взимаются с источника этих доходов.
Подробно порядок исчисления и уплаты налога на прибыль определяется инструкциями государственной налоговой службы РФ
В соответствии с законом РФ «О налоге на прибыль предприятий и организаций» для отдельных видов плательщика устанавливаются льготы по налогообложению. Полная информация о размере уплаченного и начисленного налога представляется в разделе 2 отчета предприятия о финансовых результатах.
5) Определение и распределение чистой прибыли, остающейся в распоряжении предприятия.
Чистая прибыль предприятия определяется как разница между облагаемой налогом прибылью и величиной налога с учетом льгот.
Р чист. = Р бал. – Н с уч. льгот
Направления использования прибыли определяется предприятием самостоятельно. После определения прибыли и налога идет процесс анализа основных показателей.
Таблица 8 – Финансовые показатели деятельности, тыс. руб.
| Показатели | 2006 г. | 2007 г. | 2007 г. в % к 2006 г. |
| Выручка от реализации продукции | 63075 | 34814 | 0,56 |
| Себестоимость продукции | 63089 | 34689 | 0,55 |
| Прибыль (убыток) от продажи | -14 | 125 | 8,93 |
| Прочие доходы | 88 | 11 | 0,13 |
| Прочие расходы | 64 | - | - |
| Налоги | 13 | 58 | 4,47 |
| Чистая прибыль | -19 | 69 | 3,64 |
Из данных таблицы видно, что произошли достаточно серьезные изменения показателей на отчетный период 2007 года по сравнению с аналогичным периодом предыдущего года. Из расчетов можно сделать вывод, что изменения произошли в лучшую сторону, произошло увеличение выручки на о, 56%, что привело так же к увеличению прибыли на 3,64%.
8. Анализ рентабельности
Источником информации для анализа рентабельности за отчетный и предыдущий периоды служат формы №1 «Бухгалтерский баланс» и №2 «Отчет о прибылях и убытках».
Рентабельность характеризует эффективность деятельности предприятия, а также мастерство управления инвестициями. Рассчитываются следующие основные показатели рентабельности:
Таблица 9. Показатели рентабельности, %
|
Показатели |
На начало 2007 года |
На конец 2007 года |
| 1. Рентабельность продаж | 0.03 | 0.36 |
| 2. Структура финансового результата | -1,36 | 0,56 |
| 3. Доходность (отдача активов) | 18,35 | 7,83 |
| 4. Финансовый рычаг | 38,87 | 19,22 |
| 5. Рентабельность активов | 0,01 | 0,028 |
1. Рентабельность продаж = Прибыль от реализации / выручка
Этот показатель показывает соотношение прибыли и от реализации и выручки. На начало года прибыль от реализации в составе выручки составила -0.03%, на конец года 0.36%. В принципе это благоприятный знак, т. к. рентабельность не смотря на убыток на начало года резко возросла по итогам конца года.
2. Структура финансового результата = чистая прибыль / прибыль от реализации
Этот показатель показывает соотношение финансовых результатов предприятия, а именно чистой прибыли и прибыли от реализации. По отношению к прибыли от реализации чистая прибыль на начало года составила -1,36, на конец соответственно 0,56. Произошло это вследствие того, что темпы роста прибыли от реализации несколько выше темпов роста чистой прибыли
3. Доходность (отдача активов) = Выручка/актив
Этот показатель показывает соотношение выручки и актива. Сколько 1 рубль нашего имущества приносит прибыли. На начало года этот показатель составил 18,35. на конец 7,83 р. То есть доходность активов за отчетный период снизилась, за счет того, что возросли оборотные активы предприятия. Темпы роста выручки были ниже.
4. Финансовый рычаг = Актив/собственный капитал
5. Рентабельность активов = прибыль до налогообложения / активы
Этот показатель – соотношение прибыли и активов. Т.е. он показывает, сколько приносит прибыли до налогообложения 1 р. вложенных активов. На начало года этот показатель составил 0.01, на конец – 0.028. Это говорит о повышении рентабельности предприятия.
9. Аудит на предприятии
Внутренний аудит – это регламентированная внутренними документами организации деятельность по контролю звеньев управления и различных аспектов функционирования организации, осуществляемая представителями специального контрольного органа в рамках помощи органам управления организации в установлении законности проводимых работниками хозяйственных операций и их экономической целесообразности для предприятия, в соблюдении установленного порядка ведения бухгалтерского учета
Внутренний аудит есть деятельность по предоставлению независимых и объективных гарантий и консультаций, направленных на совершенствование хозяйственной деятельности организации. Он помогает организации, достичь, поставленные цели, используя систематизированный и последовательный подход к оценке и повышению эффективности управления рисками, контроля и системы корпоративного управления.
Стоит заметить, что организация, цели, роль и функции внутреннего аудита, определяются руководством и (или) собственником экономического субъекта в зависимости от организационно-правовой формы и сложившейся системы управления, содержания и специфики деятельности, объемов финансово-экономической деятельности и состояния внутреннего контроля.
Целями организации системы внутреннего контроля на предприятии являются:
– осуществление упорядоченной и эффективной деятельности предприятия включая рентабельность и защищенность от убытков;
– обеспечение соблюдения политики руководства каждым работником предприятия;
– обеспечение сохранности имущества;
– поддержание хороших отношений с регулирующими органами.
Успех аудиторской проверки оценивается наличием рекомендаций по решению имеющихся и будущих проблем, а показателем ее качества являются полнота аудита, издержки по его проведению и эффективность. Экономическая эффективность достигается за счет предупреждения нарушений, своевременного внесения изменений в налоговые расчеты, применения налоговых льгот, оптимальной учетной политики, значительного сокращения штрафных налоговых санкций.
Для изложения организационных аспектов управления экономическим субъектом по созданию подразделений внутреннего аудита должна быть создана внутрифирменная служба. Сотрудники службы внутреннего контроля должны иметь образование, соответствующее характеру их деятельности. Так же в составе службы внутреннего аудита должен быть аудитора, имеющий соответственный квалификационный аттестат, поскольку он должен владеть специфическими приемами проверки, которые базируются на оценке существенности и аудиторского риска.
Вообще сам аудиторский процесс-это ряд последовательных этапов, включающий в себя подготовку к проверке, составление ее программы, организацию работы на объекте, обследование хозяйства и документальную проверку операций и учетных данных.
Программа аудита представляет собой детальный перечень аудиторских процедур, необходимых для практической реализации плана проверки предприятия. Программа служит подробной инструкцией для участников аудита и средством контроля качества их работы.
Деятельность службы внутреннего аудита должна осуществляться в соответствии с планом внутреннего аудита, разработанным руководителем службы и утвержденным руководителем организации. Выполнение конкретной работы по контролю того или иного объекта осуществляется внутренней аудиторской группой или аудитором в соответствии с программой внутреннего аудита. Программа разрабатывается ведущими специалистами аудиторской службы на основании плана внутреннего аудита, затем утверждаются руководителем службы (отдела) внутреннего аудита в соответствии с внутренними документами юридического лица.
По результатам аудиторской проверки составляется отчетный документ, который может иметь разные документальные формы – аудиторская справка, аудиторское заключение, справка об экспертизе, докладная записка, отчет о проверке и другие. Сама форма этого документа определяется в приказе о назначении аудиторской проверки.
Результаты проверки независимо от названия документа подписываются руководителем структурного подразделения и бухгалтером, обслуживающим подразделение. К документу дополнительно прилагаются промежуточные аудиторские справки специалистов, принимавших участие в комплексной документальной проверке.
Проверка считается законченной, когда выявленные нарушения устранены, а финансово-хозяйственная деятельность проверяемого подразделения обеспечивает полный хозяйственный расчет и рациональное использование материальных, трудовых и финансовых ресурсов.
Выявленные в ходе проверки недостатки, не требующие существенных изменений в деятельности подразделения и входящие в компетенцию руководителя подразделения, необходимо устранить по ходу проверки. Об их устранении в процессе проверки делается соответствующие записи в отчете.
Если при проверке выявлены серьезные нарушения законодательства РФ и (или) иных нормативно-правовых актов, недостачи, хищения денежных средств или материальных ценностей, нарушения налогового законодательства, требующие внесения изменений в бухгалтерскую отчетность предприятия и возмещения потерь (т.е. имеется основание для отстранения от работы виновных должностных лиц и взыскания с них причиненного ущерба), материалы проверок передаются в юридический отдел предприятия. Последний, дает правовую оценку записям в материалах проверки, и готовит исковые документы для передачи в суд с целью возмещения материального ущерба. Размер причиненного ущерба определяется по рыночным ценам. После выявления причиненного ущерба в материалах проверки, инвентаризации или иным способом, меры по его возмещению должны приниматься немедленно.
При нарушениях и злоупотреблениях необходимы меры по сохранности отельных документов. Для этого их изымают как в процессе проверки, так и по ее окончании. В первую очередь, изымаются документы, имеющие следы подчисток, исправления цифр и текста, и содержащие неправильные и (или) подложные сведения. На этих документах нельзя делать какие-либо пометки. В делах проверяемых структурных подразделениях вместо изъятых документов отставляют их копии с указанием на обороте кем и когда они изъяты. Возмещение материального ущерба осуществляется также по всем уплаченным подразделением штрафам, неустойкам, иным санкциям. При этом администрация должна возложить имущественную ответственность в соответствии с законодательством на конкретно виновных лиц.
Заключение
Баланс предприятия – это одна из форм бухгалтерской отчетности, которая в обобщенном виде отражает его средства по составу и направлениям использования (актив) и источникам их финансирования (пассив) в денежной оценке на определенную дату. Для сравнения в балансе приводятся показатели на начало и конец отчетного периода.
Благодаря данным показателям анализа можно увидеть состояние организации ООО «Ремстрой». Исходя из расчетов проведенных на основе бухгалтерского баланса и «Отчета о прибылях и убытках» за 2007 год можно полагать, что сфера деятельности компании в соотношении с предыдущими периодами осталась прежней, и компания находится в процессе развития.
Расчет показателей капитала показал, что доля собственного капитала в
ООО «Ремстрой» очень мала, но к концу периода наблюдается тенденция роста. Он вырос на 38%, но в абсолютном выражении – 68 тыс, также за отчетный период достаточно резко снизился заемный капитал. В относительном выражении его снижение составило 33,63%. Уменьшение заемного капитала произошло в прямой зависимости от того, что существенно уменьшилась кредиторская задолженность (на 33,63%).Это произошло в следствии того, что в организации ООО «Ремстрой» снизились объемы выполняемых работ и своевременно осуществлялись оплаты за выполненные работы.
В течение отчетного периода политика предприятия в части формирования имущества была направлена на сохранение общей динамики соотношения оборотных и внеоборотных средств, что подтверждает предоставление компанией услуг (но не производства). Также были увеличены оборотные активы, а именно товары денежные средства, что свидетельствует о востребованности предоставляемых услуг на рынке.
Из анализа кредиторской задолженности видно что кредиторская задолженность на конец года по сравнению с началом уменьшила свою стоимость на 2279, что в процентном выражении равно 33.67%, причем уменьшение произошло по всем показателям. Отсюда следует, что кредиторская задолженность уменьшается и соответственно уменьшается количество заемных средств, что говорит о не плохой работоспособности данного предприятия.
Финансовый цикл предприятия имеет отрицательное значение как на начало так и на конец года, это положительный факт, то есть предприятию не надо искать дополнительные средства для операционного цикла и деятельность данного предприятия находится в стабилизированном состоянии.
Используемая литература
Шеремет А.Д., Негашев Е.В. – Методика финансового анализа – М.: ИНФРА М, 2004, – 208 стр.
Привалов В.П., Ковалев А.И. – Анализ финансового состояния предприятия, М.: Центр экономики и маркетинга, 2007, – 256 стр.
Кондраков Н.П. – Основы финансового анализа – М.: Главбух, 2006, – 112 стр.
Балабанов И.Т. – Финансовый анализ и планирование хозяйствующего субъекта – Финансы и статистика, 2003, – 704 стр.
Ковалев В.В. – Финансовый анализ: Управление капиталом – М.: Финансы и статистика, 2000, – 512 стр.
Тренев Н.Н. – Управление финансами – М.: Финансы и статистика, 2007 – 496 стр.
Астапов В.И. – Анализ финансово-хозяйственной деятельности организации для бухгалтера и руководителя, М.: Налоговый вестник, 2003, – 256 стр.
Ковалев В.В. – финансовый анализ: методы и процедуры, М.: Финансы и статистика, 2005, – 560 стр.
Балашов В.Г., Ириков В.А. Технология повышения финансовых результатов предприятий и корпораций. – М.: Издательство ПРИОР, 2002. – 512 стр.
Любушин Н.П., Лещева В.Б., Сучков Е.А. Теория экономического анализа. – М.: Юристъ, 2007 – 290 стр.