Учет и аудит движения основных средств
Для анализа движения и технического состояния основных производственных фондов рассчитываются следующие показатели:
1) Коэффициент выбытия (Кв)
Кв
=
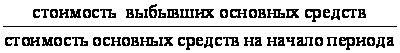 (2)
2) Коэффициент прироста (Кпр)
Кпр
=
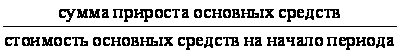 (3)
3) Коэффициент обновления (Кобн)
Кобн
=
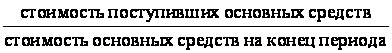 (4)
Данные для расчета представлены в таблице 3.
Таблица 3 – Показатели оценки структуры основных производственных фондов
| Показатель | 2006 год | 2007 год |
| 1 | 2 | 3 |
| На начало года основные производственные фонды | 249364 | 340423 |
| На конец года основные производственные фонды | 340423 | 359144 |
| Всего прибыло | 172863 | 60510 |
| Всего убыло | 81804 | 41789 |
| Активная часть основных производственных фондов | 149149 | 158714 |
Рассчитанные показатели оценки структуры основных производственных фондов представлены в таблице 4.
Таблица 4 – Показатели оценки структуры основных производственных фондов
| Показатель | 2006 год | 2007 год |
| 1 | 2 | 3 |
| 1. Коэффициент обновления основных производственных фондов | 0,69 | 0,18 |
| 2. Коэффициент выбытия основных производственных фондов | 0,33 | 0,12 |
| 3. Коэффициент прироста основных производственных фондов | 0,27 | 0,05 |
| 4. Удельный вес активной части основных производственных фондов | 0,44 | 0,44 |
Рассчитанные показатели можно представить в графическом виде (Рисунок 1).
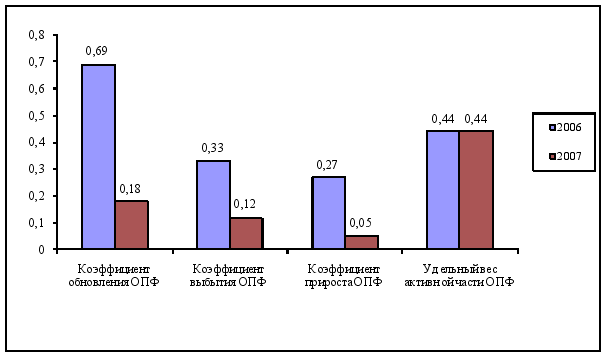
Рисунок 1 – Динамика изменения показателей оценки структуры основных производственных фондов АО «KEGOC»
Согласно таблице 4 и рисунку 1, коэффициент обновления основных производственных фондов в 2006 году превышал аналогичный коэффициент в 2007 году, что отрицательно характеризует процесс технического перевооружения на данном предприятии.
Однако коэффициент выбытия в 2006 был также выше, чем в 2007 году, т.е. в 2006 году на предприятии наблюдалось значительное движение основных производственных фондов.
Коэффициент, характеризующий удельный вес активной части основных производственных фондов, практически не изменился за период с 2006 по 2007 год. Данный коэффициент равен 0,44 или 44%, что означает, что на предприятии 44% всех основных производственных фондов активно участвуют в производственном процессе.
Для характеристики технического состояния основных фондов рассчитываются коэффициенты годности, износа. Данные показатели рассчитываются на начало и конец периода.
 (5)
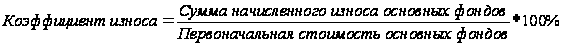 (6)
Рассчитанные показатели технического состояния основных производственных фондов АО «KEGOC» представлены в таблице 5.
Таблица 5 – Показатели технического состояния основных производственных фондов
| Показатель | 2006 год | 2007 год |
| 1 | 2 | 3 |
| Первоначальная стоимость на конец года | 340423 | 359144 |
| Стоимость за вычетом износа | 254046 | 257099 |
| Сумма начисленного износа | 86377 | 102045 |
| 1. Коэффициент годности основных производственных фондов | 0,91 | 0,72 |
| 2. Коэффициент износа основных производственных фондов | 0,25 | 0,28 |
Таким образом, проведенный анализ АО «KEGOC» позволил сделать следующие выводы:
- За период с 2006 по 2007 год стоимость основных фондов АО «KEGOC» увеличилась на 5,5%.
- В структуре основных фондов АО «KEGOC» наибольший удельный вес имеют основные производственные фонды.
В структуре основных производственных фондов основное место занимают здания и сооружения – 54% на конец 2006 года и 54,3% на конец 2007 года, затем машины и оборудование.
Анализ показателей оценки структуры основных производственных фондов: коэффициента обновления, выбытия основных средств, коэффициента прироста основных фондов, удельного веса активной части основных фондов и показателей технического состояния основных производственных фондов позволил сделать следующие выводы:
в 2007 году на предприятии коэффициент обновления понизился, что отрицательно характеризует процесс технического перевооружения. Однако коэффициент выбытия в 2006 был также выше, чем в 2007 году, т.е. в 2006 году на предприятии наблюдалось значительное движение основных производственных фондов.
на предприятии 44% всех основных производственных фондов активно участвуют в производственном процессе.
в 2007 году снизился показатель годности и повысился показатель износа основных производственных фондов, что отрицательно характеризует техническое состояние основных производственных фондов.
Таким образом, несмотря на темпы роста основных средств в балансе предприятия, их техническое состояние и структура не совсем отвечают современным требованиям в части технического прогресса.
Далее проведем оценку эффективности использования основных фондов на АО «KEGOC» также за период 2006-2007 года.
Оценка эффективности использования основных фондов может быть основана на применении общей для всех видов ресурсов технологии оценки, которая предполагает расчет и анализ показателей отдачи и емкости.
Показатели отдачи характеризуют выход готовой продукции на тенге ресурсов. Показатели емкости характеризуют затраты или запасы ресурсов на тенге выпуска продукции. Под запасами ресурсов при этом понимается наличный объем ресурсов на отчетную дату по балансу, под затратами - текущие расходы ресурсов, в частности по основным средствам - амортизация. При сопоставлении запасов ресурсов с объемом выручки за отчетный период необходимо рассчитывать среднюю величину запасов за тот же период.
Как известно, основные фонды предприятия состоят из активной и пассивной частей. К активной части основных производственных фондов относятся основные фонды, непосредственно участвуют в производственном процессе, т.е. машины и оборудование, передаточные устройства, производственный инвентарь, к пассивной – здания и сооружения, транспортные средства, прочие основные фонды, непосредственно не участвующие в производственном процессе.
Рассчитанные в таблице 4 показатели, характеризующие удельный вес активной части АО «KEGOC», позволили сделать вывод, что в 2006 году удельный вес активной части основных производственных фондов по предприятию составил 44%, и в 2007 – 44%, т.е. при повышении стоимости активной части основных производственных фондов, ее удельный вес не меняется, что негативно характеризует структуру основных фондов предприятия.
Эффективность использования основных средств оценивается такими обобщающими показателями, как фондоотдача, фондоемкость, фондорентабельность и фондовооруженность.
Фондоотдача характеризует выход продукции на 1 тенге основных средств и рассчитывается по формуле:
 (7)
где Fo - фондоотдача, тг.;
D - доход от реализации продукции, млн. тг.;
S - среднегодовая стоимость промышленно-производственных основных средств, млн.тг.
Фондоемкость показывает (Fe), сколько основных средств используется для производства 1 тенге продукции и определяется по формуле, обратной формуле:
 ,
(8)
Фондовооруженность характеризует вооруженность персонала предприятия основным фондами и рассчитывается по формуле:
 ,
(9)
где Fv – фондовооруженность;
S - среднегодовая стоимость промышленно-производственных основных средств, тыс.тг.;
P – численность персонала предприятия.
Фондорентабельность определяется отношением прибыли к среднегодовой стоимости основных средств и рассчитывается по формуле:
 ,
(10)
где Fr – фондорентабельность;
BD – балансовая прибыль предприятия;
S - среднегодовая стоимость промышленно-производственных основных средств, млн.тг.
Рассчитаем показатели фондоотдачи, фондоемкости, фондовооруженноти, фондорентабельности для АО «KEGOC» за период 2006-2007 года.
Рассчитанные показатели поместим в таблицу 6.
Таблица 6 - Показатели эффективности использования основных фондов
(тыс.тг)
| Показатель | Период | |
| 2006 | 2007 | |
| 1 | 2 | 3 |
| Среднегодовая стоимость основных фондов | 294893,5 | 349783,5 |
| Доход от реализации продукции | 182414,8 | 321494,8 |
| Балансовая прибыль | 5447,8 | 12568,7 |
| Численность персонала | 250 | 295 |
| Фондоотдача | 0,62 | 0,92 |
| Фондоемкость | 1,62 | 1,09 |
| Фондовооруженность | 1179,6 | 1185,7 |
| Фондорентабельность,% | 1,85 | 1,05 |
Из таблицы 6 видно, что если в 2006 году на 1 тенге основных производственных фондов приходится 0,62 тенге продукции, то в 2007 – 0,92 тенге продукции. Следовательно, динамика показателя фондоотдачи положительная. Наоборот, показатель фондоемкости уменьшается, на производство каждого 1 тенге оказанных услуг в 2006 году было затрачено 1,62 тенге основных средств, а в 2007 году – 1,09 тенге основных средств. Фондовооруженность персонала предприятия увеличилась, фондорентабельность существенно уменьшилась.
Такие изменения в эффективности использования основных фондов предприятия произошли вследствие увеличения как дохода от реализации продукции и оказания услуг, так и среднегодовой стоимости основных средств.
3.3 Пути повышения экономической эффективности использования основных средств
Одной из наиболее важных задач развития промышленности является обеспечение производства, прежде всего за счет повышения его эффективности и более полного использования внутрихозяйственных резервов. Для этого необходимо рациональнее использовать основные средства и производственные мощности.
Увеличение объемов производства промышленной продукции достигается за счет:
ввода в действие основных средств и производственных мощностей;
улучшения использования действующих основных средств и производственных мощностей.
Прирост основных средств и производственных мощностей промышленности, ее отраслей и предприятий достигается благодаря новому строительству, а также реконструкции и расширению действующих предприятий.
Решающую часть прироста продукции в целом по промышленности получают с действующих основных средств и производственных мощностей, которые в несколько раз превышают ежегодно вводимые новые фонды и мощности.
Одной из главных причин, ухудшающих показатель фондоотдачи, является медленное освоение вводимых в действие основных производственных фондов предприятий.
Одной из важнейших задач повышения эффективности использования капитальных вложений и основных средств является своевременный ввод в эксплуатацию новых основных средств и производственных мощностей, быстрое их освоение. Сокращение сроков ввода в эксплуатацию новых фабрик и заводов позволяет быстрее получить нужную для народного хозяйства продукцию с технически более совершенных основных средств, ускорить их оборот и тем самым замедлить наступление морального износа основных средств предприятий, повысить эффективность общественного производства в целом.
Улучшение использования действующих основных средств и производственных мощностей промышленных предприятий, в том числе вновь введенных в эксплуатацию, может быть достигнуто благодаря:
повышению интенсивности использования производственных мощностей и основных средств;
повышению экстенсивности их нагрузки.
Более интенсивное использование производственных мощностей и основных средств достигается, прежде всего, за счет технического совершенствования последних.
Практика промышленных предприятий показывает, что здесь идет процесс увеличения единичной мощности оборудования:
- в станках, машинах и агрегатах упрочняются наиболее ответственные детали и узлы;
- повышаются основные параметры производственных процессов (скорость, давление, температура);
- механизируются и автоматизируются не только основные производственные процессы и операции, но и вспомогательные и транспортные операции, нередко сдерживающие нормальный ход производства и использование оборудования; устаревшие машины модернизируются и заменяются новыми, более совершенными.
Интенсивность использования производственных мощностей и основных средств повышается также путем:
- совершенствования технологических процессов;
- организации непрерывно-поточного производства на базе оптимальной концентрации производства однородной продукции;
- выбора сырья, его подготовки к производству в соответствии с требованиями заданной технологии и качества выпускаемой продукции;
- обеспечения равномерной, ритмичной работы предприятий, цехов и производственных участков, проведения ряда других мероприятий, позволяющих повысить скорость обработки предметов труда и обеспечить увеличение производства продукции в единицу времени, на единицу оборудования или на 1 кв. м производственной площади.
Интенсивный путь использования основных средств действующих предприятий включает, следовательно, техническое их перевооружение, повышение темпов обновления основных средств. Опыт работы ряда отраслей промышленности показывает, что быстрое техническое переоснащение действующих фабрик и заводов особенно важно для тех предприятий, где имеет место более значительный износ основных средств.
Улучшение экстенсивного использования основных средств предполагает, с одной стороны, увеличение времени работы действующего оборудования в календарный период (в течение смены, суток, месяца, квартала, года) и с другой стороны, увеличение количества и удельного веса действующего оборудования в составе всего оборудования, имеющегося на предприятии и в его производственном звене.
Увеличение времени работы оборудования достигается за счет:
1) постоянного поддержания пропорциональности между производственными мощностями отдельных групп оборудования на каждом производственном участке, между цехами предприятия в целом, между отдельными производствами внутри каждой отрасли промышленности, между темпами и пропорциями развития отраслей промышленности и всего народного хозяйства;
2) улучшения ухода за основными фондами, соблюдения предусмотренной технологии производства, совершенствования организации производства и труда, что способствует правильной эксплуатации оборудования, недопущению простоев и аварий, осуществлению своевременного и качественного ремонта, сокращающего простои оборудования в ремонте и увеличивающего межремонтный период;
3) проведения мероприятий, повышающих удельный вес основных производственных операций в затратах рабочего времени, сокращения сезонности в работе предприятий ряда отраслей промышленности, повышения сменности работы предприятий.
Известно, что на предприятиях кроме действующих станков, машин и агрегатов часть оборудования находится в ремонте и резерве, а часть - на складе. Своевременный монтаж неустановленного оборудования, а также ввод в действие всего установленного оборудования за исключением части, находящейся в плановом резерве и ремонте, значительно улучшает использование основных средств.
Во всех отраслях промышленности имеются большие возможности, которые позволяют улучшить использование основных средств, и особенно металлорежущего оборудования. Более 50% всех металлорежущих станков находится в немашиностроительных и даже в непромышленных отраслях народного хозяйства, где они используются хуже, чем в машиностроении.
Важный резерв повышения эффективности использования основных средств и производственных мощностей действующих предприятий заключен в сокращении времени внутрисменных простоев оборудования, которые на ряде промышленных предприятий достигают 15-20% всего рабочего времени.
Улучшение использования основных средств и производственных мощностей зависит в значительной степени от квалификации кадров, особенно от мастерства рабочих, обслуживающих машины, механизмы, агрегаты и другие виды производственного оборудования.
Творческое и добросовестное отношение работников к труду является важным условием улучшения использования основных средств и производственных мощностей.
Известно, что от совершенства системы морального и материального стимулирования в значительной степени зависит уровень использования производственных мощностей и основных средств. Анализ технико-экономических показателей промышленных предприятий, работающих в новых условиях планирования и экономического стимулирования, свидетельствует, что новый экономический механизм, в том числе введение платы за производственные фонды, пересмотр оптовых цен, применение нового показателя для определения уровня рентабельности, создание на предприятиях поощрительных фондов, способствуют улучшению использования основных производственных фондов.
Любой комплекс мероприятий по улучшению использования производственных мощностей и основных средств, разрабатываемый во всех звеньях управления промышленностью, должен предусматривать обеспечение роста объемов производства продукции, прежде всего, за счет более полного и эффективного использования внутрихозяйственных резервов и путем более полного использования машин и оборудования, повышения коэффициента сменности, ликвидации простоев, сокращения сроков освоения вновь вводимых в действие мощностей, дальнейшей интенсификации производственных процессов.
Огромное значение в улучшении использования основных средств и производственных мощностей имеет материальное стимулирование рабочих.
В результате проведенного анализа использования основных средств АО Kegoc», можно сделать вывод, что для повышения эффективности использования основных средств необходимо своевременно вводить в эксплуатацию новые основные средства и производственные мощности, а также обеспечить их быстрое освоение.
Также для повышения эффективности использования основных средств предприятия можно порекомендовать их более полное использование, что приведет к уменьшению потребностей во вводе новых производственных мощностей при изменении объема производства, а следовательно, к лучшему использованию прибыли предприятия.
Заключение
В условиях рыночной экономики значительно возрастает роль бухгалтерского учета как важнейшего средства получения полной и достоверной информации об имуществе предприятия и его обязательствах и своевременного доведения этих сведений до пользователей.
Бухгалтерский учет на предприятии регулируется Закон Республики Казахстан «О бухгалтерском учете и финансовой отчетности» от 28.02.2007 года № 234-III, национальным стандартом и финансовой отчетности и другими нормативными и законодательными актами, а также учетной политикой и другими распорядительными актами руководства предприятия.
В связи с расширением прав предприятий в области постановки и ведения бухгалтерского учета перед бухгалтерскими службами возникает проблема оптимальной организации учета различных объектов: основных средств, процессов производства и реализации, расчетов, капитальных и финансовых вложений и др.
В настоящее время все производственные предприятия, а особенно крупные и средние занимают особое место в развитии экономики Казахстана – поскольку осуществляют свою деятельность практически во всех отраслях. На их балансе находится основной объем основных средств, составляющий важнейшую часть национального богатства страны.
Данная дипломная работа исследует широкий круг вопросов, связанных с учетом, аудитом и анализом движения основных средств. В результате проделанной работы можно сделать следующие выводы:
1) Основные средства представляют собой материальные активы, действующие в течение длительного периода времени (более одного года) в качестве средств труда, как в сфере материального производства, так и в непроизводственной сфере. Основные средства могут оцениваться как в натуральных, так и в стоимостных показателях. Последние являются базой для составления баланса и годового отчета и могут быть следующих видов: балансовая стоимость, ликвидационная стоимость, справедливая стоимость и амортизируемая стоимость основных средств.
2) Для учета основных средств вследствие их разнообразия по составу и назначению необходима классификация. Наиболее значимой является типовая классификация, на основании которой установлены нормы амортизации, в соответствие с ней ведется учет основных средств, составляется отчетность о наличии и движении основных средств;
3) Независимо от организационно-правовой формы собственности пред-приятия, учет основных средств организуется в бухгалтерии в разрезе инвентарных объектов, каждому из которых присваивается инвентарный номер. Синтетический учет основных средств осуществляется для предприятий, по Типовому плану счетов – на группе счетов 2410 «Основные средства». Главными вопросами в учете основных средств, как отмечено в МСБУ 16 «Недвижимость, здания и оборудование», является определение: момента признания, фактической стоимости, срока полезной службы, порядка начисления амортизации и отражения результатов от их выбытия. Роль основных средств в процессе производства, особенности их воспроизводства в условиях перехода к рыночной экономике обуславливают особые требования к информации о наличии, движении, состоянии и использовании основных средств. В условиях рыночной экономики задачами бухгалтера на предприятии являются правильное и своевременное отражение наличия и движения основных средств, контроль за их наличием и сохранностью в местах эксплуатации; выявление неиспользуемых, лишних объектов основных средств; контроль за эффективностью использования, нахождение резервов повышения эффективности работы основных средств.
4) На рассматриваемом предприятии АО «KEGOC» бухгалтерский учет ведется в соответствии с МСБУ 16 «Недвижимость, здания и оборудование». Основные средства данного предприятия имеют правильную классификацию, своевременно, качественно и достоверно происходит учет поступления, перемещения и выбытия основных средств. Бухгалтерами правильно заполняются первичные документы по учету основных средств. Поступление основных средств оформляется актом приемки-передачи основных средств № ОС-1. В установленные сроки проводится переоценка и инвентаризация основных средств. Заключены договоры о полной материальной ответственности с лицами, ответственными за сохранность вверенных им основных средств предприятия. При проведении инвентаризации создается комиссия, с материально-ответственных лиц берутся расписки, правильно составляются инвентаризационные описи и сличительные ведомости.
Правильно ведется на предприятии и синтетический учет основных средств. Для учета основных средств применяются счета группы счетов 2410 «Основные средства».
5) Для начисления амортизации основных средств на предприятии используется прямолинейный метод начисления. Данный метод распространяется на все виды основных средств, кроме вычислительной и оргтехники. Для начисления амортизации на вычислительную и оргтехнику применяется метод уменьшающегося остатка. Аналитический учет амортизационных отчислений ведется в ведомости начисления амортизации по фиксированным активам. Убыток от обесценения для переоцененного актива учитывается для переоцененного актива как уменьшение стоимости от переоценки на счете 2430 «Убыток от обесценения основных средств»
6) Основные средства списываются с баланса предприятия в результате ликвидации, реализации, безвозмездной передаче. Полное или частичное списание основных средств (кроме автотранспортных средств) оформляют Актом о ликвидации основных средств.
7) Совершенствование учета основных средств на предприятии АО "KEGOC" ведется по следующим направлениям: централизовано вести учет на ЭВМ, что позволит быстрее получать необходимую информацию по основным средства; усовершенствовать нормативы и методы начисления амортизации, систему переоценки основных фондов и индексации, ввести меры экономического стимулирования и контроля целевого использования амортизационных отчислений
8) В настоящей работе были рассмотрены основные вопросы и особенности аудита операций по движению основных средств и расчета налоговых последствий соответствующих операций.
Были изучены практические материалы АО «KEGOC» для проведения аудиторской проверки движения основных средств. В процессе аудита было выявлено, что сальдо по счетам 2410 «Основные средства» и 2420 «Амортизация основных средств» Типового плана счетов, отраженных в Главной книге, соответствует данным финансовой отчетности, документальное оформление первичных документов по счетам основных средств соответствуют стандартам бухгалтерского учета, производится ежемесячная проверка счетов основных средств. Из негативных моментов отмечено, что на предприятии АО «KEGOC» отсутствует внутренний контроль, арифметический подсчет проверяет бухгалтер. Аудит основных средств позволяет не только сделать выводы о достоверности отчетности, отражающей состояние основных средств, что в первую очередь важно для третьих лиц, но также аудит полезен для внутренних пользователей информации для предприятия управленческих решений.
Аудит основных средств должен решать следующие вопросы:
1. Эффективность и надежность системы внутреннего контроля по учету основных средств;
2. Ведение всех необходимых бухгалтерских регистров, позволяющих сделать вывод о состоянии и движении основных средств.
3. Оптимизация и автоматизация операций по учёту основных средств.
9) Анализ состояния, структуры и эффективности использования основных средств был проведен на материалах предприятия АО «KEGOC», который позволил сделать следующие выводы:
- за период с 2006 по 2007 год стоимость основных средств АО «KEGOC» увеличилась на 5,5%.
в структуре основных производственных фондов АО «KEGOC» основное место занимают здания и сооружения – 54% на конец 2006 года и 54,3% на конец 2007 года, затем машины и оборудование.
Анализ показателей оценки структуры основных производственных фондов: коэффициента обновления, выбытия основных средств, коэффициента прироста основных средств, удельного веса активной части основных средств и показателей технического состояния основных производственных фондов позволил сделать следующие выводы:
В 2007 году на предприятии коэффициент обновления понизился, что отрицательно характеризует процесс технического перевооружения. Однако коэффициент выбытия в 2006 был также выше, чем в 2007 году, т.е. в 2006 году на предприятии наблюдалось значительное движение основных производственных фондов.
На предприятии 44% всех основных производственных фондов активно участвуют в производственном процессе.
В 2007 году снизился показатель годности и повысился показатель износа основных производственных фондов, что отрицательно характеризует техническое состояние основных производственных фондов.
Таким образом, несмотря на темпы роста основных средств в балансе предприятия, их техническое состояние и структура не совсем отвечают современным требованиям в части технического прогресса.
Далее был проведен анализ эффективности использования основных средств на предприятии АО «KEGOC» также за период 2006-2007 года, который позволил сделать следующие выводы: динамика показателя фондоотдачи положительная; наоборот, показатель фондоемкости уменьшается, на производство каждого 1 тенге выпущенной продукции в 2006 году было затрачено 1,62 тенге. основных средств, а в 2007 году – 1,09 тенге основных средств; фондовооруженность персонала предприятия уменьшается, также фондорентабельность существенно уменьшилась. Такие изменения в эффективности использования основных средств предприятия произошли вследствие увеличения как дохода от реализации продукции, так и среднегодовой стоимости основных средств. Тем не менее, произошло уменьшение балансовой прибыли в 2007 году, что негативно повлияло на изменение фондорентабельности.
10) Для повышения эффективности использования основных средств необходимо своевременно вводить в эксплуатацию новые основные средства и производственные мощности, а также обеспечить их быстрое освоение. Улучшение использования действующих основных средств и производственных мощностей предприятия, в том числе вновь введенных в эксплуатацию, может быть достигнуто благодаря повышению интенсивности использования производственных мощностей и основных средств и повышению экстенсивности их нагрузки.
Список использованных источников
Методические рекомендации по применению международного стандарта бухгалтерского учета (IAS) 16 " Недвижимость, здания и оборудование "
Радостовец В.К., Радостовец В.В., Шмидт О.И. Бухгалтерский учет на предприятии. Алматы, Центраудит-Казахстан, 2002 г. – 728 с.
Толпаков Ж.С. Бухгалтерский учет: Учебник для вузов. - Караганда, ОАО «Карагандинская Полиграфия», 2004.-983 с.
Скала В.И., Скала Н.В., Нам Г.М. Национальная система бухгалтерского учета в Республике Казахстан. ТОО «Издательство LEM». – Алматы, 2007 . ч.1 – 420 с.
Уставный и собственный капитал. Долгосрочные активы. Документооборот и учетные регистры. Под ред. Сайдалиной С.Б. – Алматы: Издательский дом «БИКО», 2005. – 248 с.
Приказ Министра финансов РК от 23.05.2007 г. №185 «Об утверждении Типового плана счетов бухгалтерского учета»
Гражданский Кодекс Республики Казахстан (Особенная часть). Комментарий (постатейный). – 2-е изд., испр. и доп. / Под ред. М.К.Сулейменова, Ю.Г.Басина. – Алматы: Жеті жарғы, 2003. – 634с.
Нурсеитов Э.О. Бухгалтерский учет в организациях. – Алматы, 2006. – 472с.
О земле. Закон Республики Казахстан от 24.01.2001г. за №152-II // Ведомости Парламента Республики Казахстан, 2001 - №4
Методические рекомендации по применению международного стандарта бухгалтерского учета № 36 «Обесценение активов». 2005.
Попова Л.А. Бухгалтерский учет: Финансовый аспект - Учебное пособие. Караганда, 2003 – 257с.
Закон Республики Казахстан от 28.02.07 «О бухгалтерском учете и финансовой отчетности» №234-III. (с изменениями и дополнениями по состоянию на 28.02.2007 г. № 235-III).
Сейдахметова Ф.С. Современный бухгалтерский учет. – Алматы: ТОО «Издательство LEM», 2005.-548с.
Тумасян Р.З. Бухгалтерский учёт. – Москва: «Омега-Л», 2006. – 794 с.
Уставный и собственный капитал. Долгосрочные активы. Документооборот и учетные регистры. Под редакцией Сайдалиной С.Б.- Алматы: Издательский дом «БИКО», 2005.-248 с.
Полтушев Д., Мамонтова О. Инвентаризация активов: подтверждение достоверности данных учета// Бюллетень бухгалтера, № 50, дек.2004г.,с.8-12.
Гумилева Е.Н. Основные средства: приобретение и списание в конце года // Бюллетень бухгалтера, № 52, декабрь 2003г., с.18-20.
Жандосова И.А. Учет основных средств// Бухучет на практике, № 1, январь 2004 г.,с.3-60.
Михалева Е.В., Хорина Л.И. Выбытие основных средств// Бюллетень бухгалтера, № 25, июнь, 2002г., с.7-9.
Питаева Ж. Разработка амортизационной политики в соответствии со стратегией развития предприятия// Бюллетень бухгалтера, № 35, август 2004 г., с.14-17.
Полтушев Д., Мамонтова О. Инвентаризация активов: подтверждение достоверности данных учета// Бюллетень бухгалтера, № 50, дек.2004г.,с.8-12.
Эльгер П.А. Проблемы оценки и переоценки основных средств при переходе к МСФО// Вопросы учета и налогообложения. – 2006, №5. –с.9-12
Закон Республики Казахстан «Об аудиторской деятельности в Республике Казахстан» от 05.05.2006 г.
Энциклопедический словарь/ Под ред. И. А. Андриевского. - СПб: Издатели Ф. А. Брокгауз, И. Ф. Ефрон, 1990 - 420с.
Березюк В.И. Аудит. Учебно-методический комплекс для дистанционного обучения. Караганда. 2006. 214с.
Торшаева Ш.М. Основы аудита. Караганда: 1999 г. – 60с.
Пугачев В.В. Международные стандарты аудита. Учебно-справочное пособие. – Москва: Финансы, 2006.
Кочинев Ю.Ю. Аудит. – Санкт-Петербург: «Питер», 2005. – 400 с.
Налетова И.А., Слободчикова Т.Е. Аудит. – Москва: «Форум»; «Инфра-М», 2005. – 176 с.
Пупко Г.М. Аудит и ревизия. – Минск.: «Книжный Дом»; «Мисанта», 2005 – 512 с.
Приложение А
Утверждена
приказом Министра финансов
Республики Казахстан
от 19.03.2004 N 128
Типовая форма № ОС-1
АКТ № 5
приемки-передачи основных средств
| Дата составления | Код вида операции | Вид деятельности | Код лица, ответственного за сохранность основных средств |
|
5.03.200701 |
023 зав. гаражом Иванюк Т.Н. |
| Сдатчик | Получатель | Дебет | Кредит | Первоначальная стоимость, тенге | Срок службы | Сумма начисленной амортизации, тенге |
Норма амортизации, % |
Код счета и объекта аналитического учета (для отнесения амортизации основных средств) |
Номер | ||||
| организация, (структурное подразделение) | организация, (структурное подразделение) | счет | субсчет | счет | субсчет | нормативной | полезной | заводской | инвентарный | ||||
| АО «Огона» |
АО «Kegoc» |
2414 | 6160 | 335760 | 10 лет | 10 лет | - | 10% | 124401 | ||||
Сумма износа, тенге
На основании приказа (распоряжения) от "2" марта 2008г. № ______ произведен осмотр грузовой автомобиль
принимаемого (передаваемого) в эксплуатацию от АО «Огона»
наименование объекта
В момент приемки (передачи) объект находится в АО «Kegoc»
местонахождение объекта
| Объект (оборудование) | Сумма износа | Год выпуска (постройки) | Дата ввода в эксплуатацию (месяц, год) | Номер паспорта | |
| вид | код | ||||
| 15 | 16 | 17 | 18 | 19 | 20 |
| 2002г. | март 2008 | тех паспорт 123456 | |||
Основание перемещения _________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________
Краткая характеристика объекта автомобиль грузовой марки Газель грузоподъемностью до 0,5 тонны
Продолжение приложения А
Оборотная сторона формы ОС-1
Сведения о наличии драгоценных материалов (металлов, камней):
| Приспособления и принадлежности | Содержание драгоценных материалов (металлов, камней) | ||||||
| наименование | код | количество | наименование драгоценных материалов | номенклатурный номер | единица измерения | количество (масса) | |
| наименование | код | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
Объект техническим условиям соответствует (не соответствует) соответствует
указать, что именно не соответствует
Доработка не требуется (требуется)___________________доработка не требуется_______________________________________________________________________
указать, что именно требуется
Результаты испытания объекта удовлетворительные
Заключение комиссии объект пригоден к эксплуатации
Приложение: Перечень технической документации технический паспорт
Председатель комиссии гл. бухгалтер Петрова Петрова Л.И.
должность подпись расшифровка подписи
Члены комиссии главный инженер Ким Ким С.Н.
должность подпись расшифровка подписи
механик Алиев Алиев М.С.
должность подпись расшифровка подписи
Объект основных средств
Сдал зав.гаражом АО «Огона» Авдеев Авдеев А.С.
должность подпись расшифровка подписи
М.П.
Принял зав.гаражом АО «Kegoc» Иванюк Иванюк Т.Н.
должность подпись расшифровка подписи
М.П.
Отметка бухгалтерии об открытии карточки (записи в книге, компьютере) или о перемещении объекта _______________________________________________________
Главный бухгалтер _______________________ ________________________________________________
(бухгалтер) подпись расшифровка подписи
"6" марта 2008г.
 Приложение
Б
| АО "KEGOC" | |||||||
| Наименование структурного подразделения: транспортный отдел | |||||||
| НАКЛАДНАЯ | |||||||
| НА ВНУТРЕННЕЕ ПЕРЕМЕЩЕНИЕ ОСНОВНЫХ СРЕДСТВ № | |||||||
| "20" марта 2008г. | |||||||
| От кого: Иванюк Т.Н. | |||||||
| Кому: Алиеву М.С. | |||||||
| Тип операции | Склад-отправитель | Склад-получатель | |||||
| Наименование | Код | Наименование | Код | ||||
| Дебет | Кредит | Основные средства | Количество | Первоначальная стоимость | |||
| Счет,субсчет | Счет,субсчет | Наименование | Инвентарный № | Ед.изм | По документу | Принято | |
| 2414 | 2414 | 124401 | шт | техпаспорт | |||
|
ИТОГО |
|||||||
| Основание перемещения:__________________________________________________________________________ | |||||||
| Краткая характеристика технического состояния объекта: автомобиль грузовой марки Газель грузоподъемностью до 0,5 тонны | |||||||
| Отпуск разрешил главный инженер Ким С.Н. | |||||||
| Сдал: Иванюк Т.Н. зав.гаражом | Принял: Алиев М.С. механик | ||||||
| (ФИО,должность, подпись) | (ФИО,должность, подпись) | ||||||
| В карточке (книге) учета перемещение объекта отмечено: | |||||||
| "20" марта 2008год Бухгалтер: Петрова Л.И. | |||||||
 Приложение
В
Утверждена
приказом Министра финансов
Республики Казахстан
от 19.03.2004 N 128
Типовая форма № ОС-2
АКТ №3
ПРИЕМКИ-ПЕРЕДАЧИ ОТРЕМОНТИРОВАННЫХ,РЕКОНСТРУИРОВАННЫХ, И МОДЕРНИЗИРОВАННЫХ ОБЪЕКТОВ
| Дата составления | Код вида операции |
Код лица, ответственного за сохранность основных средств |
| 25 ноября 2007 | 08 | 005 |
|
Cтруктурное подразде ление |
Вид дея- тельности |
Первоначальная стоимость до проведения реконструкции, модернизации, тенге | Сумма начисленной амортизации, тенге | Дебет | Кредит | Текущая стоимость с учетом реконструкции, модернизации, тенге | Номер | |||
| счет | Субсчет,КАУ | счет | Субсчет,КАУ | заводской | инвентарный | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 10 | 11 | |
| отдел маркетинга | 104300 | 48640 | 2413 | 3310 | 218300 | 123517 | ||||
Сумма износа, с учетом
реконструкции и модернизации, тенге
Организация (структурное подразделение) - исполнитель работ компания «Белый Ветер»
По договору (заказу) от «29» октября 2007г. №___
персональный компьютер
наименование объекта
| дата | дата | ||
| находился в ремонте (реконструкции, модернизации) с | 13 ноября 2007г. | по | 23 ноября 2007 г. |
т.е. 10 дней
Предусмотренные работы по ремонту (реконструкции, модернизации) выполнены
Полностью____________________________________________полностью
Не полностью_____________________________________________________________________________________________________________ указать, что именно не выполнено
Продолжение приложения В
Оборотная сторона формы № ОC-2
Справка
|
Номер по порядку |
Стоимость выполненного объема работ, тенге | ||||
| по договору (заказу) | фактическая | ||||
| ремонта |
реконструкции (модернизации) |
ремонта | Реконструкции (модернизации) |
затрат по доставке оборудования |
|
| 1 | 2 | 3 | 4 | 5 | 6 |
| 144000 | 144000 | ||||
Стоимость объекта основных средств после реконструкции, модернизации 218300 тенге
Руководитель подразделения менеджер Алтаев Алтаев С.С.
должность подпись расшифровка подписи
Главный бухгалтер (бухгалтер) гл.бухгалтер Петрова Петрова Л.И.
должность подпись расшифровка подписи
По окончании ремонта (реконструкции, модернизации) объект прошел испытания и сдан в эксплуатацию.
Изменения в характеристике объекта вызванные реконструкцией (модернизацией)добавление ОЗУ до 1 Гб
Сдал электронщик Горенков Горенков А.В.
должность подпись расшифровка подписи
М.П.
Принял менеджер Алтаев Алтаев С.С.
должность подпись расшифровка подписи
«25» ноября 2007г.
Приложение К
Ведомость начисления амортизации по фиксированным активам (Март 2008 г.)
АО "KEGOC"
предприятие, организация
Ведомость начисления амортизации по фиксированным активам
за период: Март 2008 г.
| Инвент. номер | Наименование | Балансо-вый счет | Дата ввода | Коэф. аморт., % | На начало периода | Начислен ный износ | На конец периода | ||||
| Первоначальная | Накопленный износ | Остаточная стоимость | Первоначальная |
Накоплен ный износ |
Остаточная стоимость | ||||||
| МОЛ: Иванов Алексей Иванович | 5 688 985,62 | 1 776 007,77 | 3912977,85 | 36 358,80 | 5 688 985,62 | 1812366,57 | 3 876 619,05 | ||||
| Счет: 2413 Машины и оборудование, | 501 558,00 | 230811,48 | 270 746,52 | 15621,40 | 501 558,00 | 236 432,88 | 265125,12 | ||||
| Счет затрат: 8415 Износ основных средств | 501 558,00 | 230811,48 | 270 746,52 | 15621,40 | 501 558,00 | 236 432,88 | 265 125,12 | ||||
| Группа ФА: Машины и оборудование | 486 558,00 | 228561,48 | 257 996,52 | 15571,40 | 486 558,00 | 234132,88 | 252425,12 | ||||
| 278 | Станок прессовый | 2413 | 2.01.2006 | 40 | 100000,00 | 9999,99 | 90000,01 | 3333,33 | 100000,00 | 13333,32 | 86666,68 |
Приложение Г
Инвентарная карточка № 9
учета основных средств
Автомобиль грузовой грузоподъемностью 0,5 тонны
(полное наименование и назначение объекта)
Горьковский автозавод
(наименование организации изготовителя)
Газель
(модель, тип, марка)
| Структурное подразделение | Вид деятельности |
Счет, субсчет |
Первоначальная (текущая) стоимость, тенге | Срок службы | Норма автоматизации, % | Код | Объект (оборудование) | Акт о вводе в эксплуатацию | |||
| Полезной | нормативной | Счета и объекта аналитического учета (для отнесения амортизационных отчислений) | код | вид | дата | номер | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 04 гараж | 03 | 2414 | 335760 | 10 лет | 10 лет | 10% | 2423 | 5.03.08 | |||
Продолжение приложения Г
Оборотная сторона формы ОС-5
| Признак собственности | Номер |
Сумма начисленной амортизации, тенге |
Год
выпуска
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||