Сквозная задача по финансовому и управленческому учету
Операция № 6
Сдана на р/с сумма депонированной заработной платы – цифра берется из операции № 6 – 600 руб.
Операция № 13
А) от Петровой (неиспользованный остаток аванса) = 200 руб.
операция №6 (Петровой выдано на хозяйственные нужды) 800 руб. - операция №12 (авансовый отчет Петровой – канц. товары для нужд управления) 600 руб.
Б) От Никифоровой (неиспользованный остаток аванса) = 80 руб.
Остаток по счету 71 «Расчеты с подотчетными лицами » на 01.12.0_ г. -1200,0 руб. - операция №7 (авансовый отчет Никифоровой – командировочные расходы) 1120 руб.
Операция № 15
Ведомость распределения транспортно-заготовительных расходов
Операция № 21
А) Остаток по счету 68/2 «НДС» на 01.12.0_ г. равен 7200 руб.
Б) Проценты банку за использование заемных средств равны 2900 руб. (операция №20 начислены проценты за пользование кредитом в текущем месяце в размере 2900 руб.)
В) Сумма начисленного НДС бюджету с аванса от ООО «Вымпел» составляет 11800 руб. * 18 / 118 = 1800 руб.
Операция № 24
|
№ п/п |
Содержание | Цена | ТЗР |
| 1 | Сальдо начальное Материал «А» | 20000 | 1000 |
| 2 | Сальдо начальное Материал «Б» | 18200 | 1000 |
| 3 | Прочие материалы | 6400 | 1000 |
| 4 | Поступило: | ||
| 5 | Материал «А» | 20000 | 3000 |
| 6 | Материал «Б» | 15000 | |
| 3 | Итого | 79600 | 6000 |
| 4 | % ТЗР | 7,53% | |
| 6 |
Отпущены со склада Материал «А»: - Изделие № 1 - Изделие № 2 - Исправление брака по изделию № 1 - Общехозяйственные цели |
10000 10000 2000 2000 |
753,8 753,8 150,8 150,8 |
| 7 |
Отпущены со склада Материал «Б»: - Изделие № 1 - Изделие № 2 - Исправление брака по изделию № 1 - Общехозяйственные цели |
9000 4000 1000 500 |
678,4 301,5 75,4 37,7 |
|
Отпущены со склада Прочие материалы: - Изделие № 1 - Изделие № 2 - Исправление брака по изделию № 1 - Общехозяйственные цели |
4000 2000 100 300 |
301,5 150,8 7,5 22,6 |
|
|
Начислена заработная плата |
Заработная плата |
ФБ ОПС (6%) |
ФСС ЕСН (2,9%) | ФФОМС (1,1%) | ТФОМС (2%) |
ФСС НС и ПЗ (0,5%) |
ПФ (14%) |
| Рабочим за изготовление изделия № 1 | 10 000 | 600 | 290 | 110 | 200 | 50 | 1 400 |
| Рабочим за изготовление изделия № 2 | 12 000 | 720 | 348 | 132 | 240 | 60 | 1 680 |
| Рабочим по исправлению брака изделия 1 | 1 000 | 60 | 29 | 11 | 20 | 5 | 140 |
| ИТР цехов | 3 000 | 180 | 87 | 33 | 60 | 15 | 420 |
| Работникам службы управления | 5 000 | 300 | 145 | 55 | 100 | 25 | 700 |
| Итого | 31 000 | 1 860 | 899 | 341 | 620 | 155 | 4 340 |
Операция № 27
Результат ликвидации станка для целей б/у:
| Первоначальная стоимость (Д 01/Выб. К 01) | 12 500 |
| Амортизация (Д 02 К01/Выб.) | 7 800 |
| Остаточная стоимость (Д 91/2 К01/Выб.) | 4 700 |
| Стоимость реализации станка (Д 62/1 К 91/1) | 3 540 |
| НДС по реализации ОС ( Д91/2 К68/2) | 540 |
| Итого (убыток) (Д 99/1 К 91/9) | 1 700 |
Восстанавливаем НДС с убытка по продаже станка (4700-3000)*18% = 306 руб. Д 91 К 68/2– 306 руб.
В н/у сумма входного НДС не учитывается. В результате возникает постоянная разница в размере 306 руб., формируем ПНО
306*24% = 73,44
В б/у проводка Д99/ПНО К68/3 – 73,44
Операция № 28
Операция № 27 Предъявлен счет ОАО «Турбина» на сумму 3540 руб.
Операция № 29
Для целей б/у – признается доходом будущих периодов в полном размере.
Для целей н/у – признается вычитаемой временной разницей, которая приводит к образованию отложенного налогового актива.
Операция №31
Ввод в эксплуатацию сверлильного сумма равна - операции №30 (стоимость станка без НДС) 11000 руб.
Операция №32
Списаны потери от брака по изделию № 1 (Д 28):
(оп. № 14) 2000 руб. + (оп. № 14) 1000 руб. + (оп. № 14) 100 руб. + (оп. № 15) 233,7 руб. + (оп. № 22) 1000 руб. - (оп. № 23) 750 руб. + (оп. № 24) 29 руб. + (оп. № 24) 11 руб. + (оп. № 24) 20 руб. + (оп. № 24) 60 руб. + (оп. № 24) 140 руб. + (оп. № 24) 5 руб. = 3848,7 руб.
Операция №34
А) Восстановлен НДС с ранее полученного аванса от ООО «Надежда» составляет: 11800*18/118=1800 руб. (сумма аванса взята из остатков по счету 62/2 «Расчеты с покупателями по авансам полученным» на 01.12.0_ г.).
Восстановлен НДС с ранее полученного аванса от ООО «Вымпел» составляет: 11800*18/118=1800 руб. (сумма аванса взята из операции №21.).
Б) Зачет аванса по ООО «Надежда» составляет 11800 руб.
Зачет аванса по ООО «Вымпел» составляет 11800 руб. (операция № 21).
Операция №35
Согласно сведениям о предприятии 25 счет «Общепроизводственные расходы» и 26 счет «Общехозяйственные расходы» списываются на издержки производства и распределяются по видам продукции пропорционально заработной плате рабочих.
А) Распределение общепроизводственных расходов:
Заработная плата рабочих на производстве изделия № 1 составляет 10000 руб.
Заработная плата рабочих на производстве изделия № 2 составляет 12000 руб.
Определим процент распределения:
На изделие № 1 будет приходиться 10000/(10000 + 12000)*100 = 45,45%
На изделие № 2 будет приходиться 12000/(10000 + 12000)*100 = 54,55%
Сумма общепроизводственных расходов составит:
(Д 25): 2000 руб. (оп. 16) + 500 руб. (оп. 16) +1500 руб. (оп. 17) + 3000 руб. (оп. 22) + 87 руб. (оп. 24) + 33 руб. (оп. 24) + 60 руб. (оп. 24) + 180 руб. (оп. 24) + 420 руб. (оп. 24) + 15 руб. (оп. 24) + 2550 руб. (оп. 25) + 200 руб. (оп. 25) = 10545 руб.
Общепроизводственные расходы распределятся между изделиями следующим образом:
Изделие № 1: 10545*45,45% = 4793,2 руб.
Изделие № 2: 10545*54,55% = 5751,8 руб.
Б) Распределение общехозяйственных расходов:
Сумма общехозяйственных расходов составит:
(Д 26): 866 руб. (оп. 7) + 200 руб. (оп. 7) +1725 руб. (оп. 11) + 600 руб. (оп. 12) + 2000 руб. (оп. 14) + 500 руб. (оп. 14) + 300 руб. (оп. 14) + 211,1 руб. (оп. 15) + 500 руб. (оп. 16) + 500 руб. (оп. 17) + 3000 руб. (оп. 18) + 5000 руб. (оп. 22) + 145 руб. (оп. 24) + 55 руб. (оп. 24) + 100 руб. (оп. 24) + 300 руб. (оп. 24) + 700 руб. (оп. 24) + 25 руб. (оп. 24) + 1700 руб. (оп. 25) + 100 руб. (оп. 25) + 500 руб. (оп. 26) = 19027,1 руб.
Операция №36
Выпущена из производства готовая продукция в оценке по учетной цене. Учетная цена изделия № 1 составляет 1600 руб.
изделия № 2 – 1250 руб.
Таким образом, получим:
Изделие № 1 – 42 шт. * 1600 руб. = 67200 руб.
Изделие № 2 – 48 шт. * 1250 руб. = 60000 руб.
Операция №37 Определяются и списываются отклонения фактической производственной себестоимости готовой продукции и ее учетной ценой:
| Показатель | Учетная цена, за ед., руб. | Всего | Фактическая стоимость продукции, за ед., руб. |
Всего (фактическая стоимость продукции, руб.) |
Отклонение |
| Изделие № 1 - 42 шт. | 1 600 | 67 200 | 1 369,7 | 55 225,5 | -11 974,5 |
| Изделие № 2 - 48 шт. | 1 250 | 60 000 | 1 038,2 | 48 137,8 | -11 862,2 |
Операция №38
Учетная цена изделия № 1 составляет 1600 руб.
изделия № 2 – 1250 руб.
Таким образом, получим:
Изделие № 1 – 19 шт. * 1600 руб. = 30400 руб.
Изделие № 2 – 43 шт. * 1250 руб. = 53750 руб.
Операция №39 Списываются отклонения фактической производственной себестоимости продукции от ее учетной цены:
| Показатель | Учетная цена, за ед., руб. | Всего | Фактическая стоимость продукции, за ед., руб. |
Всего (фактическая стоимость продукции, руб.) |
Отклонение |
| Изделие № 1 - 19 шт. | 1 600 | 30 400 | 1 369,7 | 26 024,7 | -4 375,3 |
| Изделие № 2 - 43 шт. | 1 250 | 53 750 | 1 038,2 | 44 641,6 | -9 108,4 |
Операция №41
Коммерческие расходы взяты из операции № 40:
- коммерческие расходы по рекламе от ЗАО «Вега» – 3000 руб.
- коммерческие расходы за доставку готовой продукции от ЗАО «Пчелка» – 4000 руб.
Операция №42
Финансовый результат от продажи продукции составит:
132160 руб. (оп. 33 «выручка») – 20160 руб. (оп. 33 «НДС») – 19027,1 руб. (оп. 35 «общехозяйственные расх.») – 84150 руб. (оп. 38 «учетн. себестоимость») + 13483,7 руб. (оп. 39 «отклонения») - 7000 руб. (оп. 41 «коммерческие расх.») = 15306,6 руб.
Операция №44
(См. книгу покупок) Предъявлен бюджету НДС к возмещению:
а) Командировочные расходы:
Авансовый отчет Никаноровой А.М. (оп. 7) – 54 руб.
Авансовый отчет Ивановой Н.П (оп.11) – 162 руб.
б) Материалы:
ОАО «Вихрь» (оп. 2) – 1620 руб.
ОАО «Стрела» (оп. 8) – 3600 руб.
ОАО «Стрела» (оп. 9) – 2700 руб.
ЗАО «Меч» (оп. 19) – 810 руб.
в) Услуги:
ЗАО «Пчелка» (оп.10) – 540 руб.
Энергосбыт (оп. 16) – 540 руб.
Водоканал (оп. 17) – 360 руб.
ОАО «Нева» (оп. 18) – 540 руб.
ЗАО «Вега» (оп. 40) – 540 руб.
ЗАО «Пчелка» (оп. 10) – 720 руб.
г) Капитальные вложения:
ОАО «Время» (оп. 30) – 1980 руб.
д) Восстановленный НДС:
ООО «Надежда» (оп. 34) – 1800 руб.
ООО «Вымпел» (оп. 34) – 1800 руб.
Операция №45
Постоянные разницы – понимаются доходы и расходы формирующие бухгалтерскую прибыль (убыток) отчетного периода и исключаемые из расчета налоговой базы по налогу на прибыль, как отчетного так и последующих отчетных периодов.
Постоянное налоговое обязательство признается организацией в том отчетном периоде, в котором возникает постоянная разница.
Постоянное налоговое обязательство равняется величине, определяемой как произведение постоянной разницы, возникшей в отчетном периоде, на ставку налога на прибыль, установленную законодательством Российской Федерации о налогах и сборах и действующую на отчетную дату.
Постоянные налоговые обязательства отражаются в бухгалтерском учете на счете учета прибылей и убытков (субсчет «Постоянное налоговое обязательство») в корреспонденции с кредитом счета учета расчетов по налогам и сборам.
В соответствии с условиями задания, постоянными разницами за декабрь месяц являются:
- расходы по командировкам сверх установленных норм – 200 руб.
ПНО = 200 руб. * 24% = 48 руб.
- проценты за пользование кредитом сверх норм – 400 руб.
ПНО = 400 руб. * 24% = 96 руб.
Операция №46
Под отложенным налоговым обязательством понимается та часть отложенного налога на прибыль, которая должна привести к увеличению налога на прибыль, подлежащего уплате в бюджет в следующем за отчетным или в последующих отчетных периодах.
Отложенные налоговые обязательства признаются в том отчетном периоде, когда возникают налогооблагаемые временные разницы.
Отложенные налоговые обязательства равняются величине, определяемой как произведение налогооблагаемых временных разниц, возникших в отчетном периоде, на ставку налога на прибыль, установленную законодательством РФ о налогах и сборах и действующую на отчетную дату.
В соответствии с условиями задания, ОНО составит:
В соответствии с данными налогового учета, амортизация составляет 6000 руб., в соответствии с бухгалтерским учетом – 4550 руб.
ОНО = (6000 - 4550) = 1450 руб.
1450*24% = 348 руб.
ОНО по готовой продукции. В соответствии с данными бухгалтерского учета, стоимость готовой продукции на складе составляет 26000 руб. в соответствии с налоговым – 19392 руб. (за ноябрь)
58697,1 по б/у и 48464,2 по н/у (за декабрь)
(26000 - 19392) = 6608 руб. * 24% = 1585,9 руб.
(58697,1 - 48464) =10232,9 руб. * 24% = 2455,9 руб.
ОНО по незавершенному производству:
В соответствии с данными налогового учета НЗП составляет 17800 руб., в соответствии с бухгалтерским учетом – 19200 руб.
(19200-17800)= 1400 руб. * 24 % = 336 руб.
Операция №47
Под отложенным налоговым активом понимается та часть отложенного налога на прибыль, которая должна привести к уменьшению налога на прибыль, подлежащего уплате в бюджет в следующем за отчетным или в последующих отчетных периодах.
Организация признает отложенные налоговые активы в том отчетном периоде, когда возникают вычитаемые временные разницы, при условии существования вероятности того, что она получит налогооблагаемую прибыль в последующих отчетных периодах.
В соответствии с условиями задания, ОНА составит:
По данным операции № 27 был получен убыток от реализации станка в размере 1700 руб.
Таким образом, ОНА = 1700 * 24% = 408 руб.
По данным операции № 29 было безвозмездно получено оборудование от некоммерческой организации «Развитие» на сумму 15000 руб.
Таким образом, ОНА = 15000 * 24% = 3600 руб.
Операция №48
См. декларацию по налогу на имущество.
Операция №49
| Д | Счет 91/1 «Прочие доходы» К | ||
| 49 | 3 840 | Сн = | 680 |
| 27 | 3 540 | ||
| 43 | 300 | ||
| Об Д = 3 840 | Об К = 3 840 | ||
| Ск=680 | |||
Операция №50
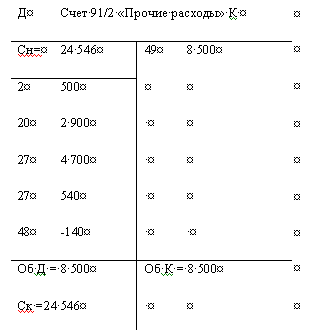
Условный расход по налогу на прибыль представляет собой произведение суммы прибыли (убытка) до налогообложения на установленную ставку налога. УР по налогу на прибыль учитывается в бухгалтерском учете на отдельном субсчете по учету условных расходов (доходов) по налогу на прибыль.
| Доходы и расходы | Январь-сентябрь | Октябрь-ноябрь | Январь-ноябрь | Декабрь | Октябрь-декабрь | Январь-декабрь |
| 1. От обычной деятельности | ||||||
| 1.1. Выручка от продажи продукции, без НДС | 620 000 | 160 000 | 780 000 | 112 000 | 272 000 | 892 000 |
| 1.2. Себестоимость проданной продукции | 438 000 | 113 290 | 551 290 | 89 693,3 | 202 983,3 | 640 983,3 |
| из них командировочные расходы | ||||||
| - в пределах норм | 750 | 2 500 | 3 250 | 2 591 | 5 091 | 5 841 |
| - сверх норм | 500 | 1 500 | 2 000 | 200 | 1 700 | 2 200 |
| 1.3. Коммерческие расходы | 100 000 | 20 000 | 120 000 | 7 000 | 27 000 | 127 000 |
| 1.4. Прибыль от продаж | 82 000 | 26 710 | 108 710 | 15 306,7 | 42 016,7 | 124 016,7 |
| 2. Операционные доходы и расходы | ||||||
| Налог на имущество | 5 846 | 5 846 | -140 | -140 | 5 706 | |
| Проценты по кредитам | ||||||
| - в пределах норм | 8 000 | 2 000 | 10 000 | 2 500 | 4 500 | 12 500 |
| - сверх норм | 1 000 | 1 000 | 2 000 | 400 | 1 400 | 2 400 |
| Расходы на услуги банков | 4 500 | 1 000 | 5 500 | 500 | 1 500 | 6 000 |
| Убыток от реализации ОС | 1 700 | 1 700 | 1 700 | |||
| 3. Внереализационные расходы и доходы | ||||||
| Положительные курсовые разницы | 560 | 120 | 680 | 300 | 420 | 980 |
| Отрицательные курсовые разницы | 1 200 | 1 200 | 1 200 | |||
| 4. Прибыль до налогообложения | 62 014 | 22 830 | 84 844 | 10 646,7 | 33 476,7 | 95 490,7 |
| 5. Условный расход по налогу на прибыль (УР) | 14 883 | 14 883 | 8 034,4 | 22 917,4 |
В соответствие с данными бухгалтерского учета, прибыль до налогообложения за 4 квартал составит 33476,7 руб.
УР за 4 квартал = 33476,7 руб. * 24% =8034,4 руб.
Оборотно-сальдовая ведомость по счетам синтетического учета
| № п/п | Наименование счета | Сальдо на 01.01.200_ г. | Сальдо на 01.12.200_ г. | Обороты за декабрь 200_ г. | Сальдо на 31.12.200_ г. | ||||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | ||
| 01 | "Основные средства" | 581 400 | 581 400 | 11 000 | 12 500 | 579 900 | |||
| 02 | "Амортизация основных средств" | 296 530 | 343 280 | 7 800 | 4 250 | 339 730 | |||
| 04 | "Нематериальные активы" | 5 000 | 5 000 | 5 000 | |||||
| 05 | "Амортизация нематериальных активов" | 2 000 | 3 000 | 300 | 3 300 | ||||
| 08 | "Вложения во внеобооротные активы" | 30 000 | 26 000 | 11 000 | 45 000 | ||||
| 09 | "Отложенные налоговые активы" | 4 008 | 4 008 | ||||||
| 10 | "Материалы" | 55 000 | 47 600 | 38 000 | 48 284,4 | 37 315,6 | |||
| 19 | "НДС по приобретенным ценностям" | 6 940 | 13 250 | 11 736 | 17 766 | 7 220 | |||
| 20 | "Основное производство" | 19 200 | 84 163,4 | 103 363,4 | |||||
| 25 | "Общепроизводственные расходы" | 10 545 | 10 545 | ||||||
| 26 | "Общехозяйственные расходы" | 19 027,1 | 19 027,1 | ||||||
| 28 | "Брак в производстве" | 4 598,7 | 4 598,7 | ||||||
| 43 | "Готовая продукция" | 26 000 | 103 363,4 | 70 666,3 | 58 697,1 | ||||
| 44 | "Расходы на продажу" | 7 000 | 7 000 | ||||||
| 50 | "Касса" | 1 000 | 1 776,5 | 11 680 | 11 400 | 2 056,5 | |||
| 51 | "Расчетные счета" | 45 000 | 154 028 | 58 420 | 72 126,5 | 140 321,5 | |||
| 52 | "Валютные счета" | 32 000 | 29 000 | 300 | 29 300 | ||||
| 60/1 | "Расчеты с поставщиками и подрядчиками" | 45 000 | 30 090 | 46 610 | 75 520 | 59 000 | |||
| 62/1 | "Расчеты с покупателями и заказчиками" | 90 000 | 42 480 | 135 700 | 69 620 | 108 560 | |||
| 62/2 | "Расчеты по авансам полученным" | 11 800 | 23 600 | 11 800 | |||||
| 66 | "Расчеты по краткосрочным кредитам и займам" | 33 540 | 74 867 | 2 900 | 2 900 | 74 867 | |||
| 68/1 | "НДФЛ" | 2 500 | 1 100 | 1 100 | 3 900 | 3 900 | |||
| 68/2 | "НДС" | 10 200 | 7 200 | 28 566 | 22 500 | 1 134 | |||
| 68/3 | "Налог на прибыль" | 7 600 | 2 162 | 2 803,9 | 14 108,3 | 9 142,4 | |||
| 68/4 | "Налог на имущество" | 4 500 | 140 | 140 | |||||
| 69/1/1 | "Расчеты по социальному страхованию" | 770 | 310,4 | 1 810,4 | 899 | 601 | |||
| 69/1/2 | "Расчеты по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний" | 48,5 | 48,5 | 155 | 155 | ||||
| 69/2 | "Расчеты с Федеральным бюджетом" | 582 | 582 | 1 860 | 1 860 | ||||
| 69/3 | "Расчеты с пенсионным фондом РФ (страховая и накопительная часть трудовой пенсии)" | 3 300 | 1 204 | 1 204 | 4 340 | 4 340 | |||
| 69/4 | "Расчеты с ФФОМС" | 400 | 77,6 | 77,6 | 341 | 341 | |||
| 69/5 | "Расчеты с ТФОМС" | 194 | 194 | 620 | 620 | ||||
| 70 | "Расчеты с персоналом по оплате труда" | 10 000 | 8 600 | 14 500 | 32 500 | 26 600 | |||
| 71 | "Расчеты с подотчетными лицами" | 1 200 | 2 800 | 3 887 | 113 | ||||
| 76/1 | "НДС по авансам и предоплатам" | 1 800 | 1 800 | 3 600 | |||||
| 76/4 | "Расчеты по депонированным суммам" | 600 | 600 | ||||||
| 76/5 | "Расчеты с разными дебиторами и кредиторами" | 1 250 | 1 250 | ||||||
| 77 | "Отложенные налоговые обязательства" | 6 542 | 1 921,9 | 2 803,9 | 7 424 | ||||
| 80 | "Уставный капитал" | 350 000 | 350 000 | 350 000 | |||||
| 83 | "Добавочный капитал" | 10 000 | 10 000 | 10 000 | |||||
| 84 | "Нераспределенная прибыль (непокрытый убыток)" | 40 000 | 40 000 | 71 469,3 | 111 469,3 | ||||
| 90/1 | "Выручка" | 920 400 | 1 052 560 | 132 160 | |||||
| 90/2 | "Себестоимость продаж" | 671 290 | 89 693,3 | 760 983,3 | |||||
| 90/3 | "Налог на добавленную стоимость" | 140 400 | 20 160 | 160 560 | |||||
| 90/7 | "Расходы на продажу" | 7 000 | 7 000 | ||||||
| 90/9 | "Прибыль (убыток) от продаж" | 108 710 | 943 850 | 1 052 560 | |||||
| 91/1 | "Прочие доходы" | 680 | 4 520 | 3 840 | |||||
| 91/2 | "Прочие расходы" | 24 546 | 8 500 | 33 046 | |||||
| 91/9 | "Сальдо прочих доходов и расходов" | 23 866 | 33 046 | 9 180 | |||||
| 97 | "Расходы будущих периодов" | 3 000 | 500 | 2 500 | |||||
| 98/2 | "Безвозмездные поступления" | 15 000 | 15 000 | ||||||
| 99/1 | "Прибыль до налогообложения" | 84 844 | 100 150,7 | 15 306,7 | |||||
| 99/2 | "Условный расход" | 14 883 | 8 034,4 | 22 917,4 | |||||
| 99/3 | "Постоянное налоговое обязательство" | 960 | 144 | 1 104 | |||||
| Итого | 816 340 | 816 340 | 1 918 685,5 | 1 918 685,5 | 2 931 518,2 | 2 931 518,2 | 1 020 732,7 | 1 020 732,7 | |
Расшифровка доходов и расходов ООО «Мир», исчисленных в соответствие с требованиями бухгалтерского учета за январь-декабрь 200_ г.
| Доходы и расходы | Январь-сентябрь | Октябрь-ноябрь | Январь-ноябрь | Декабрь | Октябрь-декабрь | Январь-декабрь |
| 1. От обычной деятельности | ||||||
| 1.1. Выручка от продажи продукции, без НДС | 620 000 | 160 000 | 780 000 | 112 000 | 272 000 | 892 000 |
| 1.2. Себестоимость проданной продукции | 438 000 | 113 290 | 551 290 | 89 693,3 | 202983,3 | 640983,3 |
| из них командировочные расходы | ||||||
| - в пределах норм | 750 | 2 500 | 3 250 | 2 591 | 5 091 | 5 841 |
| - сверх норм | 500 | 1 500 | 2 000 | 200 | 1 700 | 2 200 |
| 1.3. Коммерческие расходы | 100 000 | 20 000 | 120 000 | 7 000 | 27 000 | 127 000 |
| 1.4. Прибыль от продаж | 82 000 | 26 710 | 108 710 | 15 306,7 | 42 016,7 | 124016,7 |
| 2. Операционные доходы и расходы | ||||||
| Налог на имущество | 5 846 | 5 846 | -140 | -140 | 5 706 | |
| Проценты по кредитам | ||||||
| - в пределах норм | 8 000 | 2 000 | 10 000 | 2 500 | 4 500 | 12 500 |
| - сверх норм | 1 000 | 1 000 | 2 000 | 400 | 1 400 | 2 400 |
| Расходы на услуги банков | 4 500 | 1 000 | 5 500 | 500 | 1 500 | 6 000 |
| Убыток от реализации ОС | 1 700 | 1 700 | 1 700 | |||
| 3. Внереализационные расходы и доходы | ||||||
| Положительные курсовые разницы | 560 | 120 | 680 | 300 | 420 | 980 |
| Отрицательные курсовые разницы | 1 200 | 1 200 | 1 200 | |||
| 4. Прибыль до налогообложения | 62 014 | 22 830 | 84 844 | 10 646,7 | 33 476,7 | 95 490,7 |
| 5. Условный расход по налогу на прибыль (УР) | 14 883 | 14 883 | 8 034,4 | 22 917,4 | ||
| 6. Постоянное налоговое обязательство (ПНО), в т.ч.: | 360 | 600 | 960 | 144 | 744 | 1 104 |
| По командировочным расходам сверх норм | 120 | 360 | 480 | 48 | 408 | 528 |
| По процентам за кредит сверх норм | 240 | 240 | 480 | 96 | 336 | 576 |
| 7. Отложенное налоговое обязательство (ОНО), в т.ч. по: | 3 780 | 2 762 | 6 542 | 882 | 3 644 | 7 424 |
| Амортизации основных средств | 3 780 | 840 | 4 620 | 348 | 1 188 | 4 968 |
| Незавершенному производству (НЗП) | 336 | 336 | -336 | |||
| Готовой продукции (ГП) | 1 586 | 1 586 | 870 | 2 456 | 2 456 | |
| 8. Отложенный налоговый актив | 4 008 | 4 008 | 4 008 | |||
| 9. Текущие налог на прибыль (ТНП) | 11 463 | 11 463 | 9 142,4 | 20 605,4 | ||
| 10. Чистая прибыль | 46 771 | 74 885,2 |
Доходы и расходы ООО «Мир» за январь-декабрь 200_ г. принятые для целей налогообложения по расчету налога на прибыль
| Доходы и расходы | Январь-сентябрь | Октябрь-ноябрь | Январь-ноябрь | Декабрь | Январь-декабрь |
| 1. Доходы от реализации | 620 000 | 160 000 | 780 000 | 112 000 | 892 000 |
| 2. Расходы, уменьшающие сумму доходов от реализации (прямые и косвенные), в т.ч.: | 559 097 | 143 299 | 702 396 | 100 561,9 | 802 957,9 |
| - материалы, в т.ч.: | 227 446 | 78 099 | 305 545 | 32 898,6 | 338 443,6 |
| прямые | 257 200 | 30 098,6 | 287 298,6 | ||
| косвенные | 48 345 | 2 800 | 51 145 | ||
| - ТЗР | 3 384,4 | 3 384,4 | |||
| - электроэнергия | 20 145 | 2 500 | 22 645 | 3 000 | 25 645 |
| - вода | 16 600 | 2 600 | 19 200 | 2 000 | 21 200 |
| - заработная плата | 100 000 | 20 000 | 120 000 | 27 667,6 | 147 667,6 |
| прямые | 90 000 | 19 667,6 | 109 667,6 | ||
| косвенные | 30 000 | 8 000 | 38 000 | ||
| - ЕСН | 26 000 | 5 200 | 31 200 | 6 241,6 | 37 441,6 |
| прямые | 10 800 | 4 161,6 | 14 961,6 | ||
| косвенные | 20 400 | 2 080 | 22 480 | ||
| - страхование от несчастных случаев и профессиональных заболеваний | 500 | 100 | 600 | 104,3 | 704,3 |
| - амортизация ОС | 54 000 | 10 000 | 64 000 | 7 565,6 | 71 565,6 |
| прямые | 42 000 | 5 565,6 | 47 565,6 | ||
| косвенные | 22 000 | 2 000 | 24 000 | ||
| - амортизация НМА | 300 | 300 | |||
| - расходы будущих периодов (лицензия) | 300 | 300 | 500 | 800 | |
| - аренда склада | 2 000 | 2 000 | 3 000 | 5 000 | |
| - реклама | 30 000 | 5 000 | 35 000 | 3 000 | 38 000 |
| - доставка готовой продукции | 70 000 | 15 000 | 85 000 | 4 000 | 89 000 |
| - командировочные расходы (в пределах норм) | 760 | 2 500 | 3 260 | 2 591 | 5 851 |
| - канцтовары | 600 | 600 | |||
| - транспортный налог | 7 800 | 7 800 | 7 800 | ||
| - налог на имущество | 5 846 | 5 846 | -140 | 5 706 | |
| - потери от брака | 3 848,7 | 3 848,7 | |||
| 3. Внереализационные доходы | 560 | 120 | 680 | 300 | 980 |
| - положительные курсовые разницы | 560 | 120 | 680 | 300 | 980 |
| 4. Внереализационные расходы | 13 700 | 3 000 | 16 700 | 3 000 | 19 700 |
| - расходы на услуги банков | 4 500 | 1 000 | 5 500 | 500 | 6 000 |
| - проценты по кредитам | 8 000 | 2 000 | 10 000 | 2 500 | 12 500 |
| - отрицательные курсовые разницы | 1 200 | 1 200 | 1 200 | ||
| 5. Налогооблагаемая прибыль | 47 763 | 13
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |