Методика аудита расчетов по заработной плате
При 8-часовом рабочем дне на проверку операций по расчету по заработной плате потребуется 59,67 дней (477,36 часа/8 часов), т.е. около 60 дней. В нашем случае проверку будут осуществлять 3 сотрудника аудиторской организации, что позволит сократить сроки проверки до 20 дней.
Заказчик планирует провести проверку в феврале 2009 г.
Сроки аудита с учетом рассчитанного часового объема проверки составят: 02.02. – 27.02.2009 г. Состав аудиторской группы (3 человека): Файзрахманова А.З., Бакиева З.Р., Чудов А.А.
На основе установленного объема работ разрабатывается график проведения аудита и формируется проект бюджета.
Таблица 2.4 График проведения аудита
| № этапа | Наименование этапа |
Дата начала работ |
Аудиторы |
Плановая трудоемкость, чел.-ч. |
| 1 | Планирование | 02.02. |
Файзрахманова А.З., Бакиева З.Р., Чудов А.А. |
9 |
| 2 | Аудит расчетов по заработной плате | 03.02.-26.02. |
Файзрахманова А.З., Бакиева З.Р., Чудов А.А. |
148 |
| 3 | Оформление аудиторского заключения | 27.02. |
Файзрахманова А.З. |
3 |
| Итого | 160 | |||
Таблица 2.5 Бюджет аудиторской проверки расчетов по заработной плате
| ФИО | Должность | Ставка, руб. |
Количество чел.-ч. |
Сумма, руб. |
| Файзрахманова А. З. | старший аудитор | 800 | 55 | 44000 |
| Бакиева З. Р. | аудитор | 650 | 53 | 34450 |
| Чудов А. А. | ассистент аудитора | 100 | 52 | 5200 |
| Итого | 160 | 83650 | ||
| НДС | 15057 | |||
| Итого, в т.ч. НДС | 98707 |
Таким образом, доходность аудиторской фирмы обеспечивается за счет интенсивности и эффективности работы аудиторов и их количества.
2.2 Предварительное планирование аудита расчетов по заработной плате
На этапе предварительного планирования аудируемое лицо и аудиторская компания должны:
составить оферту.
письмо обязательство аудиторской организации о согласии на проведение аудита.
составить договор на оказание аудиторских услуг.
Аудируемому лицу (ОАО «Уфамолзавод») перед проведением аудита следует известить выбранную им аудиторскую организацию о желании воспользоваться ее услугами в форме оферты. Оферта должна содержать существенные условия договора, основные условия проверки. Форма и содержание оферты представлены ниже (таблица 2.6):
При получении оферты аудиторская фирма в первую очередь должна оценить возможность выполнения предлагаемой работы и в случае согласия с принятием на себя обязательств по ее выполнению направляет предприятию письмо-обязательство о согласии на проведение аудита. После этого заключается договор на проведение аудита, который является официальным документом, регламентирующим взаимоотношения «клиент-аудитор».
2.3 Планирование аудита расчетов по заработной плате
Согласно стандарту аудиторской деятельности РФ «Планирование аудита», аудиторская проверка должна быть надлежащим образом спланирована.
Планирование предполагает разработку общей стратегии и детального подхода к ожидаемому характеру, срокам проведения и объему аудиторских процедур.
Оформление рабочих документов аудитора
До начала проведения аудита или оказания сопутствующих услуг аудиторская организация должна ознакомится в достаточной мере с деятельностью аудируемого лица. При проведении аудита бухгалтерской отчетности аудиторская организация должна понимать деятельность аудируемого лица в достаточной степени, чтобы идентифицировать и правильно оценивать события, операции, используемые методы учета, которые могут оказывать существенное влияние на достоверность бухгалтерской отчетности, на ход проведения проверки или на выводы, содержащиеся в аудиторском заключении.
Знание сущности деятельности аудируемого лица должно быть использовано аудиторской организацией на всех стадиях проведения аудита в целях:
- рационального планирования и эффективного проведения аудита;
- определение аудиторского риска и его составляющих, а также уточнение уровня существенности;
- оценки системы внутреннего контроля;
- выбора видов и методов выполнения аудиторских процедур;
- оценки и обоснования получаемых аудиторских доказательств;
- в других целях.
Общую информацию об аудируемом лице оформим в виде таблицы (таблица 2.9):
Таблица 2.9 Отчетный документ аудитора «Качественный анализ кредитной истории организации»
| Показатели | Характеристика | Ссылка на отчетные документы |
| Репутация |
Доля ОАО "Уфамолзавод" на рынке традиционных молочных продуктов республики Башкортостан составляет 7%. Платежеспособность предприятия находится на среднем уровне. Основными партнерами являются такие уфимские предприятия как: ОАО «Башкирский хладокомбинат», ЗАО «Форвард-трейд», ООО «Салют-торг», магазины «Пятерочка», «Полушка» и т.д. Также исследуемое Общество работает с поставщиками и покупателями других городов РБ (Нефтекамск, Стерлитамак и др.). Основными конкурентами являются: ОАО «Уфамолагропром», ОАО «Уфимский молочно-консервный комбинат», Туймазинский молокозавод, Давлекановский молочный комбинат, Белебеевский молочный комбинат, Сибайконсервмолоко и т.д. Вся молочная продукция поступает на рынки сбыта РБ и за ее пределы. ОАО «Уфамолзавод» перерабатывает свыше 18 тысяч тонн молока в год, выпускает свыше 80 наименований продукции: молоко, кефир, в том числе биокефир и бифидок, питьевой йогурт, сметана, масло, творог и творожные сырки, творожные десерты, творог зерненный, сыр адыгейский, корот. |
Учетная политика, Устав, бухгалтерская отчетность, статистическая отчетность и т.д. |
| Кредитная история |
ОАО «Уфамолзавод» использует умеренную кредитную политику. Имеются краткосрочные кредиты и займы на 1 января 2009 года в сумме 13 794 тыс. руб. Целью кредита является: приобретение сырья и материалов для производства продукции. Предприятие имеет положительную кредитную историю. Она свидетельствует о том, что изучаемое предприятие относится к получению кредитов с большой ответственностью, не допуская их несвоевременного или неполного погашения, включая платежи по процентам. |
Главная книга, Обязательства-поручения; ведомости, бухгалтерская отчетность и т.д. |
Отразим основные показатели из учредительных документов ОАО «Уфамолзавод» в таблице 2.10:
Таблица 2.10 Отчетный документ аудитора «Характеристика организации»
| Основные показатели финансово-хозяйственной деятельности | 01.01.06 г. | 01.01.07 г. | 01.01.08 г. |
| Общий объем товарооборота за год | 239 117 000 | 287 481 000 | 416 685 000 |
| Фактическая себестоимость товарной продукции (издержки обращения) | 225 756 000 | 268 974 000 | 347 657 000 |
| Финансовый результат | 13 361 000 | 18 507 000 | 69 028 000 |
| Общая численность работников предприятия | 300 | 316 | 330 |
| Фонд оплаты труда | 32 090 000 | 36 744 000 | 44 915 000 |
| Среднемесячная заработная плата на одного работника | 9 430 | 12 300 | 14 520 |
| Общая стоимость основных средств | 33 034 000 | 49 639 000 | 41 340 000 |
| Кредиторская задолженность | 20 669 000 | 25 398 000 | 36 043 000 |
Основным видом деятельности ОАО «Уфамолзавод» является производство и оптовая и розничная торговля молочной продукцией. Исполнительным органом Общества является генеральный директор, который, осуществляет руководство текущей деятельностью Общества.
Генеральный директор Общества в соответствии с действующим законодательством и настоящим Уставом:
- без доверенности действует от имени Общества, представляя его во всех учреждениях, предприятиях, организациях на территории Республики Башкортостан и за ее пределами;
- без доверенности совершает от имени Общества сделки, выдает доверенности, открывает в банковских учреждениях расчетные и иные счета;
- самостоятельно совершает от имени Общества сделки, связанные с приобретением Обществом имущества и отчуждением Обществом имущества;
- утверждает штаты, обеспечивает соблюдение Правил внутреннего трудового распорядка Общества и штатного расписания;
- принимает на работу и увольняет с работы работников Общества, применяет к работникам Общества меры поощрения и налагает на них взыскания в соответствии с Правилами внутреннего распорядка Общества;
- издает приказы и дает указания, обязательные для всех работников Общества и др.
Описание компьютерной системы бухгалтерского учета и внутреннего контроля аудируемого лица
Цель такого анализа – определить, насколько бухгалтерская отчетность зависит от компьютерной системы и есть ли необходимость в специальной проверке алгоритмов и функционирования автоматизированной системы управления (АСУ).
Для качественной характеристики компьютерной системы заказчика аудитору необходимо рассмотреть следующие факторы: степень использования компьютерной техники в системе управления ОАО «Уфамолзавод»; степень сложности автоматизированной системы управления; степень влияния автоматизированной системы управления на финансово-хозяйственную и производственную деятельность экономического субъекта.
Оформим результаты исследования по АСУ в виде таблицы 2.11:
Таблица 2.11 Отчетный документ «описание компьютерной системы»
| № | Изучаемые вопросы | Да/Нет | Примечание |
| 1 | Организация использует компьютерную технику для обработки операций? | Да | |
| 2 | Организация использует свою собственную компьютерную технику? | Да | |
| 3 | Организация планирует установку новой или дополнительной аппаратуры? | Нет | |
| 4 | Организация использует отдельные компьютеры или замкнутую цепь? | Да | |
| 5 | Клиент использует типовую бухгалтерскую программу? | Да | |
| 6 | Клиент самостоятельно разработал бухгалтерскую программу? | Нет | |
| 7 | Есть ли в организации отдел электронной обработки данных? | Да | |
| 8 | Есть ли в организации отдел информационных технологий? | Да | |
| 9 | Есть ли в организации должность программиста? | Да | |
| 10 | Организация имеет возможность вносить изменения в программу? | Да | |
| 11 | Программа позволяет выводить промежуточную информацию: делать распечатки перечня хозяйственных операций, оборотов по счетам, отдельных бухгалтерских регистров? | Да |
|
| 12 | Сотрудники бухгалтерии умеют использовать возможности бухгалтерской программы по группировкам и выводу информации по запросам аудиторов? | Да | |
| 13 | Клиент рассчитывает, что для аудита будет привлечен специалист по программному обеспечению | Нет | |
| Исходя из вышеизложенного, необходимо ли привлечение специалиста по программному обеспечению бухгалтерского учета для составления программы аудита? | Нет | ||
Оценка эффективности системы внутреннего контроля предприятия
Система внутреннего контроля (СВК) – это налаженная система ежедневных мероприятий, имеющих целью предотвращение случайных и умышленных ошибок и искажений, своевременное обеспечение достоверной информацией руководства организации для принятия необходимых управленческих решений.
Основными компонентами СВК являются: контрольная среда и система бухгалтерского учета.
Процедура оценки эффективности СВК организации выполняется с целью:
обоснования величины аудиторской выборки;
оценка размера риска контроля.
Оценку эффективности СВК ОАО «Уфамолзавод» оформим в виде таблицы (табл. 2.12):
Таблица 2.12 Оценка эффективности СВК ОАО «Уфамолзавод»
| № | Проверяемые вопросы | Да | Нет | Комментарии |
| 1 | Имеется ли четкая структура управления предприятием | + | ||
| 2 |
Явно ли обозначены права и обязанности следующих органов: - ревизионной комиссии; - администрации предприятия; - руководителей среднего звена. |
+ |
+ + |
|
| 3 |
Выделены ли пределы личной ответственности за совершаемую и контролируемую деятельность: - в письменной форме; - известны ответственным лицам. |
+ + |
||
| 4 | Имеются ли рабочие расписания для ведения бухгалтерского учета | + | ||
| 5 | Имеется ли эффективно работающий отдел внутреннего аудита | + | ||
| 6 |
Характеристика ревизионной комиссии предприятия: - четкое распределение обязанностей; - наличие ресурсов и полномочий для выполнения обязанностей; - взаимодействие с внешними аудиторами; - частота совещаний ревизионных комиссий; - протоколы заседаний. |
+ + + + |
+ |
|
| 7 | Осуществляет ли руководство предприятия проверки СВК | + | ||
| 8 |
Позволяют ли должностные инструкции совершать персоналу функции внутреннего контроля: - руководителям; - другим лицам, отвечающим за контроль; - бухгалтерскому персоналу. |
+ + |
+ |
|
| 9 |
Промежуточная бухгалтерская отчетность: - составляется регулярно; - составляется время от времени; - составляется достаточно детализировано. |
+ |
+ + |
|
| 10 | Соблюдается ли распределение прав и обязанностей при отсутствии кого-либо из персонала из-за болезни, отпуска или недобора кадров | + |
||
| 11 | Используют ли все члены персонала свое право на отпуск | + | ||
| 12 |
Распределены ли следующие функции: - инициирование сделок; - подготовка исходной документации; - договорная работа; - хранение активов |
+ + + + |
||
| 13 | Соблюдение графика предоставления отчетности | + | ||
| 14 | Составление приказа об учетной политике | + | ||
| 15 |
Обеспечена ли адекватная сохранность: - наличных средств; - ценных бумаг; - товарных запасов; - основных средств |
+ + + |
+ |
|
| 16 |
Применяются ли соответствующие меры для предотвращения несанкционированного доступа к: - офисам (секретари, охрана, замки); - бухгалтерской документации (закрытые документы, сейфы, система наблюдения); - компьютерным установкам; - компьютерным программам, дискетам и др. средствам хранения информации; - информация на жестких носителях. |
+ + + + + |
||
| 17 |
Разработана ли система процедур, обеспечивающая ограничение доступа к: - бухгалтерским данным; - прикладным программам; - операционным системам; - входным системам. |
+ + + + |
||
| Итого | ||||
| Порядок оценки эффективности СВК: Э (СВК) = 33 х 2,5 балла = 82,5 | ||||
Краткий анализ финансовой отчетности ОАО «Уфамолзавод»
Целью аналитического исследования финансовой отчетности является:
- выявление необычных вызывающих проблемы значений статей отчетности и их изменений;
- выявление соотношений между статьями, которые могут указывать на существенные ошибки в отчетности;
- определение важнейших финансовых показателей предприятия.
Рассчитаем коэффициенты и оформим выводы по результатам анализа финансовой отчетности ОАО «Уфамолзавод»:
Таблица 2.13 Краткий анализ финансовой отчетности ОАО «Уфамолзавод»
| Показатели | 31.12.06 г. | 31.12.07 г. | 31.12.08 г. | нормативное значение |
| Коэффициенты (К) платежеспособности | ||||
|
К обеспеченности собственными оборотными средствами |
-1,113 | -0,995 | -0,434 | ≥ 0,1 |
|
К текущей ликвидности |
0,473 | 0,501 | 0,697 | ≥2 |
|
К общей ликвидности |
0,217 | 0,226 | 0,534 | ≥1 |
|
К абсолютной ликвидности |
0,018 | 0,002 | 0,260 | ≥0,2-0,5 |
|
К утраты платежеспособности |
0,213 | 0,254 | 0,434 | ≥ 1 |
| Коэффициенты прибыльности | ||||
|
К рентабельности имущества |
1,425 | 3,214 | 7,886 | >1% |
|
К рентабельности собственных средств |
1,560 | 7,329 | 23,456 | >1% |
|
К рентабельности производственных запасов |
4,614 | 9,300 | 38,276 | >1% |
|
К продаж |
1,550 | 2,798 | 3,382 | ≥1% |
| Коэффициенты эффективности | ||||
|
К финансовой зависимости |
0,801 | 0,844 | 0,802 | ≤1,4 |
|
К маневренности собственных средств |
-2,842 | -2,847 | -1,221 | ≥0,5 |
|
К концентрации привлеченного капитала |
0,844 | 0,851 | 0,786 | <0,4 |
|
К соотношения заемных и собственных средств |
4,036 | 5,395 | 4,056 | ≤1 |
Платежеспособность – это возможность предприятия расплачиваться по своим обязательствам. При хорошем финансовом состоянии предприятие устойчиво платежеспособно; при плохом — периодически или постоянно неплатежеспособно.
При определении платежеспособности организации рассчитываются 5 следующих коэффициентов:
Коэффициент обеспеченности собственными оборотными средствами характеризует наличие собственных оборотных средств у предприятия, необходимых для обеспечения его финансовой устойчивости. Формула расчета коэффициента обеспеченности собственными средствами следующая (формула 1):
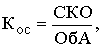 (1)
где СКО - сумма источников собственного капитала - это разность между итогом четвертого раздела баланса (строка 490) и итогом первого раздела баланса (строка 190).
По таблице видим, что этот коэффициент имеет отрицательное значение, т.е. предприятие полностью утратило собственные оборотные средства необходимые для ее финансовой устойчивости.
Коэффициент текущей ликвидности.
Ктл характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения его срочных обязательств (ф.№1 стр.290 / ф.№1 стр.690). Формула расчета коэффициента текущей ликвидности выглядит так (формула 2):
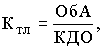 (2)
где ОбА - оборотные активы, принимаемые в расчет при оценке структуры баланса,
КДО - краткосрочные долговые обязательства.
По таблице видно, что коэффициент текущей ликвидности, меньше нормативного значения. Это говорит о том, что предприятие не сможет покрыть свои текущие обязательства мобилизовав все оборотные средства.
Коэффициент общей ликвидности рассчитывается как отношение текущих активов к краткосрочным обязательствам. С его помощью количественно определяется способность предприятия оплатить в срок краткосрочные обязательства, используя имеющиеся в наличии текущие активы. Рассчитывается следующим образом:
Кол = ((стр.250+стр.260)+(0,5*стр.240)+(0,3*стр.210+220+230+270)) /
/ (стр.620+0,5*стр.610+630+660)+(0,3*590+640+650))
Значение показателя в нашем случае находится ниже нормативного уровня (>1) в течение всего периода 2006 – 2008 года. Таким образом, финансовое состояние ОАО «Уфамолзавод» можно охарактеризовать как недостаточно ликвидное.
Коэффициент абсолютной ликвидности показывает удельный вес наиболее ликвидных активов в текущих обязательствах. Рассчитывается как отношение: (Денежные средства + Краткосрочные финансовые вложения)/(Итог по разделу V Краткосрочные пассивы - Доходы будущих периодов - Резервы предстоящих расходов) (стр. 260/ стр. 690).
Значение этого коэффициента в 2006, 2007 гг. отличаются от норматива, что говорит о недостаточной краткосрочной ликвидности предприятия. Однако в 2008 году эта ситуация была изменена и показатель попал под норматив.
Коэффициент восстановления (утраты) платежеспособности.Квп определяется как отношение расчетного коэффициента текущей ликвидности к его установленному значению. Расчетный коэффициент текущей ликвидности определяется как сумма фактического значения этого коэффициента на конец отчетного периода и изменение этого коэффициента между окончанием и началом отчетного периода в пересчете на период восстановления платежеспособности (6 месяцев). Формула расчета следующая (формула 3):
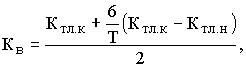 (3)
где Ктл.к - фактическое значение (на конец отчетного периода) коэффициента текущей ликвидности,
Ктл.н - значение коэффициента текущей ликвидности на начало отчетного периода,
Т - отчетный период, мес.,
2 - нормативное значение коэффициента текущей ликвидности,
6 - нормативный период восстановления платежеспособности в месяцах.
Этот коэффициент рассчитывается, если хотя бы один из коэффициентов Ктл или Кос принимают значение меньше критериального (Ктл<2 или Кос<0,1). Так как в нашем случае оба коэффициента и Ктл, и Кос меньше критериального, то Квп не рассчитывается. В нашем случае необходимо рассчитать коэффициент утраты платежеспособности.
Куп определяется как отношение расчетного коэффициента текущей ликвидности к его установленному значению. Формула расчета следующая (формула 4):
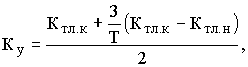 (4)
где Ктл.к - фактическое значение (на конец отчетного периода) коэффициента текущей ликвидности,
Ктл.н - значение коэффициента текущей ликвидности на начало отчетного периода,
Т - отчетный период, мес.,
2 - нормативное значение коэффициента текущей ликвидности,
3 - нормативный период восстановления платежеспособности в месяцах.
Этот коэффициент меньше 1, это значит, что предприятие в ближайшее время может утратить платежеспособность.
Показатели прибыльности позволяют судить о прибыльности предприятия. К ним относят коэффициенты рентабельности имущества (активов), рентабельности собственных средств, рентабельности производственных запасов, коэффициент продаж.
С помощью показателей рентабельности можно проанализировать эффективность использования активов предприятия, а соответственно, и финансовую отдачу от вложений капиталов. Если предприятие получает прибыль, оно считается рентабельным.
1) Коэффициент рентабельности имущества показывает, какую прибыль получает предприятие с каждого рубля, вложенного в активы и рассчитывается по формуле 5:
 , (5)
где Ра - коэффициент рентабельности активов (имущества);
П - прибыль в распоряжении предприятия (фр. №2);
Ас - средняя величина активов.
Кри = стр. 140 ф.№2 / [(ф.№1 стр.700 на н. + ф.№1 стр.700 на к.)/2]*100%
По таблице видно, что рентабельность имущества растет, что является положительным моментом.
2) Коэффициент рентабельности собственных средств – коэффициент, определяемый как отношение прибыли до налогообложения к среднему за соответствующий период значению собственных средств и показывающий процент прибыли на 1 руб. собственных средств. Рассчитывается по так: Ксс = ф.2 стр.190/ф.1 стр.490 *100%.
Этот коэффициент показывает эффективность использования собственных средств. В 2008 году собственные средства использовались наиболее эффективно, чем за предыдущие годы.
3) Коэффициент рентабельности производственных запасов рассчитывается как отношение чистой прибыли к сумме показателей оборотных активов на начало и конец периода, т.е.
Кпз = [ф.№2 стр.140 / 0,5*(ф.№1 стр. 210 н. + стр. 210 к.)] *100%
Этот коэффициент показывает возможности предприятия в обеспечении достаточного объема прибыли по отношению к используемым производственным запасам предприятия. Чем выше значение этого коэффициента, тем более эффективно и быстро используются производственные запасы. На нашем предприятии они наиболее эффективно использовались в 2008 году.
4) Коэффициент продаж показывает, сколько прибыли получено на единицу реализованной продукции. Рассчитывается как отношение: Прибыль от продаж / Выручка от продаж (стр.050/010*100%).
Коэффициент продаж с каждым годом повышается, что говорит о хорошей реализации продукции (товаров, работ, услуг).
При определении насколько устойчиво либо не устойчиво предприятие можно сказать, зная насколько сильную зависимость предприятие испытывает от заемных средств, насколько свободно оно может маневрировать собственным капиталом, без риска выплаты лишних процентов и пени за неуплату, либо неполную выплату кредиторской задолженности вовремя. Для этого рассчитаем следующие коэффициенты:
1) Коэффициент финансовой зависимости предприятия, означает насколько активы предприятия финансируются за счет заемных средств. Слишком большая доля заемных средств снижает платежеспособность предприятия, подрывает его финансовую устойчивость и соответственно снижает доверие к нему контрагентов и уменьшает вероятность получения кредита. Коэффициент финансовой зависимости рассчитывается так:
Кфз = (стр. 590 + стр. 690)/стр.700
Считается, что данный показатель в условиях рыночной экономики не должен превышать единицу. В нашем случае этот коэффициент является оптимальным, повышает платежеспособность предприятия и увеличивает вероятность получения кредита.
2) Коэффициент маневренности собственных средств характеризует, какая доля источников собственных средств находится в мобильной форме и равен отношению разности между суммой всех источников собственных средств и стоимостью внеоборотных активов к сумме всех источников собственных средств и долгосрочных кредитов и займов.
Коэффициент маневренности собственного капитала рассчитывается по следующей формуле ((стр.490-стр.190)/стр.490) (формула 6):
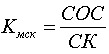 (6)
где СОС - собственные оборотные средства, СК - собственный капитал
По таблице видно, что коэффициент маневренности собственных средств составляет отрицательное значение, что свидетельствует о плохой краткосрочной ликвидности предприятия.
3) Коэффициент концентрации привлеченного (заемного) капитала по сути очень схож с коэффициентом концентрации собственного капитала.
Коэффициент концентрации заемного капитала рассчитывается по формуле 7:
 (7)
где ЗК- заемный капитал (долгосрочные и краткосрочные обязательства предприятия) ВБ - валюта баланса.
Ккзк = ф.1,стр.590 (на конец периода) + ф.1,стр.690 (на конец периода) / ф.1,стр.300 (на конец периода).
Коэффициент концентрации заемного капитала показал, сколько заемного капитала приходится на единицу финансовых ресурсов или же частицу заемного капитала в общем размере финансовых ресурсов предприятия. Коэффициент концентрации заемного капитала положительно оценивается в случае его снижения. Чем ниже этот показатель, тем меньшей считается задолженность предприятия и тем более стойким будет его финансовое состояние.
4) Коэффициент соотношения заемных и собственных средств.
Коэффициент соотношения заемных и собственных средств рассчитывается так: К = (590+690)/490 или по формуле 8:
 ,
(8)
где ЗК - заемный капитал, СК - собственный капитал предприятия.
Чем больше коэффициент превышает 1, тем больше зависимость предприятия от заемных средств. Допустимый уровень часто определяется условиями работы каждого предприятия, в первую очередь, скоростью оборота оборотных средств.
Этот коэффициент показал, что ОАО «Уфамолзавод» очень зависит от заемных средств, т.к. превышает 1. Особенно его зависимость была проявлена в 2007 году.
Расчет существенности
Существенность в аудите – это максимально допустимый размер ошибочной суммы, которая может быть показана в финансовой отчетности, и должна рассматриваться как несущественная, т.е. не вводящая пользователей в заблуждение.
При разработке плана аудита аудитор устанавливает приемлемый уровень существенности с целью выявления существенных искажений.
Суждение о существенности – одно из важнейших решений, принимаемых аудитором. Оно требует достаточного профессионализма.
При оценке существенности необходимо принимать следующие факторы, влияющие на суждение о существенности:
Опыт и квалификация аудитора. Основной фактор.
Особенности, характерные для каждого отдельного заказчика.
Количественные факторы.
3. 1. Базовые показатели, которые характеризуются двумя показателями:
а) значимость – степень влияния данного показателя на решения пользователей (чистая прибыль);
б) стабильность – способность к прогнозируемым изменениям, низкая вариация; минимальная подверженность конъюнктурным изменениям.
3. 2. Уровень существенности (У(S)) – это процент существенности, который должен соответствовать величине максимально допустимой ошибки. Как правило, границы существенности установлены следующим образом (неравенство 1):
5% < У(S) < 10%. (1)
В результате существенность в общем виде следует определять по формуле 9:
S = (БП х У(S))/100%, (9)
где S - абсолютное значение существенности, руб., БП - базовый показатель, руб., У(S)-уровень существенности, %.
4. Качественные факторы.
При оценке существенности используются два основных подхода – индуктивный и дедуктивный.
При оценке существенности в ОАО «Уфамолзавод» я выбрала индуктивный подход.
Аудируемое лицо ОАО «Уфамолзавод». Вид деятельности – производство и оптово-розничная торговля молочной продукцией. Форма проверки – инициативный, первоначальный, выборочный аудит. Объект проверки – бухгалтерский учет расчетов по заработной плате. Средняя величина денежных средств, направленных на оплату труда составляет 14 520 руб. (таблица 2.10). Базовые показатели и соответствующие им уровни существенности представлены в таблице 2.14.
Таблица 2.14. Базовые показатели и установление уровня существенности
| Базовый показатель |
Значение показателя, т.р. |
Уровень существенности, % | Значение существенности, т.р. |
| Прибыль от продаж (форма 2, стр.190) | 4 897 | 5 | 245 |
| Выручка от продаж (форма 2, стр.010) | 416 685 | 2 | 8334 |
| Валюта баланса (форма 1, стр.300) | 105 547 | 2 | 2111 |
| Собственный капитал (форма 1, стр.490) | 20 876 | 10 | 2088 |
| Себестоимость продаж (форма 2, стр.020) | 347 657 | 2 | 6953 |
Значение существенности по отношению к конкретной статье отчетности (в нашем примере это средняя величина заработной платы) рассчитывается по формуле 10:
Sn = (Cn x У (Sn)) / 100% (10)
Sn = 14 520 x 2% / 100% = 290, 4 руб.
Следовательно, при использовании индуктивного подхода значение существенности по отношению к расчетам по зарплате составит: Sn = 290,4 руб. Это значение можно округлить до 300 руб.
Расчет аудиторского риска
Под термином «аудиторский риск» понимается риск выражения аудитором ошибочного мнения в случае, когда в финансовой (бухгалтерской) отчетности содержатся существенные искажения.
Аудитор рискует всегда, поэтому в общем виде (неравенство 2):
0 ≤ АР ≤ 100% (2)
Аудиторский риск включает три составные части: неотъемлемый риск, риск средств контроля и риск необнаружения.
Приступая к осуществлению аудиторских процедур по договору, аудитор всегда рискует не выявить существенных искажений в финансовой отчетности аудируемого лица и оформить неверное аудиторское заключение. Аудитор не может гарантировать полного отсутствия существенных ошибок.
Поэтому в аудиторской практике используется понятие приемлемого аудиторского риска (ПАР), который готов взять на себя аудитории (неравенство 3):
0 ≤ ПАР ≤ 10%. (3)
ПАР определяется тремя компонентами, т.е. разлагается на произведение трех множителей – специальных рисков (формула 11):
ПАР = ВХР х КР х РН, (11)
где ПАР – приемлемый аудиторский риск, ВХР – внутрихозяйственный риск, КР – контрольный риск, РН – риск необнаружения.
Рассмотрим порядок расчета этих трех компонентов.
Расчет внутрихозяйственного риска.Внутрихозяйственный риск – это установленный аудитором уровень риска, отражающий подверженность финансовой отчетности аудируемого лица существенным ошибкам.
Величина внутрихозяйственного риска (ВХР) может быть выражена следующим соотношением (неравенство 4):
0 < ВХР ≤ 100% (4)
Если ВХР = 60-70% ≈ 65%, то, согласно МСА, значение ПАР = 5%.
При самых благоприятных обстоятельствах аудиторы устанавливают уровень этого риска значительно выше 50%, а при наличии обоснованного ожидания ошибок на уровне 100%. Если в бухгалтерском учете присутствует как минимум 1-2 ошибки, то будет использоваться следующее соотношение (формула 12):
ВХРнорм = 65%, →{ПАР = 5% (12)
Расчет ВХР необходимо осуществить по результатам таблицы 2.15.
Таблица 2.15 Тестирование качественных критериев для оценки внутрихозяйственного риска
| Фактор | Оценка надежности | Балл |
| 1. Экономическая ситуация в отрасли, в которой функционирует предприятие | Имеет признаки стабилизации | 2 |
| 2. Уровень конкуренции в отрасли | В отрасли существует здоровая конкуренция с определенными и устоявшимися сегментами | 5 |
| 3. Законодательство и инструкции, регламентирующие основной вид деятельности | Законодательство и нормативные акты ясны и понятны для администрации и бухгалтерии | 5 |
| 4. Использование новых технологий на предприятии | Предприятие использует хорошо изученные технологии | 5 |
| 5. Месторасположение предприятия | Предприятие расположено в Уфе | 5 |
| 6. Разбросанность предприятия | Предприятие расположено на одной территории | 5 |
| 7. Дочерние и зависимые предприятия | Предприятие не имеет дочерних и зависимых предприятий | 5 |
|
8. Учет по подразделениям |
Предприятие ведет централизованный учет, в подразделениях ведутся первичные учетные регистры | 3 |
| 9. Реорганизация и крупные продажи имущества | На предприятие не проводились реорганизация или крупные продажи имущества за последние 3 года | 5 |
| 10. Способность контроля собственниками | Акционеры – собственники способны осуществлять только стратегический контроль через органы управления | 2 |
| 11. Общественное мнение | Социальная значимость предприятие не определена и не имеет существенной поддержки | 2 |
| 12.Экология | Деятельность предприятие не влияет отрицательно на экологию | 4 |
| 13. Возможный конфликт интересов | Конфликтов интересов собственников и руководство не существует | 5 |
| 14. Возможность проникновения нелегального бизнеса | В отрасли нелегальный бизнес практически отсутствует | 5 |
| 15. Судебное разбирательство | Судебные разбирательства возможны как единичные случаи | 2 |
| 16. Налоговое бремя | Отрасль и деятельность предприятие имеет налоговое бремя, сходное с большинством отраслей страны | 2 |
| 17. Зависимость от покупателей | Реализация продукции, услуг одному покупателю не превышает 5% от общего годового оборота предприятие | 5 |
| 18. Зависимость от поставщиков | Рынок поставщиков большой, среди поставщиков существует здоровая конкуренция | 5 |
| 19. Подверженность кражи | Продукция предприятие легко транспортируемая и имеет хорошо ликвидный характер | 0 |
| 20. Формы расчетов | Расчет наличными минимален, но существуют такие формы расчета, как бартер, трансферт и т.п. | 4 |
| 21. Капитальные вложения | Предприятие осуществляет капитальные вложение, не превышающие амортизационные отчисления и прибыль года находящуюся в распоряжении предприятия | 3 |
| 22. Незавершенное производство и запасы | Оценка и инвентаризация запасав и незавершенного производства достаточно просты | 5 |
|
23. Кредиты |
Предприятию необходимы существенные кредиты или инвестиции для развития деятельности | 2 |
|
24. Оборотный капитал. Ликвидность |
Предприятие имеет достаточный оборотный капитал, но существуют проблемы ликвидности оборотного капитала в части, превышающей краткосрочные обязательства | 2 |
| 25. Доходность | Предприятие имеет стабильный хорошо прогнозируемый доход | 5 |
| 26. Ценные бумаги | Ценные бумаги ликвидны на фондовом рынке и имеют устойчивую котировку. Предприятие ведет листинг | 5 |
| Всего баллов | 97 | |
|
Расчет внутрихозяйственного риска: ВХР = 100% - КБ/5, 100%- (97/5) = 80,6 % |
||
| Фактический внутренний риск | 80,6 | |
Расчет риска контроля.
Риск контроля должен быть обратно пропорционален внутрихозяйственному риску, так как система контроля направлена на поиск ошибок, пропущенных системой учета.
Величина риска контроля может быть выражена отношением (неравенство 5):
0 < РК ≤ 100% (5)
Оценку риска контроля произведем следующим образом (формула 13):
РК = 100% - Э (СВК) (13)
РК = 100% - 82,5% = 17,5%.
Расчет риска необнаружения.
Величина риска необнаружения может быть выражена следующим соотношением (неравенство 6):
0 ≤ РН ≤ 1 (6)
Риск необнаружения исчисляется по двум остальным рискам, входящим в модель аудиторского риска (формула 14).
РН = ПАР / ВХР х РК. (14)
Если использовать зависимость ВХРнорм = 65%, → {ПАРнорм = 5%. Так как в нашем ВХРфакт = 80,6%, то ПАР будет иметь значение 6,2%. Рассчитаем РН:
РН = 6,2% / 80,6 % х 17,5% ≈ 1%.
При низком уровне необнаружения аудитор не соглашается брать на себя большой риск невыявления ошибок из-за недостатка свидетельств, поэтому в данном случае необходимо получить большое количество свидетельств.
4) Расчет приемлемого аудиторского риска.
При расчете ПАР воспользуемся рассмотренным ранее соотношением (формула 12). Для этого необходимо построить следующую пропорцию:
| ВХРнорм(65%)→ПАРнорм(5) | |
| =>ПАРфакт(х)=ВХРфакт(у)*ПАРнорм(5%)/ВХРнорм(65%) | |
| ВХРфакт(у)→ПАРфакт (х) | |
ПАРфакт (х) = 80,6% х 5% / 65%