Учет затрат вспомогательных производств в с/х предприятиях
Таким образом, закрытие бухгалтерских счетов возможно лишь в том случае, если каждый из них в последующих расчетах уже не используется и в дальнейшем на него не относятся никакие суммы калькуляционных разниц.
Работа по закрытию счета 23 сводится к следующему. По каждому виду вспомогательных производств определяются:
— фактические затраты;
— цеховые расходы, подлежащие распределению;
— отклонения цеховых расходов, подлежащих списанию, от сумм этих расходов, распределенных в течение года по плановому проценту;
— калькулирование фактической себестоимости единицы работ и услуг;
— калькуляционная разница на единицу работы;
— отнесение калькуляционных разниц на счета потребителей услуг.
При определении последовательности закрытия аналитических счетов целесообразно руководствоваться следующими принципами:
1. Вначале закрываются счета, не имеющие встречных услуг и счетов потребителей внутри счета 23.
2. Затем — не имеющие встречных услуг, но имеющие счета потребителей в пределах счета 23.
3. После этого — имеющие минимум встречных услуг и минимум счетов потребителей внутри счета 23.
4. В последнюю очередь закрываются счета, имеющие максимум встречных услуг и минимум счетов потребителей в пределах счета 23.
При такой последовательности закрытия счетов не будут допущены условности ни по себестоимости калькулируемой единицы, ни по сумме калькуляционной разницы за счет встречных услуг по незакрытым счетам, учтенным по плановой себестоимости.
Исходя из этого, каждая организация определяет последовательность закрытия аналитических счетов с учетом конкретных условий хозяйствования.
После закрытия соответствующего счета он уже не принимает на себя калькуляционную разницу.
При закрытии счета 23 необходимо учитывать наличие внутреннего оборота, который должен исключаться по количеству и по сумме; так как плановая оценка услуг самим себе до фактической не доводится, следовательно, при расчете фактической себестоимости таких услуг из расчета исключается самообслуживание по количеству и по сумме.
Таким образом, расчет себестоимости калькуляционной единицы можно представить формулой:
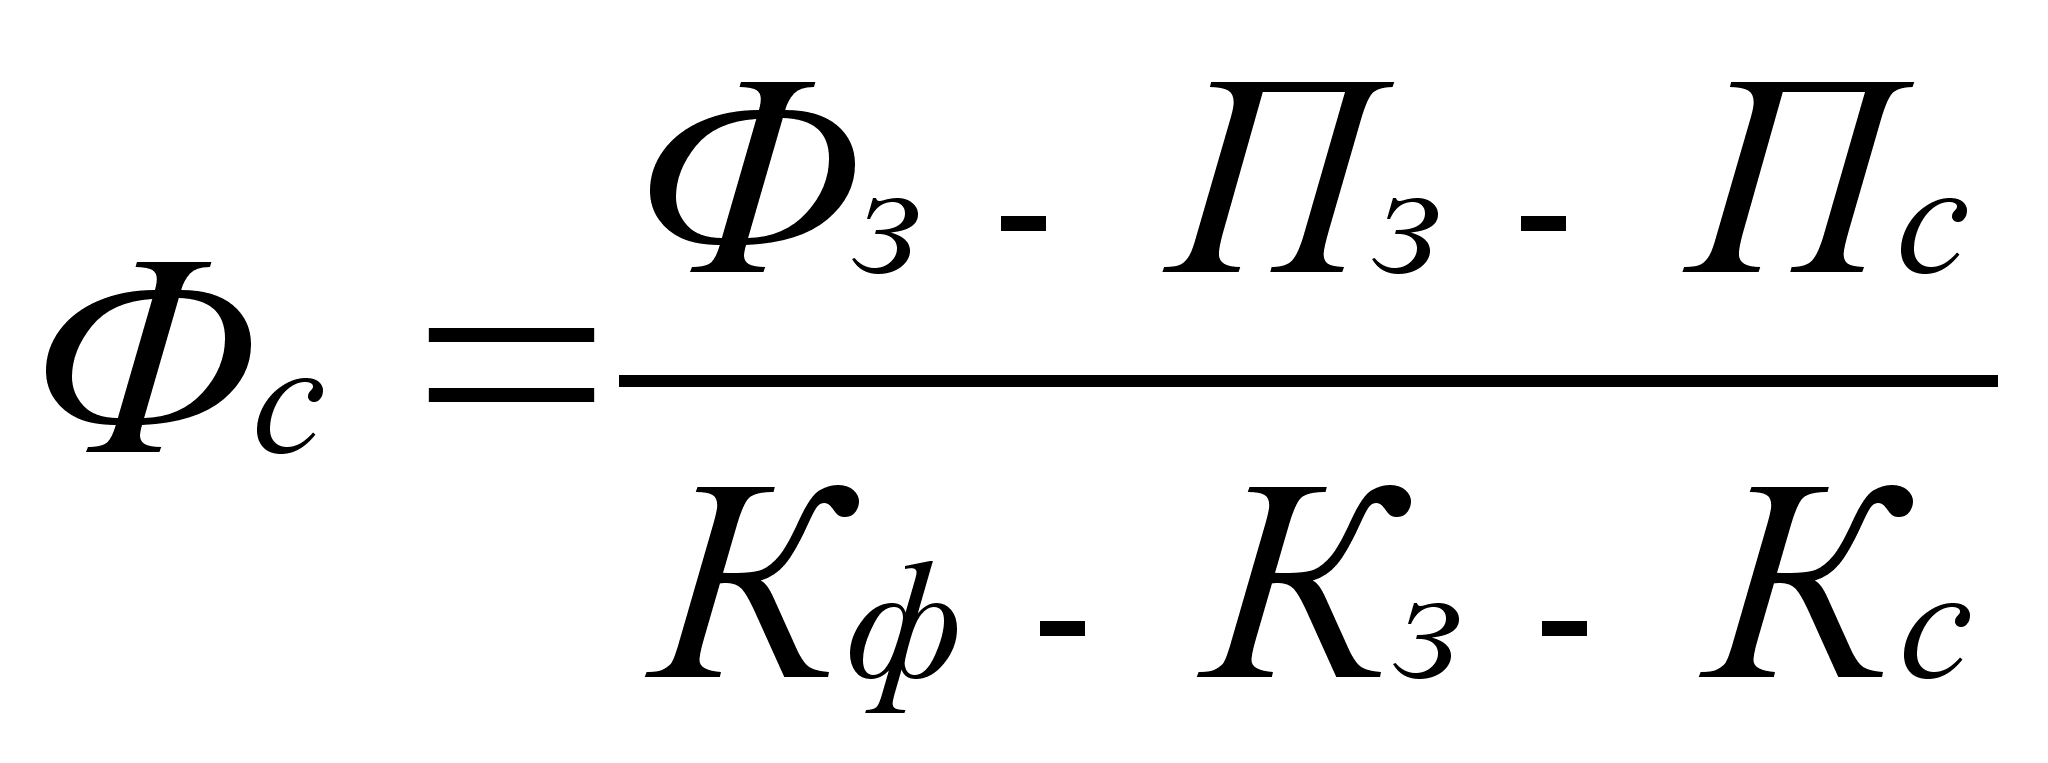
где:
Фс — фактическая себестоимость единицы услуг;
Фз — фактические затраты за год;
Пз — плановая оценка услуг по закрытым счетам;
Пс — плановая оценка услуг по самообслуживанию;
Кф — фактический объем услуг за год;
Kз — фактический объем услуг по закрытым счетам;
Кс — фактический объем услуг по самообслуживанию. Для учета затрат, выхода услуг и списания калькуляционной разницы используются учетные регистры: лицевой счет (производственный отчет) подразделения ф. 83-АПК, а также ф. 84-АПК, 11-АПК, 60-АПК, 62-АПК и др.
2.4.1. Учет затрат и исчисление себестоимости услуг энергетических производств
Затраты по энергетическим производствам (электроснабжению, теплоснабжению, газоснабжению, холодильным установкам) учитывают на отдельных аналитических счетах.
В затраты по электроснабжению включаются стоимость электрической энергии, поступающей со стороны по установленным тарифам; оплата труда с отчислениями на социальные нужды электромонтеров, механиков и других работников, обслуживающих электросети; затраты на ремонт, износ электрооборудования, другие расходы по эксплуатации линий электропередач.
Затраты по электроснабжению учитываются по дебету счета 23 субсчета «Энергетические производства» аналитического счета «Электроснабжение» в разрезе соответствующих статей затрат. Статьи затрат могут быть следующие:
1. Оплата труда с отчислениями на социальные нужды.
2. Топливо и энергия (для своих электростанций).
3. Содержание основных средств.
4. Работы и услуги.
5. Прочие затраты.
Распределение затрат по потребителям производится ежемесячно пропорционально количеству потребленной электроэнергии и ее плановой себестоимости.
В конце года после исчисления фактической себестоимости электроэнергии плановая оценка корректируется до фактической.
Аналитический счет «Электроснабжение» в составе субсчета «Энергетические производства» обычно закрывается в первую очередь.
Объектом калькуляции является электроэнергия, калькуляционной единицей — 10 кВт/ч, Метод калькуляции — простой.
При определении себестоимости 10 кВт/ч в расчет принимаются затраты и энергия, полученные как от собственных электростанций, так и поступающие со стороны.
При этом электроэнергия и затраты по электростанциям (электрогенераторам), смонтированным с доильными, стригальными, сварочными и другими агрегатами, в себестоимость электроэнергии не включаются (расходы по ним относятся в затраты соответствующих отраслей и производств).
После исчисления фактической себестоимости 10 кВт/ч электроэнергии необходимо списать калькуляционную разницу по потребителям электроэнергии, после чего аналитический счет «Электроснабжение» закрывается и сальдо не имеет.
Порядок закрытия счета рассмотрим на примере.
Фактические затраты по электроснабжению (дебет счета) составили 75000 руб. Плановая себестоимость 10 кВт/ч — 2 руб.
В течение года использовано 400 кВт/ч электроэнергии (кредит счета):
для растениеводства — 45 тыс. кВт/ч на сумму 9000 руб.;
для животноводства — 110 тыс. кВт/ч на сумму 22000 руб.;
для промышленных производств — 150 тыс. кВт/ч на сумму 30000 руб.;
для общехозяйственных нужд — 90 тыс. кВт/ч на сумму 18000 руб.;
для собственных нужд — 5 тыс. кВт/ч на сумму 1000 руб.
Фактическую себестоимость 10 кВт/ч электроэнергии определим по формуле:
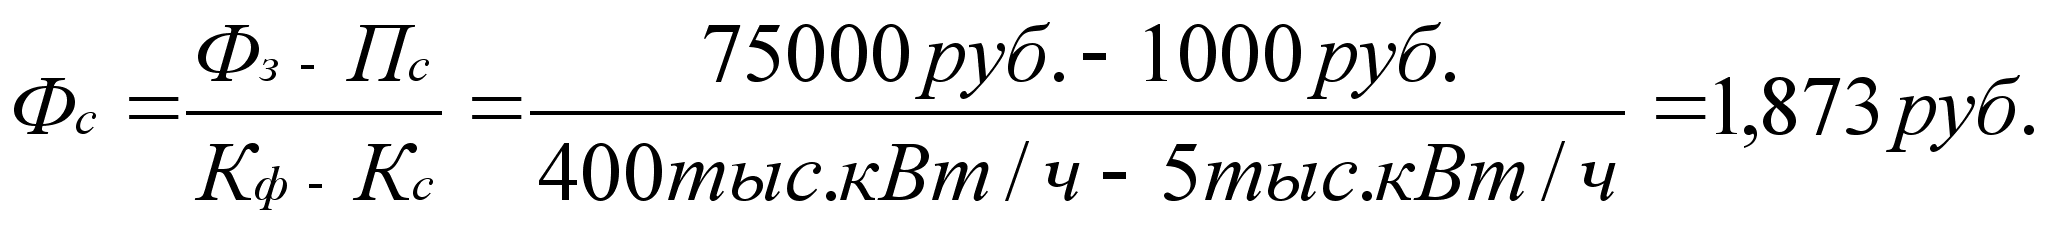
Следовательно, калькуляционная разница составляет 0,126 руб., которую необходимо списать методом «красное сторно» по потребителям элетроэнергии в ведомости распределения отклонений (табл. 1).
Таблица 1
Ведомость распределения отклонений в себестоимости электроэнергии
|
Потребители электроэнергии |
Кол-во электроэнергии, тыс. кВт/ч |
Калькуляционная разница, руб. |
Дебет счетов |
|
Растениеводство |
45 |
-570 |
20/1 |
|
Животноводство |
110 |
-1392 |
20/2 |
|
Промышленное производство |
150 |
-1899 |
20/3 |
|
Общехозяйственные нужды |
90 |
-1139 |
26 |
|
Самообслуживание |
5 |
— |
|
|
Итого |
-5000 |
Кредит |
|
|
счета |
|||
|
« Электро |
|||
|
снабжение» |
В результате аналитический счет «Электроснабжение» закрывается и сальдо не имеет.
Если аналитический счет «Электроснабжение» закрывается не в первую очередь, то при исчислении фактической себестоимости 10 кВт/ч электроэнергии дополнительно из затрат по электроснабжению исключается плановая оценка услуг, оказанных электроснабжением для тех производств, затраты по которым уже распределены, т. е. счет уже закрыт, а из количества отпущенной электроэнергии соответственно исключается количество электроэнергии, отпущенной для таких производств.
В затраты по теплоснабжению включают затраты на производство или покупку тепловой энергии и доведение ее до потребителя: стоимость купленной тепловой энергии, оплата труда с отчислениями на социальные нужды работников, занятых обслуживанием теплохозяйства, стоимость топлива и электроэнергии, израсходованных на технологические цели по теплоснабжению, затраты на ремонт, износ основных средств (котельные, теплоцеха, тепломагистрали и т. д.), услуги собственных вспомогательных производств и другие расходы.
Затраты собираются в дебетовой части счета 23 «Вспомогательные производства» субсчета «Энергетические производства» на аналитическом счете «Теплоснабжение».
Статьи затрат могут быть аналогичны статьям затрат в электроснабжении.
Распределяются затраты по потребителям ежемесячно, пропорционально количеству потребленного тепла и его плановой себестоимости. В конце года плановая оценка тепла доводится до фактической.
Объектом калькуляции является тепловая энергия. Калькуляционной единицей — 10 Гкал тепловой энергии. Метод калькуляции — простой.
Фактическая себестоимость 10 Гкал определятся по формуле (5.1).
После исчисления фактической себестоимости тепловой энергии списывается калькуляционная разница по потребителям пропорционально количеству отпущенной тепловой энергии и аналитический счет «Теплоснабжение» закрывается.
Аналитический счет «Теплоснабжение» может закрываться перед закрытием аналитического счета «Электроснабжение», если теплохозяйство не потребляет услуги электрохозяйства.
В затраты по газоснабжению включаются стоимость покупки газа, оплата труда с отчислениями на социальные нужды работников, обслуживающих газовые сети, установки; суммы износа от стоимости сооружений и оборудования по газовым сооружениям и оборудованию, затраты на ремонт газовых систем и установок, и др.
Затраты по газоснабжению собираются в дебетовой части счета 23 «Вспомогательные производства» субсчета «Энергетические производства» аналитического счета «Газоснабжение» . Статьи затрат аналогичны статьям затрат в электроснабжении.
Распределение затрат на потребителей (кредит счета «Газоснабжение») производится ежемесячно пропорционально количеству отпущенных кубических метров газа и плановой себестоимости 1 м3 газа. В конце отчетного года после исчисления фактической себестоимости 1 м газа плановая себестоимость газа доводится до фактических затрат и счет закрывается.
Объектом калькуляции является газ, калькуляционной единицей — 1м3. Метод калькуляции — простой.
Фактическую себестоимость газа можно определить аналогично исчислению себестоимости электрической и тепловой энергии, воды.
На затраты по холодильным установкам относят расходы по их содержанию и эксплуатации: оплата труда с отчислениями на социальные нужды работников, обслуживающих холодильные установки, износ, ремонт холодильных установок и т. д.
Затраты по холодильным установкам собираются в дебетовой части счета 23 «Вспомогательные производства» субсчета
«Энергетические производства» аналитического счета «Холодильные установки». Статьи затрат аналогичны статьям затрат в электроснабжении.
Затраты по холодильным установкам распределяют между складами, хранилищами и т. д. пропорционально объему обслуживаемых помещений. После этого затраты списывают на себестоимость охлаждаемой продукции пропорционально центнеро-дням ее хранения (кредит аналитического счета «Холодильные установки») и плановой себестоимости 1 центнере-дня хранения. В конце года плановую себестоимость доводят до фактических затрат, после чего счет закрывается.
Объектом калькуляции являются услуги по охлаждению, калькуляционной единицей — 1 центнеро-день. Метод калькуляции — простой, т. е. затраты, учтенные по дебету аналитического счета «Холодильные установки», делят на количество центнеро-дней хранения продукции всего. По найденной себестоимости 1 центнеро-дня хранения продукции затраты по холодильным установкам списывают на конкретную продукцию в зависимости от количества дней ее хранения.
2.4.2. Учет затрат и исчисление себестоимости услуг водоснабжения
В затраты по водоснабжению включают: стоимость поступающей со стороны воды, оплату труда с отчислениями на социальные нужды работников, занятых подачей и доведением воды до потребителей, затраты на содержание основных средств водоснабжения (водокачек, водопроводов и т. д.), стоимость услуг собственных вспомогательных производств, стоимость работ, выполненных сторонними организациями и др.
Затраты по водоснабжению в течение года собираются в дебетовой части счета 23 «Вспомогательные производства» субсчета «Водоснабжение». Статьи затрат могут быть аналогичны статьям затрат по электроснабжению.
Распределение затрат по потребителям (кредит субсчета «Водоснабжение») производится ежемесячно пропорционально количеству отпущенной воды и ее плановой себестоимости. В конце года после исчисления фактической себестоимости воды ее плановая себестоимость доводится до фактической.
Объектом калькуляции является вода, калькуляционной единицей — 1м3. Метод калькуляции — простой.
Фактическая себестоимость 1 м3 воды определяется по формуле (5.1.).
Затраты по содержанию насосных установок, обслуживающих рисовые поля и используемых для подачи воды на фермы и пастбища, относятся на затраты соответствующих отраслей растениеводства и животноводства и в себестоимость воды по водоснабжению не включаются.
После исчисления фактической себестоимости 1 м3 воды необходимо списать калькуляционную разницу по потребителям воды. Субсчет «Водоснабжение» закрывается и сальдо не имеет.
2.4.3. Учет затрат и исчисление себестоимости услуг ремонтно-механических мастерских
Объектами учета затрат в ремонтно-механических мастерских являются отремонтированные объекты (трактора, комбайны, оборудование и др.) или изготавливаемые изделия (малоценный инвентарь и др.).
Затраты мастерских делятся на прямые и цеховые. В состав прямых затрат включаются: оплата труда с отчислениями на социальные нужды рабочих, занятых ремонтом объектов или изготовлением изделий, стоимость израсходованных запасных частей, ремонтных материалов, топлива» смазочных материалов, затраченных на ремонт и изготовление объектов.
Прямые затраты группируют в журнале учета затрат на аналитических счетах по видам ремонтов (работ) и изготовляемым изделиям на основании ведомостей дефектов машин, лимитно-заборных карт, накладных, нарядов по каждой ремонтируемой машине и прочим работам по изготовлению изделий и инвентаря. Здесь же учитывают и затраты по ремонту и техническому обслуживанию, произведенному непосредственно в бригадах, затраты на ремонт, выполняемый в сторонних организациях.
В течение года фактические (прямые и цеховые) затраты собираются в дебетовой части счета 23 субсчета «Ремонтно-мехалические мастерские». При этом могут использоваться следующие статьи затрат:
1. Оплата труда с отчислениями на социальные нужды.
2. Запасные части и ремонтируемые объекты.
3. Работы и услуги.
4. Цеховые расходы мастерских.
5. Прочие затраты.
Предварительно цеховые расходы мастерских собираются на отдельном аналитическом счете. К ним относят оплату труда с отчислениями на социальные нужды цехового персонала (заведующего мастерской, механика, бухгалтера), расходы на ремонт, износ основных средств мастерской (здания, оборудования). Цеховые расходы ремонтной мастерской могут учитываться по
следующим статьям:
1. Оплата труда с отчислениями на социальные нужды.
2. Затраты на содержание основных средств,
3. Расходы на мероприятия по технике безопасности и охране труда.
4. Прочие расходы.
В течение года ежемесячно цеховые расходы в плановых размерах (пропорционально прямой зарплате рабочих) списываются на себестоимость выполненных работ в ремонтно-механических мастерских (кредит аналитического счета «Цеховые расходы»), а в конце года плановый размер цеховых расходов корректируется до фактических затрат, при этом часть их относится на незавершенное производство.
Следовательно, аналитический счет «Цеховые расходы» закрывается первым в составе субсчета «Ремонтные мастерские».
В течение года фактическая себестоимость законченного ремонта или изготовленного объекта в ремонтной мастерской списывается на те производства, для которых выполнялись работы, и оформляется записью: дебет счетов 20/1, 20/2, 20/ 3, 12, 26 и другие кредит счета «Ремонтно-механическая мастерская ».
В связи с этим объектами калькуляции в ремонтно-механических мастерских являются отремонтированные объекты и изготовленные изделия, калькуляционной единицей — 1 шт. Метод калькуляции — простой.
Фактическую себестоимость отремонтированного объекта или изготовленного изделия можно определить по формуле:
Фс = Пз + Пц +(-) Оц (2)
где Фс — фактическая себестоимость отремонтированного объекта или изготовленного изделия;
Пз — фактические прямые затраты в течение года;
Пц ,— плановый размер цеховых расходов в течение года;
Оц — отклонения фактических цеховых расходов от плановых в конце года.
Например, по данным журнала учета затрат в ремонтной мастерской, затраты на ремонт зерноуборочного комбайна составили 12800 руб., в том числе затраты на оплату труда — 3200 руб. Плановый размер цеховых расходов мастерской по отношению к прямым расходам на оплату труда равняется 10% . Следовательно, на ремонт комбайна следует отнести 320 руб. (3200 : 100х10) цеховых расходов. Это оформляется записью: дебет счета «Ремонтная мастерская» и кредит счета «Цеховые расходы». Фактическая себестоимость ремонта комбайна составит 13120 руб. (12800 + 320 тыс.), которая по окончании ремонта списывается: дебет счета 20 «Растениеводство», кредит счета 23 «Ремонтная мастерская».
В конце года на тех же потребителей услуг мастерской относят отклонения фактических цеховых расходов от плановых методом дополнительного списания или сторнирования.
После чего субсчет «Ремонтная мастерская» закрывается и сальдо не имеет.
Для этих целей можно составлять ведомость распределения цеховых расходов. Рассмотрим на конкретном примере порядок списания цеховых расходов.
1. Цеховые расходы ремонтной мастерской за год составили 9800 руб. (дебет счета 23 субсчет «Ремонтно-механические мастерские», аналитический счет «Цеховые расходы»).
2. В течение года списаны цеховые расходы в плановой оценке на конкретные ремонтируемые и изготавливаемые объекты в размере 7200 руб. (кредит аналитического счета «Цеховые расходы»).
3. Отклонения фактических цеховых расходов от плановых + 2600 руб.
4. Прямая зарплата в основных затратах — 18000 руб.
5. Отклонения фактических затрат от плановых на 1 руб. прямой зарплаты (стр. 3 : стр. 4) составляют 0,1444 руб.
Путем умножения данного отклонения (0,1444 руб.) на базу распределения (прямую зарплату рабочих) можно установить сумму отклонений фактических цеховых расходов от плановых по потребителям (табл. 2).
Следовательно, исчисление фактической себестоимости от ремонтированных объектов и изготавливаемых изделий в ремонтно-механических мастерских сводится к корректировке цеховых расходов, так как прямые затраты в течение года учтены и списаны на конкретные объемы учета в фактических суммах, а цеховые расходы — лишь в плановой оценке.
После распределения корректировки цеховых расходов затраты ремонтной мастерской по выполненным работам будут списаны на объекты учета (аналитические счета тех производств, для которых выполнялись ремонтные работы) в фактической сумме.
Таблица 2
Ведомость распределения отклонений фактических цеховых расходов ремонтной мастерской от плановых
|
Ремонтируемые объекты основных средств и изготавливаемые пред меты |
Прямая з/плата рабочих, руб. (база распределения) |
Сумма отклонений, руб. |
Дебет счетов |
|
Ремонт зерноуборочных комбайнов |
2000 |
+289 |
20/1 |
|
Ремонт коровника |
3000 |
+433 | 20/2 |
|
Ремонт мельницы |
1800 |
+260 |
20/3 |
|
Изготовление инструментов |
3200 |
+462 |
l2 |
|
Изготовление основных средств |
5400 |
+780 |
08 |
|
Услуги на сторону |
2600 |
376 |
46 |
|
Всего: |
18000 |
2600 |
Кредит счета 23 аналит. |
|
счет |
|||
|
«Цеховые |
|||
|
расходы» |
|||
В небольших мастерских в течение года цеховые расходы ежемесячно не списываются, а накапливаются на отдельном аналитическом счете. В конце года фактические цеховые расходы распределяются на ремонтируемые и изготавливаемые объекты пропорционально прямой оплате труда производственных рабочих.
2.4.4. Учет затрат и исчисление себестоимости услуг автотранспорта
Затраты по эксплуатации грузового автомобильного транспорта группируются в накопительной ведомости учета работ этого транспорта, записи в которой производят на основании путевых листов и товарно-транспортных накладных. Учет затрат по автотранспорту рекомендуется вести раздельно с учетом специализации автомобилей. Для этого к счету 23 «Вспомогательные производства» субсчета «Автомобильный транспорт» открываются отдельные аналитические счета;
— Грузовой автотранспорт;
— Специализированный автотранспорт (тягачи, автокраны, пожарные и т. д.);
— Пассажирский автотранспорт (автобусы, грузовые машины, переоборудованные для перевозки людей);
— Цеховые расходы (общегаражные).
В затраты по эксплуатации грузового автотранспорта относят стоимость нефтепродуктов, суммы амортизационных отчислений по транспорту, затраты на ремонт, технический уход, восстановление тин, стоимость обтирочного материала, спецодежды, затраты на оплату труда с отчислениями на социальные нужды водителей, и т. д.
При учете затрат могут использоваться следующие статьи:
1. Оплата труда с отчислениями на социальные нужды.
2. Нефтепродукты.
3. Затраты на содержание основных средств.
4. Работы и услуги.
5. Цеховые расходы.
6. Прочие затраты.
К цеховым расходам относят суммы амортизационных отчислений на здание гаража, затраты на ремонт отопления, освещение гаража, на оплату труда с отчислениями на социальные нужды персонала (заведующий, диспетчер, сторож и т. д.).
Цеховые расходы предварительно учитывают на отдельном аналитическом счете «Цеховые расходы». В конце отчетного периода их распределяют и включают в себестоимость грузовых и пассажирских перевозок пропорционально машино-дням пребывания в организации (кредит счета «Цеховые расходы»).
Распределение затрат по автотранспорту производится ежемесячно по потребителям услуг пропорционально объему работ в тонно-километрах и их плановой себестоимости с корректировкой в конце года до уровня фактических затрат. При этом затраты по пассажирскому транспорту и по специальным машинам относятся на потребителей услуг пропорционально количеству машино-дней и их плановой себестоимости (кредит счетов «Грузовой автотранспорт», «Специальный' автотранспорт», «Пассажирский автотранспорт»).
В связи с этим объектом калькуляции по автотранспорту является тонно-километры и работа машины. Калькуляционными единицами являются 10 т/км и 1 машино-день.
Перед определением себестоимости услуг автомобильного транспорта затраты необходимо уменьшить на стоимость оприходованного отработанного масла, шин, пригодных к использованию (кредит счета «Автотранспорт»).
В конце года фактическую себестоимость 10 т/км можно определить по формуле:
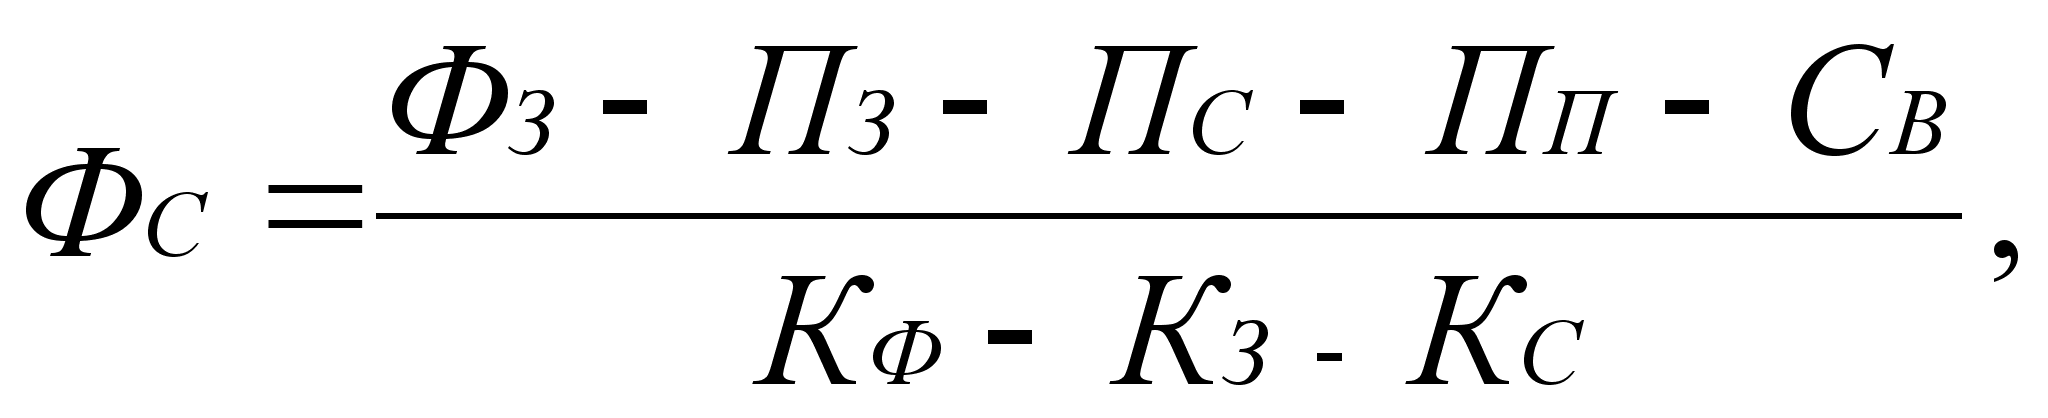 (3)
где
ФС — фактическая себестоимость 10 т/км, руб.;
ФЗ — фактические затраты по грузовому автотранспорту, руб.;
ПЗ — плановая оценка услуг тем потребителям, затраты которых уже распределены (счет закрыт), руб.;
ПС — плановая оценка услуг по самообслуживанию, руб.;
ПП — плановая оценка услуг по перевозке людей (если грузовой автотранспорт перевозил людей), руб.;
CВ — стоимость возвратных отходов (отработанного масла и т. д.), руб.;
Кф — фактический объем работ за год, т/км;
KЗ — фактический объем работ для тех потребителей, затраты по которым уже распределены (счет закрыт), т/км;
КС, — фактический объем работ, выполненных для самообслуживания, т/км.
Аналогичным образом исчисляется фактическая себестоимость одного машино-дня по пассажирскому автотранспорту и специальному грузовому транспорту. После того плановая оценка услуг доводится до фактической методом дополнительного списания или сторнирования, счет закрывается и сальдо не имеет.
Рассмотрим на примере, как рассчитывается фактическая себестоимость 10 т/км. Допустим, что затраты по эксплуатации грузового автотранспорта за год составили 258700 руб. (дебет счета «Грузовой автотранспорт»), В течение года грузовым автотранспортом отработано 796000 т/км по плановой себестоимости 10 т/км 3,3 руб. на сумму 262680 руб. (кредит счета «Грузовой автотранспорт») в том числе:
в растениеводстве — 220000 т/км на сумму 72600 руб., в животноводстве — 430000 т/км на сумму 141900 руб., на пилораме — 80000 т/км на сумму 26400 руб., на самообслуживании — 28000 т/км на сумму 9240 руб., для сторонних организаций — 38000 т/км на сумму 12540 руб.
Кроме того, в течение года от грузовых автомашин оприходовано отработанного масла на сумму 180 руб. (кредит счета «Грузовой автотранспорт»).
Чтобы закрыть счет, необходимо исчислить фактическую себестоимость 10 т/км по формуле (3):
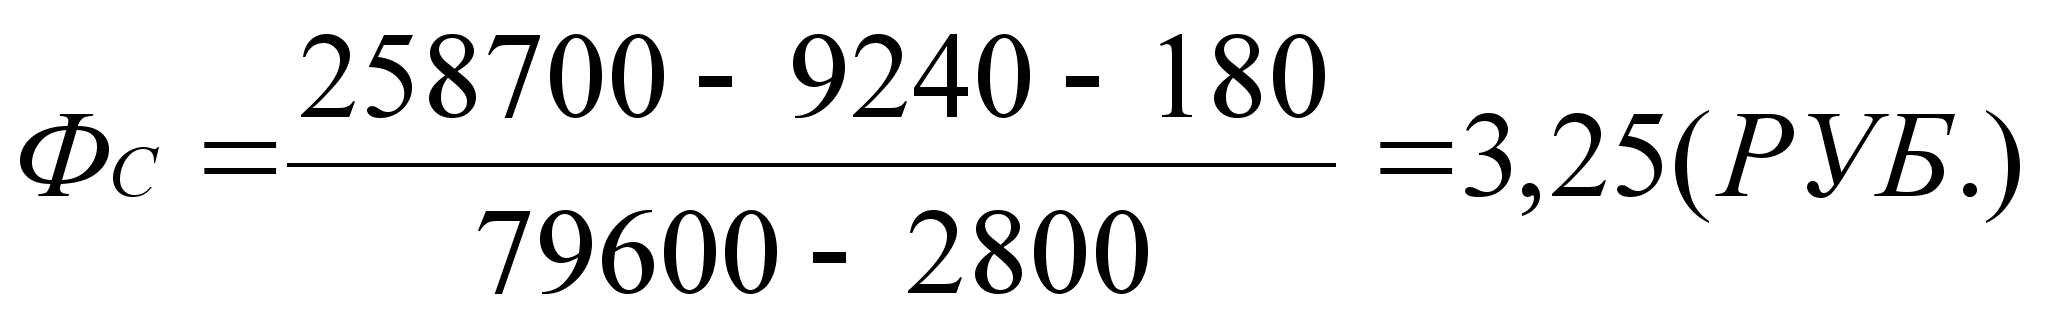
Следовательно, фактическая себестоимость 10 т/км оказалась ниже плановой на 0,05 руб., поэтому калькуляционную разницу необходимо списать методом «красное сторно» по потребителям (табл. 3).
Таблица 3
Ведомость распределения отклонений в себестоимости работ грузового автотранспорта
|
Потребители услуг |
Объем работ, т/км |
Сумма отклоненийруб. |
В дебет |
||
Растениеводство |
220000 |
1192 |
20/1 |
||
|
Животноводство |
430000 |
2329 |
20/2 |
||
|
Пилорама |
80000 |
433 |
20/3 |
||
|
Сторонние организации |
38000 |
206 |
46 |
||
|
Итого |
768000 |
4160 |
Кредит |
||
|
счета «Грузовой автотранспорт» |
В результате списания калькуляционной разницы счет «Грузовой автотранспорт» закрывается и сальдо не имеет.
Распределять калькуляционную разницу нужно не всегда на те счета, на которые относились в течение года затраты по автотранспорту. Например, их можно не относить на расходы по доставке кормов, а списывать непосредственно на животноводство.
В сельскохозяйственных организациях используются и специальные автомобили: молоковозы, бензовозы. Но в связи с сезонностью производства в течение года такие автомобили выполняют значительно меньший объем работ, чем бортовые, а следовательно, себестоимость одного тонно-километра бортовых машин значительно выше.
Установленный Методическими рекомендациями по планированию, учету и калькулированию себестоимости продукции (работ, услуг) в сельском хозяйстве, утвержденными Минсельхозпродом России от 04.07.1996 г. № П-4-24/2068, порядок учета затрат на эксплуатацию автомобильного транспорта несовершенен, так как он не обеспечивает обособленного, исчисления себестоимости работ, выполненных грузовыми автомашинами специального назначения (бензовозы, молоковозы) и бортовыми, в результате чего искажаются фактические затраты на производство и реализацию сельскохозяйственной продукции. На наш взгляд, учет затрат по специальным грузовым автомашинам надо вести по видам автомобилей, а затраты по ним списывать на потребителей услуг. Например, затраты по эксплуатации молоковозов включать в полную себестоимость молока.
2.4.5. Учет затрат и исчисление себестоимости услуг машинно-тракторного парка
Затраты по эксплуатации машинно-тракторного парка группируются в накопительной ведомости учета работы, записи в которой производят на основании путевых листов, ведомости распределения износа (амортизации), отчислений в ремонтный фонд и других распределительных затрат.
Машинно-тракторный парк может использоваться на полевых и транспортных работах. Следовательно, в учете необходимо разграничить выход услуг. Поэтому к счету 23 субсчета «Машинно-тракторный парк» могут открываться аналитические счета «Машинно-тракторный парк на полевых работах» и «Машинно-тракторный парк на транспортных работах».
В затраты по эксплуатации машинно-тракторного парка включают оплату труда с отчислениями на социальные нужды трактористов-машинистов, стоимость нефтепродуктов, израсходованных на работу тракторного парка, сумму амортизационных отчислений, затрат на ремонт тракторов, и т. д.
Учет этих затрат в течение года осуществляется в дебетовой части счета 23 субсчета «Машинно-тракторный парк».
Учет затрат по эксплуатации машинно-тракторного парка на полевых работах имеет особенности. Затраты по узкоспециализированным сельскохозяйственным машинам учитываются в составе счета 20/1 «Растениеводство». Затраты по эксплуатации тракторов, такие как оплата с отчислениями на социальные нужды трактористов-машинистов, занятых на полевых работах, и стоимость нефтепродуктов, израсходованных на полевые работы машинно-тракторным парком, в составе счета 23 не учитываются, а включаются в затраты растениеводства. Остальные затраты по эксплуатации машинно-тракторного парка на полевых работах можно учитывать в течение года в составе счета 20/1 «Растениеводство» на отдельном аналитическом счете как нераспределенные затраты или на аналитическом счете «МТП на полевых работах» в составе 23-го счета.
В конце года эти расходы распределяются по культурам пропорционально выполненным работам в условных эталонных гектарах.
Учет затрат по эксплуатации машинно-тракторного парка на транспортных работах можно вести по статьям:
1. Оплата труда с отчислениями на социальные нужды.
2. Затраты на содержание основных средств (нефтепродукты, износ, ремонт основных средств).
3. Работы и услуги.
4. Цеховые расходы.
5. Прочие затраты.
Цеховые расходы по машинно-тракторному парку учитывают и распределяют аналогично цеховым расходам ремонтно-механической мастерской.
Распределяют затраты по эксплуатации машинно-тракторного парка на транспортных работах ежемесячно по потребителям, пропорционально объему выполненных работ в тонно-километрах и плановой их себестоимости. Поэтому объектом калькуляции в этом случае являются тонно-километры, калькуляционной единицей — 1 т/км.
Метод калькуляции используется простой. Порядок исчисления себестоимости 1 т/км аналогичен методике исчисления фактической себестоимости услуг грузового автотранспорта.
После исчисления фактической себестоимости 1 т/км транспортных работ калькуляционная разница списывается по потребителям услуг, счет закрывается и сальдо не имеет.
В условиях хозяйственного расчета необходимо знать фактическую себестоимость одного эталонного гектара, выполненного машинно-тракторным парком на полевых работах. Для этого к нераспределенным затратам прибавляют сумму начисленной оплаты труда с отчислениями на социальные нужды трактористов, занятых на полевых работах, и стоимость нефтепродуктов, израсходованных во время полевых работ, и рассчитывается фактическая себестоимость одного эталонного гектара. Этот показатель используется для анализа работы машинно-тракторного парка.
2.4.6. Учет затрат и исчисление себестоимости услуг гужевого транспорта
В себестоимость услуг гужевого транспорта включаются затраты на корм, амортизационные отчисления (износ) по рабочему скоту (кроме оленей и волов), построек, транспортного инвентаря и сбруи, затраты на профилактические ветеринарные мероприятия, ковку лошадей, колесную мазь, содержание обслуживающего персонала.
Затраты по гужевому транспорту собираются в дебетовой части счета 23 субсчета «Гужевой транспорт». При этом могут использоваться следующие статьи затрат:
1. Оплата труда с отчислениями на социальные нужды.
2. Средства защиты животных.
3. Корма.
4. Содержание основных средств
5. Работы и услуги.
6. Прочие затраты.
Стоимость услуг гужевого транспорта распределяют ежемесячно по потребителям, исходя из плановой себестоимости рабочего дня (в конце года корректируется до уровня фактической в результате исчисления фактической себестоимости услуг) пропорционально количеству отработанных дней (кредит счета 23 субсчет «Гужевой транспорт»).
Объектом калькуляции являются услуги гужевого транспорта, калькуляционной единицей — один рабочий день. Метод калькуляции —исключение затрат на побочную продукцию.
Себестоимость одного рабочего дня можно определить по формуле;
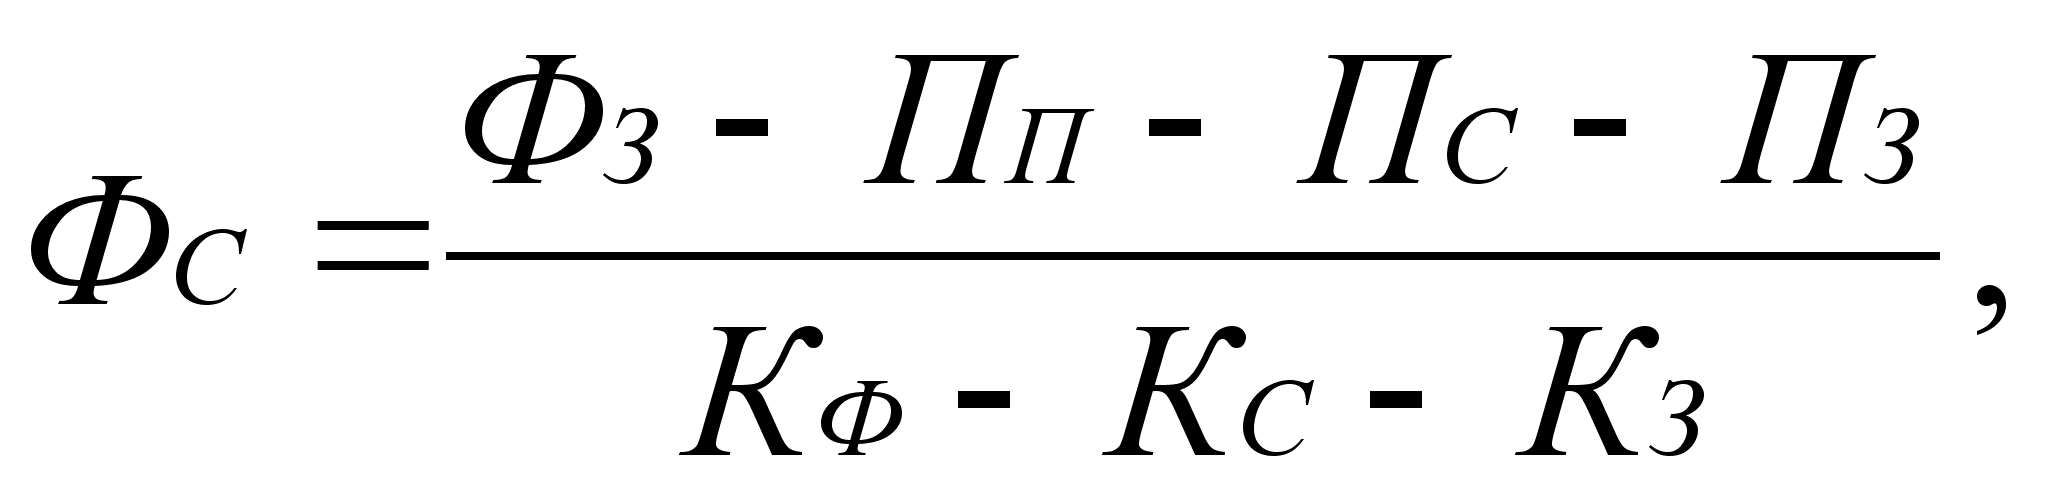 (4)
где
ФС — фактическая себестоимость одного рабочего дня, руб.;
ФЗ — фактические затраты по содержанию рабочего скота (дебет аналитического счета «Гужевой транспорт»), руб.;
ПП — стоимость побочной продукции (навоз, шерсть-линька, приплод), руб.;
ПС - плановая оценка услуг по самообслуживанию, руб.;
ПЗ — плановая оценка услуг для тех производств (потребителей), затраты по которым уже распределены (счет закрыт), руб.;
Кф — общее время работы, раб. дн.;
КС — время, затраченное на самообслуживание, раб. дн.;
KЗ — время, затраченное на производства (потребителей), затраты по которым уже распределены (счет закрыт), раб. дн.
При этом рабочий день лошади, вола, верблюда, осла, мула, оленя условно принимается за единицу.
Расходы по содержанию молодняка рабочего скота в общую сумму затрат по гужевому транспорту не включаются, а учитываются отдельно.
Для определения количества рабочих дней среднегодовое поголовье рабочего скота умножают на количество рабочих дней в среднем на голову в год (250 — 240 дней).
Побочной продукцией при содержании гужевого транспорта является приплод рабочего скота, навоз, шерсть-линька, конский волос.
Приплод рабочего скота оценивается следующим образом: себестоимость одной головы рабочих лошадей, ослов, мулов, оленей исчисляют по стоимости 60, а верблюдов — 120 кормо-дней содержания взрослых животных. Поэтому для оценки приплода необходимо определить себестоимость одного кормо-дня путем деления всей суммы затрат по содержанию рабочего скота (без стоимости навоза, конского волоса, шерсти-линьки) на общее количество кормо-дней рабочего скота.
Побочная продукция — навоз — оценивается нормативом по уборке, транспортировке на поля или места хранения;
шерсть-линька, конский волос — по ценам возможной реализации.
Рассмотрим на примере способ исчисления фактической себестоимости одного рабочего дня гужевого транспорта.
В течение года в сельскохозяйственной организации затраты на содержание 55 рабочих лошадей составили 52645 руб. Количество кормо-дней по рабочему скоту — 20075 (50х365) (дебет счета 23 субсчет «Гужевой транспорт»).
Отработано рабочим скотом 13750 рабочих дней за год (55х250) по плановой себестоимости одного рабочего дня 3 руб. (кредит счета 23 субсчет «Гужевой транспорт»), в том числе:
в растениеводстве — 3000 раб. дн. на сумму 9000 руб.;
в животноводстве — 4525 раб. дн. на сумму 13575 руб.;
на мельнице — 2480 раб. дн. на сумму 7440 руб.;
для общехозяйственных нужд — 1000 раб. дн. на сумму 3000 руб.;
на самообслуживании — 2745 раб. дн. на сумму 8235 руб. Получено побочной продукции (кредит счета 23 субсчет «Гужевой транспорт»:
а) навоза — на сумму 700 руб. (затраты на уборку, транспортировку навоза);
б) шерсти-линьки на сумму 1300 руб. (цены возможной реализации);
в) приплода — 8 голов.
Для оценки приплода определяем фактическую себестоимость одного кормо-дня: все затраты по содержанию поголовья рабочего скота за год уменьшаем на стоимость побочной продукции (52645 — 1300 — 700 = 50645 руб.) и делим на количество кормо-дней (20075), в результате получаем себестоимость одного кормо-дня — 2,52 руб. Затем оцениваем приплод.
Стоимость 1 головы — 2,52 руб. х 60 кормо-дней = = 151,2 руб.,
8 голов — 151,2 руб.х8 =1209,6 руб.
Для исчисления фактической себестоимости одного рабочего дня пользуемся формулой (4);
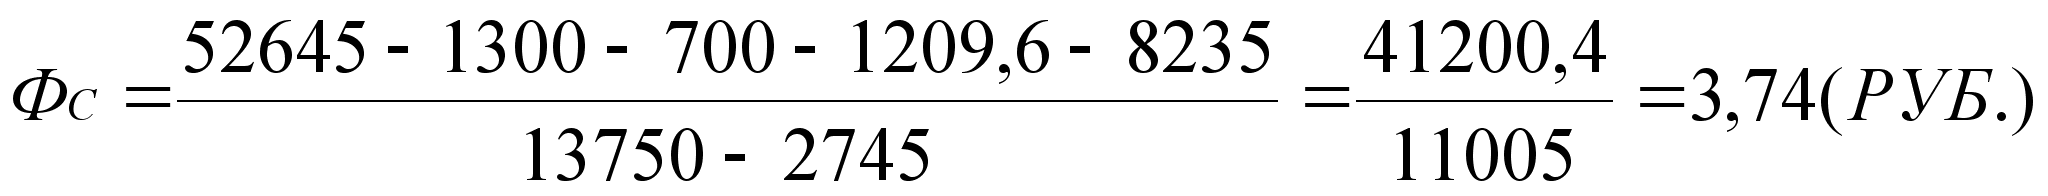
Калькуляционная разница составит 0,74 руб., которая подлежит списанию по потребителям дополнительной записью, так как фактическая себестоимость оказалась выше плановой. Для этого составляется ведомость (табл. 4).
Таблица 4
Ведомость распределения отклонений в