Учет ремонта основных средств
Текущий ремонт основных средств производится, как правило, хозяйственным способом в соответствии с графиками проведения ремонтных работ. При этом все затраты по ремонту основных средств списываются непосредственно за счет начисленного ремонтного фонда резерва) следующими записями на счетах бухгалтерского учета:
- на сумму израсходованных хозяйственных, строительных, горюче-смазочных и других материалов, запасных частей и т.д., согласно расходным документам (накладной, заборным листам, актам на списание материалов и др.). Дебет счета 3441 "Провизия (резерв) на ремонт" – кредит счетов: 1311 "Сырье и материалы", 1312 "Покупные полуфабрикаты и комплектующие изделия, конструкции и детали", 1313 "Топливо", 1315 "Запасные части", 1318 "Строительные материалы и другие"
-начислена оплата труда ремонтным рабочим несписочного состава (нештатного), приглашенным специально для выполнения ремонтных работ по заключенным с ними договорам (соглашениям) и расчетно-платежной ведомости. Дебет счета 3441 "Провизия (резерв) на ремонт" - кредит счета 3350 "Краткосрочная задолженность по оплате труда".
- суммы обязательных взносов и отчислений от начисленной оплаты труда в фонды социального страхования и накопительные пенсионные фонды. Дебет счета 3441 "Провизия (резерв) на ремонт" – кредит счетов:
3210 «Обязательства по социальному страхованию»;
3220 «Обязательства по пенсионным отчислениям».
В случае получения по аналитическому счету "Ремонтный фонд" дебетового сальдо, т.е. превышения фактических расходов по ремонту основных средств над суммой созданного ремонтного фонда (резерва), сумма перерасхода списывается на расходы предприятия. Перерасход (дебетовое сальдо) ремонтного фонда свидетельствует о недостаточности отчислений в данный фонд и требует пересмотреть плановую смету расходов по текущему ремонту и увеличить нормативы ежемесячных отчислений в резерв.
И наоборот, излишне начисленная сумма ремонтного фонда, т.е. сумма превышения резерва над фактическими расходами по текущему ремонту основных средств в конце года сторнируется в той же корреспонденции счетов, как и при создании ремонтного фонда, но отрицательным числом ("красное сторно").
Аналитический учет предстоящих расходов на текущий ремонт ведется по отдельным объектам и видам затрат.
Учетной политикой ТОО «Наурыз» определено, что в целях равномерного включения в расходы организации затрат на ремонт основных средств создается специальный резерв, отчисления в который производятся равными долями ежемесячно в течение года с отнесением начисленных сумм на соответствующие затратные счета. Фактические же затраты на ремонт списываются по мере их возникновения за счет созданного резерва. Если в конце года сумма фактических расходов на ремонт будет превышать величину резерва, производится соответствующее доначисление таких сумм в резерв. Если на конец года образуется остаток резерва, то бухгалтерская служба ТОО переносит его на следующий год, учитывая в составе резерва расходов на ремонт основных средств в следующем году, отразив это в учетной политике.
Например, в 2007 году ТОО "Наурыз" предполагает израсходовать на ремонт и обслуживание основных средств 707 616 тенге. В феврале 2007 г. заключен договор со специализированной ремонтной организацией на проведение ремонтных работ оборудования в размере 207 637,56 тенге (включая НДС 14%). В апреле 2007 г. работы приняты заказчиком, составлен акт выполненных работ и произведен окончательный расчет с подрядчиком. В мае 2007 г. произведен ремонт офиса силами ТОО "Наурыз". Стоимость израсходованных строительных материалов - 224 640 тенге, заработная плата ремонтных рабочих - 80 496 тенге. Для проведения ремонта арендовано оборудование в ТОО "Есиль", которой выплачено 68 889,6 тенге включая НДС 14%. Так как созданная провизия (резерв) на ремонт превышает фактически произведенные расходы, то на неиспользованную сумму резерва необходимо произвести корректировочную запись.
По данным операциям в бухгалтерском учете ТОО «Наурыз» произведены следующие записи (таблица 5).
Таблица 5 - Корреспонденция счетов по учету резерва на ремонт основных средств
|
№ п/п |
Наименование операций | Сумма, тенге | Корреспонденция счетов | ||
| Дебет | Кредит | ||||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | Создание провизии (резерва) на ремонт основных средств (ежемесячно) |
58968 (707616: 12 мес) |
8414 | 3441 | |
| 2 | На договорную стоимость выполненных подрядных работ -207 637,56 тенге: | 180554,40 | 3441 | 3310 | |
| На сумму НДС | 27083,16 | 1420 | 3310 | ||
| 3 | Произведен расчет с подрядчиком | 207637,56 | 3310 | 1030 | |
| 4 |
Списаны фактические расходы на проведение ремонтных работ собственными силами: - на стоимость израсходованных материалов |
224 640 |
8311 |
1318 |
|
| - заработная плата ремонтников | 80496 | 8312 | 3350 | ||
| - социальные отчисления | 2173,40 | 8313 | 3210 | ||
| аренда оборудования | 59904 | 8417 | 3310 | ||
| 8 985,60 | 1420 | 3310 | |||
| общие расходы на проведенный ремонт | 307309,40 | 8310 | 8311-8314 | ||
| списание расходов по ремонту | 307309,40 | 3441 | 8310 | ||
| 5 | произведена корректировка созданной провизии (резерва) на ремонт основных средств |
219752,2 (сторнировочная запись). |
8414 | 3441 | |
3.2 Учет резерва на предстоящие затраты по капитальному ремонту арендованных основных средств
В соответствии с условиями договора на аренду основных средств затраты по их капитальному ремонту могут быть приняты за счет предприятия-арендатора. Для покрытия затрат по капитальному ремонту арендованных основных средств, производимому за счет средств арендатора, создается резерв и учитывается на счете 3442 «Предстоящие затраты на капитальный ремонт арендованных основных средств» группы счетов 3440 «Прочие краткосрочные оценочные обязательства».
Предстоящие затраты на капитальный ремонт арендованных основных средств подлежат ежемесячному резервированию в течение года равными долями, исходя из сметной стоимости капитального ремонта, предусмотренной договором аренды, и отражаются в бухгалтерском учете следующими записями по счетам: Дебет счетов 7110 «Расходы по реализации продукции и оказанию услуг», 7210 «Административные расходы», 8414 «Накладные расходы на ремонт основных средств» - кредит счета 3442 " Предстоящие затраты на капитальный ремонт арендованных основных средств ".
Фактические затраты по капитальному ремонту арендованных основных средств в момент их возникновения относят на дебет счета 1620 «Расходы будущих периодов» с кредитованием соответствующих счетов в зависимости от способа ведения ремонтных работ.
Фактические затраты по капитальному ремонту арендованных основных средств, произведенному подрядном способом, на основании "Акта приемки-сдачи отремонтированных, реконструированных и модернизированных объектов" (форма № ОС-2) списываются следующей бухгалтерской проводкой: Дебет 1620 - кредит 3310 "Краткосрочная кредиторская задолженность поставщикам и подрядчикам".
Фактические затраты по капитальному ремонту арендованных основных средств, производимому хозяйственным способом в условиях ремонтного цеха (вспомогательного производства), на основании вышеприведенного акта отражаются следующими записями: Дебет 1620 - Кредит группы счетов 8030 "Вспомогательные производства".
Фактические затраты по капитальному ремонту арендованных основных средств, произведенному хозяйственным способом вне ремонтного цеха (вспомогательного производства) по мере совершения списываются следующими бухгалтерскими проводками: Дебет счета 1620 - кредит счетов:
- 1311 "Сырье и материалы", 1312 "Покупные полуфабрикаты и комплектующие изделия, конструкции и детали", 1313 "Топливо", 1315 "Запасные части", 1318 "Строительные материалы и другие" - на сумму израсходованных хозяйственных материалов, конструкций, деталей, топлива, запасных частей, строительных и других материалов.
- 3350 "Краткосрочная задолженность по оплате труда" - на сумму начисленной оплаты труда работников, занятых ведением ремонтных работ;
3210 «Обязательства по социальному страхованию», 3220 «Обязательства по пенсионным отчислениям» - на суммы обязательных взносов и отчислений от начисленной оплаты труда в фонды социального страхования и накопительные пенсионные фонды.
По окончании ремонтных работ фактические затраты по капитальному ремонту арендованных основных средств списываются в пределах начисленного на эти цели резерва следующей записью на счетах бухгалтерского учета: дебет счета 3441 – кредит счета 1620.
Если сумма фактических затрат по капитальному ремонту арендованных основных средств больше начисленного резерва, то недостающую сумму можно доначислять аналогичными проводками, как и при создании резерва, или же списать на расходы предприятий равными долями в течение остающегося срока аренды.
Следует отметить, что если окончание ремонтных работ по объектам основных средств с длительным сроком их производства происходит в следующем за отчетным годом, то остаток созданного резерва на ремонт основных средств не сторнируется.
Заключение
В условиях рыночной экономики значительно возрастает роль бухгалтерского учета как важнейшего средства получения полной и достоверной информации об имуществе предприятия и его обязательствах и своевременного доведения этих сведений до пользователей.
Финансовый учет на предприятии регулируется Законом Республики Казахстан «О бухгалтерском учете и финансовой отчетности» от 28.02.2007г., национальными стандартами бухгалтерского учета, а для ряда организаций – международными стандартами финансовой отчетности (МСФО) и другими нормативными и законодательными актами, а также учетной политикой и другими распорядительными актами руководства предприятия.
В связи с расширением прав предприятий в области постановки и ведения бухгалтерского учета перед бухгалтерскими службами возникает проблема оптимальной организации учета фиксированных активов: поступления, выбытия, начисления амортизации, капитальных вложений на ремонт и др.
В данной курсовой работе рассмотрен широкий круг вопросов, связанных с организацией учета затрат на ремонт основных средств. В результате проделанной работы можно сделать следующие выводы:
1) Основные средства - материальные активы, срок использования которых превышает один период, предназначенные для производства и поставки товаров и услуг, для сдачи в аренду или для управленческих целей.
2) Основные средства, участвуя в процессе производства, под влиянием времени, воздействием сил природы и в процессе эксплуатации постепенно изнашиваются. Износ - это процесс потери физических и моральных характеристик объектов основных средств. Во избежание преждевременного износа основных средств их периодически ремонтируют.
3) Затраты предприятия, которые не увеличивают будущей экономической выгоды от актива, должны списываться на расходы. Обычно это расходы на ремонт и обслуживание объектов недвижимости, зданий и оборудования. Различают текущий и капитальный ремонт основных средств. Ремонт может выполняться хозяйственным способом (силами самого предприятия) и подрядным способом. На капитальный ремонт, осуществляемый подрядным способом, организация заключает договор с подрядчиком.
4) Для учета затрат на ремонт производственных основных средств используется счет "Ремонт основных средств" (8410) в составе накладных расходов компании. Расходы по ремонту основных средств общехозяйственного назначения отражаются на соответствующем счете 7210 "Административные расходы", по ремонту основных средств для хранения товаров в местах их реализации - на соответствующем счете 7110 "Расходы по реализации продукции и оказанию услуг".
5) Для учета расходов на ремонт и техническое обслуживание объектов основных средств компании могут использовать два метода: с образованием провизии (резерва) на ремонт и без ее образования. Провизия (ремонтный фонд) создается компанией обычно для обеспечения равномерности включения затрат на ремонт в себестоимость продукции (работ, услуг), и это намерение компании должно найти свое отражение в учетной политике. Провизия (резерв) образуется путем ежемесячных отчислений исходя из годовой сметы затрат на все виды ремонта и его продолжительности.
6) Если предприятие создает ремонтный фонд, то ежемесячно производятся отчисления в этот фонд в размере 1/12 годовых сумм, предусмотренных сметой, бюджетом на все виды ремонта. На сумму отчислений в ремонтный фонд дебетуют счета групп счетов 2410, 7210, 8410 и кредитуют счет 3341 «Провизия (резерв) на ремонт» группы счетов 3340 "Прочие оценочные обязательства".
7) Расходы на модернизацию формируют из затрат на комплектующие детали, запасные части, узлы, устройства, заработную плату с отчислениями и другие. Их отражают на счетах бухгалтерского учета аналогично расходам на ремонт основных средств.
Литература
Аскарова Э.Р. Об изменениях в учетной политике предприятия// Бюллетень бухгалтера, № 12, март 2004г., с.16-17.
Гражданский Кодекс Республики Казахстан (Особенная часть). Комментарий (постатейный). – 2-е изд., испр. и доп. / Под ред. М.К.Сулейменова, Ю.Г. Басина. – Алматы: Жеті жарғы, 2003. – 634с.
Гумилева Е.Н. Основные средства: приобретение и списание в конце года // Бюллетень бухгалтера, № 52, декабрь 2003г., с.18-20.
Жандосова И.А. Учет основных средств// Бухучет на практике, № 1, январь 2004 г.,с.3-60.
Куппаев Н. Об амортизационной политике предприятия// Бюллетень бухгалтера, № 3, январь 2004г., с.20-21.
Лехина А.Л. Переоценка основных средств: отражение в финансовой отчетности, налоговые последствия// Бюллетень бухгалтера, № 28, июль 2004 г., с.6-7
Методические рекомендации по применению международного стандарта бухгалтерского учета (IAS) 16 "Недвижимость, здания и оборудование"
Михалева Е. Учет недвижимости, зданий, оборудования (основных средств) и нематериальных активов// Знакомство с учетом. Самоучитель по бухучету и налогообложению, №3, 2007
Михалева Е. Учет основных средств// Бухгалтерский и налоговый учет в Казахстане. – Алматы: Издательство БИКО, 2005. - 248
Михалева Е.В., Хорина Л.И. Выбытие основных средств// Бюллетень бухгалтера, № 25, июнь, 2002г., с.7-9.
Нурпеисов Э.О. Бухгалтерский учет в организациях/ Учебное пособие.-Алматы, 2006.-472с.
О бухгалтерском учете и финансовой отчетности. Закон Республики Казахстан от 26.12.1995г. №2732 (с изменениями и дополнениями по состоянию на 05.05.2006 г. № 139-III).
О налогах и других обязательных платежах в бюджет (Налоговый кодекс). Кодекс Республики Казахстан от 12 июня 2001 г., №209-11 (с изменениями и дополнениями от 01.01.2006г.). - Алматы: Каржы-Каражат, 2006 г.
Полтушев Д., Мамонтова О. Инвентаризация активов: подтверждение достоверности данных учета// Бюллетень бухгалтера, № 50, декабрь 2004г.,с.8-12.
Попова Л.А. Бухгалтерский учет: Финансовый аспект - Учебное пособие. Караганда, 2003 – 257с.;
Послание Президента РК Н.А. Назарбаева народу Казахстана «Рост благосостояния граждан Казахстана - главная цель государственной политики» от 6 февраля 2008г.
Приказ Министра финансов РК от 21.06.2007 г. №217 «Об утверждении Национального стандарта финансовой отчетности №2»
Приказ Министра финансов РК от 23.05.2007 г. №185 «Об утверждении Типового плана счетов бухгалтерского учета»
Радостовец В.К., Радостовец В.В., Шмидт О.И. Бухгалтерский учет на предприятии. Алматы: Центраудит-Казахстан, 2002 г.
Рысакова З.А. О состоянии основных средств крупных и средних предприятий Республики Казахстан// Бюллетень бухгалтера, № 41, октябрь 2004г., с.6.
Сейдахметова Ф.С. Современный бухгалтерский учет. Учебное пособие. - Алматы: Экономика, 2000 г.
Скала В.И., Скала Н.В., Нам Г.М. Национальная система бухгалтерского учета в Республике Казахстан. ТОО «Издательство LEM». – Алматы, 2007. ч.1 – 420 с.
Толпаков Ж. Формирование и учет резерва на предстоящие расходы по ремонту основных средств// Библиотека бухгалтера и предпринимателя № 1 (103), 1999 г.
Толпаков Ж.С. Бухгалтерский учет основных средств. Караганда, - 1997
Приложение 1


АКТ
ВЫПОЛНЕННЫХ РАБОТ
г. Алматы 15.01.2008г
Мы, нижеподписавшиеся – ТОО «Компьютерные технологии», в лице директора Омарова О.Л., именуемого в дальнейшем «Исполнитель», с одной стороны, и ТОО «Наурыз», в лице директора Исаева С.А, с другой стороны, составили настоящий акт о том, что выполнены следующие виды работ:
1. Установка DDR DIMM 256 Mb PC 2700 145263 тенге
НДС20337 тенге
Всего работ на сумму165600 тенге
Исполнитель и Заказчик взаимных претензий друг другу не имеют.
«ИСПОЛНИТЕЛЬ» Омаров О.Л. «ЗАКАЗЧИК» Исаев С.А.
Приложение 2
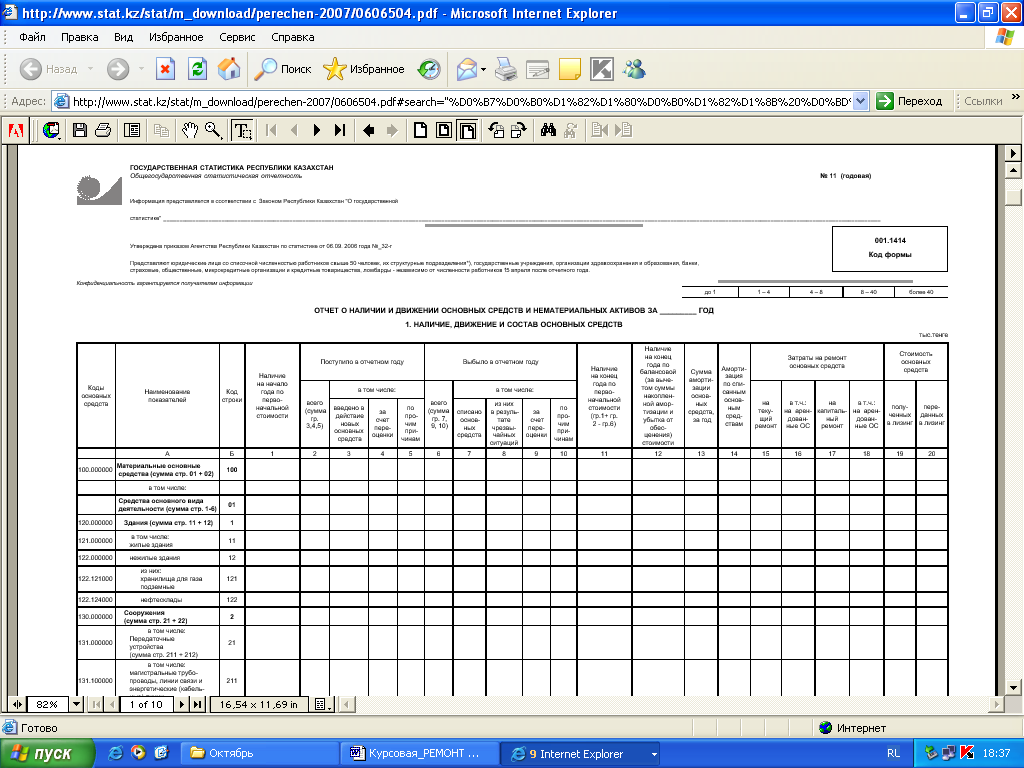
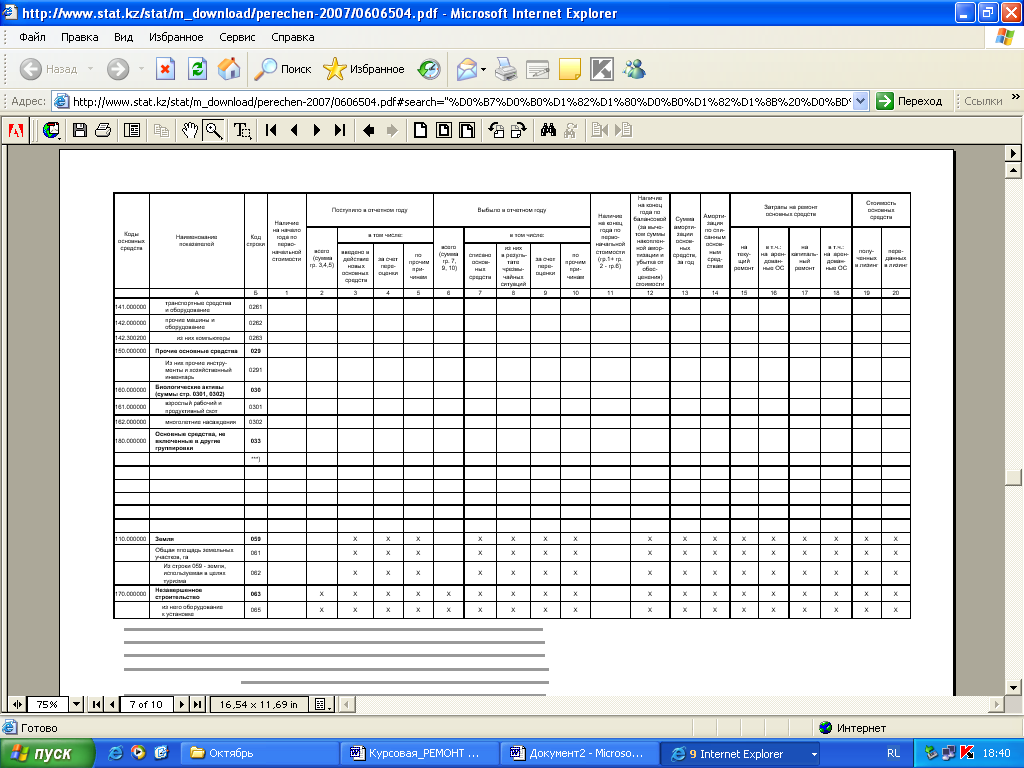
Фрагмент отчета о наличии и движении основных средств и нематериальных активов