Учет и анализ, и аудит текущих обязательств (на материалах ОАО СЗКО «Молот»)
Таким образом, рациональная организация контроля за состоянием расчетов по обязательствам предприятия способствует укреплению договорной и расчетной дисциплины, выполнению обязательств по поставкам продукции в заданном ассортименте и качестве, повышению ответственности за соблюдение платежной дисциплины. Правильное отражение текущих обязательств в финансовой отчетности позволяет предоставить пользователю полную, правдивую и непредвзятую информацию о результатах деятельности предприятия для принятия пользователями решений. По своему содержанию это должна быть информация прежде всего для анализа и прогноза, чтобы на ее основании инвестор мог сделать собственные выводы о том, насколько выгодными являются инвестиции в данное предприятие. Состояние учета и внутрихозяйственного контроля обязательств на предприятии ОАО СЗКО «Молот» способствует эффективному управлению ресурсами предприятия в целях достижения высоких конечных результатов. .
Автоматизация бухгалтерского учета текущих обязательств
Необходимым условием совершенствования управления является коренная реконструкция его технической и информационной базы на базе автоматизированной системы учета с использованием автоматизированных рабочих мест бухгалтера. Автоматизированная система учета позволяет обеспечить : полное и своевременное удовлетворение информационных потребностей пользователей; выполнение контрольных и аудиторских задач с целью получения необходимой информации об имеющихся отклонениях; получение автоматизированным путем готовых управленческих решений; анализ и прогнозирование хозяйственно-финансовой деятельности предприятия.
Программа «1С: Бухгалтерия» является универсальной бухгалтерской программой и предназначена для ведения синтетического и аналитического бухгалтерского учета по различным разделам. Программа предоставляет возможность ручного и автоматического ввода проводок. Все проводки заносятся в журнал операций. Кроме журнала операций программа содержит несколько списков справочников: план счетов; список видов объектов аналитического учета; список объектов аналитического учета (субконто); констант и т.д. Система "1 С" охватывает все стадии бухгалтерского учета.
На первой стадии оформляются необходимые первичные документы, служащие основанием для перемещения денежных средств или материальных ценностей.
На второй стадии операции, совершенные на основании соответствующих документов, отражаются на счетах бухгалтерского учета. В системе предусмотрен комплекс специальных средств, позволяющих: вести учет всех хозяйственных операций в хронологическом порядке с отражением средств на синтетических счетах и счетах аналитического учета; вести учет основных средств в инвентарной картотеке, регистрировать операции с инвентарными объектами, производить их переоценку, рассчитывать амортизационные отчисления, производить операции по перемещению, реконструкции, ремонту, списанию инвентарных объектов, хранить историю всех этих операций; вести учет материальных запасов в разрезе материально – ответственных лиц; вести учет расчетов с дебиторами и кредиторами отдельно по каждому контрагенту и по срокам задолженности.
На третьей стадии готовятся внутренние и внешние отчетные документы по фактам финансово - хозяйственной деятельности за определенный учетный период. На основании введенных проводок может быть выполнен расчет итогов. Итоги могут выводиться за квартал, год, месяц и за любой период, ограниченный двумя датами. После расчета итогов программа формирует различные ведомости: сводные проводки; оборотно-сальдовую ведомость; - оборотно-сальдовую ведомость по объектам аналитического учета; карточка счета; карточка счета по одному объекту аналитического учета; анализ счета (аналог главной книги); анализ счета по датам; анализ счета по объектам аналитического учета; анализ объекта аналитического учета по всем счетам; карточка объекта аналитического учета по всем счетам; журнальный ордер. На этой стадии, по данным учета хозяйственных операций, система позволяет получать периодическую отчетность по движению средств в виде оборотного баланса, главной книги, книги учета хозяйственных операций, кассовой книги, ведомостей расчетов с дебиторами и кредиторами, инвентаризационной описи, отчетов по аналитическим данным к счетам, настраиваемых отчетов: получать баланс предприятия, приложения к балансу, и другие отчетные документы для представления в государственные и налоговые органы.
В программе существует режим формирования произвольных отчетов, позволяющий на некотором бухгалтерском языке описать форму и содержание отчета, включая в него остатки и обороты по счетам и по объектам аналитического учета. С помощью данного режима реализованы отчеты, предоставляемые в налоговые органы, кроме того данный режим используется для создания внутренних отчетов для анализа финансовой деятельности организации в произвольной форме.
Характерной чертой системы является её настраиваемость, которая обеспечивается, применением в системе так называемых справочников, в которых сосредоточена вся информация, определяющая особенности каждой конкретной бухгалтерии. На исследуемом предприятии ОАО СЗКО «Молот» установлена программа «1С: Предприятие». Она представляет собой универсальную систему для автоматизации учета в торговле, складском хозяйстве и смежных отраслях деятельности предприятия. Система "1С:Предприятие" может быть адаптирована к любым особенностям учета на конкретном предприятии при помощи модуля "1С:Конфигуратор", позволяющего настраивать все основные элементы программной среды, генерировать и редактировать документы с любой структурой, изменять их экранные и печатные формы, формировать журналы для работы с документами с возможностью их произвольного распределения по журналам. Система "1С:Предприятие" выполняется под управлением ОС Windows 95 и Windows NT. Сетевая версия может устанавливаться в наиболее распространенных локальных сетях. В последнем случае рабочие станции должны иметь процессор класса 486DX и выше и оперативную память объемом не менее 8 Мбайт, а сервер - оперативную память не менее 16 Мбайт и процессор Pentium/75 и выше.
Бухгалтерский учет обязательств в системе осуществляется на соответствующих счетах (субсчетах) в количественном и суммовом выражении по видам обязательств, по контрагентам, по видам налогов и платежей. Работа пользователя, как и в любой другой аналогичной программе, начинается с настройки плана счетов и ввода шаблонов новых типовых операций (помимо предусмотренных в базовом комплекте). При ведении учета обязательств можно выделить следующие этапы:
формирование остатков по счетам при первоначальной подготовке системы к работе (на этом этапе необходимо внести наименование и другие характеристики контрагентов в список субконто, данные по сотрудникам, по участникам, открыть субсчета по всем видам налогов и платежей, создаются образцы типовых операций о начислении заработной платы и удержаниях из нее);
учет движения обязательств по расчетам (движение средств по объекту «обязательства» может отражаться в учете хозяйственных операций в суммовом и количественном выражении по каждому контрагенту, по каждому договору, по каждому сотруднику, учредителю и т.д.);
подготовка отчетных документов;
перенос остатков по счетам на следующий месяц при закрытии учетного периода.
«Журнал операций» в 1С: Бухгалтерия включает все операции, введенные вручную, а также все документы, формирующие операции. Для отдельных часто применяемых бухгалтерских операций можно создать типовые операции (пункт «Ввести типовую» меню «Документы»). Существует возможность отбора по некоторому значению операции (меню «Отбор по значению» меню «Действия главного меню программы).
Для контроля движения средств по счетам можно сформировать и распечатать оборотную ведомость движения средств по счетам. В ведомости представлены только объекты учета, по которым зарегистрированы обороты или остатки. Записи отсортированы по счету или с учетом признака группировки, заданного в параметрах формирования ведомости. В конце месяца по данным учета расчетов по обязательствам можно подготовить ведомости аналитического учета по счетам, распечатать ведомость в виде полного или итогового отчета. 1С:Бухгалтерия 7.7, как и все программы 1С: Предприятие, имеет набор стандартных отчетов, предназначенных для получения данных по бухгалтерским итогам и бухгалтерским проводкам в самых различных разрезах. Стандартные отчеты вызывают из меню «Отчеты» главного меню программы. Отчет «Оборотно-сальдовая ведомость» выдает информацию сразу по всем счетам. При этом период, за который желательно получить информацию может быть задан, а может быть автоматически установлен тот, который находится в настройке параметров системы (пункт «Оборотно-сальдовая ведомость» меню «Отчеты» главного меню программы). В появившемся диалоговом окне на закладке «Развернутое сальдо» указываются счета, на которые будет сформировано развернутое сальдо. В нашем случае это могут быть счет 641 (6411 «Подоходный налог», 6414 «Местные налоги», 6415 «НДС», 6416 «Налог на прибыль», 6418 «Расчеты по другим налогам»), счет 685 (6851, 6852), счет 681 и т.д. Ведомость содержит код счета и субсчета, остатки по ним на начало и на конец периода, обороты за период и итоги по оборотам и остаткам по всем счетам. Одной из наиболее удобных возможностей системы отчетов 1С: Бухгалтерия является возможность детализации (расшифровки) отчетов. Самый нижний уровень детализации - конкретная проводка операции. Если необходимо получить максимально полную картину операций по объекту аналитического учета (субконто), например «Контрагенты», можно вывести карточку субконто «Контрагенты». Этот отчет содержит все операции с конкретным контрагентом в хронологической последовательности с указанием первичных документов, реквизитов проводок и остатков по субконто после каждой операции (пункт «Карточка субконто» меню «Отчеты» главного меню).
Отчет «Анализ счета» содержит обороты счета с другими счетами за указанный период и сальдо на начало и конец периода (пункт «Анализ счета» меню «Отчеты» главного меню). Полученный анализ счет 661 «Расчеты по оплате труда» представляет собой таблицу, в которой содержаться обороты счета со счетами (23 – зарплата начислена рабочим основного производства, 30 – зарплата выдана по кассе, 37 – произведены расчеты с дебиторами и т.д.) за указанный период, а также сальдо на начало и на конец периода. При желании можно получить детализацию сведений по любой корреспонденции счетов.
Для счета 641 «Расчеты по налогам», по которому ведется аналитический учет, можно получить разбиение остатков и оборотов по видам налогов. Соответствующий отчет называется «Оборотно-сальдовая ведомость по счету». Каждая строка ведомости содержит код субсчета по каждому виду налогов, остаток на начало периода, дебетовый и кредитовый обороты и остаток на конец выбранного периода и итоговые данные в целом. При закрытии учётного месяца система позволяет автоматически перенести остатки на начало следующего месяца.
Таким образом, программа, выбранная, исходя из поставленных задач, отличается удобством в работе, быстротой проведения операций, использованием наглядных возможностей Windows интерфейса (меню, окна, пиктограммы и т.д.) и легкостью освоения. Имеются возможности ведения учета для одной организации на нескольких компьютерах и на одном компьютере для нескольких организаций.
3 АНАЛИЗ СОСТОЯНИЯ ТЕКУЩИХ ОБЯЗАТЕЛЬСТВ И ОЦЕНКА ИХ ВЛИЯНИЯ НА ДЛИТЕЛЬНОСТЬ ФИНАНСОВОГО ЦИКЛА ОАО СЗКО «МОЛОТ»
3.1 Цель, задачи и источники информации, методика и общая схема анализа текущих обязательств
В настоящее время анализ хозяйственной деятельности занимает важное место среди экономических наук. На основе результатов анализа разрабатываются и обосновываются управленческие решения. Экономический анализ предшествует решениям и действиям, обосновывает их и является основой научного управления производством, обеспечивает его объективность и эффективность. Руководство предприятия должно четко представлять за счет каких источников ресурсов оно будет осуществлять свою деятельность и в какие сферы деятельности будет вкладывать капитал. От того насколько оптимальна структура капитала, насколько целесообразно он трансформируется в основные и оборотные фонды, зависит финансовое благополучие предприятия и результаты его деятельности. Поэтому анализ наличия источников формирования капитала имеет исключительно важное значение.
Методика проведения анализа хозяйственной деятельности представляет собой совокупность взаимосвязанных и взаимообусловленных приемов направленных на достижение определенных результатов. Методика включает: характеристику объекта исследования, цель и задачи анализа объекта, систему показателей анализа, расчетные формулы, источники информации, методы обработки экономической информации, методические приемы обобщения и реализации результатов анализа.
Объект исследования – текущие обязательства ОАО СЗКО «Молот».
Целью анализа текущих обязательств является изучение объема, структуры, и движения некоторой части финансовых ресурсов предприятия и уровня эффективности их использования для выработки рациональной политики привлечения заемных средств.
Задачи анализа текущих обязательств: изучить состав, структуру и динамику привлечения заемных средств в рассматриваемом периоде, определить в динамике удельный вес товарного кредита, финансового кредита и внутренней кредиторской задолженности в общей сумме заемных средств, используемых предприятием; изучить состав конкретных кредиторов предприятия и условия предоставления ими различных форм финансового и товарного кредитов, эти условия рассмотреть с позиций их соответствия конъюнктуре финансового и товарного рынков; определить стоимость различных источников привлечения капитала; определить предельный объем привлечения заемных средств; изучить эффективность использования заемных средств в целом и отдельных их форм на предприятии (в этих целях используются показатели оборачиваемости и рентабельности заемного капитала). Система показателей: натуральные; стоимостные (абсолютный размер источников формирования средств (в целом и по видам) на определенный момент или за определенный период времени); количественные (темпы роста, прироста абсолютных размеров источников средств (в целом и по видам)); качественные (структура источников средств и показатели эффективности использования); удельные (оборачиваемость, показатели платежеспособности и ликвидности).
Источниками информации для анализа текущих обязательств являются: хозяйственное и финансовое законодательство (см. пункт 1.3 данной курсовой работы); учетная информация: отчетный бухгалтерский баланс, данные первичного и аналитического бухгалтерского учета, данные по соответствующим счетам, которые расшифровывают и детализируют отдельные статьи баланса; кредитные договоры с банками; договоры с поставщиками с указанием формы расчетов; внеучетная информация (публикации в прессе, научные статьи, заключения аудитора).
Методы обработки экономической информации: экономико-логические (сравнения, группировки, методы экспертных оценок и т.д.); экономико-математические (методы математической статистики, графический матричные методы и т.д.). Методические приемы обобщения результатов анализа: оценка финансового состояния; расчет прогноза; расчет упущенных возможностей; контроль выполнения решений и т.д. Результаты проведенного анализа служат основой оценки целесообразности использования заемных средств на предприятии в сложившихся объемах и формах.
Общая схема финансового анализа включает три взаимосвязанных блока (рисунок 3.1).
Основные задачи анализа финансового состояния – определение качества финансового состояния, изучение причин его улучшения или ухудшения за период. Эти задачи решаются на основе исследования динамики абсолютных и относительных финансовых показателей и разбиваются на следующие аналитические блоки: структурный анализ активов и пассивов; анализ финансовой устойчивости; анализ платежеспособности и ликвидности; анализ необходимого прироста собственного капитала.
Анализ финансовых результатов деятельности предприятия (анализ и оценка уровня и динамики показателей прибыли).
Количественная оценка и анализ эффективности финансово-хозяйственной деятельности предприятия могут быть осуществлены по двум направлениям :
- степени выполнения плана по основным показателям, обеспечение заданных темпов их роста;
- уровню эффективности использования ресурсов предприятия (для этого, как правило, используют различные показатели оборачиваемости)
| Анализ состояния и погашения текущих обязательств предприятия |
|
I Анализ финансового состояния предприятия Анализ структуры и динамики краткосрочного заемного капитала |
II Анализ эффективности финансово-хозяйственной деятельности предприятия Анализ показателей эффективности и интенсивности использования краткосрочного заемного капитала |
II Анализ финансовых результатов деятельности предприятия Анализ и прогнозирование уровня кредиторской задолженности предприятия |
| Разработка путей наращивания собственного капитала, повышения уровня его отдачи и укрепления финансовой устойчивости предприятия |
Рисунок 3.1 – Схема анализа состояния и погашения краткосрочных обязательств
При анализе источников финансовых ресурсов, их динамики и структуры следует иметь в виду, что оценка источников проводится как внутренними, так и внешними пользователями бухгалтерской информации. В соответствии с этим различны подходы к анализу. Так, внешние пользователи (банки, поставщики и др.) оценивают изменение доли собственных средств предприятия в общей сумме источников средств с точки зрения финансового риска при заключении сделок; риск нарастает с уменьшением доли собственных источников средств. Внутренний анализ источников имущества связан с оценкой альтернативных вариантов финансирования деятельности предприятия. Основными критериями выбора служат степень риска, цена того или иного источника финансирования, условия его использования, срок уплаты долга и ряд других.
Таким образом основной целью анализа текущих обязательств является выявление потенциала формирования заемных финансовых средств предприятия за счет краткосрочных источников. По результатам анализа прогнозируются перспективы предприятия, его финансового положения, платежеспособности, а также делаются рекомендации.
3.2 Анализ состояния, динамики и структуры текущих обязательств
Цель структурного анализа – изучение структуры и динамики средств предприятия и источников их формирования для ознакомления с общей картиной финансового состояния.
От того, насколько оптимально соотношение собственного и заемного капитала, какие средства имеет предприятие в своем распоряжении и куда они вложены, во многом зависит финансовое положение предприятия. Оптимизация структуры капитала производится по следующим критериям: минимизация средневзвешенной стоимости совокупного капитала (привлечение дополнительного капитала, как за счет собственных источников предприятия, так и за счет заемных, имеет свои пределы и обычно связано с возрастанием его средневзвешенной стоимости); максимизация уровня доходности (рентабельности) собственного капитала; минимизация уровня финансовых рисков (поддержание финансовой устойчивости предприятия на высоком уровне).
Рассмотрим процесс оптимизации по третьему критерию. При анализе источников формирования имущества предприятия должны быть рассмотрены абсолютные и относительные изменения в собственных и заемных средствах предприятия (таблица 3.1).
На анализируемом предприятии за рассматриваемый период общая сумма собственных и заемных капиталов увеличилась, однако основным источником формирования имущества является заемный капитал. В 2001 году его доля в структуре пассивов составляла 51,98 %. В 2002 году доля заемного капитала в структуре пассивов увеличилась на 10,7 % и составила 62,68 %, а доля собственного капитала соответственно снизилась и составляет всего 37,32 %, что свидетельствует о повышении степени финансовой зависимости предприятия от внешних инвесторов и кредиторов. Такая структура источников формирования имущества предприятия является признаком финансовой неустойчивости предприятия. Следующий шаг - анализ динамики и структуры заемного капитала, т.е. соотношения долгосрочных и краткосрочных обязательств. На первом этапе анализа изучается динамика общего объема привлечения заемных средств за ряд предшествующих периодов. В рассматриваемом отчетном периоде обязательства предприятия на 100% состояли из текущих, что является негативным фактором, свидетельствующим о нерациональной структуре баланса и о высоком риске потери финансовой устойчивости.
Таблица 3.1 Анализ динамики и структуры источников капитала ОАО СЗКО «Молот»
Источник капитала |
Наличие средств, тыс. грн. | Структура средств, % | ||||
| На 2001г. | На 2002г. | Измен. | На 2001г. | На 2002г. | Измен. | |
| Собственный капитал (I раздел пассива баланса, строка 380 формы № 1) | 1161,5 |
1130,9 |
- 30,6 |
48,02 |
37,32 |
- 10,7 |
| Заемный капитал (II, III, IV пассива баланса) | 1257,0 |
1899,7 |
642,7 |
51,98 |
62,68 |
10,7 |
| Итого | 2418,5 | 3030,6 | 612,1 | 100 | 100 | х |
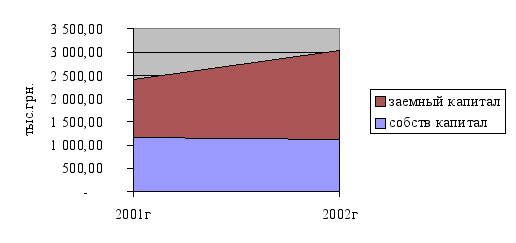
Рисунок 3.2 - Структура капитала ОАО СЗКО «Молот»
Целью анализа динамики и структуры заемных средств является выявление тенденции изменения отдельных показателей, характеризующих результаты использования капитала предприятия (определение линии тренда в динамике). В таблице 3.2 приведены данные баланса ОАО СЗКО «Молот» за девять кварталов за 2000 –2002 год. Результаты анализа в целях наглядности рекомендуется оформлять графически, что облегчает определение линии тренда.
Материалы таблицы показывают, что кредиторская задолженность по векселям выданным растет (темп прироста за квартал в среднем составляет 31%), что свидетельствует, во-первых о хорошей репутации предприятия, во-вторых, о признании выданных векселей в качестве эффективного расчетно-платежного средства. Общая сумма за период возросла на 642,7 тыс.грн. (на 51,1%). Это произошло за счет роста обязательств по полученным авансам и по векселям выданным.
Таблица 3.2 Динамика изменения показателей IV раздела пассива баланса «Текущие обязательства»
Тыс.грн.
| Виды обязательств |
4 кв. 2000г. |
1 кв. 2001г. |
2 кв. 2001г. |
3 кв. 2001г. |
4 кв. 2001г. |
1 кв. 2002г. |
2 кв. 2002г. |
3 кв. 2002г. |
4 кв. 2002г. |
| Краткосрочные кредиты банков | - |
- |
7,0 |
12,0 |
18,0 |
50 |
29,9 |
22,6 |
70,0 |
| Векселя выданные | 30,1 | 30,1 | 30,1 | 361,1 | 317,9 | 317,9 | 170,9 | 224,6 | 224,6 |
| Кредиторская задолженность за товары, работы, услуги | 70,4 |
66,5 |
79,3 |
94,1 |
73,6 |
70,5 |
101,5 |
88,3 |
74,8 |
| Текущие обязательства по расчетам: | |||||||||
| по полученным авансам | 11,0 |
- |
365,8 |
221,9 |
458,2 |
363,4 |
595,1 |
626,7 |
1077,0 |
| с бюджетом | 156,3 | 156,3 | 192 | 147,9 | 159,2 | 157,7 | 143,2 | 191,3 | 304 |
| по внебюджетным платежам | 15,4 |
25,5 |
15,4 |
15,4 |
21,6 |
21,6 |
6,2 |
6,2 |
- |
| по страхованию | 144,7 | 143,5 | 182,3 | 214,1 | 182,8 | 94,5 | 73,6 | 88,9 | 58,1 |
| по оплате труда | 77,7 | 81,5 | 166,7 | 187,7 | 14,5 | 33,1 | 39,4 | 78,3 | 17,9 |
| прочие текущие обязательства | 9,3 |
32,9 |
47,8 |
131,6 |
9,2 |
74,0 |
307,1 |
65,6 |
73,3 |
| Всего по разделу IV | 514,9 | 544,5 | 1086,4 | 1385,8 | 1257 | 1182,7 | 1466,9 | 1392,5 | 1899,7 |
На втором этапе анализа определяются основные формы привлечения заемных средств, анализируются в динамике удельный вес финансового кредита, товарного кредита и внутренней кредиторской задолженности в общей сумме текущих обязательств. Результат такого анализа служит основной предпосылкой исследования оборачиваемости заемного капитала предприятия, а также базой расчета показателей эффективности использования каждого из этих видов капитала. Результаты вертикального (структурного) анализа используемого заемного капитала обычно также оформляются графически (приложение . ). В процессе последующего анализа необходимо изучить состав, давность появления кредиторской задолженности, наличие, частоту и причины образования просроченной задолженности поставщикам ресурсов, персоналу предприятия по оплате труда, бюджету, определить суммы выплачиваемых пеней за просрочку платежей. Качество кредиторской задолженности может быть оценено также удельным весом в ней расчетов по векселям. Доля кредиторской задолженности, обеспеченной выданными векселями, в общей ее сумме показывает ту часть долговых обязательств, несвоевременное погашение которых приведет к протесту векселей, выданных предприятием, а, следовательно, к дополнительным расходам и утрате деловой репутации. На анализируемом предприятии доля кредиторской задолженности поставщикам ресурсов, обеспеченная выданными векселями на конец 2001 года составляла 25,3 %, и на конец 2002 год – 11,8 % (см. таблицу 3.3).
Таблица позволяет заметить увеличение краткосрочных банковских кредитов, что свидетельствует о повышении степени финансовой зависимости предприятия от внешних кредиторов. Изменения в структуре по таким показателям как кредиторская задолженность за товары, работы, услуги и обязательства по расчетам с бюджетом и внебюджетным платежам были незначительными.
Таблица 3.3 Анализ структуры текущих обязательств ОАО СЗКО «Молот» за 2001-2002гг.
Виды обязательств |
2001г. | 2002г. | Изменения | ||||
|
Сумма, тыс.грн. |
Уд.вес, % |
Сумма, тыс.грн. |
Уд.вес, % |
абсол., тыс.грн. |
по структуре,% | ||
| Краткосрочные кредиты банков | 18,0 | 1,4 | 70,0 | 3,7 | 52 | 2,3 | |
| Векселя выданные | 317,9 | 25,3 | 224,6 | 11,8 | -93,3 | -13,5 | |
| Кредиторская задолженность за товары, работы, услуги | 73,6 |
5,9 |
74,8 |
3,9 |
1,2 |
-2 |
|
| Текущие обязательства по расчетам: | |||||||
| по полученным авансам | 458,2 | 36,6 | 1077,0 | 56,7 | 618,8 | 19,4 | |
| с бюджетом | 159,2 | 12,7 | 304 | 16 | 144,8 | 3,3 | |
| по внебюджетным платежам | 21,6 | 1,7 | - | - | -21,6 | -1,7 | |
| по страхованию | 182,8 | 14,5 | 58,1 | 3,1 | -124,7 | -11,4 | |
| по оплате труда | 14,5 | 1,2 | 17,9 | 0,9 | 3,4 | -0,3 | |
| прочие текущие обязательства | 9,2 | 0,7 | 73,3 | 3,9 | 64,1 | 3,2 | |
| Всего по разделу IV | 1257,0 | 100 | 1899,7 | 100 | 642,7 | х | |
Анализируя кредиторскую задолженность, необходимо учитывать, что она является одновременно источником покрытия дебиторской задолженности. Поэтому надо сравнить сумму дебиторской и кредиторской задолженности. Если дебиторская задолженность превышает кредиторскую, то это свидетельствует об иммобилизации (отвлечении из оборота) капитала в дебиторскую задолженность.
Таблица 2.4 Анализ покрытия дебиторской задолженности кредиторской
| Показатели | 2001 год | 2002 год |
| Сумма дебиторской задолженности, тыс.грн. | 383,2 | 162,8 |
| Сумма кредиторской задолженности, тыс.грн. | 409,5 | 369,4 |
| Приходится дебиторской задолженности на гривну кредиторской задолженности | 0,94 |
0,44 |
Если сумма монетарных пассивов превышает сумму монетарных активов, то из-за обесценивания долгов по причине инфляции происходит увеличение дохода предприятия.
С финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов связана одна из важнейших характеристик финансового состояния – стабильность его деятельности с позиции долгосрочной перспективы. Единого общепризнанного подхода к решению задачи количественного определения финансовой устойчивости нет. Существует два основных подхода: ориентируются исключительно на данные об источниках финансирования, т.е. на капитал (на основании данных пассива баланса); анализируют взаимосвязь между активом и пассивом баланса, т.е. прослеживают направление использования средств. Первый шаг в этом блоке анализа финансового состояния предприятия – оценка оптимальности соотношения собственного и заемного капитала предприятия. Данные показатели можно разделить на два блока: коэффициенты капитализации, характеризующие финансовое состояние с позиций структуры источников средств; коэффициенты покрытия, характеризующие финансовую устойчивость с позиций расходов, связанных с обслуживанием внешних источников привлеченных средств. Охарактеризуем наиболее существенные из известных показателей этих групп, имеющие непосредственное отношение к теме курсовой работы.
Коэффициент финансовой автономии (независимости) характеризует долю собственных средств предприятия (собственный капитал) в общей сумме средств, авансированных в его деятельность. Расчет коэффициента производится по формуле:
Кавт.= Собств. капитал (стр. 380 ф.№1) / Всего источников ср-в (стр.640 ф.№ 1)
Исходные данные для расчета коэффициентов приводятся в приложении .
Кавт.(2001) = 1161,5/2418,5 = 0,48 Кавт.(2002) = 1130,9/3030,6 = 0,37
Чем выше значение данного коэффициента, тем финансово устойчивее предприятие (критическое значение коэффициента автономии 0,5). Снижение этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия, а следовательно, и утрату финансовой независимости.
Коэффициент финансового риска показывает соотношение привлеченных средств и собственного капитала. Расчет этого показателя производится по формуле:
Кф.р.=Привлечен.сред-ва(стр.430;480;620;630ф.№1)/Собств.капитал(стр.380 ф.№1)
Кф.р. (2001) = 1257/1161,5=1,08 Кф.р.(2002) = 1899,7/1130,9= 1,68
Этот коэффициент дает наиболее общую оценку финансовой устойчивости: показывает, сколько единиц привлеченных средств приходится на каждую единицу собственных. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т.е. о снижении финансовой устойчивости. Оптимальное значение 0,5, критическое значение 1.
Для оценки платежеспособности предприятия используются три относительных показателя, различающиеся набором ликвидных активов, рассматриваемых в качестве покрытия краткосрочных обязательств. Мгновенную платежеспособность предприятия характеризует коэффициент абсолютной ликвидности, показывающий, какую часть краткосрочной задолженности может покрыть предприятие за счет имеющихся денежных средств и краткосрочных финансовых вложений, быстро реализуемых в случае надобности. Показатель рассчитывают по формуле:
Каб.= Наиб.ликв.активы(стр.220+стр.230+стр.240ф.№1)/Краткоср.пассивы(стр.430+стр.620+стр.630ф.№ 1)