Бухгалтерский учет основных средств в ООО "Мебельная фабрика Древо"
При постановке его на баланс у организации возникает вопрос об определении его стоимости. Между тем возвращенное после хищения имущество нельзя считать безвозмездно полученным или неучтенным объектом, обнаруженным в результате инвентаризации. Единственным документом, подтверждающим стоимость основного средства, является акт инвентаризации, по результатам которой он был раннее, списан с баланса. Именно по указанной в этом документе цене и происходит оприходование возвращенного основного средства с восстановлением суммы амортизации, начисленной на момент выбытия.
На ООО «Мебельная фабрика Древо» существует следующий порядок отражений в бухгалтерском учете операций по возврату похищенного основного средства.
Дебет 01/1 Кредит 94 восстановлена остаточная стоимость имущества.
Дебет 01/1 Кредит 02 восстановлена сумма амортизации, начисленная за время эксплуатации основного средства.
Если в соответствии с решением судебных или следственных органов величина убытка при хищении основного средства была списана, на финансово-хозяйственные результаты деятельности организации или возмещена виновным лицом, в учете делаются следующие проводки:
Дебет 01/1 Кредит 91/2 восстановлена первоначальная стоимость возвращенного имущества.
Дебет 91/2 Кредит 02 восстановлена сумма амортизации начисленная за время эксплуатации основного средства.
Но виновное лицо, раннее возместившее причиненный ущерб может через суд добиться пересмотра и отмены прежнего судебного решения. В этом случае раннее взысканные суммы должны быть возвращены этому лицу. В бухгалтерском учете возврат отражается следующими проводками.
Дебет 94 Кредит 50 (51) произведен возврат суммы виновному лицу суммы уплаченных им средств.
Дебет 91/2 Кредит 94 убираем сумму из прибыли, которую мы занесли в Кредит 91/2 счета при возврате основного средства.
Операции от реализации и прочего выбытия основных средств оформляются типовыми формами первичной документации – актами о списании и приемке-передаче основных средств.
На основании оформленных и переданных бухгалтерской службе актов на списание основных средств или на списание автотранспортных средств в инвентарной карточке производится отметка о выбытии объекта. Записи о выбытии объекта производятся в соответствующем документе, открываемом по месту его нахождения. Инвентарные карточки по выбывшим объектам основных средств хранятся в течение срока, определяемого руководителем организации.
При учете основных средств их движение оформляется при помощи стандартных документов, формы которых утверждены Постановлением Госкомстата РФ от 21.01.2003г. №7 «Об утверждении унифицированных форм первичной учетной документации по учету основных средств» Унифицированные формы первичных документов заполняют все организации кроме кредитных организаций и бюджетных учреждений. Существуют общие правила по заполнению первичной документации:
документы можно оформить от руки или на компьютере
формы можно дополнить новыми реквизитами
удалять существующие реквизиты нельзя
форматы бланков, также как размер граф и строк, можно изменять.
На ООО «Мебельная фабрика Древо» применяют следующие формы первичной документации:
Форма N ОС-1 «Акт о приеме-передаче объекта основных средств». Форма применяется при приобретении и передаче основных средств, другой организации;
Форма N ОС-1а «Акт о приеме-передаче здания (сооружения)». Форма применяется при приобретении и передаче здания (сооружения) другой организации;
Форма N ОС-1б «Акт о приеме-передаче групп объектов основных средств (кроме зданий, сооружений)». Форма применяется при приобретении и передаче групп объектов основных средств (кроме зданий, сооружений) другой организации;
Форма N ОС-4 «Акт о списании основных средств, групп объектов основных средств (кроме зданий, сооружений)». Форма применяется при списании непригодных для дальнейшего использования основных средств, групп объектов основных средств (кроме зданий, сооружений);
Форма N ОС-4а «Акт о списании автотранспортных средств» Форма применяется при списании непригодных для дальнейшего использования автотранспортных средств. К акту должен быть приложен документ, подтверждающий снятие автомобиля с учета в ГИБДД;
Форма N ОС-4б «Акт о списании групп объектов основных средств». Форма применяется при списании непригодных для дальнейшего использования групп объектов основных средств;
Форма N ОС-6 «Инвентарная карточка учета объектов основных средств». Применяется для учета всех видов основных средств. Карточка ведется в бухгалтерии на каждый объект; заполняется в одном экземпляре на основании акта (накладной) (форма N ОС-1), технической или другой документации на данный объект. По данным акта формы N ОС-2 в карточку делаются записи о законченных работах по достройке, дооборудованию, реконструкции и ремонте объекта. Основанием для отметок о выбытии основных средств являются: при передаче объекта другому предприятию или продаже - акт формы N ОС-1, при списании вследствие ветхости или износа - акт формы N ОС-3, ОС-4;
Форма N ОС-6а «Инвентарная карточка группового учета объектов основных средств». Данная форма используется при одновременном поступлении нескольких объектов основных средств по акту N ОС-1б;
Форма N ОС-10 «Опись инвентарных карточек по учету основных средств». Данная форма используется для учета инвентарных карточек;
Форма N ОС-12 «Карточка учета движения основных средств». Данная форма ведется на основании инвентарной картотеки.
1.3 Аудит основных средств
При проверке основных средств аудитор должен руководствоваться следующими законодательными и нормативными актами:
Федеральный закон «О бухгалтерском учете» № 129-Ф3, от 21.11.1996 г.;
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ (Приказ Минфина РФ М 34н от 29.07.1998 г.);
План счетов бухгалтерского учета финансово - хозяйственной деятельности организаций и Инструкция по его применению (Приказ Минфина РФ № 94н от 31.10.2000 г.);
Методические указания по инвентаризации имущества и финансовых обязательств (Приказ Минфина РФ № 49 от 1З.06.1995 г.);
Единые нормы амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР (Постановление Совета Министров СССР № 1072 от 22.10.1990 г.);
«Классификация основных средств, включаемых в амортизационные группы» (Постановление Правительства РФ №1 от 01.01.2002 г.);
Положение по бухгалтерскому учету « Учет основ-ных средств» ПБУ 6/01 (Приказ Минфина РФ № 26н от 30.03.2001 г.);
«Об утверждении унифицированных форм первичной учетной документации по учёту основных средств от 21.01.2003 № 7 (Постановление Госкомстата РФ)
Общероссийский классификатор основных фондов ОК 013-94 (Постановление Госстандарта РФ № 359 от 26.12.1994 г.)
Задачи проверки основных средств сводятся к тому, чтобы аудитор мог удостовериться в:
наличии основных средств, отраженных в учете (и полном отражении в учете фактически наличествующих основных средств);
правильности отнесения активов к основным средствам, правильности формирования инвентарных объектов основных средств, правильности их группировки по классификации, участии в производственном процессе;
правильности оформления и отражения в учете операций по поступлению и выбытию основных средств;
правильности оценки первоначальной стоимости основных средств;
правильности оформления и отражения в учете операций, изменяющих стоимость основных средств (достройка, дооборудование, реконструкция, частичная ликвидация, переоценка);
правильности определения срока полезного использования основных средств и начисления их амортизации;
последовательности применения учетной политики в отношении выбора способа начисления амортизации;
ведение аналитического учета по отдельным инвентарным объектам основных средств;
своевременности проведения инвентаризации основных средств; правильности отражения в бухгалтерской отчетности остаточной стоимости основных средств, полноте и правильности раскрытия информации в отчетности.
К объектам основных средств и документам, которые могут быть подвергнуты проверке в ходе аудита основных средств, относятся следующие:
совокупность инвентарных объектов, фактически находящихся в организации в качестве основных средств;
журналы-ордера (при журнально-ордерной форме учета) №16, №13, №10;
карточки счетов, анализ счетов 01, 02 (при автоматизированном учете);
инвентарные карточки учета основных средств (форма ОС-6);
акты приемки-передачи основных средств (форма ОС-1);
акты списания основных средств (форма ОС-4);
разработочные табл. расчета амортизации основных средств;
акты инвентаризации основных средств;
договоры, связанные с операциями поступления и выбытия основных средств, изменения их стоимости (купли-продажи, мены, дарения, подряда, оказания услуг и др.).
Аудиторские процедуры, рекомендуемые для проверки основных средств:
инвентаризация основных средств;
опрос;
просмотр документов, сравнение документов (взаимная проверка);
аналитические процедуры (например, сравнение сумм амортизации, начисленной в различные месяцы;
анализ нетиповых корреспонденций со счетами 01 и 02 и др.)
Характерными ошибками и нарушениями, связными с оформлением и учетом операций с основными средствами, являются:
В учетной политике организации указано, что аналитический учет основных средств должен вестись в инвентарных карточках (ф. ОС-6). Однако в организации этого не делают, считая ведение таких карточек излишним, ссылаясь на имеющиеся в бухгалтерии копии инвентарных списков, а на тех организациях, где названные карточки все-таки ведут, не всегда соблюдают требование полноты занесения реквизитов.
Материальная ответственность организуется лишь в отношении собственных основных средств, учитываемых на счете 01 «Основные средства».
Несоответствие информации о наличии основных средств по данным Главной книги информации об их остатках по данным инвентарных карточек нередко влечет за собой неправильное начисление амортизации.
Оприходование основных средств не по цене их приобретения.
При покупке основных средств у физических лиц не всегда удерживается налог на доходы физических лиц.
При передаче основных средств в качестве вклада в уставный капитал другой организации сумма превышения их договорной стоимости над балансовой нередко включается в состав доходов будущих периодов.
Начисление амортизации основных средств производится один раз в квартал.
Организация продолжает начислять амортизацию по объектам с истекшим сроком нормативной эксплуатации.
Списание 50% балансовой стоимости в первый месяц или в первый квартал после ввода в эксплуатацию ОС, а не равномерно в течение года.
2. Анализ и оценка бухгалтерского учета основных средств в ООО «Мебельная фабрика Древо»
2.1 Характеристика ООО «Мебельная фабрика Древо»
Организация ООО «Мебельная фабрика Древо» с организационно-правовой формой – общество с ограниченной ответственностью расположенное по адресу: Хабаровский край, г. Комсомольск-на-Амуре, Северное шоссе, 10/4 строение, 15.
ООО «Мебельная фабрика Древо» является юридическим лицом, действующим в соответствии с «Уставом», зарегистрированным: Инспекцией по налогам и сборам России по г. Комсомольску-на-Амуре.
Место нахождения: Россия, Хабаровский край, г. Комсомольск-на-Амуре, Северное шоссе, 10/4 строение, 15.
Расчетный счет 40702810970050100000 в ФАКБ «Далькомбанк» г. Комсомольска-на-Амуре.
ИНН – 2703018156 КПП – 270301001.
Общество состоит из структурных подразделений, управления и отделов.
Основными видами деятельности Общества являются:
производство мебели
ремонт и реставрация мебели
производство мебели по заказам населения
производство частей мебели
производство стульев и другой мебели для сидения из любого материала для офисов, рабочих и жилых помещений, театров и кинотеатров
производство стульев и другой мебели для сидения из любого материала для транспортных средств
производство мебели для офисов и организаций торговли
производство специальной мебели для магазинов: прилавков, витрин, полок и т.п.
производство мебели для офисов, рабочих помещений, учебных заведений, организаций общественного питания, бытового обслуживания и т.п.
производство кухонной мебели
производство специализированной, в том числе встраиваемой, кухонной мебели
производство мебели из любых материалов для спальни, столовой, общей комнаты и других жилых помещений, производство садовой мебели, включая плетеную, и т.п.
отделку мебели, кроме стульев и другой мебели для сидения (пульверизационную обработку, окрашивание, полирование, лакирование и обивку)
производство матрасов
производство основ для матрасов
производство пружинных или набивных матрасов, а также матрасов с внутренней основой из вспомогательного материала
производство необтянутых матрасов из пористой резины или пенопласта
оптовая торговля бытовой мебелью, напольными покрытиями и прочими неэлектрическими бытовыми товарами
розничная торговля мебелью и товарами для дома
сборка мебели на дому у покупателя
транспортные услуги по доставке мебели
Продукцией ООО «Мебельная фабрика Древо» пользуются потребители не только в г. Комсомольске-на-Амуре, но и в Комсомольском районе, Хабаровском крае, Приморском крае, практически, в каждом доме есть мебель произведенная на ООО «Мебельная фабрика Древо».
Все работы выполняемые в организации и услуги предоставляемые ООО «Мебельная фабрика Древо» выполняются в соответствии с действующими нормами, правилами, технологической документацией и репутацией организации.
На ООО «Мебельная фабрика Древо» действует гибкая система скидок и тем самым привлекает к себе большое количество покупателей различной категории.
На сегодняшний день ООО «Мебельная фабрика Древо» самое известное в сфере данной деятельности на Дальнем Востоке.
Бухгалтерский учет на ООО «Мебельная фабрика Древо» осуществляется бухгалтерией в строгом соответствии с действующим законодательством («Положение по ведению Бухгалтерского учета и бухгалтерской отчетности в РФ приказом Минфина и плана счетов по журнально-ордерной системе с применением компьютерной обработки»).
Бухгалтерия является самостоятельным структурным подразделением ООО «Мебельная фабрика Древо» и подчиняется главному бухгалтеру. Главный бухгалтер назначается на должность и освобождается от должности приказом руководителя организации.
Бухгалтерия в своей деятельности строго руководствуется Федеральным законом «О бухгалтерском учете», «Положением о ведении бухгалтерского учета и отчетности в РФ» и другими нормативными документами. Бухгалтерия не должна принимать к исполнению документы, противоречащие законодательству.
В случае разногласий между руководителем организации и главным бухгалтером по осуществлению отдельных финансово-хозяйственных операций документы по ним могут быть приняты к исполнению с письменного распоряжения руководителя организации.
Задачи бухгалтерии:
Формирование полной и достоверной информации о деятельности организации, и ее имущественном положении.
Обеспечение информацией руководителя организации с целью правильного осуществления организацией хозяйственных операций.
Обеспечение учета наличия и движения имущества и обязательств, использования материальных, трудовых и финансовых ресурсов в соответствии с утвержденными нормами, нормативами и сметами.
Предотвращение отрицательных результатов хозяйственной деятельности организации и выявление внутрихозяйственных ресурсов обеспечения его финансовой устойчивости.
В бухгалтерии ООО «Мебельная фабрика Древо» существуют свои функции и обязанности, вот некоторые из них:
Организация учета уставного капитала, расчетов по выделенному имуществу.
Организация учета расчетов с персоналом, социальному страхованию, удержанию из заработной платы.
Организация учета финансовых результатов, прибыли, учета собственных средств организации, и т.д.
В составе бухгалтерии ООО «Мебельная фабрика Древо» существуют: расчетный, материальный и сводный отделы. Расчетный отдел занимается комплексом работ по учету расчетов по оплате труда, расчетов с Фондом социального страхования, Пенсионным фондом и другими подобными органами, а также соответствующей отчетностью. Материальный отдел отвечает за ведение учета и осуществление контроля за наличием и движением материальных ресурсов. На сводный отдел возлагается обобщение данных бухгалтерского учета, составление бухгалтерской отчетности.
Для обеспечения сохранности имущества, законности и целесообразности финансово-хозяйственной деятельности, а также достоверности учетных и отчетных данных на ООО «Мебельная фабрика Древо» создана система внутрипроизводственного контроля. Основными задачами такого контроля являются предотвращения непроизводительных расходов и потерь, неэффективного расходования ресурсов, использования средств не по назначению, а также оценка эффективности работы каждого подразделения организации.
Наиболее существенными элементами организации внутрипроизводственного контроля, применяемыми ООО «Мебельная фабрика Древо», являются следующие:
Отделение функций по осуществлению реальной коммерческой и финансово-хозяйственной деятельности от функции по ведению бухгалтерского учета. Один и тот же сотрудник организации не может распоряжаться материальными ценностями и денежными средствами и вести бухгалтерский учет операции с этими актами. Такой подход обеспечивает объективность и независимость учета и создает основу для действительного внутрипроизводственного контроля.
Разделение функций по ведению бухгалтерского учета. При распределении обязанностей между работниками бухгалтерской службы руководство ООО «Мебельная фабрика Древо» добилось, чтобы один сотрудник не осуществлял контроль за ведением всего участка бухгалтерского учета, выполняя одновременно с этим какую-либо одну операцию на том же участке.
Установление ответственности каждого работника организации. При подборе персонала руководство ООО «Мебельная фабрика Древо» точно определяет меру ответственности конкретных исполнителей за правильностью приемки, хранения и отпуска материальных ценностей, за соблюдением норм расхода топлива, электроэнергии, за правильное оформление и составление первичных учетных документов, своевременную передачу их для отражения в бухгалтерском учете. Четкое распределение ответственности не только дает психологический эффект, ни и позволяет определять результативность работы каждого сотрудника и контролировать выполнение возложенных на него обязанностей.
Система утверждений. Внутренними правилами и регламентами организация определяет круг должностных лиц, которые имеют право подписи документов на отпуск материальных ценностей, на расход денежных средств, на принятие к учету командировочных и представительских расходов.
Организация хранения ценностей. На ООО «Мебельная фабрика Древо» существует соответствующее оборудование складских помещений и их специализация; материалы размещены таким образом, чтобы их можно было быстро найти; места хранения товаров оснащены соответствующими контрольными приборами и приспособлениями, денежные средства хранятся в специально изолированных помещениях.
Средства охраны. В ООО «Мебельная фабрика Древо» применяют средства сигнализации, установлены сейфы и сотрудники имеют ограниченный доступ к ценностям и денежным средствам.
Внезапные проверки. Хозяйственную деятельность ООО «Мебельная фабрика Древо» периодически контролирует бухгалтерская служба, ревизионная комиссия, служба внутреннего аудита. В частности, один раз в месяц проводится внезапная ревизия кассы с полным полистным пересчетом всей наличности и проверкой других ценностей, находящихся в ней; работники бухгалтерской службы систематически проверяют фактическое наличие тех или иных материальных ценностей, особенно дорогостоящих и дефицитных; в ходе аудиторской проверки может быть проведена выборочная проверка наличия и состояния каких-либо ценностей.
Квалификация персонала. В ООО «Мебельная фабрика Древо» организовано систематическое обучение персонала правилам производства, торговли, приемки и отпуска материальных ценностей и денежных средств, технике составления и оформления первичной учетной документации в соответствии с положениями и требованиями действующего хозяйственного законодательства.
В ООО «Мебельная фабрика Древо» разработаны должностные инструкции по распределению обязанностей работников бухгалтерии, которые также утверждены директором приложение В. Каждый работник своего отдела бухгалтерии имеет свои обязанности и функции, согласно положениям по ведению бухгалтерского учета и бухгалтерской отчетности РФ.
2.2 Анализ и оценка использования основных средств в ООО «Мебельная фабрика Древо»
Научно – технический уровень производства характеризуется наличием и состоянием основного (технологического) оборудования в организации, его обновлением и совершенствованием, прогрессивностью структуры основных производственных средств и применяемых технологий, технической вооруженности труда.
Обеспеченность организации основными средствами оценивается в соответствии с производственной программой организации.
Анализ проводится по каждой группе основных производственных средств.
Изучению состояния, динамики и структуры основных средств уделяется особое внимание, так как они занимают большой удельный вес в долгосрочных активах организации. От их количества, стоимости технического уровня, эффективности использования во многом зависят производственные и финансовые результаты деятельности организации.[13]
Рассмотрим динамику основных средств на основании данных ООО «Мебельная фабрика Древо» за 2005-2007 г.г. расчет представим в табл. 1, 2, 3.
Таблица 1 – Динамика основных средств за 2005 г.
| Группа ОС |
На начало 2005 г. |
Поступило | Выбыло |
На конец 2005 г. |
||||
| тыс. р. | % | тыс. р. | % | тыс. р. | % | тыс. р. | % | |
| Машины и оборудование | 644 | 39,9 | 1 004 | 51,7 | 0 | 0 | 1 648 | 46,4 |
| Транспортные средства | 416 | 25,8 | 473 | 24,4 | 0 | 0 | 889 | 25,0 |
| Производственный и хоз. инвентарь | 554 | 34,3 | 464 | 23,9 | 0 | 0 | 1 018 | 28,6 |
| Всего | 1 614 | 100 | 1 941 | 100 | 0 | 0 | 3 555 | 100 |
Как видно из табл. 1 в 2005 г. наибольший удельный вес в структуре основных средств, как на начало, так и на конец 2005 г. группа “Машины и оборудование”. За 2005 г. произошли изменения в стоимости основных средств. Их стоимость выросла на 1941 тыс. р. или на 120,3 %.
Таблица 2 – Динамика основных средств за 2006 г.
| Группа ОС |
На начало 2006 г. |
Поступило | Выбыло |
На конец 2006 г. |
||||
| тыс. р. | % | тыс. р. | % | тыс. р. | % | тыс. р. | % | |
| Здания и сооружения | 0 | 0 | 2 010 | 28,3 | 0 | 0 | 2 010 | 18,9 |
| Машины и оборудование | 1 648 | 46,4 | 2 887 | 40,6 | 0 | 0 | 4 535 | 42,6 |
| Транспортные средства | 889 | 25,0 | 1 501 | 21,1 | 0 | 0 | 2 390 | 22,4 |
| Производственный и хоз. инвентарь | 1 018 | 28,6 | 702 | 10 | 0 | 0 | 1 720 | 16,1 |
| Всего | 3 555 | 100 | 7 100 | 100 | 0 | 0 | 10 655 | 100 |
Как видно из табл. 2 в 2006 г. группа «Машины и оборудование» также занимает наибольший удельный вес 40,6 %, стоимость основных средств в 2006 г. увеличилась на 7100 тыс. р. или на 199,7 %. Стоимость основных средств увеличилась на 5090 тыс. р. или на 143,2 %, также произошло увеличение непроизводственных фондов на 2010 тыс. р. (в 2006 г. купило здание).
Таблица 3 - Динамика основных средств за 2007 г.
| Группа ОС | На начало 2007 г. | Поступило | Выбыло | На конец 2007 г. | ||||
| тыс. р. | % | тыс. р. | % | тыс. р. | % | тыс. р. | % | |
| Здания и сооружения | 2 010 | 18,9 | 0 | 0 | 0 | 0 | 2 010 | 19,7 |
| Машины и оборудование | 4 535 | 42,6 | 174 | 49,9 | 230 | 29 | 4 479 | 43,9 |
| Транспортные средства | 2 390 | 22,4 | 147 | 42,1 | 349 | 44 | 2 188 | 21,4 |
| Производственный и хоз. инвентарь | 1 720 | 16,1 | 28 | 8 | 213 | 27 | 1 535 | 15 |
| Всего | 10 655 | 100 | 349 | 100 | 792 | 100 | 10 212 | 100 |
Как видно из табл. 3 в 2007 г. снижение произошло в группе «Машины и оборудование» на 1,2 %, «Транспортные средства» на 8,5 %, «Производственный и хозяйственный инвентарь» на 10,8 % по сравнению с 2006 г. В целом, стоимость основных средств в 2007 г. снизилась по сравнению с 2006 г. на 443 тыс. р. или на 4,2 %. Данные таблиц 1, 2, 3 представим графически на рис.1 .
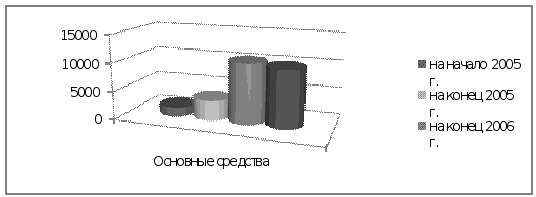
Рис. 1 – Динамика основных средств за 2005-2007 г.г.
Как видно из рис. 1 динамика стоимости основных средств в организации ООО «Мебельная фабрика Древо» была положительной за весь период с начала 2005 г. и до конца 2007 г.
Показатели состояния основных средств и показатели движения основных средств, служат основными источниками информации для оценки производственного потенциала организации. [16]
К показателям состояния основных средств относятся следующие коэффициенты:
Коэффициент износа - он характеризует степень изношенности основных средств, в процентах к первоначальной стоимости. Его высокое значение является неблагоприятным фактором.
Кизн. = Сумма износов основных средств__________
Первоначальную стоимость основных средств (1)
Коэффициент годности - он характеризует степень годности основных средств, в процентах к первоначальной стоимости.
Кг.н. = Остаточная стоимость основных средств_____
Первоначальную стоимость основных средств (2)
К показателям движения основных средств относятся следующие коэффициенты:
Коэффициент поступления (ввода) - показывает, какую часть от имеющихся на конец периода основных средств составляют поступившие основные средства.
Квв. = Стоимость вновь прибывших основных средств________
Стоимость основных средств на конец отчетного периода (3)
Коэффициент выбытия - показывает, какая часть основных средств выбыла из хозяйственного оборота за отчетный период по причинам изношенности.
Квыб. = Стоимость всех выбывших основных средств__________
Стоимость основных средств на начало отчетного периода (4)
Коэффициент ликвидации - показывает, какая часть основных средств ликвидирована из хозяйственного оборота за отчетный период.
Кл. = Стоимость всех ликвидированных основных средств_____
Стоимость основных средств на начало отчетного периода (5)
Коэффициент обновления - показывает, какую часть от имеющихся на конец периода основных средств составляют новые основные средства.
Коб. = Стоимость новых основных средств__________________
Стоимость основных средств на конец отчетного периода (6)
Коэффициент замены - показывает, какую часть от выбывших, в результате износа основные средства составляют вновь поступившие основные средства.
Кзам. = Стоимость новых основных средств_______________
Стоимость основных средств на конец отчетного периода (7)
Степень обновления основных средств характеризуется отношением стоимости вновь поступивших за отчетный г. основных средств к стоимости их на конец периода. Она показывает величину введенных в действие основных средств за тот или иной период. Коэффициент износа и обновления исчисляется как по всем фондам, так и по активной их части, а также по группам оборудования и рассматриваются обычно в динамике за ряд лет.[16]
Более высокий коэффициент обновления активной части основных средств по сравнению с аналогичным коэффициентом, исчисленным по всем фондам, показывает, что обновление основных средств осуществляется в организации за счет активной их части и положительно влияет на показатель фондоотдачи.
Тобн = Стоимость ОС на начало периода
Стоимость поступивших ОС за период (8)
На основе формул (1) – (8) рассчитаем коэффициенты и полученные результаты представим в табл. 4
Таблица 4
Данные о движении и техническом состоянии основных фондов
| Наименование показателя | Уровень показателя | ||||
| 2005 г. | 2006 г. | 2007 г. | Отклонение 2006/2005 | Отклонение 2007/2006 | |
| Коэффициент обновления | 0,55 | 0,67 | 0,03 | +0,12 | -0,64 |
| Срок обновления, лет | 0,8 | 0,5 | 30,5 | -0,3 | +30 |
| Коэффициент выбытия | 0 | 0 | 0,07 | 0 | +0,07 |
| Коэффициент прироста | 1,2 | 2 | -0,04 | +0,8 | -1,96 |
| Коэффициент износа | 0,01 | 0,02 | 0,15 | +0,01 | +0,13 |
| Коэффициент годности | 0,99 | 0,98 | 0,85 | -0,1 | -0,13 |
Данные табл. 4 показывают, что за 2007 г. техническое состояние основных средств в организации ухудшилось за счет более интенсивного их выбытия. В ООО «Мебельная фабрика Древо» коэффициент обновления за 2007 г. снизился и составил (0,03 %), а коэффициента выбытия увеличился до (0,07 %). Это свидетельствует о том, что в организации происходит выбытие основных средств, главным образом, за счет списания. Это приводит к увеличению количества устаревшего оборудования, что сдерживает рост экономической эффективности использования основных средств.
Эффективность использования основных производственных средств характеризуется соотношением темпов роста выпуска продукции и темпов роста основных средств, а также показателями фондоотдачи, фондоемкости, фондовооруженности и производительности труда.[17]
Обобщающим показателем при расчете эффективности использования основных средств является фондоотдача.
В расчетах плана экономического и социального развития фондоотдача исчисляется исходя из объема продукции в сопоставимых ценах и среднегодовой стоимости производственных основных средств (собственных и арендованных), кроме средств, находящихся па консервации и в резерве, а также сданных в аренду. Основные средства учитываются по полной балансовой стоимости (без вычета амортизации).[17]
Фондоотдача может рассчитываться как по отношению ко всей стоимости производственных основных фондов, так и к стоимости машин и оборудования. Это дает возможность проследить эффективность использования наиболее подвижной и решающей части основных фондов — оборудования.
ФО = Объем производства продукции
Среднегодовая стоимость ОС (9)
При расчете показателя учитываются собственные и арендованные ОС, не учитываются ОС, находящиеся на консервации и сданные в аренду.
Фондоемкость — показатель, обратный фондоотдаче. Он характеризует стоимость основных производственных фондов, приходящихся на единицу стоимости выпускаемой продукции.
ФЕ = 1 = Среднегодовая стоимость ОС
ФО Объем производства продукции (10)
Произведем расчеты фондоотдачи и фондоемкости и полученные результаты занесем в табл. 5.
Таблица 5 – Динамика фондоотдачи и фондоемкости за 2005-2007 гг.
| Показатель | 2005 г. | 2006 г. | 2007 г. |
| Фондоотдача р. | 5,7 | 2,65 | 1,96 |
| Фондоемкость р. | 0,18 | 0,38 | 0,51 |
Как видно из табл. 5 показатели фондоотдачи за анализируемый период снизились практически более чем в 2 раза с 5,7 рублей до 1,9 рублей, а вот показатели фондоемкости увеличились за анализируемый период с 0,18 р. до 0,51 р.
Наиболее обобщающим показателем эффективности использования основных производственных фондов является фондорентабельность. Ее уровень зависит не только от фондоотдачи, но и от рентабельности продукции. Фондорентабельность – это отношение прибыли от основной деятельности к среднег.овой стоимости основных средств.
Фр = Пр / Среднегодовая стоимость ОС (11)
Динамика показателей характеризующих результаты деятельности организации и эффективности использования основных средств представлены в приложении Г.
По данным приложения Г можно сделать следующие выводы: в 2006 г. произошло увеличение выпуска продукции по сравнению с 2005 г. на 2 249 тыс. р. (12,8 %), а также увеличение прибыли от реализации продукции на 104 тыс. р. В 2007 г. произошло незначительное увеличение выпуска продукции на 689 тыс. р. (3,48 %). На конец 2007 г. произошло снижение прибыли на 148 тыс. р. по сравнению с 2006 г. В 2006 г. наблюдается увеличение выработки продукции за 1 машино – час на 2,81 тыс. р. В 2007 г. увеличилась выработка продукции за 1 машино-час на 1,45 тыс. р. Рентабельность отражает конечные финансовые результаты деятельности организации. Уровень рентабельности продукции в 2006 г. равен 1,9 % по сравнению с базовым 2005 г. он увеличился незначительно на 0,35 %. Уровень рентабельности в 2007 г. равен 1,11 % по сравнению с 2006 г. она на 0,79 %.
Показатель фондоотдачи в 2006 г. снизился по сравнению с 2005 г. на 3,05 %, снизилась фондоотдача активной части и фондоотдача машин и оборудования. В 2007 г. показатель фондоотдачи снизился на 2,86 %, фондоемкость увеличилась на 0,13 р.
Фондорентабельность характеризует величину прибыли, которую получает организация с одного рубля основных производственных фондов. В 2006 г. она снизилась на 3,8 %. В 2007 г. она снизилась на 2,86 %.
Следует отметить, в целом уровень использования основных производственных средств растет, а эффективность при этом снижается.
2.3 Организация бухгалтерского учета основных средств в ООО «Мебельная фабрика Древо»
Как указывалось в разделе 2.2, в 2007 г. ООО «Мебельная фабрика Древо» закупило основных средств на 349 тыс. р. из них группа «Машины и оборудование» составило 174 тыс. р. Так например, в июне 2007 г. был приобретен фрезерный станок SL-12R первоначальной стоимостью 40 889 р. данное приобретение было оформлено актом о приеме-передаче объекта основных средств приложение Д и составлена инвентарная карточка учета объекта основных средств по форме ОС-6 приведены приложение Е.
В бухгалтерском учете были сделаны следующие проводки:
Дебет 60 Кредит 51 – Оплачен фрезерный станок SL-12R на сумму 40 889 р.
Дебет 08 Кредит 60 – сумма 34 652 р. принят фрезерный станок SL-12R к учету
Дебет 19 Кредит
60 – в сумме 6 237 р.
принимается
к учету налог
на
добавленную
стоимость по
приобретаемому
основному
средству
Дебет 01 Кредит 08 – сумма 34 652 р. ввод основного средства в эксплуатацию
Дебет 68/2 Кредит 19 – сумма 6 237 р. НДС направлен на возмещение из бюджета.
В 2007 г. у ООО «Мебельная фабрика Древо» выбыло основных средств на сумму 792 тыс. р. Так, например в 2007 г. был списан станок деревообрабатывающий МДС-1-01 «Могилев» в связи с неисправностью не подлежащей ремонту. На основании акта о поломке деревообрабатывающего станка МДС-1-01 «Могилев» и пояснительной записки начальника цеха и заключения ликвидационной комиссии о не пригодности к дальнейшему использованию данного станка он был списан. При списании станка были оформлены документы приложение Ж.
Под списанием основного средства следует понимать снятие с учета объекта основных средств, по каким